
中東・アフリカ段ボール包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
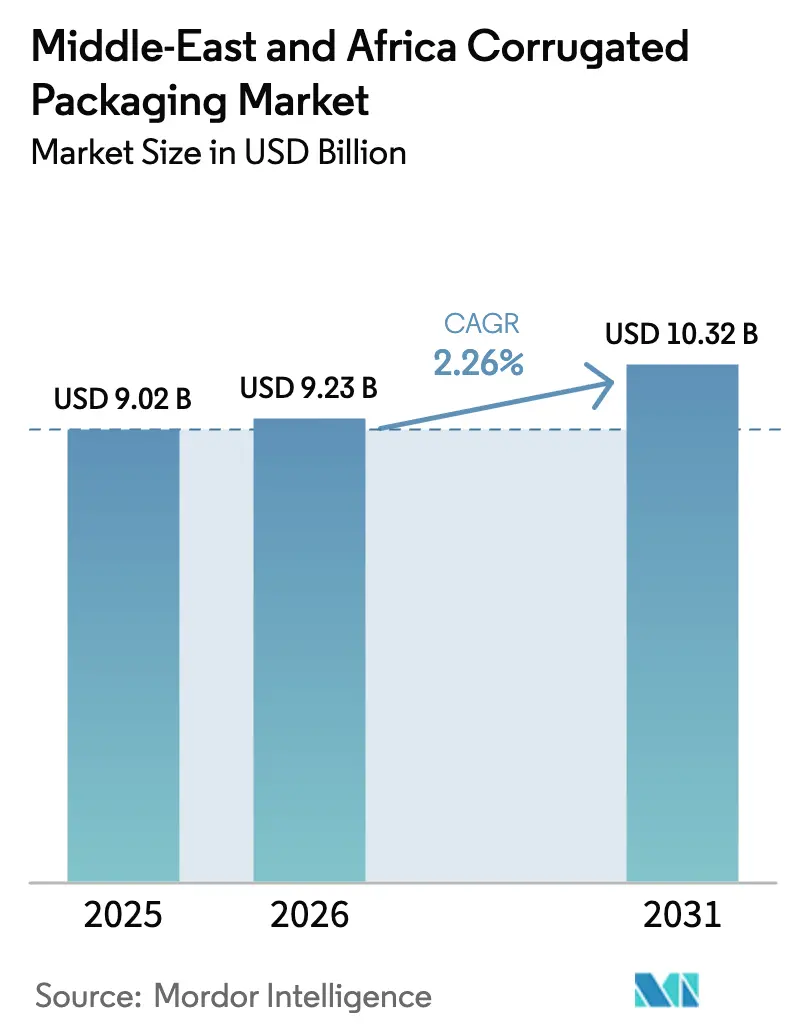
| 基準年の市場規模 (2025) | 9.02 十億米ドル |
| 市場規模 (2026) | 9.23 十億米ドル |
| 市場規模 (2031) | 10.32 十億米ドル |
| Growth Rate (2026 - 2031) | 2.26 % |
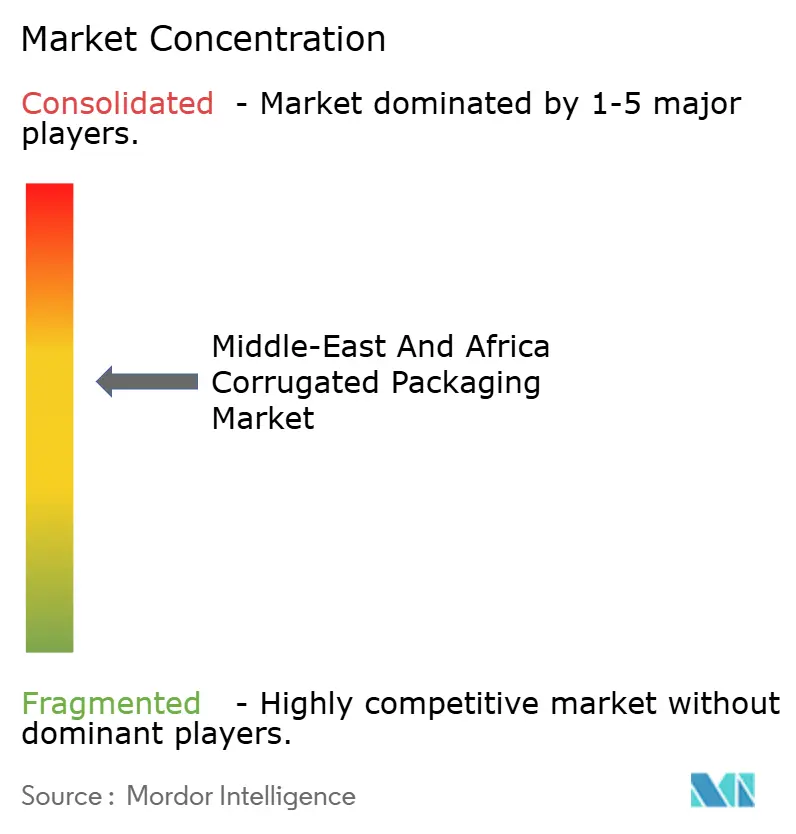
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ段ボール包装市場分析
中東・アフリカ段ボール包装市場規模は、2025年の90億2,000万USDおよび2026年の92億3,000万USDから、2031年までに103億2,000万USDへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.26%を記録する見通しです。この緩やかな成長軌跡の背後には、コンバーターがデジタル対応の電子商取引物流、拡大生産者責任(EPR)フレームワーク、およびアフリカ大陸自由貿易地域(AfCFTA)連動の貿易ルートへと戦略的にシフトしているという構造変化が潜んでいます。地域のブランドオーナーは、水効率とリサイクル性を両立するボードグレードを求めており、サウジアラビア、アラブ首長国連邦、エジプト、南アフリカで急成長するオンライン小売業者は、コンバーターにダイカット設計とマイクロフルート基材への投資を促しています。重工業、生鮮農産物輸出業者、および閉ループリサイクルに対する政府のインセンティブが調達判断をさらに形成しています。競争戦略は、クラフトライナー能力への後方統合、マイクロランへのデジタル印刷の採用、および再生繊維を確保する廃棄物管理企業との提携に依存しています。
主要レポートのポイント
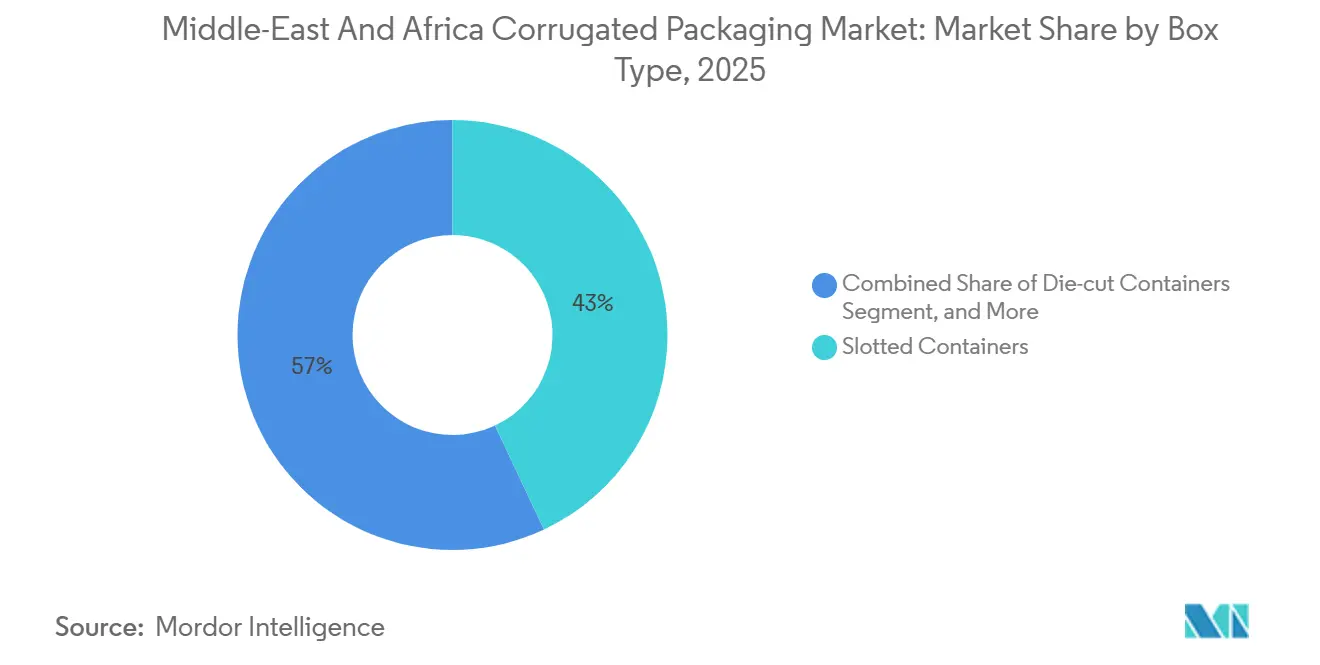
- 箱タイプ別では、スロット式コンテナが2025年に43.0%の収益シェアをリード。ダイカットコンテナは2031年にかけてCAGR 3.11%で成長する見込みです。
- ボードグレード別では、シングルウォールボードが2025年の中東・アフリカ段ボール包装市場シェアの48.2%を占め、トリプルウォールボードは2031年にかけてCAGR 3.89%で拡大しています。
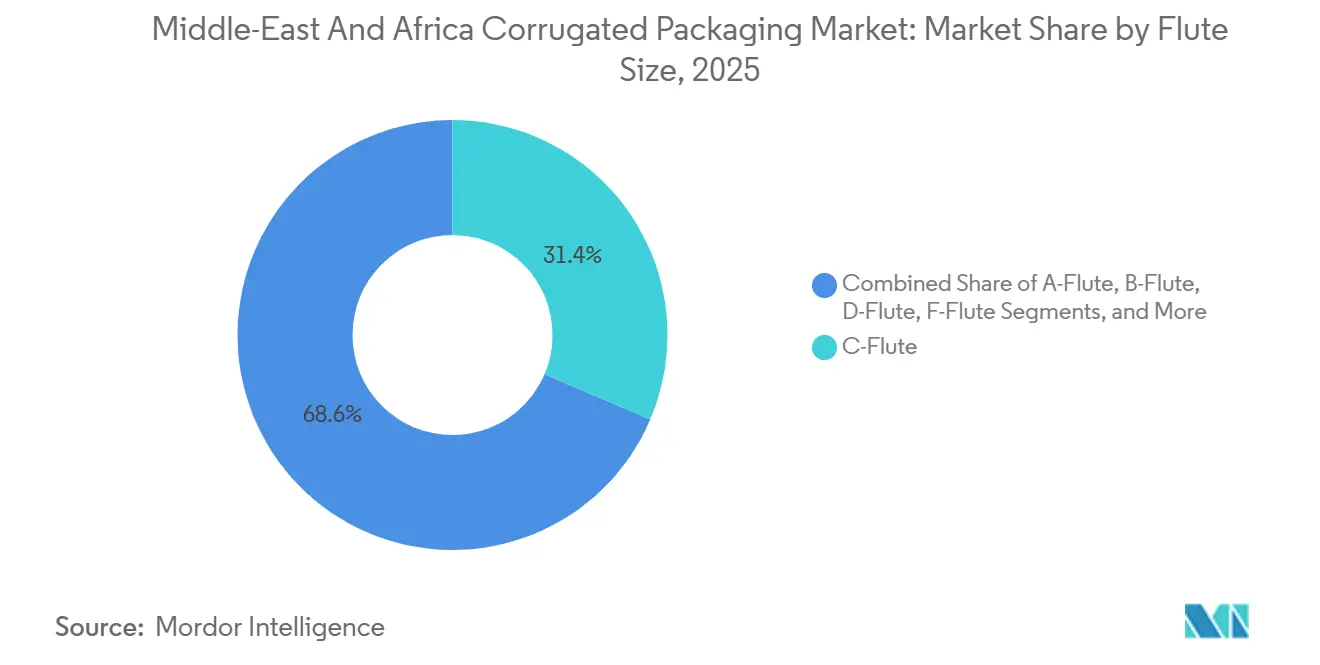
- フルートサイズ別では、Cフルートが2025年に31.4%のシェアを獲得し、Fフルートは2031年にかけてCAGR 2.85%で成長する見込みです。
- エンドユーザー別では、食品セグメントが2025年の中東・アフリカ段ボール包装市場規模の24.6%のシェアを占め、電子商取引・小売は2031年にかけてCAGR 2.78%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引の急成長による最終配送対応包装の需要拡大 | +0.80% | GCCコア(サウジアラビア、UAE)、エジプト、南アフリカ | 短期(2年以内) |
| FMCGおよび組織化小売の急速な拡大 | +0.60% | サウジアラビア、UAE、エジプト、ナイジェリア、南アフリカ | 中期(2〜4年) |
| 地場製造およびリサイクルに対する政府インセンティブ | +0.50% | サウジアラビア、UAE、エジプト、南アフリカ | 中期(2〜4年) |
| 輸出志向型生鮮農産物物流の成長 | +0.40% | モロッコ、エジプト、南アフリカ、ケニア | 長期(4年以上) |
| AfCFTA下のアフリカ域内貿易の急増 | +0.30% | 汎アフリカ、東アフリカおよび南部アフリカでの早期利益 | 長期(4年以上) |
| マイクロブランド向けデジタル印刷の採用 | +0.20% | GCC、エジプト、南アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子商取引の急成長による最終配送対応包装の需要拡大
同地域のオンライン小売は2024年に30%拡大し、容積重量手数料を削減し逆物流の取り扱いに耐えるダイカット段ボールの需要を押し上げました。[1]世界銀行グループ、「中東・北アフリカ概要」、worldbank.org サウジアラビアのデジタル決済普及が第2層都市における電子商取引浸透率を引き上げ、コンバーターはFフルートおよびマイクロフルートプロファイルを採用し、材料を20〜30%削減しています。[2]サウジアラビア通貨庁、「小売セクターデータ」、sama.gov.sa アラブ首長国連邦では、越境マーケットプレイスが改ざん防止・多言語グラフィックを要求しており、可変データデジタル印刷への関心が高まっています。[3]UAE経済省、「経済パフォーマンスレポート」、moec.gov.ae drupa 2024で披露されたインラインハイブリッドプレスは500ユニットからの印刷を可能にし、マイクロブランドが版の納期なしにグラフィックをパーソナライズできます。これらの変化が総じてコンバーターに対し、短納期サイクル、狭フルート、および返品ポータルを兼ねるインタラクティブQRコードへの対応を促しています。
FMCGおよび組織化小売の急速な拡大
サウジアラビア、アラブ首長国連邦、エジプトのハイパーマーケットチェーンは、夏季気温が45°Cを超える第2次都市へと展開を拡大しています。段ボールシッパーはサウジアラビア食品医薬品庁(SFDA)の表示規制に準拠し、アラビア語テキストを記載し、高湿度の流通環境に耐える必要があります。エジプトの食料品近代化はISO 22000食品グレードボードを前面に押し出しています。ナイジェリアは有望ながら、港湾混雑と通貨変動がコールドチェーン投資を抑制しています。それでも、湾岸協力会議(GCC)の紙包装生産高は2032年までに128億USDに達すると予測されており、小売主導の持続的需要を示しています。[4]GCC標準化機構(GSO)事務局、「GCC紙包装市場見通し」、gso.org.sa
地場製造およびリサイクルに対する政府インセンティブ
エジプトの拡大生産者責任(EPR)課徴金(非リサイクル包装1キログラムあたりEGP 37.5)は、バージン繊維輸入品の着地コストを引き上げ、再生原料ラインを持つ地場製紙工場を優位にしています。ケニアの2025年5月のEPR規則はブランドオーナーに回収スキームの資金負担を義務付け、梱包・再パルプ化が容易な段ボールの需要を高めています。ドバイのパイロット施策は2030年までに廃棄物の75%を埋立地から転換することを目指し、再生繊維と閉ループ物流を確保したコンバーターを優遇しています。サウジアラビアのビジョン2030は水の配分を閉ループリサイクルと連動させており、WASCOは2024年に50万トンの紙を回収し、バージン繊維への依存を低減しています。
輸出志向型生鮮農産物物流の成長
南アフリカは2023〜2024年シーズンに3,175万箱の柑橘類を中東のバイヤーに出荷しており、コールドチェーンの完全性を保つ耐湿性・通気性段ボールが必要とされています。モロッコとエジプトは、改変雰囲気ライナーを装着したワックスコーティング段ボールでベリーやナツメヤシを欧州連合(EU)に輸出しています。ケニアは冷蔵保管が限られているため高度な箱の採用が遅れていますが、AfCFTA関税優遇措置が越境トラック向けの耐久性の高いトリプルウォールシッパーへの投資を促しています。農産物物流を対象とするコンバーターは、EU輸入業者が求めるトレーサビリティのためにRFIDタグをバンドルすることが多くなっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラフト紙の供給と価格の変動 | -0.40% | エジプト、ナイジェリア、ケニア、湾岸の小規模市場 | 短期(2年以内) |
| 軟包装プラスチックとの競合 | -0.30% | ナイジェリア、ケニア、北アフリカの小規模市場 | 中期(2〜4年) |
| 輸入依存型原材料の物流リスク | -0.20% | エジプト、ナイジェリア、ケニア | 短期(2年以内) |
| 水不足に起因する製紙工場規制 | -0.10% | サウジアラビア、UAE、エジプト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラフト紙の供給と価格の変動
エジプトはクラフトライナーの60%を輸入しており、2024年のポンド・ユーロ相場の10%下落が着地コストを同等に押し上げました。ナイジェリアのコンバーターはナイラ安とラゴス港の混雑に起因する15〜20%の割増料金に直面しました。紅海の迂回航路によりケニアのリードタイムは30日から50日に延長され、破裂強度を損なう再生繊維への代替を余儀なくされました。Middle East Paper CompanyによるSAR 17億8,000万の製紙工場拡張投資は、地域の生産能力を通じてこうした変動を相殺することを目的としています。
軟包装プラスチックとの競合
軟包装ポーチは同等の段ボール箱と比べて40〜50%軽量であり、ナイジェリアやケニアのような物流コストが重要な市場では決定的な優位性を持ちます。ナイジェリア、エチオピア、ガーナの一回使用プラスチック禁止令が代替を促進していますが、執行の一貫性のなさからプラスチックが依然として使用されています。湾岸の生産者は移行期間の延長を求めてロビー活動を行う一方、デジタル印刷対応のポーチラインは高光沢グラフィックでFMCGマーケターを取り込もうとしています。段ボールコンバーターはビジュアル訴求力を高め、バリアコーティングに投資してシェアを守る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
箱タイプ別:
ダイカットコンテナが電子商取引向けカスタムフィットを実現スロット式コンテナは2025年の中東・アフリカ段ボール包装市場において43.0%のシェアを維持しており、コスト効率とケースエレクターとの互換性がその証左です。サウジアラビア、アラブ首長国連邦、エジプト、南アフリカにおける大量の食品・飲料出荷のデフォルト選択肢であり続けています。一方、ダイカットコンテナは2031年にかけてCAGR 3.11%を記録し、中東・アフリカ段ボール包装市場全体を上回るペースで成長しています。電子商取引プラットフォームは空間を削減し容積重量料金を引き下げるカスタムフィット包装を義務付けており、開封体験の向上も求めています。drupa 2024で披露されたインラインデジタル印刷システムにより、コンバーターは500ユニットからの印刷でQRコード付きグラフィックを追加でき、版の遅延なしにマイクロブランドの美的要求に応えられます。五面フォルダーは平置き型アパレル輸出を支援し、テレスコピックボックスは二分割構造で圧縮強度を確保する自動車・重機部品に使用されます。ブリスボックスと自動組み立てコンテナは、改ざん防止、緩衝材、迅速なフルフィルメントを重視する医薬品・電子機器のニッチチャネルに位置しています。
最終配送ネットワークの深化に伴い、ダイカット設計向けの中東・アフリカ段ボール包装市場規模は着実に拡大する見込みです。GCC都市のコンバーターはレーザーダイラインを追加してクリース精度を高め、テープ使用量を削減するセルフロックフラップを実現しています。このエンジニアリングの転換は、非リサイクル充填材にペナルティを課す拡大生産者責任(EPR)規則とも整合しています。その結果、デジタル決済、逆物流、スマートフォン普及率が交差する市場でダイカットの採用が最も速く進むでしょう。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます


ボードグレード別:
トリプルウォールボードが重量物輸出で台頭シングルウォールボードは2025年の中東・アフリカ段ボール包装市場シェアの48.2%を占めました。破裂強度200〜300psiは常温食料品流通に十分であり、印刷適性の高い平滑な表面が食品・飲料・FMCGラインの主力製品となっています。ダブルウォールボードは400〜500psiを提供しながら木箱より軽量で、中量の民生用電子機器・家電製品を支えています。トリプルウォールボードは1,000psi超を誇り、AfCFTA越境の機械・化学品貿易に牽引されてCAGR 3.89%と最も急速な成長を示しています。輸出業者が燻蒸不要で軽量な木箱代替品を求めるにつれ、トリプルウォール用途向けの中東・アフリカ段ボール包装市場規模は加速するでしょう。Middle East Paper Companyの第5号機は重量物ライナーグレード向けに設計されており、地域の製紙工場がトリプルウォール能力への持続的需要を見込んでいることを示しています。ソリッドファイバーボードは究極の剛性を持ちながら、重量プレミアムのため高価値電子機器に限定されています。
価格に敏感なアフリカの回廊では当初トリプルウォールの30〜40%のコストプレミアムに抵抗があるかもしれませんが、総着地コスト分析では輸送費の節約と損傷低減が初期費用を相殺することが示されています。サヘル横断道路の整備やアフリカの角内の鉄道リンクは、粗雑な取り扱い環境におけるトリプルウォールの耐久性優位をさらに際立たせるでしょう。
フルートサイズ別:
Fフルートが輸送費に敏感なカテゴリーを取り込むCフルートは2025年に31.4%のシェアを占め、緩衝性と印刷適性のバランスで食料品・飲料分野を支えています。Bフルートは缶詰・瓶詰め飲料に最適化されており、1枚あたりの段ボール数が経済性を左右します。EフルートおよびきわめてうすいFフルートは電子機器、化粧品、回転の速いテキスタイルを対象としています。Fフルートは、容積重量の削減を重視するドバイの民生用電子機器輸入業者やエジプトのパーソナルケア輸出業者に牽引され、CAGR 2.85%で中東・アフリカ段ボール包装市場全体を上回っています。Metsä Boardの2024年マイクロフルートの発売は、耐湿性薄壁の技術的実現可能性を示しています。Aフルートは繊細な陶磁器・ガラスに残存し、新興のNフルートおよびKフルートは特殊な緩衝プロファイルに対応しています。
精細スクリーンデジタル印刷はマイクロフルート表面と相性がよく、折りたたみ紙器に匹敵する150線/インチの解像度を実現します。この能力により、ブランドオーナーはより高価なソリッドブリーチドサルフェート(SBS)紙器に移行することなくマーケティングの自由度を得られます。その結果、単位経済性とブランド美学が交差する市場でマイクロフルートの採用が最も速く進むでしょう。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
オンライン小売が成熟した食品基盤を超えて急成長食品カテゴリーは2025年に24.6%のシェアを維持しており、人口増加、都市型食料品フォーマット、ISO 22000準拠に支えられています。飲料シッパーは湾岸の高温物流チェーンにおける瓶の破損を防ぐために強化されたパーティションに依存しています。一方、CAGR 2.78%で拡大する電子商取引・小売は、中東・アフリカ段ボール包装市場の中心的な成長エンジンとして台頭するでしょう。デジタルプラットフォームが拡大するにつれ、コンバーターは逆流に対応するために返品対応のティアストリップとスマートラベル番号を統合する必要があります。民生用電子機器ブランドはEフルートおよびFフルートを採用し、静電気放電コーティングと狭いキャリパーを組み合わせて航空貨物コストを削減しています。パーソナルケアマーケターはデジタル印刷段ボールをインフルエンサー向け開封体験に活用し、Z世代の購買者に響くサステナビリティメッセージを可変グラフィックに埋め込んでいます。
産業・化学品輸出業者は燻蒸不要規則への対応と輸送重量削減のため、木箱からトリプルウォールへの移行を進めています。農業・生鮮農産物はワックスまたはポリマーコーティングを施した通気性ボックスを使用し、柑橘類やベリーの鮮度を市場まで保持しています。医薬品、テキスタイル、建材などその他の分野は、大陸全体のインフラおよびヘルスケア支出に連動した安定的ながら小規模な需要を維持しています。
地域分析
中東段ボール包装市場
サウジアラビアとアラブ首長国連邦は、中東およびアフリカ段ボール包装市場における中東部門を共同で牽引しており、小売業の近代化、電子商取引の普及、およびビジョン2030製造業インセンティブによって推進されている。サウジアラビアの小売売上高は2024年に850 ビリオン 米ドルに達し、45°Cの夏季倉庫保管に耐えられる標準化されたスロット式カートンの需要が高まっている。再輸出の拠点であるアラブ首長国連邦は、段ボール箱に梱包された商品を東アフリカおよび南アジアへ転送しており、カートンは複数の法域にわたる税関コードを満たす必要がある。Middle East Paper Companyが2027年までに生産能力を年産90万トンへ倍増させる計画は、リヤドの輸入代替推進を裏付けている。トルコはヨーロッパとGulf諸国の需要を橋渡しする一方、投資を鈍化させる通貨変動に直面している。オマーン、クウェート、バーレーン、およびヨルダンは、人口増加と物流フリーゾーンのインセンティブに支えられた、規模は小さいながらも安定した市場を形成している。
アフリカ段ボール包装市場
アフリカの主要市場はエジプトと南アフリカである。MondiがサダットシティでEGP 55 ビリオンの拡張投資を行うのは、エジプトが地中海航路および北アフリカのFMCGクラスターに近接しているためである。エジプトのEPR賦課金は、コンバーターを国内ライナーボードへと誘導し、クラフトライナーの輸入依存度60%を低減させる。南アフリカの柑橘類サプライチェーンは、2023〜2024年シーズンにGCC向けに3,175万カートンを出荷しており、コールドチェーン対応カートンへの需要を裏付けている。ナイジェリアの潜在力は港湾の遅延とナイラの変動によって部分的に制約されているが、2025年1月のプラスチック禁止措置が段ボールへの追い風をもたらしている。ケニア、エチオピア、およびガーナは、EPR規制とプラスチック禁止措置によって紙への代替を加速させているが、施行状況は地域によって異なる。モロッコはEUの農産物需要を活用し、植物検疫検査を満たすためにRFIDタグ付きのワックスコーティングカートンにベリー類を梱包している。Middle East Paper Companyによるジンバブエ、マラウイ、およびモザンビークへの投資は、AfCFTA航路が内陸部の南部アフリカ諸国における現地カートン需要を高めるという確信を示している。
規制環境
中東・アフリカ地域全体で、包装廃棄物、再生原料のトレーサビリティ、食品接触材適合性に関する規制が強化されており、段ボール包装の利用者や加工業者にとって実務上の義務が高まっている。ケニアは2025年5月5日付で持続可能な廃棄物管理法(2024年法令第176号)を施行し、収集とリサイクルの責任を生産者および輸入業者に移行させた。エジプトも2025年3月に拡大生産者責任(EPR)に関連する措置(レジ袋に影響を与える制度を含む)を導入し、非リサイクル包装形態のコストを上昇させ、現地調達可能でリサイクル可能な繊維系ソリューションを後押ししている。
規格団体や業界規制当局は、さらに別の層の適合義務を課している。GCCでは、GSO規格がサウジアラビア、UAE、クウェート、カタールで異なる強制力をもって適用されており、施行やラベリング監督はサウジ食品医薬品庁(SFDA)やUAEの標準化機関(ESMA関連の枠組みを含む)などの機関を通じて行われている。東アフリカでは、EACが2025年4月と5月にWTOに対して採用済みの食品接触包装規格を通知し、一方でエジプト標準化品質機構(EOS)やエチオピア標準化機構(IES)などの国内機関が試験、ラベリング、技術委員会の整合(ISO/ARSO/AIDMOへの参加)において中心的な役割を維持している。
バリューチェーン分析
地域の段ボールバリューチェーンは、古紙の回収と原料パルプまたは輸入クラフトライナーから始まり、コンテナボード工場、コルゲーター(シート工場)、加工(印刷、ダイカット、フォルダーグルーイング)を経て、食品、FMCG小売、eコマース、輸出向け農産物ロジスティクスなどの最終需要者への流通に至る。供給リスクは上流に集中しており、複数の市場がクラフトライナーの輸入に依存し、輸送障害や外国為替の変動にさらされている。これにより、現地のライナーボード生産能力と安定した古紙回収の流れがより重要になっており、サウジアラビアがWASCOを通じて古紙回収を拡大していることもその一例である。
下流では、加工業者はリードタイムの短縮、マイクロフルート対応能力、高精細印刷によって差別化を図っている。また、ブランドオーナーのESGスコアカードが求める食品接触用途の適合文書や再生原料含有率の報告への対応もますます組み合わせている。主要企業の事業拠点は、最終市場の要件が実行にどのように影響するかを示しており、Arabian Packagingはドバイで段ボール生産を行い、より広範なMEAおよび南アジアの拠点を持つ一方、Queenex Corrugated Carton Factoryはアブダビのムサファに10,000平方メートルの施設を運営し、RSC、トレー、テレスコピックボックスを製造している。調達チームが輸送重量の最適化と非リサイクル部材の削減を進める中、多色印刷、ダイカット、製品適合設計などの加工能力は、小売および国境を越えた流通における顧客維持にとって、より重要な要素となっている。
競争環境
中東・アフリカ段ボール包装市場は中程度の集中度を示しています。多国籍企業のMondi、Smurfit Kappa、International Paperは規模の経済と統合されたクラフト能力を組み合わせています。地域の有力企業であるMiddle East Paper Company、INDEVCO、Obeikan、Arabian Packaging、Napcoは機動性、現地言語対応、規制への精通を強みとしています。MondiのサダットシティにおけるUSD 1億8,000万の増強フェーズは、北アフリカおよびEU向けの食品グレードライナーボードに焦点を当てています。Middle East Paper CompanyのSAR 17億8,000万のラインはサウジアラビア国内シェア30%と東アフリカへの輸出を目標とし、WASCOの50万トンの回収繊維収穫が一部を供給しています。エジプト、ケニア、ドバイの拡大生産者責任(EPR)課徴金は一回使用プラスチックにペナルティを課し、リサイクル能力を持つ段ボール統合業者のシェア拡大を後押ししています。
ホワイトスペースの機会としては、マイクロブランド向けデジタル印刷、電子商取引に最適化されたダイカットボックス、AfCFTA回廊における木箱代替としてのトリプルウォールボードが挙げられます。湾岸の工場はdrupa 2024で披露されたインラインインクジェットユニットを導入し、QRコード付き段ボールを48時間で納品できるようにしています。アフリカの小規模製紙工場は依然として2色フレキソ印刷に依存しており、プレミアム案件への入札が制限されています。WASCOのような廃棄物管理合弁会社は段ボール製造へと垂直統合を進め、輸入クラフトに依存する既存業者を脅かしています。湾岸では年間900万トンの包装廃棄物のうちリサイクルされるのはわずか10%であり、EPR手数料の影響が顕在化するにつれて投資不足の製紙工場の統合が進む可能性があります。
中東・アフリカ段ボール包装産業のリーダー企業
Arabian Packaging Co. LLC
Queenex Corrugated Carton Factory LLC
United Carton Industries Company(JSC)
Napco National CJSC
Cepack Group SARL
- *免責事項:主要選手の並び順不同
中東およびアフリカ段ボール包装市場
- Arabian Packaging Co. LLC
- Queenex Corrugated Carton Factory LLC
- United Carton Industries Company
- Napco National CJSC
- Cepack Group SARL
- Falcon Pack IND LLC
- World Pack Industries LLC
- Universal Carton Industries Group LLC
- Express Pack Print LLC
- Green Packaging Boxes Industries LLC
- Tarboosh Packaging Co. LLC
- Unipack Containers & Carton Products LLC
- Al Rumanah Packaging LLC
- NBM Pack LLC
- Mondi plc
- Smurfit Kappa Group plc
- International Paper Company
- Middle East Paper Company
- INDEVCO Paper Containers SAL
- Obeikan Paper Industries Co.
- National Paper Company SAE
- RAK Packaging LLC
- Al Bayader International LLC
- Hadera Paper Ltd. (Amnir Corrugated)

市場機会と将来展望
プラスチックや複合材料の使用を減らしつつ、複数の法域における食品接触およびラベリング要件を満たす、EPR適合かつ高リサイクル性の段ボールソリューションに関して新たな空白領域が生まれている。実務的な機会は、東アフリカ共同体規格のような、地域内貿易における組成、試験、食品接触要件を制度化する調和の取れた基準の下で活動する輸出業者向けの、適合済み設計に集中している。GCCでは、GSOに準拠したラベリングとSFDA主導の施行が、小売チェーン全体での一貫したパック仕様への需要を引き上げている。
物流に連動した提携やネットワークの高度化は、輸送効率の高い段ボール形態における差別化された提案をさらに後押ししている。これには、ラストマイル配送における容積重量を削減できる、適切なサイズのダイカットボックスや軽量マイクロフルート構造が含まれる。Arabian Packagingは、Etihad RailおよびDHLとの物流統合の取り組みを強調しており、持続可能な輸送ソリューションを通じてCO2排出量を37%削減することを目標としている。これは、ボックス性能と測定可能な流通排出量の改善を結びつける包装サプライヤーへの顧客の需要の高まりを示している。加工業者にとっての機会には、廃棄物管理パートナーとの循環型繊維調達の取り決め、農産物輸出向けのより高度な耐湿性・圧縮性能、そして長いプレート製作期間を要しないマイクロブランドや国境を越えたマーケットプレイス要件向けの、より迅速で可変的な印刷対応能力が含まれる。
Recent Industry Developments in 中東およびアフリカ段ボール包装市場
- 2026年2月:United Carton Industries Company(UCIC)は、Ras Al Khaimah Packaging LTD Co.が実施するUAEのラスアルハイマ工場の拡張計画を発表し、推定費用は2,020万米ドルである。この拡張により、MEA地域における段ボール包装への需要増加に対応するための現地生産能力が拡大する。このプロジェクトはUCICの統合的な包装能力を強化し、地域の供給の強靭性を支える。
- 2025年9月:Mondiはエジプトのサダトシティ拡張計画の第1段階を完了し、コンテナボード年間3万トンを追加した。この拡張はMEAの段ボール包装向け供給能力を拡大する。この動きは、地域需要を支えるための統合クラフト生産能力を強化する。
- 2025年8月:Napco National CJSCは、地域展開を強化するためArabian Flexible Packagingの買収を完了した。この統合により、Napcoの地域包装ポートフォリオが拡大する。この取引は、統合された包装提案とUAEにおける地場調達の取り組みを支える。


中東およびアフリカ段ボール包装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、市場は中東・アフリカ全域で使用される段ボール包装から生じる収益として定義され、最終需要者に供給される完成段ボール箱および関連する段ボール形態の販売を対象とする。
対象範囲外:本市場規模には、折りたたみカートン、成形パルプ、紙袋などの非段ボール紙製包装は含まれず、プラスチックまたは金属製の輸送用包装も除外される。
セグメンテーション概要
- 箱タイプ別
- スロット式コンテナ
- ダイカットコンテナ
- 五面フォルダーボックス
- テレスコピックボックス
- その他の箱タイプ
- ボードグレード別
- シングルウォールボード
- ダブルウォールボード
- トリプルウォールボード
- ソリッドファイバーボード
- フルートサイズ別
- Aフルート
- Bフルート
- Cフルート
- Eフルート
- Fフルート
- その他のフルート
- エンドユーザー産業別
- 食品
- 飲料
- 民生用電子機器・電気機器
- パーソナルケア・家庭用品
- 産業・化学品
- 農業・生鮮農産物
- 電子商取引・小売
- その他のエンドユーザー
- 地域別
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- エジプト
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
データソース、市場規模算定、および検証
文献調査
文献調査は、サプライチェーンを把握し、国別および主要用途別の需要に関する現実的な基準を設定するために用いられた。主に、コンテナボードおよび段ボール原紙の流通、リサイクル率、現地のボックス消費に影響を与える貿易動向を記述する公的統計と技術資料を参照した。
参照した資料には、紙・板紙貿易に関するUN Comtrade、地域内の国家統計局および税関当局、中央銀行の外国為替・インフレ系列、リサイクルおよび廃棄物指標を発表する環境機関などの公的・公式資料が含まれる。また、ISO文書などの材料・包装規格資料や、段ボール性能・繊維回収に関する査読論文も確認し、これを企業提出資料、投資家向け説明資料、業界団体のウェブサイト、信頼できる報道で補完した。少数の限定的な確認事項については、企業財務・インテリジェンス、特許検索、出荷単位の貿易データに関するサブスクリプション型データセットを使用した。ここに挙げた文献資料はあくまで一例であり、検証・確認のために他多数の資料が用いられている。
一次インタビューおよび調査
一次調査は、現地生産と輸入包装材料の比率、典型的な価格動向、および最終需要(特に輸出向け農産物、加工食品、eコマースフルフィルメント)の変化の速度を検証することに重点を置いた。ガルフ地域、北アフリカ、南部アフリカの主要市場における加工業者、コンテナボードおよび紙サプライヤー、流通業者、大手包装購買企業と対話し、そのフィードバックを利用率、製品構成、マージンに関する前提のギャップを埋めるために、モデルの最終化前に活用した。
一次調査の現地調査対象者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:28% | 経営幹部(CXO):13% |
| 中堅層:55% | 機能・事業部門責任者:36% |
| 小規模プレーヤー:17% | マネージャー:51% |
市場規模算定と予測
市場規模算定は、コンテナボードの供給可能量、関連する紙グレードの貿易バランス、加工強度を用いてサブリージョン別の対象段ボール包装需要プールを再構築するトップダウン方式から始めた。第一段階の合計が形成された後、加工業者の売上抽出調査、チャネル価格に関する議論、大手購買企業が報告するボックス消費パターンなど、選択的なボトムアップ的近似を用いてストレステストを行い、外れ値の調整に役立てた。
本市場において重要な入力要素には、クラフトライナーおよび再生中芯原紙の動きに連動した段ボール価格動向、季節的にボックス需要を引き上げる輸出向け生鮮農産物量、ボックス構成を変化させる小売・eコマースの出荷強度、報告される米ドル価値を変動させる各国の通貨・インフレ効果が含まれる。現地の直接データが乏しい場合には、紙原料の貿易フローや既知の製造拠点などの代替指標を用いてギャップを補い、その後インタビューに基づく範囲を用いて推定を絞り込んだ。
予測は、時間の経過とともに安定した関係を示した変数(食品加工の生産成長や輸出活動、貿易主導の産業需要、包装価格のパススルーなど)に対応する短期の多変量回帰層に支えられたシナリオ分析を用いて構築した。前提は単純かつ再現可能な形に保たれ、各予測ステップは、生産能力の追加、リサイクル原料の入手可能性、輸入依存度といった制約に対する現実性が確認された。
データ検証と更新サイクル
成果物は、貿易動向、主要紙原料の価格動向、国別の製造・小売活動などの独立した指標とモデル結果を比較する複数の確認作業を通じて検証された。差異が大きすぎると判断された場合には、要因を再検討し、専門家に再度問い合わせて、そのギャップが製品構成、価格、あるいはタイミングの影響によるものかを確認した。
最終承認の前に、モデルは段階的なアナリストレビューを経て、演算、単位、通貨換算の整合性が保たれ、国別合計が地域全体の数値と一致するようにする。本レポートは毎年更新され、紙価格の急激な変動、主要な生産能力の変化、リサイクルおよび包装規則に影響を与える政策変更などの重大な事象が発生した場合には、中間更新が行われる。提供前には最終確認を行い、クライアントが常に最新の見解を受け取れるようにしている。
Mordor Intelligenceによる中東・アフリカ段ボール包装市場規模と他の公表推計値との比較
MEAの段ボール包装に関する公表値は、各発行元が対象範囲の線引きを異なる方法で行い、データの網羅性が不均一な地域において異なる価格および換算の前提を適用しているため、しばしば異なる結果となる。地理的な表示ラベルが同じように見えても、量、平均販売価格、外国為替タイミングの背後にある入力要素は大きく異なることがある。
一部の推計値には、より広範な紙製包装収益が組み込まれており、段ボール、折りたたみカートン、その他の隣接形態を1つの数値に統合している場合もある。Mordor Intelligenceにおいては、市場総額は段ボール包装収益のみに限定されており、米ドル系列は基準年の価格ロジックとインタビューによって再検証される国別チェックを用いて一貫性を保っており、これにより紙価格インフレが急上昇した際の過大計上を抑えている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 9.02 B (2025) | |
| 業界誌発行元A | USD 26.80 B (2024) | この数値は、段ボール包装と他の紙製包装形態を統合した、より広範な範囲を用いていると見られ、より高い想定価格水準を伴う異なる基準年を適用している可能性が高く、段ボールのみを対象とした同等の基準で比較すると総額が過大になる。 |
| 包装ポータルB | USD 38.37 B (2024) | この値は、範囲の拡大と隣接材料・サービスの積極的な取り込みと整合しているように見えるが、輸入依存度や通貨事情が異なる各国においてボックス数量がどのように収益に換算されているかについて、方法論の透明性が確保されていない。 |
出典間のばらつきは、主に段ボール包装を超えた範囲の拡大と、MEA全域における価格および通貨タイミングの扱い方の違いによって説明される。集計を明確な段ボールのみの収益要因に結びつけ、実地のチャネルからのフィードバックに基づいて前提を照合することで、得られる数値は広範なカテゴリーの統合ではなく、再現可能な手順にまで遡って検証可能な状態が保たれる。


レポートで回答される主要な質問
2031年における中東・アフリカ段ボール包装市場の予測値はいくらですか?
市場は2031年までに103億2,000万USDに達する見込みであり、2026年から2031年にかけてCAGR 2.26%を反映しています。
地域需要において最も急速に成長しているボードグレードはどれですか?
トリプルウォールボードがリードしており、重量物産業およびAfCFTA輸出出荷を背景にCAGR 3.89%を記録しています。
拡大生産者責任(EPR)規則は包装の選択にどのような影響を与えていますか?
エジプト、ケニア、ドバイのEPR手数料は非リサイクルまたはプラスチック形態のコストを引き上げ、ブランドオーナーを国内調達のリサイクル可能な段ボール箱へと誘導しています。
ダイカットコンテナがスロット式コンテナよりもシェアを拡大しているのはなぜですか?
電子商取引プラットフォームは空間を削減し、容積重量料金を削減し、ブランド化された開封体験を提供するカスタムフィット段ボールを必要としています。
アフリカにおける段ボール包装の主要な成長拠点となっている国はどこですか?
エジプトと南アフリカが消費と生産能力でリードしており、ナイジェリア、ケニア、ガーナはプラスチック禁止令と組織化小売の拡大に牽引された需要の高まりを示しています。
デジタル印刷は地域の段ボールセクターにどのような影響を与えていますか?
インラインインクジェットハイブリッドは短納期・可変グラフィックを可能にし、コンバーターが高価な版や長いリードタイムなしにマイクロブランドや電子商取引販売者にサービスを提供できるようにしています。
最終更新日:



