
ニュージーランドのデータセンター冷却市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
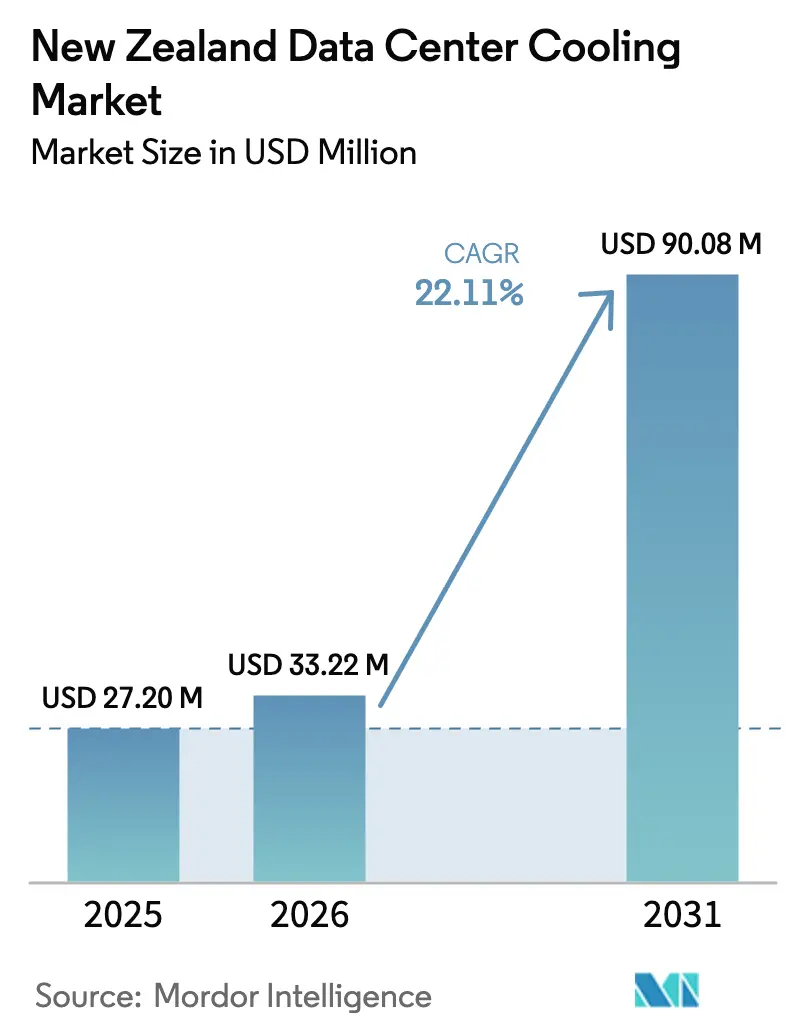
| 基準年の市場規模 (2025) | 27.2 百万米ドル |
| 市場規模 (2026) | 33.22 百万米ドル |
| 市場規模 (2031) | 90.08 百万米ドル |
| 成長率 (2026 - 2031) | 22.11 % |
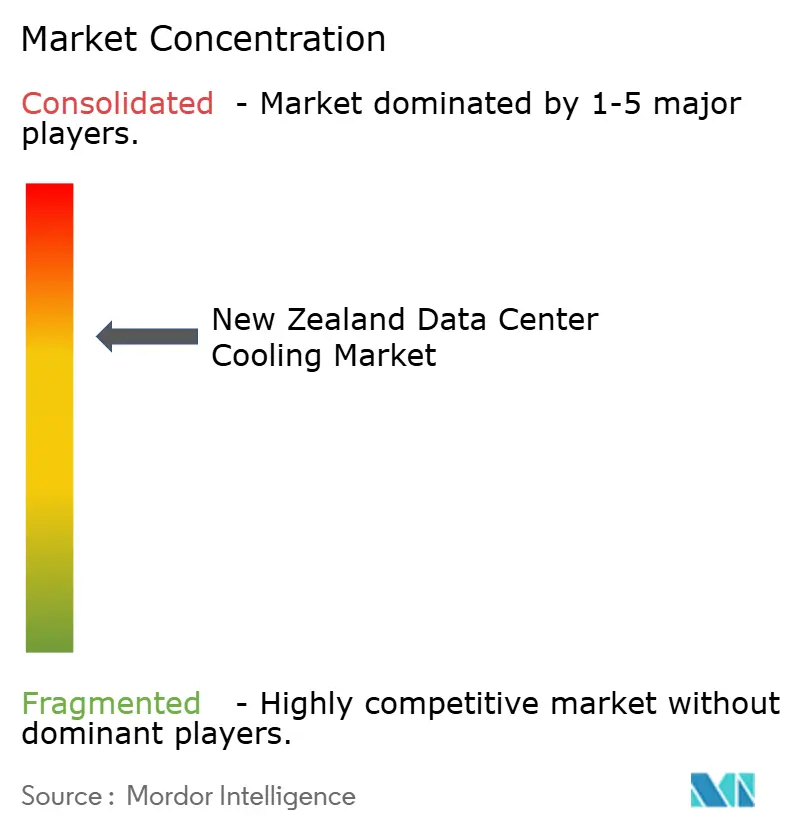
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニュージーランドのデータセンター冷却市場分析
ニュージーランドのデータセンター冷却市場規模は2026年に3,322万米ドルと推定され、2025年の2,720万米ドルから成長し、2031年には9,008万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率(CAGR)22.11%で成長します。成長は、マイクロソフト、アマゾン ウェブ サービス(AWS)、その他のグローバルクラウド大手によるハイパースケール設備投資によって牽引されており、各社は高効率な熱管理システムを必要とするカーボンニュートラル運営を優先しています。液体ベース冷却は、高密度AIおよび機械学習ワークロードがラック電力を40kW超に押し上げるにつれて勢いを増しており、このレベルでは空気冷却が経済的に非現実的となります。同国の87%の再生可能電力ミックスと温暖な気候は、フリー冷却技術の経済性を高め、電力使用効率(PUE)を改善しながら企業のネットゼロ誓約を支援します。トランスパワーによる送電網アップグレード事業およびサウスランドおよびカンタベリーの地域インセンティブが新規建設のキャパシティを拡大していますが、オークランドでは依然として短期的な接続ボトルネックが存在します。グローバル機器ベンダーは、収益性を脅かす人手不足とサプライチェーンインフレを軽減するため、液体冷却イノベーション、サービス、およびローカルパートナーシップで競争しています。
主要レポートの要点
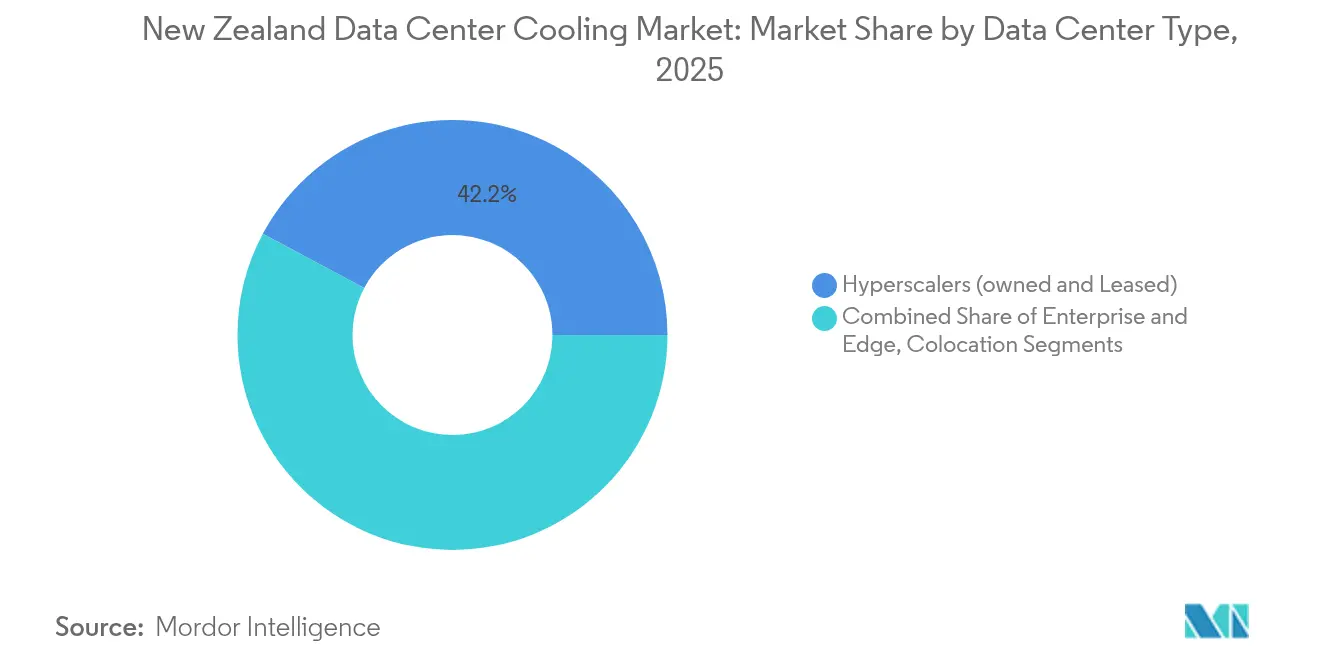
- データセンタータイプ別では、ハイパースケール施設が2025年のニュージーランドのデータセンター冷却市場シェアの42.20%をリードし、2031年にかけて年平均成長率(CAGR)24.60%で拡大する見込みです。
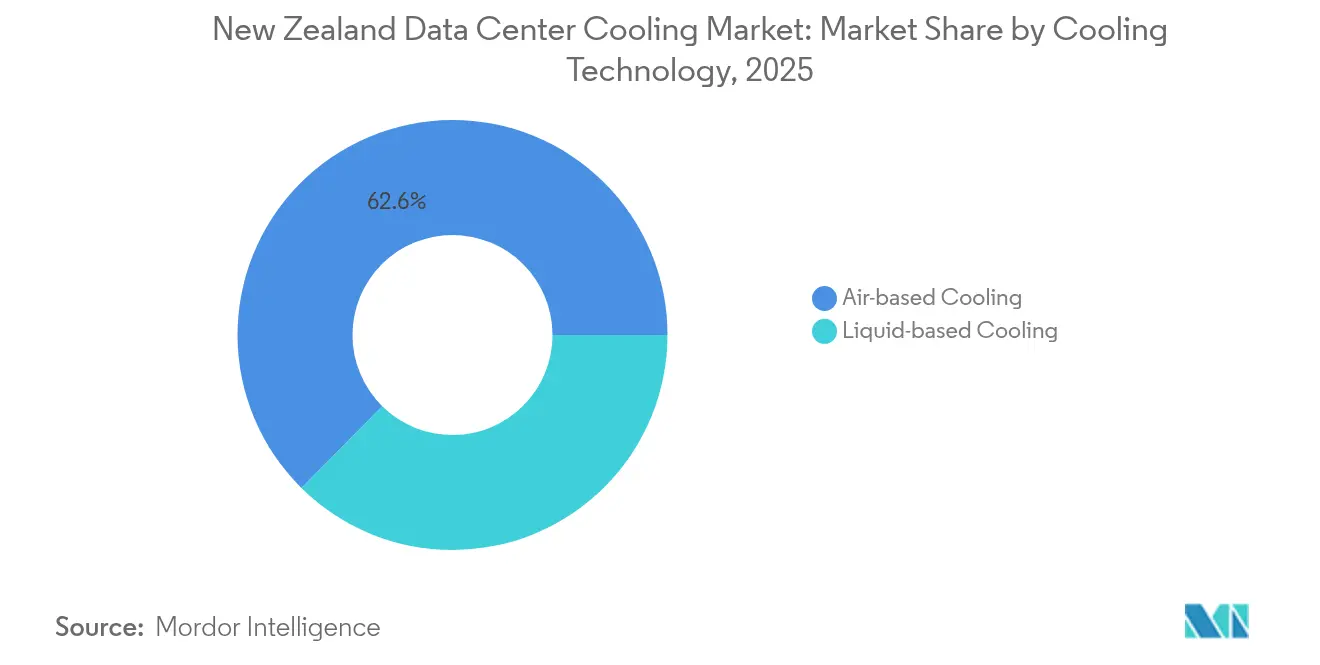
- 冷却技術別では、空気ベースソリューションが2025年に収益シェアの62.60%を維持する一方、液体システムは2031年にかけて年平均成長率(CAGR)23.65%で前進しています。
- ティア分類別では、ティア3施設が2025年の収益の65.30%を占めており、ティア4が2031年にかけて年平均成長率(CAGR)23.90%で最も急速に成長するカテゴリーです。
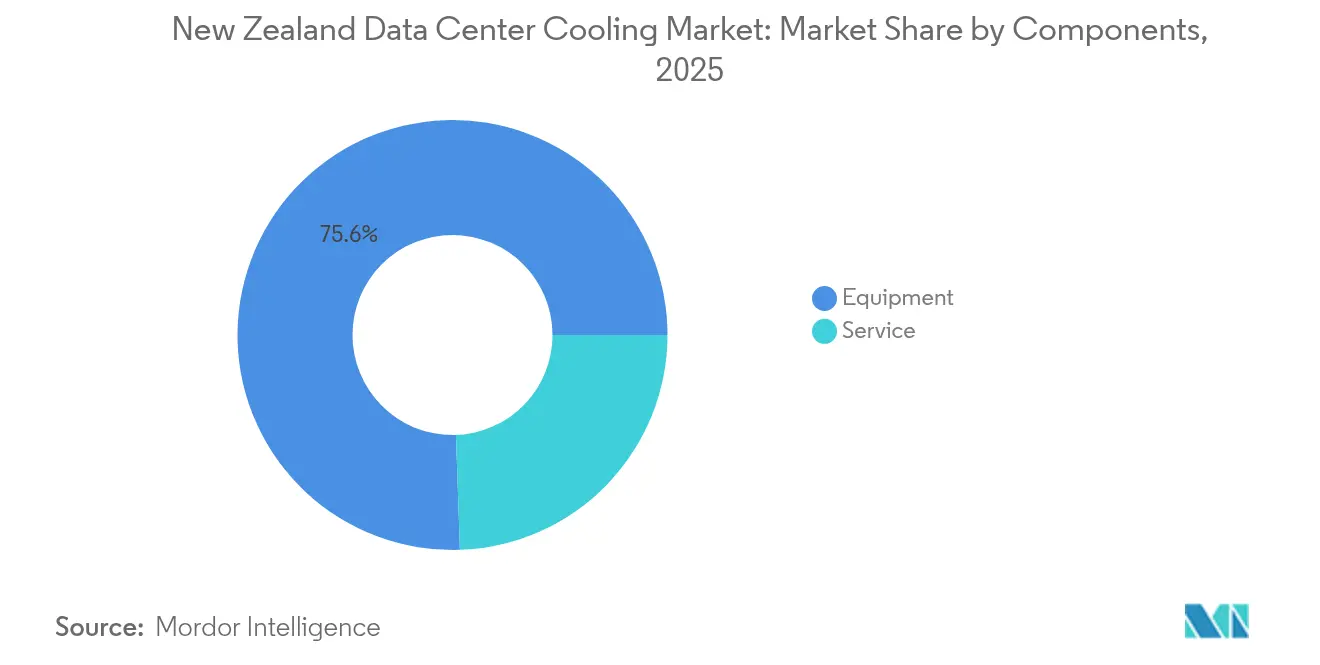
- コンポーネント別では、設備が2025年の収益の75.55%に貢献し、サービスセグメントは2031年にかけて年平均成長率(CAGR)22.95%で上昇すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ニュージーランドのデータセンター冷却市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響時期 |
|---|---|---|---|
| グローバルクラウド大手によるハイパースケールデータセンター投資の急増 | +6.8% | 全国、オークランドおよびウェリントンに集中 | 中期(2~4年) |
| フリー冷却設計を可能にする良好な周辺気候 | +4.2% | 全国、南島でより顕著 | 長期(4年以上) |
| 再生可能エネルギーの推進と企業のネットゼロ義務 | +3.9% | 全国 | 長期(4年以上) |
| ラック熱流束を高める高密度AI・機械学習ワークロード | +5.1% | 全国、ハイパースケールおよびエンタープライズ | 短期(2年以内) |
| 政府の「グリーンクラウド」インセンティブ制度 | +2.3% | サウスランドおよびカンタベリー | 中期(2~4年) |
| タウポ近郊の地熱地域冷却パイロット | +1.5% | ノースアイランド中部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバルクラウド大手によるハイパースケールデータセンター投資の急増
マイクロソフトは同国初のカーボンニュートラルクラウドリージョンを構築しており、すべてのローカル事業に対して100%再生可能エネルギーの調達を計画しています。AWSは15年間で75億米ドルを投資することを約束しましたが、オークランドの雨水規制によりプロジェクトスケジュールの一部が遅延しています。ハイパースケール設計はダイレクト・トゥ・チップ液体冷却を採用し、従来のエンタープライズサイトの1.8~2.0と比較して、一貫してPUE1.3未満を達成します。[1]Data Center Dynamics, "Microsoft debuts direct-to-chip cooling in NZ," datacenterdynamics.com集中的な支出は機器の単価を下げ、サプライチェーンのローカル化を加速させ、ニュージーランドのデータセンター冷却市場をオーストラリアおよび太平洋地域にサービスを拡張する地域クラウドハブとして位置付けます。
ラック熱流束を高める高密度AI・機械学習ワークロード
AIサーバーは現在、1ラックあたり40kW超の熱を発散しており、これは従来のエンタープライズ展開の5倍に相当し、熱流束が50W/cm²を超えると液体冷却の必須採用を促しています。ダイレクト・トゥ・チップソリューションは冷却エネルギーを最大80%削減し、ラック密度を10倍向上させることを可能にし、カーボンニュートラルな科学計算のためのオタゴ大学・データグリッドパートナーシップなどの先進的な研究クラスターを実現します。[2]Semiconductor Engineering、「40kWラックにおける冷却の課題」、semiconductorengineering.com高密度コンピューティングへの需要は、ニュージーランドのデータセンター冷却市場における技術リーダーシップの役割を強化します。
フリー冷却設計を可能にする良好な周辺気候
主要都市では年間60~70%の期間、屋外気温が18℃を下回り、空気側エコノマイザーが長期間にわたって機械式チラーの負荷を軽減することを可能にします。スパークのノースショア施設は、自然気流とウォーターサイドエコノマイゼーションを活用することで、最大120%のCOP(成績係数)向上を実証しています。[3]W.media『スパーク、周囲冷却を活用より涼しい南島のサイトは液体冷却の経済性をさらに高め、ポンプエネルギーを削減し、高密度展開に利益をもたらす熱排出サイクルを改善します。これらの気候的優位性は、ニュージーランドのデータセンター冷却市場の長期的な競争力を固めるものです。
再生可能エネルギーの推進と企業のネットゼロ義務
水力、風力、地熱エネルギー源は2023年6月四半期に全国電力の91%を供給し、事業者をカーボンプライシングの変動から保護しながら真のカーボンニュートラル主張を可能にしています。再生可能電力で稼働する場合、従来の方式と比較してエネルギー使用量を30~40%削減するイマージョンシステムが商業的に魅力的となります。ニュージーランドでゼロカーボン電力のみを使用するというマイクロソフトの誓約は、持続可能性目標がサイト選定と冷却技術の選択にどのように影響するかを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響時期 |
|---|---|---|---|
| 先進液体・ハイブリッドシステムの高い初期設備投資(CAPEX) | -3.8% | 全国 | 短期(2年以内) |
| ニュージーランド国内の冷却専門技術者の不足 | -2.9% | 主要都市圏 | 中期(2~4年) |
| 蒸発式システムに対する水利用許可厳格化の保留 | -2.1% | オークランドおよびカンタベリー | 中期(2~4年) |
| オークランドにおけるデータセンター建設を遅らせる送電網容量停止措置 | -1.7% | オークランド地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進液体・ハイブリッドシステムの高い初期設備投資(CAPEX)
ダイレクト・トゥ・チップソリューションは、プロジェクト予算に50万~200万米ドルを追加し、空冷オプションと比較して資本コストを2倍にする可能性があり、30~50%のエネルギー節減があっても投資回収期間が3~5年に延長されます。2020年以降の材料費および冷媒価格の急激なインフレが予算圧力を強めました。ワイカトにあるスパークの1,500万ニュージーランドドルのエッジ施設は、現代の冷却インフラに必要な投資規模を示しています。
ニュージーランド国内の冷却専門技術者の不足
世界的に、事業者の58%が人材不足に直面しており、この問題はニュージーランドのような小規模な労働力プールでは一層顕著です。二相イマージョンおよび誘電性流体は、流体力学と漏洩防止手順に関する専門的なトレーニングを必要とし、小規模事業者はプレミアムサービス契約のもとでメンテナンスをアウトソーシングする傾向にあります。大学はデータセンターに特化した工学プログラムを追加し始めていますが、パイプラインは予測される需要に対してまだ不十分です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:ハイパースケーラーが市場変革を牽引
ハイパースケールセグメントは2025年のニュージーランドのデータセンター冷却市場シェアの42.20%を占め、グローバルクラウド大手がコンピューティングリージョンをローカル化するにつれて2031年にかけて年平均成長率(CAGR)24.60%で成長すると予測されています。この建設拡大は、ハイパースケーラー向けのニュージーランドのデータセンター冷却市場規模を新たな記録水準に押し上げ、PUE1.3未満を達成するダイレクト・トゥ・チップ液体ループとモジュール式冷媒分配ユニットの幅広い採用を促進しています。エンタープライズおよびコロケーション施設は引き続き重要ですが、AIワークロードに対応するためにハイパースケール設計をますます模倣しています。
マイクロソフトとAWSは複数年の投資の波を牽引し、より小規模なSaaSプロバイダー、ネットワークバックホールのアップグレード、および専門冷却ベンダーを引き付けています。エッジ展開は個別には小規模ですが、PUEが約1.02のコンパクトな液体システムへの需要を集約し、地域インテグレーターが活用できる追加の成長ノードを生み出しています。
注記: 個別セグメントの全セグメントシェアはレポート購入時に入手可能


ティアタイプ別:ティア4施設がイノベーションをリード
ティア3は2025年の収益シェアの65.30%を占める支配的な分類であり続けていますが、ティア4施設は2031年にかけて最高の年平均成長率(CAGR)23.90%を記録しており、ティア4向けのニュージーランドのデータセンター冷却市場規模は10年末までにティア3との均衡に向かっています。銀行および医療における基幹業務ワークロードは、ほぼゼロのダウンタイムを必要とし、冗長な液体ループとN+1チラーファームを正当化します。
ティア4の建設では、地熱統合と2N液体システムが可変負荷率のエネルギー源をサポートします。オタゴ・データグリッドプロジェクトなどの産学連携は、科学計算の運営継続性を維持するためにイマージョンおよび誘電性冷却と組み合わせた100%再生可能エネルギーを披露しています。
冷却技術別:液体システムが勢いを増す
空気ベースシステムは2025年に市場シェアの62.60%を維持しましたが、液体技術は年平均成長率(CAGR)23.65%で前進し、従来型アプローチとの差を縮めています。ダイレクト・トゥ・チップは現在、液体カテゴリーの量において支配的であり、完全イマージョンは最高電力密度や床面積に制限があるレトロフィットに選択されています。
リアドア熱交換器とハイブリッドコイル設計は、既存の空冷ホールからインフラ全体を置き換えることなく液体サポートへの移行経路を提供します。これらのレトロフィットソリューションは総所有コスト(TCO)の競争力を維持し、ティア3エンタープライズ全体での急速な採用ペースを説明しています。
注記: 個別セグメントの全セグメントシェアはレポート購入時に入手可能
コンポーネント別:サービスセグメントが複雑性を反映
機器販売は2025年の収益の75.55%を占めましたが、サービスサブ市場は二相、誘電性、およびハイブリッドシステムに関連した急峻な学習曲線により年平均成長率(CAGR)22.95%が見込まれています。バンドルされた設置およびライフサイクルサポート契約は、社内専門家の不足を補完し、ベンダーにとっての継続的な収益ストリームを生み出しています。
メーカーはリモートモニタリング、AI駆動の障害予測、およびコンプライアンス管理をサービス提供に組み込むことで、ニュージーランドのデータセンター冷却産業における存在感を深めています。Schneider ElectricによるMotivaireの買収はこの垂直統合トレンドの典型であり、チラーハードウェアとフィールドエンジニア、ファームウェアアップデート、および冷媒品質分析を組み合わせています。
注記: 個別セグメントの全セグメントシェアはレポート購入時に入手可能
地理分析
オークランドとウェリントンはハイパースケール投資の震源地であり続けていますが、送電網接続停止措置と上昇する土地コストが、より涼しい周辺気温と豊富な水力資源を持つ南島の場所に利益をもたらす南方シフトを促進しています。データグリッドの10億米ドルのインバーカーギルハイパースケールキャンパスは、100%再生可能発電とオーストラリアへの深海光ファイバー接続を活用したこのパターンの典型例です。
フリー冷却時間が年間6,000時間を日常的に超えるため、南島向けのニュージーランドのデータセンター冷却市場規模は急速に拡大しており、運営費(OPEX)を削減しチラーの機械的消耗を軽減します。ノースアイランドのプロジェクトは、オークランドの工業地帯周辺の高い周辺気温と都市ヒートアイランド効果を管理するために、より高度なハイブリッド液体スキームを採用しています。
規制環境
ニュージーランドのデータセンター冷却に関する決定は、環境許認可とより広範な脱炭素化政策の両方の下にある。資源管理(産業プロセス熱からの温室効果ガス排出に関する国家環境基準)規則2023、および産業プロセス熱からの温室効果ガス排出に関する国家政策声明(2023)は、化石燃料を用いたプロセス熱ソリューションへの監視を強化しており、これが運用排出量の低減を目的とした高効率電動チラー、エコノマイザー、液冷アーキテクチャの採用を後押ししている。
需要側では、政府デジタル最高責任者室(GCDO)のクラウドファースト方針と関連する内閣要件が、政府機関によるクラウドおよび関連インフラの調達方法に影響を与えており、これには持続可能性ガイダンスや管轄区域リスク評価などのリスク管理も含まれる。ニュージーランド保護セキュリティ要件(PSR)に連動したパブリッククラウドデータセンター認証オプションは、政府ワークロード向け施設選定に影響を与えうるものであり、これが間接的に、耐障害性が高く監査可能な冷却運用への期待を高めている。同時に、水利用許可条件の厳格化を示す動きは、蒸発式システムが制約を受ける地域において、水効率の高い密閉循環型・ハイブリッド冷却設計への注目を維持させている。
競争環境
Schneider Electric、Vertiv、トレイン・テクノロジーズ、Johnson Controls、Stulzなどのグローバルブランドがサプライヤーロスターの中核を担い、それぞれが液体冷却のロードマップを加速させ、プロジェクトのタイムラインに対応するためにローカルチャンネルを拡大しています。SchneiderによるMotivaireの買収とVertivによるエナジーラボスおよびバイシンエナジーの取引は、機器リーダーがどのように独自の液体専門知識を確保し、リアドア熱交換器からフルモジュール式冷媒分配システムまでポートフォリオを拡大しているかを示しています。
価格競争は信頼性、サービス能力、および導入までの時間より二次的なものであり、特にティア4およびハイパースケールの購入者にとってそうです。サプライヤーはまた、低地球温暖化係数(GWP)冷媒と、クラスター化されたGPUを稼働する基幹業務サイトにとって重要な機能である熱超過を予測するAI対応制御においても差別化を図っています。
ローカルシステムインテグレーターは、専門技術者が不足している地域においてコンプライアンスアドバイスと人員補強を提供することで牽引力を獲得しています。その近接性により、進化する水利用許可規則と送電網容量配分をナビゲートしなければならないニュージーランドのデータセンター冷却市場の顧客に対して迅速な対応とカスタマイズが可能です。
ニュージーランドのデータセンター冷却産業リーダー
Stulz GmbH
Schneider Electric SE
Rittal GmbH & Co. KG
Vertiv Group Corp.
Johnson Controls International plc
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
ハイパースケール施設の拡大と公共部門のクラウドガバナンスは、ニュージーランドにおいて拡張性のある高密度熱管理の余地を生み出しており、特にAIワークロードが空冷経済性の限界を超えて拡大する中でその重要性が増している。2025年に開始されたAWSアジアパシフィック(ニュージーランド)リージョンは、15年間で75億ニュージーランドドルという発表済みの投資に支えられ、モジュール型冷却容量に対する直接的な需要触媒となっている。これには、CDU主導の液冷ループ、リアドア熱交換器、専門人材への依存を抑えつつ導入可能なハイブリッドプラントが含まれる。
オークランド以外では、南島のプロジェクトやより大規模な開発事業者のパイプラインが、冷却サプライヤーやインテグレーターにとって、設計・立ち上げ・ライフサイクルサービスをパッケージ化し、現場レベルの複雑性を低減しつつ水資源管理を改善する機会を支えている。インバーカーギルのDatagrid開発およびTenPeaks、さらにその複数拠点にわたる投資パイプライン(30億ニュージーランドドル超)は、フリークーリング時間と再生可能電力が低水量・高効率設計の根拠を強化する新規キャンパスに需要が集中していることを示している。さらなる機会は排熱の再利用であり、事業者や地域の関係者は、排熱を近隣の建物の暖房システムに供給する方法を検討している。これにより、より高温での液冷や熱交換器パッケージの採用が可能となり、熱出力をコストとしてのみ扱うのではなく収益化することができる。
最近の業界動向
- 2026年7月:Datagrid New Zealandは、インバーカーギルに計画されている280MWのAI特化型ハイパースケールキャンパスに電力を供給するため、Mercuryとの間で15年間・140MWの電力購入オプション契約を締結した。建設は2026年半ばの開始を目標としている。この取り決めはニュージーランドにおけるハイパースケール展開を拡大し、エッジAI容量向けの長期的な電力確保を実現する。
- 2026年3月:Datacomは、以前T4 Groupが所有していたオークランドのデータセンターを取得し、液冷を含む高密度ワークロード対応のアップグレードへの投資を計画している。この取得により、Datacomのニュージーランド国内における展開が拡大し、液冷導入が加速する。
- 2026年3月:Datacomは、以前T4 Groupが所有していたオークランドのデータセンターを取得し、液冷を含む高密度ワークロード対応のアップグレードへの投資を計画している。この取引は、高密度冷却および容量拡大におけるDatacomの主導的地位を強化するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、IT機器が安全に稼働できるようにデータセンターから熱を除去するために使用されるシステムおよびサービスに対するニュージーランド国内の支出を対象とし、新設冷却設備の導入、および継続的な冷却関連の更新・保守を含む。
対象範囲外:オフィスや倉庫向けの非データセンター用HVAC、および冷却または放熱機能を持たない純粋な電気機器は除外する。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケーラー(自社所有およびリース)
- エンタープライズおよびエッジ
- コロケーション
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- 冷却技術別
- 空気ベース冷却
- チラーおよびエコノマイザー(DXシステム)
- コンピュータールームエアハンドラー(CRAH)
- 冷却塔(直接、間接、二段階冷却を含む)
- その他
- 液体ベース冷却
- イマージョン冷却
- ダイレクト・トゥ・チップ冷却
- リアドア熱交換器
- 空気ベース冷却
- コンポーネント別
- サービス別
- コンサルティングおよびトレーニング
- 設置および展開
- 保守およびサポート
- 設備別
- サービス別
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ニュージーランドのデータセンターに関する需要の基礎像を固め、それを冷却需要へと結び付けるために用いられた。まず、施設の発表、電力供給の可否、冷却設計の選択や稼働時間を変化させ得る効率性に関するガイダンスといった公的情報を出発点とした。
入力データの根拠を確かなものとするため、マクロおよび建設指標についてはStats NZ、エネルギーおよびインフラに関する刊行物についてはMBIE、エネルギー効率資料についてはEECA、そして経済化(フリークーリング)の可能性に影響する気温・湿度パターンについてはNIWAの気候データセットといった公的に入手可能な情報源を参照した。また、重要施設における機械システムに関する一般的な期待水準を理解するため、ニュージーランド建築基準および関連するコンプライアンスガイダンスも用いた。これに加え、企業の開示資料、投資家向け説明資料、業界団体のウェブサイト、信頼性の高い報道を確認し、プロジェクトの時期や調達動向を照合した。一部については、企業財務データ、特許データベース、輸出入の出荷レベルの貿易フローに関する有料データベースを、ベンダーの活動や製品の動きの照合目的のみに限定して使用した。これらのデスクリサーチ資料は例示であり、収集・検証・確認のためにその他の公開文書やデータセットも用いられた。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に説明できない点、特にプロジェクトの時期、機器とサービスの収益比率、稼働中施設で採用されている冷却構成の検証に重点を置いた。ニュージーランド国内の事業者、エンジニアリング契約業者、冷却ソリューションプロバイダーなど複数の関係者に聞き取りを行い、その後のフォローアップによって、更新サイクル、冗長性の実務、空冷・液冷方式の典型的な選定基準に関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | 経営幹部(CXO):12% |
| ミドルティア:58% | 部門・事業リーダー:43% |
| 小規模プレーヤー:16% | マネージャー:45% |
市場規模算定と予測
規模算定には、国レベルのデータセンター設置状況から冷却需要を再構築し、その設置状況を典型的な冷却アーキテクチャおよび更新パターンを用いて冷却支出へ変換するトップダウン方式を用いた。実務上は、現在および計画中のデータセンター容量増加をマッピングし、これを想定される熱負荷および冗長性の選択に結び付け、その上で冷却技術・コンポーネントの採用比率を適用した。
このモデルは、主要プロジェクトの想定ユニット数量に対する機器価格帯のサンプリングや、保守・アップグレードに関連するサービス収益のチャネルチェックなど、選択的なボトムアップ的近似を用いて検証した。主要な変動要因として扱った入力には、新規データホールの立ち上げペース、液冷導入を促すラック電力密度の傾向、空気側・水側エコノマイザーの利用に影響する地域の気候条件、効率投資を形づくる電力料金の見通し、そして最新の冷却レイアウトへ移行しつつある旧型エンタープライズルームの改修時期が含まれる。予測にあたっては、建設パイプラインの時期、高密度ワークロード、効率性主導の改修を組み合わせて調整できるようシナリオ分析を用い、インタビューによる専門家の合意見解と整合させた上で前提を精緻化した。ボトムアップ検証にギャップがある場合、例えば民間施設の改修に関する開示が限られている場合には、保守的な代替指標を適用し、検証段階で再検討した。
データ検証と更新サイクル
検証は、出力結果が実際の容量および支出の指標と整合するよう、複数回のクロスチェックを通じて行われる。モデルの合計値を、発表済みのデータセンター投資、関連機器カテゴリーにおける輸入・供給活動の観測結果、報告された建設スケジュールなどの独立した指標と比較し、大きな差異があれば承認前に精査する。
主要な前提を検証し、計算結果を確認し、対象範囲の規則が年ごとに一貫して適用されていることを確認するため、第二の分析者によるレビューを実施する。本レポートは年次で更新され、重大なプロジェクトの承認、エネルギー政策の変更、冷却技術の採用における大きな変化など、重要な事象が発生した場合には随時更新を行う。提出前には最終確認を行い、顧客がその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceによるニュージーランドデータセンター冷却市場推定値と他の公表推定値との比較
ニュージーランドのデータセンター冷却の公表市場規模は、テーマ名が似ていても、基礎となる対象範囲や集計ルールが常に同一ではないため、異なる場合がある。差異は通常、何を冷却として扱うか、エッジサイトを含めるかどうか、そして機器をより広範な機械設備や建物改修支出からどのように分離するかに起因する。
公表されている数値の中には、一般的な建物HVACの改修やデータセンター周辺のより広範な熱管理支出を含めることで合計値を膨張させているものもあれば、地域のプロジェクトパイプラインに対する検証が限られたまま単年度の収益外挿に大きく依拠しているものもある。こうした広範な合計値は、データホール以外のHVACが含まれることで上昇する傾向がある。Mordor Intelligenceでは、データセンター特有の冷却機器および冷却関連サービスのみを集計対象とし、オフィス、ロビー、その他非データホール空間のHVAC作業は除外しているため、支出は稼働中のITルーム容量および更新サイクルとより整合している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 27.2 M (2025) | |
| 地域コンサルティング会社A | USD 27.43 M (2024) | 単年度の収益シェア外挿を用いており、基準年を稼働開始スケジュールと明確に整合させていないため、プロジェクト設置とサービス支出の間の想定される比率が変動する可能性がある。 |
| 市場発行機関B | USD 30.0 M (2025) | より広範なHVAC改修活動と、専用に設計されたデータホール冷却の資本支出を統合しており、機器価格の推移が現地のプロジェクト設計選択や保守サイクルと明確に照合されていない。 |
この表は、差異の大部分が、何を冷却として集計するか、また基準年の時期をどのように扱うかによって説明されることを示している。ニュージーランドのデータセンター建設、更新サイクル、現実的な技術シェアに支出を結び付けることで、規模算定の手順は明確な入力データに追跡可能であり続け、新規プロジェクトや更新サイクルが発生した際にも再現可能である。


レポートで回答される主要な質問
ニュージーランドのデータセンター冷却市場の現在の価値は?
市場は2026年に3,322万米ドルに達し、2031年までに9,008万米ドルに成長すると見込まれています。
最も急速に拡大している冷却技術は何ですか?
液体ベースシステムは、40kWを超えるAIラック密度に牽引され、2031年にかけて年平均成長率(CAGR)23.65%で成長しています。
なぜハイパースケール施設はニュージーランドにとって重要ですか?
ハイパースケーラーは市場シェアの42.20%を占め、カーボンニュートラルインフラに多大な投資を行い、先進冷却技術の採用を加速させています。
再生可能エネルギーは冷却の意思決定にどのような影響を与えますか?
再生可能電力が91%を占めることで、事業者は企業のネットゼロ誓約を果たしながらエネルギー集約型の液体冷却を展開できます。
最終更新日:
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- ニュージーランドデータセンターラック市場 ニュージーランドのラック(ラックサイズ、ラック高さ、ラックタイプ別)
- ニュージーランドデータセンター物理セキュリティ市場 ニュージーランド全域における物理セキュリティ需要(ソリューションタイプ、サービスタイプ、エンドユーザー別)
- カナダデータセンターGPU市場 カナダにおけるGPU需要(導入形態、GPUタイプ、インターコネクト別)
- ベトナムハイパースケールデータセンター市場 ベトナムのハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。
- イタリアのデータセンターラック市場 イタリアのラック(ラックサイズ、ラック高さ、ラックタイプ別)
- 米国データセンターGPU市場 米国のGPU(導入形態、GPUタイプ、インターコネクト別)



