
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6.15 十億米ドル |
| 市場規模 (2026) | 6.35 十億米ドル |
| 市場規模 (2031) | 7.43 十億米ドル |
| 成長率 (2026 - 2031) | 3.21 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア太平洋
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルメニア
- イギリス
- イタリア
- イラク
- インド
- インドネシア
- ウクライナ
- エジプト
- エストニア
- オーストラリア
- オランダ
- カザフスタン
- カナダ
- カンボジア
- コロンビア
- サウジアラビア
- シンガポール
- スウェーデン
- スペイン
- スリランカ
- スロバキア
- タイ
- チェコ
- チリ
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ハンガリー
- バングラデシュ
- フィリピン
- ブラジル
- フランス
- ベトナム
- ペルー
- ポーランド
- マレーシア
- メキシコ
- モロッコ
- ヨーロッパ
- ヨルダン
- ラオス
- ロシア
- 香港
- 中国
- 中東とアフリカ
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるミャンマーのフレートおよびロジスティクス市場分析
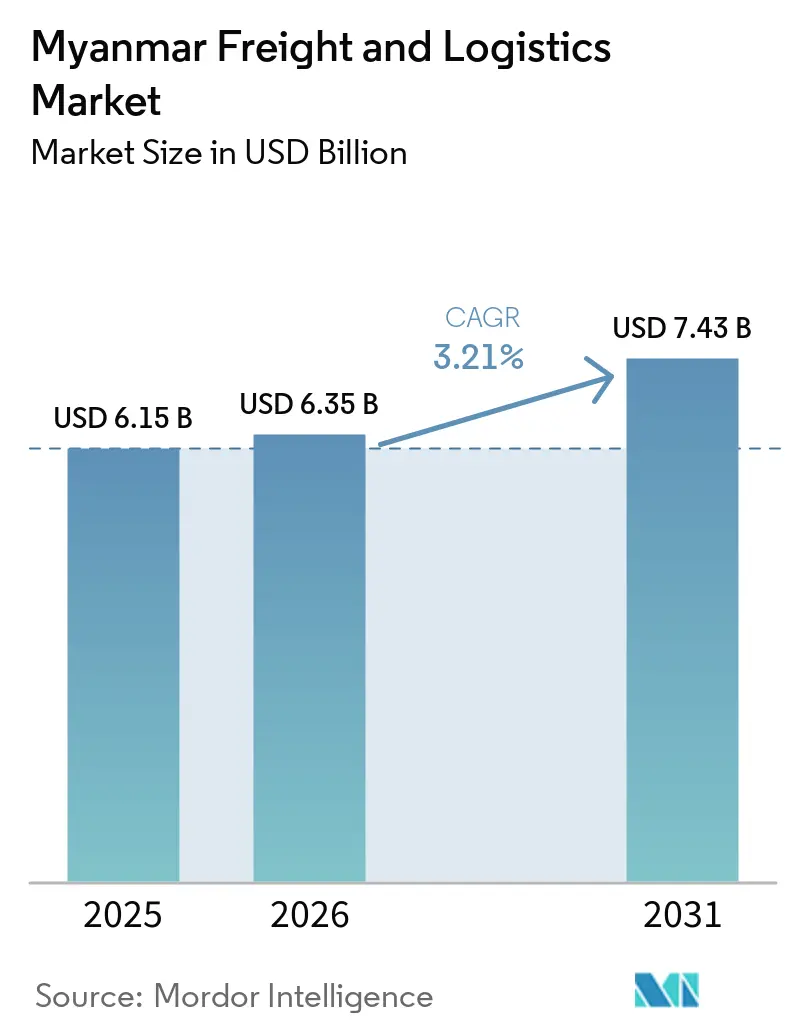
ミャンマーのフレートおよびロジスティクス市場規模は、2025年の61.5億米ドルから2026年には63.5億米ドルに増加し、2031年には74.3億米ドルに達する見込みであり、2026年から2031年にかけてCAGR 3.21%で成長する。
緩やかな成長曲線は、中国雲南省とインド洋を結ぶ主要な陸上架け橋としてのミャンマーの役割を反映しており、ミャンマーのフレートおよびロジスティクス市場を中国・ミャンマー経済回廊における要として位置づけている。2024年には中国が支援する56億米ドル相当のプロジェクトが発表され、とりわけ73億米ドル規模のチャウピュー深海港が注目を集め、複合輸送インフラの継続的な勢いを示すとともに、幹線輸送能力の直接的な拡大を示唆している。製造業の移転もまた重要な触媒となっており、東南アジアは2024年に製造業向け外国直接投資として890億米ドルを獲得し、2023年比で42%増加した。ミャンマーは「チャイナ・プラス・ワン」戦略を通じてその恩恵を受ける割合が増加しており、道路・海上・航空フレートにわたる輸送を押し上げている。政治的不安定、外国為替規制、および分断されたラストマイルネットワークが近期見通しを抑制しているものの、特別経済区(SEZ)の継続的な拡張、国家シングルウィンドウ通関プラットフォーム、および越境デジタル化イニシアチブが、ミャンマーのフレートおよびロジスティクス市場に新たな輸送ルートを開拓し続けている[1]。
レポートの主要ポイント
- 物流機能別では、貨物輸送が2025年のミャンマー貨物・物流市場シェアの60.15%をリードし、宅配・速達・小包(CEP)サービスは2026年から2031年にかけて年平均成長率4.69%で拡大すると予測されています。
- CEPサービスタイプ別では、国内CEPが2025年に66.58%の収益シェアを維持し、国際CEPサービスは2026年から2031年にかけて年平均成長率4.88%で成長すると予測されています。
- 貨物フォワーディング別では、海上・内陸水路が2025年に79.02%の収益シェアを占め、航空貨物フォワーディングは2026年から2031年にかけて年平均成長率3.67%を記録する見込みです。
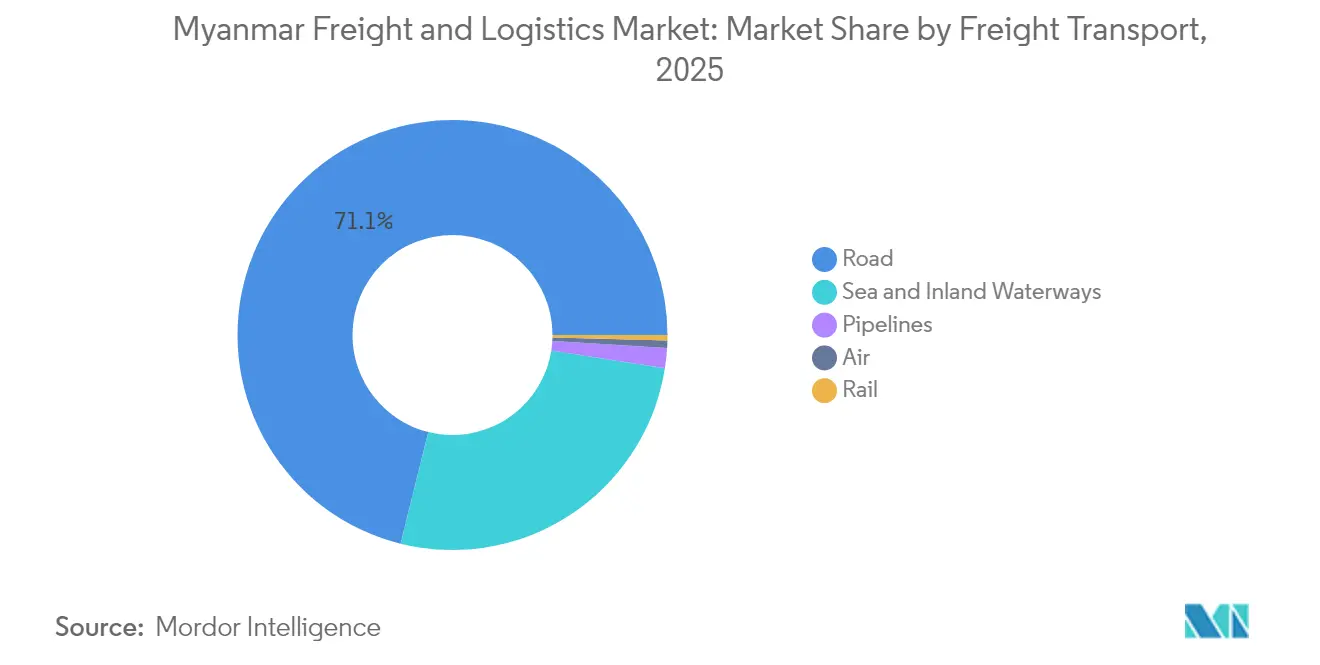
- 貨物輸送別では、道路貨物輸送が2025年にセグメント収益シェアの71.12%を獲得し、航空貨物輸送は2026年から2031年にかけて最速の年平均成長率4.12%を記録すると予想されています。
- 倉庫・保管タイプ別では、温度管理なし施設が2025年に91.28%の収益シェアを保有し、温度管理施設は2026年から2031年にかけて年平均成長率3.07%で成長すると予想されています。
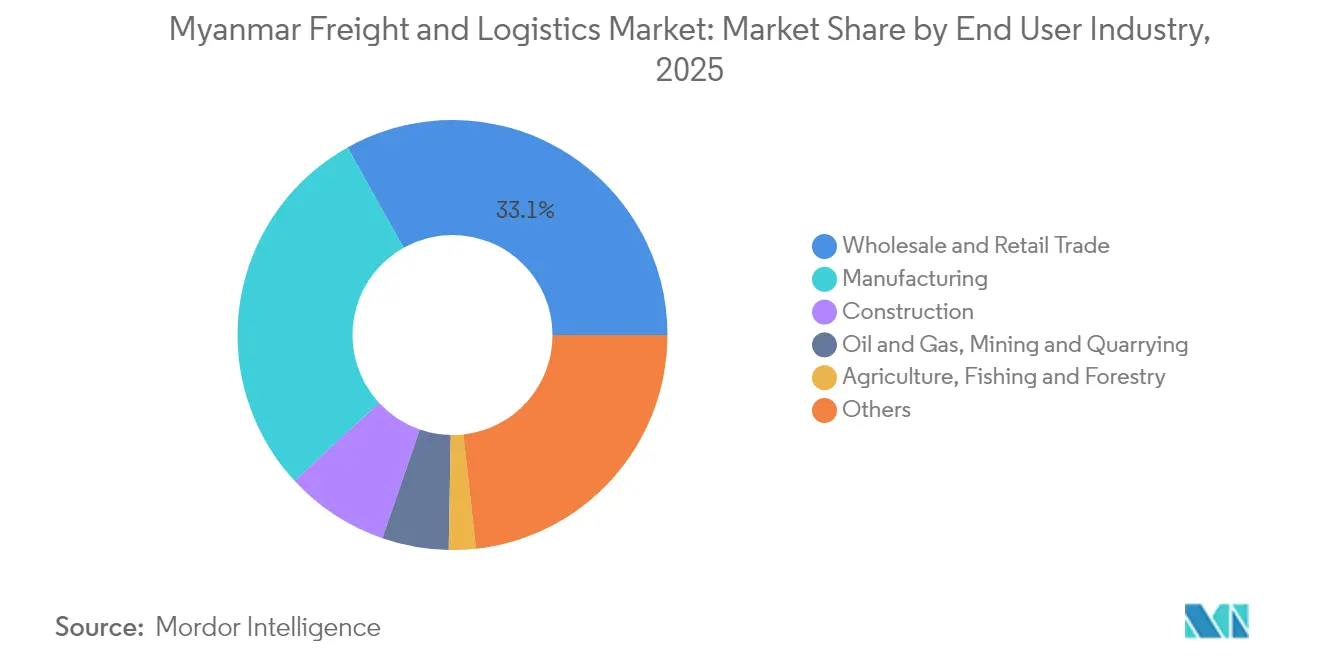
- 最終利用者産業別では、卸売・小売業が2025年のミャンマー貨物・物流市場規模の33.12%を占め、製造業は2026年から2031年にかけて年平均成長率3.42%で前進すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ミャンマーへの地域製造業移転が市場成長を牽引 | +0.8% | ヤンゴンおよびマンダレー回廊 | 中期(2~4年) |
| ミャンマーの物流インフラと接続性が急速に拡大 | +1.2% | 全国;CMEC幹線 | 長期(4年以上) |
| 政府支援の経済特区(SEZ)が投資と開発を促進 | +0.6% | ティラワ、チャウピュー、ダウェイ | 中期(2~4年) |
| 中国・ミャンマー経済回廊沿いの越境貿易が急増 | +0.9% | 北部国境から西部港湾 | 長期(4年以上) |
| 農業生鮮品輸出の増加がコールドチェーン物流の需要を喚起 | +0.4% | エーヤワディー、バゴー、ザガイン | 中期(2~4年) |
| ミャンマーの中小企業トラック業者によるデジタル貨物プラットフォームの採用増加 | +0.3% | 都市ノードから農村ルート | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ミャンマーへの地域製造業移転が市場成長を牽引
中国沿岸部における人件費の上昇と地政学的な貿易摩擦が、世界の製造業者を東南アジアのより深部へと押し進めています。2024年における地域製造業向け外国直接投資の42%増加は、移転した工場が機械を輸入し完成品を輸出することで、ミャンマー貨物・物流市場の貨物パイプラインをより強固なものにしています。貨物フォワーダーは、ヤンゴンとマンダレーを経由する電子部品や衣料品を保護するための温度管理保管に対する需要の高まりを目の当たりにしています。しかし、高速道路の整備不足と政策の予測不可能性が能力増強を制約し、道路接続性と税関処理がより信頼できる既存クラスターへと新規工場の多くを誘導しています[2]。
ミャンマーの物流インフラと接続性が急速に拡大
主要回廊プロジェクトが実行段階に入っており、最も重要なのは8,000TEU船舶および水深16メートルに対応するよう設計されたチャウピュー深海港と、全長1,700kmのチャウピュー・昆明鉄道路線です。道路貨物輸送は現在2024年の収益シェアの71.64%を占めていますが、ムセ・マンダレー鉄道およびチャウピュー鉄道が内陸ノードと港湾を接続すれば、鉄道のシェアは上昇する見込みです。部分的に完成したインド・ミャンマー・タイ三国間高速道路は70%の完成率に達しており、ASEAN・南アジア間のトラック輸送回廊を拡大し、ドア・ツー・ドアの輸送時間を短縮しています。
政府支援の経済特区(SEZ)が投資と開発を促進
2014年の経済特区法は所得税免除と許認可の簡素化を規定しており、ティラワは稼働中の工場でリードし、ダウェイはタイと連携した道路・港湾の設計図を最終調整中であり、チャウピューは中国資金による枠組みのもとで前進しています[3]。集中した工業団地は荷役輸送区間を短縮し、税関接触点を削減し、専用倉庫パークを創出することで、統合された複合輸送ハブを可能にし、ミャンマー貨物・物流市場を強化しています。ただし、外国事業者が適時に土地リースおよびボンデッドウェアハウスの地位を取得できるよう、一貫した法執行が引き続き重要です。
中国・ミャンマー経済回廊沿いの越境貿易が急増
2024年に発表された新規中国投資56億米ドルは、北京がマラッカ海峡ルートの代替として優先するCMECへの信頼を強化しました。貨物フォワーディング収益の79.25%が海上輸送に結びついており、チャウピューでの喫水深化と国家シングルウィンドウによるデジタル税関が、コンテナ化された海上・鉄道複合ソリューションへの取扱量シフトを促しています。しかし、北部シャン州およびカチン州における民族武装勢力の検問所が臨時迂回路と長期化した滞留時間を強いており、フォワーダーは国境通関仲介とセキュリティ評価をサービス契約に組み込まざるを得ない状況です。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 未発達なラストマイル配送統合がサービス効率を制限 | -0.4% | ヤンゴン、マンダレー;農村後背地 | 短期(2年以内) |
| 政治的不安定と規制の不確実性が市場課題を生み出す | -0.7% | 全国の国境・港湾 | 短期(2年以内) |
| 貿易金融へのアクセス制限が中小企業輸出業者の成長を阻害 | -0.3% | 国境町クラスター | 中期(2~4年) |
| モンスーン季の混乱が気候耐性インフラの弱点を露呈 | -0.2% | 沿岸・デルタネットワーク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
未発達なラストマイル配送統合がサービス効率を制限
電子商取引注文の増加が小包仕分け能力を上回っており、国内企業のデジタルワークフロー採用率はわずか45%にとどまり、農村部の郡区の20%未満しか年間を通じた舗装道路接続を持っていません。現金決済の慣行が配達失敗率を高め、主要なグローバルマーケットプレイスは直接市場参入を引き続き延期しています。そのため、小包運送業者はドライバーの接触時間と燃料費を管理するために、モバイルウォレット回収とコミュニティ受取拠点を組み合わせています。
政治的不安定と規制の不確実性が市場課題を生み出す
2020年から2024年7月にかけての承認済み外国投資の96%減少は、資本逃避リスクを浮き彫りにしています。外国為替の強制24時間換算がドル建て利益率を侵食し、輸入ライセンスの有効期間短縮が港湾業務を混乱させており、2024年にはヤンゴン港ターミナルで約400コンテナの大豆粕が滞留した事例がその典型です[4]。25.4%のインフレと相まって、これらの変数は裁量的な物流支出を圧縮し、車両更新計画を先送りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終利用者産業別:
製造業の勢いが加速卸売・小売業が2025年の需要をリードし、ミャンマー貨物・物流市場シェアの33.12%を占めました。しかし製造業は、衣料品・民生用電子機器・農産物加工業が中国沿岸部から移転するにつれ、2026年から2031年にかけて年平均成長率3.42%という最も高い成長軌道を記録しています。
建設物流は、農村部の接続性を高める砂利道プロジェクトとセメント消費量に支えられ、引き続き堅調です。石油・ガスパイプラインの流量は2024年の輸送量(トンキロ)の5.62%を占め、チャウピューと雲南省間の専用タンクトラックおよびパイプ輸送サービスを支えています。


注記: 全セグメントのシェアはレポート購入後に入手可能
物流機能別:
貨物輸送の優位性が成長を牽引貨物輸送は2025年のミャンマー貨物・物流市場規模の60.15%を占め、道路が貨物輸送収益の71.12%を占めることで支えられています。このセグメントはヤンゴン・マンダレー回廊における都市化する需要センターの恩恵を受けていますが、ミャンマー貨物・物流産業は海上・内陸水路にも依存しており、これは輸送量(トンキロ)の49.00%をカバーし、コスト効率の高いバルク輸送を反映しています。航空貨物輸送のシェアは最も小さいですが、プレミアムな性質が収益集約度を高め、将来の年平均成長率4.12%(2026年~2031年)を支えています。DHLの自動化されたアジア太平洋仕分けハブへの投資は、高マージンの電子機器・医薬品貨物を獲得するよう設計されています。
宅配・速達・小包サービスは2026年から2031年にかけて年平均成長率4.69%で成長し、ミャンマー貨物・物流市場全体を上回ると予想されています。ミャンマー製衣料品に対する中国・タイの消費者需要に支えられた国際CEPは、ASEAN税関通過システムのもとで速達レーンが開設されるにつれ、年平均成長率4.88%(2026年~2031年)でわずかに速く成長します。Wave MoneyのモバイルウォレットエコシステムとCEP決済モジュールの統合が現金取扱リスクを縮小し、配達リードタイムを短縮しています。
宅配・速達・小包(CEP)別:
国際成長が加速国内CEPは依然として2025年の小包収益の66.58%を支配していますが、越境小包がネットワーク密度を高め、車両稼働率を向上させています。国際CEPの市場規模は、昆明とバンコクのゲートウェイ統合プロジェクトと連動して2026年から2031年にかけて年平均成長率4.88%で拡大すると予測されており、荷送人に中国向け2日配達とASEAN主要都市向け4日カバレッジを提供します。
温度管理された速達ボックスが、上海・広州向け48時間配達サイクルでの付加価値水産物輸出を保護するために展開されています。地元の既存事業者は、特に中規模都市において、マイクロ小売店に組み込まれたフランチャイズ集荷拠点を通じて未発達なラストマイルネットワークに対抗しています。
倉庫・保管別:
温度管理施設が勢いを増す温度管理なし施設が倉庫床面積の91.28%を占めていますが、輸出業者が農場から港湾までのサプライチェーンを統合するにつれ、コールドチェーンの床面積は年平均成長率3.07%(2026年~2031年)で拡大すると予想されています。ティラワとチャウピューのSEZ倉庫パークは3PLプロバイダーに基本負荷テナンシーを提供し、ダウェイの設計文書は深海ターミナルに隣接する2,000ヘクタールの物流団地を割り当てています。
在庫照合のためのRPAを含む自動化の展開が、30%の労働力不足を緩和し、24時間スループット要件を支援しています。
貨物輸送別:
道路インフラがモーダルシェアを牽引貨物輸送セグメントにおいて、道路貨物輸送は鉄道普及率の低さと分散した農村集落全体でのドア・ツー・ドアサービスの必要性から、2025年に71.12%と高い水準を維持しました。2028年までのインド・ミャンマー・タイ高速道路の完成により、南アジアへの全天候型トラック輸送レーンが延長され、運送業者のバックホール比率が改善されると予想されています。
鉄道貨物の現在の収益シェアは、ムセ・マンダレー回廊が開通すれば上昇すると予測されており、高速道路への軸重負荷を軽減し、コンテナ化された繊維製品のブロックトレインサービスを可能にします。一方、航空貨物輸送は高付加価値貨物需要と空港インフラ整備による地域接続性の向上に牽引され、2026年から2031年にかけて年平均成長率4.12%で成長すると予想されています。

注記: 全セグメントのシェアはレポート購入後に入手可能
貨物フォワーディング別:
海上重視が業務を支配海上・内陸水路が2025年の貨物フォワーディング収益の79.02%を生み出し、インド洋ゲートウェイの戦略的な引力を示しています。航空フォワーディングに帰属するミャンマー貨物・物流市場規模は小さいものの、医薬品と精密電子機器の普及に伴い年平均成長率3.67%(2026年~2031年)で成長すると予測されています。
国家シングルウィンドウを通じたデジタル化された予約が手動税関申告を削減し、適合貨物の滞留時間を丸1日短縮しています。ムセとチンシュエホーの国境ゲートでの検査強化が内陸フォワーディングを複雑にし、民兵支配の検問所を迂回する複合海上・鉄道ソリューションへの需要を高めています。
地理的分析
北部国境貿易ゾーンは中国向け陸上輸送量の大部分を処理しています。カチン州およびシャン州における民族武装勢力の検問所がセキュリティコストを引き上げ、予測不可能な輸送遅延をもたらし、荷送人はより大きな安全在庫を保有せざるを得ない状況です。中国は2024年にムセとチンシュエホーでの検査規則を強化し、1日あたりのトラック通関件数を減少させ、一部の繊維・農産物の輸送を海上ルートへとシフトさせました。全長1,700kmのチャウピュー・昆明鉄道の準備工事は、雲南省からミャンマー西海岸へ直接貨物を輸送することでこれらのボトルネックを迂回するという北京の長期計画を示しています。開通後、この回廊は貨物フローを再分配し、北部物流パークにおける内陸倉庫の需要を高めると予想されています。
ミャンマー中部は国内貨物の基幹を担っています。ヤンゴン・マンダレー高速道路は道路輸送量(トンキロ)の44.97%を担い、国内2大消費センターを結んでいます。鉄道能力が限られ、河川航行が季節的であるため、道路貨物がここでは優位を占めています。ムセ・マンダレー鉄道の計画的な改良は、高速道路の渋滞を緩和し、中国への輸送時間を6時間以上短縮することを目指しています。インド・ミャンマー・タイ三国間高速道路は2025年に70%の完成率に達しており、2028年までにマンダレーの物流拠点とバンコクの流通ハブを結ぶ新たな東西トラック輸送レーンを開通させる予定です。
沿岸州はミャンマーの海上戦略の要です。ヤンゴン港はコンテナ化された輸入品の大部分を処理していますが、喫水制限が船舶サイズを制約し、シンガポールハブへのフィーダー依存を生み出しています。チャウピューの73億米ドル規模の深海複合施設は水深16メートルで8,000TEU船を受け入れ、輸出業者に直接インド洋への出口を提供し、中東への航行距離を30%短縮します。さらに南のダウェイSEZ計画にはタイのカンチャナブリー県への138km高速道路が含まれており、同サイトをASEAN市場への石油化学・重工業貨物のゲートウェイとして位置づけています。気候リスクは沿岸部で依然として深刻であり、2024年の台風ヤギはフィーダー道路と港湾クレーンに損害を与え、将来のプロジェクトにおける耐久設計基準の必要性を浮き彫りにしました。
規制環境
ミャンマーの貨物・物流規制は、各輸送モードを横断する中心的な省庁として運輸通信省(MOTC)が基盤を担っている。ミャンマー港湾局(MPA)は海運港湾および港湾関連の物流業務を監督し、海運業務に対する運航許可(Permit to Ply)などの要件を含む。陸運面では、車両・道路輸送の監督を担う道路運輸管理局(RTAD)がMOTCの下に置かれ、貿易手続きや国境関連の運用規則は商業省とその貿易通達を通じて管理されている。
この運用枠組みは、国家物流マスタープラン(2018-2030年)や、複合輸送業務および監督を規定するマルチモーダル輸送法(2014年)に基づく正式な規則を含む、複数機関による近代化と回廊整備の取り組みも反映している。貿易手続きの更新は、ヤンゴン-カウンダウン-ラノーン沿岸貿易ルートに関するコンテナ化手続きを導入し、その後改定した商業省の公示(公示1/2024および公示5/2025)に示されている。道路利用課金についても、2026年4月1日に免除期間が終了した後、電気自動車が道路・橋梁通行料の対象となり変更された。
バリューチェーン分析
ミャンマーの貨物・物流バリューチェーンは、卸売・小売業、製造業、農業の荷主から始まり、トラック運送業者やフォワーダーを経て、港湾、SEZ関連の物流パーク、国境ゲートへと続く。中核となる物理的ネットワークは、ヤンゴンおよびティラワの海運ゲートウェイ(ヤンゴンが国際海上貿易の大部分を扱っているとされる)、中国・タイ・インドへの国境陸上回廊、そしてヤンゴン-マンダレー軸沿いの内陸集約地に集中している。フォワーダーおよびインテグレーターは、海上輸送(本レポートでは海運と内陸水路が収益ベースで最も優位なフォワーディング手段)、通関業務および文書作成(電子化プロトコルの活用が拡大)、倉庫・配送拠点への内陸輸送を調整している。
主要な支援拠点には、SEZ内外(特にティラワ)の保税倉庫および一般倉庫、BOT方式による民間参加を伴うMPA管理の港湾業務、ムセおよびタチレイクなどのチョークポイントにおける国境検査施設が含まれる。ディーゼル依存のトラック輸送隊にとっての燃料コストリスク、インフラ寸断リスク(道路・橋梁)、検問所・ゲートでの滞留時間を延ばしかねない運用上の不確実性は、繰り返し発生する摩擦要因として残っている。これらの制約は、チャウピュー深海港や鉄道・回廊のアップグレードといった長期サイクルのインフラに対応する在庫バッファー、保税保管、複合輸送による迂回オプションの価値を高めている。
競争環境
市場集中度
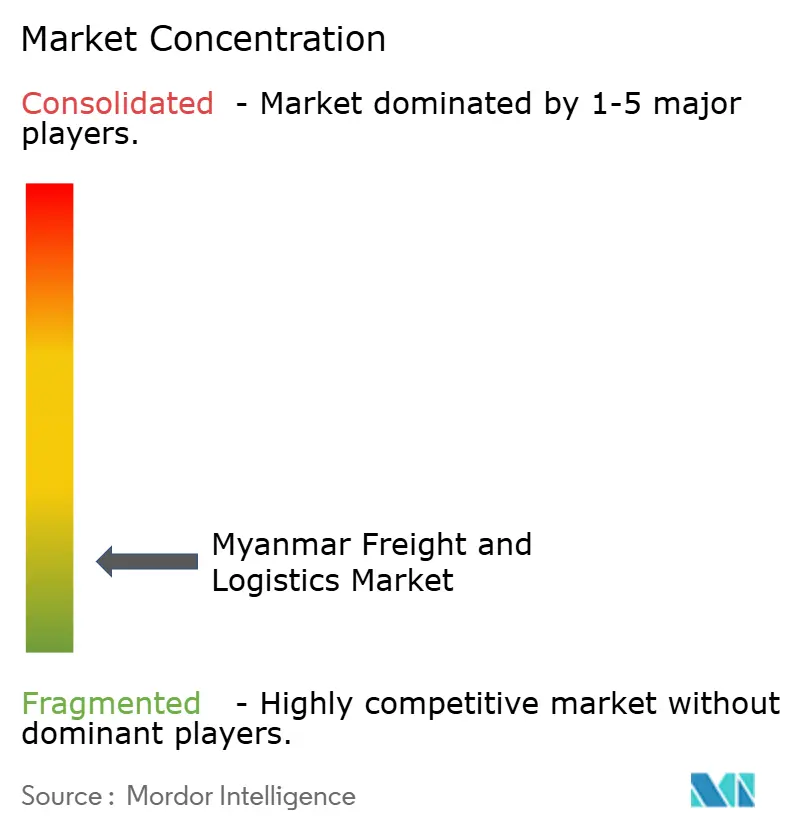
ミャンマーの物流分野は中程度に分散しており、上位5社が相当なセクター収益を占めています。DHL、Maersk、DSVなどのグローバルインテグレーターは資本力を活用してヤンゴンターミナルのスペースとティラワSEZにおける長期荷役契約を確保しています。地元事業者は、非公式な検問所と言語の壁が長距離配送を複雑にするオフネットワーク地域で優位性を保っています。2025年4月、DSVが143億ユーロ(157億8,000万米ドル)でDB Schenkerを買収完了し、統合エンティティの売上高は416億ユーロ(459億1,000万米ドル)、世界の従業員数は約16万人に達しました。この合併は2028年までに年間90億デンマーククローネ(13億3,000万米ドル)のシナジーを生み出すと予想されており、その一部がミャンマーへの車両更新と越境統合サービスの資金に充てられる可能性があります。
テクノロジーが主要な差別化要因となっており、ミャンマーの45%というビジネスデジタル化率は、自動仕分けとリアルタイム追跡の展開に余地を残しています。DHLはアジア太平洋のヘルスケア物流に5億ユーロ(5億5,182万米ドル)を充当し、ヤンゴンへの医薬品輸入増加に対応するコールドチェーンゲートウェイを強化しています。YCPは2024年8月にロボティック・プロセス・オートメーションプラットフォームを立ち上げ、反復的な倉庫作業をオフロードすることで国内の30%の労働力不足に対処しています。Wave Moneyのモバイルウォレットと配送ネットワークの統合が現金から銀行へのサイクルを短縮し、遠隔地の郡区からの配達証明のアップロードを支援しています。Maerskの「出荷指示なし、積載なし」ポリシーは輸出業者に船舶カットオフ前の出荷書類デジタル化を強制し、海上セグメント全体のコンプライアンスを強化しています。
政治的不安定とスポット燃料価格の変動が、外資系3PLにサービス品質を維持しながらリスクを分担する少数株主合弁事業を通じてミャンマー事業を構築する動機を与えています。ホワイトスペースの機会は農村コールドチェーンレーンと国境通関仲介に集中しており、需要の成長が資産の利用可能性を上回っています。チャウピュー深海港やインド・ミャンマー・タイ高速道路などのインフラプロジェクトが追加の輸送回廊を開拓するにつれ、競争の激化が予想されます。全体として、デジタル可視性、コンプライアンスの厳格さ、地元パートナーシップを組み合わせたプレーヤーが市場シェアを獲得する立場にあり、多国籍企業と国内企業の双方に拡大の余地があることを示しています。
ミャンマーのフレートおよびロジスティクス業界リーダー
-
A.P. Moller – Maersk(Damcoを含む)
-
DHL Group
-
NYK Line / Yusen Logistics
-
Kerry Logistics Network Group
-
CJ Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
ミャンマーのフレートおよびロジスティクス市場 このレポートでカバーされる企業
- A.P. Moller - Maersk (Including Damco Logistics Myanmar, Ltd.)
- CEA Projects Co, Ltd.
- CJ Logistics (Including CJ Logistics RT Myanmar Co., Ltd.)
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S (Including DB Schenker)
- Elan Logistics Pte, Ltd.
- Ever Flow River Group Public Co., Ltd.
- Hayleys Advantis, Ltd. (Including Advantis Myanmar)
- Hellmann Worldwide Logistics
- JSL Global
- Kerry Logistics Network (KLN) Group, Ltd.
- KOSPA Logistics, Ltd.
- Kuehne+Nagel
- NYK Line (Yusen Logistics Global Management Co., Ltd.)
- Phee Group
- Premium Sojitz Logistics Co., Ltd. (PSL)
- Rhenus Group
- SGL Group ApS (Including Scan Global Logistics Co., Ltd.)
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings Co., Ltd.
市場機会と将来展望
ホワイトスペースは、貿易およびSEZ活動が需要を集約する主要ゲートウェイ、特にティラワとヤンゴン港複合施設周辺の産業用倉庫および冷蔵倉庫に集中している。近い将来の兆候として、Myanma Agricultural & General Development Public Co Ltd(MAGDPL)が、総容量25,000トンを目標とするティラワ港での近代的保管施設への投資として370万米ドルを超える投資を発表した。これは、海上輸送とSEZ入居者の需要に紐づく、拡張可能な保管、貨物取扱い、在庫管理サービスへの需要を強化する動きである。
回廊主導の機会は、複合輸送および国境を越えた調整の分野で最も強く、ミャンマーは雲南省とインド洋を結ぶ陸橋として機能し、内陸水路と道路区間を経てコルカタ-シットウェーを結ぶカラダン複合輸送プロジェクトなど、インド方面の輸送ルートにも接続している。BOT方式の参加による港湾側業務、デジタル対応の予約・通関プロセス、そして耐障害性の高い内陸輸送能力(チョークポイント周辺の代替ルート確保を含む)を組み合わせたサービスプロバイダーは、CMEC関連インフラ活動および、レポートの文脈で言及されているチャウピュー深海港プログラムを含む発表済みプロジェクトパイプラインに既に表れている地域サプライチェーンの多様化から、増分的な取扱量を取り込む位置にある。2026年4月1日に電気自動車への道路・橋梁通行料が適用されるといった政策およびコストの動向も、都市部および港湾ドレージ用途における電動化とルート経済性を評価する事業者にとって、より明確な運用基準を生み出している。
最近の産業開発事情 ミャンマーのフレートおよびロジスティクス市場
- 2026年6月:DHL Groupは、アジア太平洋地域全体でデータセンター向け物流能力を拡張することを発表した。これには3万平方メートルの稼働中倉庫容量と、マレーシアおよびタイにおける13万平方メートルの拡張計画が含まれる。この専門性の高い拠点の拡大は、高付加価値かつ時間的制約の厳しい取扱いを支え、ミャンマー向け輸送ルートを担う東南アジアのハブを利用する多国籍荷主向けの地域契約物流サービスに対して、より高いサービス基準を設定する。
- 2025年4月:DSVは143億ユーロでのDB Schenker買収を完了し、単一グループの下でより大規模な国際フォワーディングおよび契約物流ネットワークを構築した。この統合により、海運・空運・内陸輸送サービスを標準化されたコンプライアンスおよび可視化プロセスとともに束ねる能力が強化され、不安定な国境・港湾の運用状況下でエンドツーエンドの管理を必要とするミャンマーの荷主にとって重要な意味を持つ。
- 2024年5月:Maerskは、船積締切前の貨物に対し「船積指示なしには積載しない(No Shipping Instructions, No Load)」という規則を導入し、文書管理の規律を強化した。この方針変更により、輸出業者およびフォワーダーはプロセスのより早い段階で船積指示を電子化・標準化するようになり、回避可能なロールオーバーを減らし、港湾滞留時間や手続きの遅延が重大な影響を及ぼしかねないミャンマー関連の海上輸送における予測可能性を向上させる。
ミャンマーのフレートおよびロジスティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場はミャンマー国内で提供されるフレート輸送およびロジスティクスサービスの価値を対象としており、国内輸送および当該国を起点または終点とする越境貿易フローに使用されるサービスを含む。
対象外の範囲:荷主の内部帳簿に留まる自家輸送ロジスティクスコスト、および一貫した検証が困難な非公式または未登録の輸送活動は除外する。
セグメンテーション概要
- 最終利用者産業
- 農業・漁業・林業
- 建設
- 製造業
- 石油・ガス、鉱業・採石業
- 卸売・小売業
- その他
- 物流機能
- 宅配・速達・小包(CEP)
- 目的地タイプ別
- 国内
- 国際
- 目的地タイプ別
- 貨物フォワーディング
- 輸送モード別
- 航空
- 海上・内陸水路
- その他
- 輸送モード別
- 貨物輸送
- 輸送モード別
- 航空
- パイプライン
- 鉄道
- 道路
- 海上・内陸水路
- 輸送モード別
- 倉庫・保管
- 温度管理別
- 温度管理なし
- 温度管理あり
- 温度管理別
- その他サービス
- 宅配・速達・小包(CEP)
データソース、市場規模の算定、および検証
デスクリサーチ
まずデスクリサーチを用いて、ミャンマーの貿易フロー、輸送インフラの状況、および各輸送モードにわたるフレート需要を形成るコスト要因をマッピングした。ミャンマー税関および貿易統計、中央統計局、運輸通信省の通知、港湾当局の更新情報、ならびに世界銀行やUN Comtradeなどの多国間機関の資料といった公的統計および公式刊行物を参照し、輸出入の方向性と商品構成を把握した。
次に、入手可能な企業の財務報告書や投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道を精査し、サービスカバレッジ、ネットワークの展開状況、および価格動向を把握した。輸出入の積荷レベルデータの有料サブスクリプションおよびロジスティクスサプライチェーンとフレートレートのデータベースを選択的に活用し、特に公的な時系列データが乏しい区間において、回廊の活動状況と標準的なレート水準を相互検証した。ここに記載したデスクリサーチのソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公的・有料資料も参照した。
一次インタビューおよびサーベイ
ミャンマーの貨物フォワーダー、運送業者、倉庫オペレーター、荷主、通関専門家、および輸当局者を対象に専門家インタビューおよびサーベイを実施した。回答者の意見は、二次情報の数量、現地レート、ルートの制約、非公式活動、およびサービス構成を検証するために活用され、再確認のフォローアップによりデータのギャップを解消し、最終モデルの三角測量を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:50% | 部門・ユニットリーダー:35% |
| 中小規模プレーヤー:20% | マネージャー:50% |
市場規模の算定と予測
規模の算定は、ミャンマーの貿易および生産シグナルから再構築したトップダウンの需要プールを起点とし、輸送モードシェアおよびサービス構成の前提を適用することでサービス支出に換算した。合計値の妥当性を確保するため、サンプリングしたプロバイダーの収益帯、回廊レベルのレートベンチマーク、および一般的な輸送における数量と平均販売価格の積算を含むボトムアップの検証を選択的に実施した。
モデルに使用した主要インプットには、輸出入価値のトレンド、主要品目推定トン数構成、港湾スループット指標、道路・国境回廊の活動状況、倉庫稼働率の方向性、および主要ルートにおけるフレートレートの動向が含まれる。小規模ルートや非公式輸送においてデータのギャップが存在する場合は、検証済みの回廊活動に紐づけた保守的なプロキシ比率を使用し、合計値が過大評価されないようにその影響をストレステストした。
予測は、需要が貿易回復のペース、インフラおよび港湾ハンドリングの改善、ならびに滞留時間とコストに影響を与える越境摩擦の変化に応じるシナリオ分析を用いて構築し、単純回帰チェックで補完した。前提条件は、一次回答者が予測期間における能力と価格設定において実際に達成可能であることを確認した後にのみ調整した。
データ検証と更新サイクル
アウトプットは、モデル化した合計値を貿易価値の方向性、回廊稼働率、およびフレートレートの動向といった独立したシグナルと比較する多段階チェックを通じて検証した。セグメントに異常な急増が見られた場合は、その要因を特定の変数まで遡って追跡し、前提条件を修正するか、承認前にフォローアップの専門家へのアウトリーチを通じて再確認した。
各レポートは年次で更新され、貿易、操業上の制約、またはコスト構造に重大な影響を与える事象が発生した場合には中間更新が行われる。納品前には最終的なアナリストレビューが実施され、市場数値とコメンタリーが最新の公開情報とフィールドフィードバックを反映していることが確認される。
Mordor Intelligenceのミャンマーのフレートおよびロジスティクス市場推計と他の公表推計との比較
ミャンマーのフレートおよびロジスティクスの市場価値が調査によって異なることは通常であり、これはサービス境界、対象期間、または価格基準が必ずしも同一ではないためである。また、非公式活動の取り扱い方、越境サービスの配分方法、および数値がプロバイダー収益として示されているか、より広義のロジスティクス支出として示されているかによっても差異が生じる。
Mordor Intelligenceは、回廊レベルの活動を追跡し、フィールドインプットによってサービス構成の前提を再確認することで、推計値を登済みのフレート輸送、貨物フォワーディング、倉庫業、および付加価値ロジスティクス収益に整合させており、ミャンマーでは検証が困難なより広義のサプライチェーンコストは含めていない。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 61.5億米ドル(2025年) | |
| グローバルコンサルタントA | 65.5億米ドル(2024年) | より早い基準年を使用し、より高い成長経路を適用しており、回廊別の検証を同水準で行わずに回廊開発とレートの進展をより積極的に評価しているようである。 |
| 地域コンサルタントB | 72.0億米ドル(2024年) | より広範なロジスティクス関連活動を含んでいる可能性があり、合計値に非公式または自家輸送の動向を取り込んでいる可能性があり、これによりプロバイダー収益を上回る値になることがある。 |
総じて、この差異は主に年度の選択、プロバイダー収益とより広義のロジスティクス支出の境界、および非公式活動の取り扱い方によって説明される。明確な対象範囲と観察可能なフレートシグナルに紐づけた再現可能なチェックにより、最終的な値は追跡可能であり、計画立案に活用しやすいものとなっている。
レポートで回答される主要な質問
ミャンマー貨物・物流市場の2026年における規模はどのくらいですか?
市場は2026年に63億5,000万米ドルと評価されており、年平均成長率3.21%(2026年~2031年)で2031年までに74億3,000万米ドルに達すると予測されています。
最も高い収益シェアを持つ物流機能はどれですか?
貨物輸送が2025年収益の60.15%をリードし、道路貨物輸送の71.12%の収益シェアが支配的です。
宅配サービス内で最も速い成長を牽引しているものは何ですか?
電子商取引拡大に連動した国際CEP小包が2026年から2031年にかけて年平均成長率4.88%で成長すると予測されています。
コールドチェーンインフラが拡大しているのはなぜですか?
農業生鮮品輸出とヘルスケア貨物の増加が温度管理保管を必要とし、コールドチェーン倉庫の年平均成長率3.07%(2026年~2031年)の成長を促しています。
政治的不安定は物流業務にどのような影響を与えますか?
外国為替規制、輸入ライセンスの短縮、国境セキュリティ問題がコンプライアンスコストを引き上げ、輸送時間を延長し、予測年平均成長率から0.7パーセントポイントを差し引いています。
製造業関連の物流需要の見通しはどうですか?
製造業は「チャイナ・プラス・ワン」戦略による地域サプライチェーンの多様化を反映し、年平均成長率3.42%(2026年~2031年)で最も速く成長する最終利用者セグメントです。