
シンガポール海事市場規模とシェア
Mordor Intelligenceによるシンガポール海事市場分析
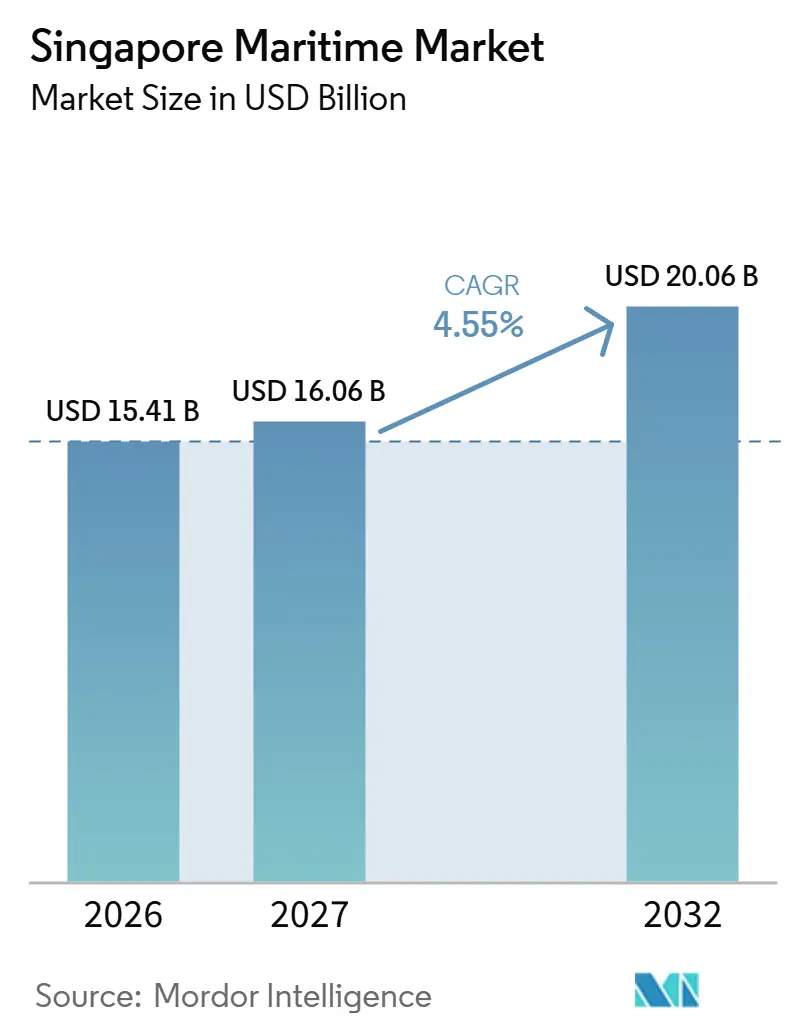
シンガポール海事市場規模は2026年に15.41 ビリオン 米ドルと評価され、2027年の16.06 ビリオン 米ドルから2032年には20.06 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは4.55%です。
シンガポールの海事成長は、拡大るターミナル能力と、個々の船舶寄港をより商業的に有益にする燃料サービスを結びつけています。コンテナ貨物は実質的な運営基盤を提供し、代替燃料の採用はサービスプロバイダーが物理的な配送とデジタル取引記録を連携させる動機を与えています。EU関連航路における炭素コストの転嫁は、荷主が吸収できる追加サービスコストを制限する可能性があります。ターミナルオペレーターとバンカー供給業者は同一の船舶寄港に対応しており、電子バンカー引渡証明書がすべてのバンカー供給業者のデフォルトとなっているため、デジタル記録は差別化要因ではなく基本的な期待事項となっています。
主要レポートのポイント
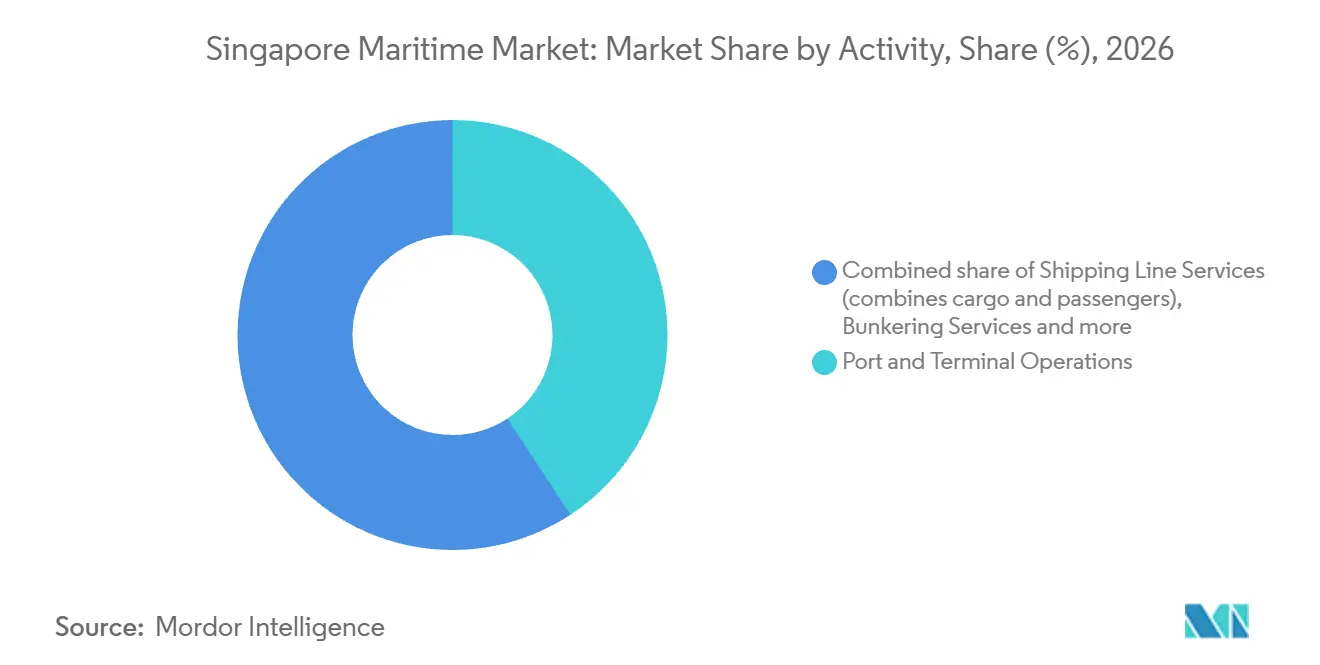
- 活動別では、港湾・ターミナル運営が2026年のシンガポール海事市場シェアの40.75%を占め、バンカリングサービスは2027年~2032年の予測期間中にCAGR 5%で最も急成長するセグメントと予測されています。
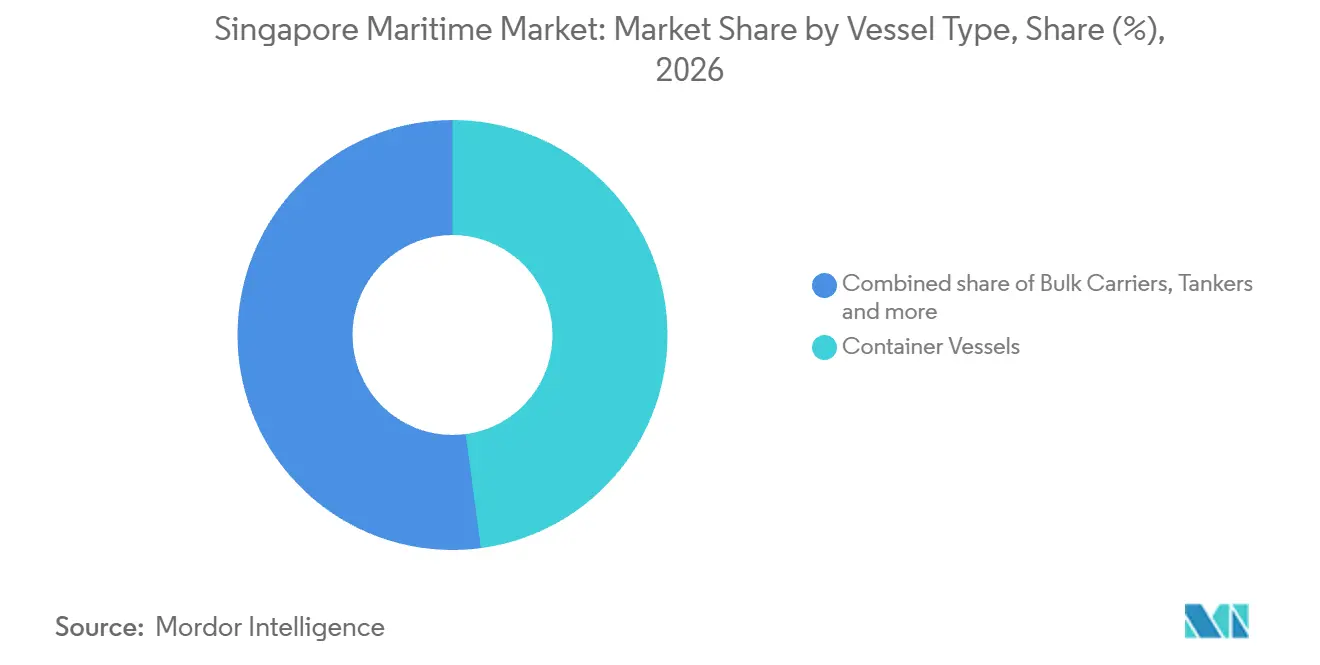
- 船舶タイプ別では、コンテナ船が2026年のシンガポール海事市場規模の47.89%のシェアでトップとなり、タンカーは2027年~2032年の予測期間中にCAGR 4.8%で最も急成するセグメントと予測されています。
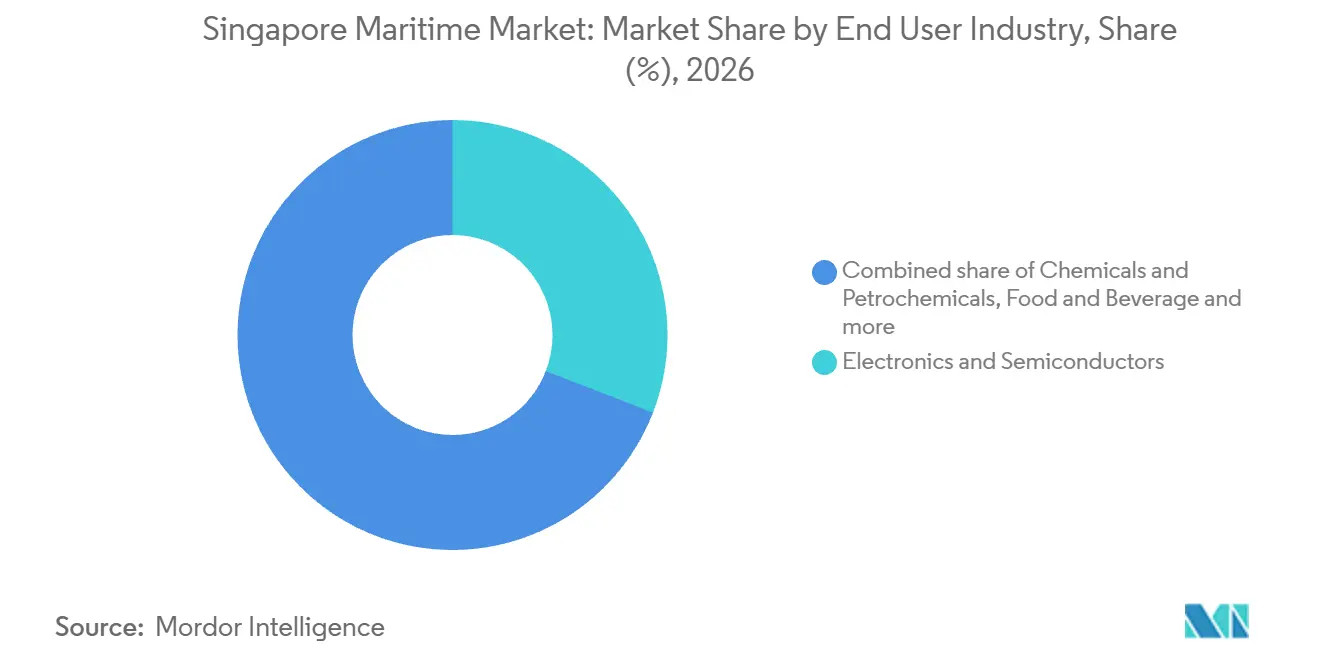
- エンドユーザー産業別では、電子機器・半導体が2026年の市場収益の30.87%で最大シェアを占め、小売・eコマースは2027年~2032年の予測期間中にCAGR 5.05%で最も急成長するセグメントと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 超大型コンテナ船の寄港増加とハブ港トランスシップメント需要の急増 | +1.7% | 全国 | 短期(2年以内) |
| シンガポール政府のトゥアス港容量拡張・完全自動化ロードマップ | +1.5% | トゥアス港建設エリア | 長期(4年以上) |
| 記録的なバンカー燃料取扱量および世界初のデジタルバンカリング義務化 | +1.1% | 全国 | 短期(2年以内) |
| グリーン・デジタル海運回廊による代替燃料普及の加速 | +0.9% | 全国 | 中期(2年~4年) |
| 24時間以内の航空・海上インターモーダル貨物統合への移行(OptEModalプラットフォーム) | +0.35% | 全国 | 中期(2年~4年) |
| AI対応次世代船舶交通管理システムおよび海事5Gカバレッジ | +0.6% | 主要航路、錨地、ターミナル、乗船地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超大型コンテナ船の寄港増加とハブ港トランスシップメント需要の急増
超大型コンテナ船の寄港は、港湾訪問中に大型船舶を収容できる荷役能力への需要を生み出します。CMA CGMの24,212 TEUコンテナ船CMA CGM Notre Dameは、2026年6月のアジア・ヨーロッパ間初航海において、シンガポールへの初寄港を果たしました。船舶タイプ全体では、シンガポールにおける船舶入港総トン数(GT)は2025年に32.2 ビリオンに達し、2024年比で3.5%増加しました。超大型コンテナ船の寄港は、1回のサービスウィンドウに相当量の荷役要件を集中させるため、バースと貨物の調整が商業的に重要となります。プロバイダーは、ターミナルアクセスと海運ラインの貨物執行を組み合わせることで、その寄港の需要から価値を獲得できます。
シンガポール政府のトゥアス港容量拡張・完全自動化ロードマップ
PSAシンガポールは2025年末までにトゥアス港で12のコンテナバースを運営し、2026年8月には14の稼働バースを報告しており、拡張ロードマップに運営基盤を与えています。2025年には、1シフトあたり8台の自動二重トロリー式岸壁クレーンを同時展開し、追加バースと稼働中の自動化を連携させました。MPAは、2040年代に完成した際の年間計画処理能力6,500万TEUに向けて、港湾を段階的に開発しています。海運ラインにとって、段階的な拡張は最終的な容量上限よりも個々のバースの利用可能性をより商業的に重要にします。クレーンの自動化は、物理的なバース利用可能性の重要な補完として運営調整を位置づけます。
記録的なバンカー燃料取扱量および世界初のデジタルバンカリング義務化
高い燃料取扱量は、シンガポールのデジタルバンカリング要件に実質的な商業基盤を与えます。船舶燃料販売は2025年に5,677万メトリックトンの記録を達成し、2024年比で3.4%増加しました。[1] 2025年4月1日より、MPAはバンカー供給業者に対し、デジタルバンカリングサービスの提供と電子バンカー引渡証明書のデフォルト発行を義務付けています。その活動全体に共通のデジタルデフォルトを適用することで、燃料配送と取引確認の間の書類手続きの摩擦を軽減できます。バンカー供給業者にとって、サービス能力は物理的な配送とそれを完了するために必要な書類の両方を包含します。このデフォルトはシンガポールのすべてのバンカー供給業者に適用されるため、デジタル記録は基本的な期待事項となり、配送規模と信頼性が供給業者間の競争の根拠となります。
グリーン・デジタル海運回廊による代替燃料普及の加速
代替燃料需要は、準備作業を超えた商業基盤を海運回廊協力に与えます。シンガポールの代替船舶燃料販売は2024年の135万メリックトンから2025年には195万メトリックトンに増加しました。2026年4月、MPAとロサンゼルス港・ロングビーチ港は回廊に関するMOUを3年間更新しました。両者は、太平洋横断航路における代替燃料、デジタル化、エネルギー効率のパイロット取り組みを推進するためのワークストリームを確立していました。バンカー供給業者にとって、接続された港間の協力は、シンガポールにおける既存の需要に加えて、燃料の利用可能性を航路レベルのサービス提案にする可能性があります。更新期間が3年間でワークストリームがパイロット取り組みを対象としているため、航路レベルの燃料需要は定常的な配送量になる前にパイロットでテストされる可能性が高いです。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 紅海迂回による混雑急増がバース・ヤードのボトルネックを露呈 | -0.6% | トゥアス港、ケッペルターミナル | 短期(2年以内) |
| 炭素コスト転嫁の増大(EU-ETS、IMO CII)によるオペレーターマージンの侵食 | -0.5% | 全国 | 中期(2年~4年) |
| 港湾クラフト所有の分散化による電動化経済性の遅延 | -0.3% | シンガポール港湾水域 | 中期(2年~4年) |
| アンモニア・メタノールバンカリング安全スキルの人材パイプラインの不足 | -0.2% | 全国 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
紅海迂回による混雑急増がバース・ヤードのボトルネックを露呈
海運の混乱がハブに需要を集中させる場合、バースとヤードの柔軟性が商業的に重要となります。2024年7月2日、シンガポール交通省は、紅海迂回による予定外の船舶集中到着がコンテナ船の滞在時間とバース待ち時間を延長し、シンガポールのコンテナバースで混雑を引き起こしたと述べました。このような事態は、名目上の能力が適時の船舶処理に転換されることを妨げ、ターミナルが特定のウィンドウ内で販売できるサービスを制約します。海運ラインにとって、この問題は港湾全体の寄港と以降の貨物転送の調整に関わります。MPA、PSAシンガポール、および労働組合は、トゥアスバースの稼働とケッペルターミナルのバース・ヤードスペースの再稼働により集団的に対応しました。海運ラインへのコストは、コンテナバースへの入港船舶のち時間の延長でした。
炭素コスト転嫁の増大(EU-ETS、IMO CII)によるオペレーターマージンの侵食
炭素コストの回収は、Swire ShippingのEU ETS通知に記載されたアジア・オセアニアからヨーロッパへの航路を運航するキャリアに価格制約をもたらします。2025年12月、Swire Shippingは、2026年1月1日より記載されたEU関連航路における排出量の100%にEU ETSカバレッジが拡大すると発表しました。[2] 同社は追加コストをカバーするための改訂された回収措置を発表し、顧客の輸送費用内に料金を組み込みました。対象サービスについては、コストを転嫁するか、オペレーターの経済性の中でリスクを保持するかのトレードオフが生じます。回収はキャリアを保護する一方で、貨物顧客に同一の輸送サービスに対してより高い料金を課すことになります。記載された路では、追加コストが改訂された回収スケジュールを通じて貨物顧客に届くため、Swire Shippingの回収措置は荷主がそれらの航路で他のキャリアと比較する価格の一部となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
活動別:
ターミナル資産がリーダーシップを確立し、燃料サービスが成長をリード港湾・ターミナル運営は2026年のシンガポール海事市場規模の40.75%のシェアを占め、最大セグメントとなりました。PSAシンガポールは2025年度のコンテナターミナル設計容量として4,650万TEUを報告しました。この容量は、オペレーターがターミナルアクセスと貨物荷役を販売できる広範なサービスプラットフォームを表しています。経済的な課題は、利用可能なターミナル能力を契約された貨物移動に転換し、物理的資産を定期的なサービス収益に結びつけることです。これにより、確立されたターミナルオペレーターは、サービスのみの新規参入者が容易に複製できない使用可能な運営インフラに基づくポジションを得ます。
バンカリングサービスは、2027年~2032年のCAGR 5%で最も急成長するセグメントと予測されています。シンガポールのバンカー販売は2026年上半期に2,800万メトリックトンを超え、燃料配送事業に実質的な取引基盤を提供しました。これらの供給業者にとって、商業的な提案はその燃料活動が示す規模での船舶固有の配送を履行することに依存します。造船・修繕・整備セグメントは異なる取引パターンを持ち、Seatriumの2025年10月のグループ契約受注(クルーズ、レジャー、海軍船舶の修繕・改装を含む)によって示されています。収益機会は、繰り返しの燃料配送と個別の船舶プロジェクトに分かれており、プロバイダーに異なるサービスおよび契約能力を要求します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
船舶タイプ別:
コンテナ規模と特殊タンカー燃料配送コンナ船は2026年のシンガポール海事市場シェアの47.89%を占め、最大セグメントとなりました。シンガポールのコンテナ取扱量は2025年に4,466万TEUに達し、2024年比で8.6%増加しました。この取扱量は、港湾を通じたコンテナ貨物の転送と荷役を中心としたサービス提案を支えています。海運ラインにとって、ターミナルインターフェースは船舶の貨物移動が次の輸送サービスと接続できるかどうかを決定します。
タンカーは、2027年~2032年のCAGR 4.8%で最も急成長するセグメントと予測されています。2026年10月17日、Golden Island Pte Ltd.は、シンガポール登録のIMOタイプIIケミカルタンカーGolden Centaurusから、PSAシンガポールのパシル・パンジャン・ターミナルでコンテナ船Maersk Halifaxに約5,000メトリックトンのISCC認証バイオエタノールを供給しました。この配送は、ケミカルタンカーが代替燃料バンカリングに対応できることを示し、船舶サービスの機会に特殊な燃料配送の役割を加えています。旅客船は別のクルーズ需要基盤に対応しており、2025年のシンガポールへの375回のクルーズ船寄港と200万人を超える旅客取扱量によって示されています。供給業者にとって、タンカー需要は船舶サービスを中心に収益化され、クルーズの機会はそれらの寄港に関連する旅客輸送取引を通じても開発できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
電子機器規模と小売流通の成長電子機器・半導体は2026年の市場収益の30.87%を占め、最大セグメントとなりました。電子機器クラスターは2025年のシンガポール製造業名目付加価値の43.2%に貢献しました。[3] 電子機器の国内輸出も2025年に12.7%拡し、地元半導体セグメントが生産するメモリチップへのAI関連需要の増加を反映しています。海事サプライヤーにとって、商業的な根拠はその確立された産業基盤に関連する生産・輸出システムへの対応を中心としています。結果として生じる機会は、輸送と港湾サービスを産業貿易フローに合わせながら、経済的に実質的な顧客グループからサービス収益を獲得することです。
小売・eコマースは、2027年~2032年のCAGR 5.05%で最も急成長するセグメントと予測されています。SingPostの国内eコマース小包配送量は、2026年3月31日に終了したFY2025/26において前年比8.1%増加しました。2025年7月17日、SEKO Logisticsはシンガポールのオフィスと倉庫の移転を発表し、eコマースフルフィルメントと海上・航空フレートおよび小包配送を連携させました。化学品・石油化学品は独自の港湾チャネルを活用しており、ジュロン島ターミナルがより広範なエネルギー・化学品セクターに対応し、2025年に21万2,000TEU以上を取り扱いました。SEKOの統合提案は、海上フレートからフルフィルメントへの引き渡しを海事サービスの機会としSingPostの数値は小包配送端の需要を示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
規制の枠組みと見通し
選択された管轄区域の比較は、シンガポールの国家的枠組みとシンガポール港内の規制サービスへの適用を対象としています。評価は、その枠組みの中で事業を行おうとする海事サービスプロバイダーの視点を反映しています。1996年シンガポール海事港湾庁法は、安全で信頼性の高い港湾運営を支援するサービスのライセンスと規制のための複数の枠組みを含んでいます。プロバイダーにとって、ライセンス条件は市場アクセスとサービス提供の条件を結びつけます。
規制表
| 決定要因 | シンガポール国家的枠組み | シンガポール港規制サビス |
|---|---|---|
| 主要機関 | シンガポール海事港湾庁 | シンガポール海事港湾庁 |
| 主要な法令または方針 | 1996年シンガポール海事港湾庁法(複数の既存ライセンス枠組みを含む) | 既存のサービス枠組みおよび包括的なライセンスと指示権限の提案 |
| 商業的効果 | ライセンスと規制監督がサービスプロバイダーのアクセスを形成 | 提案された指示は、効率性、安全性、信頼性、環境持続可能性、サービス品質の監督を拡大する可能性がある |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
国家的な魅力度が中程度なのは、確立されたライセンス基盤がプロバイダーに明確な法的枠組みを提供しながら、サービス提供に対する規制監督を維持しているためです。港湾サービスの魅力度も中程度で、枠組みが安全で信頼性の高い運営を支援する一方、提案された指示は運営上の説明責任を拡大するためです。改正法案は2026年10月6日に第一読会を受け、第二読会は2026年11月に予定されています。提案がライセンスを統合し、規制サービスに対する指示権限を拡大すること、サービス設計におけるコンプライアンスの重要性が増すため、両列は強化の方向を示しています。
バリューチェーンの段階
バリューチェーンは、船舶建造、燃料供給、海上輸送、ターミナル荷役が連続する運営段階でどのようにサプライヤー収益を生み出すかを比較しています。ASL Marine Holdings Ltdは特殊船舶を建造し、シンガポールとバタムに造船所を運営し、世界中の顧客に供給しています。X-Press Feedersの週次ヘラクレスサービスは、シンガポールのPSAターミナルと東南アジア、インド、パキスタンをカバーする航路を結んでいます。これらの活動は、船舶の生産的な資産基盤と貨物移動を実行するために必要な定期サービスを結びつけています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 船舶建造 | シンガポールとバタムに造船所を持つASL Marine Holdings Ltdなどの造船業者 | 船舶契約販売 | 造船所の利用可能性と必要な納期の調整 | 確認された造船所スロットに合わせた建造コミットメントの段階的実施 |
| 燃料供給 | 2026年6月1日にライセンスを取得したBP Singapore Pte. LimitedやChevron (International) Trading Pte Ltdなどのバンカー供給業者 | バンカー燃料販売 | 燃料グレードと配送可能性の船舶ニーズへの適合 | 配送ウィンドウを割り当てる前にグレード固有の供給を確認 |
| 海上輸送 | X-Press Feedersなどのフィーダー海運オペレーター | フレート料金 | 複数の港にわたる固定週次ローテーションの維持 | 公表された港湾ウィンドウに合わせたフィーダー接続の保護 |
| ターミナル荷役と貨物転送 | PSAシンガポールなどの港湾・ターミナルオペレーター | 貨物荷役および港湾ロジスティクス料金 | 貨物タイプの適切なターミナル施設への適合 | 適切な荷役・保管施設への貨物のルーティング |
| 情報源: Mordor Intelligence | ||||
船舶の売却は、運営段階が定期的なサービス取引を生み出す前に収益能力を確立します。これにより、造船業者の納品コミットメントは、燃料供給業者、キャリア、ターミナルオペレーターが抱えるスケジュールリスクから切り離されます。ASL Marine Holdings Ltdは船舶契約収益を得る一方、燃料供給業者、フィーダーオペレーター、ターミナルオペレーターは配送、航海、またはコンテナ処理ごとに収益を得るため、定期収益は運営段階に集中します。
競合環境
競争は、大規模なターミナル・キャリア事業と特殊な代理店・船主プロバイダーを組み合わせており、海事活動全体にわたって混合した構造を生み出しています。PSA InternationalのPSAシンガポール事業は2025年に4,450万TEUを取り扱い、2024年比で8.7%増加し、コンテナターミナル事業の運営規模を示しています。CMA CGMコンテナ海運グループとして競争し、Sinoda Shipping Agency Pte Ltdはシンガポールで船舶代理店および海運サービスを提供しています。Singapore Shipping Corporation Limitedは船主、船舶管理、代理店、ターミナル運営にまたがり、X-Press Feedersはシンガポールを拠点とする独立したコンテナフィーダーキャリアです。これらの役割は異なる取引に対応しており、競争力は対応する活動と顧客関係に固有のものとなっています。
CMA CGM Indonesiaは2025年8月27日にバタム・シンガポール・エクスプレスシャトルを開始し、週2便でバタムとシンガポールをグループサービスに接続しました。それ以前に、CMA CGMの最初のデュアルフューエルメタノール船である13,000 TEUのCMA CGM Ironが2025年3月4日にシンガポールへの初寄港を果たし、アジアと中東湾岸を結ぶCIMEX1への展開が計画されています。CMA CGMは、現代三湖重工業が建造したIronを、2025年から2026年にかけて段階的に姉妹船を展開し、2050年ネットゼロカーボン目標に向けた12隻の13,000 TEUデュアルフューエルメタノール船の最初の1隻と説明しました。シャトルはグループのネットワーク地域アクセスを追加し、船舶シリーズは1隻を超えてメタノール能力を拡大します。
2025年6月18日、X-Press FeedersとCOSCO SHIPPING Linesはパートナーシップおよびリース契約に署名し、COSCOがX-Pressの新造船をチャーターする優先権を含みました。パートナーシップ契約の下、両社はアジア、中東、地中海、北ヨーロッパ、ラテンアメリカにわたるフィーダー協力を探ることに合意しました。X-Press Feedersは、より厳格な脱炭素化目標と低排出海運を推進する共通の目標を中心に協力を位置づけました。フィーダーキャリアは100隻以上の船舶からなるグローバル船隊を運営しており、契約の新造船は適切な場合に共同サービスを支援する可能性があります。荷主にとって、追加されるメインライン・フィーダー接続性は、COSCOが優先権を行使し、キャリアが指定された地域で共同サービスを開始することに依存します。
シンガポール海事産業リーダー
-
PSA International
-
CMA CGM
-
Sinoda Shipping Agency Pte Ltd
-
Singapore Shipping Corporation Limited
-
X-Press Feeders
- 注:主要企業の掲載順は順位を示すものではありません。
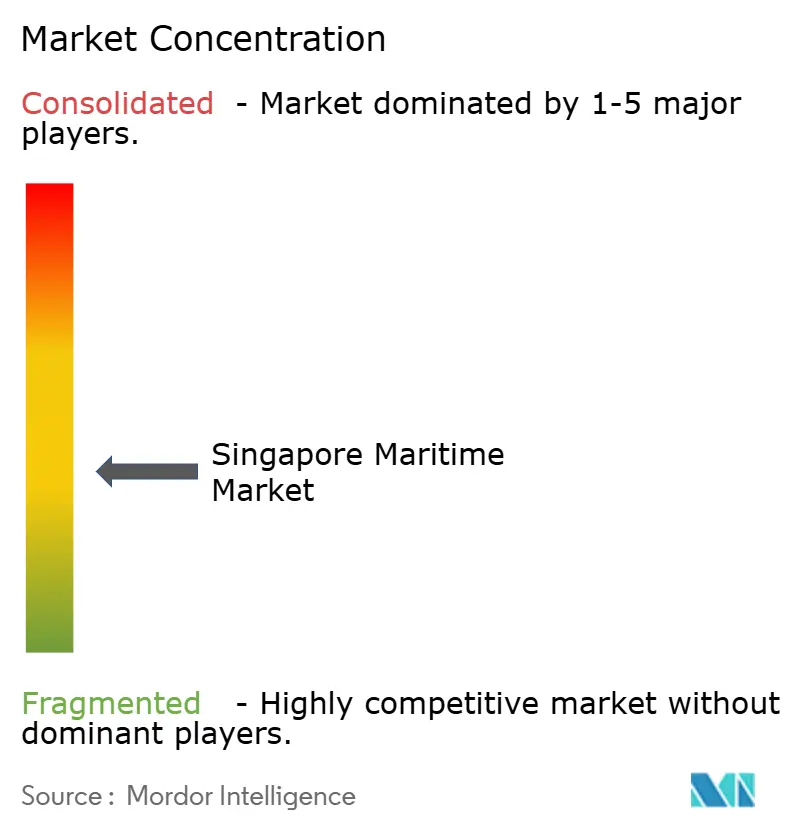
シンガポール海事市場 このレポートでカバーされる企業
- PSA International
- Sinoda Shipping Agency Pte Ltd
- Singapore Shipping Corporation Limited
- Jurong Port Pte Ltd
- X-Press Feeders
- GAC Group
- Hutchison Ports
- Eng Lee Shipping
- Pacmar Shipping
- ASL Marine Holdings Ltd
- Austen Maritime Services Pte Ltd
- Yang Ming Marine Transport
- Eastern Pacific Shipping
- HSD Marine
- Capital Shipping Agency (S) Pte Ltd
- Swire Shipping Pte. Ltd.
- CMA CGM
- Pacific Carriers Limited
- Wilhelmsen Ship Management
- Marsh (Singapore) Pte. Ltd.
市場参加者にとっての主要な機会
機会は、電動クラフト建造、デジタル統合バンカー配送、アンモニア取引支援を比較しています。MPAは2027年1月1日から2年間のスキームを計画しており、適格な電動港湾クラフトを購入するオーナーのバッテリーシステムコストの一部をカバーします。また、2027年にジュロン港とウェストコースト・ピアに公共充電器を設置し、ターミナルの電力容量ニーズの調査も計画しています。購入コストと運営アクセスを合わせて対処することで、適格な船舶建造を造船所とクラフトオーナーにとってより実行可能な商業的提案にすることができます。
市場機会表
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨される取り組み | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 適格な電動港湾クラフト建造 | 購入インセンティブと計画された充電アクセスが船隊移行を支援 | 適格な船舶を購入する港湾クラフトオーナー | 適格な購入と実行可能な運営アクセスを中心に船舶提案を構築 | 充電の利用可能性と船舶経済性の整合 | 電動クラフト購入者に対応するシンガポール造船所 |
| デジタル統合バンカー配送サービス | MPAは2026年11月に選定されたフェーズ2試験の助成金公募を計画 | テクノロジーパートナーと申請するライセンスバンカークラフトオペレーター | 共同試験提案において運営手順とデジタルワークフローを組み合わせる | 繰り返し可能なサービス実行への配送とデータワークフローの統合 | ライセンスバンカークラフトオペレーターとそのテクノロジーパートナー |
| アンモニアバンカリングの法的・ブローキング支援 | 提案されたモデル契約は2026年11月13日まで協議中 | アンモニア燃料の購入者と供給業者 | 提案された共通フォームに基づく取引固有のアドバイザリー支援を開発 | 契約枠組みが発展する中での取引リスクの解決 | 海事法律・ブローカレッジサービスプロバイダー |
| 情報源: Mordor Intelligence | |||||
適格なクラフト建造は、試験や協議を最初に繰り返し取引に転換しなければならない取り組みよりも明確な購入トリガーを持っています。造船所は、充電アクセスを船舶の商業的有用性の一部として扱いながら、オーナーの適格な購入を中心に提案を構築できます。中心的な機は、バッテリーコスト支援だけに頼るのではなく、建造経済性と実行可能な運営計画を結びつける港湾クラフト提案です。
最近の産業開発事情 シンガポール海事市場
- 2026年10月:Golden Island Pte Ltd.は、MPAの支援のもと、PSAシンガポールのパシル・パンジャン・ターミナルで貨物作業中に、シンガポール登録のデュアルフューエルコンテナ船Maersk Halifaxに約5,000メトリックトンのISCC認証バイオエタノールをバンカリングしました。
- 2026年10月:MPAは2027年1月1日から始まる電動港湾クラフト向け2年間のアーリーアダプタースキームを発表しました。このスキームは、適格な電動港湾クラフトを購入するオーナーのバッテリーシステムコストの一部を支援します。
- 2026年10月:シンガポール海事港湾庁(改正)法案が10月6日に第一読会を受け、港湾海事サービス規制枠組みへの変更を提案しました。発表では第二読会を2026年11月に予定しています。
シンガポール海事市場 レポートの範囲と調査方法論
市場定義と対象範囲
シンガポール海事市場は、シンガポールにおける商業海事活動からのサプライヤー年間収益を測定します。港湾・ターミナル運営、貨物・旅客海運、バンカリング、造船、船舶修繕・整備、海事支援サービスを対象としています。
対象外:船舶機器製造および単独の船舶機器・スペアパーツ販売、輸送される貨物およびその他の物品の価値、バンカー燃料が船舶に販売される前の燃料生産・精製、レジャークラフトマリーナサービスは除外されます。
セグメンテーション概要
- 活動別
- 港湾・ターミナル運営
- 海運ラインサービス(貨物・客を合算)
- バンカリングサービス
- 造船・修繕・整備
- 海事支援サービス(金融、保険、ブローキング、法律)
- 船舶タイプ別
- コンテナ船
- バルクキャリア
- タンカー
- 旅客船
- その他
- エンドユーザー産業別
- 電子機器・半導体
- 化学品・石油化学品
- 食品・飲料
- 医薬品・ヘルスケア
- 小売・eコマース
- その他
データソース、市場規模算定、および検証
デスクリサーチ
シンガポール海事港湾庁(MPA)は年次の港湾、船舶入港、バンカー販売、政策情報を提供し、シンガポール統計局の年次海上貨物・海運シリーズは貨物、コンテナ、燃料、登録トレンドの確認を支援します。UNCTADのシンガポール海事プロファイルは比較可能な港湾、船隊、輸送サービス指標を追加し、MPAの年次実績発表はサービス活動と物理的スループットの区別を助けます。これらのソースは市場コンテキストと指標選択のための例示的なものです。
企業の年次報告書、財務諸表、投資家向け資料、信頼性の高いシンガポールのビジネス報道は、報告された収益、契約活動、事業変化によって公開運営データを補完し、活動固有の前提を相互確認するのに役立ちます。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューとサーベイ
インタビューと構造化サーベイには、シンガポールを拠点とする港湾・ターミナルオペレーター、海運・バンカリングプロバイダー、造船所、海事サービス会社、および購買に精通した顧客や業界専門家が含まれる場合があります。これらの議論は、収益認識、サービス需要、価格設定、セグメント配分に関する二次的な調査結果を検証し、公開報告のギャップを明確にし、回答者の役割にわたって活動レベルの前提を三角測量することができます。
次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | |
| 中位層:45% | 機能・部門リーダー:35% | |
| 小規模プレーヤー:20% | マネージャー:45% |
市場規模算定と予測
推定は、シンガポールにおける商業海事活動に帰属する収益からトップダウンで構築され、現行価格と報告量でのバンカー販売サンプル、ターミナルスループットと港湾サービス料金、海運活動とフレート収益、造船所契約または修繕収益などの主要な収益プールに対してボトムアップの確認を選択的に行います。港湾スループット、船舶入港トン数、バンカー取扱量、代替燃料販売、開示されたオペレーター収益、造船所契約活動は需要の変化を示し、活動シェアを支援します。船舶タイプと顧客産業による取引分類は、貨物価値や船舶寄港を追加の売上として扱うことなく、計上された収益を配分します。サプライヤーがシンガポール収益を別途報告しない場合、アナリストはシンガポールの運営指標と比較可能な開示活動を使用してその貢献を推定し、配分根拠を文書化し推定を合計に照合することができます。
2027年~2032年の予測は、多変量回帰を使用して収益シリーズを関連する港湾、海運、バンカリング指標に関連付け、安定した歴史的関係が利用できない場合は容量追加、燃料ミックス、貿易混乱のシナリオ分析を行います。公開取扱量シリーズと企業開示は独自の報告サイクルで更新され、欠損観測値は最も近い関連指標を使用してブリッジし、隣接する年と照合することができます。一次調査の回答者は、変数レベルの予測、セグメントシェア、選択的なボトムアップ確認の方向性と合理性をレビューし、相違点は解決のために裏付け証拠に戻すことができます。
データ検証と更新サイクル
アナリストは収益開示、公式スループット・船舶指標、活動レベルの確認を三角測量し、承認前に過去の期間、ソース定義、関連指標に対する重大な差異を調査することができます。第二のレビューは計算、境界処理、セグメント照合を確認し、ソースが報告基準を変更した場合や説明のつかない差異が残る場合に再連絡が行われます。データセットは年次で更新され、主要な港湾容量変更やバンカリング規則などの重大なイベント後にサイクル間で更新され、納品前に新たなソースと計算レビューが行われます。
Mordor Intelligenceのシンガポール海事セクター市場規模と他の公表推定値との比較
公表された推定値は、計上する取引・製品と需要モデリングに使用する入力において異なる場合があります。シンガポール海事市場は、シンガポールにおける商業海事活動からのサプライヤー年間収益を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。公開取扱量シリーズと企業開示は独自の報告サイクルで更新され、欠損観測値は最も近い関連指標を使用してブリッジし、隣接する年と照合することができます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.06 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 5.25 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は本レポートの2027年値16.06 ビリオン 米ドルを3年後に67.3%下回っています。公表された2024年ベースと記載されたサービスカテゴリーは、後のシンガポール収益測定とは異なる形で市場を先行して整理しています。 |
| 地域コンサルタンシーB | 4.98 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は本レポートの2027年値16.06 ビリオン 米ドルを3年後に69.0%下回っています。公表された2024年ベースとサービス枠組みは、後のシンガポール取引推定とは対象範囲とタイミングが異なります。 |
Mordor Intelligenceのアナリストは収益開示、公式スループット・船舶指標、活動レベルの確認を三角測量し、承認前に過去の期間、ソース定義、関連指標に対する重大な差異を調査することができます。
レポートで回答される主要な質問
シンガポール海事市場の規模と成長見通しはどのようなものですか?
2026年に15.41 ビリオン 米ドルと評価され、2027年には16.06 ビリオン 米ドルと推定されています。2027年~2032年のCAGR 4.55%で、2032年までに20.06 ビリオン 米ドルに達すると予測されています。
シンガポールの海事サービスの成長を促進するものは何ですか?
トゥアス港の拡張とデジタルバンカリングが成長を支えています。PSAシンガポールは2026年8月に14の稼働中のトゥアスコンテナバースを報告し、2025年末の12から増加しました。
シンガポールの海事サービスをリードする活動はどれですか?
港湾・ターミナル運営が2026年の市場収益の40.75%でトップとなりました。
シンガポールの海事産業で著名な企業はどこですか?
著名な企業には、PSA International、CMA CGM、Sinoda Shipping Agency Pte Ltd、Singapore Shipping Corporation Limited、X-Press Feedersが含まれます。
シンガポールの海事サービスの成長を制約する可能性があるものは何ですか?
炭素コストの収は、対象となるEU関連航路の料金を引き上げる可能性があります。Swire Shippingは2026年1月1日より有効な改訂された回収措置を発表しました。