
中東・北アフリカ屋根葺き市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.70 十億米ドル |
| 市場規模 (2026) | 3.98 十億米ドル |
| 市場規模 (2031) | 4.72 十億米ドル |
| 成長率 (2026 - 2031) | 3.47 % |
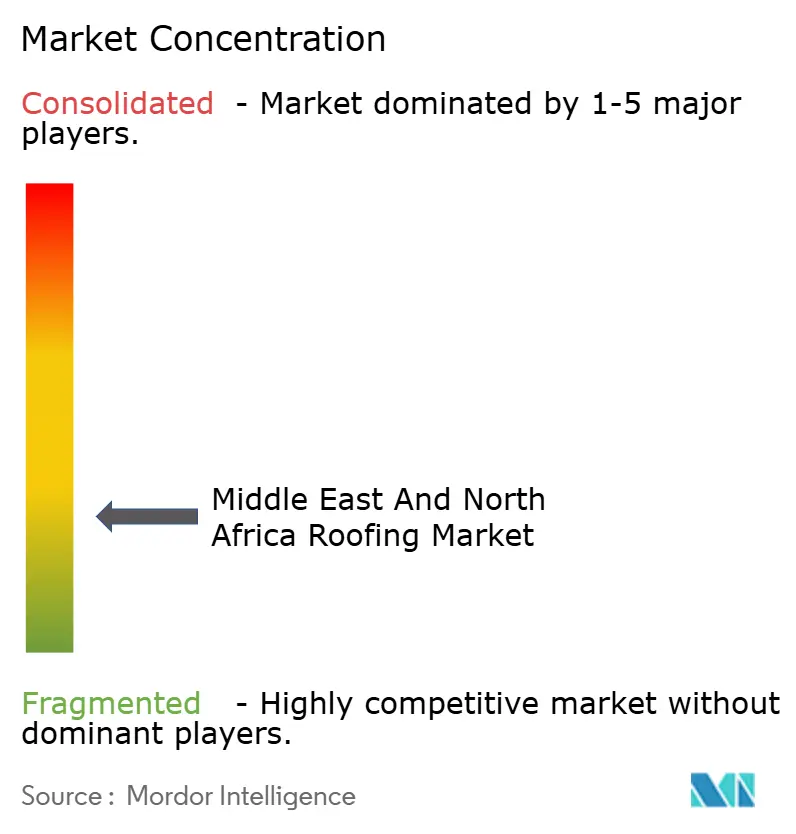
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・北アフリカ屋根葺き市場分析
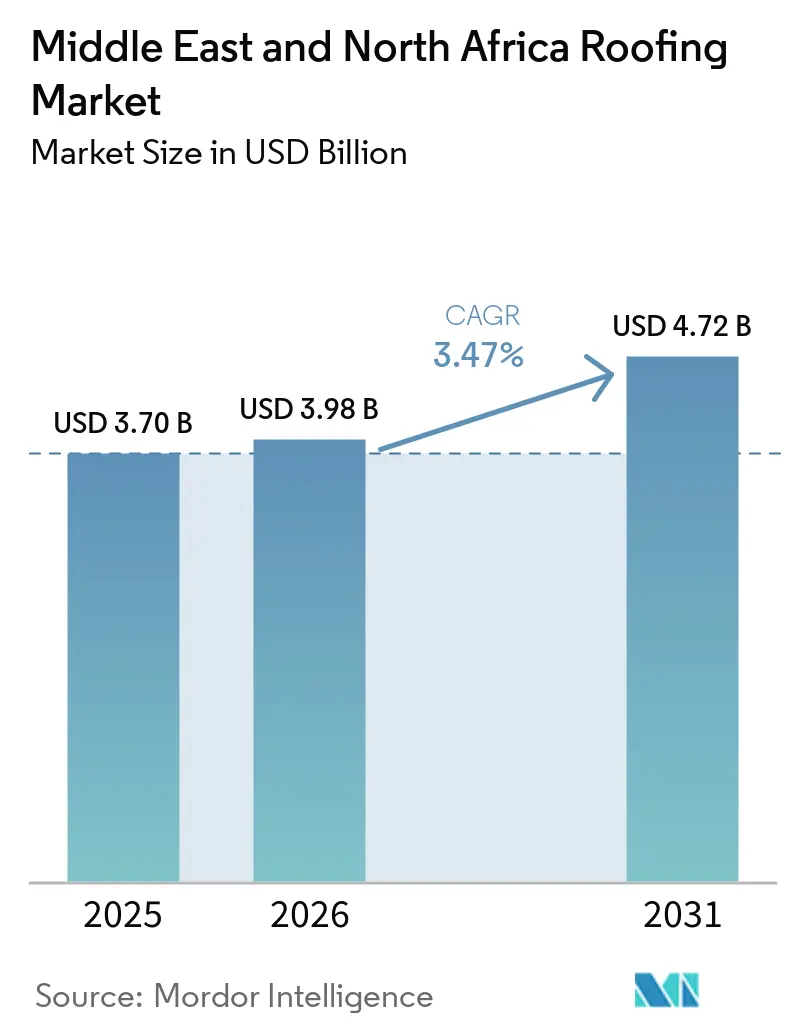
中東・北アフリカ屋根葺き市場規模は、2025年の37.0億米ドル、2026年の39.8億米ドルから2031年までに47.2億米ドルに拡大し、2026年から2031年にかけてCAGR 3.47%を記録する見込みです。
中東・北アフリカ屋根葺き市場は、サウジアラビアおよびGCC(湾岸協力会議)における住宅、観光、産業プロジェクトの長期パイプラインによって形成されており、広域的な建設ブームがなくても需要は安定的に維持されています。アラブ首長国連邦とカタールのエネルギーコードは、新規プロジェクトを断熱・反射型屋根システムへと誘導しており、各施工の付加価値を着実に高めています。2024年4月にアラブ首長国連邦とオマーンで発生した洪水事象も、特に商業・公共施設の平屋根における防水性能と改修品質の重要性を高めました。屋根上太陽光発電プログラムの普及と建物性能基準の厳格化により、太陽光発電(PV)統合に対応し、熱取得を低減し、耐用年数を延長する屋根システムへの需要が高まっています。中東・北アフリカ屋根葺き市場における競争は、グローバルな防水・断熱専門企業と幅広い地域製造業者との間でバランスが保たれており、技術的なアップグレードを促進しつつも、標準的なプロジェクトでは価格競争圧力が維持されています。
主要レポートのポイント
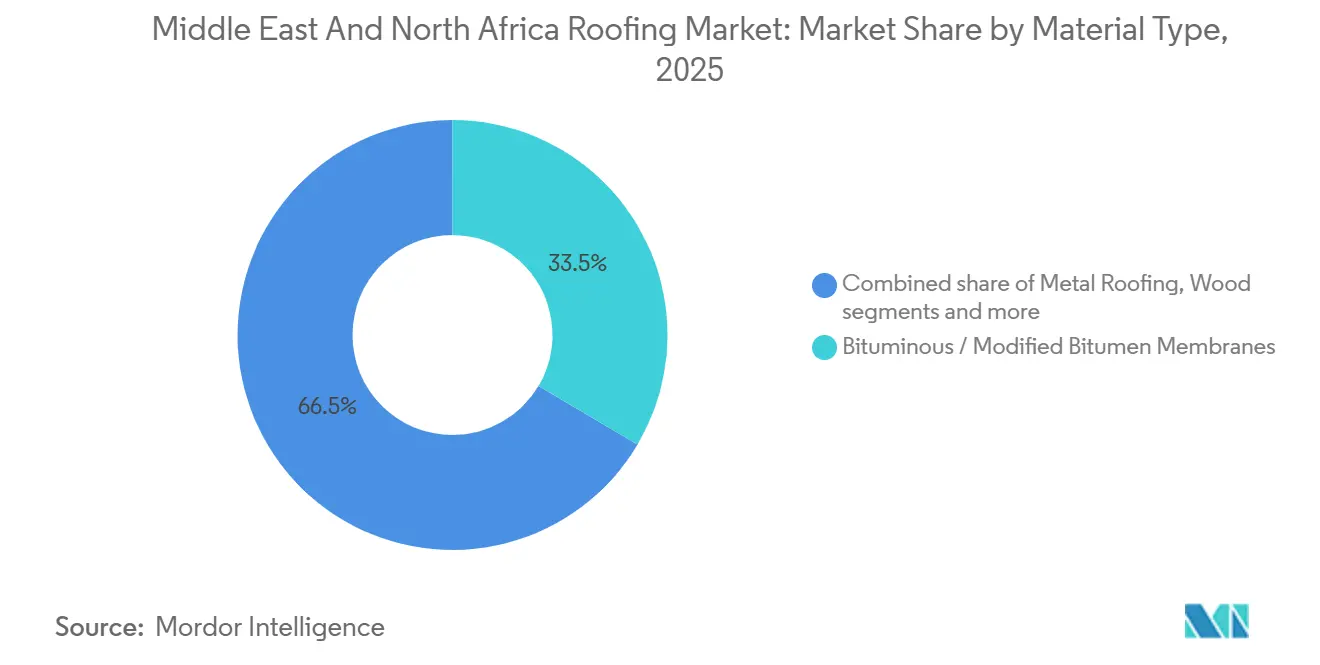
- 材料タイプ別では、ビチューメン・改質ビチューメン防水シートが2025年に33.5%の収益シェアでトップとなり、単層防水シートは2031年までに5.8%のCAGRで拡大する見込みです。
- 建設タイプ別では、新規建設が2025年の総需要の61%を占め、屋根葺き替えおよび交換が2031年までに5.1%の最高CAGRを記録する見込みです。
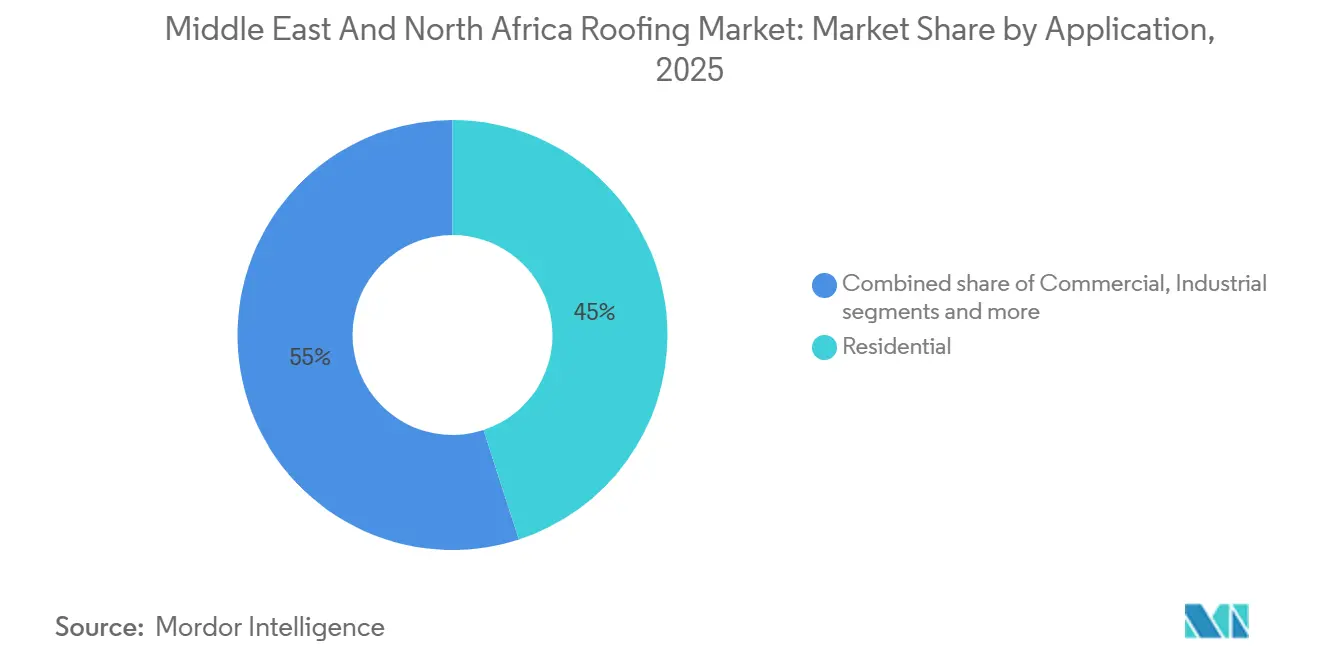
- 用途別では、住宅が2025年の中東・北アフリカ屋根葺き市場規模の45%のシェアを占め、商業は2031年までに4.8%のCAGRで拡大しています。
- 地域別では、サウジアラビアが2025年の中東・北アフリカ屋根葺き市場シェアの31%を保有し、2031年までに4.4%のCAGRで最も成長の速い国でもあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サウジアラビアのギガプロジェクト、住宅拡大、観光主導の屋根需要 | +1.20% | サウジアラビア、アラブ首長国連邦およびカタールへの波及 | 中期(2〜4年) |
| 屋根断熱・反射型屋根の採用を促進する義務的エネルギーコード | +0.60% | アラブ首長国連邦とカタール、サウジアラビアおよびモロッコへの拡大 | 長期(4年以上) |
| 断熱金属屋根パネルを支える産業・物流・倉庫建設の拡大 | +0.50% | アラブ首長国連邦とサウジアラビア、エジプトへの波及 | 中期(2〜4年) |
| 高温気候の商業施設における平屋根の防水アップグレードサイクル | +0.40% | GCC全域、特にアラブ首長国連邦とサウジアラビアで高強度 | 短期(2年以内) |
| 太陽光発電対応屋根仕様によるPV対応屋根システムへの需要増加 | +0.30% | アラブ首長国連邦、サウジアラビア、モロッコ、エジプト | 長期(4年以上) |
| 極端な降雨・洪水耐性改修による防水主導の屋根葺き替え加速 | +0.30% | アラブ首長国連邦、カタール、沿岸部サウジアラビア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サウジアラビアのギガプロジェクト、住宅拡大、観光主導の屋根需要
サウジアラビアは、住宅拡大と大型デスティネーションプロジェクトが同時進行していることから、中東・北アフリカ屋根葺き市場において最も明確な需要エンジンであり続けています。住宅プログラムは基本的な屋根需要を高める一方、観光・複合用途開発は、より高い熱性能、音響性能、太陽光発電統合要件を持つ高性能システムへとプロジェクトを誘導しています[1]。この組み合わせは屋根パッケージの価値プロファイルを変化させており、現在ではより多くのプロジェクトが基本的な汎用材料ではなく仕様主導のシステムを必要としています。プロジェクト承認基準、保証要件、システム認証要件を満たすサプライヤーは、生産量のみで競争するサプライヤーよりも有利な立場にあります。その結果、中東・北アフリカ屋根葺き市場は高い生産量と豊富な技術コンテンツの両方から恩恵を受けています。
屋根断熱・反射型屋根の採用を促進する義務的エネルギーコード
エネルギー規制は、許可および設計承認プロセスにコンプライアンスが組み込まれているため、中東・北アフリカ屋根葺き市場において直接的な仕様決定力となっています[2]。ドバイ市は新規建設の平屋根および低勾配屋根に対して最低太陽反射率指数(SRI)78を義務付けており、アブダビとカタールでも同等の建物性能システムが稼働しています。サウジアラビアでは、サウジアラビア建築基準が屋根アセンブリの熱貫流率に上限を設けており、公表された研究によれば断熱材は同国の気候帯全体で建物のエネルギー使用量を削減できることが示されています[3]。実際の効果として、反射仕上げ単独では防水シート性能と断熱材および長期エネルギーコンプライアンスを組み合わせた屋根アセンブリに対して競争力を失いつつあります。これにより、プロジェクトあたりの平均材料費が上昇し、中東・北アフリカ屋根葺き市場全体でより高付加価値の製品ミックスが支持されています。
断熱金属屋根パネルを支える産業・物流・倉庫建設の拡大
産業・物流建設は、中東・北アフリカ屋根葺き市場を従来の住宅基盤を超えて拡大させています。倉庫、フルフィルメントセンター、冷蔵保管施設、工場はプレエンジニアリングビルディング(PEB)を多用することが多く、専門メーカーが供給する断熱金属屋根システムおよびスタンディングシームアセンブリが好まれます。2025年2月にサウジアラビアでKirby Building Systemsの新製造施設が着工されたことは、エンジニアリングスチールおよび産業用屋根ソリューションの現地供給に向けたこのシフトを反映しています。Factory Mutual(FM)グローバル承認やUnderwriters Laboratories(UL)リスティングなどの資格基準も、主要な産業入札においてますます重要になっており、中小規模の地元サプライヤーへの参入障壁を高めています。これは、中東・北アフリカ屋根葺き市場全体で産業需要が拡大するにつれ、工場能力、試験済みシステム、プロジェクト文書を組み合わせられる企業に有利に働きます。
高温気候の商業施設における平屋根の防水アップグレードサイクル
中東・北アフリカ屋根葺き市場では、大量の平屋根ストックが最初の主要な防水更新フェーズに入るにつれ、交換サイクルが開きつつあります。この需要はGCC全域の商業ビルで最も強く、高温、紫外線暴露、重い空調負荷が防水シートシステムを常に劣化させています。2024年4月のアラブ首長国連邦とオマーンの洪水は、多くの施設における排水詳細、防水連続性、維持管理基準の弱点を露呈させ、緊急性を高めました。交換工事は通常、大量新築工事よりも価格感応度が低く、オーナーは業務中断、漏水、資産損傷を回避するために費用を支払います。このシフトは、全体的な地域成長が緩やかであっても、中東・北アフリカ屋根葺き市場においてプレミアム防水シートとより優れた屋根詳細がシェアを獲得するのを助けています。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼、ビチューメン、ポリマー、輸入連動の原材料コストの変動 | -0.50% | グローバルな影響、エジプト、モロッコ、輸入依存型GCC諸国で深刻 | 中期(2〜4年) |
| プレミアム防水シートへの転換を遅らせる価格主導の仕様行動 | -0.40% | エジプト、モロッコ、GCCの第2・第3層プロジェクトセグメント | 長期(4年以上) |
| 高度な屋根システムに対応する認定施工業者の不足 | -0.30% | GCC全域、特にサウジアラビアとアラブ首長国連邦で深刻 | 中期(2〜4年) |
| 施工期間を狭める夏季の高温・熱作業制限 | -0.20% | GCC全域、リヤド、アブダビ、ドーハに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉄鋼、ビチューメン、ポリマー、輸入連動の原材料コストの変動
原材料コストの変動は、中東・北アフリカ屋根葺き市場における利益率拡大の最も明確な制約の一つであり続けています。2025年の「Buildings」誌の研究によれば、カタールにおける建設価格調整メカニズムは、信頼できる現地価格ベンチマークが弱いか遅延している場合、請負業者を十分に保護しません。金属屋根葺きサプライヤーも、現地価格が短期間軟化する場合でも、グローバルな鉄鋼価格、運賃、輸入パリティの変動にさらされ続けています。北アフリカでは輸入原材料が為替変動や商品価格変動の影響を受ける可能性があるため、リスクはより顕著です。このコスト不安定性は仕様アップグレードの販売を困難にし、中東・北アフリカ屋根葺き市場全体でプロジェクトの高付加価値製品への転換を遅らせる可能性があります。
プレミアム防水シートへの転換を遅らせる価格主導の仕様行動
最低コスト調達は、中東・北アフリカ屋根葺き市場の一部において依然として材料アップグレードを遅らせています。エジプトとモロッコでは、多くの入札において初期コストがライフサイクル性能を上回るため、使い慣れたビチューメンシステムと現地調達可能な鉄鋼製品が多くの住宅および小規模商業工事でデフォルトの選択肢であり続けています。これにより、プレミアム防水シートが湾岸のメガプロジェクトで普及する一方、価値重視のプロジェクトが古い材料の好みを維持するという二速の地域パターンが生まれています。その結果、規制トレンドが支持する場合でも、輸入または技術的に高度なシステムの数量転換は遅くなっています。コンサルタント、プロジェクトマネージャー、オーナーが屋根の生涯性能をより重視するようになるまで、価格規律は中東・北アフリカ屋根葺き市場の一部を抑制し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
ビチューメン・改質ビチューメン防水シートの優位性が単層防水シートの台頭に直面ビチューメン・改質ビチューメン防水シートは2025年の総需要の33.5%を占め、中東・北アフリカ屋根葺き市場で最大の材料グループとなっています。その優位性は依然として、実証済みの耐熱性、幅広い施工業者への普及、サウジアラビアやエジプトなどの国における現地化されたサプライチェーンに基づいています。これらの防水シートは住宅および標準的な商業用途全体でも確立されており、購買者は依然として初期コストと既知の施工慣行を重視しています。この優位性があっても、プロジェクトオーナーがより強力な防水性、高い反射率、保証サポート求めるにつれ、材料ミックスは徐々に高付加価値システムへとシフトしています。このシフトは、総トン数がより緩やかなペースで増加する中でも、中東・北アフリカ屋根葺き産業における価値成長を押し上げいます。
熱可塑性ポリオレフィン(TPO)、エチレンプロピレンジエンモノマー(EPDM)、ポリ塩化ビニル(PVC)を含む単層防水シートは、2031年までに5.8%のCAGRで最も成長の速い材料カテゴリーです。その魅力は、屋根上太陽光発電との互換性、使用中の建物への清潔な施工、湾岸商業プロジェクトにおけるクールルーフ規則への準拠にあります。ドバイ電力水道局は、2025年までにドバイの8,430棟の建物に725メガワットの屋根上太陽光発電が接続されたと報告しており、架台システムに対応し保証要件を満たす屋根アセンブリへの需要を裏付けています。金属屋根葺きも産業施設において重要な役割を果たしています。同時に、粘土・コンクリートタイルは北アフリカと中東の一部で引き続き関連性を持ち、屋根葺き市場は単一材料主導ではなく混合状態を維持するでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
建設タイプ別:
新築規模と改修モメンタムの対比新規建設は2025年の中東・北アフリカ屋根葺き市場規模の61%のシェアを占め、地域全体で支配的な建設タイプとなっています。この地位は、特にサウジアラビアとアラブ首長国連邦における住宅供給、観光デスティネーション、産業団地、複合用途開発の継続的な重みを反映しています。サウジアラビアの住宅政策は、サカニプログラムが2030年までに200万戸、住宅所有率70%を目標としているため、この基盤を引き続き支持しており、長期的な屋根葺き量を住宅拡大に結びつけています。プレミアムプロジェクトは、より高い熱性能、より高度な防水性、再生可能エネルギーシステムとのより強力な統合を必要とするため、第二の層を加えています。この組み合わせにより、改修工事が勢いを増す中でも、新築活動は中東・北アフリカ屋根葺き市場の中心であり続けています。
屋根葺き替えおよび交換は、2031年までに5.1%のCAGRでより速く成長する見込みです。このセグメントの主要な支援は、老朽化した平屋根ストック、2024年の洪水後のオーナー意識の高まり、商業ビルの業務を中断させる可能性のある防水不良への注目の高まりから来ています。改修需要も、露出した気候においてより良い勾配設計、改善されたコーティング、より詳細な排水、より高品質な防水シートへと移行しています。これは、交換サイクルが定期的な収益のより意味のある源泉となっているため、中東・北アフリカ屋根葺き市場がもはや新規面積の創出のみよって駆動されていないことを意味します。
用途別:
住宅が需要を支え、商業がミックスを再形成住宅用途は2025年の中東・北アフリカ屋根葺き市場の45%を占め、住宅が地域最大の用途基盤となっています。この優位性は、サウジアラビアの安定した住宅プログラムとエジプト・モロッコでの継続的な住宅建設活動から来ています。住宅用屋根葺きは依然としてコスト管理、高温気候での耐久性、施工業者への普及に大きく依存しており、ビチューメンシステムと鉄鋼ベースのソリューションが広く使用されています。同時に、このセグメントは静的ではなく、エネルギー基準の上昇が量主導のプロジェクトでも屋根の性能基準を引き上げています。これにより、中東・北アフリカ屋根葺き市場は住宅量に結びついたまま、住宅用屋根パッケージの平均価値を徐々に向上させています。
商業は2031年までに4.8%のCAGRで最も成長の速い用途です。ホテル、小売、複合用途プロジェクト、物流資産、デスティネーション開発は、より複雑な防水、断熱、外観基準を必要とするため、この上昇を牽引しています。屋根上太陽光発電は追い風となっており、サウジアラビア電力会社のガイドラインが商業施設向けの屋根上および建物一体型太陽光発電(BIPV)システムを認めているため、屋根の選択がシステム互換性へとシフトしています。産業・公共施設の建物も意味のある量を加えており、2025年3月にアブダビで開設された3,000万米ドルのMetal Park保管ハブは、中東・北アフリカ屋根葺き市場に参入する産業用表面の規模を示しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
サウジアラビア屋根材市場
サウジアラビアは2025年における中東・北アフリカ屋根材市場シェアの31%を占め、2031年までのCAGRが4.4%と最も成長が速い国でもある。この地位は、住宅供給、観光主導のメガプロジェクト、産業多角化、そしてプレミアム屋根システムの普及率の継続的な上昇という稀有な要素の重なりによってもたらされている。NEOM、Red Sea Global、その他の大規模開発に関連するプロジェクトは、反射性仕上げ材、太陽光発電対応アセンブリ、および高水準の防水基準への需要を高めている。サウジアラビ建築基準法の要件も断熱性能の基準値を引き上げており、コスト重視の住宅工事においても付加価値の成長を支えている。これにより、サウジアラビアは中東・北アフリカ屋根材市場における主要な数量・価値の中心地となっている。
アラブ首長国連邦屋根材市場
アラブ首長国連邦は第2位の国別市場であり、より成熟しながらもプレミアム仕様の環境を有している。需要は、ドバイのAl Sa'fat要件、アブダビのEstidamaフレームワーク、洪水後の防水要件、そして地域で最も進んだ屋上太陽光発電の普及によって形成されている。2025年までに、ドバイ電力水道局は8,430棟の建物にわたり725メガワットの屋上太陽光発電を接続し、膜材サプライヤーおよびスタンディングシーム・システム・プロバイダーに対して太陽光対応屋根設計の明確なビジネスケースを提供した。2024年の洪水事象もオーナーの排水および屋根の健全性に関する優先事項を見直させ、商業・公共施設における屋根の改修および防水アップグレードを後押ししている。これらの要因により、アラブ首長国連邦は中東・北アフリカ屋根市場におけるプレミアム需要の中心的存在であり続けている。
中東・アフリカ屋根材市場
エジプトとモロッコは北アフリカにおける主要な数量拠点であり、住宅活動および拡大する産業建設によって支えられている。エジプトは依然として価格感応度が高く、ビチューメン系膜材および塗装済みスチールを好む傾向にある一方、モロッコはインフラおよび産業開発を通じてプロジェクト基盤を拡大している。カタールは絶対的な規模では小さいものの、グリーン・サステナビリティ・アセスメント・システムの要件およびトーナメント後のホスピタリティ活動が反射性・断熱性屋根への需要を継続的に支えているため、依然として重要な市場である。その他の地域は安定した数量を加えているが、加速度は低い。したがって、中東・北アフリカ屋根材市場の成長は引き続きサウジアラビアが主導し、湾岸地域における仕様主導の需要、および北アフリカにおける数量主導の需要がこれに続く形となっている。
競争環境
中東・北アフリカ屋根葺き市場は断片化しており、国際的な屋根葺きシステムプロバイダー、地域製造業者、地元製造業者、施工請負業者にわたって競争が展開されています。屋根葺き需要が複数の国、プロジェクトタイプ、製品カテゴリーに分散しているため、地域全体で支配的な地位を持つ単一企業は存在しません。Sika、SOPREMA、Kingspan、TSSC Groupなどの大手多国籍サプライヤーは、高付加価値の防水、断熱、エンジニアリング屋根システムにおいてポジションを維持していますが、多数の地域製造業者、地元製造業者、施工請負業者が地域全体の標準的な屋根葺き用途の大部分を引き続き担っているため、全体的な市場活動のうち集合的に占める割合は一部に過ぎません。この断片化した構造は、価格設定、納品能力、地域との関係、プロジェクト実行が中東・北アフリカ屋根葺き市場全体で主要な差別化要因であり続ける高度に競争的な環境を生み出しています。
2025年以降の戦略的展開は、市場集中度を大幅に高めるのではなく、地域製造と現地市場プレゼンスの重要性を強化しています。SikaはカタールのGulf Additive FactoryとサウジアラビアのGulf Sealの買収を通じてフットプリントを拡大しました。同時に、Kingspanはサウジアラビアに新しい断熱施設を開設することで地域でのポジションを強化しました。SOPREMAもドバイでの製造投資と認定施工業者ネットワークの開発を通じてプレゼンスを拡大しました。これらの取り組みはサプライヤーの能力と市場リーチを向上させますが、多数の地元製造業者、地域生産者、施工請負業者がプレミアムおよび標準的な屋根葺きセグメントの両方で競争し続ける中東・北アフリカ屋根葺き市場の断片化した性質を実質的に変えていません。
競争は、特に太陽光発電対応屋根システム、エネルギー効率の高いアセンブリ、高度な防水技術において、統合屋根ソリューションでも激化しています。しかし、現のところ地域全体で完全に支配的な統合屋根プラットフォームを提供するサプライヤーはいません。同時に、地域の鉄鋼メーカー、国内屋根葺き生産者、国際参入者が、特に北アフリカと産業用屋根葺き用途において競争圧力を高めています。Maghreb Steelの強い成長軌跡とCSCEC Steel StructureのモロッコへのエントリーはMENA市場全体で事業を展開するサプライヤーの多様性の増大を示しています。その結果、中東・北アフリカ屋根葺き市場は少数の市場リーダーに集中するのではなく、製造業者、流通業者、施工業者、専門屋根葺きシステムプロバイダーに分散した高度に断片化した状態を維持しています。
中東・北アフリカ屋根葺き産業リーダー
-
Sika
-
Soprema
-
Kingspan
-
TSSC Group
-
Roofings Middle East
- 注:主要企業の掲載順は順位を示すものではありません。
中東・北アフリカ屋根材市場 このレポートでカバーされる企業
- Sika
- Soprema
- Kingspan
- TSSC Group
- Roofings Middle East
- Emirates Industrial Panel
- Litco Industries
- Compass Waterproofing
- SECC Insulation
- Target Engineering Specialized Works
- Maghreb Steel
- Pyramids Steel
- Al-Majd International for Bituminous Insulation
- SAHARA Insulation Factory
- Saudi Insulation Factory
- BMI Group
- Saint-Gobain
- GAF
- Owens Corning
- Arabian Tiles Company
最近の産業開発事情 中東・北アフリカ屋根材市場
- 2026年5月:Kingspan Groupがサウジアラビアに新しい断熱製造工場を開設し、中東での生産プレゼンスを強化し、GCCの商業・産業プロジェクト全体でエネルギー効率の高い建物外皮システムへの高まる需要を取り込んでいます。この施設はKingspanの欧州中核基盤を超えた高成長国際市場での製造能力拡大という戦略を支持しています。
- 2026年3月:SGTM–TGCCコンソーシアムがモロッコの国家公共設備庁からベンスリマーヌのハッサン2世グランドスタジアムの屋根とファサードの設計・建設に関する32億モロッコ・ディルハム(約3億4,000万米ドル)の契約を獲得しました。このプロジェクトは鉄鋼構造、ケーブルネットワーク、テキスタイル・アルミニウム膜を組み込んだ大規模テンション型キャノピーシステムを特徴とし、北アフリカで発注された最大規模の屋根葺きエンジニアリング契約の一つを代表しています。
- 2026年1月:XinFeng Steelがエジプトのスエズ運河経済区内に100億米ドルを投資して統合産業複合施設を建設する計画を発表しました。約1,000万平方メートルをカバーし、年間生産量1,000万トンを目標とするこの施設には、亜鉛メッキおよび塗装済み鉄鋼製品向けの高度な冷間圧延・焼き戻しラインが含まれ、エジプトおよびより広いMENA市場全体の金属屋根葺きシステムで使用される主要原材料の地域供給を大幅に拡大します。
中東・北アフリカ屋根葺き市場レポートの範囲
中東・北アフリカ屋根葺き市場は、材料タイプ別(アスファルトシングル、粘土・コンクリートタイル、金属屋根葺き、その他)、建設タイプ別(新規建設、屋根葺き替えおよび交換)、用途別(住宅、商業、産業、公共施設、その他)、地域別(サウジアラビア、アラブ首長国連邦、エジプト、その他)に区分されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根葺き |
| ビチューメン・改質ビチューメン防水シート |
| 単層防水シート(TPO、EPDM、PVC) |
| 木材 |
| その他の屋根葺き材料 |
| 新規建設 |
| 屋根葺き替えおよび交換 |
| 住宅 |
| 商業 |
| 産業 |
| 公共施設 |
| その他の用途 |
| サウジアラビア |
| アラブ首長国連邦 |
| エジプト |
| モロッコ |
| カタール |
| 中東・北アフリカのその他の地域 |
| 材料タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根葺き | |
| ビチューメン・改質ビチューメン防水シート | |
| 単層防水シート(TPO、EPDM、PVC) | |
| 木材 | |
| その他の屋根葺き材料 | |
| 建設タイプ | 新規建設 |
| 屋根葺き替えおよび交換 | |
| 用途別 | 住宅 |
| 商業 | |
| 産業 | |
| 公共施設 | |
| その他の用途 | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| モロッコ | |
| カタール | |
| 中東・北アフリカのその他の地域 |
レポートで回答される主要な質問
中東・北アフリカ屋根葺き市場の現在の規模はどのくらいですか?
中東・北アフリカ屋根葺き市場は2026年に39.8億米ドルであり、2026年から2031年にかけてCAGR 3.47%で成長し、2031年までに47.2億米ドルにする見込みです。
地域全体で屋根葺き需要をリードする材料カテゴリーはどれですか?
ビチューメン・改質ビチューメン防水シートは、高温気候用途において費用対効果が高く、広く入手可能で、施工業者に馴染みがあるため、2025年の市場の33.5%を占めました。
地域で最も成長の速い屋根葺き材料はどれですか?
TPO、EPDM、PVCを含む単層防水シートは、太陽光発電との互換性とクールルーフへの準拠に支えられ、2031年までに5.8%のCAGRで最も成長の速い材料タイプです。
サウジアラビアが屋根葺き需要にとってなぜ重要なのですか?
サウジアラビアは2025年の地域需要の31%を占め、住宅供給、観光プロジェクト、産業拡大が同時進行しているため、2031年までに4.4%のCAGRで最も成長の速い国でもあります。
湾岸諸国における屋根葺き替えおよび交換活動を推進しているものは何ですか?
屋根葺き替えおよび交換は、老朽化した平屋根ストック、防水に対するオーナー意識の高まり、仕様決定に対する2024年4月の洪水事象の影響に支えられ、2031年までに5.1%のCAGRで成長する見込みです。
屋根上太陽光発電は屋根システムの選択にどのような影響を与えていますか?
屋根上太陽光発電は、特にアラブ首長国連邦とサウジアラビアにおいて、架台に対応し、防水連続性を確保し、保証要件を満たす防水シートおよび金属システムへの需要を高めています。