
アフリカ建設市場の規模とシェア
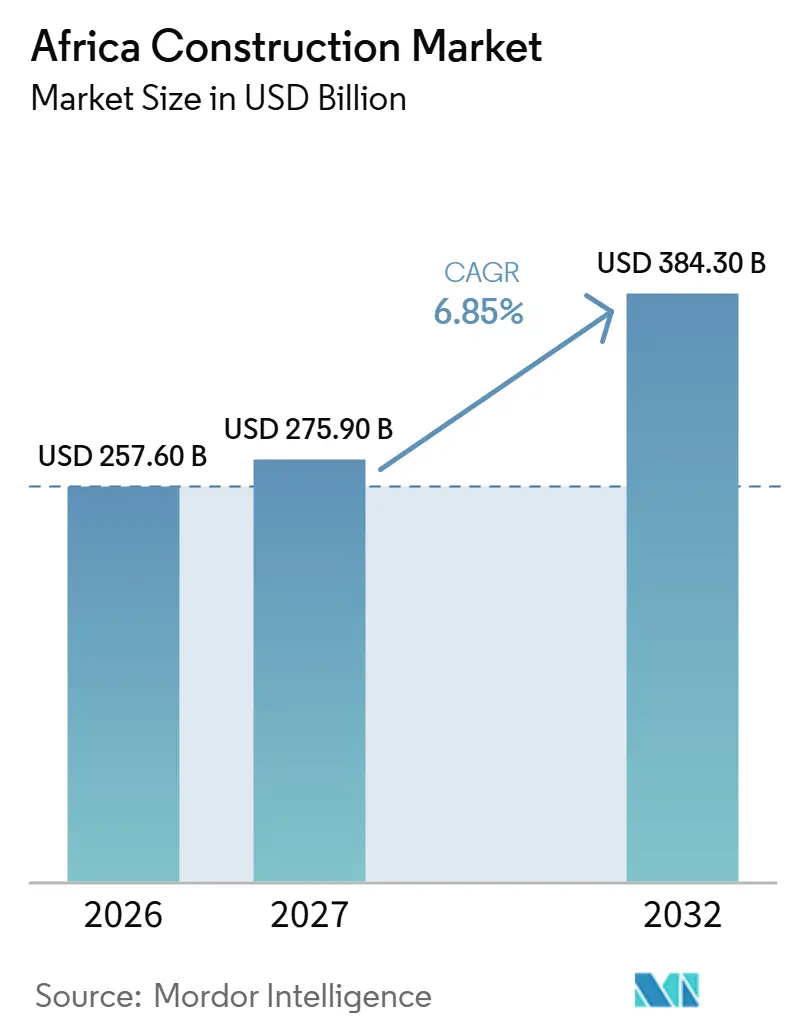
Mordor Intelligenceによるアフリカ建設市場分析
アフリカ建設市場規模は、2026年の2,576億米ドルから2027年には2,759億米ドルに成長し、2027年〜2032年の6.85%のCAGRで2032年までに3,843億米ドルに達すると予測されています。
都市部の住宅不足と公共インフラへのコミットメントが建設需要を支えており、デジタル投資はケニアに特化した建設工事を生み出しています。2026年2月に始まった中東紛争は経済的不確実性を高めており、投資計画を実行可能な工事へと転換することが請負業者にとってより重要になっています。統合的な土木工事の提供とモジュール工場の能力は、公益事業および産業建設需要に対応するための異なる手段を請負業者に与えています。ケニアおよび南アフリカで資金調達済みの機関プログラムに対応する住宅・公益事業の請負業者は、紛争に関連した不確実性が広範な投資コミットメントを複雑にする中で、より明確な受注経路を持っています。
主要レポートのポイント
- セクター別では、住宅建設が2026年のアフリカ建設市場シェアの37.71%を占めてトップとなり、インフラは2027年〜2032年に8.7%のCAGRで最も速く成長すると予測されています。
- 建設タイプ別では、新規建設が主導し、2026年のアフリカ建設市場規模の70.48%のシェアを占め、リノベーションは2027年〜2032年に8.9%のCAGRで最も速く成長すると予測されています。
- 建設工法別では、従来型現場施工が2026年の建設支出の84.75%を占め、プレハブおよびモジュール建築を含む現代的建設工法は2027年〜2032年に9.3%のCAGRで最も速く成長すると予測されています。
- 投資源別では、公共投資が2026年の建設支出の75.16%を占めてトップとなり、民間投資は2027年〜2032年に10.1%のCAGRで最も速く成長すると予測されています。
- 地域別では、エジプトが2026年の建設支出の37.22%を占めてトップとなり、ケニアは2027年〜2032年に8.6%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 推進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な都市化と住宅積滞需要 | +2.4% | ナイジェリア、エジプトおよびエチオピア | 長期(4年以上) |
| 経済の多様化とGDP回復 | +1.8% | ケニアおよびエチオピア | 短期(2年以内) |
| 政府主導のインフラプログラムおよびPPPパイプライン | +2.6% | 南アフリカおよびエジプト | 中期(2〜4年) |
| 汎アフリカ物流回廊の拡張 | +1.3% | コートジボワール、ガーナ、トーゴ、ベナンおよびナイジェリア | 長期(4年以上) |
| グリーンビルディング金融の流入(例:気候債券) | +0.7% | 南アフリカおよびコートジボワール | 中期(2〜4年) |
| AfCFTA連動型産業団地開発 | +0.5% | ガーナおよびナイジェリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急速な都市化と住宅積滞需要
都市化は、すでに相当な未充足需要を抱える地域に新たな住宅ニーズをもたらします。2025年、国連ハビタットはエチオピアにおける年間住宅供給数が131,000戸であるのに対し、年間需要は400,000戸であり、さらに既存の積滞需要があると報告しました。[1] 同報告は、都市人口の継続的な増加がその住宅不足にさらなる圧力をかけると述べています。国連経済社会局(UN DESA)は、ナイジェリア、エジプト、エチオピアを含む世界7カ国が2025年〜2050年の間に合計5億人以上の都市居住者を追加すると予測しました。その供給量は、既存の積滞需要を考慮する前の年間需要の3分の1にも満たないため、不足が縮小するには住宅生産量を報告された供給水準をはるかに超えて引き上げる必要があります。
経済の多様化とGDP回復
世界銀行は、2025年の推定4.1%に続き、2026年のサブサハラアフリカのGDP成長率を4.3%と予測しました。同行はこの見通しを、エネルギー転換とデジタル技術に関連した旺盛な国内需要と投資に結びつけました。エアテル・アフリカのデータセンター部門であるNxtra by Airtel Africaは、2025年9月9日にケニアのナイロビ近郊のタトゥシティで建設を開始しました。計画されている44MWの施設はその後、2027年7月に完成目標が修正されました。修正された目標は、施設の営業収益に先立って建設収益の見込みを設定するものであり、デジタル容量への投資はサービス提供に先行して建設需要を生み出します。
政府主導のインフラプログラムおよびPPPパイプライン
南アフリカの国家財務省は、2026/27年〜2028/29年の公共部門インフラ支出を1兆700億南アフリカランド(668億8,000万米ドル)と推計しました。[2] この推計は、あらゆるレベルの政府、国有企業およびその他の公的機関を対象としており、広範な発注基盤を形成しています。同国のインフラ予算ファシリティも2025/26年度に5件のプロジェクトを承認しました。これらの承認は、複数年にわたる支出見通しを具体的な資金調達決定に結びつけるものであり、土木請負業者が広範なプログラム内で見込み案件を特定するためのより具体的な根拠を提供しています。
汎アフリカ物流回廊の拡張
国境を越えた道路プログラムは、接続された各国区間にわたって建設機会を生み出します。2026年6月、西アフリカ諸国経済共同体(ECOWAS)は、コートジボワール、ガーナ、トーゴ、ベナンおよびナイジェリアが計画中の6車線アビジャン〜ラゴス高速道路への投資フェーズのコミットメントを再確認したと発表しました。パートナー各国は推定150億米ドルの建設資本支出の調達を進めており、各区間は2030年から順次開通する見込みです。2026年10月12日、イスラム開発銀行とベナンは、同回廊沿いのゴドメイ〜ウィダ〜イラコンジ道路の拡張・改良プロジェクトに対し、3億690万ユーロ(3億4,310万米ドル)の共同融資協定に署名しました。この協定はベナンの1つの道路プロジェクトをカバーするものであり、回廊全体の資金調達はまだ動員中であるため、近期の機会は個別に資金調達されたパッケージに依存します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政治・規制の不安定性と契約リスク | -0.9% | ケニアおよび南アフリカ | 短期(2年以内) |
| 熟練労働力の不足と生性格差 | -0.8% | ナイジェリアおよびエチオピア | 長期(4年以上) |
| 外貨不足と資本規制リスク | -0.5% | ナイジェリアおよびエチオピア | 短期(2年以内) |
| 気候ショックによる保険・再建コストの上昇 | -0.3% | モザンビークおよび南アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政治・規制の不安定性と契約リスク
契約代金の支払いリスクは、公共建設のコミットメントが完成施設へと転換されることを妨げる可能性があります。南アフリカ議会は2025年の州週間報告において、スプリングスのベイクトン図書館増築工事において未払いの請負業者が2022年以来の大幅な遅延を引き起こしていると記録しました。この事例は、支払い不履行が建設の納品に直接影響することを示しています。請負業者にとって、確実な支払いを伴わない受注は、対応する入金が到着する前に工事に資金を投じることを求める場合があります。その負担は、物理的な工事範囲が定義されていても、契約工事を進めるために利用できるリソースを制限する可能性があります。2025年の報告書において2022年にさかのぼる遅延が記録されていることは、未払い工事が請負業者に数年間にわたって自己資金調達を強いる可能性があることを示しています。
熟練労働力の不足と生産性格差
自力建設住宅は、利用可能な労働者数を超えた労働力の制約に直面しています。2025年10月、世界銀行はサブサハラアフリカの自力建設住宅における熟練労働者不足と高い熟練人材コストを指摘し、このコスト圧力を低熟練職人への継続的な依存と結びつけました。王立公認測量士協会(RICS)の2026年第2四半期グローバル建設モニターに回答したラゴス島の回答者も、建築情報モデリング(BIM)専門家の不足を報告しました。2025年8月、エチオピアの都市・インフラ省も技能不足と低生産性を報告し、不十分な訓練と資格認定による機器の高い稼働停止率を指摘しました。一般労働者を追加しても希少な技術的専門知識のコスト問題は解決されず、住宅供給者が確実に提供できる工事量を手頃なコストで拡大する能力が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
住宅規模と活発なインフラ整備住宅建設は2026年のアフリカ建設市場規模の37.71%のシェアを占め、最大のセグメントとなりました。ナイジェリアの住宅省は、2025年8月までの「再生希望住宅プログラム」の最初の2年間で、14州および連邦首都区にわたって10,000戸以上の着工を報告しました。これらの着工は、単一の都市や旗艦開発を超えた住宅工事への公共プログラム経路を示しています。同省は完成戸数ではなく着工戸数を計上しているため、このプログラムのセクターにおける比重は、それらの着工のうち何戸が完成住宅となるかに依存します。
インフラは最も速く成長するセグメントであり、2027年〜2032年に8.7%のCAGRで拡大すると予測されています。南アフリカの公共事業・インフラ大臣ディーン・マクファーソンは、2026年8月に82件のインフラプロジェクトが建設中であると報告しました。この活発なプロジェクト基盤は、需要が発表段階を超えていることを示しています。これに対応する請負業者は、連続した納品段階に対応する能力を必要とするため、近期の機会は進行中の工事の実行にあります。
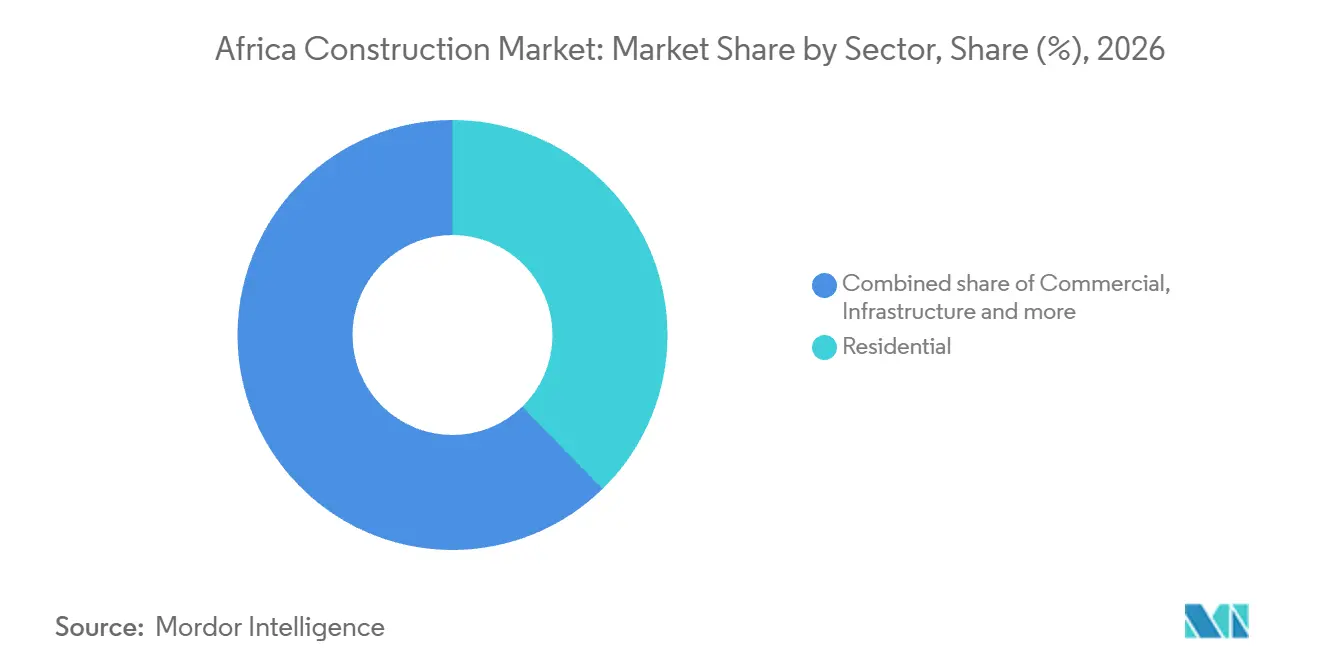
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
建設タイプ別:
新規建設パイプラインとその後のリノベーション新規建設は2026年のアフリカ建設市場シェアの70.48%占め、最大のセグメントとなりました。南アフリカでは、大規模自治体が承認した民間部門の住宅計画が、2026年1月〜7月において住宅、非住宅、増築・改築カテゴリーの中で現在価格ベースで最も高い価値を持っていました。この全国的な民間建設パイプラインの中で、承認価値が住宅に集中していることは、新規建設専門業者にとっての用途の焦点を提供しています。承認された計画は建設着工に先行するため、このランキングは新規建設工事がどこから生まれる可能性が高いかを示しており、すでに進行中の工事を示すものではありません。
リノベーションは最も速く成長するセグメントであり、2027年〜2032年に8.9%のCAGRが予測されています。2026年3月12日、エキティ州の保健・社会サービス省は、9つの総合病院、政府公邸クリニックおよびその他の医療部門建物を対象とした追加リノベーション工事をStep Development Limitedに発注しました。この発注は、既存の公共施設資産を通じた建設需要への経路を生み出します。医療部門の請負業者にとって、単一の発注者が複数の既存建物にわたる改修要件を定義された工事パッケージにまとめることができます。後続の発注は同じ施設資産内で需要を更新し、最初の改修パッケージを超えて建設関係を延長することができます。
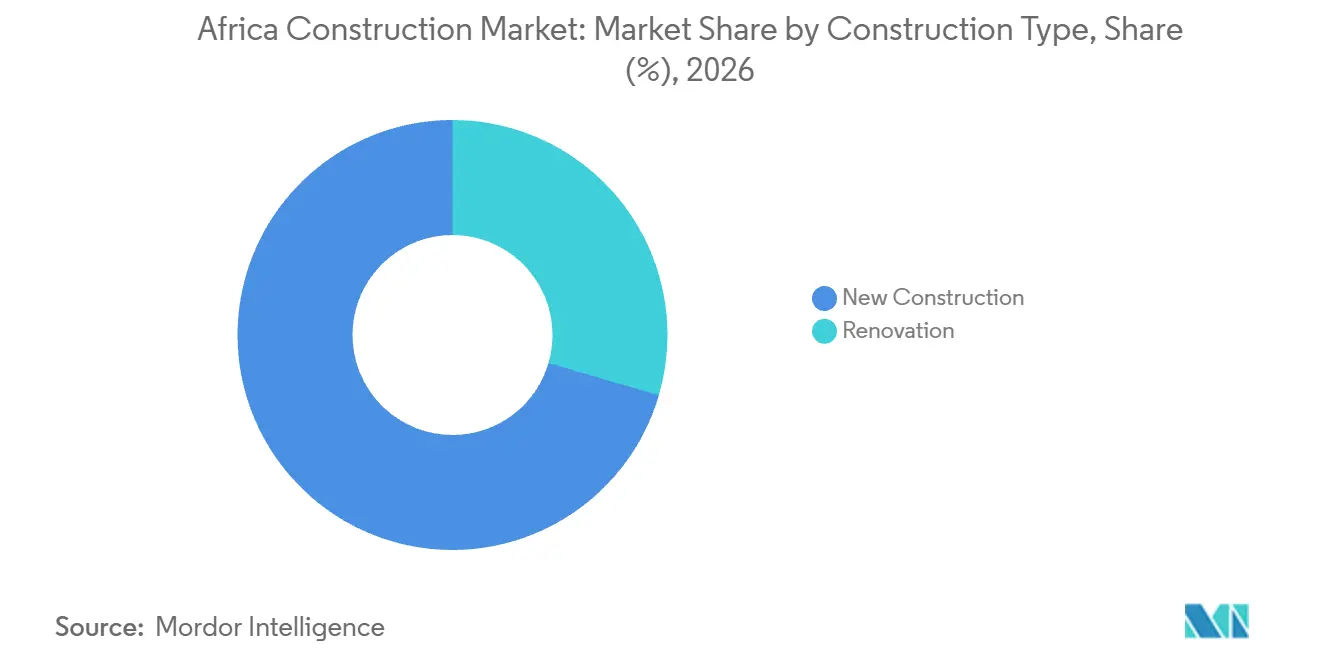
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
建設工法別:
現場施工とモジュール工場能力従来型現場施工は2026年の建設支出の84.75%を占め、最大のセグメントとなりました。Julius Berger Nigeria PLCは、2025年度にオポロ〜エレベレ道路の二車線化、オペビ〜メンデ連絡橋、アソコロ丘陵複合専門病院などのプロジェクトを完成させました。1社の請負業者による道路、橋梁および病院の納品は、現場施工を通じて対応される土木・建築クライアントの幅広さを示しています。これらの異なる構造物に対応することで、それぞれの工事パッケージの調整が請負業者に委ねられ、統合的な現場施工は単一の建築部材を供給する以上の役割を担います。
プレハブおよびモジュール建築を含む現代的建設工法は最も速く成長するセグメントであり、2027年〜2032年に9.3%のCAGRが予測されています。WACO Modularは、2026年6月に南アフリカのボクスブルグにあるジェットパーク工場に660平方メートルの組立エリアを追加し、生産能力を実質的に2倍にしました。また、2026年2月には南アフリカのプラチナ族金属・クロム生産者のマリカナ操業向けにモジュール建築プロジェクトを完成させました。鉱業の買い手はモジュール建築に特定の産業用途を提供し、追加の工場余力により製造業者は生産ベースの建設能力経路を通じてより多くの受注を追求できます。
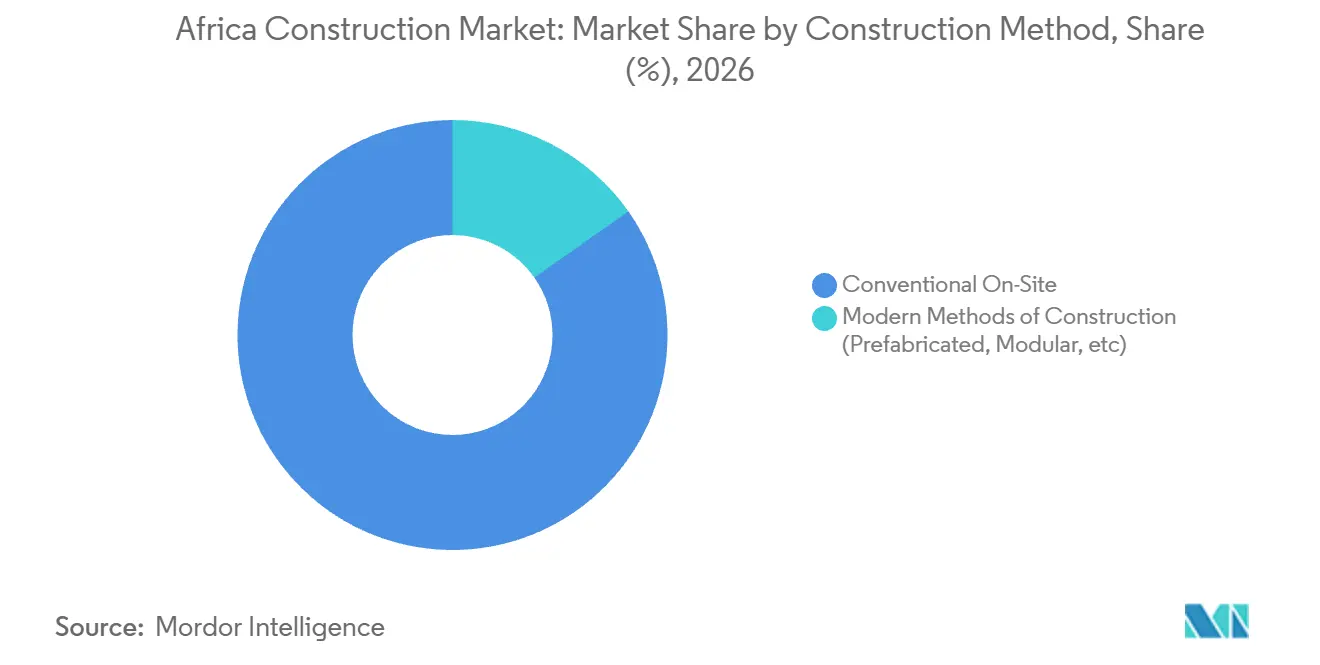
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
投資源別:
公共公益事業の整備と民間パイプラインの転換公共投資は2026年の建設支出の75.16%を占め、最大のセグメントとなりました。エジプトは2025年6月末までに、政府の「ハヤ・カリマ」イニシアチブのフェーズ1の下で719件の衛生プロジェクトを完成させました。単一の公共サービスイニシアチブは多くの個別の公益事業案件を調整することができ、建設需要に単一の衛生プロジェクトを超えたプログラム構造を与えます。1つの政府プログラム内で719件のプロジェクトが納品されたことで、これらの案件へのアクセスは公共サービスの発注とその衛生要件を通じて行われました。
民間投資は最も速く成長するセグメントであり、2027年〜2032年に10.1%のCAGRが予測されています。南アフリカでは、大規模自治体が承認した民間部門の建設計画の実質価値の合計が、2026年1月〜7月において2025年1月〜7月と比較して2019年固定価格で1.2%増加しました。住宅および非住宅計画の増加が増築・改築の減少を上回りました。これらの承認は、民間建設工事を生み出す可能性のある計画のプールを拡大します。そのプールを建設着工に転換することは、民間請負業者にとって成長への経路を提供し、機会は承認を得ている建設カテゴリーに集中しています。
地域分析
エジプト建設市場
エジプトは2026年のアフリカ建設市場シェアの37.22%を占め、最大の地域となりました。2026年9月、同国の「全エジプト人のための住宅」イニシアチブは、完成済み877,174戸、建設中188,368戸、提供中7,576戸を含む1,073,118戸の低・中所得者向け住宅をカバーしていました。国家住宅プログラムの複数の納品段階に対応することで、専門請負業者はイニシアチブの建設作業量にサイト能力が合致する限り、連続する計画にわたって継続性を得ることができます。これは請負業者の拡大を建設中の住宅に向けるものであり、連続する住宅パッケージを完成させることでイニシアチブの活発な作業量をさらなる完成住宅へと転換できます。
ケニア建設市場
ケニアは最も速く成長する地域であり、2027年〜2032年に8.6%のCAGRで拡大すると予測されています。ウィリアム・ルト大統領は、2026年2月26日にナイロビのロイサンブ軍事キャンプにおいて、ケニア国防軍の官民連携住宅プログラムの下で新たに完成した500戸の住宅を竣工しました。[3] フェーズ1は、軍人とその家族のために5つの軍事施設にわたる3,069戸を対象としていました。専用の軍事住宅は、段階的かつ複数拠点の建設プログラムに特定可能な機関的受益者をもたらし、建設業者に国家コミットメントから地域の納品への具体的な経路を提供します。3,069戸というフェーズ1の目標は、2026年2月に竣工した500戸の6倍以上であり、計画規模の大部分はそのロイサンブでの引き渡しを超えたところにありました。
ナイジェリアの賃貸購入チャネルは、2026年6月23日にアブジャの住宅を引き渡し、建設業者はBrains & Hammers、資金調達は官民連携の下でナイジェリア連邦住宅銀行が担いました。南アフリカの人間居住大臣は2026年5月、同省が社会住宅、手頃な価格の住宅、および「ブレイキング・ニュー・グラウンド」としても知られる完全補助住宅を活用していると述べました。エチオピアのアディスアベバ市長は2026年6月、代替住宅、商業センターおよび共有公共施設を組み合わせたアラダ・グッドネスビレッジでの建設開始を発表しました。アフリカその他の地域では、コートジボワールがGroupe Duvalの計画するアビジャンのヴィラージュ・ノートル・ペール・オフィス、商業・ホテルプロジェクトを通じた複合用途の例を提供しており、2025年5月にIFCおよびProparcoが資金調達しました。請負業者は結果として、ナイジェリアの民間建設業者を支援する住宅ローン銀行から、南アフリカおよびエチオピアの公共住宅スポンサー、コートジボワールの融資機関が支援する統合開発業者まで、異なる資金調達構造に直面しています。
規制の枠組みと見通し
この比較は、国内建設請負業者の観点からエジプトとケニアにおける選定された建築許可条件を評価しています。エジプトは地方行政プロセス内で代替所有権書類を認めており、ケニアは国家基準の施行と郡の設計承認を組み合わせています。評価は、これらの前提条件がプロジェクト準備から法的に承認された工事への経路をどのように形成するかを判断するものであり、将来の方向性は同じ承認要件に焦点を当てています。
規制表
| 判断要素 | エジプト | ケニア |
|---|---|---|
| 主要機関 | 都市・農村の地方行政単位 | 国家建設局が基準を施行し、郡政府が設計を承認 |
| 主要な手段または方向性 | 2024年政令第943号の所有権書類規則 | 2025年3月1日施行の2024年国家建築基準 |
| 商業的効果 | 許可申請者は公証済み契約書の代わりに所有権を証明する書類を使用できる | 承認前に排水、下水および雨水処理の整備が必要 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
エジプトの「中程度」評価は、所有権証明の継続的な義務と並行した書類上の柔軟性を反映しています。「変化なし」の予測は、エジプトの住宅大臣の2025年3月の議論が建築法の特定条項の改正草案に関するものであったため、その運用経路に基づいています。ケニアの「中程度」評価は、郡行政と組み合わされた明確な国家コンプライアンスの枠組みを認識しています。「変化なし」の予測は、2026年6月に提案された電子建築システムおよび開発中の建築法を見込みの調整変更として扱いながら、これらの承認前提条件を維持しています。
バリューチェーンの段階
融資機関は利息を獲得し、統合土木請負業者は計画・建設の支払いを得、製造業者は資金調達されたプロジェクトが現場納品に向かうにつれて製品売上を獲得します。Julius Berger Nigeria PLCは、2025年度にナイジェリアの特定地域でセキュリティ関連の物流上の複雑さとスケジュールの混乱を報告しました。建設段階において、現場アクセスの混乱は、資金調達済みの設計と製造された資材を完成した土木工事へと転換することを妨げる可能性があります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| プロジェクト融資 | IFCなどのシニアレンダー、Nedbank CIBなどのデベロッパーレンダー、ナイジェリア連邦住宅銀行などの住宅資金提供者 | 建設関連融資からの利息 | グリーンビルディング金融の認証条件 | プロジェクト仕様を融資適格性に合わせる |
| 土木計画・エンジニアリング | Julius Berger Nigeria PLCなどの統合土木計画請負業者 | 計画・土木エンジニアリングの契約支払い | 計画と建設責任間の調整 | 設計から実行へのインターフェースの解決責任を維持する |
| 資材・モジュール建築の製造 | Dangote Cementなどのセメント生産者、WACO Modularなどのモジュール建築製造業者 | セメントおよびモジュール建築の売上 | 組立能力がモジュールのスループットを制約する可能性がある | モジュール受注を組立余力と現場納品段階に合わせる |
| 建設・き渡し | Orascom ConstructionおよびJulius Berger Nigeria PLCなどのエンジニアリング・建設請負業者、Brains & Hammers Limitedなどの住宅建設業者 | 納品された建設工事への支払い | 2025年度のナイジェリアの一部地域におけるセキュリティ関連のスケジュールリスク | 評価された現場アクセスと納品リスクに基づいて工事パッケージを順序付ける |
| 情報源: Mordor Intelligence | ||||
統合請負業者は、計画と実行の支払いを獲得しながら、これらの活動間のインターフェースに対する責任も担うことができます。モジュール製造は別個の生産インターフェースを生み出し、組立能力がサプライヤーのコミットメント可能な納品量に関連します。構造的な機会は、金融、工場コミットメントおよび現場実行を調整することにあり、早期段階で獲得された価値が納品可能な建設パッケージを支えます。
競争環境
競争は中程度に分散しており、主要プレーヤーにはChina Communications Construction Group Ltd、China Railway Construction Corp. Ltd、Vinci SA、Dangote Group、Bouygues SAが含まれます。China Communications Construction Group Ltdが支配する上場企業China Communications Construction Company Limitedの子会社であるCHECは、2025年11月までにギニアのシマンドゥ港湾施設を完成させました。China Railway Construction Corp. Ltdは2025年の年次報告書にアフリカの109件のプロジェクトを記載し、建設請負と インフラ運営を組み合わせています。Vinci SAはVINCI Constructionを通じてケニアや南アフリカを含むアフリカ諸国で事業を展開しています。Dangote Groupはナイジェリアのコギ州でオバジャナ〜カッバのコンクリート道路を施工し、そのDangote Cement事業はセメントを生産しており、建設の納品と資材にまたがっています。
2025年3月3日、VINCI Constructionの子会社Sogea-Satomがウガンダの国家水道・下水道公社によってカンパラの水道網のリノベーション、再構築および拡張のために選定されました。この発注にはカトシ浄水場の能力増強も含まれており、完成は当初2027年8月に予定されていました。公益事業の買い手にとって、1つの工事範囲に網の改善と施設拡張を組み合わせることで、配水資産とその能力を支える施設が結びつきます。2027年8月の予定完成日は、その組み合わされた範囲に納品の期限を与え、請負業者の能力コミットメントを網と浄水場の両方の工事に結びつけます。
競争上の方向性は、より大規模な工事への資格取得にも依存します。南アフリカの建設産業開発委員会は、公共クライアントに請負業者のグレードを明示し、条件付き開発・登録の例外を条件として、それに対して適格性を評価することを求めています。潜在的に新興の請負業者は、クライアントが対象開発プログラムを持ち、より高いグレードの可能性を認め、財務・管理またはその他の実行支援を提供する場合、その上限より1グレード上の工事を受注できます。必要なグレードに対応できる未登録の入札者は、適格性を維持するために入札締め切り後21営業日以内にグレード申請を提出し登録しなければなりません。より大規模な公共契約への昇格は、したがってグレード適格性に依存し、開発経路を利用する潜在的新興請負業者にとっては、クライアントの実行支援提供へのコミットメントに依存します。
アフリカ建設業界のリーダー
-
China Communications Construction Group Ltd
-
China Railway Construction Corp. Ltd
-
Vinci SA
-
Dangote Group
-
Bouygues SA
- 注:主要企業の掲載順は順位を示すものではありません。
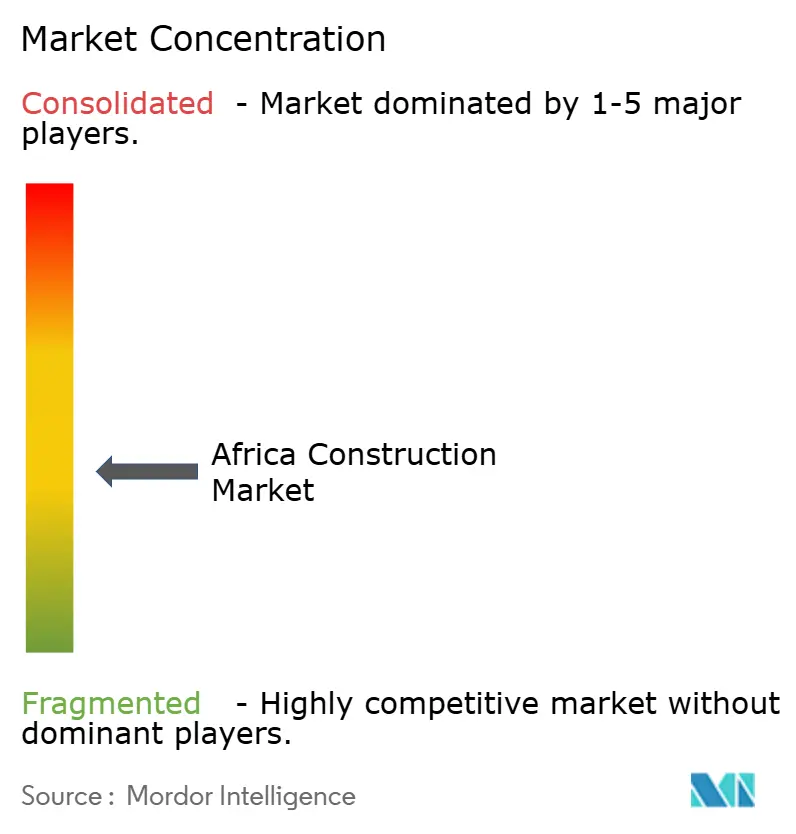
アフリカ建設市場 このレポートでカバーされる企業
- China Communications Construction Group Ltd
- China Railway Construction Corp. Ltd
- Vinci SA
- Dangote Group
- Bouygues SA
- Aveng Ltd
- WBHO (Wilson Bayly Holmes-Ovcon)
- Orascom Construction
- BAM International
- Shapoorji Pallonji Group
- Julius Berger Nigeria PLC
- Sonatrach (Infrastructure arm)
- Consolidated Contractors Company (CCC)
- China National Machinery Industry Corp. (Sinomach)
- Power Construction Corp. of China (PowerChina)
- Shapoorji Pallonji Africa
- Group Five Construction
- Arab Contractors
- Dumez Nigeria PLC
- General Nile Company for Roads & Bridges
市場参加者にとっての主要機会
この機会は、調達段階、請負業者の適格性、および定義された建設パッケージへの経路を比較しています。アフリカの送電調達は、最終提案依頼書の目標に先立ち、2026年10月に7社の事前資格審査済み入札者と協議していました。買い手のニーズは、新規送電インフラと手頃な価格の住宅建設工事にまたがっています。
市場機会表
| 機会 | 今が好機な理由 | 買い手・主要セグメント | 推奨される戦略 | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 南アフリカにおける送電土木工事 | フェーズ1は約1,164キロメートルをカバー;最終提案依頼書は2027年第2四半期を目標 | 電力・エネルギー省および国家財務省主導のインフラ調達 | 資格を持つ入札者チームを通じて定義された土木工事パッケージを提供する | 事前資格審査済み調達グループを通じたアクセス;拘束力のある入札は最終提案依頼書に続く | 資格を持つ送電入札者と提携する土木工事請負業者 |
| ケニアにおける手頃な価格の住宅フレームワーク工事 | フレームワークは2026年〜2029年をカバー;締め切り日は2026年10月26日 | 住宅・都市開発国家省 | 適用される登録カテゴリー内で反復可能な住宅納品の提案を構築する | 政府調達機会(AGPO)登録および国家建設局の要件へのアクセス | 適格なAGPO登録建設請負業者 |
| ガーナの高速道路および料金徴収土木工事 | アクラ〜クマシの入札招請は2026年10月23日に予定されていた | Accra-Kumasi Expressway Limited | 資格を持つ主幹入札者と共に道路および料金徴収土木工事パッケージを追求する | 事前資格審査の締め切りは2026年10月9日に設定 | 資格を持つ入札者チームにアクセスできる道路工事請負業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は南アフリカの送電プログラムであり、フェーズ1は約1,164キロメートルをカバーし、最終提案依頼書は2027年第2四半期を目標としています。民間参加は追加の納品メカニズムとして意図されており、資格を持つインフラチームが送電拡張に対応するための経路を生み出します。ケニアのフレームワークの締め切り日が2026年10月26日に設定されているため、そこでの提案作業はAGPO登録請負業者に属し、南アフリカの事前資格審査済みチームはより長い準備期間を持っています。
最近の産業開発事情 アフリカ建設市場
- 2026年10月:南アフリカのハウテン州政府が、ヨハネスブルグとエクルレニを結ぶ改良されたK155道路回廊を開通させ、回廊は完全に運用可能となった。
- 2026年9月:アディスアベバ市行政が、メルカート地区のキテル・テラにおいて4ヶ月以内に960戸の住宅を完成させ、以前に移転させられた住民に引き渡した。
- 2026年9月:エジプトの新都市コミュニティ局が、約26の新都市にわたって10,000戸の賃貸購入住宅を提供し、約5,000戸の完成済み住宅と3年間で建設予定の約5,000戸で構成された。
アフリカ建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
アフリカ建設市場は、アフリカ全体で納品された建設工事への年間支出を測定します。計画から完成までの建築・土木工事をカバーし、価値はセクター、建設タイプ、建設工法、投資源、および国別に分類されます。
対象外の範囲:上流の建築資材製造および個別に販売される建築資材、独立した不動産取引、およびアフリカ域外で納品された建設工事は除外されます。
セグメンテーションの概要
- セクター別
- 住宅
- アパート・コンドミニアム
- ヴィラ・戸建住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギーと公益事業
- その他
- 住宅
- 建設タイプ別
- 新築
- 改修
- 建設工法別
- 従来型現場施工
- 近代的建設工法(プレハブ、モジュール式等)
- 投資源別
- 公共
- 民間
- 地域別
- ナイジェリア
- 南アフリカ
- エジプト
- ケニア
- エチオピア
- その他のアフリカ
データソース、市場規模の算定および検証
デスクリサーチ
デスクリサーチは、住宅供給と需要に関する国連ハビタットの国別プログラム報告、地域の生産と投資状況に関する世界銀行のアフリカ経済アップデート、マクロ経済・開発の文脈に関する世界銀行のアフリカ・パルスシリーズ、公共インフラ計画に関する南アフリカ国家財務省の予算審査などのソースを使用します。これらのソースは国別の需要とプロジェクトパイプラインの枠組みを形成するのに役立ち、国家統計、建設当局、省庁計画、プロジェクト文書は建設活動、コスト、承認、公共事業の国別指標を提供できます。
企業の年次報告書と投資家向け資料は請負業者の活動、能力、受注残、プロジェクトのエクスポージャーを説明し、信頼できる報道は受注、遅延、プロジェクトの状況を明確にできます。アナリストはこれらの情報を公式発表や建設指標と比較します。記載されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、アフリカ諸国で活動する建設プロバイダー、プロジェクトオーナー、公共調達・インフラ担当者、デベロッパー、および金融参加者を含め、回答者の役割に合わせた質問を行うべきです。回答者は、納品された工事、プロジェクトのタイミング、資金調達、建設コスト、国別またはセグメント別の活動に関する二次調査の結果を検証し、欠落または矛盾した証拠を特定できます。アナリストは重要なギャップに対して対象を絞った再連絡を行い、回答者の説明を公式プロジェクト記録、企業開示、独立した市場指標と比較してから取り込むべきです。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):18% | |
| 中位層:45% | 機能・ユニットリーダー:32% | |
| 小規模プレーヤー:20% | マネージャー:50% |
市場規模の算定と予測
トップダウン推計は、アフリカの国別推計から年間建設支出を積み上げ、国別合計を地域市場の境界に照合し、選定された構成要素をサプライヤーの積み上げ、請負業者・チャネルチェック、またはサンプリングされた平均契約価値と納品プロジェクト数量の積と照合します。モデルは建設生産高と総固定資本形成、建築許可と住宅着工数、公共プロジェクト予算と受注・支出の進捗、請負業者の受注残、建設資材コストの動向を追跡します。これらの指標は活動、プロジェクト転換、資金調達、および名目コスト効果を区別するのに役立ちます。セグメントおよび国別シェアは、報告された建設価値、許可・プロジェクトの証拠、および国別活動から導出され、残余カテゴリーは直接証拠のあるカテゴリーが推計された後にのみ割り当てられます。多変量回帰は過去の市場価値をマクロ経済活動、資金調達済みプロジェクトパイプライン、住宅需要、コスト指標に関連付けることができ、シナリオ分析は予測期間の代替的なプロジェクト実行・資金調達経路を検証します。アナリストは欠落した国別またはセグメント別の観測値を文書化されたプロキシ指標と有界推計で対処し、選択的なボトムアップ観測値を完全な市場構築としてではなく一貫性チェックとして確認します。関連するアフリカのプロジェクト、請負業者、金融専門家へのインタビューは、提案された変数経路とプロジェクトスケジュールが国別・セグメント別レベルで妥当かどうかを検証でき、未解決の矛盾は証拠レビューに戻されます。ある国の年間建設生産高が入手できない場合、アナリストは推計を照合する前に文書化されたプロジェクトの進捗、許可、および請負業者の開示を部分的な証拠として使用します。
データ検証と更新サイクル
アナリストは市場推計とその国別・セグメント別構成要素を、独立した建設生産高、プロジェクト資金調達・受注、企業開示、住宅・インフラ指標と照合します。外れ値、カバレッジの変化、通貨効果、ソース履歴からの重要な差異を調査し、解決策を文書化し、承認前に多段階のアナリストおよびシニアレビューを通じて未解決の差異をエスカレーションします。回答者の説明がプロジェクト記録と矛盾する場合、主要なプロジェクトのタイミングや資金調達の変化、または重要な国別・セグメント別インプットの裏付けが欠如している場合に再連絡が行われます。データは年次で更新され、重要なイベントがプロェクトの納品や資金調達を変える場合はサイクル間でレビューされ、納品前に新たなソースと計算のレビューが行われます。レビュー中に資金調達、範囲、またはスケジュールの重要な変化が浮上した場合、アナリストは関連する回答者またはソースオーナーに再連絡し、影響を受ける国別・セグメント別インプットを再評価します。
Mordor Intelligenceのアフリカ建設市場推計と他の公表推計との比較
アフリカ建設市場は、アフリカ全体で納品された建設工事への年間支出を測定します。モデルは建設生産高と総固定資本形成、建築許可と住宅着工数、公共プロジェクト予算と受注・支出の進捗、請負業者の受注残、建設資材コストの動向を追跡します。
主要なギャップの要因は、調査全体にわたる一貫した取引境界、市場固有の需要インプットおよびクロスチェックを通じて対処されています。アナリストは市場推計とその国別・セグメント別構成要素を、独立した建設生産高、プロジェクト資金調達・受注、企業開示、住宅・インフラ指標と照合します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,759億米ドル(2027年) | |
| 商業調査出版社A | 3,126億米ドル(2026年) | 2026年ベースでは、この推計は本レポートの2027年値(2,759億米ドル)を1年後の時点で13.3%上回っています。 |
| 商業調査出版社B | 2,320億8,000万米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値(2,759億米ドル)を2年後の時点で15.9%下回っています。より早い測定年とより遅い公表予測経路の両方が、より後の年の地域推計よりも低い値を示しています。 |
Mordor Intelligenceは推計を調査の定義された対象範囲と需要モデルに結びつけています。アナリストは市場推計とその国別・セグメント別構成要素を、独立した建設生産高、プロジェクト資金調達・受注、企業開示、住宅・インフラ指標と照合します。
レポートで回答される主要な質問
アフリカ建設市場の規模と成長見通しはどのようなものですか?
市場は2027年に2,759億米ドル、2032年までに3,843億米ドルに達し、2027年〜2032年のCAGRは6.85%と予測されています。
アフリカ全体の建設需要を支えるものは何ですか?
住宅不足、公共インフラプログラムおよびデジタル投資が需要を支えています。2025年、国連ハビタットはエチオピアの年間住宅需要が400,000戸であるのに対し、供給は131,000戸であり、さらに既存の積滞需要があると報告しました。
アフリカで最大のシェアを持つ建設セクターはどれですか?
住宅建設が2026年の地域建設支出の37.71%を占めてトップとなり、インフラは2027年〜2032年に8.7%のCAGRで最も速く成長すると予測されています。
アフリカの主要な建設競合企業はどの企業ですか?
主要プレーヤーにはChina Communications Construction Group Ltd、China Railway Construction Corp. Ltd、Vinci SA、Dangote Group、Bouygues SAが含まれます。その活動にはCHECのシマンドゥ港湾工事、Sogea-Satomのカンパラ水道網受注、Dangoteのコンクリート道路納品が含まれます。
アフリカの建設成長を制約する可能性のある課題は何ですか?
専門労働力のコストと請負業者への支払いリスクが納品を制約する可能性があります。王立公認測量士協会の2026年第2四半期調査に回答したラゴス島の回答者は、建築情報モデリング(BIM)専門家の不足を報告しました。
建設活動と予測成長においてアフリカのどの国がトップですか?
エジプトが2026年の地域建設支出の37.22%を占め、ケニアは2027年〜2032年に8.6%のCAGRで最も速く成長すると予測されています。