
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
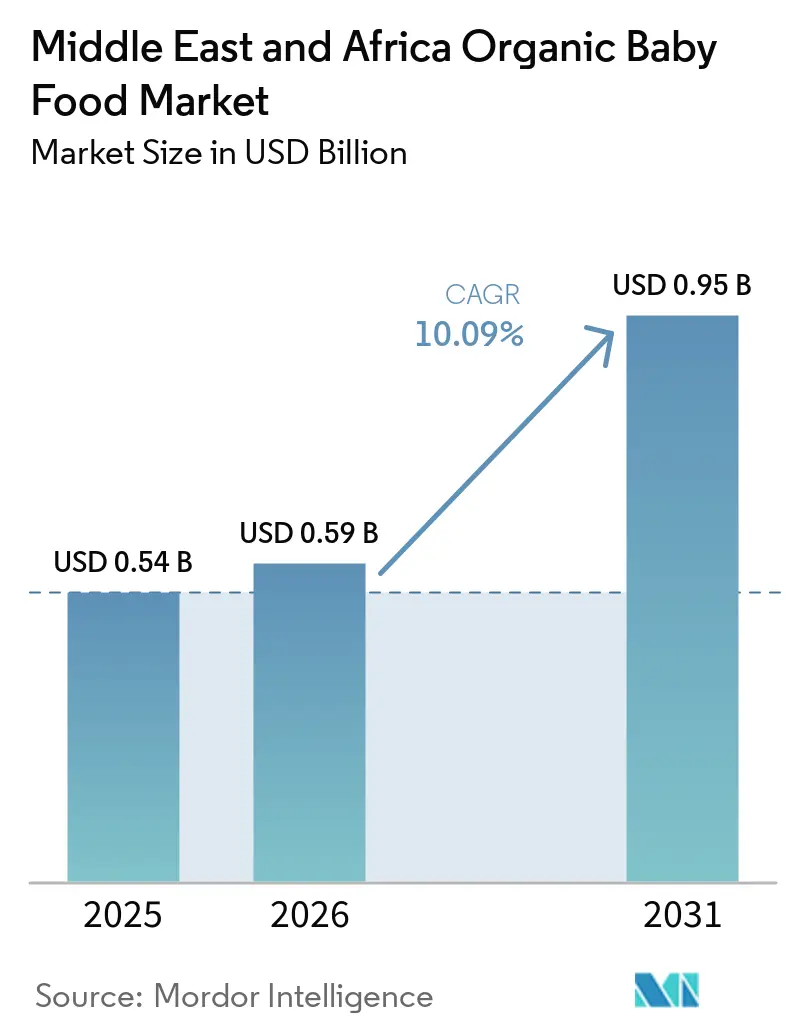
| 基準年の市場規模 (2025) | 0.54 十億米ドル |
| 市場規模 (2026) | 0.60 十億米ドル |
| 市場規模 (2031) | 0.95 十億米ドル |
| 成長率 (2026 - 2031) | 9.70 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ有機ベビーフード市場分析
中東・アフリカのオーガニック ベビーフード市場は2025年に5億4,200万米ドルに達し、2026年には5億9,800万米ドルと評価されており、2026年から2031年にかけて年平均成長率9.70%で拡大し、2031年までに9.5億米ドルに達すると予測されています。湾岸協力会議(GCC)諸国では富裕層が増加しており、ナイジェリア、エジプト、南アフリカでは新興中間層が台頭しています。こうした変化が、乳幼児栄養の優先事項をクリーンラベルかつ農薬不使用の製品へと向かわせています。中東・アフリカのオーガニック ベビーフード市場では、プレミアムオーガニックミルクフォーミュラが中心的な役割を担っています。病院や小児科医は現在、アレルギー予防を目的としたグローバルプロトコルに沿った授乳ガイドラインを採用しています。越境欧州ブランドと効率的なラストマイル配送を組み合わせたEコマースのサブスクリプションサービスにより、ミレニアル世代の親が情報を収集し製品を切り替えることが容易になっています。一方、サウジアラビアとアラブ首長国連邦では、政府のインセンティブが国内オーガニック農業を促進し、輸入依存度を低下させています。しかし、課題も残っています。持続的な価格格差、サブサハラアフリカにおけるコールドチェーンのボトルネック、そしてハラール・オーガックのデュアル認証取得の複雑さがあります。これらの要因が、所得と地域に基づいて需要を細分化しています。それでも、健康リテラシーの向上と小売の近代化により、潜在的な市場は拡大し続けています。
主要レポートのポイント
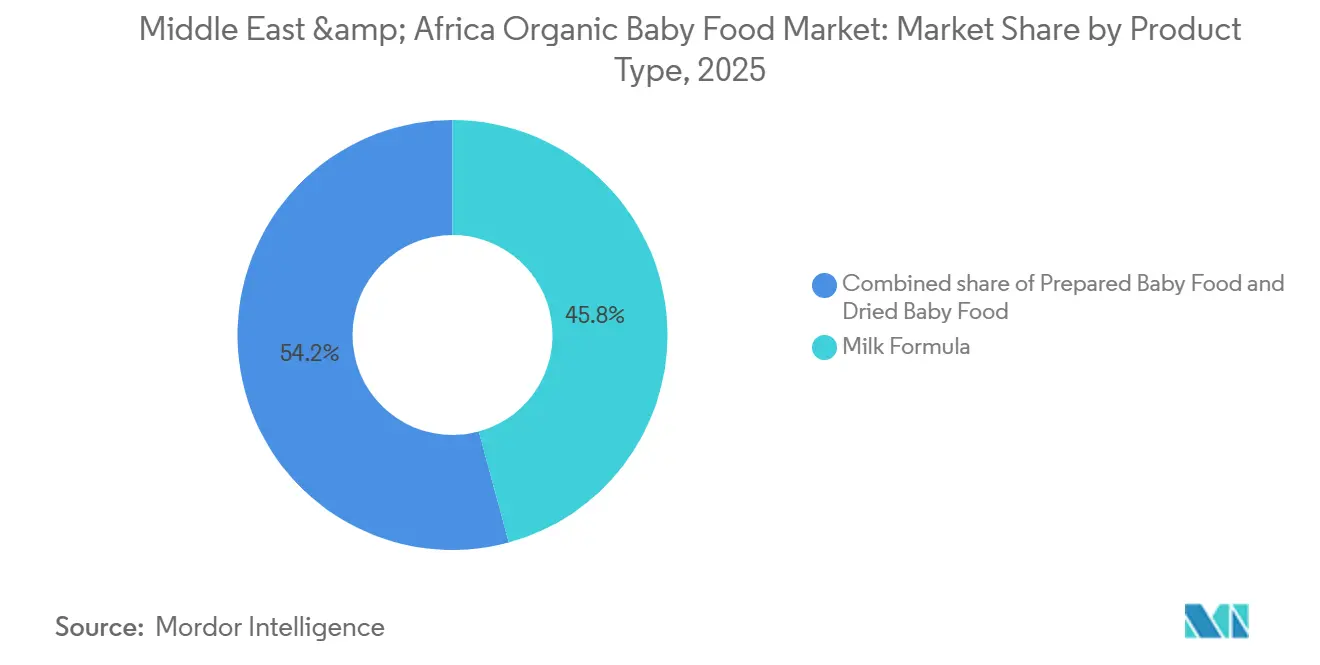
- 製品タイプ別では、ミルクフォーミュラが2025年の中東・アフリカ オーガニック ベビーフード市場において46.24%のシェアをリードし、乾燥ベビーフードは2026年〜2031年にかけて最速のCAGR 12.12%で成長する見込みです。
- 年齢層別では、生後6〜12ヶ月の乳幼児が2025年に41.83%の金額シェアを占め、12〜24ヶ月のコホートは2031年にかけてCAGR 11.71%で成長すると予測されています。
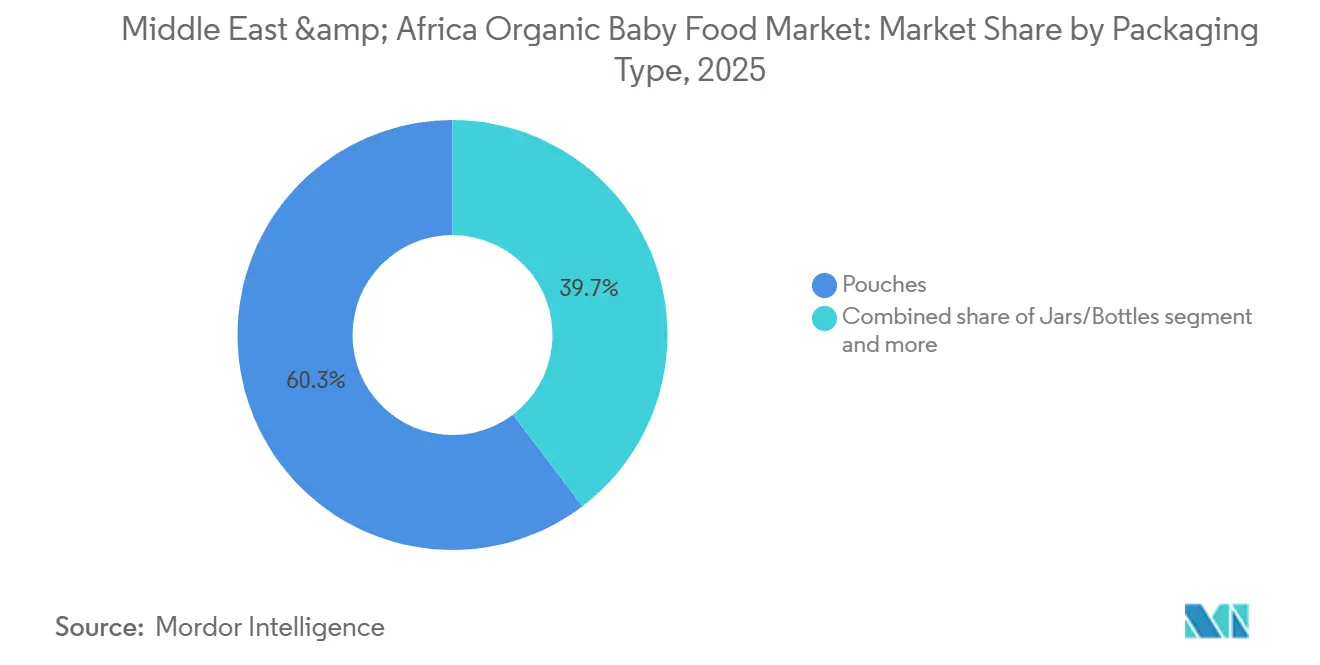
- 包装別では、パウチが2025年の収益の60.34%を占め、常温保存可能なカートンは2026年〜2031年にかけてCAGR 11.25%で成長すると予測されています。
- 流通別では、スーパーマーケットおよびハイパーマーケットが2025年に59.35%のシェアを維持しましが、オンライン小売は2031年にかけてCAGR 12.35%で拡大しています。
- 地域別では、サウジアラビアが2025年に32.46%のシェアで首位を占め、ナイジェリアは地域内で最速のCAGR 12.09%で2031年にかけて成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GCC・アフリカ主要都市における可処分所得の増加と都市化 | +2.8% | サウジアラビア、アラブ首長国連邦、ナイジェリア、エジプト | 中期(2〜4年) |
| 利便性需要を高める女性労働力参加率の上昇 | +2.4% | GCC、南アフリカ、都市部エジプト | 短期(2年以内) |
| 有機製品へのアクセスを広げる小売・Eコマースチャネルの拡大 | +2.1% | アラブ首長国連邦、サウジアラビア、ナイジェリア | 短期(2年以内) |
| 農薬・添加物に対する健康・栄養意識の高まり | +1.9% | GCC、南アフリカ、都市部ナイジェリア | 中期(2〜4年) |
| 国内有機農業に対するGCC政府のインセンティブ | +1.5% | サウジアラビア、アラブ首長国連邦、オマーン | 長期(4年以上) |
| アフリカ系移民をターゲットとした在外居住者主導の越境直販(DTC)ブランド | +1.2% | アラブ首長国連邦、サウジアラビア、南アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GCC・アフリカ主要都市における可処分所得の増加と都市化
2020年から2025年にかけて、GCCの一人当たりGDPは年率3.2%で成長し、世界平均を上回りました[1]。この経済的勢いにより、リヤド、ドバイ、ドーハ、ラゴス、カイロといった都市に密集した小売ハブが形成されました。これらのハブは、消費者需要の高まりを背景に、プレミアム有機ブランドが主要な棚スペースを確保するための拠点となっています。特に共働き世帯の都市部の親は、従来の食品に関する品質・安全性への懸念から、有機ラベルを食品安全リコールに対する保護手段として捉えるようになっています。この傾向は、2024年にエジプトで発生したアフラトキシン事件を受けて特に顕著となり、非有機食品に伴うリスクが改めて浮き彫りになりました。この需要の高まりに応えるため、HiPPやHolleなどの欧州企業はドバイに戦略的に物流ハブを設置しました。これにより、サプライチェーンを合理化し、配送時間をわずか24時間に短縮することで、消費者が有機製品に迅速にアクセスできる環境を整えています。所得弾力性が1.4であることから、可処分所得が10%増加すると有機製品への支出が14%増加することになり、所得成長と有機消費の強い相関関係が示されています。その結果、中東・アフリカの有機ベビーフード市場は従来の主食カテゴリーを上回るペースで成長しており、より広範なマクロ経済トレンドを反映し、地域の消費者嗜好の変化を示しています。
利便性需要を高める女性労働力参加率の上昇
2020年から2025年にかけて、GCCにおける女性の労働力参加率は23%から37%へと急増しました[2]。この大幅な増加は、ジェンダー役割の変化や女性雇用を促進する政府の取り組みを含む、より広範な社会経済的変化を反映しています。この変化により家庭での食事準備時間が短縮され、忙しい家庭に便利で栄養価の高いソリューションを提供する一人前サイズの有機パウチの人気が高まっています。サウジアラビア、アラブ首長国連邦、都市部のナイジェリアでは、働く母親が保育園の送迎スケジュールに合わせた調乳済みフォーマットに対して25〜30%のプレミアムを支払う意向を示しており、時間節約型オプションへの需要の高まりが浮き彫りになっています。その結果、有機パウチの売上は2025年に前年比19%増を記録し、その実用性と現代の育児ニーズへの適合性が成長を牽引しました。特筆すべきは、DanoneのバイリンガルGerberパックが在外居住者の介護者に好評を博し、ターゲット層の言語的多様性に対応した点です。主要ブランドは現在、2週間ごとに自動配送するサブスクリプションを提供しており、忙しい家庭のニーズに応え、必需品の安定供給を確保しています。この利便性は特に生後6〜12ヶ月の年齢層において高く評価されており、リピート購入とブランドロイヤルティのサイクルを促進し、親が購買決定において利便性と品質の両方を優先する傾向を反映しています。
有機製品へのアクセスを広げる小売・Eコマースチャネルの拡大
2025年、サウジアラビア、アラブ首長国連邦、エジプトのハイパーマーケットは食料品売り場を8.3%拡大し、専用の有機食品コーナーを導入しました。GCCでは、Amazonのサブスクライブ&セーブ割引やNoonのバンドル配送サービスに牽引され、ベビー用品のEコマース普及率が22%に急上昇しました。iHerbなどの越境プラットフォームにより、ナイジェリアの親は欧州のSKUを入手できるようになり、40〜60%に上る流通業者のマークアップを回避できるようになりました。これらのトレンドは薬局や専門店のシェアを低下させる一方で、リアルタイムのレビューとトレーサビリティデータを提供し、カテゴリーへの信頼を高めています。オムニチャネル分析を活用するブランドは、ショッピングカートの手がかりに基づいてプロモーションカレンダーを最適化し、生涯価値が高いことで知られる生後1年間の授乳期間中のコンバージョン率を向上させています。さらに、デジタル決済システムの普及がEコマース体験をさらに合理化し、リピート購入を促進しています。
農薬・添加物に対する健康・栄養意識の高まり
2020年から2024年にかけて、GCCにおける小児アレルギー症例は12%増加しました。これを受けて、医師たちは農薬不使用フォーミュラの推奨を始めました。2024年に発表された査読済み研究では、有機フォーミュラを摂取した乳幼児の排泄物中の有機リン酸塩代謝物が23%少ないことが明らかになりました。この知見はアラビア語の育児フォーラムで広まりました。2024年、サウジアラビア食品医薬品庁は農薬残留試験の結果をパッケージに表示することを義務付ける規制を強化しました。インフルエンサーたちは、パーム油や添加糖を含むことが多い従来品と、Organixなどのブランドが「農薬ゼロ保証」を謳う有機ラインとの違いを頻繁に強調しています。こうした健康中心のナラティブは製品の知覚価値を高め、中〜高所得層の消費者の価格感度を緩和するのに役立っています。農薬不使用オプションへの意識の高まりが、地域における購買決定を再形成しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格に敏感な消費者の採用を制限するプレミアム価格設定 | −1.8% | ナイジェリア、エジプト、モロッコ | 短期(2年以内) |
| サブサハラアフリカにおけるコールドチェーンと物流の脆弱性 | −1.4% | ナイジェリア、ケニア、サブサハラアフリカ全域 | 中期(2〜4年) |
| ハラール・有機の二重認証取得の複雑さ | −0.9% | GCC、エジプト、モロッコ | 中期(2〜4年) |
| 有機原材料供給における気候変動に起因する不安定性 | −0.7% | モロッコ、ナイジェリア、エジプト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
価格に敏感な消費者の採用を制限するプレミアム価格設定
ラゴスとナイロビでは、有機乳幼児フォーミュラが800グラム缶あたり35〜45米ドルで販売されており、主流の代替品のほぼ2倍の価格となっているため、採用は上位所得層に限定されています。2024年のエジプトの通貨下落により欧州からの輸入品の着地コストが28%急増し、下流での価格上昇と販売数量の減少を招きました。小規模な地元加工業者は規模の効率性に苦しんでおり、例えばケニアのスタートアップOrgaomiは原材料調達における運転資金不足により、稼働率がわずか60%にとどまっています。モロッコとエジプトでは、親が有機フォーミュラを薄めて使用期間を延ばしたり、手作りのピューレに切り替えたりするケースが多く、フォーミュラの栄養的意図が損なわれています。大幅な価格引き下げなしには、200グラムの詰め替えサシェのような価値重視のSKUが、より広い所得層にリーチするための唯一の解決策となる可能性があります。ただし、サプライチェーンの非効率性に対処することもコスト削減とアクセス改善に貢献できます。
サブサハラアフリカにおけるコールドチェーンと物流の脆弱性
サブサハラアフリカのコールドチェーン普及率はわずか28%にとどまり、GCCの85%と鮮明な対比をなしており、有機ヨーグルトや生鮮ピューレの流通を妨げています。ナイジェリアでは、農村部での12時間に及ぶ停電により、小売業者は常温保存可能なパウチや粉末製品のみの取り扱いを余儀なくされています[3]。モンバサからナイロビへの輸送コストは1キログラムあたり0.80米ドルの追加費用が発生し、通関での遅延により納期が最大2週間延長され、運転資金を圧迫しています。南アフリカでは、計画停電(ロードシェディング)の発生によりWoolworthsがテトラパックカートンを採用しました。これらのカートンは常温での温度上昇に対応できますが、風味の差別化が一部犠牲になります。太陽光発電冷蔵ユニットのパイロット事業は技術的に実現可能であることが証明されていますが、2億米ドルという多大な資金不足が全国展開の妨げとなっています。これらの課題への対処は、地域のサプライチェーン効率を改善するうえで不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フォーミュラが基盤を固め、乾燥フォーマットが加速2025年、オーガニックミルクフォーミュラは中東・アフリカのオーガニック ベビーフード市場における総収益の46.24%を占めました。この優位性は、病院からの強力な推薦と、特にGCC地域における根付いた乳幼児授乳慣行によって支えられています。現在DHAとプロバイオティクスが強化されたフォローアップブレンドは、初期の母乳育児段階を超えてオーガニック志向の訴求力を広げ、親の間で広く受け入れられています。このセグメントの高い市場浸透率は成長率を抑制する可能性がありますが、継続的な医療推薦のおかげで2031年まで約43%の収益シェアを維持する見込みです。加水分解フォーミュラや乳糖不耐症対応フォーミュラなどの特殊バリアントは、増加するアレルギーへの懸念に対応することで、小規模ながらも牽引力を増しており、このカテゴリーのレジリエンスをさに強化しています。
乾燥ベビーフードは最も成長の速いサブセグメントであり、2031年にかけてCAGR 12.12%で拡大すると予測されています。その人気は、分量管理されたシリアルやフリーズドライパウダーに由来しており、多忙な家庭や働く母親に常温保存の利便性を提供しています。中東・アフリカにおけるこのカテゴリーの市場規模は、2026年のX百万米ドルから2031年にはY百万米ドルへと増加し、収益シェアは22%から27%へと上昇する見込みです。調理済みジャー入りピューレはGCC全域のプレミアム小売チャネルで人気を博していますが、より広いサブサハラ市場では物流上の課題に直面しており、乾燥フォーマットのスケーラビリティ上の優位性が際立っています。この成長軌跡は、幼児の発達段階において家族が固形食を導入するにつれて進む多様化の拡大を反映しています。



年齢層別:
離乳期がピーク、幼児期が勢いを増す2025年、生後6〜12ヶ月の乳幼児が中東・アフリカのオーガニック ベビーフード市場をリードし、総量の41.83%を占めました。この需要の急増は、小児科医が補完食を推奨し、完全母乳育児またはフォーミュラからの重要な転換を示すことと一致しています。ブランドはこの機会を巧みに捉え、産科病棟や病院の小売チャネルを通じてスターターキットを配布しています。一方、0〜6ヶ月のセグメントはオーガニックフォーミュラの販売を促進することでこの優位性を支えています。しかし、南アフリカとエジプトにおける自然母乳育児を推進するキャンペーンがこの成長をわずかに抑制しています。全体として、乳幼児層への重点は、地域の早期栄養に対する深く根付いたコミットメントを示しています。
一方、12〜24ヶ月を対象とする幼児セグメントは急速に上昇しています。親がオーガニックのフィンガーフードやスナックをますます選ぶようになるにつれ、2031年にかけてCAGR 11.71%で成長すると予測されています。このトレンドは、化学物質への暴露リスクに対する予防的な対策であり、パフスナック、ヨーグルトメルト、セルフフィーディングピューレなどの革新的な製品への需要を高めています。この年齢層の市場は大幅な拡大が見込まれており、より多くの小売棚スペースを確保し、従来のピューレを超えた展開が期待されています。家庭が乳幼児から幼児段階へと移行するにつれ、若いコホートの量シェアは低下するかもしれませんが、これは衰退を示すものではありません。むしろ、オーガニック ベビーフードのより広い受容を示しており、子どもの成長の複数の段階にわたる定番品としての地位を確固たるものにしています。
包装タイプ別:
パウチの優位性、カートンの台頭2025年、パウチは中東・アフリカのオーガニック ベビーフード包装市場における収益の60.34%を占めました。その人気の高まりは、片手での授乳の利便性や再封可能なデザインなど、都市型ライフスタイルに対応した特徴に起因しています。HiPPなどのブランドは、機能性を維持しながらプラスチック廃棄物への反発に対応するため、堆肥化可能なイノベーションで積極的にサステナビリティへの懸念に取り組んでいます。一方、ガラス瓶はGCC内のプレミアム小売チャネルにおいてこのリーダーシップをさらに強化しています。ここでは、知覚される純粋さの魅力が、輸送費や破損コストの上昇にもかかわらず、購買者の選好を左右しています。大容量の業務用タブは病院や保育施設に効果的に対応していますが、小売での存在感が限られていることは、消費者にとって好まれるフォーマットとしてのパウチの優位性を際立たせています。
常温保存可能なカートンは最も成長の速い包装の選択肢として台頭しており、2031年にかけてCAGR 11.25%という力強い成長が予測されています。この急増は主に、主要都市圏外での冷蔵保存の課題への対応であり、より広い市場受容への道を開いています。小売業者はカートンを、リサイクル可能性だけでなく視認性の観点からも支持しており、エンドキャップ展示が2031年までに中東・アフリカのオーガニック ベビーフードセクターにおけるカートンの市場シェアを20%台前半から中盤へと押し上げる見込みです。パウチは引き続きリードしますが、規制上の圧力と消費者意識の変化が素材転換を促すにつれ、その優性は低下すると予想されます。これらのトレンドは、多様な地域の状況全体で利便性を維持しながらサステナビリティへと向かう、包装における広範な進化を示しています。

流通チャネル別:
ハイパーマーケットが基盤、デジタルが急増2025年、スーパーマーケットおよびハイパーマーケットが中東・アフリカのオーガニック ベビーフード市場をリードし、総収益の59.35%を占めました。Carrefour、Lulu、Pandaなどの主要チェーンはオーガニックSKUに最大6リニアメートルの棚スペースを割り当て、視認性を高めて衝動買いを促進しています。プライベートラベルオーガニックの導入は、価格競争を激化させるだけでなく、これらの製品をメインストリームの買い物客にとってより身近なものにしています。GCCの都市部では、薬局が助言の拠点として機能しており、薬剤師が新米の親のブランド選択を導いています。対照的に、専門ブティックは限られた製品ラインナップと大型小売業者と比較した高価格により、牽引力を失いつつあります。
オンラインチャネルは最も成長の速い流通セグメントであり、2031年にかけてCAGR 12.35%を誇っています。その成長は、送料無料の閾値、自動補充サブスクリプション、豊富な製品バリエーションなど、利便性を優先するテクノロジーに精通した親に訴求するオファリングによって促進されています。2031年までに、中東・アフリカのオーガニック ベビーフード市場のEコマースセグメントはZ百万米ドルを超え、チャネルの推定28%のシェアを獲得する見込みです。ハイパーマーケットは試し買いや大量購入において引き続き重要な役割を果たしますが、デジタル専業プレーヤーとの競争力を維持するためにクリック&コレクトサービスをますます採用しています。このトレンドは、現代の家庭の多忙なスケジュールに対応するオムニチャネル戦略への大きなシフトを示しています。
地域分析
サウジアラビア オーガニック ベビーフード市場
2025年の収益の32.46%を占めるサウジアラビアは、ビジョン2030改革により需要を牽引しています。これらの改革は、女性労働力の割合を37%に引き上げただけでなく、透明性の高い農薬検査ラベルを導入し、オーガニック製品をデフォルトの選択肢として優遇しています。2025年には、政府が現地原材料の栽培を促進するために1億2,000万米ドルの補助金を割り当て、2028年までに25%の自給自足を目指しています。しかし、リヤドやジェッダなどの主要都市以外では、価格感度が市場浸透を制限しています。これに対応するため、ブランド各社は詰め替えサシェや少量パックの実験を進めています。市場の成長は、オーガニック製品の利点に対する消費者意識の高まりによってさらに支えられています。
中東・アフリカおよびトルコ オーガニック ベビーフード市場
2025年に24%の市場シェアを持つUAEは、88%を占める外国人居住者人口が馴染みのあるヨーロッパブランドを好む傾向によって牽引されています。ドバイの強固な物流インフラは、ベビー用品eコマースにおける26%の普及率と相まって、迅速なフルフィルメントサイクルを実現しています。さらに、認証コストを半減させる国内農業奨励策が現地供給を育成しており、輸入に連動した通貨変動に対して市場を安定させる可能性があります。貿易ハブとしてのUAEの戦略な立地は、地域需要への効率的な対応能力をさらに高めています。消費者と供給者の両面を担うトルコは、11%の市場シェアを誇っています。これは、EU補助金と連動した有機農地面積の9.2%成長によって支えられています。9%のシェアを持つ南アフリカは、確立された小売ネットワークの恩恵を受けています。しかし、近年の計画停電の発生により、常温保存可能なパッケージングの優位性が浮き彫りになっています。
一方、ナイジェリアは2025年の収益こそ控えめですが、12.09%のCAGRという地域内で最も顕著な成長を誇っています。この急成長は、ラゴスにおける新興中間層の拡大と、ソーシャルメディアにおける栄養に関する啓発活動の高まりによって牽引されています。ヨーロッパとアジアを結ぶ架け橋としてのトルコの戦略的な位置づけは、市場における同国の役割をさらに強化しています。7%のシェアを持つエジプトと5%のモロッコは、通貨および気候上の課題に直面しています。これらの問題は輸入コストを押し上げ、消費者の購買力を低下させています。ケニアやセネガルを含む残りの十数市場はさらに12%を寄与しています。これらの市場は初期段階のサプライチェーン上の課題を抱えているものの、機動力のある参入者にとって大きな機会を提供しています。これらの市場におけるインフラ整備とサプライチェーンの合理化に向けた取り組みは、さらなる成長の可能性を引き出すことが期待されています。
規制環境
中東・アフリカのオーガニックベビーフード市場における規制は、乳児栄養規則、輸入登録要件、および国ごとに異なるオーガニック表示管理によって形成されている。サウジアラビアでは、サウジアラビア食品医薬品庁(SFDA)が輸入ベビーフードの登録およびGCC規格への適合を求めており、乳児用調製乳・後期用調製乳に関するGSO 2106:2025(2025年10月29日承認)が含まれる。一方、オーガニック表示については、オーガニック生産・加工・表示を規定するSFDA.FD/GSO 2374:2014への準拠が必要となる。UAEでは、オーガニックとして販売される製品には、承認済みのオーガニックロゴおよびUAE.S GSO 2374:2014に準拠した政府証明書が必要であり、国境を越えて事業を行うブランドに対する文書要件が厳格化している。
アフリカ全域では、乳児用調製乳のマーケティングおよび表示に関する規制がオーガニック規格と併存している。南アフリカでは、食品・化粧品・消毒剤法(Foodstuffs, Cosmetics and Disinfectants Act)に基づき乳児用調製乳の表示およびマーケティングが規制されており、コーデックス指針に沿った要件と、母乳代替品の不適切な販促に対する制限が設けられている。東アフリカでは、ケニアが母乳代替品規則(L.N. 80/2022)を施行し、KS EAS 39やKS EAS 4などの規格を適用している。地域規格であるEAS 456オーガニック規格は、オーガニック生産および表示の枠組みを提供し、調和および貿易の基準点として機能している。
競合環境
市場集中度
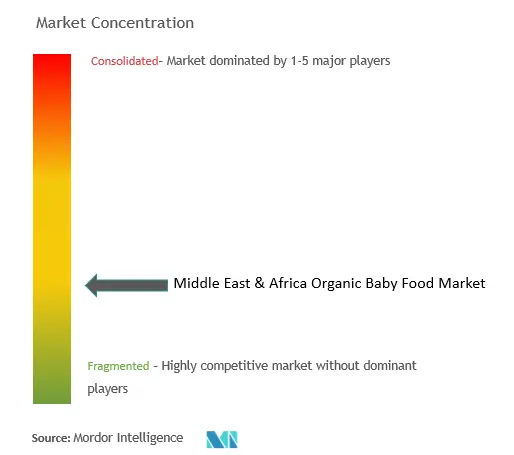
中東・アフリカにおける有機ベビーフード市場は中程度の集中度を示しています。多国籍大手企業は規模を活かしていますが、市場を独占しているわけではありません。Nestlé、Danone、Abbottは乳幼児フォーミュラセグメントを支配しており、病院でのサンプリング、ハラール対応、ターゲットを絞った広告などの戦略を活用しています。HiPP、Holle、Hero Groupなどの欧州ブランドは、GCCのハイパーマーケットや在外居住者向けオンラインショップでプレミアム価格を維持しています。ケニアのOrgaomiやセネガルのLe Lionceauなどの地域プレーヤーは地元のサプライチェーンを活用していますが、運転資金と分散した農家ネットワークという課題に直面しています。こうしたダイナミクスが、グローバルプレーヤーと地域プレーヤーの双方が市場シェアの維持・拡大を目指す競争環境を生み出しています。
テクノロジーが市場に新たな競争優位をもたらしています。例えば、FrieslandCampinaのアラブ首長国連邦におけるブロックチェーンパイロット事業はバッチレベルの透明性を高め、偽造リスクを低減しています。同様に、Arla FoodsはAIを需要予測に活用し、GCCにおける欠品を22%削減して製品の鮮度を確保しています。イノベーションの焦点はクリーンラベル強化に大きく傾いており、Abbottは2024年に有機加水分解タンパク質ブレンドの特許を取得し、Nestléは疝痛緩和を目的としたプロバイオティクス強化シリアルの開発を進めています。これらの技術的進歩は業務効率を高めるだけでなく、消費者の信頼と満足度も向上させています。
認証の遅延とコンプライアンス費用は新規参入者にとって課題となり、既存プレーヤーに有利に働く一方で、越境の直販(DTC)新規参入者が市場の構図を塗り替えています。流通業者の層を排除することで競争力のある価格を提供し、大きな市場価値を獲得しています。このシフトは、低コストで高品質な有機ベビーフードを求める価格感度の高い消費者に特に訴求しています。その結果、市場ではDTCモデルが牽引力を増し、従来の流通チャネルに挑戦する形で価値の段階的な再分配が進んでいます。
中東・アフリカ有機ベビーフード業界リーダー
-
Nestle SA
-
Hero Group
-
Arla Foods Group
-
Danone SA
-
Hipp Gmbh & Co.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ オーガニック ベビーフード市場 このレポートでカバーされる企業
- Nestle S.A.
- Danone S.A.
- Abbott Laboratories
- Hero Group (Organix, Babybio)
- Hipp GmbH and Co.
- Arla Foods (BabyandMe Organic)
- Mead Johnson / Reckitt (Enfamil Organic)
- FrieslandCampina (Friso Organic)
- Kendal Nutricare Ltd. (Kendamil Organic)
- Else Nutrition Holdings Inc.
- Yili Group (Junlebao Organic)
- Bimbosan AG
- Orgaomi Ltd. (Kenya)
- Amara Organic Foods
- Campbell Soup Co. (Plum Organics)
- Le Lionceau (Senegal)
- Nascens Enterprises Pvt. Ltd. (Happa Foods)
- Little Freddie
- Sprout Foods, Inc.
- Holle Baby Food GmbH
市場機会と将来展望
ローカライゼーションおよびサプライチェーンの強靭性は、特に規制当局が追跡可能性や表示要件を厳格化している国々において、地域全体のオーガニックベビーフード事業者に新たな機会を生み出している。サウジアラビアとUAEは、SFDAの監督、調製乳に関するGSO 2106:2025などのGCC規格、GSO 2374:2014に関連付けられたオーガニック表示要件により、事業拡大のための明確なコンプライアンスの基盤を提供している。これらの要件は相互に、検証済みのオーガニック表示の高付加価値な位置付けを強化し、小売業者による専用オーガニック品揃えの計画を後押しするものである。市場には、企業の持続可能性への取り組みに支えられた、オーガニック対応型の製造・原材料調達プログラムの余地もある。例えば、ネスレは中東・北アフリカ地域全体に広範な製造拠点網を展開しており(2026年時点で25工場)、ドバイのアル・マハ工場やヨルダンのアル・フセイニヤ工場を含む施設で太陽光発電プロジェクトを導入している。
機会は、インフラの制約や現代型小売の成長に適合した、常温保存可能で利便性の高いオーガニック製品形態の拡大にも見られる。サブサハラアフリカの一部地域ではコールドチェーンの整備が不十分であるため、既存の流通網を通じて流通可能な常温保存シリアル、粉末製品、幼児向けスナックの対応可能な市場が拡大している。また、小売業者およびeコマースプラットフォームは、輸入品および地域産オーガニックSKUへのアクセスを引き続き拡大している。供給側では、マスマーケット流通に適合した生産能力・包装への投資がカテゴリー全体の拡大を支えている。これには、2025年8月にアルラフーズがバーレーンでプックジャーの生産を拡大したことが含まれ、これは隣接する栄養カテゴリーやプライベートブランド・受託製造パートナーシップに活用可能な地域製造への継続的な投資を示している。
最近の産業開発事情 中東・アフリカ オーガニック ベビーフード市場
- 2026年2月:Else NutritionがMajid Al Futtaimと提携し、植物性オーガニック幼児用調製乳をUAEおよびサウジアラビア全域の85店舗のCarrefourハイパーマーケットで発売した。この拡大により、同製品はGCC主要小売業者に参入し、直接流通を強化し、MEA主要市場での存在感を拡大している。
- 2026年1月:ネスレがドバイ・インダストリアル・シティに4,500万米ドル規模のオーガニックベビーフード工場を開設した。新工場により地域の生産量は約30%増加し、2028年までに現地原料使用率40%を目指すことで、供給の安定性を支え、価格設定の柔軟性を向上させている。
- 2025年11月:Danone SAがLe Lionceauの株式60%を取得し、西アフリカにおけるオーガニックベビーフードの流通を強化した。この買収により、ダノンの地域展開が拡大し、キビ(ミレット)を原料とする原材料へのアクセスが改善され、MEA市場での拡大を支えている。
中東・アフリカ オーガニック ベビーフード市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は中東・アフリカ全域でオーガニックとして位置付けられ販売されているパッケージ入りベビーフードを対象とし、小売およびオンラインチャネルにわたるメーカーレベルの販売金額(米ドル)として追跡されています。
スコープの除外事項:従来型(非オーガニック)ベビーフード、公式の未包装の手作り食品、およびベビーフードとして販売されていないビタミン剤やサプリメントは除外されます。
セグメンテーション概要
- 製品タイプ別
- ミルクフォーミュラ
- 乳幼児フォーミュラ
- フォローアップミルクフォーミュラ
- グローアップミルクフォーミュラ
- 特殊フォーミュラ
- 調製ベビーフード
- 乾燥ベビーフード
- ミルクフォーミュラ
- 年齢層別
- 0〜6ヶ月
- 6〜12ヶ月
- 12〜24ヶ月
- 24ヶ月以上
- 包装タイプ別
- パウチ
- 瓶/ボトル
- テトラパック/カートン
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 薬局・ドラッグストア
- 専門店
- オンライン小売業者
- その他の流通チャネル
- 地域
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- その他の中東・アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、乳幼児授乳とオーガニックパッケージ食品に対する需要の背景を構築し、店舗および輸入フローを通じて現実的に入手可能なものを確認することから始まります。国家統計機関、国連Comtrade貿易データ、FAOSTAT食料供給指標、WHOまたはUNICEFの母乳育児および乳幼児栄養に関する参考資料などの公的情報源は、モデリングを開始する前に人口および授乳の文脈を確立するのに役立ちます。
次に、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を活用して、GCCおよびアフリカの主要市場における製品発売、価格変更、流通拡大を把握します。必要に応じて、企業財務情報やニュースのスクリーニングのための有料サブスクリプション、出荷レベルの輸出入データベース、特許データベースも使用し、製品活動や包装表示の変化を経時的に把握します。このデスクソースリストは例示なものであり、調査中のデータポイントの収集、検証、明確化には他の多くの公的および有料の参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、実際の購買および表示慣行においてオーガニック ベビーフードがどのように定義されているか、また価格とチャネルミックスが国や購買者セグメントによってどのように異なるかを検証することに重点を置いています。中東・アフリカ全域のメーカー、流通業者、小売業者、カテゴリー専門家を対象にインタビューを実施しており、オーガニックシェア、輸入依存度、プロモーションが実効価格をどのように変化させるかに関するデータのギャップを埋めるのに役立っています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:19% |
| 中位層:45% | 部門・ユニットリーダー:23% |
| 中小規模プレーヤー:20% | マネージャー:58% |
市場規模算定と予測
規模算定は、主要国別の乳幼児・幼児人口を消費機会に換算し、パッケージ入りベビーフードの採用率とオーガニック浸透率で調整するトップダウンの需要プール手法を用いて構築されています。合計値を現実的に保つため、主要小売業者でのブランド価格のサンプリング、高回転SKUのチャネルチェック、出荷ランレートに関する流通業者の見解などの選択的なボトムアップ検証によって結果を裏付け、小規模国での過大評価を修正しています。
本市場の主要インプットには、出生数および0〜36ヶ月コホート、パッケージ授乳への依存度に影響する都市化および働く母親の指標、近代的な流通とEコマースのシェア、典型的なパックサイズとキログラム当たり価格の動向、オーガニック表示の施行レベルおよび輸入認証要件が含まれます。データが不完全な場合は、地域内の類似国を通じてギャップを処理し、専門家のフィードバック後に調整ステップを行います。
予測については、オーガニック浸透率と価格がマクロ条件や小売プロモーションによって急速に変化する可能性があるため、シナリオ分析を使用しています。オーガニックシェアの拡大、チャネルミックス、平均販売価格の推移に関する前提は一次インプットストレステストを行い、国別の年次予測に組み込んだ後、地域合計に集計されます。
データ検証と更新サイクル
最終的な数値が実際の市場シグナルと一致するよう、複数の検証ステップを通じてアウトプットを確認しています。輸入トレンド、小売棚の動向、主要市場における報告されたカテゴリー成長などの独立した指標とモデル結果を比較し、承認前に大きな差異を調査します。
第二のアナリストレビューを実施して数式、単位、通貨換算のタイミングを再確認し、最終チェックで国別合計が地域全体の数値に正確に合算されることを確認します。レポートは年次で更新され、主要な規制変更、急激な通貨変動、重大な製品またはチャネルの混乱などの重要なイベントが発生した場合には中間更新が行われます。
Mordor Intelligenceの中東・アフリカ オーガニック ベビーフード市場規模と他の公表推計との比較
中東・アフリカのオーガニック ベビーフードに関する公表市場規模は、各出版社が地理的範囲、オーガニックの定義、および数値が小売支出またはメーカー販売を反映してるかどうかについて異なる基準を設けているため、異なって見える場合があります。通貨換算と価格変動は、単位需要が安定していても米ドル合計を変動させる可能性があるため、タイミングも重要です。
最大のギャップは通常、MENAとMEAを混在させること、乳幼児用フォーミュラをベビーフードに含めること、または税金と流通マージンを明確に調整せずに小売価格ベースを使用することから生じます。一部の推計は数年間にわたって前提を固定している一方、新しい表示規則や輸入パターンが現れた際にオーガニック浸透率とチャネルミックスを更新するものもあり、これが予測構築に使用される軌跡を変化させます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.4億米ドル(2025年) | |
| 地域コンサルタントA | 5.4億米ドル(2022年) | MENAの2022年を基準年として使用しており、中東とアフリカの対象範囲を明確に分離していないため、後年における成長の速いアフリカの近代的な流通とオンライン需要を過小評価する可能性があります。 |
| 業界誌B | 5,758.9億米ドル(2025) | 記載された数値はこのカテゴリーとして妥当ではなく、単位またはカテゴリーの混同を反映していると思われ、より広いベビーフードバスケットを組み合わせているか小数点のスケールを誤っている可能性が高く、オーガニック基準と価格ベースの明確な定義も欠いています。 |
この表は、ほとんどの差異が実際の需要の変動ではなく、スコープと単位の取り扱いに起因していることを示しています。モデルをMEAで販売されているラベル付きオーガニックパッケージ入りベビーフードに結び付け、通貨換算のタイミング、パック価格ポイント、オーガニック浸透率の更新を毎年同じ方法で再確認することで、説明可能な要因に差異を縮小しています。これがMordor Intelligenceによって適用されているアプローチです。
レポートで回答される主要な質問
ミルクフォーミュラはどのくらいの市場シェアを持っていますか?
ミルクフォーミュラは2025年の中東・アフリカ オーガニック ベビーフード市場において46.24%のシェアをリードしています。
市場全体はどのくらいの速さで成長していますか?
当市場は2026年から2031年にかけて年平均成長率9.70%で拡大しています。
乳幼児食品にはどのような成長が期待されますか?
生後6〜12ヶ月の乳幼児食品は2025年までに41.83%の金額成長を示し、12〜24ヶ月は11.71%の上昇が見込まれます。
包装トレンドはどうですか?
パウチ製品は2025年の販売の60.34%を占め、常温保存可能なカートンは11.25%の成長が予測されています。