
中東・アフリカ食品安全検査市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.05 十億米ドル |
| 市場規模 (2026) | 1.1 十億米ドル |
| 市場規模 (2031) | 1.42 十億米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
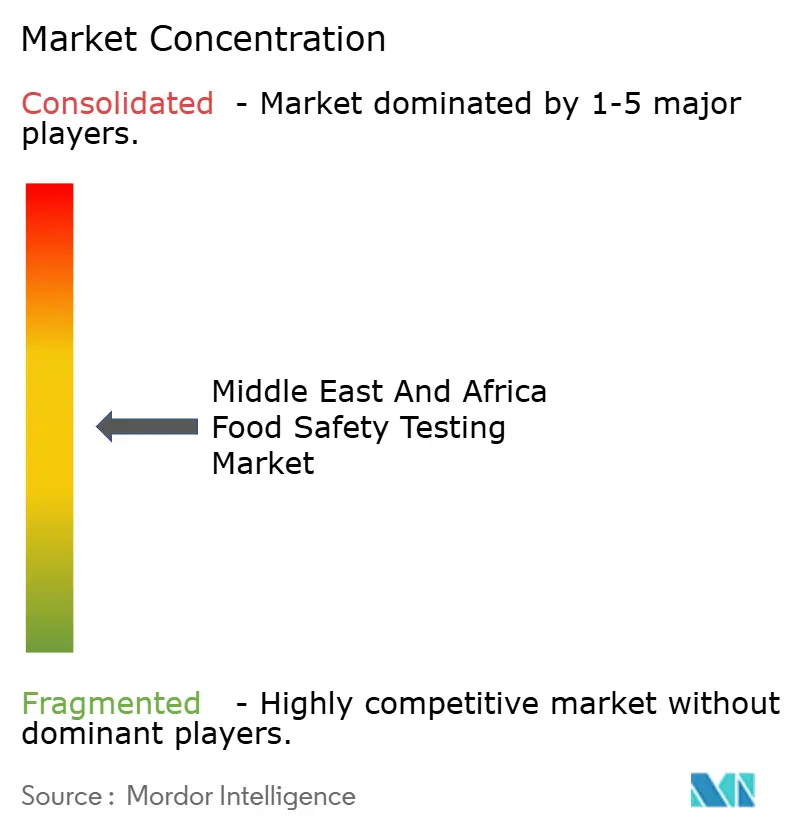
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ食品安全検査市場分析
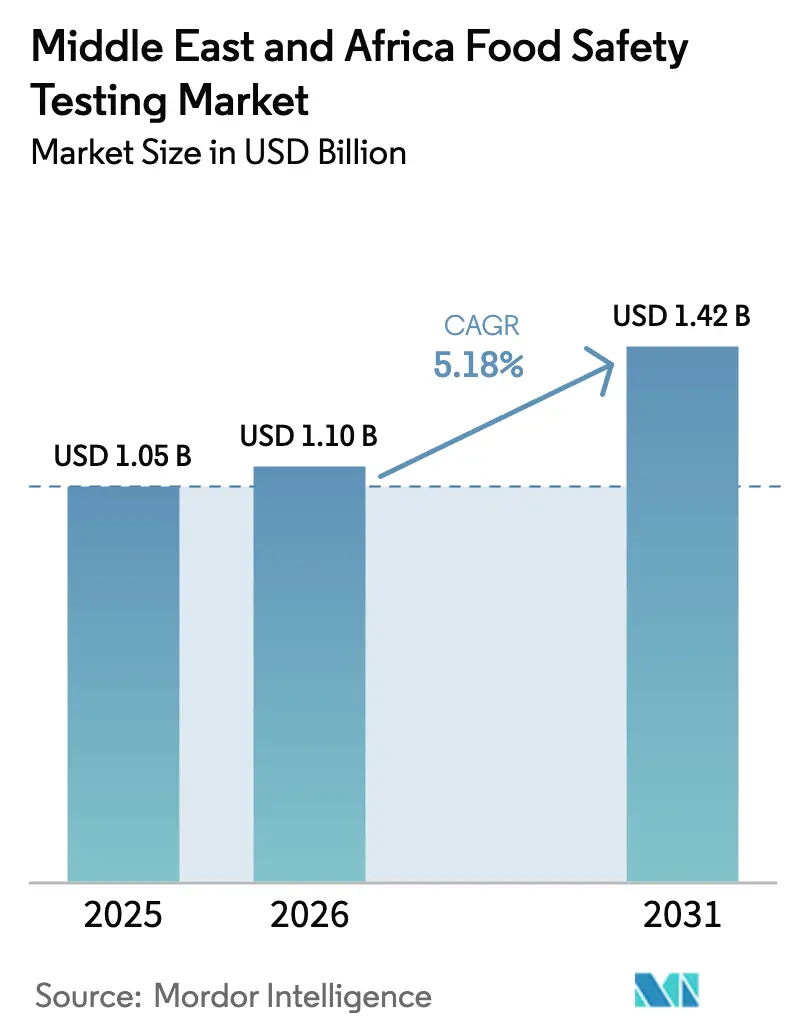
中東・アフリカ食品安全検査市場規模は、2025年の10億5,000万USDから2026年には11億USDに成長し、2031年までには14億2,000万USDに達すると予測されており、2026年~2031年にかけてCAGR 5.18%で推移する見込みです。食中毒の発生件数の増加、輸入量の増大、ハラール適合規制の厳格化が、同地域における認定検査機関への需要を牽引しています。検査室の能力拡大は、公共部門への投資、プライベートエクイティによる資金調達、国際ドナーの支援を通じて進められており、技術プロバイダーはコスト効率の高い迅速検査手法を導入しています。検査量は主にサウジアラビアの輸入規制とエジプトの輸出促進施策によって押し上げられており、新興のペットフード・動物飼料サプライチェーンからの追加検査需要も生じています。市場は中程度の競争環境を維持しており、地域の検査機関は地元の規制に関する専門知識を活かす一方、国際企業はネットワーク網、デジタルソリューション、迅速な病原体検出サービスを強みとしています。
主要レポートポイント
- 汚染物質タイプ別では、病原体検査が2025年の食品安全検査市場シェアの45.86%を占めました。GMO検査は2026年~2031年にかけてCAGR 6.55%で拡大する見込みです。
- 技術別では、イムノアッセイプラットフォームが2025年の食品安全検査市場において売上シェア38.25%を保持し、PCR技術は2031年までにCAGR 7.93%で成長すると予測されています。
- 用途別では、食品が2025年の食品安全検査市場規模の82.10%を占め、ペットフード・飼料検査はCAGR 7.05%で2031年に向けて拡大しています。
- 地域別では、サウジアラビアが2025年の食品安全検査市場において27.88%でトップとなり、エジプトは予測期間中に最速となるCAGR 7.74%を記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 食中毒疾患の負担増大と公衆衛生への影響 | +1.2% | グローバル、エジプト・ナイジェリア・モロッコに急性的影響 | 短期(2年以下) |
| 湾岸協力会議(GCC)およびアフリカにおける食品安全規制の厳格化 | +1.8% | 湾岸協力会議(GCC)中核、北アフリカへの拡大 | 中期(2年~4年) |
| 食品安全および食品問題の重要性の高まり | +0.9% | グローバル | 長期(4年以上) |
| 国際貿易および食品輸出入の拡大 | + 1.1% | サウジアラビア、アラブ首長国連邦、エジプト、南アフリカ | 中期(2年~4年) |
| ハラール整合性と汚染物質検査の融合 | +0.8% | 湾岸協力会議(GCC)、北アフリカ、ナイジェリア | 短期(2年以下) |
| 規格不適合食品の増加による市場需要の促進 | +0.7% | 地域全体、主要輸入ハブへの集中 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
食中毒疾患の負担増大と公衆衛生への影響
中東・アフリカ(MEA)全域における食中毒疾患の発生件数の増加に伴い、食品の安全性と公衆衛生を確保するための堅牢な検査プロトコルの必要性が高まっています。世界保健機関(WHO)の東地中海地域事務局(EMRO)によれば、汚染された食品が原因で東地中海地域では年間約1億人が罹患しており、5歳未満の子どもが最も大きな影響を受けています[1]出典:世界保健機関、食品安全、
who.int。ヨルダンおよびスーダンにおける最近のアウトブレイクは、特にサルモネラ菌および大腸菌汚染による地域の脆弱性を浮き彫りにしており、入院率の上昇と医療システムへの負担をもたらしています。エジプトの国家食品安全局は、これらの課題に対応するため、2023年~2026年戦略計画の実施を強化し、迅速検出能力と検査ネットワークの拡充に注力しています[2]出典:国家食品安全局、国家食品安全局メディアセンター、第34回週次報告書を発行、
nfsa.gov。この重大な公衆衛生上の課題に対応するため、政府は検査インフラと規制フレームワークへの大規模な投資を行い、食品企業はリコールの防止、消費者の信頼維持、および地域の食品安全基準への適合確保を目的として、サプライチェーン全体にわたる徹底した検査プロトコルを導入しています。
湾岸協力会議(GCC)およびアフリカにおける食品安全規制の厳格化
中東・アフリカの規制環境は、厳格な政策と基準を通じて食品安全検査要件の拡大を継続的に推進しています。アラブ首長国連邦の食品安全に関する連邦法は、輸入品に対する包括的な検査プロトコルを義務付け、入国地点での厳格な品質管理措置を定めています。サウジアラビアのSFDA(サウジ食品医薬品庁)は、王国へ入国するすべての食品輸入品に対し、検査機関による確認と詳細な文書化に関する厳格な要件を実施しています。エジプトがハラール乳製品認証の期限を2025年12月31日まで延長した決定は、新たな検査要件の導入と効率的な貿易フローの維持との間の継続的なバランス調整を示しています。アフリカ大陸自由貿易地域は、加盟国全体にわたって広範な衛生・技術基準を実施しており、その誘導貿易イニシアチブは現在24カ国を網羅し、インスタントコーヒー、乾燥果物、食肉製品など幅広い加工食品が対象となっています[3]出典:ITC貿易マップ、アフリカ大陸自由貿易地域(AfCFTA)、
macmap.org。これらの進化する規制への対応には、認定検査サービスと高度な検査機関インフラが必要であり、加盟国全体でコンプライアンス基準を満たすための大規模な能力開発が進められています。
国際貿易および食品輸出入の拡大
中東・アフリカ(MEA)地域における食品貿易量の増大は、輸出入要件の厳格化に伴い、食品安全検査サービスへの需要を高めています。各国がより包括的な食品安全基準と品質管理措置を実施するにつれ、これらの要件は引き続き複雑化しています。ロシアの中東・アフリカ(MEA)向け穀物輸出は総穀物輸出量の約70%を占めており、2024年には5,500万~5,700万トンと予測されています。この膨大な数量は、国際基準および地域規制への適合を確保するため、マイコトキシン、農薬残留物、および品質パラメータに関する広範な検査を必要としています。ロシア、ブラジル、インド、中国、南アフリカと東アフリカのバイヤーを結ぶBRICS穀物取引所イニシアチブは、貿易フローを統合し、加盟市場全体で統一した検査要件を確立することを目指しています。この標準化の取り組みは、検査プロセスの合理化と貿易効率の向上をもたらすと期待されています。チュニジアのインフラ開発には、既存の20万6,000トンのサイロ容量の近代化と18万1,000トンの新規保管施設の追加が含まれており、サプライチェーン全体にわたる包括的な穀物品質モニタリングおよび検査プロトコルが必要とされています。これらのプロトコルは、受け入れ・保管から出荷前確認に至るまでの各段階を網羅し、一貫した穀物の品質と安全基準を確保します。
ハラール整合性と汚染物質検査の融合
ハラール認証と従来の汚染物質検査の組み合わせにより、プレミアム価格が設定される専門市場セグメントが形成されています。アラブ首長国連邦のUAE.S 2055シリーズに基づくハラール認証要件は、標準的な安全パラメータとともに禁止物質に関する包括的な検査を義務付けています。2025年12月まで延長されたエジプトのハラール乳製品認証プログラムは、検査機関が微生物学的安全性とハラール適合性の両方を確認することを求めています。この統合により、多パラメータ検査能力と専門的な分析手法への需要が高まっています。インドネシアとマレーシアのハラール認証フレームワークは、同様のプログラムを開発する他の中東・アフリカ諸国のモデルとして機能し、技術移転と検査機関の能力構築の機会を創出しています。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度な検査機器の高コスト | -0.8% | サブサハラアフリカ、湾岸協力会議(GCC)の小規模市場 | 長期(4年以上) |
| ISO 17025認定の地域検査機関の不足 | -1.1% | 南アフリカを除くアフリカ、および中東・アフリカの小規模市場 | 中期(2年~4年) |
| 輸入検査試薬およびキットへの依存 | -0.6% | グローバル | 中期(2年~4年) |
| 伝統的慣行における変化への抵抗 | -0.4% | 中東・アフリカの農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な検査機器の高コスト
検査機器の高コストは、外貨規制により機器購入が制限されているサブサハラアフリカにおいて、市場参入と拡大の障壁となっています。MALDI-TOF MS(マトリックス支援レーザー脱離イオン化飛行時間型質量分析計)システムは迅速な細菌同定を実現しますが、その多大な初期投資要件は多くの地域検査機関の予算を超えています。分析機器の輸入依存は、検査機関を為替変動とサプライチェーンの混乱に対して脆弱にさせています。アフリカ開発銀行の食品安全検査機関インフラ開発へのコミットメントや、新興の資金調達モデルおよび政府調達プログラムが、こうした課題への対処を支援しています。さらに、リース契約や検査機関の共同利用により、高度な検査能力へのアクセスを維持しながらコストを分散させることが可能となっています。
ISO 17025認定の地域検査機関の不足
国際的に認定された検査施設の不足は、地域全体でボトルネックを生じさせ、検査コストを押し上げています。南アフリカの食品安全検査機関は主にハウテン州およびウェスタンケープ州に集中しており、地理的分布が偏在していることで、他地域の食品生産者が検査サービスにアクセスする上での課題となっています。国際原子力機関(IAEA)と国連食糧農業機関(FAO)は、ジンバブエの中央獣医検査機関とウガンダの政府分析検査機関局がISO 17025認定を取得することを支援しており、地域の能力の限界と検査インフラ強化の必要性を浮き彫りにしています。南部アフリカ開発共同体(SADC)と東・南部アフリカ市場共同体(COMESA)は、品質基準を維持しながら重複検査を削減するための相互承認協定を通じた地域調和に取り組んでおり、加盟国全体の食品メーカーにとって検査効率の向上とコスト削減をもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
汚染物質タイプ別:
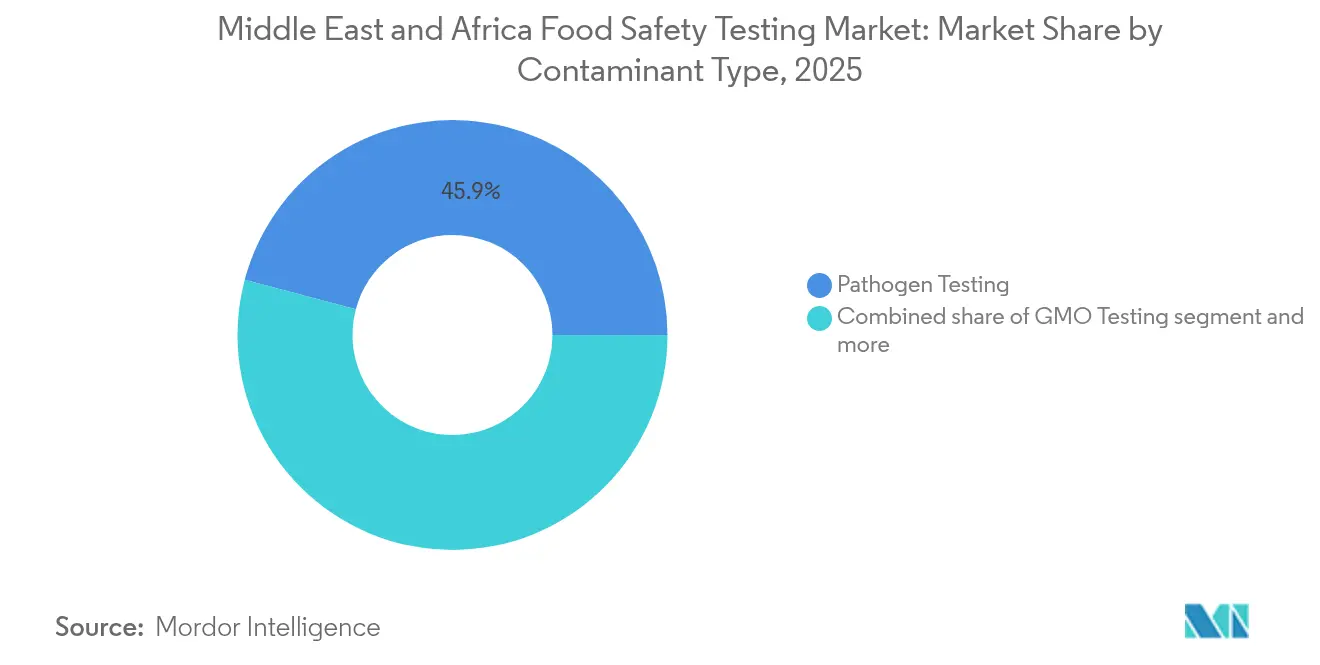
GMOへの懸念が高まる中、病原体検査が優位病原体検査は2025年に45.86%の市場シェアで首位を占めており、食中毒の大規模アウトブレイクを受けて同地域が微生物学的安全性を重視していることを反映しています。エジプトの検査機関がMALDI-TOF MS技術を細菌同定に導入した結果、種レベルでの精度75.8%を達成しながら同定時間を1時間未満に短縮しています。農薬・残留物検査の需要は、EU RASFF(欧州食品飼料迅速警告システム)の通知と輸出市場の要件により一定水準を維持しています。アレルゲン検査の需要は、加工食品製造の拡大とともに増加しています。
GMO検査は、バイオエンジニアリング原料の使用増加と輸出適合要件により、CAGR 6.55%(2026年~2031年)で最も急成長するセグメントとなっています。オレガノ純度評価研究に示されているデジタルPCR技術の真正性検査への応用は、GMO検出に必要な高度な分析手法を実証しています。重金属や化学残留物を含むその他の汚染物質検査は、コーデックス・アリメンタリウスのMRL(最大残留基準値)フレームワークの更新と地域標準の調和を通じて改善されています。ハラール認証と従来の汚染物質検査の統合により、同地域のイスラム教徒が多数を占める市場においてより高い価格設定をもたらす特化した検査プロトコルが生まれています。


技術別:
PCRイノベーションがイムノアッセイのリーダーシップに挑戦イムノアッセイベース技術は2025年に38.25%の市場シェアを保持しており、MEA全域の資源が限られた検査機関環境においてそのコスト効率性と迅速な処理時間が評価されています。ラテラルフローアッセイとELISAプラットフォームにより、小規模な検査機関でも信頼性の高い日常的なスクリーニングを実施することが可能です。これらの技術の普及は、確立されたサプライチェーンと最小限のトレーニング要件によって支えられています。デジタル読み取りシステムと多重検出機能を備えた高度なイムノアッセイプラットフォームは、スループットとデータ管理能力の向上を求める大量処理検査機関での採用が進んでいます。ポリメラーゼ連鎖反応(PCR)技術はCAGR 7.93%で最高の成長率を示し、病原体検出、GMO同定、食品真正性確認への応用を拡大しています。
エジプトの検査機関ではサルモネラ菌検出にリアルタイムPCRの利用が増加しており、マルチプレックスPCRにより食肉製品における同時種同定が可能となっています。デジタルPCRは、オレガノ純度評価やGMO定量化を含む定量的応用における新興技術フロンティアとして、精度と感度の向上をもたらしています。クロマトグラフィーと分光法は、農薬残留物分析と栄養成分表示確認における不可欠な役割を通じて安定した市場ポジションを維持しています。バイオセンサーや携帯型検査機器を含むその他の技術も、検査機関への依存を軽減し意思決定を迅速化するフィールド展開可能なソリューションを提供することで市場シェアを拡大しています。
用途別:
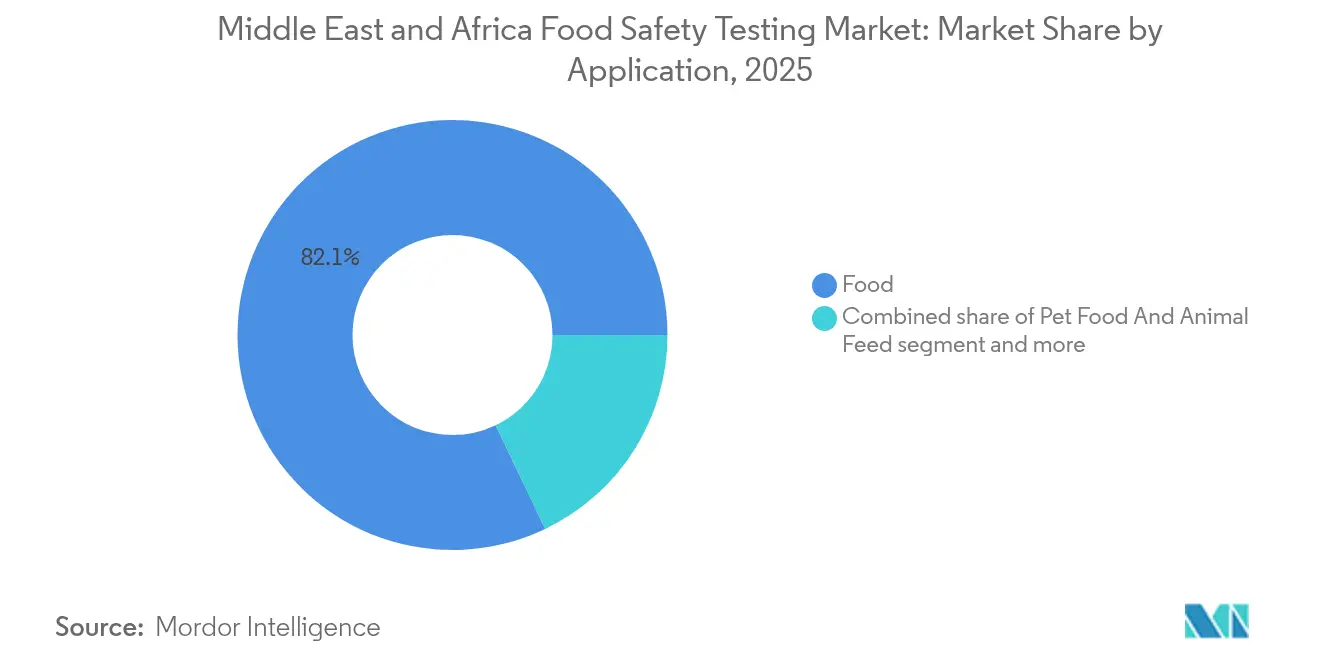
食品セグメントの優位性とペットフードの新興成長食品用途セグメントは2025年に82.10%の市場シェアを保持しており、食肉・家禽、乳製品、果物・野菜、加工食品、穀物にわたる包括的な検査を網羅しています。食肉・家禽検査は、病原体検出要件により大きな検査量を生み出しており、サウジアラビアの食肉処理場に関する研究では、大腸菌の高い検出率と継続的なモニタリングおよびサーベイランスプロトコルを必要とする抗菌剤耐性パターンが明らかとなっています。
ペットフード・動物飼料検査はプレミアム化トレンドに牽引されてCAGR 7.05%で成長しています。昆虫タンパク質や藻類由来オメガ3などの新規原料の配合には、アレルゲン性、消化性、および安定性パラメータに関する専門的な検査が必要です。KormotechのカタールおよびナイジェリアへのG参入は、同地域全体で検査需要を高める市場拡大を示しています。ツインスクリュー押出成形やサーマルレトルト処理などの最新加工技術は、パラタント安定性とプロバイオティクスの生存率に関する追加検査要件を生み出しています。このセグメントは厳格な輸入規制とペット栄養の品質に対する消費者意識の高まりから恩恵を受けており、マイコトキシン検出、重金属分析、栄養確認を含む包括的な分析サービスへの需要を促進しています。
地域分析
サウジアラビアおよびGCC食品安全検査市場
サウジアラビアは2025年に27.88%の市場シェアを占めており、包括的な規制の枠組みと検査認証を必要とする高水準の輸入量によって牽引されています。サウジ食品医薬品庁は厳格な輸入管理手続きを実施しており、製品カテゴリー全にわたって安定した検査需要を生み出しています。ハラール認証要件により、追加的な検査ニーズが生じています。同国のビジョン2030経済多角化計画は食料安全保障と国内生産能力の強化に重点を置いており、検査インフラへの投資拡大につながっています。ALS Arabiaがサウジアラビア国内に5つの検査施設ネットワークを有し、オマーンおよびバーレーンにも追加施設を保有していることは、GCC地域における検査サービスへの強い市場需要を示しています。
エジプト、アフリカ、アジア太平洋および欧州の食品安全検査市場
エジプトは7.74%のCAGRで最も高い成長率を記録しており、2024年に61億米ドルに達した加工食品輸出が牽引しており、これは前年比21%の成長を示しています。国家食品安全庁の2023年〜2026年戦略計画は、検査室の能力強化と規制執行の徹底を推進しています。ゼワイル・シティの食品研究センターの設立および検査施設へのMALDI-TOF MS技術の導入は、エジプトが高度な検査能力への投資を進めていることを反映しています。アフリカ、アジア太平洋、および欧州を結ぶ貿易ハブとしての国の地位は、通過貨物の検査需要を大幅に生み出しています。
EMEAおよびアジア太平洋の食品安全検査市場
アラブ首長国連邦は、ドバイの地域貿易センターとしての地位および連邦法に基づく食品安全規制を通じて市場における強みを維持しています。ナイジェリアの市場成長は人口拡大と食品輸入の増加に起因しており、モロッコは農産物輸出と欧州市場へのアクセスから恩恵を受けています。トルコの欧州とアジア太平洋の間に位置する地理的条件は、通過および再輸出活動に特有の検査ニーズを生み出しています。中東およびアフリカのその他の地域には、確立された南アフリカの検査施設から、国際開発資金および技術支援によって支えられているサブサハラアフリカの発展途上施設まで、多様な市場が含まれています。
規制環境
中東・アフリカにおける食品安全検査は、輸入管理、各国の食品法、および地域で調和された規格を軸に成り立っている。サウジアラビアでは、サウジ食品医薬品庁(SFDA)が輸入食品管理および関連文書・検査室での検証を管轄し、2026年4月時点では、規制対象の食品輸入に関する食品適合証明(PCoC)制度が、指定された適合性評価機関(CAB)を通じた検査・証明を制度化している。GCCでは、湾岸標準化機構(GSO)が規格設定の基盤としての役割を担い、加盟国が矛盾する国内要件に代わってGSO規格を採用することで、検査方法とその受容における国境を越えた整合性を強化している。
北アフリカ全域では、各国当局が取引の継続性を維持するため、執行を強化し、必要に応じてプログラムの期限を延長している。エジプトは、より強力な管理と検査室能力の開発に重点を置いた国家食品安全庁(NFSA)の2023-2026年戦略計画を実施しており、一方でハラール関連の適合性は、汚染物質検査と並んで検査項目に影響を与え続けている(例えば、以前に延長されたハラール乳製品証明の期限は2025年12月31日である)。地域協力レベルでは、GCC食品安全担当閣僚委員会が2026年5月6日に第10回会合を開催し、統一的な取組みの推進を図り、検査室認定、方法の妥当性確認、および国境検査の実務に反映される標準化された技術要件への機運を高めている。
バリューチェーン分析
MEAの食品安全検査バリューチェーンは、機器、消耗品、試薬などの上流の投入物(多くは輸入品)から始まり、規制当局が承認する規格および認定要件(特にISO/IEC 17025)に整合した方法開発・妥当性確認が続く。検査需要は食品メーカー、加工業者、輸出業者、輸入業者から生じ、国境の入国地点および輸出証明の拠点で取引の密度が最も高い。リスクベースの監視とコンプライアンスのワークフローは、微生物、残留物、アレルゲン、真正性の各検査の反復的な実施につながり、文書審査とトレーサビリティデータ管理によって支えられている。
GCCにおける中流層を特徴づけるのは、適合性評価機関(CAB)の役割であり、サンプリング、検査調整、SFDAの輸入管理・登録手続きに関連した工場または品質システムの検証(HACCPなど)を含む輸入適合性の支援を行う。検査室サービスの提供は、国内の認定検査室網と、多国籍のTIC・検査グループが運営する国境を越えたハブとに分かれており、統合とネットワーク拡張の動きも見られる(例えば、Eurofins ScientificはAjal for Laboratoriesを通じて事業展開を拡大した)。公共部門の近代化プログラムはチェーン内の能力配分と経路決定の方向性を形成している。サウジアラビアでは、市営食品安全検査室のPPP構想に63件の関心表明(サウジ企業53社、国際的な事業者・コンサルティング会社10社)が寄せられ、標準化された高スループットの検査室運営へと業務量が移行する可能性を示す積極的な外部委託・改修の動きが示されている。
競争環境
中東・アフリカ食品安全検査市場は中程度の分散性を示しており、世界的な大手検査企業と専門的な地域プレイヤーの双方が効果的に市場シェアを獲得・維持することを可能にしています。市場の多様な構図は、各参加者が競争ダイナミクスを維持しながらプレゼンスを確立するための機会を創出しており、サービスイノベーションと価格競争を通じてエンドユーザーに利益をもたらしています。
市場のリーダー企業は、広範なサービスポートフォリオと国際認定基準を活用して多国籍食品企業や輸出志向の事業者にサービスを提供しており、一方で地域企業は地元の規制フレームワークへの深い理解とコスト競争力のあるサービスの提供に戦略的に注力しています。こうした市場参加への異なるアプローチにより、大規模な産業活動から地域の食品生産者・加工業者まで、異なる市場セグメントにわたる検査ニーズの包括的なカバレッジが確保されています。
政府の認証プログラムは市場において大きな競争上の優位性を生み出しており、IntertainertekがイラクのCOSQC(規格・品質管理委員会)およびサウジアラビアのSASO(サウジアラビア規格認証計量機構)から車両検査サービスにおける適合性評価機関として戦略的に認定されたことは、同地域全体にわたる規制コンプライアンスサービスの大幅な拡大を明確に示しています。モバイル検査サービス、専門的なハラール認証検査、および同地域固有の規制要件と独自の文化的配慮に効果的に対応した包括的なデジタルトレーサビリティソリューションに顕著な成長機会が存在します。これらの新興機会は、進化する中東・アフリカ(MEA)食品安全検査環境における市場拡大とサービス差別化の主要な分野を示しています。
中東・アフリカ食品安全検査産業のリーダー企業
ALS Limited
Bio-Rad Laboratories
Eurofins Scientific S.E
Intertek Group plc
TÜV SÜD AG
- 注:主要企業の掲載順は順位を示すものではありません。
中東およびアフリカの食品安全検査市場
- SGS SA
- Eurofins Scientific
- Bureau Veritas Group
- Intertek Group Plc
- TÜV SÜD
- ALS Limited
- NSF International
- AsureQuality Limited
- UL LLC
- Institut Mérieux (Mérieux NutriSciences)
- Microchem Lab Services
- QIMA Ltd
- Neogen Corporation
- Romer Labs
- Microbiologics Inc
- Symbio Laboratories
- FoodChain ID
- FOSS A/S
- AgriFood Testing Laboratories
- Campden Bri MEA

市場機会と将来展望
規制当局主導の輸入適合性プログラムと公共検査室の近代化は、主要な貿易拠点における認定能力、デジタル化されたワークフロー、迅速な検査対応のための明確な空白領域を生み出している。サウジアラビアのPCoC枠組み(2026年4月実施)は、指定CABネットワークと現地で実施可能な検査項目の重要性を高めており、サンプリングの物流、文書対応、ISO/IEC 17025に準拠した検査を組み合わせられる検査室やTIC事業者にとっての機会を後押ししている。同時に、国家民営化・PPPセンターおよび自治体・住宅省の監督下にある、サウジアラビアの5地域(ハフル・アル・バティン、北部境界地域、タブーク、カシーム、アル・アハサー)にわたる市営食品安全検査室のPPPパイプラインは、民間事業者が施設を新設・改修し、複数年のサービスモデルを組み込むための体系的な経路を提供している。
技術面では、市場は定型的なスクリーニングを超えて、国境検査や大量処理の用途に適した迅速かつ情報量の多い方法へと拡大しており、これにはグローバルな診断機器メーカーと地域の販売業者との提携を通じた、携行型PCR、バイオセンサー、次世代シーケンシング(NGS)の展開が含まれる。輸出向けおよびより高規格のセグメント(加工食品、飼料、ペットフード)は、微生物、化学的残留物、真正性チェックを組み合わせた多パラメータ対応の需要を高め、当該地域におけるハラール適正性と汚染物質検査の融合の強化と整合している。これらの動向は、輸入業者・輸出業者の事務負担を軽減しつつ規制当局が求める証拠の追跡可能性を維持する、デジタル化された報告・トレーサビリティ・インターフェースを含め、拠点間で統合的なソリューションを提供できる事業者に有利に働く。
Recent Industry Developments in 中東およびアフリカの食品安全検査市場
- 2026年5月:Intertek Group plc:食品および非食品の人道支援物資に関するIntertek Testing Services (South Africa) (Pty)の検査契約(7200AA21C00057)の潜在的な終了日が2030年5月18日に延長された。この延長により、地域の検査スループットが向上し、政府および人道支援業務における契約の安定性が確保され、MEAのサプライチェーンの信頼性を支えている。この動きはIntertekの地域サービス網を強化し、MEA市場全体での継続的な規制対応サービスを支えている。
- 2026年5月:Intertek Group plc:2026年5月22日に更新された連邦契約データによると、Intertek Testing Services (South Africa) (Pty)の検査契約(7200AA21C00057)の潜在的な終了日が2030年5月18日に延長された。この延長により地域の検査能力が向上し、人道支援物資の監視の継続性が強化される。これはMEAの食品安全・コンプライアンスサービスにおけるIntertekの足場を強化するものである。
- 2026年1月:Eurofins Scientific S.E:中東のAjal Laboratories部門は、2025年中に食品・飼料検査に関する新規入札を獲得し、動物用医薬品分野で新規顧客を獲得したことで成長した。入札の獲得によりMEAのサービス構成が多様化し、同社の動物用医薬品検査能力が拡大した。これらの動向はEurofinsのMEAでの存在感と、規制主導の検査分野における地位を拡大している。


中東およびアフリカの食品安全検査市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、中東・アフリカ全域で取引・消費される食品に関して、汚染物質の検出とコンプライアンスの検証に用いられる食品安全検査サービスおよび関連検査キットから得られる収益を対象とする。
対象範囲の除外事項:検査収益として計上されない工場内の自社品質保証コストや、検査室での検査以外の広範な検査・証明費用は除外する。
セグメンテーション概要
- 汚染物質タイプ別
- 病原体検査
- 農薬・残留物検査
- GMO検査
- アレルゲン検査
- その他の汚染物質検査
- 技術別
- ポリメラーゼ連鎖反応
- イムノアッセイベース
- クロマトグラフィーと分光法
- その他の技術
- 用途別
- ペットフード・動物飼料
- 食品
- 食肉・家禽
- 乳製品
- 果物・野菜
- 加工食品
- 穀物
- その他の食品
- 地域別
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカのその他の地域
データソース、市場規模の算出、および妥当性確認
デスクリサーチ
デスクリサーチは、当該地域における検査需要のきっかけとなる要因を整理することから始まり、それらを測定可能な指標へと変換する。食品生産の背景情報にはFAOSTAT、食品貿易の方向性と強度にはUN Comtrade、検査要件に影響を与える食品安全基準にはCodex Alimentariusといった公的・公式な情報源を活用した。
各国レベルの執行状況および輸入管理の実態を把握するため、主要GCC市場の食品当局のウェブサイトを含む規制当局・省庁の発表や注意喚起を確認し、WHOを通じて入手可能な公衆衛生報告も参照した。また、ISOや各国認定機関の一覧を含む検査室の認定・能力に関する情報も活用し、これらを企業の開示資料、投資家向け説明資料、信頼性の高い報道と照合して、能力拡張やサービス構成に関する示唆を得た。必要に応じて、有料契約サービスは企業財務データや特許データベースの確認のみに用い、イノベーションや収益への影響を確認する目的とし、これらの入力情報は公開情報と照合して検証した。ここに記載した情報源は例示であり、データ収集、妥当性確認、明確化のために追加の情報源も使用した。
一次インタビューおよび調査
一次調査は、輸入検査、輸出証明、小売店での検査から検査需要がどのように生じ、その需要が実際の検査室での取扱量や価格にどのように反映されるかを確認するために実施した。検査室の運営者、食品加工業者・輸入業者の品質・コンプライアンス責任者、検査方法の選定と対応時間の目標を統括する技術管理者にヒアリングを行った。主要なMEAの貿易回廊全体で情報を収集し、サンプル量、サービス構成(病原体、残留物、アレルゲン)、価格実現に関する前提を、購買者や検査室の実際の状況と照合して検証した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 |
|---|---|
| トップティア:31% | CXO:14% |
| ミドルティア:52% | 機能部門/事業部門リーダー:30% |
| 中小企業:17% | マネージャー:56% |
市場規模の算出と予測
規模の算出は、対象となる検査需要のトップダウン再構築から始まり、食品の輸出入フロー、規制対象の商品カテゴリー、および一般的なサンプリング頻度を用いて、年間に発注される検査件数を概算する。これらの需要量には、迅速検査対応と従来型微生物検査、多残留物化学分析パネルなど、方法の選択と対応時間の期待値を反映した混合ASP方式で価格を付与する。
総計を現実的なものとするため、検査室の能力・処理量の確認、検査キット消費に関する聞き取り、一般的な検査バンドルのサンプル価格といった選択的なボトムアップの概算値により、この結果を裏付ける。その後、データの可視性が低い国については調整を行う。このモデルは、国境を越えた食品貿易の強度、鶏肉・乳製品の生産動向、執行措置や輸入警告のパターン、加工食品の比率、認定検査の普及度といった入力情報によって導かれる。予測にあたっては、規制強化、輸入の伸び、検査室能力の拡張に関するシナリオ分析を実施し、その後、面談対象者が報告する予算、入札案件、外部委託の動向を用いてシナリオの絞り込みを行う。
データの妥当性確認と更新サイクル
妥当性確認は、数値が独立した指標に合致するよう強制する反復的な確認によって行われる。示唆される検査量とASPを貿易・生産の背景情報と比較し、その後国レベルで分散の確認を行い、最終的な総計を確定する前に異常値を特定する。
第二の分析者が前提条件、通貨換算のタイミング、およびインタビューから導入された段階的な変更を確認し、ギャップが残る場合は情報源に問い合わせを行う。報告書は毎年更新され、大幅な規制変更、急激な通貨変動、明らかな能力拡張などの重要な事象が発生した場合には中間更新も行う。提供前には最終確認を実施し、クライアントが最新の更新済みの見解を受け取れるようにしている。
Mordor Intelligenceによる中東・アフリカ食品安全検査市場規模と他の公表推定値との比較
MEAの食品安全検査に関する公表市場規模は、同じテーマを扱っているように見えても、含まれる収益の範囲や価格前提の時期が発行元によって一致していないため、異なる場合がある。差異は、分析者が現地通貨をどのように換算するか、迅速検査キットと検査室サービスをどのように扱うか、規制や貿易パターンが変化した際にモデルをどれだけ迅速に更新するかによっても生じる。
当社の更新主導型プロセスでは、最新の通貨平均値と検査種別ごとの更新されたASP段階を、毎年の更新時ごとに、また新たなインタビューによる検証を用いた最終確認時に再確認している。このため、Mordor Intelligenceが公表する2025年の数値は、古い価格スナップショットや一時的な為替レートに依拠した数値とは異なることがある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.05 B (2025) | |
| 業界プラットフォームA | USD 0.93 B (2025) | 各国で単一の混合検査単価を適用し、通貨換算を固定的に扱う場合が多く、より高規格の検査や迅速対応の価格設定が普及しつつある市場を過小評価する可能性がある。 |
| 業界誌B | USD 1.28 B (2026) | 検査に加えて隣接する品質・証明費用を含める傾向があり、最新年における方法構成や調達行動を再検証せずにASPの上昇を積極的に予測することがある。 |
表中の差異は主に、検査収益として何を計上するか、検査単価をどのように構成するか、通貨およびサービス構成の前提がどれだけ最新であるかによって説明される。当社は、可視化された需要指標にモデルを紐づけ、最新のインタビューを通じて価格と構成を再検証することで、明確な要因に照らして再現可能な推定値を維持している。


レポートで回答する主要な質問
中東・アフリカの食品安全検査市場は現在どの規模にあるか?
同地域の食品検査市場規模は2026年に11億USDに達し、2031年までに14億2,000万USDに達すると予測されています。
現在、最も多く検査されている汚染物質カテゴリーはどれか?
病原体アッセイが首位であり、2025年の収益の45.86%を占め、サルモネラ菌、リステリア菌、大腸菌のアウトブレイクを抑制するための緊急の取り組みを反映しています。
食品分析において最も成長が速い技術は何か?
リアルタイムおよびデジタルPCRを含むPCRプラットフォームは、病原体およびGMO検出における精度の高さにより、CAGR 7.93%で拡大すると予測されています。
食品検査サービスにおいて最も急速に成長している市場はどの国か?
エジプトは輸出急増と国家食品安全局による検査機関の能力拡充に伴い、2026年~2031年にかけてCAGR 7.74%を記録すると予測されています。
最終更新日:



