
中東・アフリカ液化天然ガス(LNG)バンカリング市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 37.95 千メートルトン |
| 市場取引高 (2026) | 59.28 千メートルトン |
| 市場取引高 (2031) | 149.11 千メートルトン |
| 成長率 (2026 - 2031) | 20.26 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ液化天然ガス(LNG)バンカリング市場分析
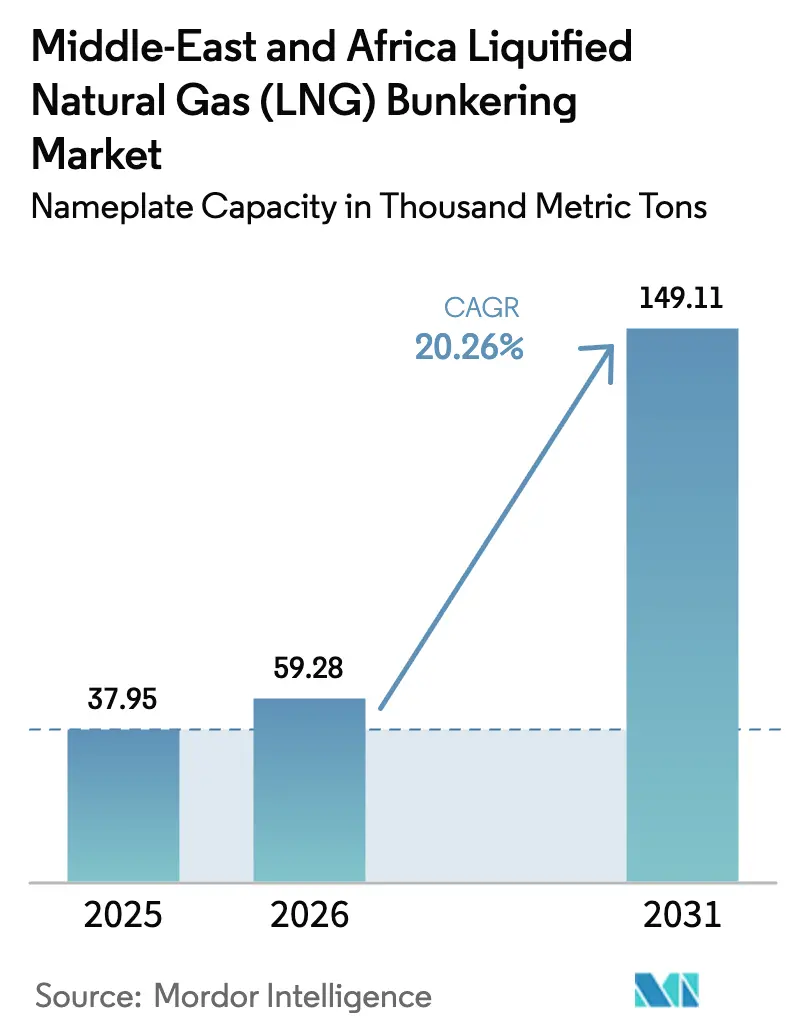
中東・アフリカ液化天然ガスバンカリング市場の設備能力ベースの規模は、2025年の3万7,950メートルトンから2026年には5万9,280メートルトンに成長し、2026年から2031年にかけてCAGR20.26%で2031年までに14万9,110メートルトンに達すると予測されています。
この成長は、IMOの排出規制の段階的な強化、中東における液化能力の急増、そして安全保障上の理由によるケープルート航行の復活という三つの要因が相まって、湾岸およびアフリカの港湾における前例のない需要を生み出していることに支えられています。IMO2020年硫黄規制上限とその2023年温室効果ガス戦略により、スクラバーの後付けやバイオメタノールへのプレミアム支払いを望まない船主にとって、LNGが最も現実的なコンプライアンス手段となっています。カタールの北部ガス田拡張プロジェクトだけで、2030年までに国内の液化能力を年間1億4,200万トンに引き上げ、地域のバンカーハブに対して豊富な供給を確保し、価格変動を抑制します。船舶運航者はまた、2024年に海運排出量を対象に組み込んだEU排出量取引制度(ETS)に対するヘッジとしてLNGバンカリングを位置づけており、これによりヨーロッパ向け航路における高硫黄燃料のコストが実質的に上昇しています。さらに、紅海における安全保障上の脅威の高まりにより、アジア・ヨーロッパ間の航行がケープ・オブ・グッドホープ経由に迂回され、アフリカの港湾への寄港が増加し、ダーバン、モンバサ、リチャーズベイにおけるLNGバンカリング市場のフットプリントが拡大しています。
主要レポートのポイント
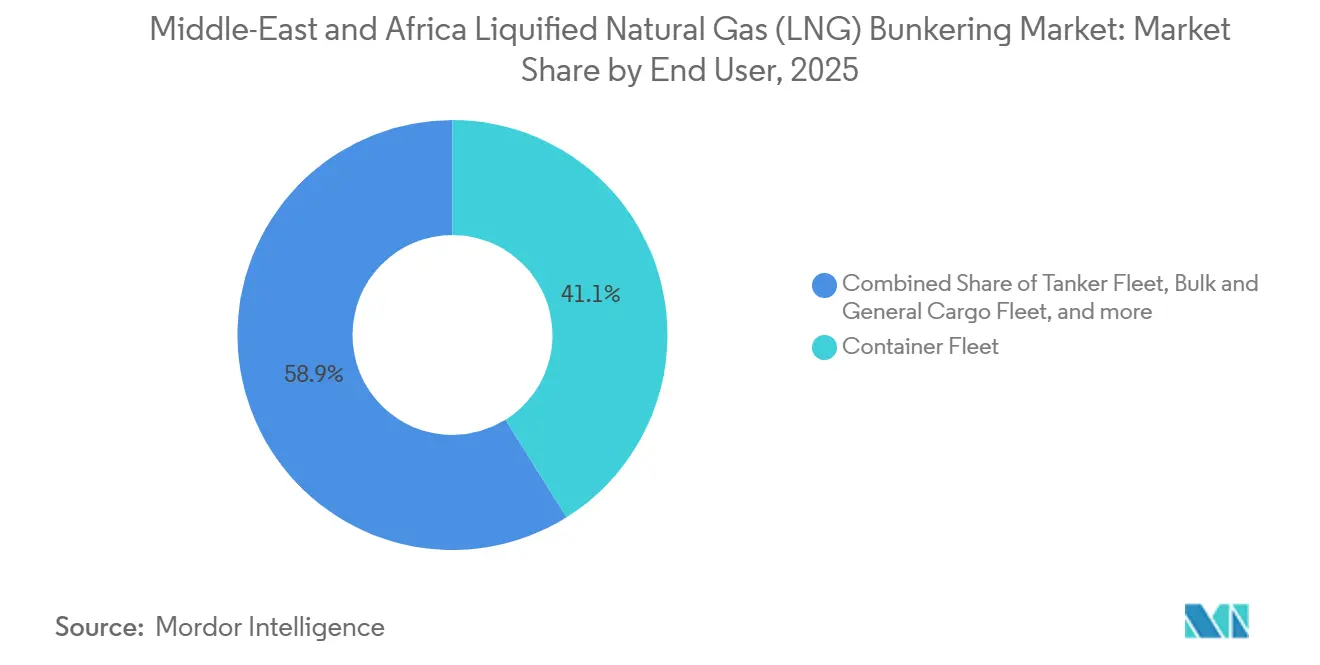
- エンドユーザー別では、コンテナフリートが2025年に41.1%のシェアで首位を占め、2031年にかけて年平均成長率(CAGR)23.4%で拡大する見込みです。
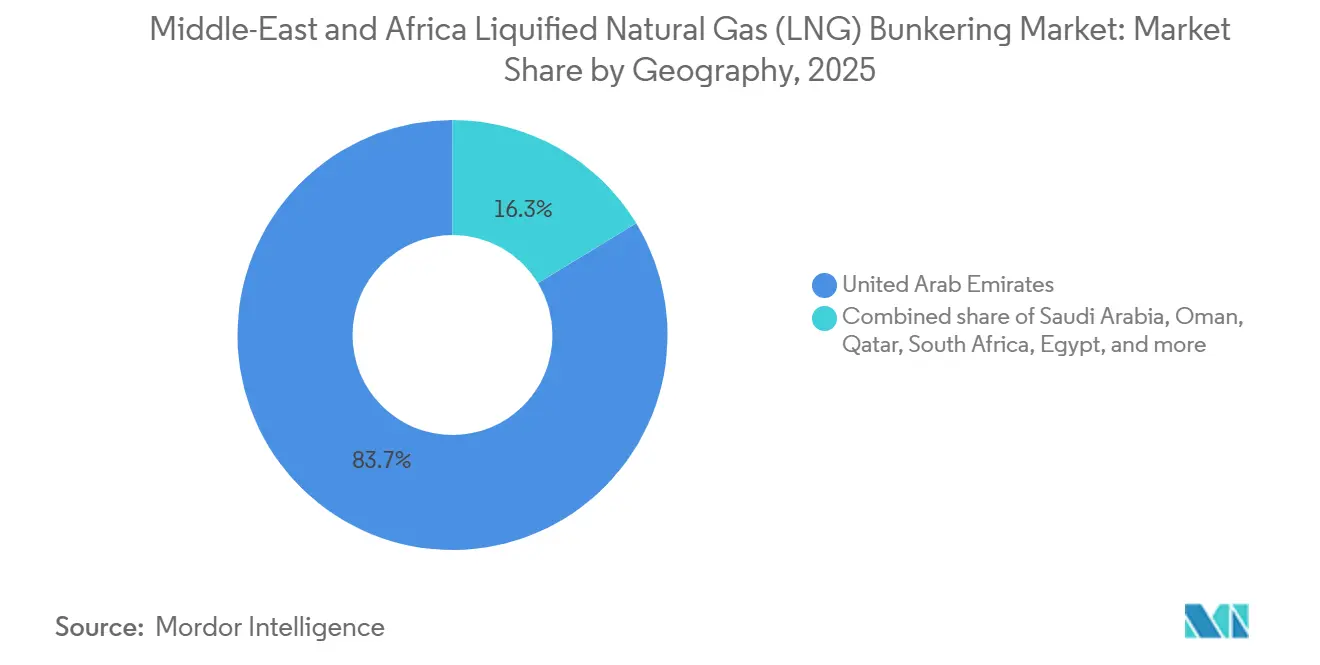
- 地域別では、アラブ首長国連邦が2025年に83.7%の設備能力を占め、南アフリカが2031年にかけてCAGR24.7%で最も高い成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| IMOの硫黄・GHG規制強化が LNG採用を加速 | 4.5% | EU・北米での早期施行を伴う グローバル | 短期 (2年以内) |
| 中東の大規模液化能力増強が バンカー価格を引き下げ供給を拡大 | 3.8% | 中東が中核、 アフリカおよび南アジアへの波及 | 中期 (2〜4年) |
| 地域LNGバンカリングハブ(ソハール、フジャイラ、ダーバン)が インセンティブに支えられる | 3.2% | アラブ首長国連邦、 オマーン、南アフリカ | 中期 (2〜4年) |
| 安全保障上の理由によるケープルートへの転換が アフリカ港湾の需要を押し上げる | 2.1% | 南アフリカ、 ケニア、エジプト | 短期 (2年以内) |
| ESGを背景とした低炭素LNG(CCUS、電動ドライブトレイン)への 選好 | 2.5% | EUおよび中東が主導する グローバル | 長期 (4年以上) |
| モジュール式小規模FSRUおよびLNGBVの展開が 二次港湾への供給を可能にする | 1.9% | アフリカおよび 中東の二次港湾 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
IMOの硫黄・GHG規制強化がLNG採用を加速
IMOは2020年に船舶燃料の世界的な硫黄含有量上限を3.5%から0.5%に引き下げ、運航者はコストのかかるスクラバー、低硫黄燃料油、またはLNGのいずれかを選択せざるを得なくなりました。2025年までに600隻以上の船舶がLNGで運航しており、2050年までにネットゼロ海運を目標とするIMO2023年温室効果ガス戦略により、アンモニアや水素のサプライチェーンが成熟するまでの間、LNGが最もアクセスしやすいコンプライアンス経路として確立されました。確定したライフサイクル評価では、LNGは重油と比較してウェル・トゥ・ウェイクの炭素強度が20%低いとされており、CMA CGM、MSCなどが大型デュアルフュエル船を発注する動機となっています。EUは2024年に海運排出量をETSの対象に組み込み、価格は1トンあたり85ユーロに上昇し、長距離ヨーロッパ向け航路において高硫黄燃料が経済的に成立しなくなりました。その結果、船主は炭素コストのリスクを軽減するためにLNGバンカリング契約を締結する動きを強めています。
中東の大規模液化能力増強がバンカー価格を引き下げ供給を拡大
カタールの北部ガス田東部・南部・西部フェーズは、2027年までに合計年間880億立方メートルの液化能力を追加し、同国の液化能力を年間1億4,200万トンに引き上げ、LNGバンカリング市場におけるリーダーシップを強化します。サウジアラビアが計画するラス・アル・ハイル・ターミナルとアラブ首長国連邦のルワイスプロジェクトは、2029年までにさらに年間2,000万トンを追加します。供給過剰によりLNGスポット価格はすでに圧縮されており、プラッツJKMは2025年上半期に1MMBtuあたり平均11.20米ドルと、2024年の17.50米ドルから低下し、1航海あたりのコストでVLSFOを下回っています。ADNOCやShellなどのハブ運営者は現在、複数年の固定価格バンカー契約を提供しており、船主の燃料コストの不確実性を低減し、デュアルフュエル船隊の拡大を促進しています。
インセンティブに支えられた地域LNGバンカリングハブ
フジャイラは2025年に70万立方メートル超のLNGバンカー燃料を供給し、シンガポールおよびロッテルダムに次ぐ世界第3位にランクされました。[1] 同港湾局は超大型コンテナ船の同時給油を可能にする追加の極低温貯蔵設備および桟橋に2億米ドルを充当しました。ソハール・マルサLNG施設は2024年に年間100万トンの設備能力で稼働を開始し、10年間の税制優遇措置を享受することで損益分岐点を18%引き下げています。[2] 南アフリカのトランスネットは2025年にダーバンおよびリチャーズベイのフロントエンドエンジニアリングに着手し、2028年までに合計30万トンのスループットを目標としています。インセンティブプログラムは資本負担を軽減し、施設の完成を加速させ、二次港湾全体にわたるLNGバンカリング市場のカバレッジを拡大しています。
ESGを背景とした低炭素LNGへの選好
機関投資家および荷主は用船契約に炭素指標を組み込み、認証済み低炭素LNGを使用する運航者を優遇しています。TotalEnergiesは2024年にカーボンニュートラルLNGの提供を開始し、オフセットおよびCCSクレジットを通じて15%の価格プレミアムを付加しました。ShellのQuestプロジェクトは年間140万トンのCO₂を回収し、海運顧客向けの低炭素供給契約を支えています。QatarEnergyは2030年までに年間1,100万トンのCO₂回収を計画しており、ライフサイクル排出量を削減し、先物バンカー契約を獲得しています。エンジンメーカーはメタンスリップ削減で対応しており、Wärtsiläの31DFが2025年の海上試験で3g/kWh未満を達成したことがその証左です。[3] これらの進歩は、2027年に予定されるIMOメタン規制の強化を前に、LNGの環境面での優位性を強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 極低温貯蔵・バンカリング資産への 高い設備投資 | -2.3% | アフリカおよび 中東の二次港湾 | 短期 (2年以内) |
| VLSFOに対するLNG価格の変動が コスト削減効果を損なう | -1.8% | グローバル、 アジア太平洋およびアフリカで特に顕著 | 短期 (2年以内) |
| メタンスリップ規制の導入が LNGの環境面での優位性を損なう可能性 | -1.2% | EUおよび北米、 グローバル船隊への波及 | 中期 (2〜4年) |
| アフリカの複数港湾における LNG取扱いの熟練労働者不足 | -0.9% | サブサハラ アフリカ | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
極低温貯蔵・バンカリング資産への高い設備投資
陸上LNGバンカーターミナルは通常、タンク、気化設備、安全システムを含めて1億米ドルから1億5,000万米ドルのコストがかかり、需要が不明確な港湾では投資を妨げる要因となっています。[4] 専用LNGバンカリング船は5,000万米ドルから8,000万米ドルの範囲であり、金融機関は資金提供前に設備能力の70%に相当する引取契約を要求することが多いです。ダーバンの2025年フィージビリティスタディでは、用地取得と許認可に追加で18ヶ月が必要と試算され、収益の遅延と金利コストの増大をもたらしています。ラゴスは10年間の顧客契約の確保に失敗した後、バンカープロジェクトを延期しました。東アフリカの小規模港湾も独立したターミナルを正当化するスループットを欠いており、LNGバンカリング市場の展開を遅らせる鶏と卵のジレンマを強化しています。
VLSFOに対するLNG価格の変動がコスト削減効果を損なう
LNGスポット価格は地域のガス市場と暖房需要に連動しており、石油連動型VLSFOを上回る変動をもたらします。JKMは2024年初頭の1MMBtuあたり17.50米ドルから2025年半ばには11.20米ドルへと36%下落し、コスト優位性を圧縮しました。薄い利益率で運航するバルクおよびタンカー船主は、VLSFOが比較的安定した1トンあたり580米ドルで入手可能な間は、長期LNG契約への締結を躊躇しています。LNGバンカーデリバティブ市場の未発達がヘッジをさらに制限しており、用船契約における燃料費調整条項がリスクを荷主に転嫁し、荷主が従来型燃料船を選好する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:
コンテナフリートがライナーのデュアルフュエル新造船へのコミットメントを背景に優位コンテナ船は2025年に需要の41.1%を占め、タンカーおよびバルクキャリアカテゴリーは後れを取っています。コンテナセグメントでは、CMA CGMの22隻のLNGプログラムとMSCの改造計画が燃料への長期的な信頼を示しています。このセグメントがLNGバンカリング市場で最大のシェアを占めるのは、ライナー運航者が運賃にバンカーコストを転嫁でき、荷主からの厳格なESG要件に直面しているためです。コンテナフリートは2031年まで年率23.4%で成長すると予測されており、予測期間を通じてLNGバンカリング市場規模への最大の貢献者となります。
タンカーおよびバルカーは依然として慎重な姿勢を保っています。DHT HoldingsおよびEuronavは2024年にLNG対応VLCCを発注しましたが、運賃変動と分散した船主構造により広範な普及は限定的です。フェリーおよびOSVはさらに後れを取っており、地域航路では極低温タンクに必要な資本を回収することはほとんどなく、ただしノルウェーのFjord Lineが2024年に引き渡されたLNG動力フェリーで技術的実現可能性を示しています。Carnivalなどのクルーズ運航者はすでに11隻のLNG動力船を運航しており、より多くの港湾がバンカリング能力を追加すれば採用を加速させる可能性があります。全体として、LNGバンカリング産業はコンテナ中心のままですが、インフラの段階的な展開と炭素価格シグナルにより、今後10年の後半には船種を超えた参加が広がる可能性があります。

地域分析
GCC液化天然ガス(LNG)バンカリング市場
UAEは2025年のバンカリング能力の83.7%を占め、フジャイラのホルムズ海峡に面した戦略的立地とADNOCの統合サプライチェーンを背景に、2031年まで年率22.1%で拡大すると予測される。フジャイラは2025年に70万m³超を取り扱、カタールのラス・ラッファンへの近接性から、スポット価格の変動に左右されない安定供給の恩恵を受けている。サウジアラビアは、2027年のサービス開始を目標に1億2,000万米ドルの極低温設備投資を行い、ジェッダを紅海のハブとして位置づける計画を進めている。オマーンのソハール・マルサLNGは2024年に年産100万トンで操業を開始し、ドゥクム施設の追加も検討されており、インド洋回廊沿いのLNGバンカリング市場のフットプリントが拡大しつつある。
アフリカ液化天然ガス(LNG)バンカリング市場
喜望峰ルートの交通量が急増する中、南アフリカはアフリカにおける中核拠点として台頭した。ダーバンでは2025年第1四半期にコンテナ寄港数が40%増加し、バンカー販売量も28%急増したことで、Transnetの1億5,000万米ドルのインフラ計画の妥当性が裏付けられた。リチャーズ・ベイでは、2028年までに産業・海運双方の顧客に対応するFSRU(浮体式貯蔵再ガス化設備)の導入を検討している。エジプトのスエズ運河庁は、紅海の安全保障が改善した際の需要取り込みを目的に、アイン・ソフナおよびポーサイドにおけるLNGバンカー計画を加速させた。ナイジェリアは顧客不足を理由にラゴス港のインフラ整備を棚上げしたが、トレイン7液化設備の拡張により、国内価格が競争力を持てば関心が再燃する可能性がある。ケニアのモンバサは2027年に向けて年産20万トン規模のFSRUの導入を検討しており、安全保障上の理由によるルート変更がLNGバンカリング市場をサブサハラアフリカ全域に分散させていることを示している。
規制環境
中東・アフリカにおけるLNGバンカリングの規制環境は、世界的な海事排出規制の遵守と港湾レベルの安全ガバナンスを基盤としている。IMO 2020(硫黄分0.5%上限規制)およびIMO 2023温室効果ガス戦略が船主の燃料選択を形作る主な外部要因であり、UAEおよびオマーンの港湾は、国際的な安全枠組み(IMOに準拠した手順およびSIGTTO/IAPH/OCIMFの指針)を通じてLNGバンカリング許可を運用している。例えばフジャイラ港は、LNG/LPGキャリアに対するシップ・トゥ・シップ(STS)移送要件を規定しており、認知された業界指針への準拠や有効な法定・保安証書の保持を含み、地域の主要拠点における制度化された許認可・運用管理の姿勢を強めている。
アフリカでは、オフショアバンカリングのガバナンス、税関コンプライアンス、環境管理が強化されており、これがSTSや浮体式ソリューションといったLNGバンカー供給モデルに影響を与えている。南アフリカは2024年から2026年にかけて複数の柱を前進させた。SARS(南アフリカ税関当局)は、オフショアバンカリング向けの燃料輸入・貯蔵に関するギャップに対応するため、関税法に基づく税関関連規則を実施(2024年11月)、林業・漁業・環境省はオフショアバンカリングの環境管理に関する規則案をパブリックコメント向けに公表(2025年3月)、TNPAはウクワンダLNGとの間でンクラ港におけるオンショアLNG再ガス化施設のための25年間のターミナル運営者契約に署名した(2026年5月)。政策の整合性は、LNGインフラをより広範なエネルギー安全保障計画にも結び付けており、南アフリカの統合資源計画(IRP)はガス火力発電に6,500MWを割り当て、リチャーズベイ、コエガ、サルダーニャベイでのターミナル開発を強調しており、多用途LNG輸入・バンカリング資産に対するより予測可能な許認可の道筋を支えている。
競合ランドスケープ
バリューチェーンは中程度の集中度を維持しています。上流の供給はQatarEnergy、ADNOC、サウジアラムコなどの国営石油会社が握っており、これらの合算液化拡張能力は2030年までに年間1億8,000万トンを超える見込みです。中流の物流はNakilat、BW Group、Mitsui O.S.K. Linesなどの専門プレーヤーが支配しており、それぞれが専用LNGキャリアおよびバンカリング船を運航しています。TotalEnergiesは2025年にソハール・マルサの25%を取得し、下流の配送マージンを確保するために1万8,000立方メートルのLNGBVを2隻発注しました。ADNOCはフジャイラにおいてルワイスの原料とADNOC自身のLNGBV船隊を組み合わせることで、この垂直統合を模倣しています。
技術競争はメタンスリップ削減に焦点が当たっています。Wärtsiläは2025年の31DF試験で3g/kWh未満の排出量を報告し、MAN Energy Solutionsは従来設計と比較してスリップを半減させる高圧ガス噴射システムを納入しました。参入障壁は依然として高く、陸上ターミナルは最大1億5,000万米ドル、LNGBVは最大8,000万米ドルのコストがかかります。しかし、オマーンの税制優遇措置などの政府の共同融資は、二次プレーヤーの資本ハードルを緩和しています。サブサハラアフリカには固定インフラが限られており、浮体式ソリューションが従来のターミナル開発を飛び越えることができるため、LNGバンカリング市場における新規参入者の育成を促進する余白が残っています。
中東・アフリカ液化天然ガス(LNG)バンカリング産業リーダー
-
QatarEnergy
-
Royal Dutch Shell plc
-
TotalEnergies SE
-
ADNOC Logistics & Services plc
-
DNG Energy
- 注:主要企業の掲載順は順位を示すものではありません。

中東・アフリカ液化天然ガス(LNG)バンカリング市場 このレポートでカバーされる企業
- QatarEnergy
- Royal Dutch Shell plc
- TotalEnergies SE
- ADNOC Logistics & Services plc
- DNG Energy
- Oman LNG LLC
- BP plc
- Mitsui O.S.K. Lines (MOL)
- Nakilat (Qatar Gas Transport Co.)
- Kanfer Shipping
- JGC Holdings Corporation
- McDermott International Inc.
- Technip Energies N.V.
- BW Group
- SEA-LNG Ltd
- GasLog Ltd
- Wärtsilä Oyj
- MAN Energy Solutions
- Samsung Heavy Industries
- Hudong-Zhonghua Shipbuilding
市場機会と将来展望
地域が場当たり的なLNGバンカリングから、長期的かつオンショア・港湾統合型のインフラへ移行する中で、ターミナル運営者契約や大規模資本支出のハブプロジェクトに支えられ、機会が拡大している。南アフリカでは、TNPAがウクワンダLNGとの間でンクラ港におけるオンショアLNG再ガス化施設のために結んだ25年間の契約(2026年5月)は、産業需要と並んで海事用LNGの供給可能性を支えることのできる、融資可能な構造を示している。この種の長期契約は、通常契約済みの利用が必要とされる低温資産に対する資金調達の制約にも対応し、輸入・再ガス化資産をバージおよび管理されたSTS運用を介してバンカリングに結び付ける二次港のサプライチェーンを開く。
湾岸地域およびインド洋沿岸の回廊における専用LNGバンカリングハブへの需要も、建設の節目を経て進行している。TotalEnergiesとOQ Exploration and Production(OQEP)によるオマーン・ソハール港のMarsa LNGプロジェクト(年間100万トン)は、2025年5月の起工式から大きな建設段階に進み、2026年3月には165,000立方メートルの貯蔵タンクの屋根の設置が行われ、オマーンにおける定期的なLNGバンカー供給の物理的基盤を強化している。UAEでは、AD Ports Groupがニメックス・ターミナルズと結んだ、カリファ港における計画中のLNG・LPGターミナルハブに関する長期契約(2025年11月発表、初期運用は2028年半ば目標)が新たな規模拡大の道筋を追加しており、早期のオフテイクを確保し、バージベースの流通を開発し、確立された安全・許認可要件を用いて港湾間の手順を標準化できる海上燃料供給業者や物流事業者にとっての商業的な空白地帯を生み出している。
最近の産業開発事情 中東・アフリカ液化天然ガス(LNG)バンカリング市場
- 2026年5月:Transnet National Ports Authority(TNPA)は、南アフリカのンクラ港におけるオンショアLNG再ガス化施設の開発に向け、ウクワンダLNGと25年間のターミナル運営者契約を締結した。この長期の権益契約は、海事バンカリング需要にも対応できる低温インフラへの資本投入を支える。ケープ航路上の主要港湾拠点における定期的なLNG供給への南アフリカの道筋を強化するものである。
- 2025年5月:TotalEnergiesとOQ Exploration and Production(OQEP)は、オマーンのソハールにおけるMarsa LNGプロジェクトの起工式を行った。これは海事用燃料としてLNGを供給することを目的とした年間100万トンのプラントである。本プロジェクトは、上流のガス供給とバンカリングに特化した開発を結び付け、ソハールおよび近隣航路に寄港する船舶へのより信頼性の高い物理的供給を支えている。また、湾岸地域でエンドツーエンドのLNG海事燃料ソリューションを提供する統合プレーヤーの競争水準を高めるものである。
- 2024年10月:TotalEnergiesは、約18,600立方メートルの容量を持つ新しいLNGバンカー船のチャーター契約に署名した。同船は華東中華造船で建造中であり、2026年末までの引き渡しが予定されている。この船舶は、特に陸上インフラがまだ拡大途上にある地域において、シップ・トゥ・シップLNGバンカリングを拡大するために必要な専用の配送能力を追加するものである。新たなハブ開発と連動し、より頻繁かつ大規模なLNGバンカリング運用への地域の移行を支えている。
中東・アフリカ液化天然ガス(LNG)バンカリング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場とは船舶燃料として使用される液化天然ガスの供給を指し、中東およびアフリカ全域の港湾においてトラック・ツー・シップ、シップ・ツー・シップ、またはターミナル・ツー・シップの方式で船舶にLNGが移送される取引を対象とする。
対象除外範囲:陸上での発電または工業用途に使用されるLNG、および船舶へのバンカーとして供給されないLNG輸出量は対象外とする。
セグメンテーション概要
- エンドユーザー別
- タンカーフリート
- コンテナフリート
- バルク・一般貨物フリート
- フェリーおよびOSV
- その他のエンドユーザー
- 地域別
- 中東
- アラブ首長国連邦
- サウジアラビア
- オマーン
- カタール
- バーレーン
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- ケニア
- アフリカその他
- 中東
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、LNG供給の背景と海運活動をマッピングすることから始まり、需要プールが実際の港湾・船隊シグナルに基づいて構築される。IMOによる船舶燃料規制に関する公表資料、IEAのLNG・ガス市場アップデート、国連コムトレードの貿易統計、主要地域港湾の港湾当局公表資料およびスループット注記などの公開情報を精査する。入手可能な場合は、各国のエネルギー機関や海事機関のアップデート、バンカリング移送方法および安全慣行を記述した査読済み技術論文も活用する。
その後、デスクワークの成果がモデル入力の初期値に反映される。具体的には、港湾に寄港するLNG燃料船舶数、発表済みのバンカリングインフラ、トラック・ツー・シップ、シップ・ツー・シップ、ターミナル・ツー・シップの各供給方式における典型的運用パターンが含まれる。企業の開示資料、投資家向けプレゼンテーション、信頼性の高い海事専門誌は、スケジュールおよびプロジェクト状況の確認に使用し、企業財務・インテリジェンス、特許調査、供給可用性の検証に役立つ場合は、有料サブスクリプションによる輸出入の荷物レベルデータも選択的に活用する。ここに記載されたソースは例示であり、データ収集、検証、および明確化のために他の多数の公開文書やデータセットも参照している。
一次インタビューおよびサーベイ
一次調査は、LNGバンカリング資産の現実的な稼働率、船種別の実際のバンカリング頻度、新規港湾が安定操業に達するまでの速度など、公開データでは明確に把握しにくい前提条件を検証するために活用される。中東およびアフリカの主要貿易航路において、サプライヤー、港湾・ターミナル関係者、海運オペレーター、サービスプロバイダーと対話を行い、需要構築と価格ロジックが現場の実態を反映したものとなるよう努めている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職 |
|---|---|
| 上位層:37% | 最高経営幹部(CXO):12% |
| 中位層:45% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:18% | マネージャー:54% |
市場規模算定と予測
規模算定は、海運活動とLNG採用状況をバンカリング需要プールに変換し、移送方式および運用パターン別の年間LNG量に換算するトップダウンおよびボトムアップのアプローチを用いて構築される。対象市場における国・港湾レベルのシグナルを起点とし、LNG燃料船舶の予想寄港回数、1回あたりの平均バンカリング量、各供給モードの達成可能な稼働率などの実務的な換算ステップを適用する。
モデルを実用的に保つため、LNG燃料船隊の追加・改造活動、LNGバンカリングに向けた港湾整備のマイルストーン、トラック・ツー・シップ・シップ・ツー・シップ・ターミナル・ツー・シップの供給比率、船種別の平均バンカリング量、従来燃料との切り替え行動に影響するLNG相対価格シグナルなど、いくつかの変数を重点的に追跡する。結果は、サプライヤーおよびターミナルの能力確認、既知の操業から示唆されるサンプリング量、立ち上がり曲線に関するチャネルフィードバックを含む選択的なボトムアップ推計によって裏付けられ、港湾レベルの確認済みデータが限られる場合は保守的な稼働率バンドを用いてギャップを処理する。
予測においては、地域全体のインフラ整備速度と船舶採用経路の違いを反映できるよう、シナリオ分析を活用する。各シナリオはインタビューで得られたタイミングに関するコンセンサスに紐付けられ、前提条件が観察された港湾プロジェクトの進捗状況および予想船舶交通量と整合した時点で最終予測が確定される。
データ検証と更新サイクル
検証は、需要構築、供給準備状況、および運用チェックにわたる三角測量によって完了し、承認前に内部整合性のレビューが行われる。モデル化されたLNGバンカリング量を、港湾寄港動向、既知のバンカリングプロジェクトのタイムライン、船隊採用の発表などの独立したシグナルと比較し、実際の立ち上がり制約と整合しない急激な変動については調査を行う。
公表前に、別のアナリストが複数のステップでモデルをレビューし、単位、換算、および前提条件が各国および各供給モードにわたって一貫して適用されていることを確認する。レポートは年次で更新され、主要ターミナルの操業開始、バンカリング船の就航、または規制が予想される燃料選択に実質的な変化をもたらす場合には中間更新が実施される。納品直前には最終確認が行われ、クライアントが最新の更新済み見解を受け取れるようにしている。
Mordor Intelligenceの中東・アフリカLNGバンカリング市場規模と他の公表推計との比較
中東・アフリカにおけるLNGバンカリングの公表市場規模が大きく乖離して見える場合があるのは、一部のソースが物理的な量を報告し、他のソースが収益を報告しており、換算ステップが必ずしも明示されていないためである。また、推計が港湾での実際の供給バンカリング量のみを計上しているか、船舶への燃料補給需要に結びつかない隣接LNG活動を含めているかによっても差異が生じる。
第二の要因は、整備完了後に新規バンカリングプロジェクトの立ち上がりがどの程度の速さで進むと想定されるかであり、量がまだ少ない段階では近期合計値を大きく動かす可能性がある。単一の地域平均価格が適用され、採用が港湾間で均等に想定される場合、収益合計は船舶寄港と移送モードの可用性に基づく量主導の構築とは乖離することがある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3万7,950メトリックトン(2025年) | |
| 業界専門誌A | 1億5,800万米ドル(2024年) | この推計は収益として提示されており、港湾レベルの可用性と初期段階の稼働率が供給量に与える影響を示すことなく、地域全体に広範な平均バンカリング価格を適用している可能性がある。 |
| 地域コンサルタンシーB | 2億2,000万米ドル(2030年) | この数値は後年のものであり、バンカリング資産の整備・立ち上がりスケジュールが異なる前提に基づいているようであり、それが量の推移と示唆される収益換算に影響を与えている。 |
この表は、単位の選択、対象年度の選択、および立ち上がり前提条件が、各公表資料間で合計値が分散する主な理由であることを示している。構築が移送方式(トラック・ツー・シップ、シップ・ツー・シップ、ターミナル・ー・シップ)別の供給LNG量に基づき、港湾整備状況のシグナルと照合される場合、2025年の合計値は追跡可能な状態に保たれる。これがMordor Intelligenceにおける取り扱い方法である。
レポートで回答される主要な質問
中東・アフリカにおけるLNGバンカリング市場の現在の規模はどのくらいですか?
2026年に5万9,280メートルトンに達し、2031年までに14万9,110メートルトンに増加すると予測されています。
LNGバンカー燃料を最も多く消費する船種はどれですか?
コンテナ船が2025年の需要の41.1%を占め、2031年まで年率23.4%で成長すると予測されています。
フジャイラが地域の主要バンカリングハブと見なされる理由は何ですか?
フジャイラは年間70万立方メートル超のLNGバンカー燃料を取り扱い、ADNOCの統合供給とホルムズ海峡に面した戦略的立地の恩恵を受けています。
南アフリカにおけるLNGインフラ投資を促進している要因は何ですか?
安全保障上の理由によるケープルートへの航行転換により、ダーバンおよびリチャーズベイへの寄港が増加し、トランスネットがバンカリング施設に1億5,000万米ドルを投資する動機となっています。
メタンスリップ規制はLNGの魅力にどのような影響を与えますか?
2027年に予定される新たなIMO規制により、Wärtsiläの31DFのような低スリップエンジンが不可欠となり、重油に対するLNGの炭素強度20%の優位性が維持されます。