
中東・アフリカ Eコマース市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 155.16 十億米ドル |
| 市場規模 (2026) | 176.68 十億米ドル |
| 市場規模 (2031) | 338.08 十億米ドル |
| 成長率 (2026 - 2031) | 13.85 % |
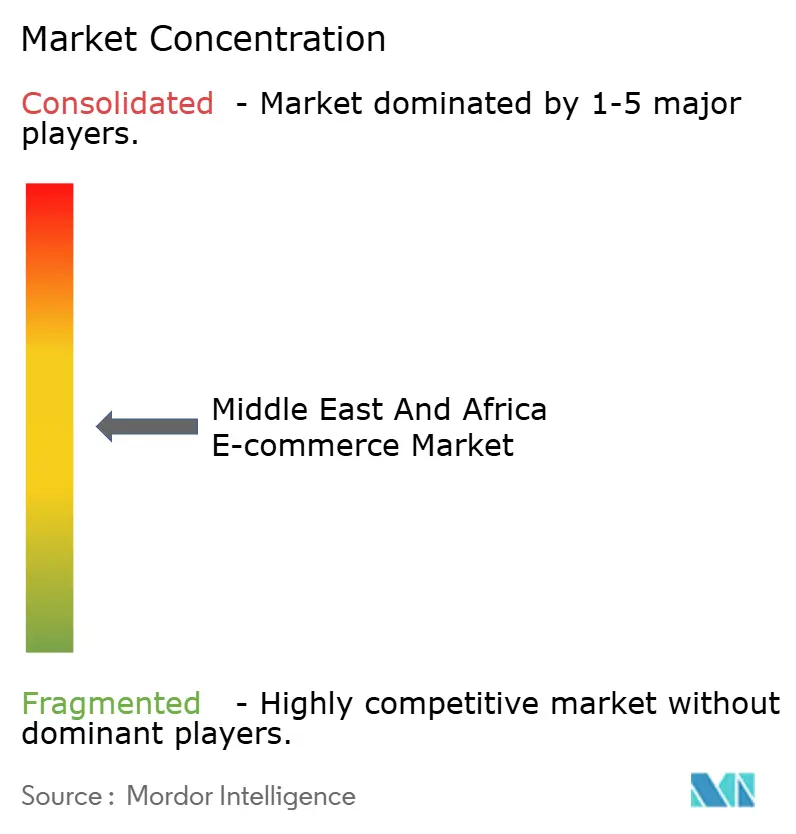
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ Eコマース市場分析
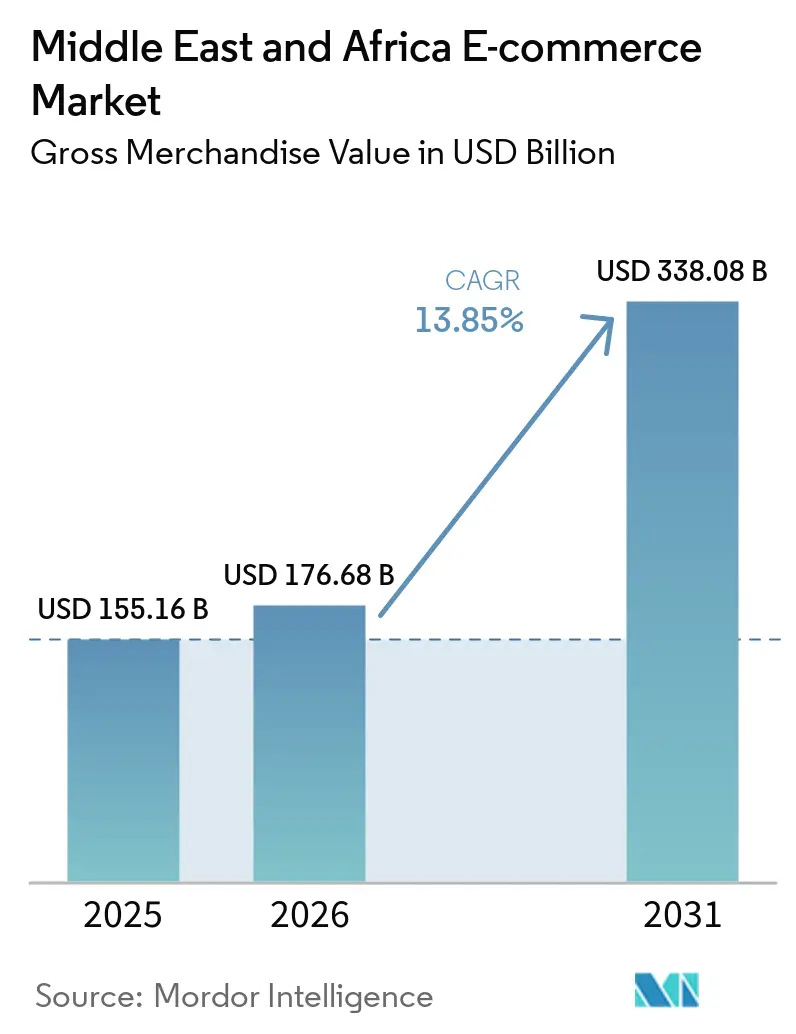
中東・アフリカのeコマース市場規模は2025年に1,551億6,000万USDと評価され、2026年の1,766億8,000万USDから2031年には3,380億8,000万USDに達すると推定され、予測期間(2026年〜2031年)においてCAGR 13.85%で成長する見込みです。湾岸地域における可処分所得の健全な増加、スマートフォンのアップグレード加速、および物流への投資が、オンライン購買者の潜在市場基盤を共同で拡大しています。マーケットプレイスは超高速配送の約束によって消費者を引き付け、一方で加盟店は決済の摩擦を軽減する組み込み型フィンテックツールを採用しています。特に中国からGCCへの越境コリドーやアフリカ域内ルートでは、小包の取扱量が増加しており、地域の販売者とグローバルなサプライチェーンとのより深い統合を示しています。規制上のサンドボックスが規模を拡大するにつれ、フィンテック企業とeコマース企業が共同で決済時与信商品を開発し、バスケット規模の拡大を促進して、デジタル普及の好循環を強化しています。
主要レポートの要点
- ビジネスモデル別では、B2Cセグメントが2025年の中東・アフリカのeコマース市場規模の87.02%を占める一方、B2Bは2026年〜2031年の期間においてCAGR 15.97%で最高の成長率を記録すると予測されています。
- B2Cの製品カテゴリー別では、ファッション・アパレルが2025年の中東・アフリカのeコマース市場シェアの25.96%をリードし、食品・飲料は2031年にかけてCAGR 14.41%で拡大すると予測されています。
- B2CのデバイスタイプSmartphone/Mobile別では、スマートフォンが2025年の中東・アフリカのeコマース市場シェアの71.78%を占め、2031年にかけてCAGR 15.36%で拡大しています。
- B2CのPayment Method別では、デジタルウォレットが2025年の中東・アフリカのeコマース市場規模の33.18%を占め、Buy Now Pay Laterは同期間においてCAGR 14.21%で拡大する見込みです。
- 地域別では、サウジアラビアが2025年に34.12%の収益シェアを占め、2031年にかけてCAGR 14.59%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートフォン普及率の上昇と低価格データプラン | +2.8% | アラブ首長国連邦およびサウジアラビアが導入をリードするグローバル市場 | 中期(2〜4年) |
| 政府主導のデジタルトランスフォーメーションとキャッシュレス推進施策 | +2.1% | サウジアラビア、アラブ首長国連邦、南アフリカのコア市場 | 長期(4年以上) |
| 物流・フルフィルメントインフラの拡大 | +1.9% | MENAコア市場、サブサハラアフリカへの波及 | 中期(2〜4年) |
| デジタルウォレット採用と相互運用性の急増 | +1.7% | GCCおよび北アフリカへの地域的重点 | 短期(2年以内) |
| MEAの中小企業(SME)向け越境マーケットプレイスの整備 | +1.4% | グローバル市場(中国〜MEAコリドーへの重点) | 長期(4年以上) |
| AIを活用したアラビア語方言パーソナライゼーション | +1.2% | 主としてアラビア語圏市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートフォン普及率の上昇と低価格データプラン
スマートフォンはすでに地域B2C取引の72.41%を牽引しており、GCC都市部における4Gおよび5Gのカバレッジ拡大に伴い、この指標は上昇し続けています。データ料金の年間低下により、動画リッチな商品リストや拡張現実(AR)による試着が中間所得層の買い物客に利用可能となり、ファッションや家具のSKUにおけるコンバージョンを向上させています。小売業者はスーパーアプリ機能(配車サービス、フードデリバリー、個人間送金など)を重ね合わせることで、ユーザーが発見から購買後エンゲージメントまで一貫してアプリ内に留まるよう促しています。サウジアラビアなどの市場では、モバイル起点の注文が2024年に前年比9%増加し、携帯型商取引への構造的傾向を裏付けています。堅調なハンドセットのアップグレードサイクルは、モバイルの帯域幅需要を高水準に維持し、中東・アフリカのeコマース市場全体でセッション時間と注文頻度の漸進的な向上を持続させるでしょう。
政府主導のデジタルトランスフォーメーションとキャッシュレス推進施策
サウジアラビアのビジョン2030とアラブ首長国連邦の国家デジタル経済アジェンダは、省庁がサービスをオンラインに移行することを義務付けており、日常生活における電子決済を一般化しています。改定された電子インボイス義務化、即時グロス決済レール、オープンバンキングのフレームワークが現金利用を縮小させており、現金払い(COD)の選好はMENA全体でさらに51%低下しています。SAMA(サウジアラビア通貨庁)およびCBUAE(アラブ首長国連邦中央銀行)が運営するフィンテックサンドボックスは、ウォレット、BNPL、トークン化決済の試験運用を明確な規制の枠組みのもとで許可し、加盟店の信頼を高めています。Tradelingなどの調達ポータルは公共部門の購買システムと直接連携し、B2Bの注文フローを加速させています。[1] これらの改革は、デジタルへの信頼を制度化し、中小企業(SME)の運転資本ツールへのアクセスを拡大することで、中東・アフリカのeコマース市場における長期的な収益を確実なものにしています。
物流・フルフィルメントインフラの拡大
民間事業者とソブリンファンドは、自動化された仕分けハブ、ダークストア、および温度管理対応フリートに資本を注ぎ込んでいます。Al-Futtaim LogisticsによるAIを活用したルートプランニングの導入により、ドバイの注文の85%において平均配送時間が当日配送にまで短縮されました。[2] アフリカでは、Jumiaが郵便機関とのパートナーシップにより郊外地域へのネットワーク展開を拡大し、カイロおよびカサブランカ近郊のマイクロフルフィルメントノードにより2時間以内の食料品配送が可能となっています。スマートロッカーの設置(南アフリカだけで1,200台)は、非公式な住所表記の課題を回避しています。一帯一路インフラが成熟するにつれ、中国〜GCCコリドーにおけるコンテナから小包への積み替え時間が短縮され、陸揚げコストが低下し、中東・アフリカのeコマース市場のSKUの深さが豊かになっています。
デジタルウォレット採用と相互運用性の急増
デジタルウォレットは2024年のB2C決済の32.62%を処理し、ISO 20022メッセージング規格の採用により発行体間でのリアルタイム決済が可能となっています。HyperPayのタップオンフォン機能は、Androidハンドセットを端末(POS)に変換し、ハードウェア投資なしにマイクロマーチャントをオンボーディングします。配車サービスおよびフードアプリに組み込まれたウォレットは、ロイヤルティポイントが決済クレジットにシームレスに変換されるクローズドループエコシステムを形成しています。トークン化とリスクベース認証に関する中央銀行の義務付けにより不正率が低下し、中東・アフリカのeコマース市場における消費者の信頼が確固たるものとなっています。グローバルな決済事業者との越境相互運用性協定は、国際注文における摩擦をさらに縮小しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 持続するセキュリティおよび不正リスク | -1.8% | 新興市場への影響が高いグローバル市場 | 短期(2年以内) |
| サブサハラアフリカにおける農村部ブロードバンド接続の低さ | -1.5% | 都市部を除くサブサハラアフリカ | 長期(4年以上) |
| アフリカ域内貿易における分断された通関閾値 | -1.1% | アフリカ全域(特に越境商取引) | 中期(2〜4年) |
| 非公式な住所表記に起因するラストマイルコストの上昇 | -0.9% | MEA全域の非公式居住区を含む都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続するセキュリティおよび不正リスク
不正チャージバックとアカウント乗っ取りは、アフリカの加盟店に2024年だけで数千万USDのコストをもたらし、本人確認(KYC)投資の強化やPSD2方式の強力な認証導入を促しています。3,900万件の顧客情報を流出させた高知名度の情報漏洩事案では190万USDの制裁金が科せられ、EU域外市場においてGDPR同等の立法が加速しています。各プラットフォームは機械学習によるリスクエンジンを導入し、取引をミリ秒でスコアリングすることで、誤検知と購入者の摩擦のバランスをとっています。ソーシャルコマースチャネルは偽造品リストのリスクをもたらし、販売者認証プロトコルの強化を迫っています。これらの軽減策にもかかわらず、データ盗難への根強い懸念が初回購入を遅らせる可能性があり、啓発キャンペーンや保険商品が成熟するまで、中東・アフリカのeコマース市場の成長ポテンシャルを抑制する可能性があります。
サブサハラアフリカにおける農村部ブロードバンド接続の低さ
ナイジェリアの食品支出においてオンラインで行われる割合は小さく、農村部でのカバレッジが断続的なため注文密度が抑制され、単位配送コストが膨らんでいます。[3] 移動体通信事業者(MNO)は輸送コリドー沿いに4Gのポップアップタワーを拡張していますが、農業地区の多くではラストマイル光ファイバーの商業的実現可能性が依然として低い状況です。衛星インターネットの試験運用は希望をもたらしていますが、ディッシュ取得コストが年間農業収入を超えています。各国政府はスペクトラムオークションに普遍的サービス義務を組み込み、事業者を共有インフラモデルへと誘導しています。費用対効果の高い接続性が規模化するまで、中東・アフリカのeコマース市場は都市部を中心とした同心円的成長に依存し、農村部の世帯にはサービスが行き届かない状況が続くでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
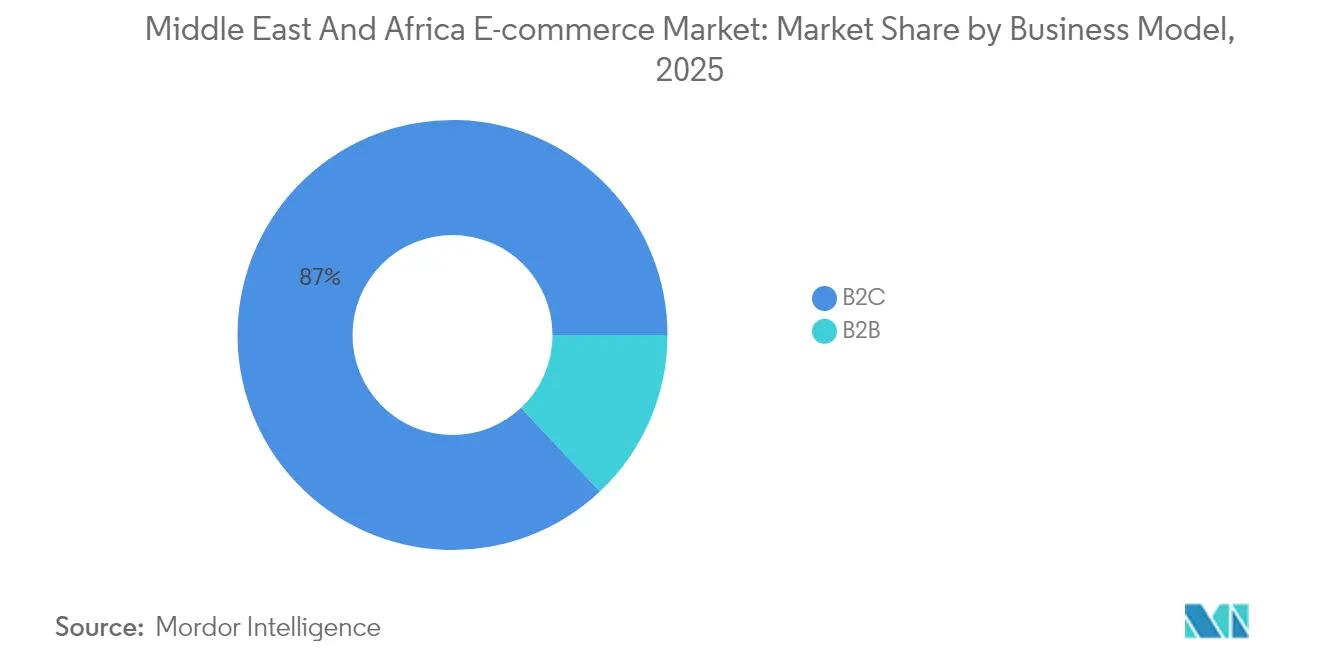
B2Bの成長がB2Cの成熟度を上回るB2Cは2025年のGMVの87.02%を占め、中東・アフリカのeコマース市場規模における確固たる役割を確認しています。一方でB2B取引量はCAGR 15.97%で拡大しており、透明性の高い調達を求める卸売業者の間での構造的変革を示しています。Tradelingは65社以上のSMEに合計1,500万USDの仕入先与信を提供し、注文サイクルを数週間から数日に短縮しました。Cartonaプラットフォームにオンボードしたエジプトの卸売業者は、在庫回転率が30%向上したと報告しています。一括注文はパレット貨物で輸送されるため、運送業者はより高い利益率の輸送能力を収益化でき、物流事業者がB2B専用レーンを整備する動機付けとなっています。ブロックチェーンで検証されたスマートコントラクトが紛争解決を自動化するにつれ、インボイスファイナンスのリスクプレミアムが低下し、追加の供給者参加を刺激して、中東・アフリカのeコマース市場におけるB2Bのフライホイールを強化しています。
消費者向けマーケットプレイスが当日食料品配送によるロイヤルティを追求する一方、B2B事業者は支払条件の柔軟性、地域化されたアフターセールスサポート、組み込み型保険モジュールを優先しています。電子インボイスおよびデジタル署名に関する規制の明確化が、ベット済みポータルを通じてオフィス用品やIT周辺機器を調達する公共部門バイヤーの間での採用を促進しています。Carrefourなどの伝統的なB2Cリーダーが小規模レストランを対象とした卸売店舗を試験運用しており、ビジネスモデル間の収束を示しています。この相互作用が全体的なGMVの勢いを持続させ、B2Bが広範な中東・アフリカのeコマース産業において二桁のシェアを維持することを確実にしています。
注記: 個別セグメントの全シェアはレポート購入後にご確認いただけます
B2C eコマースのデバイスタイプ別:
モバイルファースト時代の定着スマートフォンは2025年のB2C GMVの71.78%をもたらし、中東・アフリカのeコマース市場シェアにおけるモバイルの優位性を強化しながら、CAGR 15.36%での成長を続けるでしょう。音声検索、ソーシャル動画ショッピング、AR試着が小画面での購買体験をより没入型にし、裁量的カテゴリーのコンバージョン向上を促しています。デスクトップは高額電子機器のB2Bカタログ閲覧など、画面の広さと複雑な設定ツールが重要なニッチな用途で引き続き有用性を保っています。スマートTVおよび車載インフォテインメントシステムは、裕福なGCC世帯が家庭・自動車テクノロジーをアップグレードするにつれ、新興チャネルとして台頭しています。
5Gの帯域幅はライブストリームフラッシュセールのレイテンシーの壁を取り除き、プログレッシブウェブアプリのキャッシングが低電波エリアでもシームレスなチェックアウトを確保しています。タップオンフォンのイネーブラーがマイクロマーチャントのハードウェアコストを大幅に削減し、歴史的にデジタル決済を避けていたキオスク事業者やフードトラック業者のオンボーディングを可能にしています。モバイル採用の好循環がデータ分析の精度を高め、小売業者が中東・アフリカのeコマース市場における顧客生涯価値を固定するパーソナライゼーションエンジンを洗練させることを可能にしています。
B2C eコマースのPayment Method別:
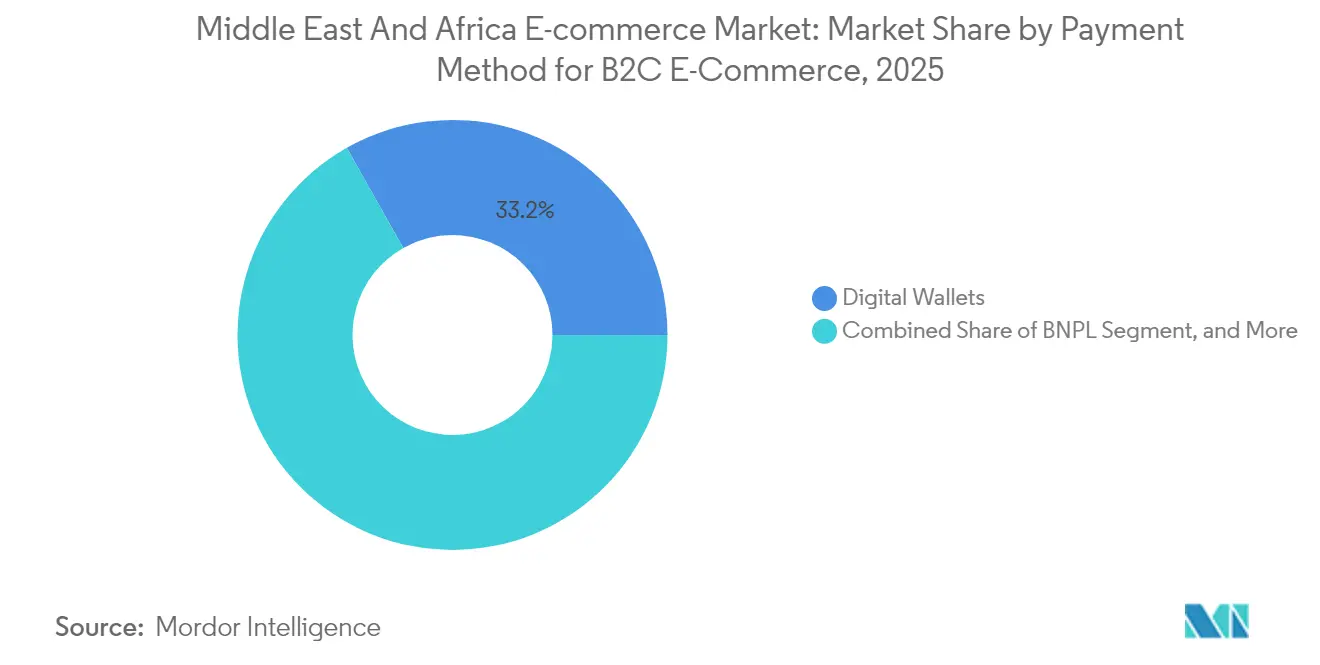
ウォレットがリード、BNPLが加速デジタルウォレットは2025年の決済の33.18%を処理し、配車サービス、食品、チケット販売のスーパーアプリ全体での普及を反映しています。しかし、BNPLはCAGR 14.21%で急成長しており、アラブ首長国連邦での普及率39%、サウジアラビアでは42%に達しています。提供事業者はシャリア準拠の利益率構造に対応し、対象セグメントを拡大しています。カードレールは高額電子機器向けに引き続き利用されていますが、トークン化およびネットワークトークンボルトにより承認率と不正検知が向上しています。
COD利用の減少(MENA全体で51%低下)により、返品物流に拘束されていた運転資本が解放され、加盟店の流動性が向上しています。ウォレット間の越境送金により取引コストが低下し、在外居住者が母国のプラットフォームで支出することを促進しています。暗号資産を活用した決済は依然としてごく僅かですが、アーリーアダプターの間で注目を集めています。リアルタイム決済スキームの相互運用性が向上するにつれ、返金処理時間が短縮され、アフターセールスの摩擦が低減し、中東・アフリカのeコマース市場における買い物体験が向上しています。
注記: 個別セグメントの全シェアはレポート購入後にご確認いただけます
B2C eコマースの製品カテゴリー別:
ファッションがリードを維持、食品が急増中東・アフリカ Eコマース アパレルは2025年に25.96%の収益リードを維持しており、これはSheinが4年以内に南アフリカの女性向けオンラインアパレル販売の35%を獲得したことに支られている。フラッシュセール価格設定とインフルエンサー主導のカプセルドロップが衝動購買を持続させている。一方、食品・飲料は最も急成長しているカテゴリーであり、超高速食料品配送とミールキット普及を背景に14.41%のCAGRで拡大している。サウジアラビアの食品デリバリーGMVは2023年に100 ビリオン 米ドルに達し、2028年までに149 ビリオン 米ドルに達すると予測されている。
消費者向け電子機器の需要は、スマートフォンの周期的な買い替えとスマートホームの普及から恩恵を受けている。美容・パーソナルケアはソーシャルコマースのチュートリアルやライブストリーミングによる商品公開から需要を獲得している。ハイブリッドワークの定着がホームオフィスのアップグレードを促進し、家具需要が急増している。カテゴリーの多様化は集中リスクを抑制し、中東・アフリカ Eコマース市場における安定した収益拡大を支えている。
地域分析
サウジアラビアおよびアラブ首長国連邦 Eコマース市場
サウジアラビアの34.12%のシェアは、中東・アフリカ Eコマース市場における需要の中核としての役割を裏付けている。国家支出インセンティブおよびデジタル専業のNolデジタルバンクのパイロット事業は、バスケット浸透率のさらなる深化への道筋を開いている。リヤドによる地方都市への光ファイバー補助金の決定は、対応可能な消費者基盤を拡大し、ロイヤルティプログラムの規模拡大を加速させる。一方、UAEのイノベーションサンドボックスは、GCC近隣諸国への即時再輸出を目的としたドバイのフリーゾーン倉庫を活用するクロスボーダー販売者を引き付けている。エキスポ主導の観光需要はラグジュアリーおよびみやげ品カテゴリーを押し上げ、商品取扱高(GMV)の季節的ピークを高め、加盟店はダイナミックな在庫配分によってこれを収益化している。
中東・アフリカ Eコマース市場
アフリカにおいては、南アフリカが正式な住所体系、カード普及率、および発達した宅配ネットワークを備えており、グローバル参入企業にとって肥沃な市場となっている。国内の既存事業者はロイヤルティ資産と宅配パートナーシップで対抗し、全国配送時間を平均2日以内に短縮している。ケニアとタンザニアはモバイルマネー主導のコマースを体現しており、P2Pウォレットがマイクロセラーのチェックアウトを簡素化し、不正為を抑制している。ナイジェリアはフルフィルメントの信頼性において遅れをとっているが、フィンテック主導のエスクローモデルが信頼の問題を緩和し、ソーシャルコマースの成長を促進している。モロッコの税関改革により通関期間が3日から1日に短縮され、欧州の販売者がタンジェ・メッド物流クラスターに在庫を集積することを促している。これらの動きは総体として、中東・アフリカ Eコマース市場の軌跡を形成する一体的な成長拠点のモザイクを構成している。
規制環境
中東・アフリカのeコマース市場全体で、加盟店識別、消費者保護、デジタル取引の透明性に関する規制が強化されており、GCCが多くの運用基準を設定している。サウジアラビアでは、商務省がEコマース法(王令第M/126号、2019年)およびオンラインストアの開示要件とプラットフォーム仲介事業者の義務に関する施行要件を監督し、サウジEコマース評議会などの機関によるエコシステム統治がこれを支えている。2026年2月、UNCTADとサウジEコマース評議会は、eコマースおよびデジタル貿易額を測定する手法を推進し、大規模に事業を展開するプラットフォームや国境を越えた販売者に対して、より標準化された報告およびコンプライアンス要件が求められることを示唆した。
UAEでは、現代技術手段による取引に関する2023年連邦令法第14号がオンライン取引の行為に関する義務を定めており、2020年連邦法第15号(消費者保護)はオンラインで販売する登録サプライヤーに適用される。市場参入と継続的な事業運営は、本土企業向けの経済開発局(DED)を通じたライセンス取得経路、および関連するデジタルサービス承認のための通信・デジタル政府規制庁(TDRA)との整合性にも依存する。これらの枠組みは、非公式なオンライン販売から登録商取引への転換を強化し、サウジアラビアやUAEといった中核ハブにおけるKYC、開示、苦情対応の基準を高めている。
バリューチェーン分析
中東・アフリカのeコマースのバリューチェーンは、ブランドオーナー、輸入業者、マーケットプレイス販売者がB2Cおよび急成長中のB2Bチャネル全体で在庫を掲載することから始まり、アジアとGCC需要拠点を結ぶ国境を越えた調達回廊やアフリカ域内の貿易ルートに支えられている。需要の獲得と転換はマーケットプレイスプラットフォームやD2Cストアフロントが主導し、決済オーケストレーションはチェックアウト時のデジタルウォレットやBNPLへの依存を強めている。不正検知、KYC/AMLプロセス、カスタマーサポート業務はフロントエンドと並行して存在し、信頼と再購買行動に影響を与える。
フルフィルメントと配送はコストとサービスの差別化の核であり、入港・空港ゲートウェイ、保税倉庫・フリーゾーン倉庫、自動仕分け、そして非公式な住所表記や不安定な地方の通信環境に対応しなければならない最終マイル配送網を含む。最近の容量増強は主要拠点でのアップグレードを示しており、Bostaが2026年2月にカイロで自動仕分けハブ(時間当たり11,000個の荷物)を開始したことや、DP Worldが2026年7月にソクナ・ロジスティクスパークで統合物流配送センターを開設し、地域および国際的な流通の流れを支援していることが挙げられる。上流の貿易促進とインフラ拡張、例えばGulftainerがシャルジャのコール・ファッカン港の拡張を進め、ダルエスサラーム港とアイン・ソクナ港をカーゴハブ構想で結ぶ計画を進めていることは、国境を越えたeコマースのサイクルタイムと着地コストを削減するために、港湾から倉庫、最終マイルまでの統合がどのように構築されているかを示している。
競合環境
グローバルな大手企業と十分な資本を持つ地域チャンピオンが衝突するにつれ、競合の激化が進んでいます。Amazonはプライムの物流を活用してGCCの特定主要都市圏での当日配送を推進し、一方NoonはアラビアUXへの精通と深いローカル商品調達への強みを活かしています。Jumiaはアフリカのラストマイルパートナーシップを強化し、郵便機関を取り込んで農村部へのリーチを改善しています。TalabatによるInstaShopの3,200万USDでの買収は食料品品揃えを拡大し、プロフォーマGMVを25億USD超に押し上げています。SheinとTemuは価格探索アルゴリズムとソーシャルバイラルマーケティングを展開し、急速に顧客コーホートを積み上げており、既存事業者に仕入れコスト構造の見直しを迫っています。
技術的差別化は、AIを活用したアラビア語方言検索、超個人化されたレコメンデーションエンジン、および予測在庫配置を中心に展開されています。決済事業者はウォレット与信枠を組み込んで購買頻度を維持し、物流事業者はスマートロッカーの設置とドローン配送の試験に競い合っています。規制遵守(PCI DSS認証、データレジデンシー準拠)は、資本基盤の薄い参入者を除外する参入閾値の能力となっています。その結果、中東・アフリカのeコマース市場は、規模優位を持つプラットフォームの寡占へと向かっており、ニッチな垂直スペシャリストの群れによってバランスが保たれています。
中東・アフリカ Eコマース業界リーダー
-
Amazon.com Inc.
-
Alibaba Group Holding Limited
-
Shopify Inc.
-
Costco Wholesale Corporation
-
Best Buy Co. Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ Eコマース市場 このレポートでカバーされる企業
- Amazon.com Inc.
- Noon AD Holdings SPC
- Jumia Technologies AG
- Alibaba Group Holding Limited (AliExpress)
- Namshi General Trading LLC
- Souq.com FZ-LLC (Amazon Services)
- SHEIN Group Ltd.
- Temu (PDD Holdings Inc.)
- Takealot Online (Pty) Ltd.
- Konga Online Shopping Ltd.
- Costco Wholesale Corporation
- Shopify Inc.
- Carrefour Online (Majid Al Futtaim Retail)
- Flipkart Internet Pvt. Ltd.
- Best Buy Co. Inc.
- Zando Online South Africa (Pty) Ltd.
- Jiji.ng (Genesis Technology Partners)
- Wadi.com FZ-LLC
- Mumzworld FZ-LLC
- Bash.com (Basharsoft)
市場機会と将来展望
主要な機会領域の一つは、主要な物流ゲートウェイを経由するコンプライアンス対応の国境を越えた商取引であり、プラットフォームやサービス提供者はライセンス取得、税務書類、返品対応を単一の加盟店向けサービスにまとめている。これは2026年の具体的な政策・インフラ動向によって支えられており、クウェートが消費者保護要件(14日間の返品権を含む)を伴うデジタル商取引を規制する2026年令法第26号を発布したことや、カタールが2026年閣僚決定第25号(2026年3月16日施行)のもとで物理的店舗を持たないeコマースプラットフォーム向けのライセンス制度を導入したことが挙げられる。同時に、UAE財務省は2026年7月1日に全国電子インボイスシステムの試験運用を開始し、インボイスの標準化を強化するとともに、SMEが国境を越えて販売しながらコンプライアンスを確保するのを助けるソフトウェア、ERPコネクタ、マーケットプレイスツールの余地を広げている。
速達商取引と自動化されたフルフィルメントも見えてきた機会であり、Talabat Egyptが2026年4月にAI対応の物流システムを備えた大規模な速達配送センターを開設したことや、Patternが2026年6月にドバイ・インベストメント・パークに新しい倉庫・オフィス施設を開設し、自動化・温度管理対応のフルフィルメントでMENA事業を拡大したことなどの投資動向に支えられている。地域の物流基幹網においては、DP Worldのソクナ・ロジスティクスパークLDCが2026年7月に開業したことで、エジプトはアフリカ、中東、そしてヨーロッパへ向かう注文の中継拠点としての地位を強化し、複数国にわたる在庫配置とより迅速な配送約束を支えている。これらの動きは合わせて、在庫配置、国境を越えた返品、コールドチェーン対応の食料品フルフィルメント、そして物流実行と並行してコンプライアンスに準拠したインボイス発行・融資ワークフローを提供するB2B調達プラットフォームの機会を支えている。
最近の産業開発事情 中東・アフリカ Eコマース市場
- 2026年7月:Amazonがエジプトで「Amazon Now」を開始し、カイロ、ギザ、アレクサンドリア、北部沿岸地域の一部で20分配送を導入した。このサービスはクイックコマースの新たな基準を設定し、競合するマーケットプレイスや食料品店にマイクロフルフィルメントと高頻度な最終マイル対応への投資を促す。
- 2026年2月:Bostaがカイロで自動仕分けハブ(時間当たり11,000個の荷物)を開始し、最終マイル対応能力の大きな転換を示した。この増強により、北アフリカ全域でのeコマースフルフィルメントのスループットが向上する。
- 2025年10月:Alibaba Cloudがドバイに2つ目のデータセンターを開設し、中東における法人顧客向けのクラウド容量を拡大した。この域内での追加コンピューティングおよびストレージ容量は、レイテンシに敏感なショッピング体験、分析、データレジデンシー要件対応にeコマースプラットフォームが利用する基盤インフラを強化する。
中東・アフリカ Eコマース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、中東・アフリカ Eコマース市場とは、ウェブサイトおよびアプリ上で完結するB2CおよびB2B取引を含む、同地域のオンラインチャネルを通じて購入された財・サービスの価値を指す。
対象外の範囲:デジタルマーケティングの影響のみを受けるオフライン小売販売は除外し、電話注文や店内キオスクでの注文は含まない。
セグメンテーション概要
- ビジネスモデル別
- B2B
- B2C
- B2C eコマースのデバイスタイプ別
- スマートフォン・モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- B2C eコマースのPayment Method別
- クレジットカード・デビットカード
- デジタルウォレット
- BNPL
- その他のPayment Method
- B2C eコマースの製品カテゴリー別
- 美容・パーソナルケア
- ヘアケア
- スキンケア
- コスメティクス・美容
- その他のタイプ
- 消費者電子機器
- モバイル
- PC・ラップトップ
- オーディオデバイス
- ゲーミングデバイス
- その他のタイプ
- ファッション・アパレル
- 衣料品
- フットウェア
- ファッション小物
- その他のタイプ
- 食品・飲料
- パッケージ食品
- ベーカリー・菓子類
- 食肉・家禽・水産物
- その他のタイプ
- 家具・ホーム
- ホーム家具
- オフィス家具
- 屋外家具
- その他のタイプ
- その他の製品カテゴリー
- 美容・パーソナルケア
- 地域別
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、中東・アフリカ全域における測定可能な需要と決済行動に基づいてモデルを構築するために活用された。接続性トレンドに関する国際電気通信連合、所得およびデジタルアクセス指標に関する世界銀行、オンライン小売に関連す越境貿易シグナルに関するUN Comtrade、および小売・ICT統計が公表されている国の統計局など、公開データセットおよび最新情報を使用した。
商業活動面では、カード利用、即時決済、ウォレット普及に関する中央銀行および規制当局の公表資料を精査した。次に、配送量および越境フローを示す税関・物流当局の公表資料とこれらのインプットを照合した。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道資料は、事業拡大計画、カテゴリー重点領域、および報告されたオンライン収益構成の妥当性確認に使用した。公開情報が一貫していない場合には、企業財務・ニュースインテリジェンスの有料サービス、輸出入の船積みレベルの記録、および特許データベースを参照した。これらのデスクソースは例示的なものであり、検証と明確化を支援するために他の多くの公開文書も精査した。
一次インタビューおよびサーベイ
一次調査は、実務上Eコマース収益としてカウントされる内容と、国・カテゴリー別にチャネルミックスがどの程度の速さで変化しているかを確認するために活用された。マーケットプレイス運営者、ブランド主導のオンライン販売者、決済関係者、物流・フルフィルメント関係者と対話し、地域全体のバイヤーおよびカテゴリーマネージャーと仮定を検証することで、データの弱点を修正した。
また、これらの対話を通じて、平均注文金額、テイクレートおよびコミッションロジック、越境シェア、B2CとB2B取引の分割といった主要インプットの妥当性を検証した。これにより、最終的な市場規模算定と予測パスが改善された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:16% |
| 中位層:45% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:16% | マネージャー:52% |
市場規模算定と予測
規模算定は、接続人口トレンド、デジタル決済利用状況、およびカテゴリー別支出パターンからオンライン小売・サービス需要を再構築するトップダウンアプローチから開始した。次に、普及率の差異と購買力に基づき、主要なMEA諸国に合計値を配分した。
全体数値を裏付けるために、サンプリングされたGMVおよび収益開示、コミッションと販売者手数料に関するチャネルチェック、高頻度カテゴリーにおける平均販売価格×数量のロジックを含む選択的なボトムアップ推計を活用した。
モデルの信頼性を維持するため、年次で追跡可能なインプットに依拠した。例示的な変数には、インターネットおよびスマートフォン普及率、カードおよびウォレット利用者の割合、代金引換の減少パターン、越境小包の集中度、カテゴリーミックスの変化(例:電子機器対ファッション)、B2Bオンライン調達の普及が含まれる。小規模市場でボトムアップシグナルが欠如している場合は、類似市場のプロキシ比率を使用し、専門家のフィードバックを踏まえて調整することで、モデルがデータの乏しい領域に過度に依存しないようにした。
予測には、決済普及率、物流キャパシティの拡大、配送信頼性および返品処理の改善見通しに連動したシナリオ分析を活用した。一次調査のフィードバックを受けて仮定を精緻化し、成長が単一要因に依存しないようにするとともに、アウトプットが観察可能な普及・支出ドライバーに遡及可能な状態を維持した。
データ検証と更新サイクル
モデルのアウトプットは、決済成長、小包・越境活動、および公開資料に報告されたオンラインチャネル貢献度などの独立したシグナルと照合して三角測量を行った。外れ値はフラグを立てて調査し、仮定の変更を通じて修正するか、再確認対象としてマークした。承認前に第二のアナリストによるレビューを完了した。
レポートは年次で更新され、決済規則、消費者保護要件、課税、または越境フルフィルメント条件に重大な変化をもたらすイベントが発生した場合には中間更新を行う。納品前に最終確認を実施し、最新の公表情報および主要な発表がデータとコメンタリーに反映されていることを確認する。
Mordor Intelligenceの中東・アフリカ Eコマース市場規模と他の公表推計との比較
MEA Eコマースの公表推計はしばしば異なるが、これは市場の境界が一貫していないためであり、同じラベルでもGMV、プラットフォーム収益、小売販売額が混在することがある。通貨換算時点、インフレ、および急速に変化する普及曲線が単年の数値を大きく変動させるため、タイミングも重要である。
Mordor Intelligenceは、決済方法ミックス、越境シェア、およびB2B算入ルールを追跡することで、中東・アフリカの範囲内でオンライン注文が行われ決済が完了した時点でのみカウントされる取引価値に推計を整合させている。最大のギャップは通常、ソースが市場をMENAのみに限定しているか、バスケット全体の価値ではなくプラットフォームコミッションをカウントしているか、またはカテゴリーレベルの注文行動と照合せずに積極的なテイクレートおよび平均販売価格の上昇を適用しているかどうかから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 155.16 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 34.50 ビリオン 米ドル(2024年) | 地理的範囲をより狭く設定(MENA)しており、一般的に特定国の記録済み小売Eコマース販売額に近く、より広いMEAカバレッジおよびB2Bオンライン取引を過小評価する可能性がある。 |
| 業界出版社B | 146.90 ビリオン 米ドル(2025年) | B2Cのみの視点を提示することが多、プラットフォーム間でGMVと収益の概念を混在させる場合があり、コミッション主導モデルが支配的な場合に測定基準が変化する。 |
この差異は主に、地理的選択、B2Bの算入有無、および測定値がバスケット全体の価値かプラットフォーム収益かによって説明される。本アプローチは、最終合計値を毎年再確認可能な普及・決済・カテゴリー支出インプットに結びつけることで透明性を維持している。
レポートで回答される主要な質問
中東・アフリカのeコマース市場の現在の市場価値はいくらですか?
市場は2026年に1,766億8,000万USDに達しており、2031年までに3,380億8,000万USDに達する軌道に乗っています。
この地域でGMVに最も貢献している国はどこですか?
サウジアラビアが34.12%のシェアでリードしており、高い消費者支出とビジョン2030のデジタル目標に支えられています。
B2Bのオンライン取引はどのくらいの速さで拡大していますか?
SMEが調達をデジタル化するにつれ、B2Bチャネルは消費者セグメントを上回るCAGR 15.97%で成長しています。
最も勢いを増しているPayment Methodはどれですか?
Buy Now Pay Laterが最も成長が速く、GCC市場での強い普及を背景にCAGR 14.21%で拡大しています。
地域のオンラインショッピングにおいてスマートフォンはどのような役割を果たしていますか?
スマートフォンはB2C取引の71.78%を占め、5Gとスーパーアプリの普及とともに引き続き主流を維持するでしょう。