
金属酸化物ナノ粒子市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
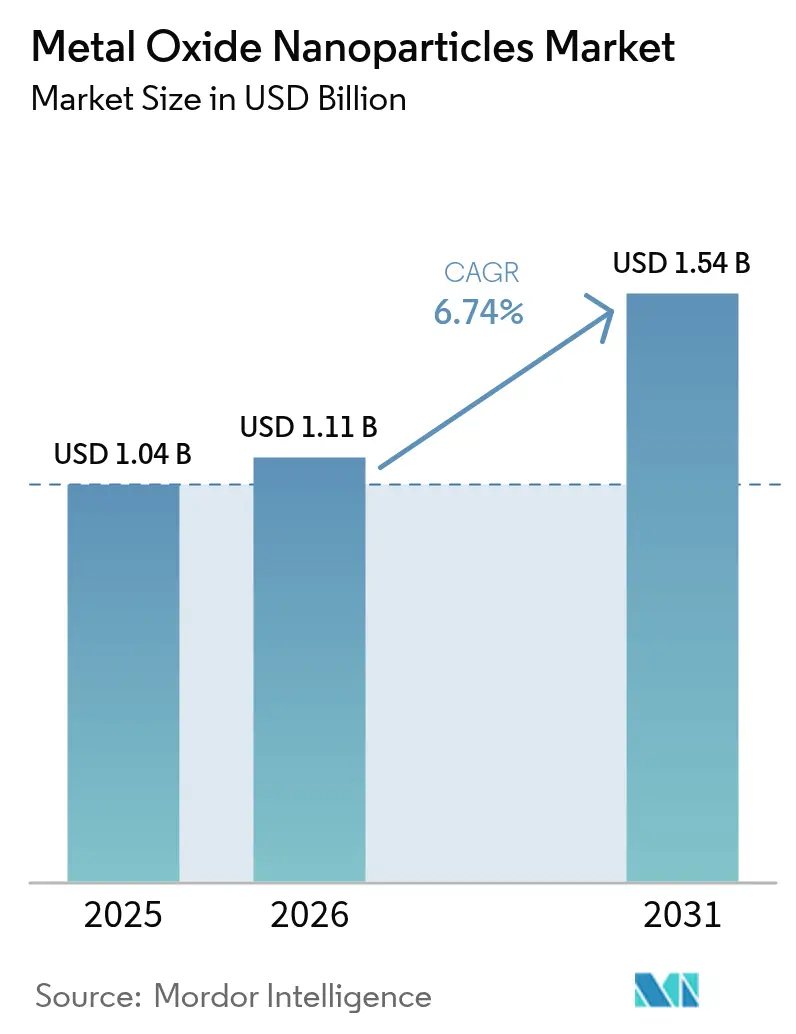
| 市場規模 (2026) | 1.11 十億米ドル |
| 市場規模 (2031) | 1.54 十億米ドル |
| Growth Rate (2026 - 2031) | 6.74 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる金属酸化物ナノ粒子市場分析
金属酸化物ナノ粒子市場規模は、2025年の10億4,000万米ドルから2026年には11億1,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率6.74%で推移し、2031年には15億4,000万米ドルに達すると予測されています。半導体ファブ、電気自動車用電池メーカー、高性能コーティング配合業者からの堅調な需要がこの見通しを支えています。5nm以下の先端ノードロジック、固体電解質プロトタイプ、抗菌表面処理はいずれも、バルク材料では得られない特性をもたらす表面積対体積比を持つ金属酸化物に依存しています。サプライチェーンは地域的に集中した状態が続いていますが、バイオベース合成のパイロット事業が環境負荷を低減しつつ、電子グレードの純度基準を満たしています。特に欧州連合および北米におけるナノ材料管理に関する規制の動向が、完全なライフサイクルデータを開示するサプライヤーを優遇し、調達をよりグリーンな製造ルートへと誘導しています。
主要レポートのポイント
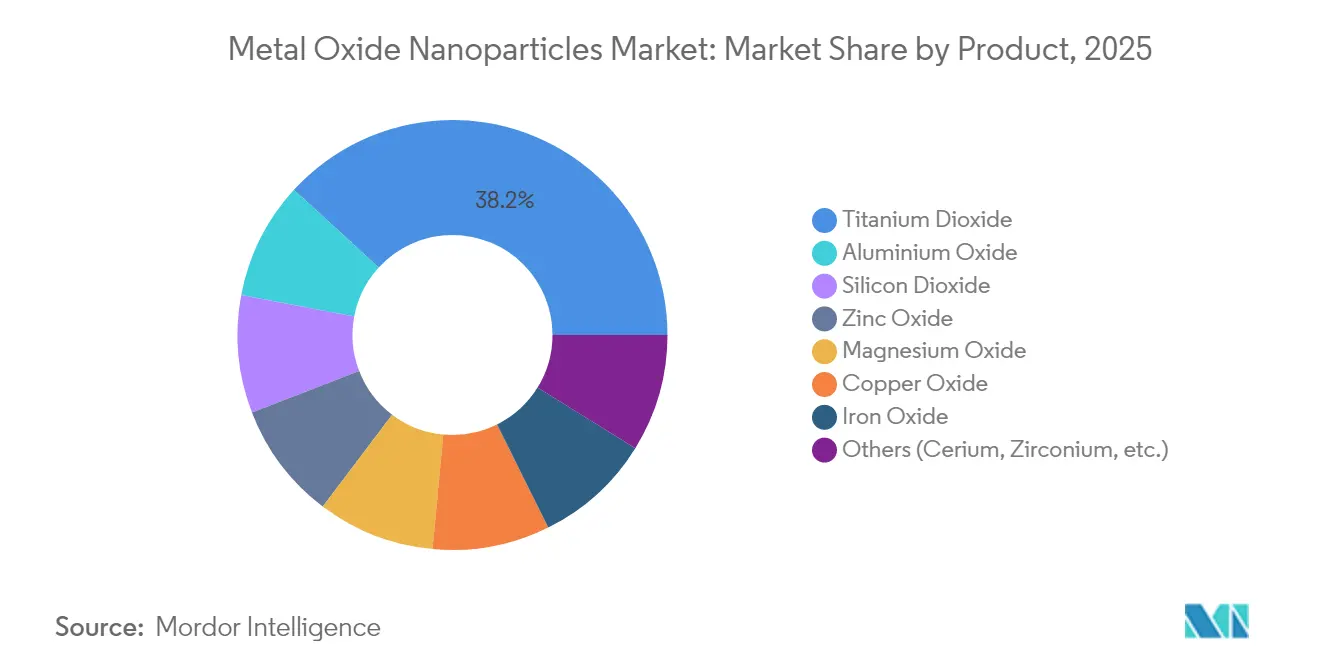
- 製品タイプ別では、二酸化チタンが2025年の金属酸化物ナノ粒子市場シェアの38.20%を占め首位となりました。
- 合成方法別では、化学的手法が2025年の金属酸化物ナノ粒子市場規模の62.55%を占め、バイオベース合成は2031年にかけて年平均成長率7.89%で拡大する見込みです。
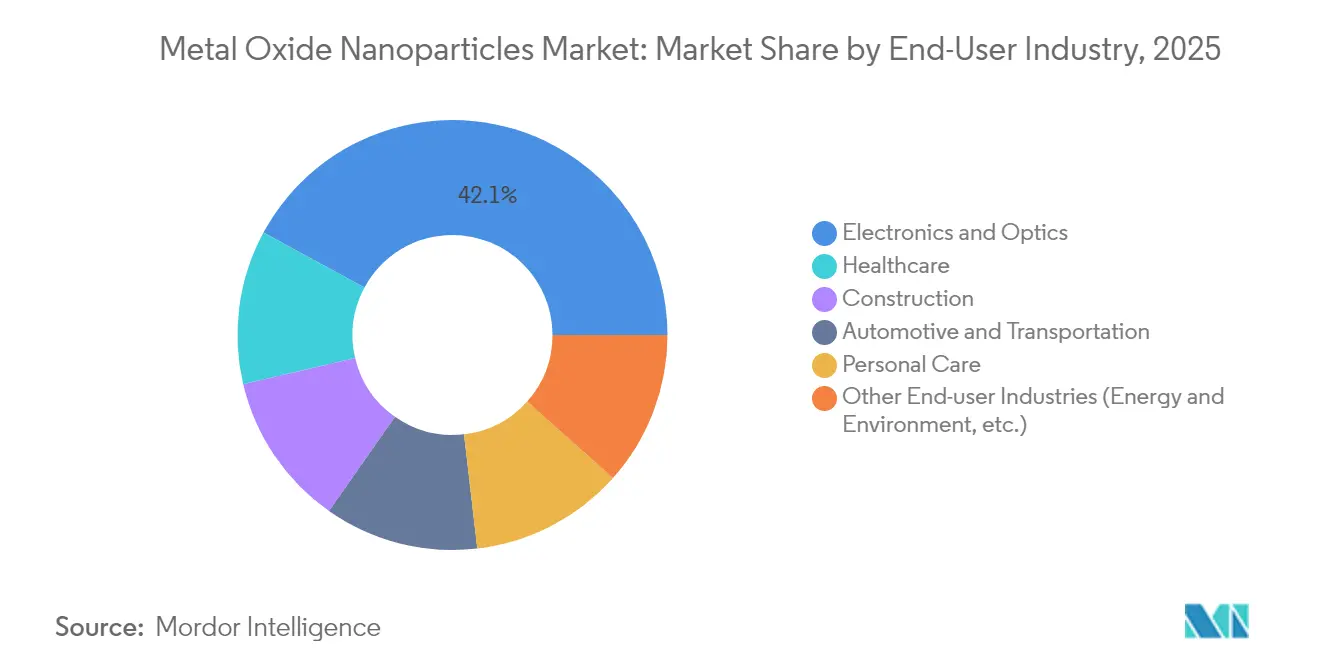
- エンドユーザー産業別では、電子・光学が2025年の金属酸化物ナノ粒子市場規模の42.10%を占め、エネルギー・環境分野は2031年にかけて年平均成長率8.32%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の金属酸化物ナノ粒子市場シェアの47.40%を占め、2026年から2031年にかけて年平均成長率7.55%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の金属酸化物ナノ粒子市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高誘電率ゲート絶縁膜および透明導電膜に対する電子機器需要の増大 | +1.8% | 世界規模、アジア太平洋の半導体ハブに集中 | 中期(2〜4年) |
| パーソナルケアおよびコーティングにおける抗菌剤としての利用拡大 | +1.2% | 世界規模、EUおよび北米が規制面でリード | 短期(2年以内) |
| リチウムイオン電池正極および固体電解質の研究開発の急増 | +1.5% | アジア太平洋がコア、北米およびEUへの波及 | 長期(4年以上) |
| グリーン合成ルートへの移行による規制受容性の向上 | +0.9% | EUおよび北米が先行、アジア太平洋が追随 | 長期(4年以上) |
| 3Dプリンティング用フォトポリマーにおけるUV遮断添加剤の需要 | +0.7% | 北米およびEU、アジア太平洋での早期採用 | 中期(2〜4年) |
| 高純度酸化物ナノ粉末を必要とする半導体ファブへの政府インセンティブ | +1.1% | 米国、韓国、日本、台湾 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高誘電率ゲート絶縁膜および透明導電膜に対する電子機器需要の増大
5nm以下の先端ノードロジックチップには、漏れ電流を最小化しながら静電容量を維持する二酸化チタンおよび酸化ハフニウムナノ粒子で構成された超薄型ゲートスタックが必要です。米国の先端パッケージングへのインセンティブ総額は14億米ドルに上り、半導体グレードの酸化物に依存する材料選定を支援する資金が含まれています[1]米国商務省、「CHIPSフォー・アメリカ:資金調達機会」、commerce.gov。タッチスクリーンおよびフレキシブルOLEDディスプレイは、繰り返しの曲げサイクルにおいても導電性を維持する酸化インジウムスズおよび酸化亜鉛ナノ粒子膜に依存しています。エッジに配置されたAIアクセラレータは動作温度の上昇をもたらし、電気定数を変動させることなく熱スパイクに耐えられる誘電体層の採用を設計者に求めています。HPのオレゴン州における5,000万米ドルの拡張投資は、ノズルおよびチャネル絶縁に酸化物薄膜を組み込むマイクロ流体MEMSテクノロジーのスケールアップを目指しています。これらの収束するトレンドが、金属酸化物ナノ粒子市場を支える高純度材料パイプラインを維持しています。
パーソナルケアおよびコーティングにおける抗菌剤としての利用拡大
酸化亜鉛および酸化銅ナノ粒子は、活性酸素種を放出することで10分以内に99.9%の細菌を不活化し、従来の防腐剤に代わる選択肢を提供します。パンデミック期の建物改修により、これらの酸化物を含む抗菌壁面塗料およびHVACフィルターの発注が加速しました。欧州の規制当局は化粧品中のTiO₂およびZnOに対してナノ固有の安全性ドシエを正式化し、他の法域での採用を示唆するとともに、準拠メーカーにファーストムーバーの優位性をもたらしています。建設仕様書では維持管理間隔を延長するための抗菌コーティングの採用が増加しており、スマートテキスタイルメーカーは50回以上の洗濯サイクルに耐えるナノ粒子仕上げを取り入れています。用途の広がりが金属酸化物ナノ粒子市場への新たな需要量を継続的に引き込んでいます。
リチウムイオン電池正極および固体電解質の研究開発の急増
電池開発者は、拡散経路を短縮するためにナノスケールの形態制御を施したリチウムニッケルマンガンコバルト酸化物およびリン酸鉄リチウム正極を設計しています。2025年に稼働予定のEvonikの四日市ヒュームドアルミナプラントは、99.99%の純度グレードを要求するセパレータコーティングに供給します。ジルコニアおよびアルミナナノ粒子で配合されたセラミック固体電解質は、室温でのイオン伝導率10^-3 S/cmを達成しています。American Elementsは、高容量アノードにおける体積膨張を緩和する金属酸化物コーティングシリコンナノ粒子を含むポートフォリオを拡充しました[2]American Elements、「電池グレード金属酸化物ナノ粒子ポートフォリオ」、americanelements.com。自動車メーカーがマルチギガワット時セル工場へのコミットメントを強める中、安定した上流サプライが金属酸化物ナノ粒子市場を強化しています。
グリーン合成ルートへの移行による規制受容性の向上
植物抽出物および微生物プロセスは、従来のゾルゲル法と比較してエネルギー投入量を最大60%削減しながら、有毒溶媒の使用を回避します。農業廃棄物をZnOおよびTiO₂フィードストックに変換する概念実証ラインは、後合成焼成後に半導体純度を達成しながら、毎時キログラム単位の生産量に達しています。ゲートからゆりかごまでの排出量を評価する欧州のバイヤーは、サプライヤースコアカードにおいてバイオベースナノ粒子を差別化要因として扱うようになっています。生物学的由来粉末の調和されたプロトコルが規制申請を支援し、商業展開を円滑化しています。これらの進展が、金属酸化物ナノ粒子市場内における持続可能なプロセスを中核的な成長レバーとして位置づけています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 毒性および環境残留性による規制強化 | -1.4% | 世界規模、EUおよび北米が規制の厳格さでリード | 中期(2〜4年) |
| サプライチェーン全体でのナノスケール計測の標準化不足 | -0.8% | 世界規模、特に国境を越えた貿易に影響 | 短期(2年以内) |
| 複合酸化物向けレアアース前駆体の価格変動 | -0.6% | 世界規模、中国への供給集中が脆弱性を生む | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
毒性および環境残留性による規制強化
東京理科大学は、超小型シリカナノ粒子がタンパク質の二次構造を変化させ、神経変性に関連するβシート含量を増加させることを明らかにしました。水処理施設は50nm以下の粒子の捕捉に苦慮しており、水生生態系への蓄積につながっています。欧州連合はREACHを拡大し、ナノ材料に対する完全なライフサイクル安全性ファイルの提出を義務付け、製品認定のタイムラインを延長し、コンプライアンスコストを引き上げています。慢性毒性データを提供できないメーカーは市場参入の遅延リスクに直面し、金属酸化物ナノ粒子市場の近期拡大を抑制しています。
サプライチェーン全体でのナノスケール計測の標準化不足
ラボ間試験では、同一の計測機器を使用しても粒子径の測定値が20%乖離する場合があり、認定参照材料の必要性が浮き彫りになっています。不均一な報告は規制審査を複雑化させ、バイヤーに仕様の余裕を持たせることを強い、スクラップリスクを高めています。NISTは、これらのギャップを埋めるための校正アーティファクトおよびベストプラクティスガイドを開発中です。広範な採用が実現するまで、測定の不確実性は金属酸化物ナノ粒子市場におけるジャストインタイム納品モデルへの課題であり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:二酸化チタンが電子機器需要を牽引
二酸化チタンは2025年の金属酸化物ナノ粒子市場において38.20%のシェアを維持し、UV遮断日焼け止めおよび5nmゲート誘電体における二重の役割に支えられています。可視光透過率98%以上のフォトレジストはTiO₂の高屈折率に依存しており、極端紫外線リソグラフィにおける欠陥密度を0.3 cm^-2以下に抑えています。酸化マグネシウムは300℃でのセラミック電解質安定化能力に牽引され、2031年にかけて最速の年平均成長率7.78%を記録する見込みです。二酸化ケイ素は積層造形粉末への展開を広げ、酸化亜鉛は抗菌ポリマーフィルム内での拡大を続けています。これらの変化が製品差別化を高め、金属酸化物ナノ粒子市場内での価値獲得を支えています。
日本のプラズマ溶射技術の革新により、TiO₂ナノ粒子の平均粒径40nmでの毎分12.3gの生産が可能となり、パイロットと量産の間のスケールギャップが縮小しています。酸化アルミニウムはセパレータコーティングおよびセラミック基板における存在感を高めており、特にEvonikの生産能力増強後にその役割が強固になっています。酸化銅および酸化鉄は触媒および磁気記録のニッチ市場を占め、酸化セリウムや酸化ジルコニウムは燃料電池および高温タービン市場に対応しています。このポートフォリオの複雑性が、コスト、純度、機能性能のバランスを取る戦略的調達プログラムを促進し、金属酸化物ナノ粒子産業全体の回復力を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


合成方法別:化学的手法が主流、バイオベースが台頭
化学的プロセスは、ゾルゲル、沈殿、CVDラインが十億分の一レベルの不純物制御を保証することから、2025年生産量の62.55%を占めています。これらの成熟したプラットフォームが半導体ノードの移行を支え、金属酸化物ナノ粒子市場を下支えしています。一方、バイオベース合成は政策インセンティブとエコラベルを求めるパーソナルケアブランドの早期採用者需要に触媒されて、年平均成長率7.89%が見込まれています。柑橘類の皮抽出物を使用するパイロットユニットは、平均径30nmのZnOナノロッドを一貫したアスペクト比2.5以下で生産し、光電子グレードの基準を満たしています。
生物学的テンプレートと下流の化学的焼成を組み合わせたハイブリッドワークフローは、標的薬物送達に有用な調整可能な表面官能化を提供します。機械的粉砕やパルスレーザー蒸発などの物理的手法は、熱伝導性フィラーなど独自の形態が必要な場面での地位を維持しています。計測プロトコルが収束するにつれ、グリーン粉末と従来粉末の仕様言語の同等性が購買選択肢を拡大し、金属酸化物ナノ粒子市場内の競争を激化させるでしょう。
エンドユーザー産業別:電子機器がリード、エネルギーが加速
電子・光学用途は2025年の金属酸化物ナノ粒子市場規模の42.10%を占めました。マルチチップレットパッケージングアーキテクチャは、発熱ダイを絶縁する超高純度酸化物層に依存しており、ディスプレイメーカーは曲げ可能なタッチセンサー向けにナノ粒子インクを採用しています。北米における半導体材料への17億米ドルの政府配分が調達を直接押し上げています。
エネルギー・環境は年平均成長率8.32%で最も急成長しているセグメントです。リチウムイオンセルメーカーは厚さわずか30nmのアルミナナノシートでセパレータをコーティングし、熱暴走を60%低減しています。硫化物安定化ジルコニアナノ粒子を用いた固体電解質プロトタイプは、25℃で1,000サイクル以上のサイクル寿命を達成しています。ヘルスケアは金属酸化物を介した光線力学療法から恩恵を受け、建設分野は沿岸インフラの耐用年数を延長するナノ粒子強化セメントを採用しています。この多様化した需要が金属酸化物ナノ粒子産業の長期的な重要性を確固たるものにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
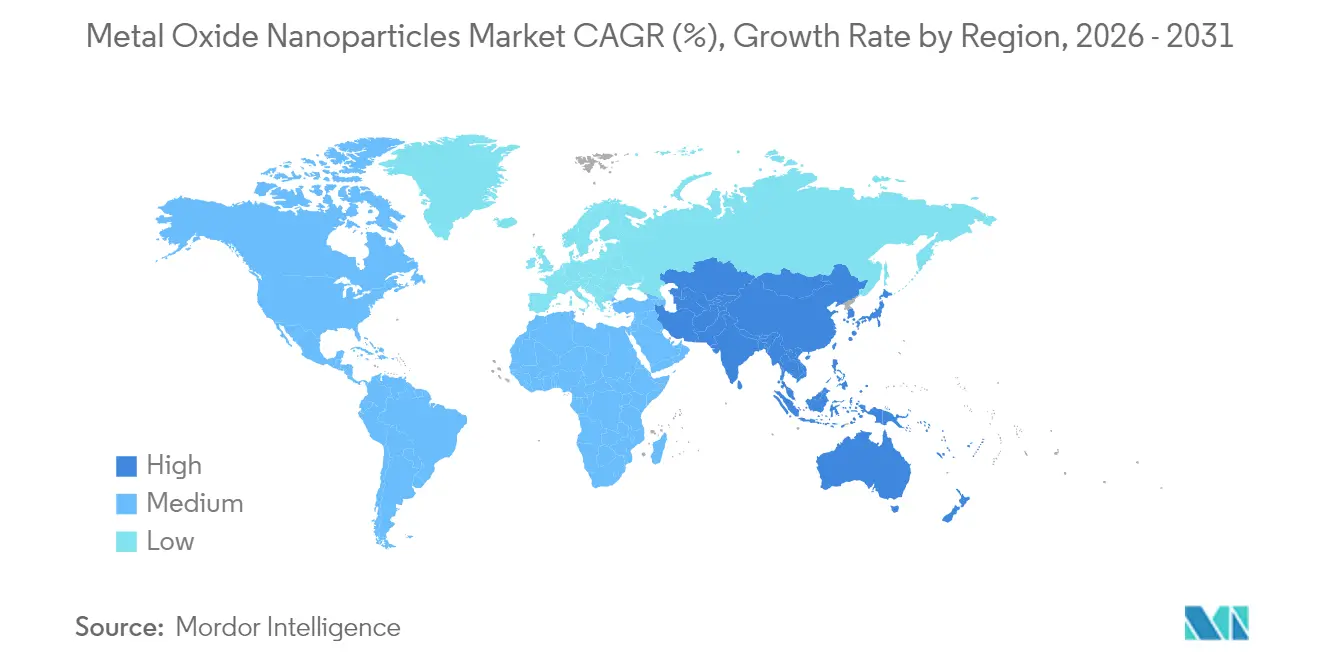
アジア太平洋は2025年の金属酸化物ナノ粒子市場の47.40%を占め、2031年にかけて年平均成長率7.55%が見込まれています。中国の二酸化チタン生産能力は複数省での拡張を経て700万トンに迫っていますが、EUおよびブラジルによるアンチダンピング措置がマージンを圧迫しています。日本の大学はがん治療向け磁性ナノ粒子療法のパイオニアとして粉末バッチの欠陥検出を改善し、国内の高付加価値需要を強化しています。韓国と台湾は酸化物の純度を活用してファウンドリの競争力を維持し、インドは日焼け止めおよび建築用コーティング向けの生産量を拡大しています。エンドツーエンドの電子機器エコシステムと的を絞った補助金が、金属酸化物ナノ粒子市場における同地域の優位性を維持しています。
北米はCHIPS法の資金援助から恩恵を受け、ポリシリコンおよび基板プロジェクトを支援し、地域の酸化物を先端パッケージングサプライチェーンに取り込んでいます。Hemlock Semiconductorのミシガン州への3億2,500万米ドルの投資は、年間5万9,000メートルトンの超高純度ポリシリコンを出荷し、各インゴットには金属酸化物微量添加剤がドープされます。広範な研究開発活動がバイオベース合成の早期採用につながり、航空宇宙大手は放射線耐性酸化物を要求しています。カナダの鉱業およびメキシコの組立工場との国境を越えた統合が、強靭な地域の金属酸化物ナノ粒子市場を支えています。
欧州は持続可能性とコンプライアンスを優先しています。REACHのナノ修正条項が自動車メーカーにクリアコート配合向けの低炭素アルミナの調達を促し、航空宇宙大手はイットリア安定化ジルコニアナノ粉末に依存するセラミックマトリックス複合材への投資を行っています。ドイツが産業スループットをリードし、北欧諸国は使用済み電池から酸化物を回収する循環経済パイロットを育成しています。中東・アフリカは熱反射塗料にナノ粒子添加剤を組み込んだ建設・太陽光プロジェクトを推進しています。南米は鉱石選鉱および肥料効率の向上に酸化物を活用し、金属酸化物ナノ粒子市場に漸進的な需要量を加えています。

規制環境
金属酸化物ナノ粒子の規制は、ナノフォームを明確なコンプライアンス対象として扱う化学物質安全枠組みによって形成されており、電子機器、コーティング、パーソナルケア、エネルギー用途に供給するサプライヤーに対する文書化およびテストデータの要求が高まっている。欧州連合では、REACHナノフォーム要件(REACH附属書の改正により導入)により、年間1トンを超えて製造または輸入される物質について、ナノ特有の特性評価(例えば粒度分布や表面処理)を伴う登録ドシエが求められる。これにより、ナノパウダーに対する堅牢な計測とトレーサブルな品質管理システムの価値が高まっている。
米国では、TSCAに基づく措置がエンジニアードナノ物質の市場参入経路を引き続き形成している。2026年4月、米国環境保護庁は、コバルトリチウムマンガンニッケル酸化物を含む混合金属酸化物物質を対象とした重要新規用途規則(SNUR)を発行し、製造または輸入の少なくとも90日前の通知を義務付けた。これにより、電池材料および触媒グレードのナノ酸化物に関するリードタイムおよび暴露管理計画が追加される。OECDの試験ガイドライン計画やガイダンス協議(ナノマテリアルに焦点を当てた2024年から2026年の進展や草案ガイダンス活動を含む)を通じた並行的な取り組みは、試験要件に関する国境を越えた整合性の強化を支え、サプライヤーが製品適格性ファイルとともにGLP対応の毒性・環境動態データパッケージを構築することを促している。
バリューチェーン分析
バリューチェーンは、上流の鉱物および化学中間体(採掘・選鉱、バルク酸化物または可溶性塩への転換)から始まり、化学的手法(ゾル-ゲル法、沈殿法、CVD)、物理的手法(粉砕、気相法)、および新興のグリーン・バイオベース手法を用いた前駆体精製とナノ粒子合成へと進む。中流の事業者は、電子グレードの純度基準を満たすための粒子エンジニアリング(粒度分布、形態、表面機能化)と汚染管理に注力し、その後、後処理(乾燥、焼成、分級)、水分吸収や交差汚染を防ぐための包装・物流が行われる。
下流では、ナノ粒子は通常OEMや配合業者に直接販売されるか、専門化学品ディストリビューターを通じて流通し、その後、電子ペーストや薄膜、電池部品(正極材、電解質、セパレーターコーティング添加剤)、コーティング、パーソナルケア配合、環境触媒に組み込まれる。価値創出はコモディティ供給ではなく適格性支援とアプリケーション共同開発が中心であり、購買者は厳格な粒度分布、表面化学、分散挙動に結びついた再現性のある性能を求めるためである。長期にわたる顧客認定サイクル(多くの場合12~24カ月)は主要な障壁であり続け、特に半導体および電池用途において顕著であり、これによりスイッチングコストが高まり、一貫した品質管理と文書化を備えるサプライヤーが優位となる。規制主導の透明性要件(例えばREACHのナノフォームドシエ要件)は、標準化された測定・報告の必要性をさらに高めており、2026年の技術文献では、グリーンと従来型の酸化亜鉛合成経路間の産業的再現性の課題が引き続き指摘され、拡張可能で連続的かつ十分に計測された生産プロトコルの重要性が強調されている。
競争環境
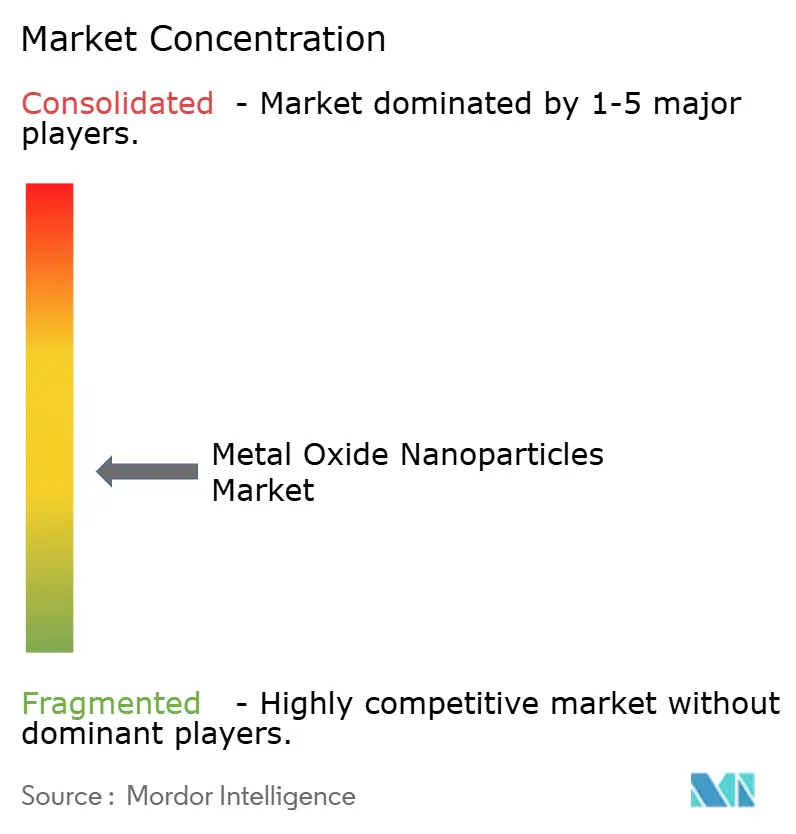
金属酸化物ナノ粒子市場は中程度の分散状態にあります。Evonik、Sumitomo Chemical Co., Ltd.、American Elementsなどの大手統合プレーヤーは、制御された前駆体チェーンを活用して半導体グレードの純度を保証し、SkySpring Nanomaterials, Inc.などのニッチ専門企業は磁気データストレージ向けコーティングをカスタマイズしています。OEMが承認ベンダーリストを簡素化し、均一な品質システムの下で複数の酸化物ファミリーをカバーできるサプライヤーを評価するにつれ、統合の見通しが高まっています。
プロセスイノベーションが戦略的差別化要因として機能しています。日本におけるEvonikのヒュームドアルミナラインは、急成長する電池セグメントに向けた設備投資を体現しており、American Elementsは酸化物コーティングシリコンアノードに関する知的財産を拡充しています。パルス変調プラズマ合成およびバイオテンプレートルートに関する特許出願が活発な研究開発競争を示しています。
金属酸化物ナノ粒子産業のリーダー企業
American Elements
Nanoshell LLC
Meliorum Technologies, Inc.
Evonik Industries AG
Merck KGaA
- *免責事項:主要選手の並び順不同

市場機会と将来展望
適格性対応済みの電子グレードナノパウダーは依然として主要なホワイトスペースである。5nm未満の先端ノードロジックおよび先端パッケージングフローは、二酸化チタン、酸化ハフニウム、アルミナ系材料全般にわたり、低金属汚染、制御された凝集挙動、ロット間で安定した誘電性能を示すことができるサプライヤーに恩恵をもたらす。北米における半導体製造を支援する公的資金プログラム(産業調達で言及されるCHIPS関連配分を含む)は、材料の絞り込みおよびベンダー認定を活発に維持し、ナノフォーム登録および顧客審査要件に合わせた文書パッケージと粒子エンジニアリングを組み合わせるサプライヤーに機会をもたらしている。
グリーンおよびバイオベース合成もまた、購買者が性能とともにサステナビリティスコアカードを取り入れる近い将来の商業化機会を代表しており、特に欧州ではREACHのナノフォームコンプライアンス圧力の下でその傾向が強い。パイロットから産業への転換作業は、グリーンと従来型の酸化亜鉛経路間の再現性に関する2026年の継続的な技術的重視を含め、障壁を減らし続けており、これはスケールアップの制御点(原料の変動性、焼成条件、粒度分布制御)を定義するのに役立っている。電池の安全性・耐久性向上による需要の高まりは、セパレーターコーティングや固体電解質プロトタイプにおけるナノアルミナおよびジルコニアの機会をさらに広げ、分散、コーティング、界面安定化のための共同開発支援とともに超高純度グレードを提供できるサプライヤーの機会を強化している。
最近の業界動向
- 2026年4月:米国環境保護庁は、コバルトリチウムマンガンニッケル酸化物を含む混合金属酸化物物質に対する重要新規用途規則(SNUR)を発行し、製造または輸入の少なくとも90日前の通知を義務付けた。この変更は、電池材料および触媒グレードの酸化物ナノフォームに関する市場投入前計画の重要性を高め、米国のサプライチェーン全体でコンプライアンス対応の供給文書と暴露管理措置の重要性を高めている。
- 2025年2月:Matexcelは、電子機器、エネルギー、触媒、生物医学を含む分野向けに、より広範な金属酸化物ナノ粒子を提供するため製品ポートフォリオを拡大した。この拡大は、より少ない認定ベンダーから複数の酸化物系列を求める顧客による調達統合を支援し、狭い製品ラインナップに依存するニッチサプライヤーへの競争圧力を高めている。
- 2024年12月:American Elementsは、ガリウム、ゲルマニウム、アンチモンの製品ラインに関連する生産設備の拡張を発表した。これには金属酸化物やナノ粒子などの関連先端材料が含まれる。隣接する重要材料サプライチェーンにおける生産能力および技術力の増強は、酸化物ナノパウダーが原料または補完材料として一般的に指定される下流の薄膜、電子機器、クリーンエネルギー用途への供給可能性を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、産業用途および商業用途で使用するために販売される金属酸化物ナノ粒子の価値を対象としており、材料がナノスケール形態で供給され、ナノ粒子グレードとして価格設定されている場合を対象として計上している。
対象範囲の除外事項:非ナノ金属酸化物、ナノ仕様なしで販売されるバルク顔料、およびナノ粒子が単に組み込み原料として使用されている下流の完成品を除外する。
セグメンテーション概要
- 製品別
- 酸化アルミニウム
- 二酸化チタン
- 二酸化ケイ素
- 酸化亜鉛
- 酸化マグネシウム
- 酸化銅
- 酸化鉄
- その他(セリウム、ジルコニウム等)
- 合成方法別
- 物理的手法(機械的粉砕、蒸着)
- 化学的手法(ゾルゲル、沈殿)
- グリーン/バイオベース
- エンドユーザー産業別
- 電子・光学
- ヘルスケア
- 建設
- 自動車・輸送
- パーソナルケア
- その他のエンドユーザー産業(エネルギー・環境等)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、何が販売され、どこで消費されているかを枠組み化することから始まり、その後、電子機器・光学、ヘルスケア、建設、パーソナルケアといった典型的な需要ポケットをマッピングする。鉱物および酸化物の背景情報にはUSGSなどの公的資料を使用し、貿易動向の確認には米国国勢調査局およびUN Comtradeを使用し、地域の製造・支出サイクルの基準にはOECDおよび世界銀行の統計データを使用する。
前提を現実的に保つため、NISTの材料資源、EPAおよびECHAの化学物質ガイダンスページ、ナノ粒子合成経路や使用パターンを論じる査読済み学術誌などの公開技術・安全性資料も確認する。企業の開示資料、投資家向け資料、信頼できるプレスリリースは、生産能力の追加やアプリケーションの優先順位を検証するのに役立ち、開示が薄い場合の収益分割を標準化するために、有料の企業財務・インテリジェンスサブスクリプションを選択的に使用する。これらの例は網羅的なものではなく、収集、相互確認、明確化のために他の多くの公的および独自の資料が参照されている。
一次インタビューおよび調査
一次調査は、ナノ粒子グレード材料とみなされるものの基準、酸化物タイプ別の典型的な価格帯、および最終用途需要に応じた出荷量の変動について、デスクリサーチの前提を検証するために使用される。APAC、EMEA、アメリカ地域の生産者、ディストリビューター、下流ユーザーの組み合わせと対話し、モデルが製造集約度、規制期待、採用タイミングの違いを反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):15% | APAC:42% |
| ミッドティア:52% | 機能・部門リーダー:26% | EMEA:32% |
| 中小規模プレイヤー:15% | マネージャー:59% | アメリカ地域:26% |
市場規模算定と予測
コアモデルはトップダウン型の構築を用いており、生産・貿易シグナルおよび産業出荷指標を用いて、地域別の金属酸化物ナノ粒子の実需プールを再構築し、その後、主要最終用途に配分する。合計値がずれないように、酸化物別のサンプル平均販売価格(ASP)帯、ディストリビューターチャネルの確認、視認性の高い材料に関する限定的なサプライヤー集計といった選択的なボトムアップ近似によって出力を裏付ける。
入力は実用的かつ市場に結びついたものに保たれており、酸化物レベルの需要手がかり(例えば二酸化チタン、酸化亜鉛、酸化アルミニウム、シリカのナノグレード)、電子機器・光学およびパーソナルケア配合における採用率、物理的・化学的・グリーンまたはバイオベース経路間の合成ミックスの変化を含む。データギャップが生じた場合には、フォローアップの通話で確認される保守的な範囲を適用し、複数のシグナルが一致した場合にのみ調整を行う。予測はシナリオ分析を用いて構築され、将来展望は地域の製造モメンタム、アプリケーション採用曲線、より高純度のナノグレードにおける想定ASP推移に結びついている。
データ検証と更新サイクル
検証は、モデル全体、独立した需要シグナル、インタビュー対象者が現実的と説明する量および価格変動の三角測量によって行われる。単位経済性、地域分割、および製造や最終用途動向と一致しない急激な成長の変化を確認することで外れ値を確認し、その後、前提を修正するか、フォローアップの調査で再検証する。
承認前に、モデルは複数のアナリストによるレビューステップを経て、定義、変換、年次整合性が一貫して保たれる。レポートは毎年更新され、規制変更や大規模な生産能力の発表など重要な事象が発生した場合には中間更新が追加される。提供の直前には最終確認が行われ、同じ定義とチェックが適用された最新の更新版をクライアントが受け取れるようにしている。
Mordor Intelligenceの金属酸化物ナノ粒子市場推定値と他の公開推定値との比較
金属酸化物ナノ粒子の公開市場規模は、タイトルが同一に見えても境界が常に同じではないため、大きく異なって見えることがある。差異は通常、ナノグレードとバルク酸化物として計上されるものの違い、どの酸化物セットが含まれるか、および予測期間全体で価格がどの程度速く変化すると想定されているかから生じる。
酸化物および用途別の価格帯を追跡し、インタビューによる確認を通じてこれを更新することで、Mordor Intelligenceは、より広範なナノマテリアルやバルク酸化物の価値を混在させるのではなく、電子機器・光学、ヘルスケア、建設、自動車・輸送、パーソナルケア向けのナノ粒子グレード販売にモデルの焦点を保っている。基準年が異なる場合、新しいグリーン合成経路に対して積極的な採用前提を適用する場合、または異なるタイミングで通貨換算を行う場合にも、差異は拡大する。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | 11.1億米ドル(2026年) | |
| グローバルコンサルティング会社A | USD 1.18 B (2024) | 異なる基準年と算定期間を使用しており、対象範囲の記述は広範な1~100nmの定義に依拠しているため、地域全体でナノ粒子グレードとして一貫して価格設定または仕様化されていない販売が含まれる可能性がある。 |
| 業界パブリッシャーB | USD 1.60 B (2024) | より高い2024年の値を報告しており、これは隣接するナノマテリアルのより広い包含やアプリケーションマッピングの拡張を反映している可能性が高く、ページレベルの対象範囲の詳細は除外事項について薄く、バルク酸化物や非標準グレードが混在すると合計を膨らませる可能性がある。 |
3つの数値を見渡すと、ギャップの大部分は、単一の計算手順ではなく、年次の整合性と、対象範囲内のナノグレード材料として扱われるものによって説明される。モデルが明確な酸化物タイプ、最終用途需要シグナル、および再確認された実用的なASP範囲に結びついている場合、最終合計はより再現しやすく、より検証しやすくなる。


レポートで回答される主要な質問
金属酸化物ナノ粒子市場の現在の規模は?
金属酸化物ナノ粒子市場は2026年に11億1,000万米ドルに達し、年平均成長率6.74%で2031年までに15億4,000万米ドルに達すると予測されています。
金属酸化物ナノ粒子市場で主導的な製品セグメントはどれですか?
二酸化チタンが2025年に38.20%のシェアを保持し首位です。
金属酸化物ナノ粒子市場で最も成長が速い地域はどこですか?
アジア太平洋は半導体製造の集中と政府インセンティブの支援により、年平均成長率7.55%で成長しています。
金属酸化物ナノ粒子はリチウムイオン電池をどのように向上させますか?
正極の導電性を改善し、固体電解質を安定化させ、アノードの体積膨張を緩和することで、安全性とエネルギー密度を向上させます。
最終更新日:



