
メンタルヘルスアプリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
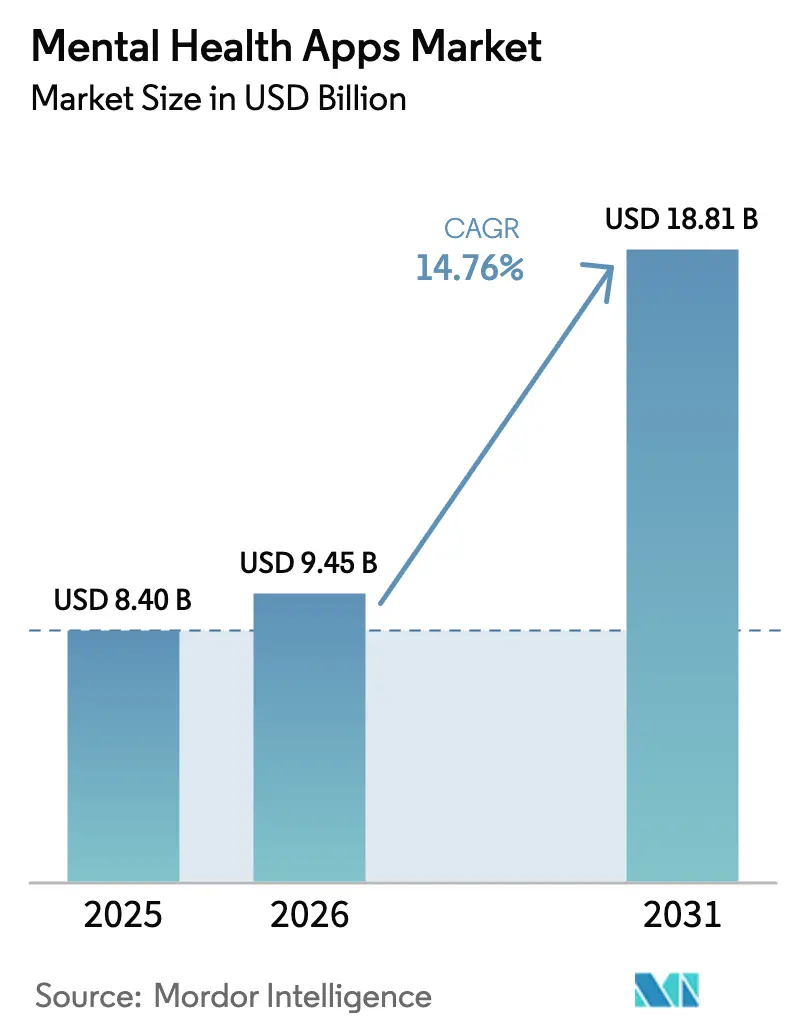
| 市場規模 (2026) | 9.45 十億米ドル |
| 市場規模 (2031) | 18.81 十億米ドル |
| Growth Rate (2026 - 2031) | 14.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
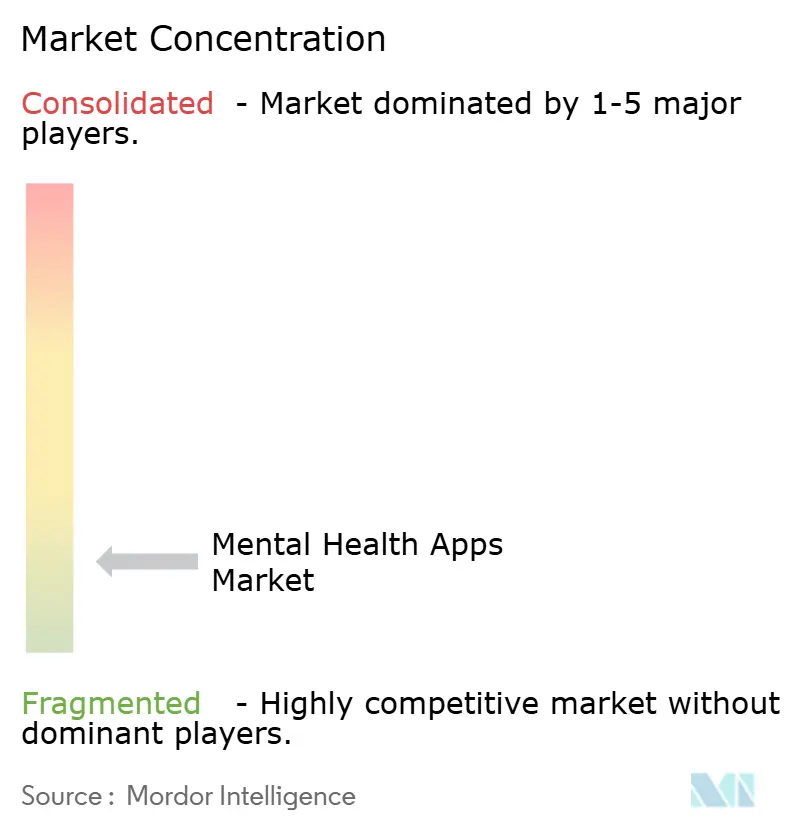
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメンタルヘルスアプリ市場分析
メンタルヘルスアプリ市場規模は2025年に84億米ドルと評価され、2026年の94億5,000万米ドルから2031年には188億1,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率は14.76%です。
アプリベースの認知行動療法に関する強力な臨床エビデンス、新たに有効化された米国の償還コード、およびAppleのオンデバイス「心の状態」ログ機能がそれぞれメンタルヘルスアプリ市場の対象範囲を拡大しています。消費者直販の現金払いから雇用主・保険者による資金調達へのシフトが収益構成を再編し、エンゲージメントを高め、獲得コストを削減しています。インドおよびインドネシアにおけるスマートフォンの急速な普及により、メンタルヘルスアプリ市場は成熟経済圏を超えて拡大しており、AIチャットボットがコンテンツをパーソナライズし、アドヒアランスを向上させています。買収者がFDA認可資産を求めるなか統合が加速していますが、1万タイトル以上が競争の激しさを維持し続けています。プライバシー優先のオペレーティングシステム機能がデータに関する懸念を軽減し、大規模な雇用主展開を可能にしています。
レポートの主要ポイント
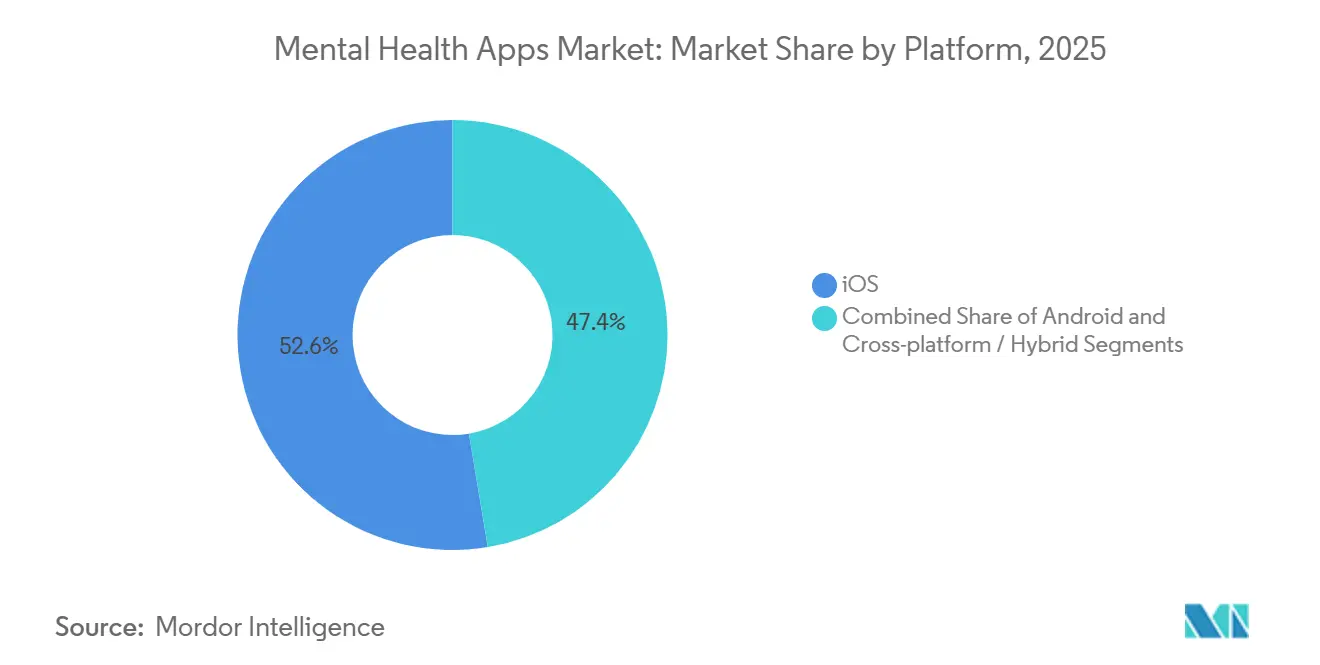
- プラットフォーム別では、iOSが2025年のメンタルヘルスアプリ市場シェアの52.63%をリードし、Androidは2031年にかけて年平均成長率17.45%で拡大する見込みです。
- アプリケーション別では、うつ病・不安ツールが2025年のメンタルヘルスアプリ市場シェアの30.13%を占め、ストレス管理アプリは2031年にかけて年平均成長率16.34%で成長する見通しです。
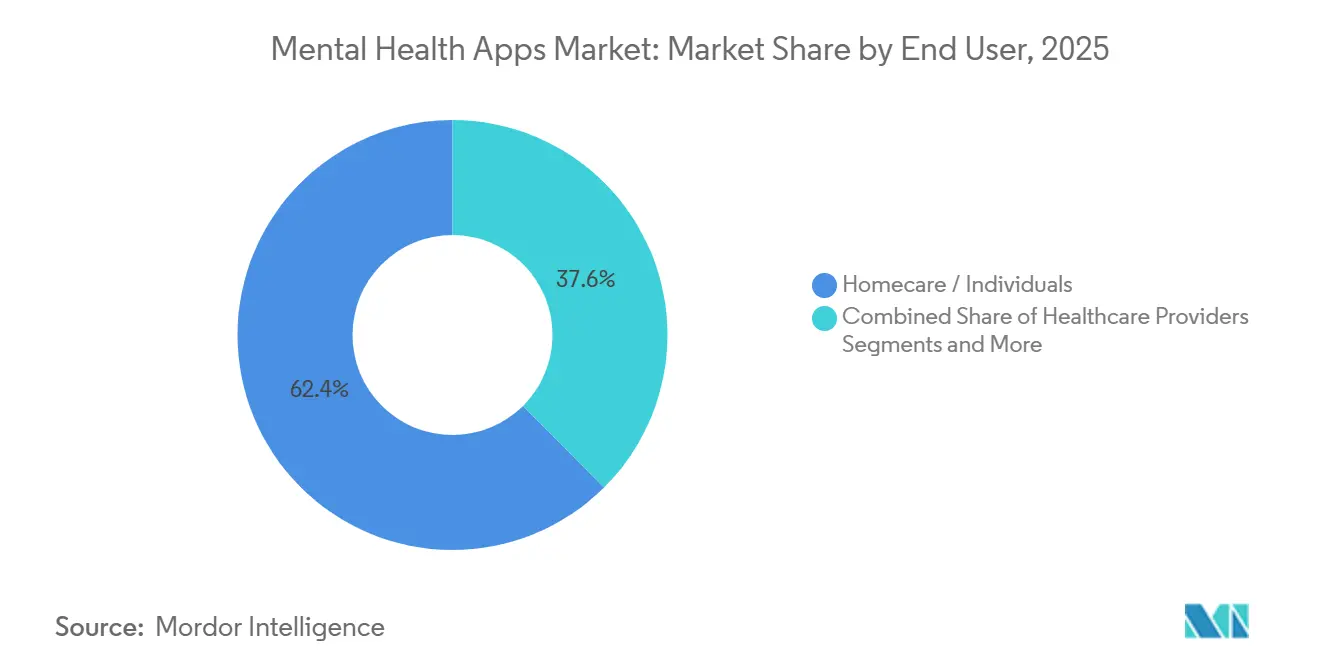
- エンドユーザー別では、在宅ケアおよび個人が2025年のメンタルヘルスアプリ市場シェアの62.44%を保持し、雇用主プログラムは予測期間中に年平均成長率17.02%で拡大する見込みです。
- 年齢層別では、成人が2025年のメンタルヘルスアプリ市場シェアの68.78%を占め、子供・青少年セグメントは2031年にかけて年平均成長率16.07%が見込まれています。
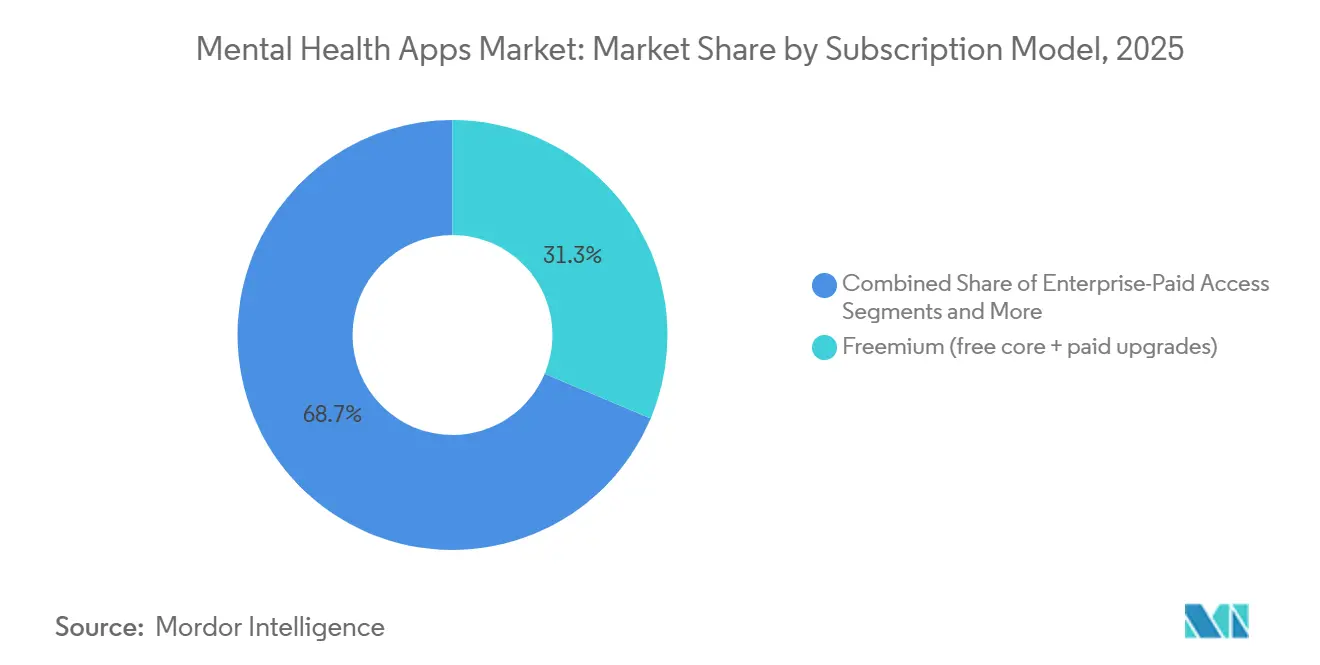
- サブスクリプションモデル別では、フリーミアムプランが2025年のメンタルヘルスアプリ市場シェアの31.34%を占め、有料プランは2031年にかけて年平均成長率15.77%で上昇する見込みです。
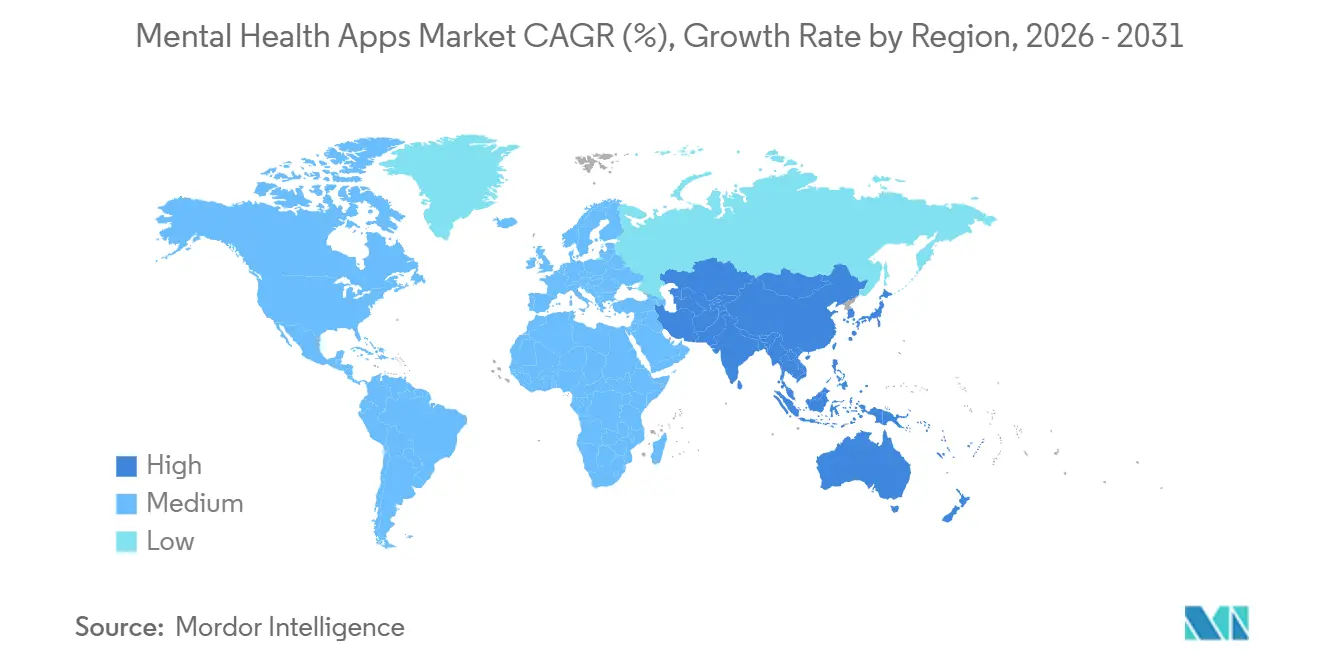
- 地域別では、北米が2025年に37.56%の収益を生み出し、アジア太平洋地域は2031年までに年平均成長率17.55%を記録すると推定されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
メンタルヘルスアプリ市場のドライバー影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不安・うつ病の世界的な 負担の増大 | 3.2% | 北米・欧州で特に深刻な グローバル規模 | 長期(4年以上) |
| スマートフォン普及率とアプリストアの 流通規模 | 2.8% | APACコア(インド、インドネシア、 ベトナム)、中東・アフリカへの波及 | 中期(2〜4年) |
| デジタルメンタルヘルス給付の 雇用主・保険者による採用 | 2.5% | 北米・西欧、 オーストラリアでの早期パイロット | 中期(2〜4年) |
| AIチャットボットとCBTパーソナライゼーションによる アクセスと成果の改善 | 2.3% | 英語圏市場での普及が 速いグローバル規模 | 短期(2年以内) |
| 消費者直販の現金払いから 保険請求ハイブリッドモデルへのシフト | 1.9% | 北米、ドイツ、フランス、 オランダ | 中期(2〜4年) |
| OSレベルのメンタルヘルス機能と オンデバイスAIによるプライバシー優先の採用促進 | 1.7% | 当初はiOSエコシステムに 集中したグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
不安・うつ病の世界的な負担の増大
10億人以上が精神障害を抱えて生活しており、治療のギャップは依然として大きい状況です。[1]世界保健機関、「10億人以上が精神疾患を抱えて生活:サービスの緊急拡充が必要」、WHO ニュース、who.int 2024年の米国調査では、成人の19%がうつ病・不安を報告し、高校生の42%が持続的な悲しみを感じていることが示されました。[2]疾病予防管理センター、「メンタルヘルスの数値」、CDC 健全な青少年、cdc.gov 米国の8,000地域では専門家が不足しており、1億6,700万人の住民が十分なサービスを受けられていません。現在、アプリベースの認知行動療法は軽症例において対面療法と同等の効果があることが示されています。検証された結果によりアプリが保険者のフォーミュラリーに組み込まれ、未充足ニーズが拡大するメンタルヘルスアプリ市場へと転換されています。
スマートフォン普及率とアプリストアの流通規模
スマートフォンの所有率は2024年までにインドで52%、インドネシアで68%に達しました。アプリストアにより開発者は最小限の限界コストで新規ユーザーにリーチし、毎週更新することで機能の反復を加速できます。Wysaは500万人のユーザーを獲得し、インドの主要病院システムにチャットボットを組み込みました。[3]Sarah Baldry、「Wysa、世界で最も人気のあるメンタルヘルスアプリのヒンディー語版を開発へ」、Wysa ブログ、wysa.io 日本の公的キャンペーンがAwarefyおよびEmolへの需要を高めました。迅速なフィードバックループにより、スタンドアロンのデジタルコンテンツに見られる離脱率が低下し、グローバルなメンタルヘルスアプリ市場が拡大しています。
デジタルメンタルヘルス給付の雇用主・保険者による採用
2024年には米国の雇用主の74%が瞑想またはマインドフルネスアプリを提供しており、2020年の52%から増加しています。Spring Healthは従業員一人当たりの契約を通じて1,000万人以上の生活をカバーし、Lyra Healthは2022年に55億8,000万米ドルの評価額に達しました。メディケア・アドバンテージは2025年にアプリセッションの償還を開始し、1回あたり15〜45米ドルとなっています。保険者は加入者をまず低コストのデジタルチャネルに誘導し、請求額を最大30%削減してメンタルヘルスアプリ市場を拡大しています。
AIチャットボットと認知行動療法パーソナライゼーションによるアクセスと成果の改善
Woebotの2024年試験では、4週間以内にPHQ-9スコアが22%低下し、アドヒアランスが83%に達することが示されました。Wysaはインドおよび英国全体でGAD-7スコアを30%低下させました。Youperは2025年に大規模言語モデルを導入して共感的な対話を実現し、セッション時間を増加させました。パーソナライズされたシーケンシングはエンゲージメントを高め、メンタルヘルスアプリ市場のフットプリントを拡大しています。
メンタルヘルスアプリ市場の抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制上の分類の曖昧さと エビデンス基準 | -1.2% | EUおよびブレグジット後の英国で 特に深刻なグローバル規模 | 長期(4年以上) |
| データプライバシーとサイバーセキュリティリスクが 信頼を損ない、コンプライアンスコストを増加 | -1.0% | EUおよび北米でのGDPR・HIPAA執行に 集中したグローバル規模 | 中期(2〜4年) |
| サブスクリプション疲れと高い解約率が 有料アプリの顧客生涯価値を低下 | -0.9% | 北米・西欧の成熟した消費者直販市場で 最も顕著なグローバル規模 | 短期(2年以内) |
| アプリストアのプライバシー変更と 有料獲得コストによるCAC上昇 | -0.8% | iOSエコシステムに 集中したグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
規制上の分類の曖昧さとエビデンス基準
FDAはメンタルヘルス向けの処方デジタル治療薬を2件のみ認可しましたが、いずれもPear Therapeuticsの破産後に市場から撤退しました。ドイツのDiGAディレクトリには2024年末時点で53件の償還対象アプリが掲載されており、それぞれ1年以内に無作為化試験による証明が必要です。断片化した規制により複数国への申請が必要となり、最大100万米ドルのコストがかかる場合があります。中小の開発者はこれらの要求に苦慮しており、新たなエビデンスグレードのローンチが遅れ、メンタルヘルスアプリ市場の成長が抑制されています。
データプライバシーとサイバーセキュリティリスクによる信頼の低下
米国公民権局は2024年に不正なデータ共有に対して14件の制裁を発動し、1件あたり510万米ドルに達しました。アイルランドの規制当局はGDPRに基づき開発者に230万ユーロの罰金を科しました。Mozillaの2024年監査では、iOSのメンタルヘルスアプリの37%がFacebookに識別子を送信していることが判明しました。HIPAAグレードのインフラは年間最大30万米ドルの追加費用を生じさせ、メンタルヘルスアプリ産業全体の利益率を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
メンタルヘルスアプリ市場セグメント分析
プラットフォーム別:
iOSの優位性にAndroidの数量急増が迫るiOSは2025年のメンタルヘルスアプリ市場シェアの52.63%を占めており、これはユーザー一人当たりの平均収益が高く、強力なプライバシー管理が整っているためです。インド、インドネシア、中国が新規スマートフォンユーザーの大半を供給していることから、Androidは年平均成長率17.45%で成長する見込みです。クロスプラットフォームフレームワークはビルドコストを削減しますが、エンゲージメントを深めるネイティブ機能を欠いています。ウェアラブルファーストの設計はニッチにとどまりますが、パッシブトラッキングの有効性を実証しています。これらのトレンドが合わさってメンタルヘルスアプリ市場を多様化させています。
AppleのオンデバイスAIはデータを暗号化し、企業のリスクチームの要件を満たすことで、企業プログラムでの採用を促進しています。GoogleのHealth ConnectはAndroid向けにこのプライバシー姿勢を反映しています。有料転換はiOSで依然として強いものの、企業スポンサーシップがAndroidでのギャップを埋めつつあります。プラットフォーム戦略がメンタルヘルスアプリ市場全体の収益化経路を決定することになります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です


アプリケーション別:
雇用主が予防を優先するなかストレス管理が台頭うつ病・不安ツールは、SleepioおよびDaylightのFDA 510(k)認可を背景に、2025年のメンタルヘルスアプリ市場シェアの30.13%を占めました。ストレス管理アプリは、雇用主が欠勤を抑制するためにマインドフルネスをバンドルするなか、年平均成長率16.34%で上昇する見込みです。瞑想アプリは無料コンテンツとの競争に直面する一方、睡眠ソリューションはウェアラブルデータの恩恵を受けています。薬物乱用およびPTSDアプリは依然として十分に対応されておらず、メンタルヘルスアプリ市場内にホワイトスペースが残っています。
予防ツールへの雇用主の需要が、ストレスアプリを従来の瞑想カタログよりも高い成長率に押し上げています。Apple WatchおよびFitbitの睡眠スコアとの統合がエンゲージメントを固定化しています。Pearの撤退後の薬物乱用ケアの限られたパイプラインは、検証済みの新規参入者にとっての買収機会を示しています。摂食障害サポートなどのニッチ分野は、誘発行動を避けるための慎重な設計が必要ですが、より広いメンタルヘルスアプリ産業の一部であり続けています。
エンドユーザー別:
企業負担アクセスが経済性を再編在宅ケアユーザーは2025年のメンタルヘルスアプリ市場シェアの62.44%を占めていましたが、解約率の高さと顧客生涯価値の低さが収益ポテンシャルを制限しています。雇用主プログラムは、従業員一人当たりの費用がコスト障壁を取り除くことから、年平均成長率17.02%で成長する見込みです。医療提供者はダッシュボードを使用してセラピストのリーチを拡大し、保険者はデジタルセッションの償還を開始しています。これらのチャネルがリスクを分散し、メンタルヘルスアプリ市場規模を維持しています。
Spring HealthとLyra Healthは、企業契約が獲得コストを削減し、消費者直販モデルと比較してエンゲージメントを3倍にすることを示しています。CMSの償還はデジタル療法の支払いをステップケアモデルと整合させ、アプリを給付対象の範囲に組み込んでいます。相互運用性の要求はエンジニアリング費用を増加させますが、臨床エコシステムへの統合を深め、メンタルヘルスアプリ市場を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
年齢層別:
若者の危機が青少年セグメントの成長を牽引成人は2025年のユーザーの68.78%を占めており、これはスマートフォンの習熟度と診断率を反映しています。米国の小児科学会が若者のメンタルヘルス緊急事態を宣言したことを受け、子供・青少年は年平均成長率16.07%で増加する見込みです。学校プログラムが保護者の同意ワークフローのもとで子供向けアプリを組み込み、メンタルヘルスアプリ市場を拡大しています。
設計上の制限により依存性のあるゲームループが抑制され、未成年者のプライバシーが保護される一方、COPPAへの準拠は引き続き義務となっています。高齢者の採用はユーザビリティの課題から遅れていますが、SilverCloudなどの企業による高齢者向けインターフェースは潜在的な需要を示唆しています。幅広い人口統計的リーチがメンタルヘルスアプリ市場の長期的な拡大を支えています。
サブスクリプションモデル別:
企業スポンサーシップがフリーミアムを上回るフリーミアム層は2025年のメンタルヘルスアプリ市場シェアの31.34%を占めていましたが、有料プランへの転換率は低い状況です。有料サブスクリプションは、雇用主と保険者が費用を負担するにつれて年平均成長率15.77%で上昇する見込みです。アプリ内マイクロトランザクションは、加入に消極的なユーザーに対して高マージンのアドオンを提供します。償還コードは企業の従業員一人当たりの費用を上回るセッション価格を設定し、メンタルヘルスアプリ市場規模を強化するブレンドモデルを開拓しています。
SpotifyとYouTubeが瞑想ニッチに参入し、CalmとHeadspaceに収益の多様化を迫っています。企業スポンサーシップはより高いエンゲージメントを形成し、解約率を低下させます。保険料率と雇用主負担を組み合わせたハイブリッド請求は変動性をヘッジし、メンタルヘルスアプリ産業全体のキャッシュフローを安定させます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米メンタルヘルスアプリ市場
北米は2025年に世界収益の37.56%を生み出し、雇用主による広範な導入と、デジタルセラピーセッションを償還する2025年CMSコードによって牽引された。自己保険企業がSpring HealthおよびLyra Healthを採用して保険請求を抑制したことで、米国だけで同地域の価値の85%を占めた。カナダとメキシコは、断片化した支払者システムが償還を複雑にしているため後れを取っているが、Dialogue Health Technologiesは2024年にカナダの雇用主向けメンタルヘルスサービスを拡充した。AppleのプライバシーポリシーによるCAC上昇が直接消費者向けマージンを圧迫したものの、エンタープライズチャネルがメンタルヘルスアプリ市場の成長を維持した。
アジア太平洋メンタルヘルスアプリ市場
アジア太平洋地域は2031年までに17.55%のCAGRで最も速い地域拡大を記録すると予測されている。スマートフォンの普及と脱スティグマ化キャンペーンが、インド、インドネシア、中国での導入を促進している。WysaのApolloおよびManipal病院との提携がチャットボットを臨床ケアに統合する一方、日本政府の取り組みがAwarefyおよびEmolの利用を促進した。韓国は国民健康保険サービスを通じた償還をパイロット実施した。匿名性が文化的スティグマに対処し、参加率を高め、メンタルヘルスアプリ市場を拡大させている。
欧州メンタルヘルスアプリ市場
欧州はドイツのDiGAパスウェイが53の償還可能なアプリを擁し、市場をリードしている。フランスのForfait Innovationはツールを承認しているが固定価格設定がなく、展開が遅れている。英国のNHS Apps Libraryは安全性とプライバシーの基準を設定しているが、ブレグジット後の乖離が重複を生じさせている。北欧のデジタルリテラシーの高さが導入を加速させる一方、地中海地域および東欧地域は緩やかな進展にとどまっている。欧州域外では、ブラジルおよび中東の一部市場における新興プログラムが初期の関心を示しているが、インフラの格差がメンタルヘルスアプリ市場への近期的な貢献を制限している。

規制環境
メンタルヘルスアプリは、一般的なウェルネスツールと、医療機器または臨床意思決定支援の閾値を満たすソフトウェアとの間で、規制上の現実が分かれています。米国では、FDA Digital Health Center of Excellenceがソフトウェアベース製品に対する期待事項を引き続き規定しており、2026年1月にFDAはGeneral WellnessおよびClinical Decision Supportに関するガイダンスを更新しました。この更新は、ソフトウェアの変更、ラベリング、エビデンスに関するライフサイクルアプローチを強化するものです。
英国では、Digital Mental Health Technologies(DMHT)に関するMHRAガイダンスが、機器の特性評価と分類のための構造化されたパスウェイを確立しており、アプリをライフスタイル支援ではなく臨床ツールとして位置付ける開発者に対するハードルを引き上げています。欧州全体では、EU MDR環境が市場アクセスを正式な機器適合プロセスに結び付ける傾向を強めており、2026年5月28日から義務化される最初のEUDAMEDモジュールの使用は、文書化、UDI、およびビジランスのワークフローに関わる運用上の要件を追加します。ドイツは、DiGAを通じて依然として最も具体的な償還連動型パスウェイであり、2026年2月1日のDiGAV改正により、DiGAメーカーに付随する成果測定のためのデータ提供を義務付けることで市販後義務が強化されました。アジアでは、シンガポールがHealth Products (AI Standalone Mobile Application Exemption) Order 2026(2026年2月13日発効)を導入し、政府が特定のAIスタンドアロンモバイルアプリを健康製品規制の下でどのように扱うかを明確化する並行的な動きを示しており、これはマルチマーケットのアプリポートフォリオの構成やラベリングの在り方に影響を与えています。
競合環境
アプリストアには1万タイトル以上が存在していますが、2024年にはHeadspaceがBig HealthのFDA認可済みSleepioおよびDaylightを買収し、統合が加速しました。臨床機能ではなく顧客獲得コストが今や競争の基準を設定しています。Appleのプライバシールールにより顧客獲得コストが最大50%上昇し、Calmの評価額低下に寄与した一方、Headspace、Cerebral、Noomはレイオフを実施しました。2つの戦略的方向性が支配的です:CalmとHeadspaceによる大衆市場向けサブスクリプションと、Spring Health、Lyra Health、Modern Healthによる企業契約です。これらの方向性がメンタルヘルスアプリ市場をセグメント化しています。
規制上のギャップが参入機会を生み出しています。Pear Therapeuticsの破産により唯一の認可済み薬物乱用ソリューションが消滅し、新規参入者を招いています。生成AIが新興プレーヤーを差別化しており、Woebot、Wysa、Youperはアドヒアランスとユーザー満足度を向上させる大規模言語モデルを実装しています。Appleのオンデバイス暗号化とGoogleの同様の措置が雇用主を安心させ、B2Bの採用を加速させています。戦略的買収者は実世界のエビデンスを持つ資産を求めており、さらなる合併がメンタルヘルスアプリ市場を形成することが示唆されています。
持続的な断片化により価格決定力は低いままですが、検証された臨床成果がプレミアムアプリを際立たせています。企業クライアントはリスクのある集団を特定する分析機能を重視し、リテンションを高めています。償還が拡大するにつれ、エビデンスと相互運用性が買収のトリガーとなっています。このダイナミクスがグローバルなメンタルヘルスアプリ産業内での継続的な再創造の舞台を設定しています。
メンタルヘルスアプリ産業リーダー
Teladoc Health
Calm
Cerebral
Talkspace
Headspace
- *免責事項:主要選手の並び順不同
本レポトで取り上げたメンタルヘルスアプリ市場企業
- Calm.com Inc.
- Headspace Health
- BetterHelp (Teladoc Health)
- Talkspace Inc.
- Sanvello Health Inc.
- Wysa Ltd.
- Happify Health
- MoodMission
- Youper
- K Health
- CVS Health (Aetna Inc.)
- Lyra Health
- Spring Health
- Big Health (Sleepio)
- Unmind Ltd.
- Inner Explorer Inc.
- Insight Timer
- MoodTools
- TimelyCare
- MindDoc Health GmbH
- Kintsugi

市場機会と将来展望
償還連動型の臨床的位置付けとエビデンス創出は、単独の消費者向けサブスクリプションを超えて、保険者、雇用主、医療システムのチャネルへと拡大するアプリにとって、商業的な空白領域を開き続けています。米国では、CMSが2026年1月に償還コードを拡大し(HCPCS G0552-G0554)、ADHDデジタル治療機器をMedicare Physician Fee Scheduleの下で対象とし、アプリベースのスキルトレーニングと臨床監督下のパスウェイを組み合わせたハイブリッドモデルを後押ししています。欧州では、ドイツのDiGA規制強化(2026年2月1日発効のDiGAV改正)により、成果測定と実臨床アウトカム報告を製品戦略および市場アクセス戦略の一部として運用できるベンダーにとっての機会が強化されています。
統合と資本形成もまた、特定疾患に特化した能力を構築し、企業向け流通を拡大する企業にとっての第二の機会の道筋を作り出しています。2026年の事例としては、CerebralによるADHDデジタル治療アプリInflowの買収(2026年3月)や、Spring HealthによるAlma買収の完了(2026年5月)が挙げられ、いずれもより広範なケアの継続性と、雇用主および保険プランの給付にバンドルできるより大規模なプロバイダーネットワークへの需要を反映しています。公共部門のデジタル戦略も調達の可視性を高めており、アイルランドのNational Digital Mental Health Strategy 2026-2030は、Budget 2026において専用の実施資金とともに開始されました。また別の動きとして、規制のアジェンダはより明確なAIガードレールに向かって進んでおり、FDAのFY2026ガイダンスアジェンダには、AI対応の機器ソフトウェア機能やデジタルメンタルヘルス治療機器に関する臨床エビデンス上の考慮事項に関する今後のガイダンスが含まれ、これは品質システムの中で安全性モニタリング、危機エスカレーション、モデル更新を文書化できるベンダーに有利に働きます。
メンタルヘルスアプリ市場における最近の業界動向
- 2026年7月:DarioHealthは、トップ5に入る全国規模の医療保険会社が行動健康サービスに関する契約を延長し、パートナーシップを心血管代謝ケアに拡大したと発表しました。この動きは、メンタルヘルスアプリがより広範な慢性疾患ケアプログラムに組み込まれ、消費者直接獲得ではなく保険プランの流通を通じて販売される、複数疾患にまたがる契約の強化を裏付けています。
- 2026年5月:Spring HealthがAlmaの買収を完了し、雇用主および保険プラン全体にわたるプラットフォームのリーチを拡大し、デジタルプログラムと並んでより大規模なネットワーク対応モデルを位置付けました。この統合は、プロバイダーへのアクセスとデジタルナビゲーションおよび継続的なサポートを組み合わせることで、エンタープライズ購買の魅力を強化し、単独のアプリサブスクリプションからの転換を反映しています。
- 2026年3月:Universal Health Servicesは、8億3,500万米ドルでTalkspaceを買収する最終合意を発表し、バーチャルメンタルヘルスプロバイダーを大規模な行動健康システムの拠点網と結び付けることを目指しています。この取引は、従来のケア提供とアプリおよびメッセージングベースのメンタルヘルスアクセスとの統合を加速し、保険者や大企業に訴求する継続的なケアモデルを支えます。


メンタルヘルスアプリ市場 レポートの範囲と調査方法論
市場定義と対象範囲
メンタルヘルスアプリ市場は、デジタル機能、コンテンツ、またはガイド付きアクティビティを通じて、既知のメンタルヘルス状態のスクリーニング、モニタリング、または管理を支援するために設計された、ダウンロード可能なモバイルまたはウェブベースのアプリケーションから得られる収益と定義します。
対象範囲の除外事項:メンタルヘルスに焦点を当てていない一般的なウェルネスまたはフィットネストラッカー、および主にリアルタイムの臨床医セッションを通じてケアが提供されるライブ遠隔精神医療プラットフォームは除外します。
セグメンテーション概要
- プラットフォームタイプ別
- iOS
- Android
- ウェブ/プログレッシブウェブアプリ
- その他(ウェアラブルファースト、音声のみ)
- アプリケーション別
- うつ病・不安管理
- ストレス管理
- 瞑想・マインドフルネス
- 睡眠・ウェルネス改善
- 薬物乱用障害サポート
- その他のアプリケーション
- エンドユーザー別
- 在宅ケア設定
- 雇用主および企業ウェルネスプログラム
- 精神科病院・クリニック
- 学校・大学
- その他のエンドユーザー
- 年齢層別
- 子供・青少年(17歳以下)
- 成人(18〜64歳)
- 高齢者(65歳以上)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の範囲を設定し、需要と収益に関する最初の仮定を構築するために使用されました。私たちは、採用に影響を与える有病率のシグナルとケアアクセスのギャップを理解するために、CDCのメンタルヘルスサーベイランス、デジタルメンタルヘルス介入に関するNIHおよびPubMedの臨床文献、WHOのメンタルヘルス関連資料、OECDの保健統計といった、有料登録を必要としない公開情報源に依拠しました。
また、サブスクリプション、アプリ内購入、企業契約といったマネタイズパターンを把握するために、企業の開示資料、投資家向けプレゼンテーション、アプリストアのポリシー更新、信頼性の高い報道も確認しました。可能な場合には、企業の財務インテリジェンス、ニュースおよび財務スクリーニング、特許データベースの有料サブスクリプションを利用して、規模に影響を与える製品ポジショニングと資金調達のマイルストーンを相互確認しました。これらの例は網羅的なものではなく、ギャップを埋め、仮定を検証し、矛盾を明確にするために、他の多くの公開情報源も参照しました。
一次インタビューおよび調査
アプリ発行元、デジタルヘルスプログラム運営者、アプリ導入を助言する臨床医、および保険者または雇用主の給付関係者を対象に一次インタビューおよび調査を実施し、採用曲線と価格設定ロジックを検証しました。また、これらの議論を利用して、どのアプリ収益が真にメンタルヘルスのユースケースに紐づいているかを確認し、APAC、EMEA、アメリカ地域間の地域差を妥当性検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):12% | APAC:37% |
| ミッドティア:49% | 機能/事業部門リーダー:41% | EMEA:37% |
| 小規模プレイヤー:17% | マネージャー:47% | アメリカ:26% |
市場規模算定と予測
市場規模算定は、対象となるユーザーベースと観測されたマネタイズからトップダウンで収益プールを再構築し、それをコア用途がメンタルヘルスのスクリーニング、モニタリング、または症状サポートであるアプリに絞り込むことから始めました。モデルを実用的なものに保つため、スマートフォンおよびインターネット普及率、メンタルヘルス状態の有病率シグナル、デジタルセルフヘルプに関与するユーザーの割合、サブスクリプション転換率、プレミアム層の一般的な月額価格帯といった、少数の測定可能な入力値を使用しました。
合計値が形成された後、サンプリングされたアプリ価格と推定有料ユーザー数の掛け合わせ、および開示情報が入手可能な限られた収益源からのサプライヤー集計といった、選択的なボトムアップチェックによって裏付けを行いました。直接的な収益開示が欠けている場合は、インタビューから得られた検証済みの価格帯と採用率の範囲を適用してギャップを補い、その後、既知の資金調達段階およびユーザー規模指標との整合性チェックを行いました。
予測については、償還パスウェイ、雇用主給付の採用状況、アプリストアのポリシー変更が成長を単純な直線トレンドよりも速く、あるいは遅く動かし得るため、専門家のフィードバックに裏付けられたシナリオ分析を用いました。サブスクリプションミックス、更新行動、企業チャネル拡大に関する前提は、予測パスを確定する前に最新のインタビューコンセンサスに沿って更新されました。
データ検証と更新サイクル
検証は段階的に行われ、外れ値が早期に発見され、エビデンスに基づいて修正されました。私たちは、消費者のアプリ支出パターン、デジタルメンタルヘルス利用の変化、主要な規制または償還の動向といった独立したシグナルに対してモデルの出力を比較し、その後、地域または年によって異常な変動を生じさせた仮定を再検討しました。
承認前には、入力値、計算式、年ごとの変動が内部的な整合性と妥当性についてチェックされるアナリストレビューのチェーンを経ます。レポートは毎年更新され、政策変更、大幅な価格変動、異常に大規模な資金調達やM&A活動といった重大なイベントが発生した場合には、中間更新がトリガーされます。納品の直前には、クライアントが提供時点で入手可能な最新の見解を確実に受け取れるよう、最終確認が行われます。
他の公表推計と比較したMordor Intelligenceのメンタルヘルスアプリ市場推計
メンタルヘルスアプリの公表市場規模は、各発行元が独自の範囲と収益計上ルールを決定し、その上で異なる需要シグナルを用いてデータのギャップを埋めるため、大きく異なる場合があります。差異はまた、推計が一般的なウェルネスや隣接する遠隔医療サービスを同じ支出プールの一部として扱うかどうかによっても生じます。
ある調査がより広範なウェルネスアプリを含めたり、遠隔療法の診察収益をまとめて計上したり、価格の実態や地域の採用状況と再確認することなく積極的な有料ユーザー転換の前提を適用したりすると、通常その差は拡大します。私たちの場合、市場合計は既知のメンタルヘルス状態に対するアプリ収益に紐づけられており、サブスクリプションおよびアプリ内購入のロジックに照らして再確認されています。これはMordor Intelligenceが適用した範囲の選択です。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 9.45十億米ドル(2026年) | |
| 業界ニュースワイヤーA | 6.49十億米ドル(2024年) | より早い基準年を使用しており、より広範なメンタルウェルネスアプリの組み合わせを反映している可能性があり、これが収益プールを変化させ、疾患特化型のアプリのみを対象とする定義との比較可能性を低下させます。 |
| グローバルリサーチダイジェストB | 8.03十億米ドル(2025年) | 機器とプラットフォームの対象範囲を混同することが多く、有料層に対して急速な転換の前提に依拠している場合があり、これがフリーミアムユーザーの扱い方次第で合計値を水増しまたは圧縮する可能性があります。 |
この表は、最大の要因が年の整合性と、アプリ収益として計上されるものと隣接サービスとして扱われるものの区分であることを示しています。モデルを明確な収益ストリームと再現可能な一連の採用・価格チェックに紐づけ続けることで、私たちは各前提を説明し、市場動向が変化した際にはそれを更新することができます。


レポートで回答される主要な質問
2026年のメンタルヘルスアプリ市場規模はどのくらいですか?
メンタルヘルスアプリ市場規模は2026年に94億5,000万米ドルであり、2031年に向けて年平均成長率14.76%で成長しています。
どのプラットフォームが採用をリードしていますか?
iOSがメンタルヘルスアプリ市場シェアの52.63%を占めていますが、Androidは年平均成長率17.45%でより速く成長しています。
最も急速に拡大しているセグメントはどれですか?
ストレス管理アプリケーションは、雇用主が予防ケアを優先するなか、年平均成長率16.34%で上昇する見込みです。
雇用主は成長にどのような影響を与えていますか?
2〜6米ドルの従業員一人当たりの契約がユーザーの支払い障壁を取り除き、エンゲージメントを3倍に高めています。
最も速い成長が見込まれる地域はどこですか?
アジア太平洋地域はスマートフォン利用の増加と偏見解消プログラムに支えられ、年平均成長率17.55%を達成する見込みです。
アプリプロバイダー間の統合を促進しているものは何ですか?
顧客獲得コストの上昇と検証済みの臨床成果への需要が合併と戦略的買収を促進しています。
最終更新日:


