
メモリスタ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 28.60 十億米ドル |
| 市場規模 (2031) | 100.60 十億米ドル |
| 成長率 (2026 - 2031) | 28.60 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメモリスタ市場分析
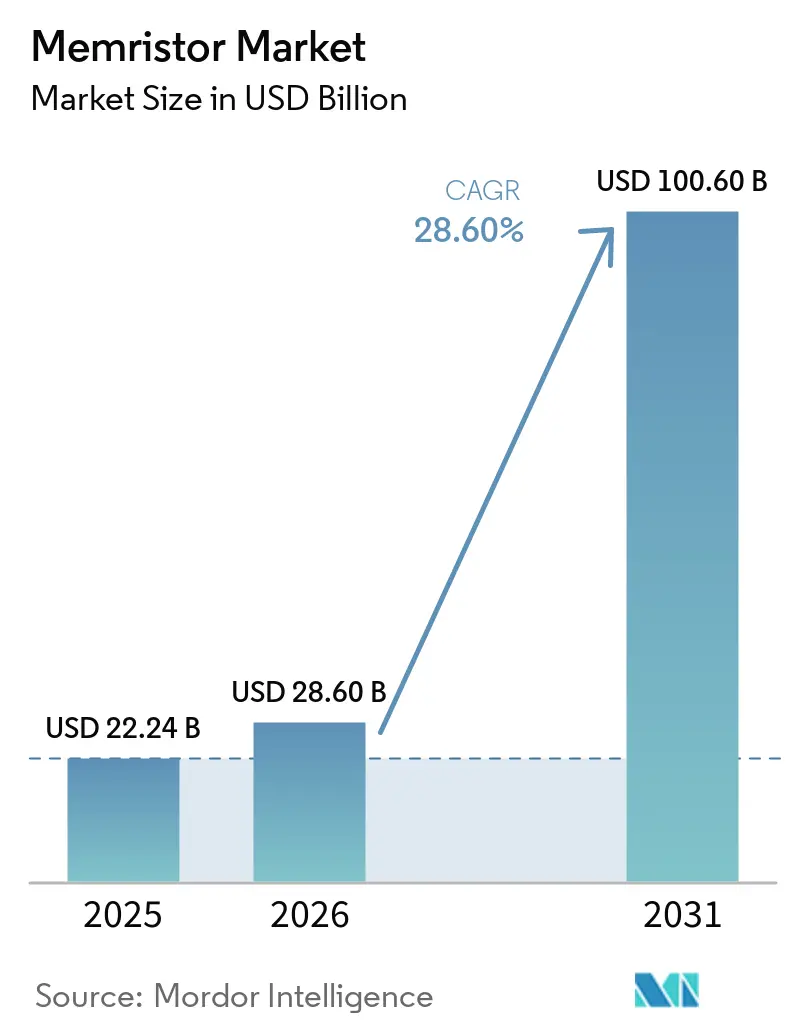
メモリスタ市場の規模は、2025年の22.24 ビリオン 米ドルから2026年には28.60 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 28.60%で2031年までに100.60 ビリオン 米ドルに達すると予測されています。
この加速は、CMOSスケーラビリティの縮小、エッジAIワークロードの急増、および宇宙グレードの不揮発性メモリ要件という3つの収束する力を反映しています。ニューロモーフィックアレイが純粋なストレージのユースケースを置き換え始めるにつれ、ベンダーの焦点はコンピュート中心の展開へとシフトしています。特に低温カルコゲナイドおよび強誘電体スタックにおける材料の進歩がスイッチング速度を向上させており、一方でヘテロジニアス3D統合により、ファウンドリはメモリスティブクロスバーを先進ロジックと共にコパッケージすることが可能になっています。需要面では、電気自動車プラットフォーム、エッジデータセンター、および自律型ロボットがユニット成長の二桁台を牽引しており、防衛契約が耐放射線バリアントの開発を支援しています。既存企業とスタートアップがファーストムーバーとしての設計採用を獲得するために競争しているため、競争の激しさは依然として高い水準にありますが、差別化されたデバイスアーキテクチャと限られた大量供給により、全体的な価格圧力は抑制されています。
主要レポートのポイント
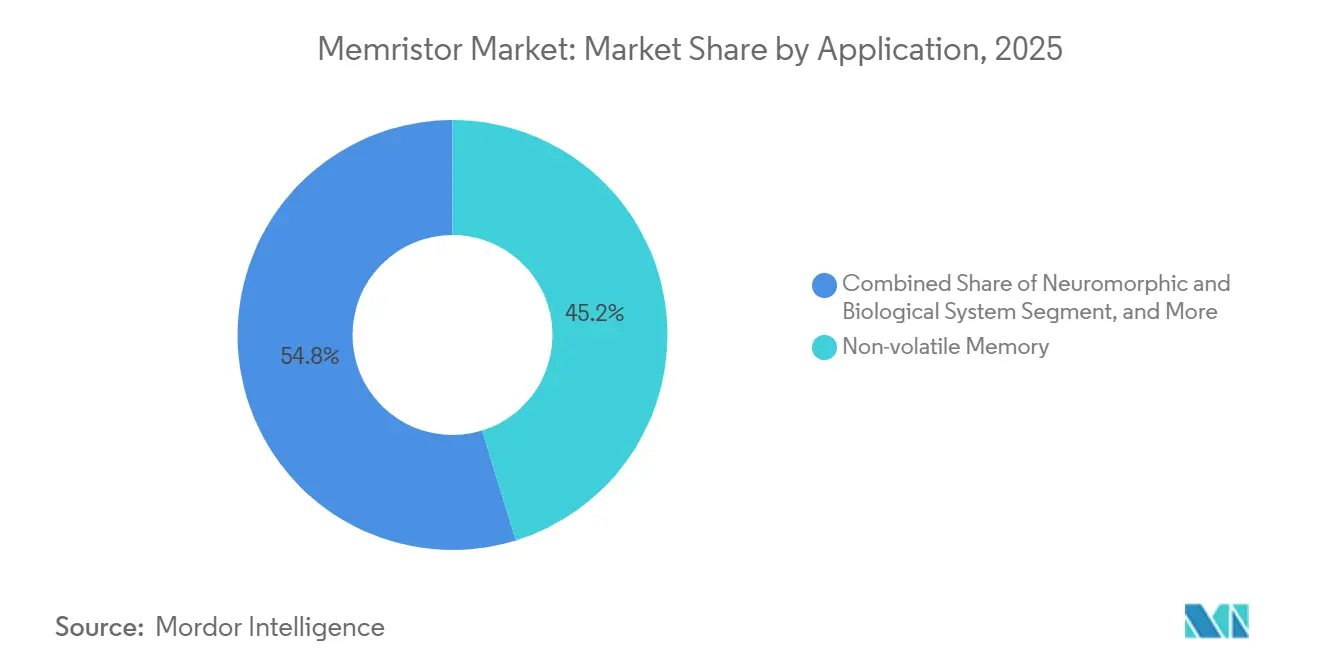
- アプリケーション別では、不揮発性メモリが2025年に45.22%の収益シェアをリードし、ニューロモーフィックおよび生物学的システムは2031年にかけて36.22%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、自動車が2031年にかけて29.89%のCAGRを記録し最も速い成長を示した一方、コンシューマーエレクトロニクスは2025年にメモリスタ市場シェアの31.55%を占めました。
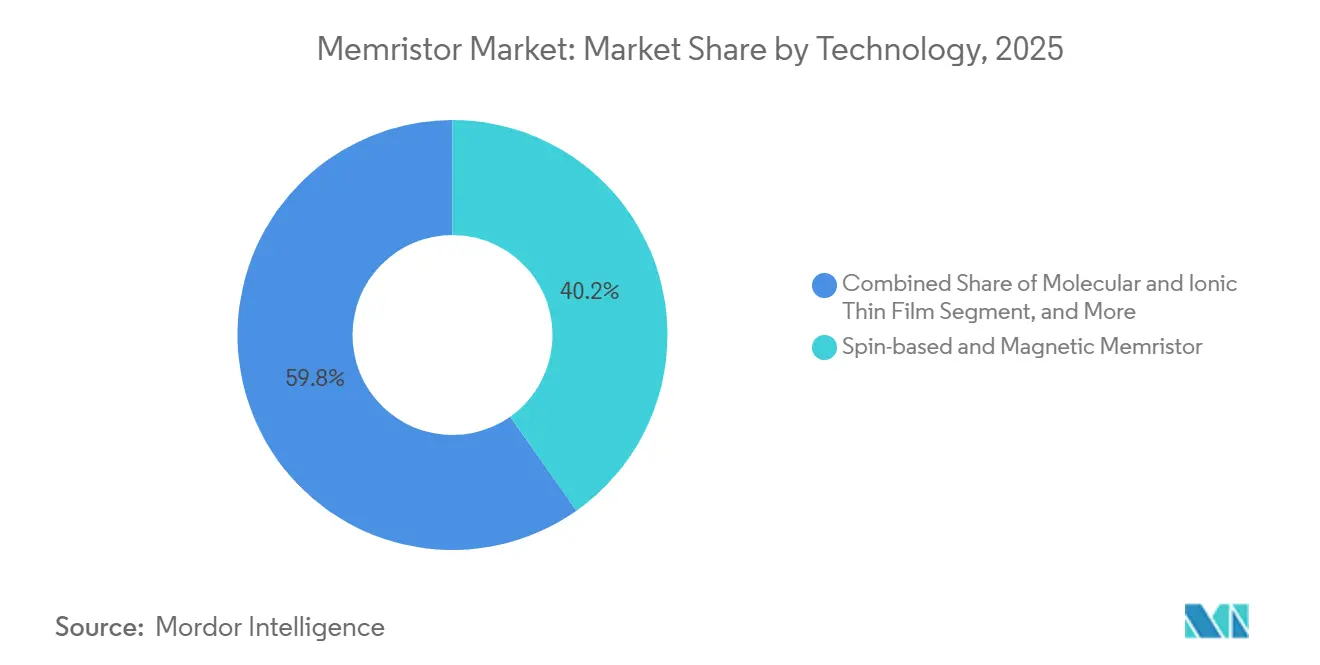
- 技術別では、スピンベースおよび磁気デバイスが2025年に40.22%のシェアを獲得し、分子・イオン薄膜は2031年にかけて32.11%のCAGRで上昇すると予測されています。
- 材料別では、カルコゲナイド層が32.40%のCAGRで進展しており、金属酸化物は2025年に37.25%のシェアを維持しています。
- 地域別では、アジア太平洋が2025年に53.33%の収益でトップとなり、2031年にかけて29.61%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| IoT、クラウドコンピューティング、ビッグデータへの需要増大 | +12.5% | グローバル、北米およびアジア太平洋に集中 | 中期(2〜4年) |
| 自律型ロボットの採用急増 | +8.2% | アジア太平洋の製造ハブ、北米の物流、 欧州の産業自動化 | 中期(2〜4年) |
| インメモリコンピューティングを必要とするエッジAIアクセラレータの採用拡大 | +14.3% | グローバル、アジア太平洋のコンシューマーエレクトロニクスおよび北米の自動車が主導 | 短期(2年以内) |
| CMOSメモリ設計を超えた半導体スケーリングの限界 | +9.7% | グローバル、台湾、韓国、 米国のファウンドリクラスターを中心に | 長期(4年以上) |
| 放射線硬化型宇宙メモリに対する防衛資金 | +4.1% | 北米および欧州、アジア太平洋の 衛星製造業者への波及 | 長期(4年以上) |
| カーボンニュートラルデータセンターへの関心の高まり | +3.8% | グローバル、欧州および北米の ハイパースケーラーでの早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
IoT、クラウドコンピューティング、ビッグデータへの需要増大
ハイパースケーラーは、フォン・ノイマンコアにおけるデータ移動に関連する80%のエネルギーオーバーヘッドを削減するため、メモリスタ型コンピュート・イン・メモリアレイを展開しています。清華大学の完全統合チップはASICベースラインの3%のエネルギーを消費し、ウェアラブルおよび自律型車両でのリアルタイム学習を可能にしています。[1] 2025年6月、SoftBank、Intel、東京大学はJPY 30億(2,220万米ドル)のシード資本でSAIMEMORYを設立し、大容量低消費電力メモリの商業化を目指しています。エッジデバイスはゼロのスタンバイリーケージから恩恵を受けており、アジア太平洋のコンシューマーエレクトロニクスベンダーはこうしたアレイの統合を迅速に進めています。北米のハイパースケーラーはレコメンデーションエンジン向けにニューロモーフィックアクセラレータを試験導入しており、即時対応可能なメモリスタ市場を拡大しています。
自律型ロボットの採用急増
倉庫・工場ロボットは、従来のDRAM-GPUスタックでは対応できない決定論的レイテンシを必要としています。韓国科学技術院(KAIST)は、既存設計と比較してエネルギーを92.9%削減しながら予測精度を向上させた昆虫模倣型モーション検出器を実証しました。メモリスタシナプスを組み込んだBrainChipのAkidaプロセッサは、ミリ秒単位の応答を必要とするOEMを引き付けています。東アジアの工場における協働ロボットは早期の大量顧客となっており、欧州の産業自動化セクターも中期的な調達サイクルで追随しています。これらの展開は、高耐久性と低温ドリフトを備えた堅牢なメモリスタのユニット需要を押し上げています。
インメモリコンピューティングを必要とするエッジAIアクセラレータの採用拡大
スマートフォン、ドローン、医療モニターにおけるエッジ推論は、積和演算がメモリ内で実行される場合に恩恵を受けます。KAISTが2025年に報告したセレクタレス32×32メモリスタクロスバーは、クラウドレイテンシを排除しながら動画背景差分処理において理想的なシミュレーション精度に匹敵します。Al₂O₃アナログセルとMoS₂セレクタを搭載したTSMCの混合精度プロセッサは、91.2%のアレイ歩留まりとCIFAR-10精度85%を達成しました。アジア太平洋のスマートフォンブランドは2026年のフラッグシップモデルへのこうしたチップの搭載を確約しており、米国の自動車ティア1サプライヤーは車載AIボード向けに列を成しており、メモリスタ市場への短期的な需要を示しています。
CMOSメモリ設計を超えた半導体スケーリングの限界
SRAMおよびDRAMのスケーリングは5nm以下で停滞しているのに対し、メモリスタセルは抵抗として状態を保存し、パッシブクロスバーにおいて10nm未満のフットプリントを実現しています。自己整流型Hf-SiO₂スタックは、10,000:1の選択性と5nWの読み出し電力を持つ320×320アレイを実現しました。台湾、韓国、米国のファウンドリは現在、バックエンドのReRAMおよびMRAMオプションを提供しています。改正された米国マイクロエレクトロニクス研究国家戦略はメモリスタ材料を優先事項として位置付け、プロセス開発のための資金ラインを確保しています。認定サイクルのため採用タイムラインは4年以上に及びますが、パイロットラインはすでに稼働しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 技術的応用の複雑さ | -5.4% | グローバル、設計専門知識が乏しい地域で深刻 | 短期(2年以内) |
| 高いスイッチング変動性と耐久性の問題 | -6.8% | グローバル、自動車および産業ユーザーへの影響が大きい | 中期(2〜4年) |
| 未成熟な設計自動化ツールチェーン | -3.2% | グローバル、ファブレス企業への影響が最も大きい | 中期(2〜4年) |
| 希土類材料へのサプライチェーン依存 | -2.9% | 北米および欧州がアジア太平洋の採掘に依存 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
技術的応用の複雑さ
システム・オン・チップ設計者は材料、アナログ回路、ネットワークアルゴリズムを同時最適化する必要がありますが、そのような学際的な人材は不足しています。東京大学の多値TaOₓテストチップは、標準フレームワークでは認識されない新しい活性化関数を使用して10年間の保持と高密度のバランスを取りました。このギャップは専用ツールチェーンを強いられ、市場投入までの時間を延ばし、非経常的なエンジニアリングコストを引き上げます。エコシステムが未成熟な地域が最も影響を受けますが、2026年製品から期待される共有リファレンスデザインが徐々に障壁を低減するはずです。
高いスイッチング変動性と耐久性の問題
酸化物デバイスにおける酸素空孔ドリフトは確率的な抵抗シフトを引き起こし、ニューラルネットワークの精度を低下させます。KAISTはTiO₂パスを直接イメージングし、酸素注入が高抵抗状態を安定させることを示しましたが、スケールでの均一性を達成するには厳格なプロセス制御が必要です。耐久性は多くの場合10⁶サイクル未満にとどまり、自動車グレード1の要件を下回っています。Weebit Nanoの2025年AEC-Q100合格は緩和が可能であることを証明していますが、認定には資本支出が追加されます。界面エンジニアリングと自己コンプライアンスに関する研究は、2028年までにこの問題を緩和すると予測されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
ニューロモーフィックコンピューティングが次世代展開を牽引2025年、不揮発性メモリはマイクロコントローラにおける組み込みフラッシュ置き換えを基盤として45.22%の収益を占めました。ニューロモーフィックおよび生体システムに関連するメモリスタ市場規模は、研究室がシミュレーションから量産シリコンへと移行するにつれ、36.22%のCAGRで成長する見込みです。KAISTのセレクタレスアレイはセキュリティカメラ向けのリアルタイム学習を実証し、商業的実現可能性を証明しました。5Gラジオにおける適応フィルタなどのプログラマブルロジックの用途も増加しています。コンピュート中心のアーキテクチャが純粋なストレージを上回るにつれ、メモリスタ市場は積和演算精度に最適化されたデバイスへと価値がシフトするでしょう。
この転換は、ASICエネルギーの3%で動作する清華大学の統合コンピュート・イン・メモリチップによって裏付けられています。ハイパースケーラーによるストレージクラスメモリのパイロット導入は、メモリとロジックの境界をさらに曖昧にしています。乱数生成や物理的複製困難関数などの二次的な役割が増分需要を加え、メモリスタ市場の多様化を強化しています。

エンドユーザー産業別:
自動車の電動化が採用を加速コンシューマーエレクトロニクスは2025年に31.55%の収益を占め、音声およびカメラタスク向けのオンデバイスAIを活用しています。電気自動車がサブミリ秒の推論を要とする先進運転支援システムを搭載するにつれ、自動車需要は29.89%のCAGRで加速しています。BrainChipのAkidaプロセッサはすでに歩行者検知モジュールに統合されています。エッジ通信およびIT購買者は、バックホール遅延を削減するために5G基地局にメモリスティブアクセラレータを展開し、通信事業者インフラ内のメモリスタ市場シェアを押し上げています。
医療機器はゼロリーケージにより長いバッテリー寿命を享受し、産業オートメーションは適応型ロボットコントローラにメモリスタを使用しています。DARPAのREMINDアワードなどの防衛契約は、放射線硬化型バリアントの収益源を確保しています。農業や小売などの新興セクターはセンサーノードを試験的に導入しており、メモリスタ市場の対応可能な機会の拡大を示しています。
技術別:
分子薄膜がファウンドリロードマップで存在感を高めるスピンベースおよび磁気バリアントは、MRAMが高サイクル需要に対応するため2025年に40.22%のシェアを獲得しました。しかし、原子層堆積が正確な化学量論を持つ5nm未満のスタックを可能にするにつれ、分子・イオン薄膜デバイスは32.11%のCAGRで上昇すると予測されています。東京大学の強誘電体酸化物スイッチは、高精度シナプスに適した巨大抵抗比を示しました。[2] Weebit NanoとCrossbarによるハイブリッドCMOS-メモリスタチップは、プロセス互換性が組み込み機会を開き、主流ノード内のメモリスタ市場の存在感を高めることを示しています。
Optaneコンセプトから派生した3Dクロスポイントレイアウトは、DRAMレイテンシに近いバイトアドレス可能性を提供するストレージクラスメモリとして再浮上しています。2mm×3mmパッケージに収めた富士通の12MビットReRAMは、ウェアラブル向けの超コンパクト設計を例示しています。単一のデバイスタイプが支配的でないため、材料・プロセスの調整が継続し、メモリスタ市場全体にわたって健全な製品セグメンテーションが維持されます。
材料別:
カルコゲナイドスイッチング層がパッシブアレイを可能にする金属酸化物は確立されたハフニウム酸化物レシピにより2025年に37.25%のシェアでトップとなりました。しかし、カルコゲナイドはパッシブアレイにおけるサブナノ秒スイッチングに支えられ、32.40%のCAGRで急速に進展しています。Cu₂₋ₓSデバイスは室温で製造され、0.5Vのセット電圧で10,000:1のオンオフ比を示し、フレキシブルエレクトロニクスのロードマップと整合しています。強誘電体ハフニア・ジルコニアスタックは最大1,000の伝導度レベルを提供し、ニューロモーフィックチップ向けのアナログ精度を開きます。MoS₂などの二次元材料は原子スケールの層と1,000万サイクルの耐久性を実現し、長期的な統合経路を示唆しています。
スピントロニクストンネル接合はプロセスの複雑さが高いものの高耐久性において依然として価値があります。有機ポリマーは大面積印刷センサーに適していますが、保持限界に直面しています。この幅広い材料パレットにより、設計者はセクター固有のニーズに合わせてデバイスを微調整でき、グローバルメモリスタ市場内の差別化を維持するトレンドとなっています。
地域分析
アジア太平洋地域メモリスタ市場
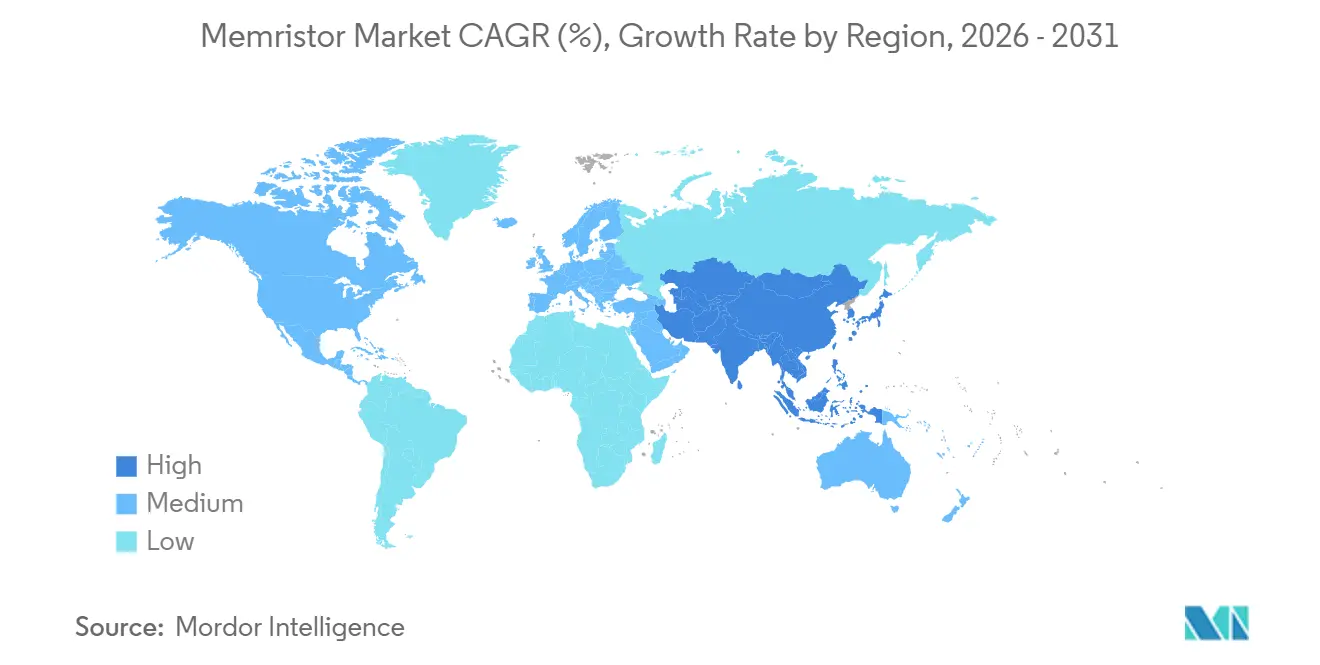
アジア太平洋は2025年に53.33%の収益でメモリスタ市場をリードし、2031年にかけて29.61%のCAGRで成長すると予測されています。日は半導体プログラムに10兆円(670億米ドル)を充当し、SAIMEMORYのようなベンチャーを支援しています。中国の清華大学はASICベースラインの3%のエネルギーを消費するコンピュート・イン・メモリチップを開発し、韓国のKAISTは2024年から2025年にかけて相変化およびニューロモーフィックの突破口を発表しました。[3] 台湾のTSMCはメモリスティブ統合に関する複数のNature論文を共著し、ファウンドリの規模拡大を示しています。インドおよび東南アジア諸国は設計教育を強化していますが、それらのメモリスタエコシステムは依然として初期段階にあります。
北米メモリスタ市場
北米は2025年に第2位にランクされ、防衛ニーズおよびハイパースケーラーによるAI投資に牽引されました。DARPAの1,160万米ドルのREMINT助成金は宇宙グレードのReRAMに資金を提供し、改正された米国マイクロエレクトロニクス戦略はメモリスタ材料を国家優先事項として位置付けています。IBMおよびIntelは相変化およびニューロモーフィックアーキテクチャ研究を継続しており、カナダおよびメキシコはパッケージングおよびデザイン人材を提供しています。
欧州・中東・アフリカおよび南米メモリスタ市場
欧州はドイツ、フランス、英国が先進運転支援および予知保全アクセラレータの試験導入を進め、続いています。欧州宇宙機関は深宇宙探査機向けにメモリスタの放射線耐性を評価しています。南米、中東、アフリカはスマートシティ展開を中心に新興ながらも関心が高まっていますが、サプライチェーンの制約が急速な規模拡大を制限しています。したがって、アジア太平洋地域および北米は2031年までメモリスタ市場における支配的な地位を維持する見込みです。
規制環境
技術標準化と貿易政策は、特にニューロモルフィックおよび組み込み型不揮発性メモリ用途において、メモリスタの商業化と結びつきを強めている。2024年9月、BSIはメモリスタデバイスにおけるスパイク依存性可塑性の評価を標準化するBS EN IEC 63550-3を発行し、これによりサプライヤー間、および研究から製品化への移行における デバイス特性評価の整合が進んでいる。中国では、国家市場監督管理総局が2025年10月31日にGB/T 46567.1-2025を実施し、二端子バイポーラメモリスタの基本特性の試験方法を規定したことで、より一貫した認定・調達仕様の策定を後押ししている。
国境を越えた出荷とサプライ計画は、メモリスタを含む集積回路や関連する工程フローに影響を及ぼしうる半導体貿易措置の影響も受けている。通商法301条に基づく米国通商代表部(USTR)の措置(2026年6月23日に予定される税率引き上げを伴い、2025年12月23日発効)、および半導体輸入調整に関連する2026年1月の米国の執行措置は、分類基準や性能基準の閾値に関するコンプライアンス業務を増加させ、ファウンドリ調達、パッケージング拠点、顧客認定のスケジュールに下流への影響を及ぼしている。
バリューチェーン分析
メモリスタのバリューチェーンは、材料およびデバイススタック用入力材料(金属酸化物、カルコゲナイド、強誘電体スタック、セレクタ)から始まり、その後、通常CMOS互換のバックエンドオブライン工程を用いるウェーハ製造・集積工程へと進む。商業化は、確立されたファウンドリフローとPDKへのアクセスに依存する度合いが増しており、その例として、Weebit NanoがDB HiTekの130 nm BCDプロセスで組み込み型ReRAMデモンストレーションをテープアウトしたこと(2024年7月)、およびTetraMemがTSMCの22 nmプロセスでMLX200アナログインメモリコンピューティングSoCのシリコン検証を完了したこと(2026年5月)が挙げられる。その後、装置、計測、信頼性試験のプロバイダが特性評価、変動性管理、耐久性スクリーニングを支援するが、これらは車載用途・産業用途への採用における主要な障壁として残っている。
下流側では、デバイスベンダーとIP保有者が、コンシューマーエレクトロニクス、自動車Tier-1、産業オートメーション全般のシステム企業やOEMと連携し、部品の認定やコンピュート・イン・メモリ、あるいはニューロモルフィックアクセラレータの設計組み込みを進めている。パートナーシップは規模拡大に向けた一般的な手段であり、TetraMemとNY CREATESが300 mmプラットフォーム上でメモリスタ型RRAMアレイの実証において協業した事例(2024年7月)や、CHIPSに関連するプログラムとして、UMass Amherst、TetraMem、NY CREATES、GlobalFoundriesの協業を支援するMicroelectronics Commons賞(2024年10月)などが挙げられる。流通・展開は通常、エッジAIハードウェア向けのモジュール・ボードインテグレーターを経由し、そこではソフトウェアツールとモデルマッピング、および顧客認定が依然として重要な関門となっている。
競合環境
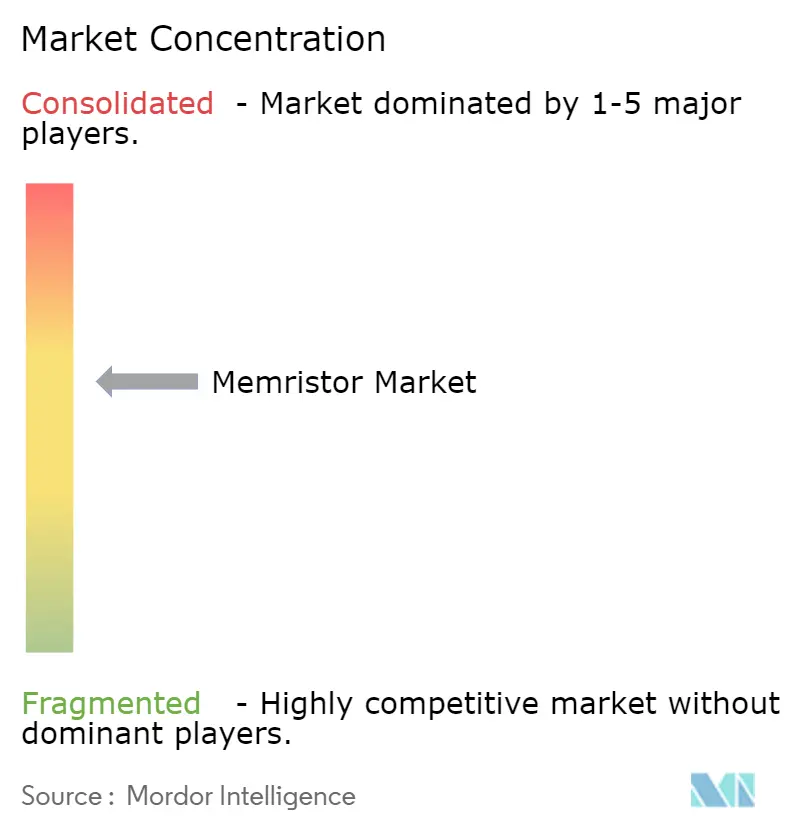
競争は断片化しており、急速な材料革新と多様な用途ターゲットを反映しています。Samsung、Micron、SK hynix、Intelは成熟したファブと顧客基盤を活用し、メモリスタをハイブリッド製品に統合していますが、DRAMとNANDが依然として収益の柱です。Crossbar、Weebit Nano、4DS Memoryなどのスタートアップは機動性を活かし、自動車認定済み組み込みReRAMに注力しています。Weebit Nanoは2025年にAEC-Q100グレード1を取得し、onsemiとテープアウトを実施し、重要な信頼性マイルストーンを達成しました。Crossbarは高密度ロジック統合に適した量産対応1nmセルを発表しました。SAIMEMORYのような大学発スタートアップは学術的IPと産業規模を橋渡ししています。
異種3D統合はホワイトスペースの機会を提供しています。TSMCの混合精度コンピュート・イン・メモリテストチップは、ロジック上にアナログアレイを積層する商業的実現可能性を検証しました。米国のCHIPS資金は共有パイロットラインを支援し、中小企業の参入障壁を低下させています。差別化は現在、材料の進歩の加速(精度向けの強誘電体、速度向けのカルコゲナイド、薄さ向けの二次元薄膜)とセクター需要への適合にかかっています。したがって、メモリスタ市場は健全な競争を示しながらも単一の支配的プレーヤーは存在せず、着実なイノベーションを支えています。
メモリスタ業界リーダー
-
Crossbar Inc.
-
IBM Corporation
-
Knowm Inc.
-
Samsung Group
-
Intel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
メモリスタ市場 このレポートでカバーされる企業
- Crossbar Inc.
- Panasonic Corporation
- 4DS Memory Limited
- Adesto Technology Inc.
- Micron Technology Inc.
- Samsung Electronics Co. Ltd.
- Sony Group Corporation
- Western Digital Corporation
- Knowm Inc.
- Intel Corporation
- IBM Corporation
- SK hynix Inc.
- Weebit Nano Ltd.
- Fujitsu Limited
- Toshiba Corporation
- Honeywell International Inc.
- Everspin Technologies Inc.
- STMicroelectronics N.V.
- Avalanche Technology Inc.
- HP Inc.
- Taiwan Semiconductor Manufacturing Company Limited
市場機会と将来展望
エネルギー制約の厳しいエッジAIと量産可能なインメモリコンピューティングの交差点に明確なホワイトスペースが存在し、実証は単一デバイスのデモから、SoC検証やウェーハレベルの集積へと移行している。2026年7月、SK hynixとTetraMemは、65 nmプロセスで100 MHzにおいて21.3 TOPS/Wを記録したメモリスタベースのインメモリコンピューティングSoCを検証し、エッジ展開におけるメモリスティブ・コンピュートファブリックへの需要を裏付けた。製造可能性の観点では、DGISTがウェーハレベルの進展(2025年11月に約95%の歩留まりを達成した4インチウェーハクロスバー回路)を報告し、歩留まり工学と協調設計手法が、実験室レベルのアレイと拡張可能なハードウェアとの間のギャップを縮める上で活用されていることを示している。
機会は、標準主導の認定や、確立された半導体サプライチェーンに適合可能なCMOS互換スタックの周辺にも集まっている。2026年に報告された新しいデバイス手法、たとえば10 Gbの記憶容量を持つHfO2-ZrO2を用いたCMOS互換の自己整流型メモリスタ(Nature Communications、2026年5月)は、高密度アレイを制約するリーク電流や集積上の制約に対応する道筋を示している。より多くのプログラムがツールチェーンやエンドツーエンドのシステムベンチマーク(例:2026年6月に公表されたニューロモルフィックベンチマーク)を対象とする中、信頼性の高いデバイス動作とソフトウェアマッピング・認定支援を組み合わせるベンダーは、自動車エレクトロニクス、産業オートメーション、セキュリティ志向のハードウェアモジュールにおける設計採用への道筋がより明確になっている。
最近の産業開発事情 メモリスタ市場
- 2026年7月:SK hynixとTetraMemは、エッジAI向けメモリスタベースのインメモリコンピューティングSoCを検証し、65 nmプロセスで100 MHzにおいて21.3 TOPS/Wを報告した。この結果は、メモリメーカーとメモリスタ・コンピュートスタートアップとの連携が拡大し、デバイスコンセプトを測定可能なシステムレベルの効率へと転換していることを示している。また、効率実証を展開可能なシリコンプラットフォームへ変えるために必要なスループット、ツールチェーン、製造可能性への競争上の注目も高めている。
- 2026年6月:IBMは、3Dナノスタックトランジスタアーキテクチャに基づくサブ1ナノメートルのチップ技術を発表し、高性能AIワークロードを対象としている。メモリスタ製品の発表ではないものの、この成果は、プレーナースケーリングの限界を克服するための3D集積化への業界の動きを反映しており、コンピュート・イン・メモリのロードマップも後押しするものである。これにより、メモリスタアレイを含む新興メモリと先端ロジックとの異種スタッキングに向けた戦略的背景が強化される。
- 2024年10月:TDK、CEA、東北大学は、ニューロモルフィックAI用途を対象としたスピンメモリスタの共同開発パートナーシップを発表した。この協業は、酸化物ReRAMを超える代替的なメモリスタ方式への持続的な研究開発投資を示すもので、低消費電力動作とニューロモルフィック機能への重点が置かれている。また、下流のOEMがエッジ推論ハードウェア向けデバイスアーキテクチャを評価する際に活用できるサプライヤー・IPエコシステムの拡大にもつながっている。
メモリスタ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、メモリスタ市場は、主要なエンドユーズ産業における記憶、ロジック、およびニューロモーフィックコンピューティングに使用されるメモリスタデバイスおよび関連実装から生成される収益として定義され、米ドルでの販売時点で計上されます。
対象除外範囲:本規模算定は、より広範な不揮発性メモリ市場、従来のCMOSのみのコンポーネント、およびメモリスタが主要な価値ドライバーでない下流のシステムレベルサービスを除外しています。
セグメンテーション概要
- 用途別
- 不揮発性メモリ
- ニューロモーフィックおよび生体システム
- プログラマブルロジックおよび信号処理
- 新興データストレージ
- その他の用途
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- ITおよび通信
- 自動車
- ヘルスケア
- 産業自動化
- 防衛・航空宇宙
- その他のエンドユーザー産業
- 技術別
- 分子・イオン薄膜
- スピンベースおよび磁気メモリスタ
- ハイブリッドCMOS-メモリスタ
- 3Dクロスポイント
- その他の技術
- 材料別
- 金属酸化物
- カルコゲナイド
- スピントロニクス
- 有機ポリマー
- 強誘電体
- その他の材料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開情報で確認できる内容に基づいて市場を把握することから始まり、メモリスタが実際に設計に組み込まれているユースケースのクリーンなリストを構築しました。IEEEおよびその他の査読済み学術誌、USPTOおよびWIPOの特許データベース、ならびに電子材料および信頼性に関連するISOやIECなどの機関からの規格や調査ノートなどのソースを活用しました。
需要側を把握するため、電子機器の生産、貿易、および産業生産を追跡する世界銀行、OECD、および各国統計機関などのソースからの統計および出版物も参照しました。供給およびエコシステム側では、商業化タイムラインと出荷準備状況を把握するために、企業の開示資料、投資家向けプレゼンテーション、学会論文、業界団体のウェブサイト、および信頼性の高い報道を活用しました。財務的背景と製品ポジショニングの相互確認のため、企業財務情報および情報収集のための有料サブスクリプションも使用しました。これらのデスクソースは例示的なものであり、作業中のデータポイントの収集、検証、および明確化のために多数の追加的な公開資料が使用されました。
一次インタビューおよびサーベイ
一次情報は、デスクソースでは完全に確認できない事項、特に採用タイミング、価格期待、およびパイロットが繰り返し注文に転換する時期を確認するために使用されました。モデルを確定する前に仮定を修正できるよう、主要地域のデバイスエコシステム参加者、システムインテグレーター、およびエンドユーザーのエンジニアリングまたは調達担当者と幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:13% | アジア太平洋:42% |
| 中位層:46% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:19% | マネージャー:44% | 南北アメリカ:26% |
市場規模算定と予測
コアとなる規模算定は、電子機器生産量とコンピュート採用シグナルから対応可能な需要プールを再構築し、アプリケーション別の現実的なメモリスタ普及率でフィルタリングするトップダウン構築を使用しています。次に、いくつかの優先アプリケーションにおけるサンプリングされた平均販売価格レンジに妥当なボリュームを乗じた選択的なボトムアップ近似値によって合計を裏付け、その後チャネルおよび専門家によるチェックで外れ値を調整しました。
この市場の主要インプットには、先ノードに関連するウェハーおよびファブの能力拡張シグナル、インメモリコンピュートを優先するエッジAI展開のペース、自動車エレクトロニクスの出荷見通し、および新しい組み込み不揮発性メモリ設計採用のペースが含まれます。また、ASP推移に影響を与える典型的なデバイス学習曲線、ならびにメモリ、プログラマブルロジック、およびニューロモーフィックのユースケース間のミックスシフトも追跡しました。このミックスは出荷ユニットあたりの価値を変化させるためです。
予測については、商業化タイミング、認定サイクル、およびASP下落経路に関するシナリオ分析を適用し、選択したパスを現在の製造準備状況のもとで達成可能と一次回答者が考えるものに合わせました。ボトムアップの部分にギャップがある場合は保守的なレンジを使用し、最終合計が現実的に保たれるようアプリケーションレベルの採用制約を用いて絞り込みました。
データ検証と更新サイクル
最終数値が実際のシグナルと一致するよう、複数のステップでアウトプットを確認しました。電子機器生産トレンド地域別製造活動、およびインタビューで議論された採用タイムラインなどの独立した指標と年次結果を比較し、内部承認前に急激な変動を調査しました。
地域またはアプリケーション間で大きな差異が生じた場合、仮定を再検討し、何が変化し何が変化しなかったかを確認するために専門家に再連絡しました。レポートは年次で更新され、需要または供給の見通しに影響を与える重要なイベントが発生した場合には中間更新が行われます。納品前に最終レビューを完了し、クライアントが可能な限り最新の見解を受け取れるようにしています。
Mordor Intelligenceのメモリスタ市場規模と他の公表推計との比較
メモリスタの公表市場規模が大きく異なって見えることがありますが、これはこのカテゴリーがまだ初期段階にあり、多くのソースがメモリスタ収益と隣接する不揮発性メモリ製品の対象範囲について異なる基準を使用しているためです。また、どのアプリケーションが対象範囲内とみなされるか、価格下落の速度をどのように仮定するか、および自動車・産業用途での迅速な認定を予測に織込むかどうかによっても差異が生じます。
この表は、2025年ベースイヤーのスナップショットのいくつかよりも2026年の値が大幅に高いことを示しており、Mordor Intelligenceのモデルでは、近期の商業出荷のみに市場を限定するのではなく、エンドユーズ産業全体にわたる不揮発性メモリ、プログラマブルロジック、およびニューロモーフィックシステムなどのアプリケーション全体の収益を対象範囲として計上しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 286.00億米ドル(2026年) | |
| グローバルコンサルタンシーA | 4.10億米ドル(2025年) | 2025年をベースイヤーとして使用し、現在商業化されているボリュームを重視しているようであり、ニューロモーフィックおよび組み込みメモリのユースケースにおけるパイロットから量産への移行を過小評価する可能性があり、メモリスタデバイス収益のより厳格な定義を適用している可能性があります。 |
| 産業出版社B | 5.90億米ドル(2025年) | 異なるタイミングウィンドウに基づいて市場を算定しており、特定の技術グループを一貫性なく統合または除外している可能性があり、ASP下落および採用速度の仮定が明確な外部チェックなしにより積極的または保守的になる場合があります。 |
全体として、差異は主に対象範囲の境界、ベースイヤーの選択、および初期段階のアプリケーションにおける採用タイミングの扱い方から生じています。観察可能な電子機器およびコンピュート指標に仮定を結び付け、インタビューを通じてそれらを検証することで、推計は明確なインプットと再現可能なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
2031年のグローバルメモリスタ市場の予測収益はいくらですか?
メモリスタ市場は2031年までに100.60 ビリオン 米ドルに達すると予測されています。
現在のメモリスタ採用をリードしている地域はどこですか?
アジア太平洋は2025年に53.33%の収益を占め、2031年まで首位を維持しています。
メモリスタがエッジAIハードウェアに好まれる理由は何ですか?
メモリスタはメモリ内で積和演算を実行し、DRAM-GPUアーキテクチャと比較してエネルギーとレイテンシを削減します。
メモリスタに対する自動車需要はどのくらいの速さで成長していますか?
自動車アプリケーションは2026年から2031年にかけて29.89%のCAGRで拡大しています。
最も急速に成長している材料カテゴリーはどれですか?
カルコゲナイドスイッチング層は、サブナノ秒スイッチングの実証が量産に向けてスケールアップするにつれ、32.40%のCAGRで進展しています。
メモリスタの商業化が直面している主な技術的障壁は何ですか?
高いスイッチング変動性と限られた耐久性が、特に自動車グレードおよび産業用途において信頼性を制約しています。