
メグリチニド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.55 十億米ドル |
| 市場規模 (2031) | 5.07 十億米ドル |
| 成長率 (2026 - 2031) | 2.21 % |
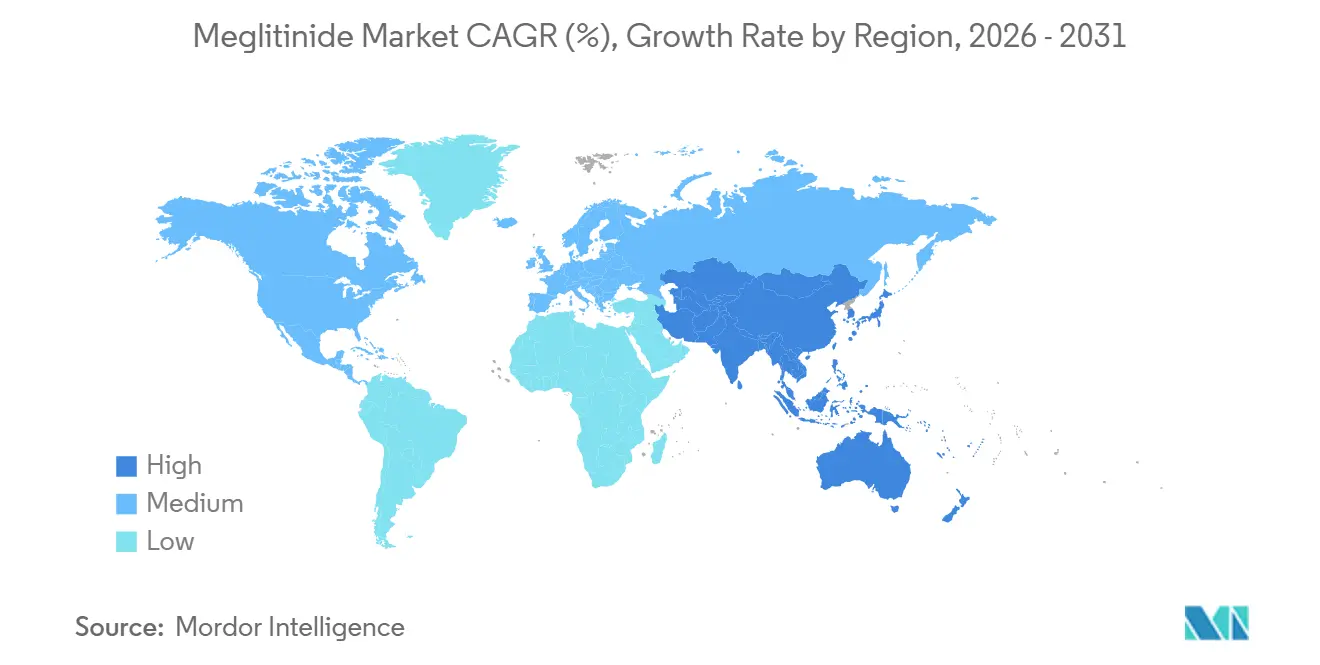
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
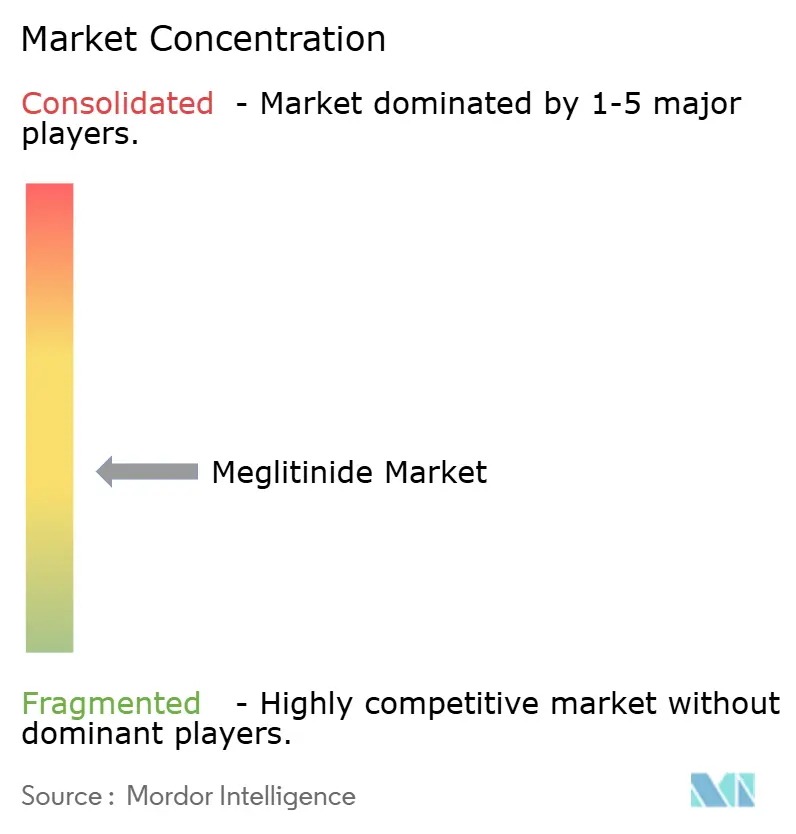
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメグリチニド市場分析
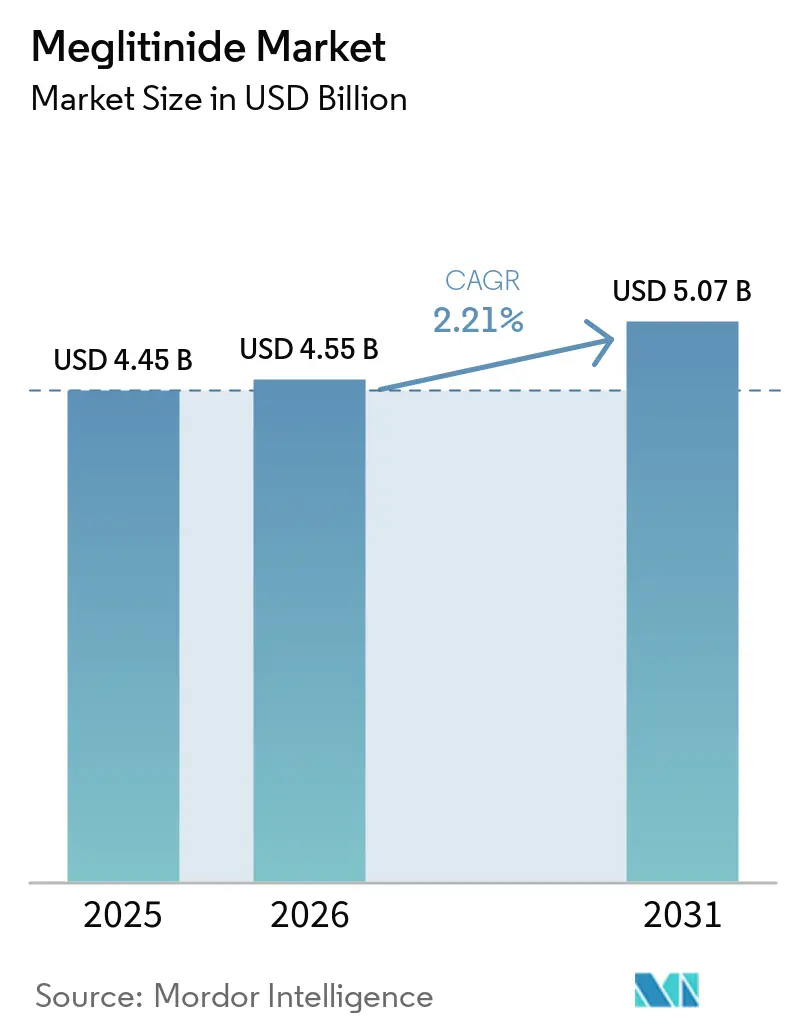
メグリチニド市場規模は2025年に44.5 ビリオン 米ドルと評価され、2026年の45.5 ビリオン 米ドルから2031年には50.7 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは2.21%です。
メグリチニド市場は成熟した治療カテゴリーであり続けており、食後血糖コントロールのための費用対効果の高い経口療法としての位置づけによって牽引されています。2型糖尿病の有病率の増加が需要を支えており、特に医薬品の手頃な価格が処方決定に影響を与える中所得国においてその傾向が顕著です。また、食事に合わせた短時間作用型薬剤を必要とする患者や、新しい治療法を使用できない患者においても需要が持続しています。予測期間中は、製品革新よりもジェネリック競争、償還適用範囲、および公的調達が市場に与える影響が大きくなる可能性が高い一方、より豊かな医療システムでは確立れた心血管・腎臓への便益を持つ治療法が優先される傾向が強まっています。
主要レポートのポイント
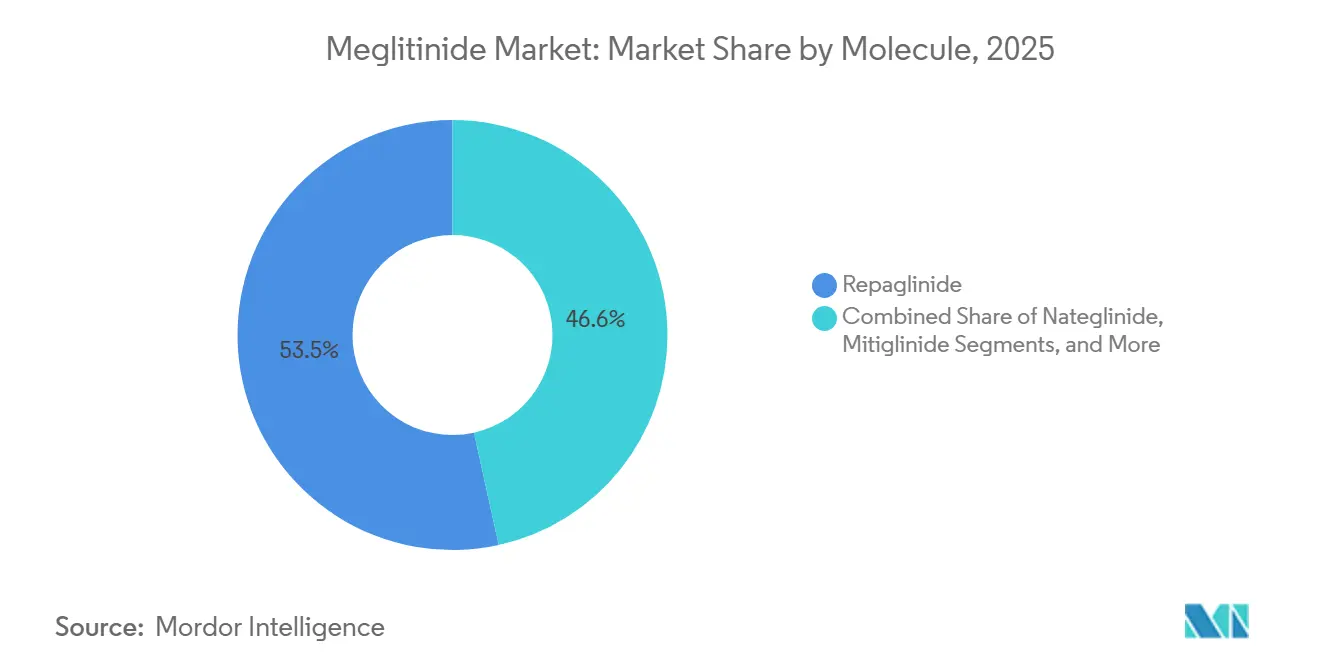
- 分子別では、レパグリニドが2025年のメグリチニド市場シェアの53.45%を占め、ミチグリニドは2031年までCAGR 3.45%で成長すると予測されています。
- 製品ステータス別では、ジェネリック製剤が2025年のメグリチニド市場シェアの65.78%を占め、オリジネーター製品は2031年までCAGR 4.67%で成長すると予測されています。
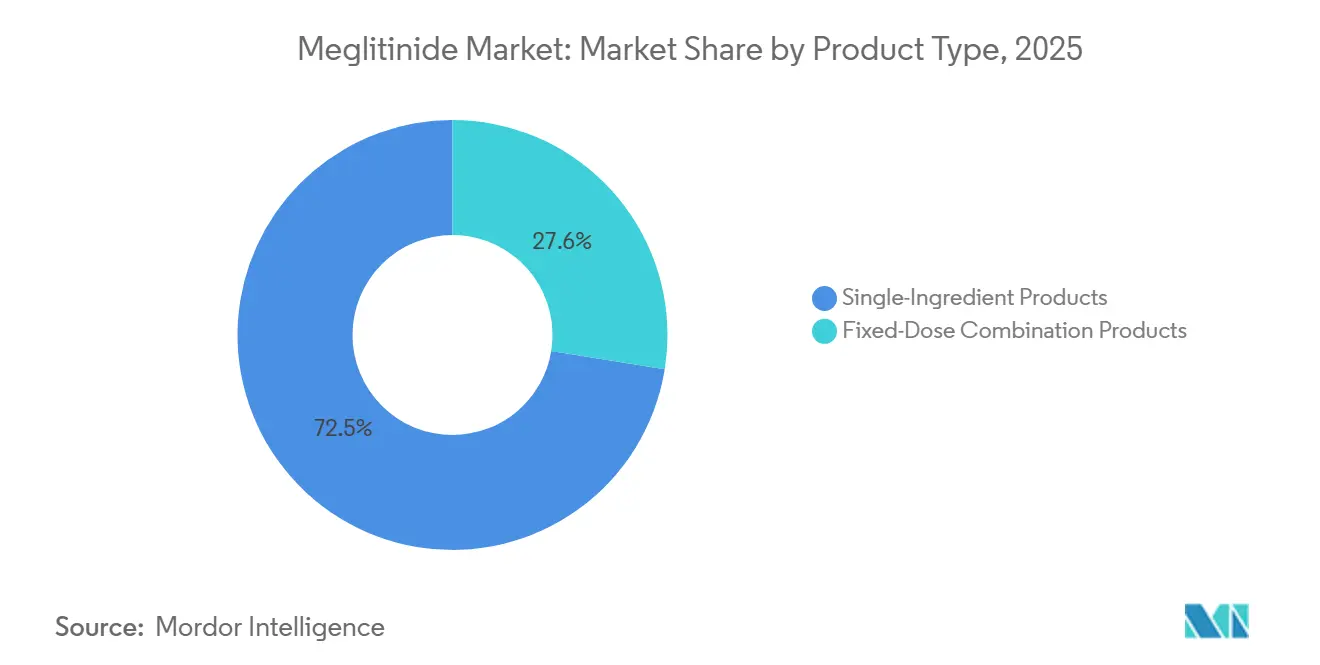
- 製品タイプ別では、単一成分製品が2025年のメグリチニド市場規模の72.45%を占め、固定用量配合製品は2031年までCAGR 4.85%で成長すると予測されています。
- 流通チャネル別では、小売・地域薬局が2025年のメグリチニド市場規模の48.95%を占め、オンライン薬局は2031年までCAGR 5.23%で成長すると予測されています。
- 地域別では、北米が2025年の世界市場の39.88%を占め、アジア太平洋は2031年までCAGR 5.51%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2型糖尿病負担の増大 | +0.8% | 世界全体、アジア太平洋および南米で最大の影響 | 長期(4年以上) |
| 食後血糖コントロールの必要性 | +0.6% | 世界全体、特にアジア太平洋および北米 | 中期(2〜4年) |
| 経口抗糖尿病療法の継続使用 | +0.5% | 世界全体、アジア太平洋、南米、中東、アフリカで最も強い | 長期(4年以上) |
| 併用療法における役割 | +0.5% | アジア太平洋および南アジア、南米・中東・アフリカで拡大中 | 中期(2〜4年) |
| 食事に対応した血糖管理 | +0.5% | 世界全体、日本・韓国・ドイツで最も強い | 中期(2〜4年) |
| 低コストジェネリック製品の入手可能性 | +0.6% | アジア太平洋、中東・アフリカ・南米への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
2型糖尿病負担の増大
2型糖尿病の有病率の増加は、特に医薬品の手頃な価格と治療アクセスが重要な優先事項となっている国々において、メグリチニド市場の需要を引き続き牽引しています。国際糖尿病連合(IDF)は、2025年に20〜79歳の成人5億8,900万人が糖尿病を抱えており、これは世界の成人人口の11.11%に相当すると推定しています。この数字は2050年までに8億5,300万人に達すると予測されています。中所得国では年齢標準化糖尿病有病率が11.46%と最も高く、中国、インド、ブラジルが主要な需要の中心地として位置づけられています。IDFはまた、都市部での糖尿病有病が12.26%、農村部が9.23%であると報告しています。このギャップは、糖尿病管理と治療提供における都市周辺部の一次医療センターの重要性を浮き彫りにしています。[1]
レパグリニドは、その手頃な価格、経口投与、および一般開業医における確立された使用実績により、競争力を維持しています。患者の自己負担費用や支払者の予算制限により新薬へのアクセスが制限される場合、低コストのジェネリック製品は引き続き重要な役割を果たします。中国の2025年国家医薬品償還リストには、レパグリニド、ナテグリニド、ミチグリニドカルシウムがカテゴリーB医薬品として含まれています。この償還適用範囲は、公立病院および地域医療センター全体でのアクセスを支援しています。メグリチニド市場は、国家償還制度が確立された経口治療選択肢を引き続き支援する場合、特にコストに敏感な医療システムにおいて恩恵を受けます。
食後血糖コントロールの必要性
メグリチニドは、食事のタイミングに合わせた血糖コントロールを必要とする患者を支援します。その短時間作用型・血糖依存性のメカニズムは、長時間作用型療法では持続する可能性のある食後血糖上昇の管理に役立ちます。米国糖尿病学会は、治療負担と低血糖リスクを管理するために、新たな血糖降下薬を開始する際にメグリチニドの用量を再評価することを推奨しています。
この薬剤クラスは、食事パターンや臨床的要件から短時間作用型療法が適している患者にとって引き続き重要です。食事に対応した治療は、医師の習熟度と患者ニーズが継続使用を支える日本、中国、韓国、ドイツで特に適用されます。日本では、2025年9月に実施された医師調査において、回答者の41.6%がミチグリニドを最も頻繁に処する速効型インスリン分泌促進薬として挙げました。ミチグリニドはレパグリニドの35.5%、ナテグリニドの22.9%を上回りました。その選択的なKir6.2/SUR1チャネル活性と同クラス内での低血糖発生率の低さが、高齢患者や心血管系に懸念を持つ患者への使用を支持しています。[2] これらの臨床的特性により、治療アルゴリズムが進化する中でもメグリチニド市場は焦点を絞った役割を維持することができます。
経口抗糖尿病療法の継続使用
経口療法は、2型糖尿病の治療を開始する多くの患者にとって引き続き重要です。2025年に実施された血糖降下療法を開始した米国成人964,914人を対象とした研究では、GLP-1受容体作動薬の処方発生率が2019年から2024年5月の間に13.66倍に増加したことが明らかになりました。しかし、GLP-1受容体作動薬は2024年半ばまでに新規治療開始者の18%にとどまりました。[3]
したがって、メトホルミン、ジェネリックスルホニル尿素薬、およびメグリチニドは、一次医療において引き続き相当数の患者基盤にサービスを提供しています。ジェネリックレパグリニドは新しいブランド薬よりも低価格であり、コストを意識した治療計画における位置づけを支えています。提供されたエビデンスによると、月額セマグルチドのコストは950 米ドルであるのに対し、ジェネリックレパグリニドは15〜40 米ドルです。経口投与は、注射療法が好まれないまたはアクセスできない場合の採用も支援します。このコスト差は、医薬品の自己負担費用が高い国々において重要です。したがって、公的調達、必須医薬品政策、および一次医療処方が、アフリカ、東南アジア、南米全体でメグリチニド市場を支援しています。
併用療法における役割
メグリチニドは、メトホルミン、チアゾリジンジオン、DPP-4阻害薬、および基礎インスリンと併用することができ、併用レジメンにおける役割を支えています。レパグリニドとメトホルミンの固定用量配合剤は、食事に関連したインスリン分泌と肝臓での糖産生抑制を1錠に組み合わせています。このフォーマットは、複数の薬剤を管する患者の服薬負担を軽減できます。これらの配合剤は、より簡便な経口レジメンが服薬アドヒアランスを改善できる南アジア、東南アジア、南米、中東、アフリカで特に重要です。固定用量配合製品は2031年までCAGR 4.85%で拡大すると予測されており、メグリチニド市場において最も成長の速い製品タイプとなっています。
その成長は、大規模な患者集団を管理する一次医療現場の要件を反映しています。配合薬に対する安全性の監視は引き続き重要です。インドは2025年に35の非合理的な固定用量配合剤を禁止する予定であり、製造業者にとってより厳格なコンプライアンス環境を生み出しています。提供されたエビデンスでは、禁止製品の中にレパグリニド配合剤は特定されていません。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低血糖リスク | -0.5% | 北米および欧州、高齢者集団で増幅 | 中期(2〜4年) |
| 体重増加への懸念 | -0.3% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 頻繁な食事依存性投与 | -0.4% | 世界全体、特に北米および欧州 | 短期(2年以内) |
| 新しい抗糖尿病療法との競合 | -0.3% | 北米および欧州、アジア太平洋のプレミアムセグメントで拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低血糖リスク
低血糖は、メグリチニドのより広範な採用に対する主要な臨床的制約であり続けています。米国糖尿病学会は、別の血糖降下薬を追加する際にメグリチニドの用量を再評価するよう臨床医に助言しています。このガイダンスは、臨床医が最新の治療標準に厳密に従う市場において特に重要です。高齢患者は低血糖イベントが転倒、入院、その他の合併症につながる可能性があるため、慎重なモニタリングが必要です。
食事に連動した投与の必要性は、不規則な食事パターンを持つ患者の治療負担も増加させます。しかし、この制限は薬剤クラスの完全な撤退をもたらすものではありません。医師は、同クラス内での低血糖発生率が比較的低いことからミチグリニドを好む場合があります。体重増加や頻繁な食事依存性投与に関する懸念は、北米、欧州、オーストラリアにおけるメグリチニドの利便性を低下させます。したがって、メグリチニド市場は、広範な第一選択薬としての採用よりも、適切な患者選択と慎重な用量管理に依存しています。このクラスは、短時間作用型血糖コントロールを必要とする特定の患者セグメントにサービスを提供し続けています。
新しい抗糖尿病療法との競合
GLP-1受容体作動薬とSGLT2阻害薬は、高所得市場における治療決定を再形成しています。2025年の米国分析では、新規2型糖尿病治療開始者におけるGLP-1受容体作動薬の使用が2024年5月までに18%に達したことが示されました。同期間中、SGLT2阻害薬の使用は7%に増加しました。これらの療法は、保険適用と患者の支払い能力が採用を支援する場合、古い経口薬を代替する可能性があります。
この変化は、商業保険加入者およびプレミアム患者セグメントで最も顕著です。Novo Nordiskは2026年1月に米国でWegovyの錠剤を発売する予定であり、経口GLP-1治療の選択肢を拡大します。同社はまた、2026年2月にVivtex Corp.とのパートナーシップを締結する予定であり、肥満および糖尿病薬の経口デリバリー技術の開発を目的として最大21 ビリオン 米ドルの価値があります。これらの取り組みは、確立された経口抗糖尿病薬クラスへの競争圧力を高める能性があります。しかし、新しい療法の高コストは、価格に敏感な環境での代替を引き続き制限しています。メグリチニド市場は、腎疾患の耐容性要件、不規則な食事パターン、または手頃な価格の短時間作用型選択肢を必要とする複雑な治療レジメンを持つ患者に対して役割を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
分子別:
レパグリニドがジェネリック入手可能性を通じてリードし、ミチグリニドが台頭レパグリニドは2025年の分子別メグリチニド市場の53.45%を占めました。広範なジェネリック入手可能性、国家処方集への収載、および確立された臨床実績がその主導的地位を支えました。単剤療法および固定用量配合剤としての入手可能性がさらに採用を強化しました。この製品は、比較的速やかなクリアランスを伴う食事に関連したインスリン分泌を支援します。
ナテグリニドはより小さな市場シェアを保持しましたが、短い半減期と低い相互作用の可能性から恩恵を受ける患者の需要に対応しました。フェニルアラニン誘導体として、迅速なインスリン反応を提供します。ミチグリニドは、2031年までCAGR 3.45%で分子の中で最も高い成長を記録すると予測されています。2025年9月の日本における医師調査では、ミチグリニドが速効型インスリン分泌促進薬の中で1位にランクされ、中国は2025年の償還リストにミチグリニドカルシウムを維持しました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
製品ステータス別:
ジェネリックがリードし、オリジネーター製品が選択的需要を維持ジェネリック製剤は2025年の製品ステータス別メグリチニド市場の65.78%を占めました。特許満了と確立された生物学的同等性の経路が、主要分子全体でのジェネリック採用を支援しました。インドと中国からの原薬供給が価格競争を強化しました。米国では、Macleods Pharmaceuticals、Aurobindo Pharma、Chartwell RX LLC、およびRising Pharma Holdingsがレパグリニド製品を供給しており、CMSの価格データでは2026年7月に1錠あたり0.09 米ドルの価格が示されました。
オリジネーター製品は2031年までCAGR 4.67%で成長すると予測されており、選択された国々での持続的な需要によって牽引されています。グルファストは日本でブランド認知度を維持しており、病院入札と医師の習熟度がドイツとブラジルでの需要を支えています。NovoNormは欧州連合においてレパグリニドのオリジネーター参照製品であり続けています。欧州の薬剤警戒および製造要件も、オリジネーターおよびジェネリック医薬品の品質基準を維持しています。
製品タイプ別:
単一成分製品がリードし、固定用量配合剤が拡大単一成分製品は2025年のメグリチニド市場規模の72.45%を占めました。その主導的地位は、メグリチニドを単独療法として使用してきた歴史的な経緯を反映しています。医師は患者の食事パターンと血糖目標に基づいて用量を調整できます。これらの製品は、他の血糖降下薬との用量再評価に関する米国糖尿病学会のガイダンスに支えられ、日本、北米、州で広く使用され続けています。
固定用量配合剤は2031年までCAGR 4.85%で成長すると予測されています。レパグリニドとメトホルミンの錠剤は0.5 mg/250 mg、1 mg/500 mg、2 mg/500 mgの規格で入手可能です。これらの配合剤は、食事に関連したインスリン分泌と肝臓での糖産生抑制を1回の投与に統合しています。需要は新興市場に集中しており、一次医療提供者がアドヒアランスを改善できる簡便な経口レジメンを好む傾向があります。
流通チャネル別:
小売薬局がリードし、オンライン薬局がより速く成長小売・地域薬局は2025年の市場の48.95%を占めました。その主導的役割は、糖尿病ケアの慢性的かつ主に外来患者としての性質を反映しています。地域薬局は中国、インド、日本、ブラジルで不可欠な調剤サービスを提供しています。一次医療クリニックへの近接性と償還適用範囲が、長期療法の反復調剤を支援しています。
オンライン薬局は2031年までCAGR 5.23%で拡大すると予測されています。遠隔医療と反復オンライン処方が、安定した糖尿病患者における患者直接調剤を増加させています。デジタルチャネルは、定期的な補充を必要とする患者に利便性を提供します。病院薬局は専門医療において役割を維持しますが、外来管理が拡大するにつれてシェアを失う可能性があり、一方でメール注文薬局は2024年に米国で92,000人のメディケアパートDの受益者に対して360,000件のレパグリニド請求に対応しました。
地域分析
北米メグリチニド市場
北米は2025年の世界メグリチニド市場において39.88%を占めると予測されている。米国は引き続き同地域の主要な収益貢献国であり、ジェネリック製品の入手可能性と広範なコミュニティ薬局の患者基盤に支えられている。6社の承認済みレパグリニドメカーが米国市場に供給する見込みである。2026年半ばまでに、レパグリニドの価格は1錠あたり0.09〜0.10米ドルと予測されており、低コストの経口治療選択肢としての地位を強固なものにしている。
欧州メグリチニド市場
同地域は、治療ガイドラインの改訂およびGLP-1受容体作動薬とSGLT2阻害薬の採用拡大による圧力の高まりに直面している。米国糖尿病学会(ADA)はメグリチニドの役割を縮小し、低血糖リスクの再評価を強調している。カナダとメキシコは、公的医薬品給付プログラムを通じて小規模ながら安定した供給量を提供している。欧州は、ドイツ、フランス、および英国におけるフォーミュラリー活用に支えられ安定を維持しており、英国は2025年8月に500マイクログラム、1ミリグラム、2ミリグラム錠剤についてティア2レパグリニド供給通知を発行した。
アジア太平洋、中東・アフリカ、南米メグリチニド市場
アジア太平洋地域は最も成長の速い地域と予測されており、2031年までのCAGRは5.51%を記録する見込みである。日本はミチグリニドの確立した使用を通じて需要を支え、中国は3つの主要分子すべてに公的償還を提供している。インドおよび東南アジアはレパグリニド・メトホルミン配合剤の普及を牽引している。国際糖尿病連合(IDF)西太平洋地域では2024年に糖尿病を有する成人が2億1,500万人に達し、中東・北アフリカ地域では2050年までに糖尿病患者数が95%増加すると予測されている。ブラジルとアルゼンチンは、低コスト経口治療薬の公的調達を通じて需要を支えている。
競合環境
メグリチニド市場は、特にジェネリック製品において製造業者数の点で中程度に分散しています。しかし、競争は少数の分子と国内市場に集中しています。米国では、Beijing Foyou Pharma、Elixir Pharmaceuticals、Hansoh Pharma、Kissei Pharmaceuticals、Novo Nordisk、Teva Pharmaceuticals、Takeda、Viatrisを含む6社の承認済みメーカーがジェネリックレパグリニドを供給しています。これらのサプライヤーは主に価格と供給の継続性で競争しています。米国の価格データでは、レパグリニドの1錠あたり0.08〜0.10 米ドルという狭い範囲が示されました。
日本では、Kissei Pharmaceuticalがグルファストのオリジネーターブランドと関連付けられており、国内のジェネリックメーカーが口腔内崩壊錠を提供しています。日本の薬価改定はアクセスを維持しながらコスト管理を促進しています。Tevaは欧州においてRepaglinide Tevaを通じてプレゼンスを維持しています。Viatrisは英国でレパグリニド2 mg錠を供給しています。2025年の英国の供給不足は、製造の回復力と信頼できる流通の重要性を高めました。
Hansoh Pharmaceuticalは2025年8月に中国薬典2025年版に合わせてレパグリニド錠の処方情報を更新しました。Novo Nordiskは2026年1月に米国でWegovyの錠剤を発売し、新しい経口療法からの競争圧力を拡大しました。Novo Nordiskはまた、肥満および糖尿病薬の経口デリバリー技術を開発するために2026年2月にVivtexとのパートナーシップを締結しました。したがって、メグリチニド産業の企業は、新分子の開発よりも規制コンプライアンス、供給の信頼性、および標的を絞った流通に注力しています。
メグリチニド産業のリーダー企業
-
Elixir Pharmaceuticals
-
Novo Nordisk
-
Teva Pharmaceuticals
-
Takeda
-
Viatris
- 注:主要企業の掲載順は順位を示すものではありません。
メグリチニド市場 このレポートでカバーされる企業
- Beijing Foyou Pharma
- Elixir Pharmaceuticals
- Hansoh Pharma
- KISSEI PHARMACEUTICAL
- Novo Nordisk
- Teva Pharmaceutical Industries
- Takeda Pharmaceuticals
- Viatris
最近の産業開発事情 メグリチニド市場
- 2026年2月:Novo NordiskはVivtex Corp.と最大21 ビリオン 米ドルの価値のある契約でパートナーシップを締結し、肥満および糖尿病薬の次世代経口デリバリー技術を開発しました。このコラボレーションは、生物製剤の経口バイオアベイラビリティを改善し、確立された経口抗糖尿病薬クラス間の競争を激化させることを目的としていました。
- 2025年12月:中国の国家医療保障局が2025年国家医薬品償還リストを公表し、レパグリニド、ナテグリニド、ミチグリニドカルシウムをカテゴリーB償還対象薬として維持しました。
- 2025年8月:英国保健社会福祉省がレパグリニド500 mcg、1 mg、2 mg錠に対してティア2の供給通知を発行しました。500 mcgおよび1 mgの規格は2025年8月下旬から12月上旬にかけて在庫切れに直面し、2 mgの規格は限定的な供給にとどまりました。
世界のメグリチニド市場レポートの範囲
レポートの範囲によると、メグリチニド(グリニドとも呼ばれる)は、2型糖尿病の管理に使用される経口薬のクラスです。これらは短時間作用型インスリン分泌促進薬として機能し、膵臓のベータ細胞を直接刺激してより多くのインスリンを放出させます。
メグリチニド市場は、分子、製品ステータス、製品タイプ、流通チャネル、および地域によってセグメント化されています。分子別では、市場にはレパグリニド、ナテグリニド、ミチグリニド、およびその他のメグリチニドアナログが含まれます。製品ステータス別では、市場はオリジネーター製品とジェネリック製品にセグメント化されています。製品タイプ別では、市場は単一成分製品と固定用量配合製品に分類されています。流通チャネル別では、市場は病院薬局、小売・地域薬局、専門・メール注文薬局、およびオンライン薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のセグメントについて価値(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| レパグリニド |
| ナテグリニド |
| ミチグリニド |
| その他のメグリチニドアナログ |
| オリジネーター |
| ジェネリック |
| 単一成分製品 |
| 固定用量配合製品 |
| 病院薬局 |
| 小売・地域薬局 |
| 専門・メール注文薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 分子別 | レパグリニド | |
| ナテグリニド | ||
| ミチグリニド | ||
| その他のメグリチニドアナログ | ||
| 製品ステータス別 | オリジネーター | |
| ジェネリック | ||
| 製品タイプ別 | 単一成分製品 | |
| 固定用量配合製品 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売・地域薬局 | ||
| 専門・メール注文薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年までのメグリチニド市場の予測値は?
メグリチニド市場は2026年の45.5 ビリオン 米ドルから2031年までに50.7 ビリオン 米ドルに達すると予測されており、CAGRは2.21%です。これは、新しい療法が選択肢の幅を広げる中でも、アクセスしやすい経口治療への継続的な需要を反映しています。
2025年に主導的なシェアを保持したメグリチニド分子はどれですか?
レパグリニドは2025年に分子セグメントで53.45%のシェアを持ち、主導的地位を占めました。その位置づけは、広範なジェネリック入手可能性、確立された処方集アクセス、および単一成分と配合剤の両方での使用によって支えられています。
メグリチニドにおいて最も成長の速い製品タイプはどれですか?
メグリチニド市場では、固定用量配合製品が2031年までCAGR 4.85%で成長すると予測されています。その成長は、一次医療における服薬負担を軽減できる簡便な経口レジメンへの需要を反映しています。
メグリチニドの流通においてオンライン薬局が成長している理由は何ですか?
オンライン薬局は2031年までCAGR 5.23%で成長すると予測されています。遠隔医療、反復処方、および患者直接調剤が、安定した長期糖尿病管理においてこのルートをより有用なものにしています。
2031年までに最も速く成長すると予測される地域はどこですか?
アジア太平洋は2031年までCAGR 5.51%で成長すると予測されています。この地域は、高い糖尿病負担、中国での償還アクセス、日本での確立されたミチグリニドの使用、および配合療法の需要を組み合わせています。
メグリチニドのより広範な使用を制限するものは何ですか?
低血糖リスク、食事依存性投与、体重への懸念、およびGLP-1受容体作動薬とSGLT2阻害薬との競合が、より広範な普及を制限しています。処方医がこのクラスを検討する際には、適切な患者選択が引き続き重要です。