
モンテルカストナトリウム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
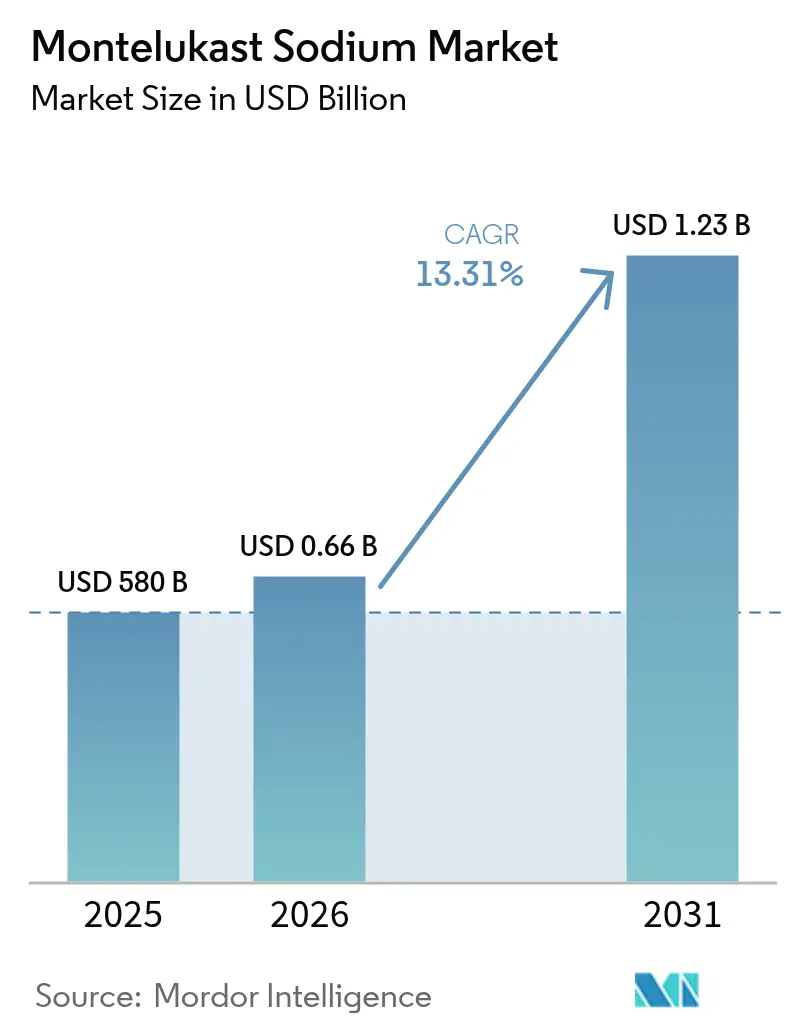
| 市場規模 (2026) | 0.66 十億米ドル |
| 市場規模 (2031) | 1.23 十億米ドル |
| Growth Rate (2026 - 2031) | 13.31 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモンテルカストナトリウム市場分析
モンテルカストナトリウム市場規模は2025年に5億8,000万米ドルと評価され、2026年の6億5,720万米ドルから2031年には12億3,000万米ドルに達し、予測期間(2026年~2031年)中に13.31%のCAGRで成長すると推定されています。
特許切れ後の急速なジェネリック浸透、喘息およびアレルギー性鼻炎の疾患負荷の拡大、そして医薬品再利用試験の継続的な流れが、神経精神症状に関するボックス警告にもかかわらず、二桁成長の勢いを維持しています。小児に優しい速崩壊製剤および拡大する高齢患者層が処方量を加速させる一方、AI対応ターゲットスクリーニングプラットフォームが新たな炎症性適応症を引き続き掘り起こしています。生物学的製剤吸入薬が重症喘息において存在感を高めていますが、モンテルカストの1日1回経口投与の利便性と低い自己負担コストにより、成熟および新興の医療システム全体にわたる軽度から中等度の疾患管理におけるその有用性が維持されています。中国におけるサプライチェーンの集中は構造的なリスクとして残っていますが、全体的な数量拡大を阻むには至っていません。
主要レポートの要点
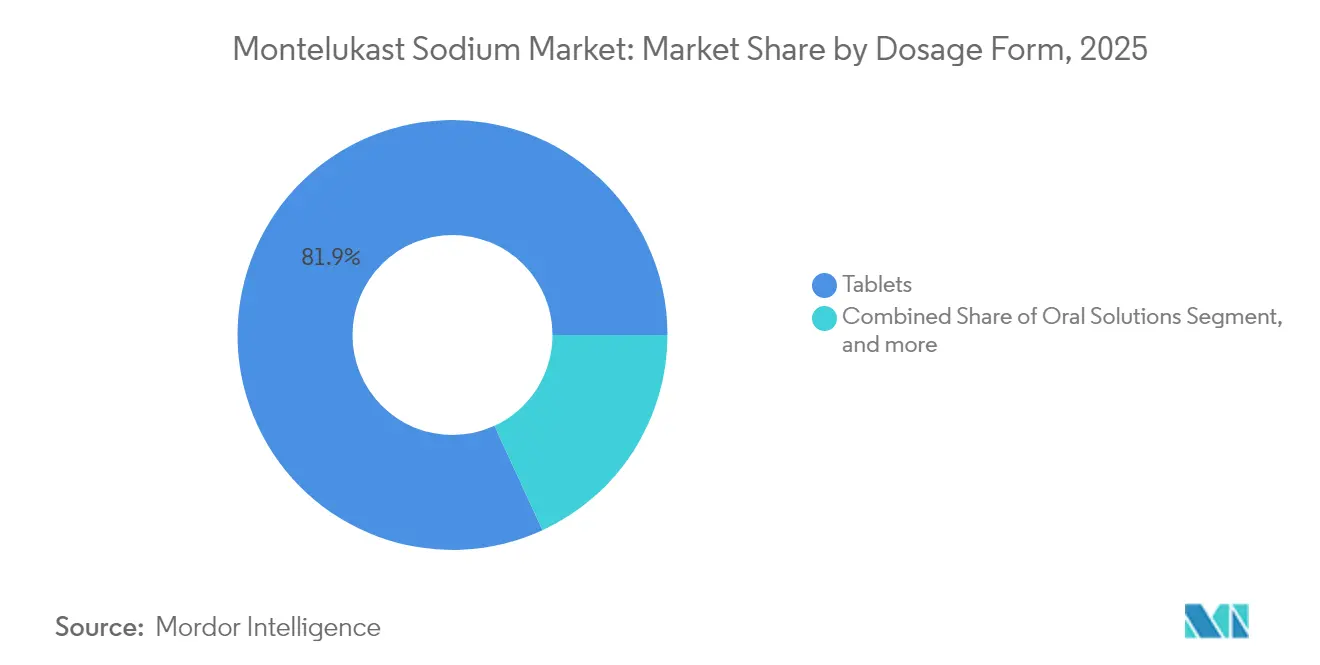
- 剤形別では、錠剤が2025年のモンテルカストナトリウム市場シェアの81.88%を占め、崩壊性/速溶性錠剤は2031年までに14.82%のCAGRで拡大する見込みです。
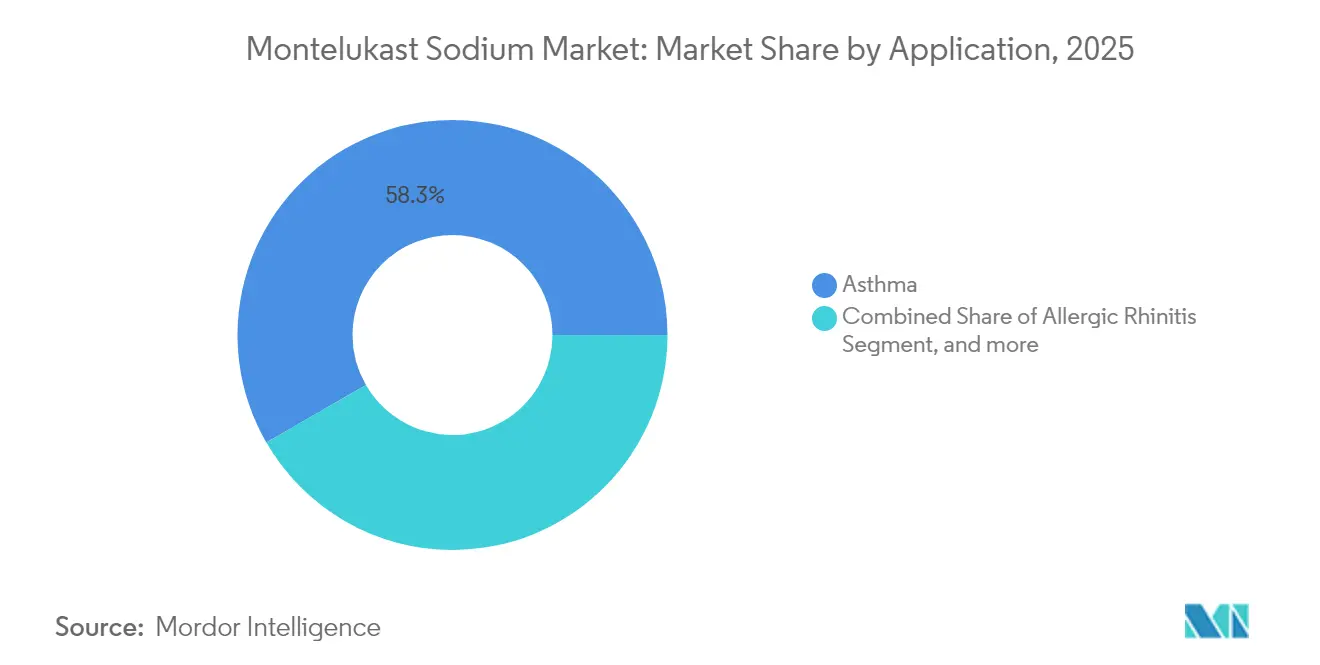
- 適応症別では、喘息が2025年のモンテルカストナトリウム市場規模の58.34%を占め、NSAIDが増悪させる呼吸器疾患は2031年までに16.49%のCAGRで拡大する予測です。
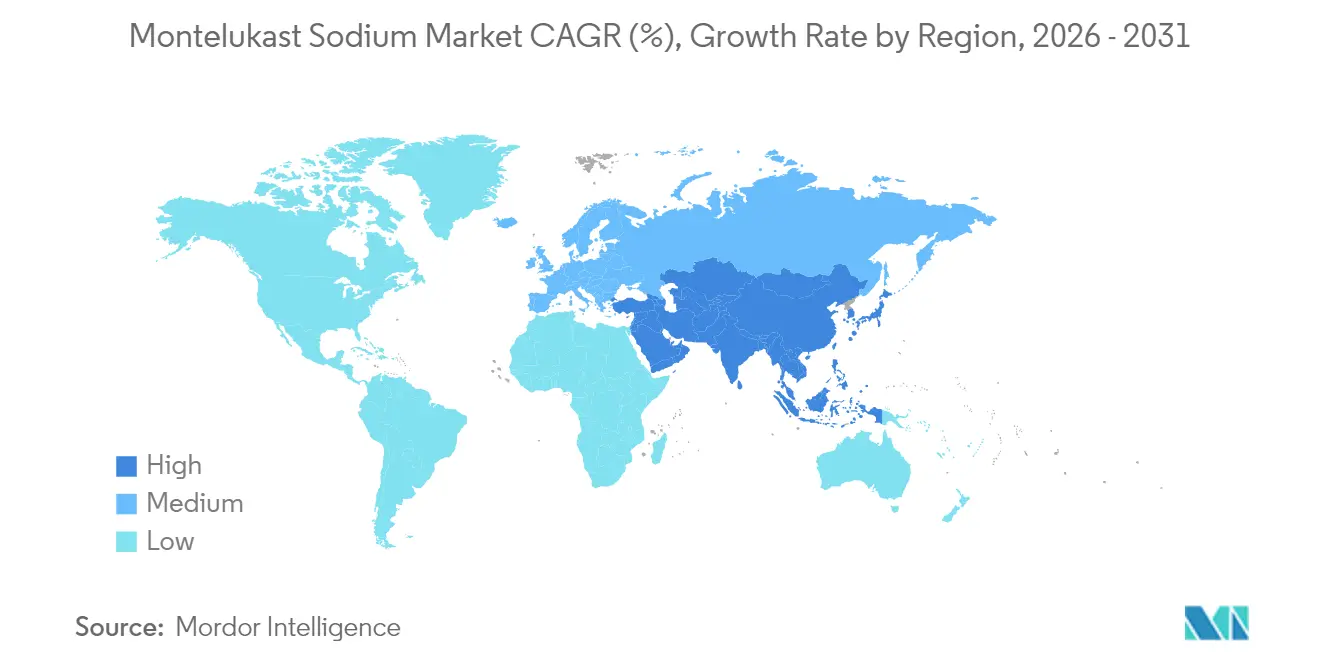
- 地域別では、アジア太平洋が2026年から2031年の間に15.63%のCAGRを記録する見込みであり、一方北米は2025年に38.34%の収益シェアを維持しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 喘息および アレルギー性鼻炎の世界的有病率の上昇 | +3.2% | 世界全体; アジア太平洋・北米で最も強い | 長期(4年 以上) |
| 特許切れによる ジェネリック浸透の促進 | +2.8% | 北米、 欧州 | 短期(2年 以下) |
| 慢性呼吸器合併症を 抱える高齢化人口 | +2.1% | 北米、欧州、 先進アジア太平洋 | 長期(4年 以上) |
| 小児に優しい 速崩壊製剤の急速な採用 | +1.9% | 世界全体; 北米での早期採用 | 中期 (2年~4年) |
| 神経炎症および ロングCOVID用途での医薬品再利用試験 | +1.7% | 北米、 欧州 | 中期 (2年~4年) |
| AI対応スクリーニングによる 抗ウイルス可能性の発見 | +1.2% | 主要な 研究拠点 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
喘息およびアレルギー性鼻炎の世界的有病率の上昇
運動誘発性気管支収縮は競技アスリートの最大70%、および定期的にスポーツ活動に参加する子供の最大35%に影響を与えています。[1]Elisabetta Bonviniら、「アスリートにおける運動誘発性気管支収縮」、Journal of Functional Morphology and Kinesiology、journalfuncmorphkin.com 大気汚染、座りがちな生活習慣、および診断技術の向上により、特に急速に工業化するアジアの都市において、喘息症例の識別が急激に増加しています。臨床ガイドラインは、小児スポーツ喘息における補助的または第一選択予防薬としてロイコトリエン受容体拮抗薬をますます支持しており、モンテルカストナトリウム市場需要を強化しています。インドの処方研究では、耳鼻咽喉科医の84.83%がアレルギー性鼻炎緩和のためにモンテルカストベースの配合剤を好むことが示されており、高成長経済圏における強い第一線での受け入れが確認されています。[2]Saikat Senapatiら、「インドにおける耳鼻咽喉科処方パターン」、IP Journal of Otorhinolaryngology and Allied Science、ippjournal.net これらの疫学的および診療パターンの変化が合わさって、患者の流入を安定した上昇傾向に維持しています。
特許切れによるジェネリック浸透の促進
ブランド独占権の消滅により、Aurobindo Pharma、Dr. Reddy's、Ajanta Pharma USAなどによるコスト効率の高いジェネリックに対するFDA承認の連鎖が引き起こされました。定価の下落により価格感応度の高い市場へのアクセスが拡大し、同時に生産者はプロセスの規模の経済を追求するようになりました。現在98社以上のAPI(有効医薬品原料)供給業者がグローバルに競合しており、そのうち33社が米国医薬品マスターファイルを保有し、21社が欧州証明書を所有しており、機会と過剰供給圧力の双方を浮き彫りにしています。純効果として治療対象人口が拡大しますが、一単位当たりの利幅は薄くなっており、それでも純粋な数量成長により全体的な収益拡大を支援しています。
慢性呼吸器合併症を抱える高齢化人口
2025年から2030年の間に、OECD経済圏では65歳以上の市民の割合が4,000万人増加し、その多くが喘息、COPD、または心血管疾患を抱えて生活しています。高齢者の服薬遵守はモンテルカストの1日1回経口投与レジメンから恩恵を受けており、新たな研究ではポリモービッドな高齢者を管理する臨床医に魅力的な腎保護および神経炎症抑制効果が強調されています。[3]P. Chakrabortyら、「モンテルカストの腎保護的役割」、Indian Journal of Endocrinology and Metabolism、ijme.in 認知症研究がパイロットのモンテルカスト再利用試験において94%の患者改善を示すシグナルを発していることから、複数専門科にわたる処方が増加する見込みであり、長期にわたる持続的需要の裾野が確保されつつあります。
小児に優しい速崩壊製剤の急速な採用
小児向け用量設計の革新により嚥下困難と味の忌避が解消され、服薬遵守の顕著な向上と症状コントロールの改善につながっています。速崩壊錠は従来の錠剤と生物学的同等性を達成しながら30秒未満で崩壊し、介護者に歓迎される特性です。生後12ヵ月という早い段階の乳児に適した4mg経口顆粒の入手可能性により、小児の対象患者層がさらに広がっています。生産者は激しいジェネリック競争の中で差別化を図るため、マスキング用マイクロコーティングとキャラクターテーマのパッケージを重ねており、モンテルカストナトリウム市場の成長を持続させています。
阻害要因の影響分析*
| 阻害要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 処方を抑制する 神経精神症状に関するボックス警告 | -2.4% | 北米、 欧州 | 短期(2年 以下) |
| 重症喘息においてLTRAに 代わる生物学的製剤吸入薬 | -1.8% | 先進 市場 | 中期 (2年~4年) |
| 廃水排出規制による 環境健康安全(EHS)コンプライアンスコストの上昇 | -1.2% | 中国、 インド | 中期 (2年~4年) |
| モンテルカスト中間体の 中国供給の逼迫 | -0.9% | グローバル サプライチェーン | 短期(2年 以下) |
| 情報源: Mordor Intelligence | |||
処方を抑制する神経精神症状に関するボックス警告
FDAおよびMHRA(英国医薬品・医療製品規制庁)は、ファーマコビジランスデータが一部の患者におけるモンテルカストとうつ病、不眠症、および自殺念慮との関連を示したことを受け、2024年に目立つボックス警告を命じました。警告後の薬局請求データでは、小児科医が鼻腔内ステロイドまたは抗ヒスタミン薬に切り替えたことにより、一時的に12%の数量低下が見られました。ほとんどの有害事象は投与中止により解消されますが、メディアの注目度の高まりにより法的リスクへの認識が高まっています。臨床医がベネフィット・リスクを再調整するにつれ、新規処方は代替療法に反応しない症例にますます限定されるようになり、モンテルカストナトリウム市場の近期成長を削っています。
重症喘息においてLTRAに代わる生物学的製剤吸入薬
AIRSUPRAなどの配合吸入薬は、2,421名の患者を対象としたフェーズIII試験において重症喘息発作を50%減少させ、2024年の喘息に関するグローバルイニシアチブ(Global Initiative for Asthma)ガイドラインの維持兼救済療法の基準を満たしました。裕福な医療システムはこれらの精密生物学的製剤を迅速に採用し、好酸球数の高い患者における経口ロイコトリエン拮抗薬からシェアを奪いました。高い取得コストにもかかわらず、支払者のリベートおよび改善した質調整生存年数がフォーミュラリーを生物学的製剤に傾け、重症疾患サブコホートにおけるモンテルカストナトリウム市場の拡大を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤形別:
錠剤が優位を維持、特殊製剤が台頭錠剤は2025年のモンテルカストナトリウム市場シェアの81.88%をもたらし、コスト効率の高い大量生産、耐久性のある保存安定性、および臨床医の親しみやすさに支えられました。従来のフィルムコーティング錠が成人の維持療法ニーズを満たす一方、5mgチュアブル錠および4mgミニチュアブルが学齢期の小児用量を満たしています。経口液剤およびシロップ剤は、特に小児アレルギー性鼻炎コホートで優れた症状緩和を示しているレボセチリジン配合製剤など、併用療法のニッチに対応しています。経口顆粒サシェは生後12ヵ月の乳児にまで臨床的到達範囲を広げ、ライフステージ初期における患者獲得を最大化しています。
崩壊性および速崩壊錠は2031年までに14.82%のCAGRで拡大し、剤形の中で最速となる見込みです。急速崩壊技術は、嚥下困難に直面する小児および高齢者双方の服薬遵守を改善します。生物学的同等性研究は、主要ブランドの参照基準と同等の溶出プロファイルを示しており、治療的な互換性を確認しています。マスキング用マイクロ封入、独自の甘味料、および耐湿ブリスターパックは介護者と薬局に付加価値を提供します。これらの特徴により、ジェネリックの定価が下落する中でも生産者は適度な価格プレミアムを維持でき、モンテルカストナトリウム市場内の収益の回復力を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


適応症別:
喘息がリード、NSAIDが増悪させる疾患が加速喘息は2025年のモンテルカストナトリウム市場規模の58.34%を支配し、運動誘発予防および夜間症状に対するロイコトリエン拮抗薬を支持するガイドラインに支えられました。小児アスリートは、予防的モンテルカストが競技中の気管支痙攣リスクを最大60%低減するため、中核的なサブセグメントとなっています。アレルギー性鼻炎の適応症は、複数回噴霧の鼻腔内レジメンに対する1日1回経口投与に対する医師の高い親しみやすさに支えられ、2番目の位置を占めています。蕁麻疹の処方は、抗ヒスタミン薬単剤療法が不十分な場合において安定した一桁成長を示しており、運動誘発性気管支収縮は主にスポーツ医学クリニックが対応する特化したアドオン市場として継続しています。
NSAIDが増悪させる呼吸器疾患は、適応症の中で最速となる16.49%のCAGRを記録する見込みです。米国では約140万人の患者がシステイニルロイコトリエンの過剰産生に関連するアスピリン誘発性喘息発作を経験しています。モンテルカストはアスピリン負荷脱感作中の気管支収縮を軽減し、臨床的に不可欠な役割を担っています。診断技術の向上とN-ERD表現型に対する医師の認識の高まりが処方量を押し上げており、呼吸器学会が後援する継続教育モジュールがこの知識を地域医療全体に普及させています。ロングCOVID気道炎症に関する並行調査によりラベリングの範囲がさらに拡大する可能性があり、モンテルカストナトリウム市場に漸増的な追い風をもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米モンテルカストナトリウム市場
北米は2025年に38.34%の収益シェアを維持しており、広範な保険適用、確立された臨床プロトコル、および高い疾患有病率に支えられています。米国が地域需要の5分の4以上を占めており、カナダとメキシコは有利な貿易および並行輸入の枠組みを通じて補完的な数量成長を供給しています。ボックス警告の実施により2024年の処方件数は低い二桁台で減少しましたが、支払者のフーミュラリーは引き続きジェネリック医薬品を第一選択の追加療法として償還しており、地域の収益基盤を安定させています。ジェネリック競争の激化により平均販売価格への圧力が高まっていますが、肥満青少年や喫煙曝露を受けた高齢者における喘息罹患率の上昇に伴い、数量需要は引き続き底堅く推移しています。
アジア太平洋モンテルカストナトリウム市場
アジア太平洋地域は2026年から2031年にかけて最も高いCAGR(15.63%)を達成する見込みです。中国の医薬品支出は年率8.5%で増加しており、数量ベースの調達制度が郊外および農村部へのアクセス拡大を後押ししています。インドの耳鼻咽喉科専門医はすでにアレルギー性鼻炎症例の84.83%においてモンテルカスト配合剤を使用しており、処方医の根強い選好と農村部における大規模な未開拓患者層を示しています。日本の迅速承認制度は小児向け固定用量配合剤の開発を促進しており、オーストラリアと韓国は高い一人当たり医療支出と充実した償還制度を維持しています。ただし、中国産原薬への依存が続いているため、地域メーカーはサプライチェーンの混乱に対して脆弱であり、デュアルソーシング戦略の採用が進んでいます。
EMEAおよび南米モンテルカストナトリウム市場
欧州は上位5市場において安定した成熟需要を維持しており、手頃な価格と品質のバランスを取る協調調達によって支えられています。高齢化する人口動態は慢性疾患治療薬需要の持続性を保証しており、小児適応症は学校ベースの喘息啓発プログラムの恩恵を受けています。EMAの相互承認を通じた規制の調和により、ジェネリック製造業者の多国間展開が簡素化されていますが、価格上限が上昇余地を制限しています。中東・アフリカおよび南米は、民間保険の普及が徐々に進み、都市部の大気汚染トレンドが呼吸器疾患の診断を加速させる中、長期的な成長の選択肢を提供しています。

規制環境
モンテルカストナトリウムは、神経精神症状に関するリスク情報の発信を背景に、主要規制当局による厳格なファーマコビジランス(医薬品安全性監視)の対象となり続けている。英国医薬品・医療製品規制庁(MHRA)は2024年4月にリスクに関する情報発信を強化し、EUのファーマコビジランスプロセスも、モンテルカストに関するEMAの安全性評価の枠組み(2025年のPSUSA単一評価の公表や2024年半ばのPRACでの議論を含む)を通じて継続されており、添付文書や患者向け情報の更新がライフサイクル管理および処方行動の中心に据えられている。
安全性監視と並行して、成熟市場では、確立された品質・文書要件のもとで供給の選択肢を広げる、段階的なジェネリック製品の承認処理が継続されている。英国では2024年から2025年にかけてモンテルカスト製品(チュアブル錠および10mgフィルムコーティング錠を含む)の販売承認(MA)が付与され、ジェネリック品の参入を後押しする一方で、小児用・成人用製剤における一貫したリスクコミュニケーションと適合ラベリングの必要性が改めて強調されている。
競合環境
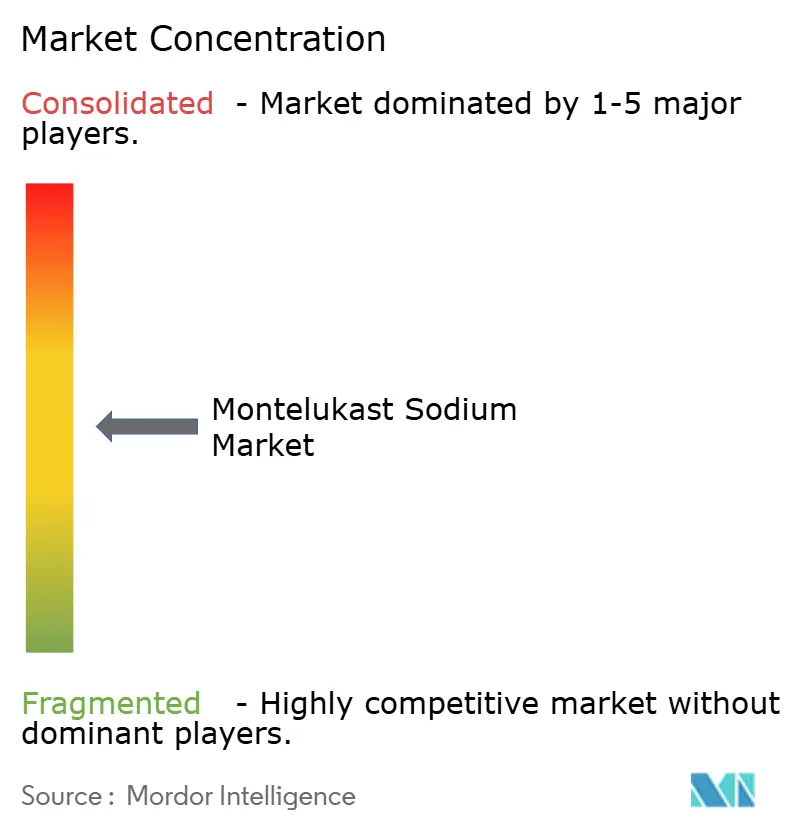
モンテルカストナトリウム市場の競争は中程度の集中度であり、上位5社のジェネリック供給業者がグローバル市場において相当なシェアを支配しています。Merckのレガシーブランドの歴史は依然として医師のリコールを促していますが、Teva、Dr. Reddy's、Sun Pharma、およびCiplaは広範な卸売業者契約と低コスト製造を通じて特許後の処方充填を支配しています。製造の複雑さと厳格な不純物管理が参入障壁を形成しており、テンダー主導の価格設定の下でマージンが圧縮されていても同様です。企業は、小売棚シェアを獲得するために、抗ヒスタミン薬とバンドルされた配合錠SKUと小児製剤、フレーバーオプションによって差別化を図っています。
中国の中間体へのサプライチェーン依存は引き続き最大の戦略的脆弱性であり、米国の1日当たりジェネリック用量の46%が浙江省および江蘇省の一部の工場から前駆体を調達しています。スペイン、イスラエル、またはインドに二次合成ラインを持つ企業は、混乱リスクを低減し、デュアルソースのセキュリティを求める病院入札で勝利を収めています。漸増的な技術投資は連続フロー合成に集中しており、溶剤廃棄物を削減しバッチサイクルタイムを短縮することで、廃水コンプライアンスコストを部分的に相殺しています。
市場浸食の潜在的リスクは、生物学的製剤吸入薬が軽症喘息プロトコルに参入することから生じています。AstraZenecaのAIRSUPRAが増悪を半減させた成功により、高リスク青年の治療経路は既に吸入型維持兼救済療法へとシフトしています。モンテルカストの生産者は、経口投与の利便性、コスト優位性、および多疾患を抱える高齢患者への有用性を強調することで対抗しています。さらに、進行中の神経炎症試験は、神経科学および老年医学の収益ストリームを開くことでこの分子のライフサイクルを再活性化させ、長期需要を保護する可能性があります。
モンテルカストナトリウム業界リーダー
Merck & Co., Inc.
Morepen Laboratories
Teva Pharmaceutical Industries
Cipla
Sanofi
- *免責事項:主要選手の並び順不同
モンテルカストナトリウム市場
- Merck
- Teva Pharmaceutical Industries
- Dr. Reddy’s Laboratories
- Cipla
- Sun Pharmaceuticals Industries
- Aurobindo Pharma
- Viatris (Mylan)
- Morepen
- Intas Pharmaceuticals
- Apotex (SK Capital)
- Glenmark Pharma
- Amneal Pharmaceuticals
- Sanofi
- Hikma
- Lonza Group
- Delmar Chemicals
- Sanyo Chemical Industries
- EuroAPI
- Metrochem API
- Faran Shimi Pharmaceutical

市場機会と将来展望
機会は、服薬アドヒアランスに配慮した差別化された剤形、および既存規格(4mg、5mg、10mg)に対する追加の国別承認による市場アクセス拡大に集中している。2024年に欧州で行われた複数の分散型手続きおよび各国承認(Montelukast Pinewoodの各規格に対するアイルランドHPRAの承認や、OPKO Health Spain S.L.U.によるオランダおよびスペイン向け10mg錠の分散型手続きの完了を含む)は、複数国での申請によって量的拡大が図れるEU/EEA市場において、新規登録企業、プライベートブランド供給、および入札参加の余地が依然として存在することを示している。
供給側では、購買者は信頼性の高い規制文書とGMP実績をより重視するようになっており、強固なコンプライアンス実績とトレーサビリティを備えた原薬・最終製剤サプライヤーにとっての余地が生まれている。また、中間体の供給が中国に集中していることや、製造・保管時の酸化・光・湿気に対する世界的な感受性を踏まえ、デュアルソーシングやサプライチェーンの強靭化プログラムにも市場の余地が見られる。これにより、適格な代替原薬供給源への投資や、分散性/速溶性製剤・小児用製剤向けの強固な包装システムへの投資が後押しされている。中国では、2025年6月にZhejiang Norde Pharmaceutical(Zhejiang Tianyu Pharmaceuticalの子会社)にモンテルカストナトリウム錠の医薬品登録証が発行されたことが、国内および輸出向け供給基盤を広げうる新規国内登録の具体例となっている。
Recent Industry Developments in モンテルカストナトリウム市場
- 2026年5月:Morepen Laboratoriesは、複数年にわたるCDMO契約のもとで商業供給を開始したことを報告し、2026-27年度第1四半期における初回出荷の完了を含むと発表した。契約獲得から出荷への移行は、規制対応された製造の増強を示し、呼吸器系および関連製品のより大規模な供給チェーンを支えうるものである。
- 2026年2月:Morepen Laboratoriesは、大手グローバル企業からの複数年CDMO契約を発表し、商業生産は2026年度第4四半期に開始予定とされた。この契約は、確立されたコンプライアンスと規模に対する需要を浮き立たせており、原薬および最終製剤ポートフォリオ全体における生産能力配分に影響を与える可能性がある。
- 2024年3月:英国MHRAは、モンテルカストの神経精神症状に関する包括的なレビューを開始し、新たな安全性データを評価するとともに、既存の警告を超える追加の規制措置が必要かどうかを検討した。この措置により、ブランド品・ジェネリック品双方に対するリスクコミュニケーション要件が強化され、特に小児使用におけるベネフィット・リスク情報の発信について処方医の慎重な対応が改めて求められることとなった。


モンテルカストナトリウム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は、承認された、または一般的に使用されている呼吸器系・アレルギー適応症向けに販売されるモンテルカストナトリウム製品から生じる収益として定義され、製品が医療流通チャネルに商業的に供給された時点で計上される。
対象範囲の除外事項:診断検査、医師による診療サービス、および類似症状に用いられる可能性のあるモンテルカスト以外の代替治療法は除外する。
セグメンテーション概要
- 剤形別
- 錠剤
- フィルムコーティング錠
- チュアブル錠
- 崩壊性/速崩壊錠
- 経口液剤/シロップ剤
- 経口顆粒剤
- その他の剤形
- 錠剤
- 適応症別
- 喘息
- アレルギー性鼻炎
- 蕁麻疹
- 運動誘発性気管支収縮
- NSAIDが増悪させる呼吸器疾患
- その他の適応症
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、モンテルカストナトリウムの需要に影響を与える疾病負荷、治療経路、および医薬品アクセスのパターンについて、正確なファクトベースを構築することから始まった。米国FDA、欧州医薬品庁、WHO、米国CDC、世界銀行などの公的資料をマクロ指標の参照として用い、モンテルカストが一般的にどのように処方されているかを確認するために査読済みの臨床文献も参照した。
商業面を裏付けるため、企業の年次報告書、投資家向け説明資料、信頼性の高い報道、および呼吸器系ケアやジェネリック供給を取り上げる業界団体のウェブサイトを確認した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および出荷レベルの輸出入チェックも用い、主要拠点における供給可能性と貿易フローを把握した。このリストはあくまで例示であり、調査プロセスにおいてはデータ収集、検証、確認のために他にも多数の情報源が用いられた。
一次インタビューおよび調査
一次インタビューおよび構造化調査は、最終的な数値に最も大きく影響を与えるデスクトップリサーチ上の前提、特に価格動向、チャネルマージン、および適応症別の処方量の傾向を検証するために用いられた。主要地域にわたるメーカー、流通業者、薬剤師、臨床医など多様な関係者に取材を行い、一地域におけるギャップを他地域と照らし合わせて検証できるようにし、モデルを最終化する前に入力範囲を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):13% | アジア太平洋(APAC):45% |
| ミドルティア:49% | 機能/部門リーダー:27% | 欧州・中東・アフリカ(EMEA):32% |
| 小規模プレイヤー:17% | マネージャー:60% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、罹患率と治療対象患者数を治療量に変換し、剤形・地域ごとの平均販売価格を用いて収益に変換する、トップダウンの需要プール方式で構築された。この構築が完了した後、妥当性確認として、調達・薬局チャネルからのサンプル価格に主要国の妥当な量の範囲を乗じるなど、選択的なボトムアップ推計を行った。
この市場において特に重要な少数の入力要素については慎重に取り扱った。具体的には、喘息およびアレルギー性鼻炎の罹患率、代替コントローラー薬に対する処方シェア、ジェネリック浸透率、代表的な用量・パック構成(錠剤と経口液・顆粒剤の比較)、そして入札落札やジェネリック品の追加参入後の価格低下パターンなどである。予測にあたっては、短期的な価格・製品構成の見通しに関するシナリオ分析を実施し、単年のショックに過剰反応しないよう単純な時系列ロジックを用いて経路を平滑化した。小規模市場でボトムアップの情報が得られない場合は、人口、診断率、比較可能な市場で観察された価格帯などの代理指標でギャップを補い、専門家とともに合計値を再確認した。
データ検証と更新サイクル
算出結果は、治療量の方向性、入札・償還制度の変化、突発的な価格変動を説明しうる貿易・供給に関する情報など、独立した指標と照らし合わせて検証された。モデルがある国で異常な変動を示した場合、前提を再検討し、その変化が実際のものか、それとも時期や通貨の影響によるものかを確認するための追加のヒアリングを行った。
各データセットおよび算定ステップは、モデルを構築するアナリスト自身によるレビューに続き、単位の誤りや二重計上を確認する別のレビュアーによるレビューという、重層的なチェックを受けている。本レポートは年次で更新され、規制措置、大きな供給の変化、大幅な価格の見直しなど重要な事象が発生した場合には、随時の更新も行われる。提供前には最終確認を行い、クライアントが追跡可能な入力に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceによるモンテルカストナトリウム市場規模と他の公表推計との比較
モンテルカストナトリウムに関する公表済みの市場数値は、同じ通貨を用いていても、対象範囲の境界や価格算定の方法が一致していないため、大きく異なって見えることがある。この差異は通常、製品収益として計上される範囲とより広範な治療費支出との違い、また推計が処方主導の需要に基づいているか、より広範な供給に関する見方に基づいているかの違いから生じる。
本調査では、最も大きな変動要因は、剤形ごとの平均販売価格の推移、複数国の合計に用いる為替レートの時点、そして工場出荷価格から最終市場収益へ移行する際のチャネルマージンの取り扱いであった。価格の見直しを一貫した年次サイクルで行い、年間確定前に国別の異常値を再確認することで、Mordor Intelligenceは、ジェネリック価格が急速に見直される年において合計を過大に見積もるリスクを低減している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.58 B (2025) | |
| コンサルティング会社A | USD 1.07 B (2025) | この推計は、より広範な価値の境界を用いているとみられ、下流チャネルにおけるマークアップやより広範な治療費支出の解釈を組み込んでいる可能性が高く、これにより合計が製品収益ベースの見方を上回る場合がある。 |
| データ発行会社B | USD 0.46 B (2025) | この数値はより低く、より狭い価格前提と整合しており、より強いジェネリック価格の低下や、より限定的な国のカバレッジによって加重平均販売価格および世界合計が下押しされる可能性がある。 |
この差異は主に価格の取り扱いと、価値連鎖のどの段階が計上されているかによって説明され、この表はそのパターンを明確に示している。単一年を異なる通貨基準日で価格付けした場合や、パック構成が単純化された場合、量に関する前提が同様であっても世界合計は大きく変動しうる。本調査のアプローチは、結果を治療需要、剤形構成、および再現可能な価格見直しプロセスに紐づけ、追跡可能な状態を維持している。


レポートで回答される主要な質問
2031年までにモンテルカストナトリウム市場の規模はどのくらいになりますか?
予測によると、モンテルカストナトリウム市場規模は2031年までに12億3,000万米ドルに達し、2026年水準から13.31%のCAGRを反映しています。
最も急成長している剤形はどれですか?
崩壊性および速崩壊錠は、小児および高齢者の服薬遵守の改善により、2031年までに14.82%のCAGRで上昇する見込みです。
なぜアジア太平洋が最も魅力的な成長地域と考えられていますか?
アジア太平洋は、喘息有病率の上昇、医療アクセスの拡大、およびジェネリック承認を支援する枠組みを組み合わせており、2026年から2031年の間に15.63%のCAGRを牽引しています。
処方を制限する主な安全上の懸念事項は何ですか?
規制当局が神経精神的事象に関するボックス警告を課し、特に小児および青年に対する処方者の短期的な注意を促しています。
最も高い成長潜在性を持つ新興の適応症はどれですか?
NSAIDが増悪させる呼吸器疾患が16.49%のCAGRでリードしており、診断の明確さの向上とアスピリン感受性喘息におけるモンテルカストの有効性に支えられています。
企業はどのようにサプライチェーンリスクを軽減していますか?
主要なAPI生産者は中国以外からの中間体のデュアルソーシングを行い、単一障害点の暴露を抑制するために連続フロー合成に投資しています。
最終更新日:



