
Mordor Intelligenceによるコンサルティングサービス市場分析
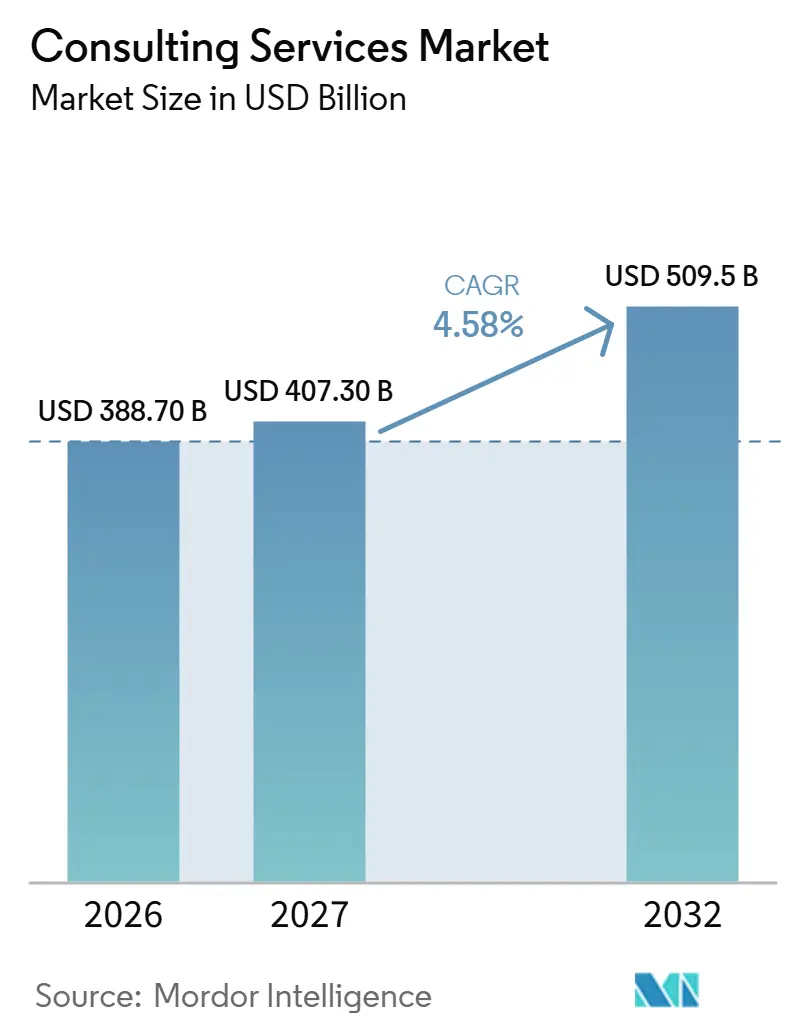
コンサルティングサービス市場規模は2026年に3,887億米ドルと推定され、2027年には4,073億米ドル、2032年には5,095億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.58%で成長します。
デジタルトランスフォーメーションとクラウド導入は、米国における銀行コンプライアンスを含む、テクノロジー設計と業務上の責任を結びつけるアドバイスの可能性を拡大しています。2026年2月28日に米国とイスラエルがイランを攻撃したことで引き起こされたイラン紛争により、湾岸諸国のバイヤーはコンサルティング業務をサイバーセキュリティとデジタル防衛に向けてシフトすることを検討するようになりました。コンサルティング費用に対するクライアントの精査と専門スキルをめぐる競争は、プロバイダーがこれらのニーズを収益性の高い業務に転換する能力を制約する可能性があります。AIによる生産性向上は一部のサービスに価格圧力をもたらし、保証業務における専門的判断の重要性を高めています。
レポートの主要ポイント
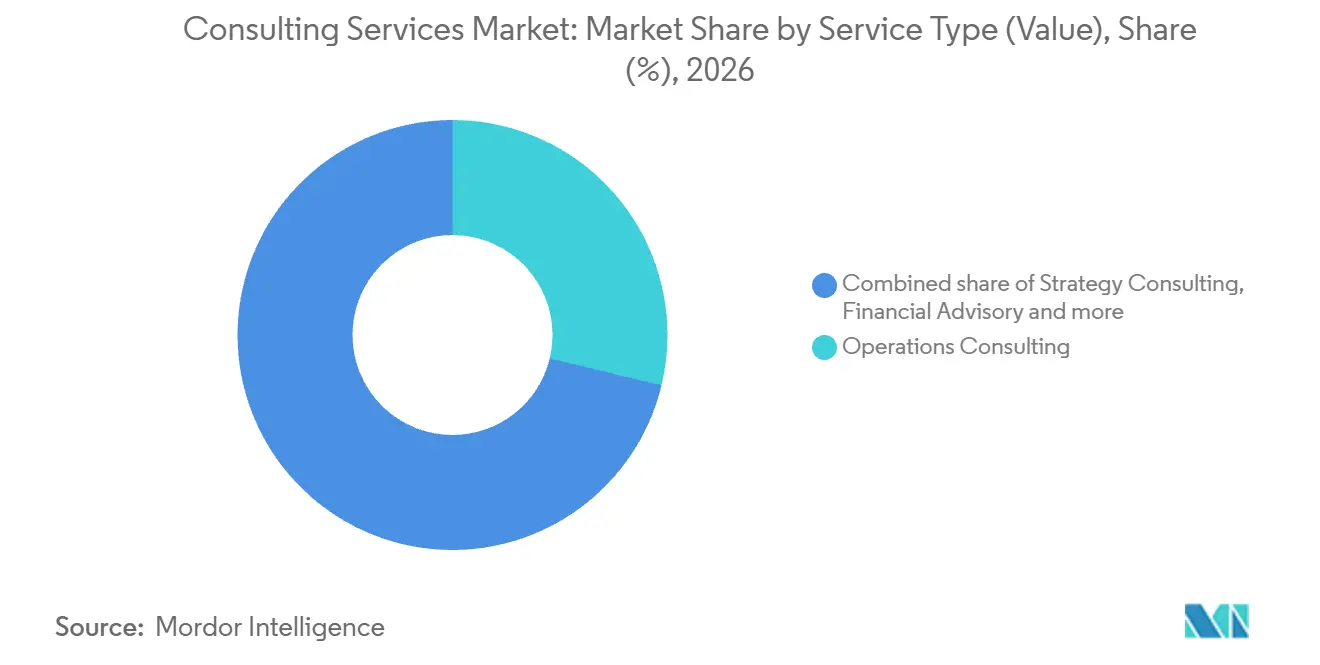
- サービスタイプ別では、オペレーションズコンサルティングが2026年のコンサルティングサービス市場シェアの28.76%を占め、テクノロジーアドバイザリーは2027年から2032年にかけてCAGR 6.12%の予測で最も成長の速いセグメントです。
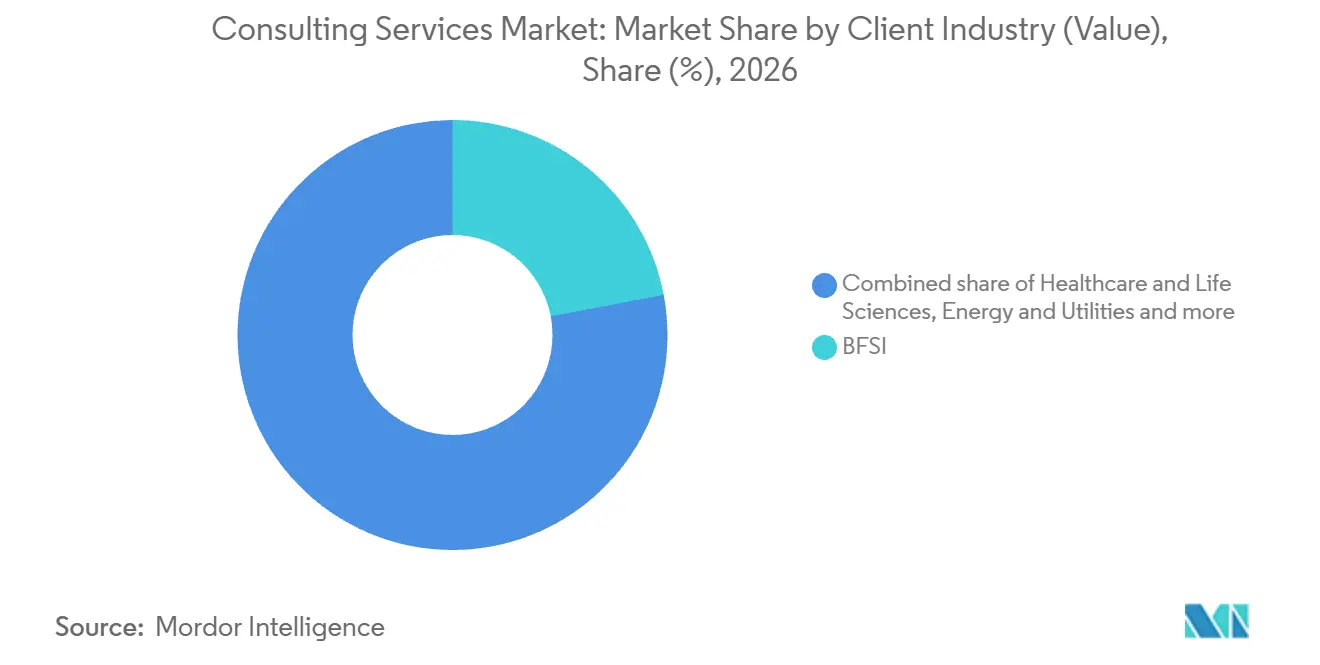
- クライアント業界別では、BFSIが2026年のコンサルティングサービス市場規模の22.01%のシェアを占め、ヘルスケア・ライフサイエンスは2027年から2032年にかけてCAGR 6.4%の予測で最も成長の速いセグメントです。
- デリバリーモデル別では、リモート・バーチャルコンサルティングが2027年から2032年にかけてCAGR 5.75%の予測で最も成長の速いセグメントですが、オンサイトコンサルティングが2026年のコンサルティング支出の63.16%でトップです。
- 組織規模別では、中小企業が2027年から2032年にかけてCAGR 6.5%の予測で最も成長の速いセグメントであり、大企業が2026年のコンサルティング支出の70.01%を占めています。
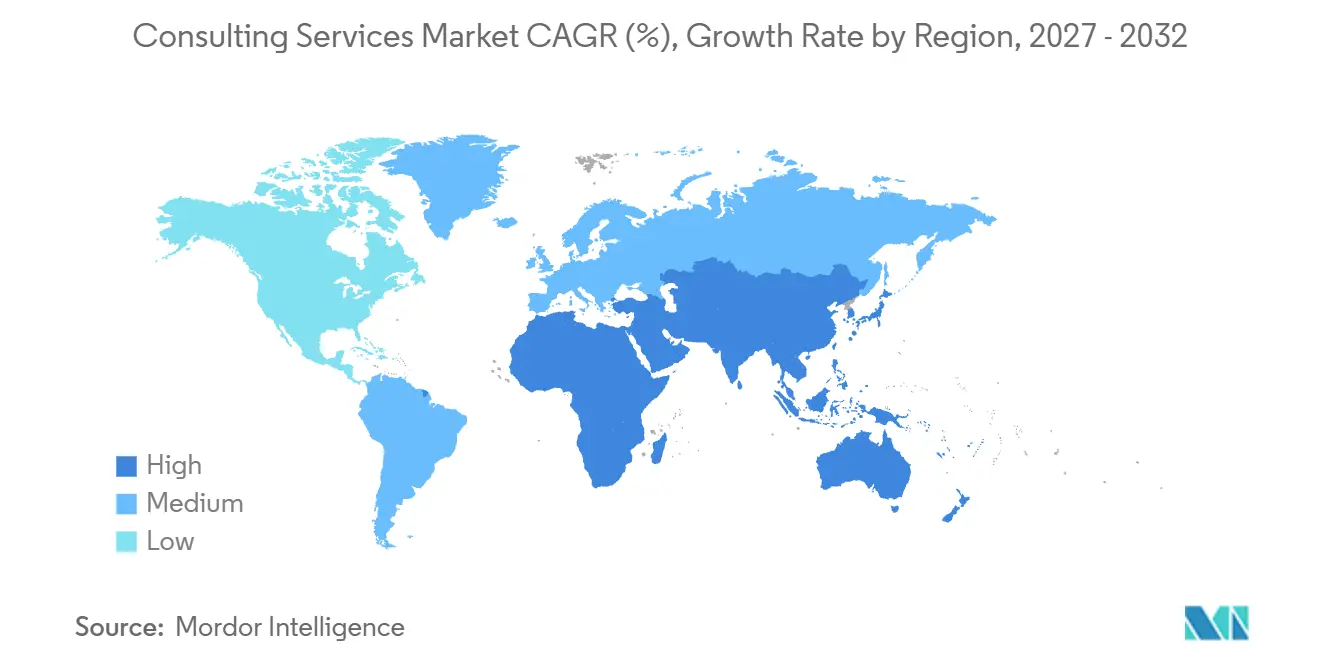
- 地域別では、北米が2026年のコンサルティング支出の40.22%でトップであり、アジア太平洋(APAC)は2027年から2032年にかけてCAGR 6.2%の予測で最も成長の速い地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への(概算)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 主流 - デジタルトランスフォーメーション推進の加速 | +1.8% | 米国、インドおよびドイツ | 中期(2〜4年) |
| 主流 - パンデミック後の業務効率化への高まる注目 | +1.4% | ドイを含むヨーロッパ | 短期(2年以内) |
| 主流 - ESGおよびリスクにおける規制の複雑化の進展 | +1.1% | 欧州連合 | 短期(2年以内) |
| 主流 - クラウドおよびサイバーセキュリティの急速な導入 | +1.5% | 欧州連合 | 中期(2〜4年) |
| 注目されていない - ジェネレーティブAIガバナンスに関するアドバイザリー需要 | +0.6% | 英国 | 短期(2年以内) |
| 注目されていない - スコープ3バリューチェーン脱炭素化に向けた取締役会レベルの圧力 | +0.4% | 北米、ヨーロッパおよびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主流 - デジタルトランスフォーメーション推進の加速
TEKsystemsは2025年10月から11月にかけて、米国、インド、ドイツを含む12カ国の782名のテクノロジーおよびビジネス意思決定者をオンラインで調査しました。デジタルトランスフォーメーションに1,000万米ドル以上を投じる計画を持つ組織の割合は、2025年の22%から2026年には27%に上昇しました。[1] アドバイザーにとっ、大規模な計画プログラムのこの拡大は、テクノロジーの選択とそれを活用するために必要な組織変革を結びつける機会を生み出します。エンゲージメントは、どのビジネスプロセスを最初変更すべきか、またその後のテクノロジー業務がそれらの決定にどのように依存するかを確立することができます。1,000万米ドル以上のコミットメントを計画する組織が5ポイント増加したことで、テクノロジー購入が始まる前のスコーピング業務の潜在的なプールが広がります。
主流 - パンデミック後の業務効率化への高まる注目
Deloitteが2026年3月から4月にかけて12のヨーロッパ諸国のCFOを対象に実施した調査では、コスト削減が調査対象のすべての国でトップ3の優先事項にランクインしました。[2] ドイツでは、効率化プログラム、サプライチェーン強靭化イニシアチブ、および生産関連プロジェクトが2025年のオペレーションズコンサルティング需要を支え、同セグメントは0.7%成長しました。これらの調査結果を総合すると、広範な経営先事項と、支出抑制下でも生き残った特定のアドバイザリー業務量とが区別されます。コンサルタントはコスト目標を生産プロセスおよびサプライチェーン設計の変更と結びつけることができ、効率化エンゲージメントに明確な業務上の目的を与えます。このサポートは、マーケティング、営業、組織プロジェクトにおけるドイツのクライアントの抑制を完全には相殺せず、効率化需要はアドバイザーにとって広範な支出回復というよりも緩衝材となっています。
主流 - ESGおよびリスクにおける規制の複雑化の進展
規制上のアドバイスは、企業が開示義務とリスク義務を子会社およびサプライヤー全体の責任に落とし込む必要がある場合に価値を増します。2026年2月、IFRS財団は、国際サステナビリティ基準審議会(ISSB)に関連するサステナビリティ開示要件が19の法域で発効したと報告しました。[3] 2025年1月17日から、デジタル・オペレーショナル・レジリエンス法(DORA)は、対象となるEU金融機関に対し、ICTサードパーティサービスプロバイダーとの契約上の取り決めの登録簿を維持することを義務付けました。これらの登録簿は、エンティティレベル、サブ連結レベル、および連結レベルをカバーします。複合的なアドバイザリー業務は、規則を解釈するだけでなく、その適用範囲を、業務上の意味を与える契約、組織の境界、および開示と結びつけることにまで及びます。登録簿の維持は、エンティティレベルの変更が連結ビューに反映される必要があるため、最初の規則解釈後も継続的なアドバイザリー業務を支援することができます。
主流 - クラウドおよびサイバーセキュリティの急速な導入
クラウドの広範な利用は、コンピューティング上の責任とそれを取り巻くセキュリティ管理に関するアドバイザリーの機会を生み出します。調査対象のEU産業セクターでは、少なくとも10名の従業員または自営業者を持つ企業の52.74%が2025年に有料クラウドサービスを利用しました。クラウドセキュリティソフトウェアアプリケーションは、同じ調査対象企業の34.54%が利用しました。アドバイザリーエンゲージメントは、クライアントとクラウドプロバイダー間のセキュリティ責任を分担し、選択した環境とアプリケーションを業務上のコントロール設計に落とし込むことができます。これにより、クラウドインフラを所有しない専門家を含め、プラットフォーム供給と並行してアーキテクチャの専門知識に対する報酬機会が生まれます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主流 - クライアントのコスト削減と社内能力の構築 | -1.1% | 米国および英国 | 短期(2年以内) |
| 主流 - 人材不足と賃金インフレ | -0.7% | ヨーロッパおよび北米 | 中期(2〜4年) |
| 注目されていない - 出張の多いプロジェクトに対する炭素フットプリント精査の高まり | -0.2% | 米国 | 短期(2年以内) |
| 注目されていない - 独自のコンサルティング資産に関するベンダーロックインへの懸念 | -0.2% | 米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
主流 - クライアントのコト削減と社内能力の構築
2025年4月、米国国防総省は、民間職員が実施できると判断した国防保健局のコンサルティング業務を含む複数のITサービス契約の終了を命じました。Grant ThorntonのQ2 2026 CFO調査では、回答者の44%が外部の専門コンサルティングサポートと費用を削減の最有力候補として挙げました。2025年6月までに、英国住宅・コミュニティ・地方自治省(MHCLG)は、コンサルタント利用が2023〜24年比で50%減少したと報告しました。また、同省の2025年6月の計画では、請負業者に代わる政策立案・実施におけるデジタル手法の社内サポートが提案されました。この提案は、学習と経験を常勤スタッフ内に留めることを目的としていました。政策業務のデジタル手法に関する専門知識を社内に保持することで、最初のコスト削減期間を超えて、請負業者への繰り返しの発注を減らすことができます。
主流 - 人材不足と賃金インフレ
専門家の能力と人件費は、コンサルティングデリバリーの経済性に異なる制約を課します。Accentureの2026年度報告書は、グローバルビジネス全体で新興テクノロジースルをめぐる競争を指摘しました。同社は、従業員のスキルとクライアント需要のミスマッチが稼働率と業績に重大な悪影響を及ぼす可能性があると警告しました。2026年1月、ドイツのドイツ経営コンサルタント連盟(BDU)は、調査対象のドイツのコンサルティング会社の55%が2026年の給与引き上げを計画しており、コンサルティングレベル全体で平均3.1%の増加を見込んでいると報告しました。全般的な能力を追加するだけでは専門家のミスマッチは解消されず、より高い報酬は提供される時間のコストを増加させます。専門家依存型の案件では、スキルのミスマッチにより、計画された需要がプロバイダーが必要な時期にスタッフを配置できない業務に変わる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別(金額):
オペレーションズの規模とテクノロジー展開オペレーションズコンサルティングは2026年のコンサルティングサービス市場規模の28.76%のシェアを占めました。スコットランド国立記録局は2025年7月17日に締結されたDeloitte LLPとの契約を授与し、サービス再設計、プロセスリエンジニアリング、オペレーティングモデル業務を対象としました。その範囲には、主要プログラムのプロセスマッピングとターゲットオペレーティングモデルが含まれていました。この組み合わせは、個々のワークフローの診断と、より広範なプログラムを実行するために必要な責任および組織構造を結びつけます。プロセスマップをターゲットオペレーティングモデルに結びつけることで、オペレーションズ契約を再設計されたサービスを誰が運営するかという決定にまで拡大することができます。
テクノロジーアドバイザリーは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 6.12%が予測されています。経営コンサルタント協会の2026年報告書は、デジタルおよびテクノロジーコンサルティングを英国セクターで最も需要の高いサービスとして特定しました。同協会は、その需要をAIの急速なスケーリングとコアビジネス機能全体への新技術の組み込みと結びつけました。AIを機能内に組み込むことで、技術設計と日常的な使用の関係が商業的に重要になります。なぜなら、推奨事項はクライアントのビジネス内で機しなければならないからです。これにより、コアファンクション全体へのAI展開の広さは、AI導入の決定単独よりも、潜在的なアドバイザリー範囲のより有用な指標となります。


注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
クライアント業界別(金額):
財務監督と償還の専門知識BFSIは2026年のコンサルティングサービス市場シェアの22.01%を占めました。通貨監督庁(OCC)は2026年4月24日、コミュニティ・フェデラル・セービングス・バンクに対し、銀行秘密法およびマネーロンダリング防止プログラムのエンドツーエンドレビューのためのコンサルタント契約と業務計画を提出するよう命じました。提出は、OCCの副監督官補が監督上の異議を唱えない行動計画の期間内に必要です。レビューはプログラムの欠陥を特定し、プログラムが銀行の規模、複雑性、リスクプロファイルに適合しているかどうかを評価しなければなりせん。この要件は外部専門家に明確な機会を生み出します。なぜなら、内部プログラムの改善だけでは命じられたサードパーティ評価を満たすことができないからです。
ヘルスケア・ライフサイエンスは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 6.4%が予測されています。2025年10月、NYCヘルス+ホスピタルズはメディケアおよびメディケイドの償還コンサルティングのために4社との契約締結を承認しました。同理事会は、複雑で変化する規則と、ペナルティを回避し適切な償還を確保するための適時かつ正確な報告の必要性を挙げました。料率分析、異議申し立て、財務提出に関するアドバイスは、専門知識とヘルスケアシステムの償還を決定するために使用される情報を結びつけます。理事会が償還と並んでペナルティに言及したことは、承認された業務がコンプライアンス保護と収益回収の両方に機能することを示しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時入手可能
デリバリーモデル別(金額):
サイトアクセスとリモートテクニカル業務オンサイトコンサルティングは2026年のコンサルティング支出の63.16%を占め、最大のセグメントとなりました。2025年4月30日、MAGエアポート・リミテッドは、サプライヤーリソースが4つの空港またはMAGグループが管理するその他の場所、リモート、あるいはその両方で業務を行うことを可能にする戦略的変革コンサルティングフレームワークを授与しました。その業務パッケージは、サプライヤーの専門リソースを活用してMAGが指定した成果を提供することができます。クライアントの業務環境に専門家を配置することで、特定の変革を担当する人々と推奨事項を結びつけることができ、場所を機能的なデリバリーの選択肢とします。両方の設定を許可するフレーワークにより、サイトアクセスは案件レベルの能力となり、サプライヤーは各業務パッケージに合わせた展開が可能になります。
リモート・バーチャルコンサルティングは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 5.75%が予測されています。2025年3月13日、ウィスコンシン州ソーク郡は、ArcGIS Enterpriseのアップグレードコンサルティングについて最大20時間のリモートサービスのためにEsriとの契約締結を承認しました。見積もられたアップグレードはバージョン10.9.1から11.3以降をカバーし、EsriのCOTS(市販の既製品)ソフトウェアに限定されていました。この技術的な境界により、提案がソフトウェアとサポートされるアップグレードの両方を定義しているため、タスクは限定的な専門家エンゲージメントに適しています。見積もられた7,720米ドルの上限は、リモートアップグレードアドバイスを郡にとって個別に区切られたコミットメントに変えます。
組織規模別(金額):
エンタープライズ関係と中小規模バイヤーチャネル大企業は2026年のコンサルティング支出の70.01%をめ、最大のセグメントとなりました。2026年度、Accentureはコンサルティング、マネージドサービス、プラットフォーム、ソフトウェアビジネス全体で9,000社以上のクライアントにサービスを提供し、フォーチュン・グローバル100および500の企業の約4社に3社が含まれています。このリーチにより、世界最大の多くの企業との関係の中で、アドバイザリー能力がマネージドサービスおよびソフトウェアと並置されます。潜在的な報酬上の優位性は、既存のアクセスを専門コンサルティングの委任に転換しながら、その委任をより広いサービスポートフォリオとは別に維持することにあります。
中小企業は最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 6.5%が予測されています。英国の2025年の1〜249名の従業員を持つ民間セクター雇用主の調査では、外部アドバイスを求める中規模企業の44%と小規模企業の41%がコンサルタントまたは一般ビジネスアドバイザーに相談しました。外部アドバイスを求めるマイクロ企業の中では、その割合は28%でした。マイクロ企業の利用率が低いことは、コンサルタン主導のアドバイスが、すでに外部に助けを求めている企業の中でも異なるチャネルポジションを持つことを示唆しています。規模別のサービス提供は、中小規模のアドバイス求職者には直接的な専門エンゲージメントを優先しながら、マイクロ企業には異なる参入チャネルをテストすることができます。
地域分析
北米コンサルティングサービス市場
北米は2026年のコンサルティングサービス市場規模の40.22%を占めました。経営・科学・技術コンサルティングにおける米国の雇用主企業は、2026年上半期に名目・季節調整なしで2,265億米ドルの収益を記録し、2025年上半期から4.2%増加しました。しかし、2025年2月、USAIDはウクライナへの直接予算支援と技術支援の説明責任監督を提供するDeloitteの契約を終了しました。同機関は2025年3月に別のKPMGの契約に対する業務停止命令を撤回しました。米国の広範なコンサルティングカテゴリーの収益基盤は、個々の連邦委任が中断された場合でも、サプライヤーの規模を支えます。
アジア太平洋(APAC)コンサルティングサービス市場
アジア太平洋(APAC)は最も成長の速い地域であり、2027年から2032年にかけてCAGR 6.2%が予測されています。Accentureは2026年度のアジア太平洋コンサルティング収益が現地通貨ベースで2025年度比で成長したと報告しました。2025年12月、アジア開発銀行はカンボジア政府が統合型電子調達システムを開発するのを支援するための3年間の技術支援プロジェクトを承認し、複数年にわたる分析・アドバイザリー業務を基盤としています。そのシステムを国家財務管理ネットワークと連携させることで、インターフェースと業務上の責任に関する段階的なアドバイザリー業務を生み出し、潜在的なコンサルティング業務を初期分析から実装の意思決定へと拡大することができます。
南米では、EYの2025年ブラジル調査(207名のリーダーおよびCEOを対象)で、34%が今後3年間で業務改善、生産性向上、コスト削減を優先すると回答し、効率化主導のアドバイザリー提案を支持しました。ヨーロッパでは、ドイツの公的機関と規制産業が2025年のコンサルティング需要の主要な推進力の一つであり、制度的責任に結びついた専門業務を支えました。2026年3月、調査対象の湾岸企業の48%がイラン紛争を受けてコンサルティング業務をサイバーセキュリティとデジタル防衛に向けてシフトすることを検討していたと、ザ・ナショナルが報じました。南部アフリカでは、南部アフリカ開発共同体が個人コンサルタントのチャールズ・チャイテズビに対し、2026年2月1日から6カ月間の簡易貿易制度の普及啓発、能力構築、実施支援の業務を授与しました。1名の指名された専門家が保有する6カ月の任期は、バイヤーがコンサルティング会社を関与させることなく貿易制度の実施支援を調達していることを示しています。
地域版
規制の枠組みと見通し
この比較は、公共部門の契約を求めるコンサルティングプロバイダーの観点から選択された法域を検討します。米国連邦サービス調達は、指定された例外を除き、実行可能な最大限の範囲でパフォーマンスベースの手法を要求します。英国調達法2023は、2025年2月24日に対象となる公共調達規則を変更し、サプライヤーのプロセス合理を目的として掲げました。商業的な比較は、サプライヤーが成果を明確に定義し、関連する専門知識を実証し、バイヤーの調達フレームワークに適合できるかどうかにかかっています。
規制テーブル
| 決定要因 | 米国 | ブラジル | 英国 |
|---|---|---|---|
| 主要機関 | 連邦調達機関;FAR評議会がフレームワークを発行 | 公共調達機関 | 内閣府調達コンプライアンス・監督(その権限の範囲内) |
| 主要な手段または指針 | FAR第37部;例外を除き、実行可能な最大限の範囲でパフォーマンスベースの手法が要求される | 法律14.133/2021、第74条(III);主に顕著な専門知識を持つプロバイダーによる知的技術サービス | 対象購入に関する調達法2023;規則は2025年2月24日に変更 |
| 商業的効果 | 定義されたパフォーマンス成果を持つサービス提案を優遇 | 競争が不可能で不可欠かつ適切な専門業務の場合に直接契約が可能;広告および宣伝は除外 | 合理化を目的として掲げる;コンプライアンス監督は対象権限の範囲内で機能 |
| 現在の政策の魅力度 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||
米国のパフォーマンスベースの優先事項は明確に指定された成果を支持しており、2026年6月23日の第37部の提案は実質的な政策変更を記述しておらず、アドバイザリーサプライヤーの継続性を支持しています。ブラジルの条件付きルートは、不可欠な専門知識を実証できるプロバイダーを優遇し、現行法の下でのアクセスに関する中立的な評価を支持しています。英国法のサプライヤー向け合理化目的は、対象調達・監督体制の中で機能する必要性によってバランスが取られています。その運用中の調達コンプライアンス・監督機能は、分権化された取り決めのための個別の監督ルートとともに、法律の継続的な実施を支援します。
バリューチェーンの段階
コンサルティングの価値獲得は、戦略的フレーミング、プロセス設計、テクノロジー統合、人材採用にわたって比較することができます。Accentureは、コンサルティング、マネージドサービス、プラットフォーム、ソフトウェアを通じて、戦略、プロセス、オペレーティングモデル、チェンジマネジメント、人材、データ、テノロジー、AIの能力を提供します。複数の段階にまたがるプロバイダーは、関連するクライアントの意思決定に対応でき、推奨事項と実行の間の引き渡しを商業的に重要なものにします。報酬機会は、介入の定義から実施と組織的採用の支援まで、実施される業務によって変化します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 戦略的フレーミングと診断 | Accenture plcおよびDeloitte USなどの戦略アドバイザー | 戦略・診断コンサルティング報酬 | 誤ったクライアントの意思決定をフレーミングするリスク | 意思決定の範囲に合意し、戦略的代替案を比較する |
| プロセスおよびオペレーティングモデル設計 | Accenture plcおよびEYなどのオペレーションズアドバイザー | プロセス設計・オペレーティングモデルコンサルティング報酬 | プロセスと責任の間の依存関係 | 再設計を確定する前にプロセスオーナーシップをマッピングする |
| テクノロジー統合 | Accenture plcなどのテクノロジー統合コンサルタント | テクノロジー統合コサルティング報酬 | 完了工数の見積もりの不確実性 | 実装が進むにつれて完了見積もりを見直す |
| 人材採用と変革 | Accenture plcおよびEYなどの人材・変革コンサルタント | チェンジマネジメントコンサルティング報酬 | 再設計された業務と人材能力の間のミスアラインメントのリスク | 役割の変更を再設計されたプロセスに合わせる |
| 情報源: Mordor Intelligence | ||||
Accentureのテクノロジー統合コンサルティング契約は一般的に6カ月から2年にわたり、収益は発生したコストを推定総コストに対して測定することで進捗を測定し、時間の経過とともに認識されます。これにより、残りの業務に対する経済的なエクスポージャーが生まれ、信頼性の高い設計の引き渡しと更新された完了見積もりがデリバリーのレジリエンスにとって重要になります。推奨から統合へのシフトは、プロバイダーの報酬を生む役割をデリバリーの進捗に結びつけ、実行の説明責任を獲得された価値の一部とします。
競争環境
市場集中度
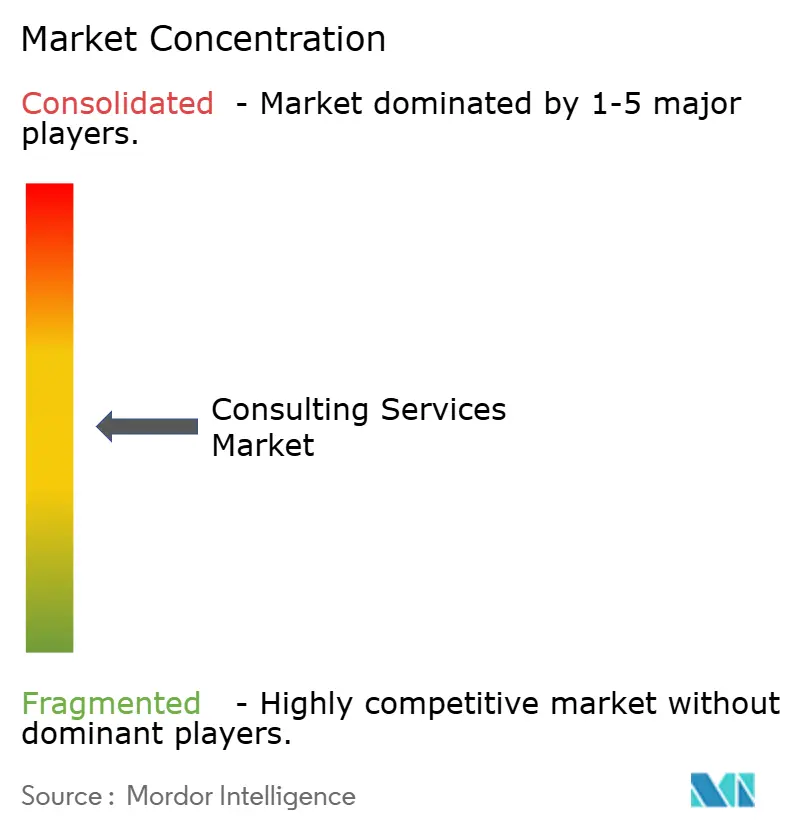
競争は、Deloitte Touche Tohmatsu Limitedのネットワークや統合サービスグループのAccenture plcを含む多分野にわたるグループを中心、中程度に集中しています。その他の主要組織には、PricewaterhouseCoopers LLP、Ernst & Young Global Limitedが調整するEYネットワーク、およびCapgemini SEが含まれます。グローバルEY組織のコンサルティングサービスラインは、2026年6月終了の会計年度に174.3億米ドルの収益を生み出し、2025年度から現地通貨ベースで4.4%増加しました。この規模により、大規模なプロバイダー組織はエンゲージメント内で専門分野を組み合わせ、複数の関連する意思決定を通じてクライアントをサポートするための実質的な基盤を持ちます。
2025年8月、Accentureはカリフォルニア州サクラメントに本社を置く経営コンサルタント会社、ザ・ハイランズ・コンサルティング・グループを買収しました。同社はカリフォルニア州機関とのコンサルティング関係、およびヘルスケア、交通、社会サービス、環境ソリューションの専門知識をもたらしました。この組み合わせにより、より広範なプロバイダーの能力と、州機関がプログラムをどのようにフレーミングし実施するかについてのコンサルタントの理解を結びつけることができ、技術的な推事項により具体的な制度的背景を与えます。Accentureのヘルスおよびパブリックサービスチェアはハイランズのカリフォルニア州機関との強固な関係と実績が、同社がクライアントをより良くサービスし新たな機会を開くのに役立つと述べました。
2025年6月までに、PwCはAIが業務をより速く完了するのに役立つため、一部のサービスの価格を引き下げたと述べました。クライアントは効率化の恩恵の一部を求めていたと、PwCのチーフAIオフィサーは述べました。英国では、PricewaterhouseCoopers LLPが規制または外部基準への準拠に関する独立したAI保証意見を提供しています。目に見える時間の節約は、実行の生産性を報酬交渉に直接結びつけ、価格譲歩に対するクライアントの主張を強化することができます。削減が一部のサービスにのみ適用されたため、AIによるスピードアップは特定のラインで報酬交渉を再形成し、英国の保証サービスはPwCに独立した意見提供という別の提案を与えます。
コンサルティングサービス業界リーダー
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers LLP
-
Ernst & Young Global Limited
-
Capgemini SE
- 注:主要企業の掲載順は順位を示すものではありません。
コンサルティングサービス市場 このレポートでカバーされる企業
- Deloitte Touche Tohmatsu Limited
- Accenture plc
- PricewaterhouseCoopers LLP
- Ernst & Young Global Limited
- KPMG International Limited
- Capgemini SE
- McKinsey & Company, Inc.
- Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Roland Berger Holding GmbH & Co. KGaA
- Kearney, Inc.
- Simon-Kucher & Partners Strategy & Marketing Consultants GmbH
- OC&C Strategy Consultants LLP
- Gartner, Inc.
- Tata Consultancy Services Limited
- IBM Consulting (International Business Machines Corporation)
- Booz Allen Hamilton Holding Corporation
- CGI Inc.
- Infosys Consulting (Infosys Limited)
- Marsh Management Consulting (Marsh)
市場参加者にとっての主要な機会
この機会は、英国の機関とシンガポールの金融機関向けのAIガバナンスおよび保証業務を比較します。2026年10月14日、エセックス大学はナオミ・コーン・アソシエイツにAIガバナンスコンサルタント契約を授与し、サービスは2026年11月2日から2027年3月31日まで予定されています。2026年10月7日、シンガポール金融管理局は金融機関向けのAIリスク管理ガイドラインを発行し、2027年10月7日から段階的な期待値を設定し、2028年10月7日までに完了するとしています。この機会は、バイヤーのリスクプロファイルとAI利用の規模および性質に応じた適切な保証業務を定義することです。
市場機会テーブル
| 機会 | 今なぜか | バイヤー・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| AIガバナンスおよび保証フレームワーク設計 | 2026年10月のガバナンス委託とライフサイクル保証ガイダンスの並行 | 英国公共部門のAIプログラムオーナー | リスクに比例したガバナンスおよび保証フレームワークを設計する | 外部専門家インプットの価値の実証 | PricewaterhouseCoopers LLPなどの英国AIガバナンスアドバイザー |
| 独立したAIライフサイクルレビュー | 現在の委託と独立したレビューを求める基準 | AIを活用した活動を持つ英国の公共組織 | 業務管理とは別の定義されたレビューを提供する | 実証可能なレビュアーの独立性と専門的能力 | PricewaterhouseCoopers LLPなどの英国AI保証会社 |
| サードパーティAI保証の準備態勢 | 2026年のガイドラインは2027年10月7日から、2028年10月7日までに段階的に適用 | サードパーティAIを利用するシンガポールの金融機関 | プロバイダーの保証、適合性、および潜在的な補完的コントロールをレビューする | プロバイダー保証の潜在的なギャップ | 金融セクターのAIリスクアドバイザー |
| 情報源: Mordor Intelligence | |||||
英国のデジタル基準は、保証はリスク、価値、影響に比例すべきであり、通常は独立したレビューを含む少なくとも3つのレベルを使用すべきと述べています。この構造は、保証の境界を特定し、バイヤーのガバナンスフレームワーク内で客観的な意見を提供するコンサルタントの役割を支援することができます。シンガポールの金融機関は、サードパーティAIプロバイダーから十分な保証を得て、AIが意図した用途に適しているかどうかを評価し、実際的な制約や保証のギャップが生じた場合には補完的なコントロールを適用すべきです。中心的な機会は、保証の十分性に関する防御可能な判断であり、バイヤーが継続的なAI利用がリスク許容度に適合するかどうかを決定するための根拠を与えます。
最近の産業開発事情 コンサルティングサービス市場
- 2026年9月:IBM UKは、IBM Consultingのサイバーセキュリティおよびソブリンテクノロジー能力を拡大するために、英国のサイバーセキュリティコンサルタント会社Logiq Consultingの買収を発表しました。
- 2026年9月:Korn FerryはOMERSプライベートエクイティから英国に本社を置くAMSの買収を完了し、人材および組織コンサルティング能力を統合しました。
- 2026年3月:AccentureはAI戦略およびAIシステムの設計・構築・実装サービスを含む英国のAI企業Facultyの買収を完了しました。
コンサルティングサービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
コンサルティングサービス市場は、グローバル市場におけるコンサルティングおよびアドバイザリー業務に対するクライアントの年間支出を測定します。業界および組織規模を問わず、オンサイト、リモート、またはハイブリッドの形式でクライアントに提供されるオペレーションズ、戦略、財務、テクノロジー、人的資本、リスク・コンプライアンス、その他のサービスに対する専門報酬をカバーします。
スコープの除外事項:スタンドアロンのソフトウェアライセンス、クラウドプラットフォームおよびテクノロジー製品、アウトソーシングされたビジネスプロセスまたはマネージドIT業務、採用配置および一時的なスタッフィング費用、ならびに社内の戦略またはアドバイザリーチームのクライアント給与は除外されます。
セグメンテーションの概要
- サービスタイプ別(金額)
- オペレーションコンサルティング
- 戦略コンサルティング
- 財務アドバイザリー
- テクノロジーアドバイザリー
- ヒューマンキャピタルコンサルティング
- リスク・コンプライアンスコンサルティング
- その他のサービスタイプ
- クライアント業界別(金額)
- 銀行・金融サービス・保険(BFSI)
- ヘルスケア・ライフサイエンス
- エネルギー・公益事業
- 製造・自動車
- ICT・メディア
- 公共セクター
- 消費者・小売
- その他の業界
- デリバリーモデル別(金額)
- オンサイトコンサルティング
- リモート・バーチャルコンサルティング
- ハイブリッドコンサルティング
- 組織規模別(金額)
- 大企業
- 中小企業
- 地域別(金額)
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- アジア太平洋(APAC)
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- アフリカ
- 南アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
ユーロスタットの欧州ビジス統計、英国政府の専門・ビジネスサービスセクタープラン、経営コンサルタント協会の年次業界報告書などの公開ソースは、ビジネス活動、サービスセクター、コンサルティング、地域輸出、サービス需要のコンテキストを提供します。サステナビリティ開示実施に関するIFRS財団の更新情報は、規制要件が専門アドバイザリー業務を生み出す可能性がある場所を示します。
企業の提出書類、年次報告書、投資家向け資料はコンサルティング収益、サービスミックス、地理的エクスポージャー、人件費を裏付けることができ、信頼できるプレスおよび公共契約記録は需要と授与のタイミングをクロスチェックすることができます。これらの指定されたソースは網羅的なものではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよび調査
アナリストは、アドバイザリー報酬、プロジェクトミックス、デリバリーの取り決めがどのように記録されているかをテストするために、グローバル市場全体のコンサルティング会社の幹部、サービスラインおよび地域リーダ、クライアント側の調達・財務・変革マネージャーにインタビューします。インタビューと構造化された調査は、変数レベルで二次推定値をチェックし、地域またはサービスラインの証拠のギャップを明確にし、組み込む前に公開記録とプロバイダーの開示に対して矛盾する回答を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | APAC:38% |
| 中位層:50% | 機能・ユニットリーダー:35% | EMEA:32% |
| 小規模プレイヤー:20% | マネージャー:45% | アメリカ大陸:30% |
市場規模算定と予測
国がビジネスサービスの受取と国境を越えた貿易を合わせて公表している場合、アナリストはそのシリーズを使用して地域収益の推定値をテストします。アナリストは、国家ビジネスサービス収益と国境を越えたサービスデータをプロバイダーの開示と照合するトップダウンモデルを使用して、米ドルでのグローバル年間コンサルティング報酬を推定し、次にサプライヤーのロールアップとサンプリングされたプロジェクト報酬×エンゲージメント量を通じて選択された地域およびサービスラインの合計をテストします。コンサルティング業務の収益報告、クライアントセクターの需要指標、ビジネス投資とデジタルトランスフォーメーション活動、コンサルタントの雇用と賃金トレンド、プロジェクト価格設定が過去のシリーズと予測に反映されます。サービスタイプ、クライアント業界、デリバリーモデル、組織規模、地域別の検証済みプロバイダー収益がセグメントシェアを支援します。十分に長いシリーズが存在する場合、多変量回帰を使用して報酬成長をこれらの需要・供給指標に関連付け、データが乏しいか構造的変化が過去の関係を弱める場合はシナリオ分析を使用します。アナリストは欠損観測値を最も近い比較可能な公式または企業証拠で対処し、残りの範囲を内部で文書化し、推定値を修正する前に一次回答者が各主要変数予測のロジックと方向性を確認します。
データ検証と更新サイクル
アナリストはプロバイダー収益、公式ビジネスサービスおよび貿易シリーズ、クライアント需要指標、一次回答を三角測量し、推値を年間報酬の境界に調整し、コンサルティング業務を表さない業務または製品販売を除外します。セグメントシェアと地域合計の算術的一貫性をテストし、独立したシグナルからの重大な差異を調査し、説明を記録し、承認前に第二のアナリストレビューを取得します。回答が矛盾する場合、主要なインプットが欠落している場合、または重大な変化が以前の説明を変える場合、アナリストは回答者に再連絡します。モデルは毎年更新され、重大な市場イベント後に見直され、デリバリー前に新たなレビューが行われます。
Mordor Intelligenceのコンサルティングサービス市場推定値と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。コンサルティングサービス市場は、グローバル市場におけるコンサルティングおよびアドバイザリー業務に対するクライアントの年間支出を測定します。
主要なギャップの要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。ンサルティング業務の収益報告、クライアントセクターの需要指標、ビジネス投資とデジタルトランスフォーメーション活動、コンサルタントの雇用と賃金トレンド、プロジェクト価格設定が過去のシリーズと予測に反映されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,073億米ドル(2027年) | |
| グローバル市場調査会社A | 3,789億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年の値4,073億米ドルを2年後に7.0%下回っています。その2025年のベースはレポート年より前であり、ソースは2026〜2032年にかけて年率5.41%の成長を予測しています。 |
| グローバル市場調査会社B | 3,480億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年の値4,073億米ドルを2年後に14.6%下回っています。その2025年のベースはレポート年より前であり、ソースは2026〜2034年にかけて年率4.8%の成長を予測しています。 |
Mordor Intelligenceのアナリストはプロバイダー収益、公式ビジネスサービスおよび貿易シリーズ、クライアント需要指標、一次回答を三角測量し推定値を年間報酬の境界に調整し、コンサルティング業務を表さない業務または製品販売を除外します。
レポートで回答される主要な質問
コンサルティングサービス市場の規模と成長見通しは?
規模は2026年に3,887億米ドルと推定され、2027年には4,073億米ドルと予測され、2032年までに5,095億米ドルに達すると予測されています。予測CAGRは2027年から2032年にかけて4.58%です。
コンサルティングサービスの需要を促進するものは何ですか?
デジタルトランスフォーメーション、業務効率化業務、規制上の義務、クラウド導入が需要を支えています。調査対のEU産業セクターでは、少なくとも10名の従業員または自営業者を持つ企業の52.74%が2025年に有料クラウドサービスを利用しました。
どのコンサルティングサービスタイプが支出をリードしていますか?
オペレーションズコンサルティングは2026年のコンサルティング支出の28.76%を占めました。テクノロジーアドバイザリーは最も成長の速いサービスセグメントであり、2027年から2032年にかけてCAGR 6.12%が予測されています。
コンサルティングにおいてどの主要組織が競合していますか?
主要組織には、Deloitte Touche Tohmatsu Limited、Accenture plc、PricewaterhouseCoopers LLP、Ernst & Young Global Limitedが調整するEYネットワーク、およびCapgemini SEが含まれます。
コンサルティングプロバイダーの見通しに影響を与える支出上の課題は何ですか?
Grant ThorntonのQ2 2026 CFO調査では、44%が外部の専門コンサルティングサポートと費用を削減の最有力候補として挙げました。
どの地域がグローバルなコンサルティング需要をリードし、どの地域が最も速く成長していますか?
北米は2026年のコンサルティング支出の40.22%をめました。アジア太平洋(APAC)は最も成長の速い地域であり、2027年から2032年にかけてCAGR 6.2%が予測されています。