
マレーシア精製石油製品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
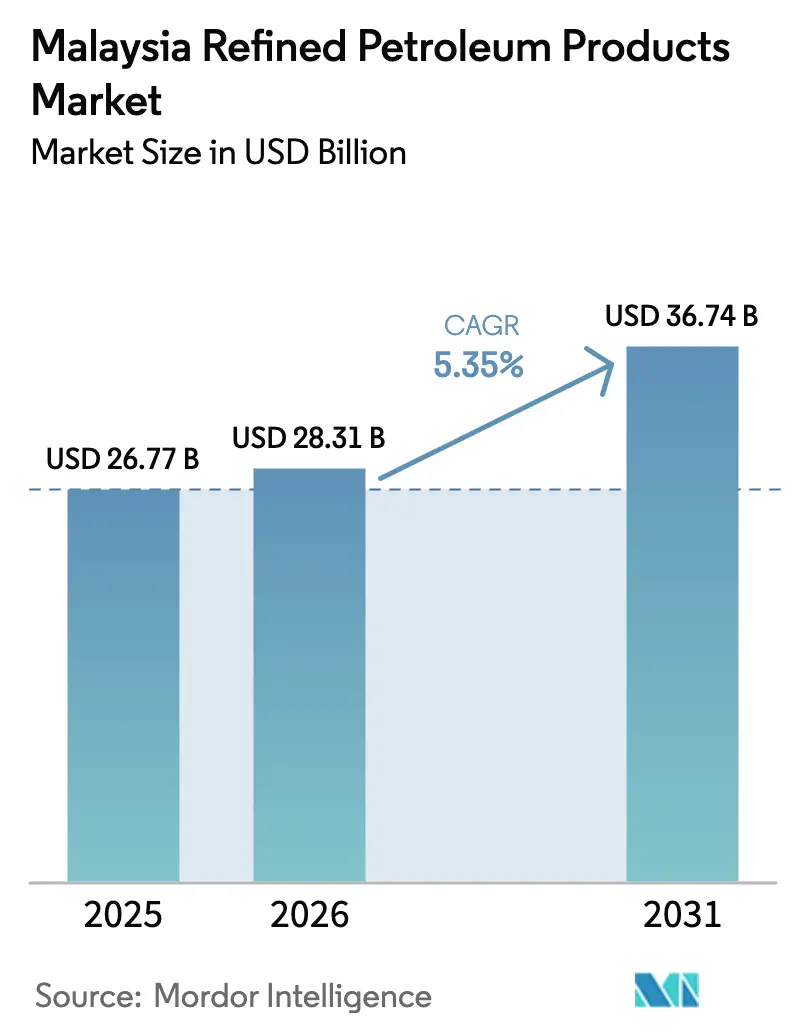
| 基準年の市場規模 (2025) | 26.77 十億米ドル |
| 市場規模 (2026) | 28.31 十億米ドル |
| 市場規模 (2031) | 36.74 十億米ドル |
| 成長率 (2026 - 2031) | 5.35 % |
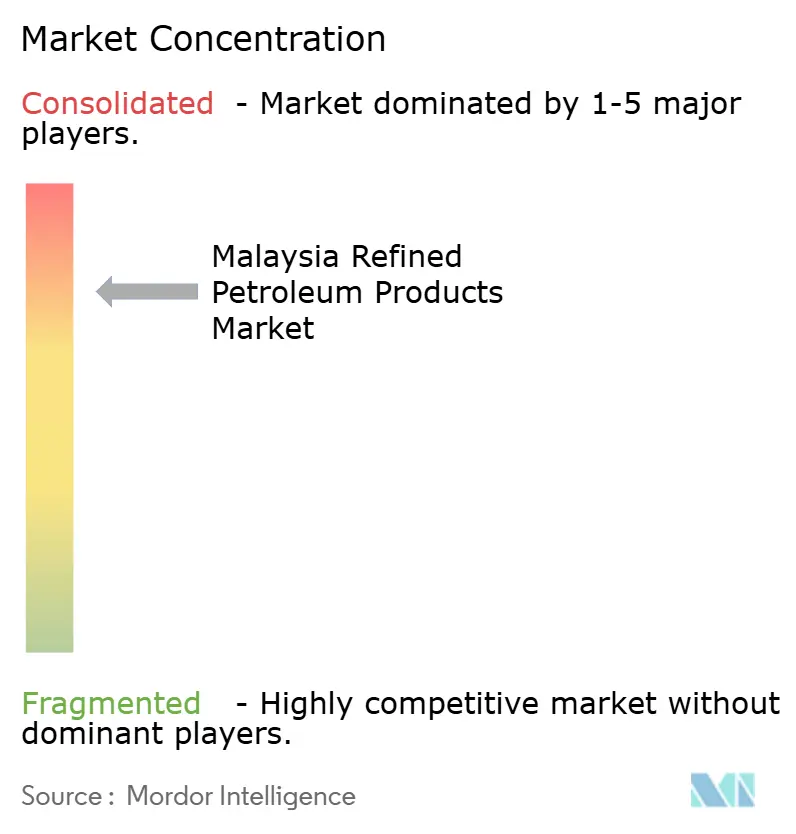
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマレーシア精製石油製品市場分析
マレーシア精製石油製品市場規模は、2025年の267億7,000万米ドルから2026年には283億1,000万米ドルに成長し、2026年から2031年にかけて5.35%のCAGRで2031年までに367億4,000万米ドルに達すると予測されている。
この市場規模は、マレーシアが東南アジアにおける主要な精製・バンカー供給拠点としての地位を示しているが、ユーロ5燃料およびバイオブレンドを優遇する政策圧力が製品スレートを再編しつつある。ガソリンは2025年に数量面でのリーダーシップを維持したが、航空会社が輸送能力を回復し、ペンゲランに年産65万トンの持続可能な航空燃料(SAF)プラントが稼働開始するにつれ、航空燃料が最も急速に増加している。低硫黄グレードはすでにプール全体の半分以上を占めており、2021年4月のユーロ5ディーゼル義務化および2025年9月のユーロ5ガソリン展開を反映している。国内製油所は全体供給量の3分の2を供給しており、シンガポールおよび北アジアからの定期的な輸入が操業停止を補完している。小売燃料スタンドが依然として流通を支配しているが、Setelなどのオンラインおよび自動配送アプリケーションが急速に拡大している。輸送が最大の消費セクターであり、一方でポート・クランとペンゲランがシンガポールの規模に挑戦するにつれ、海運バンカリングが最も急激な成長を記録している。
主要レポートのポイント
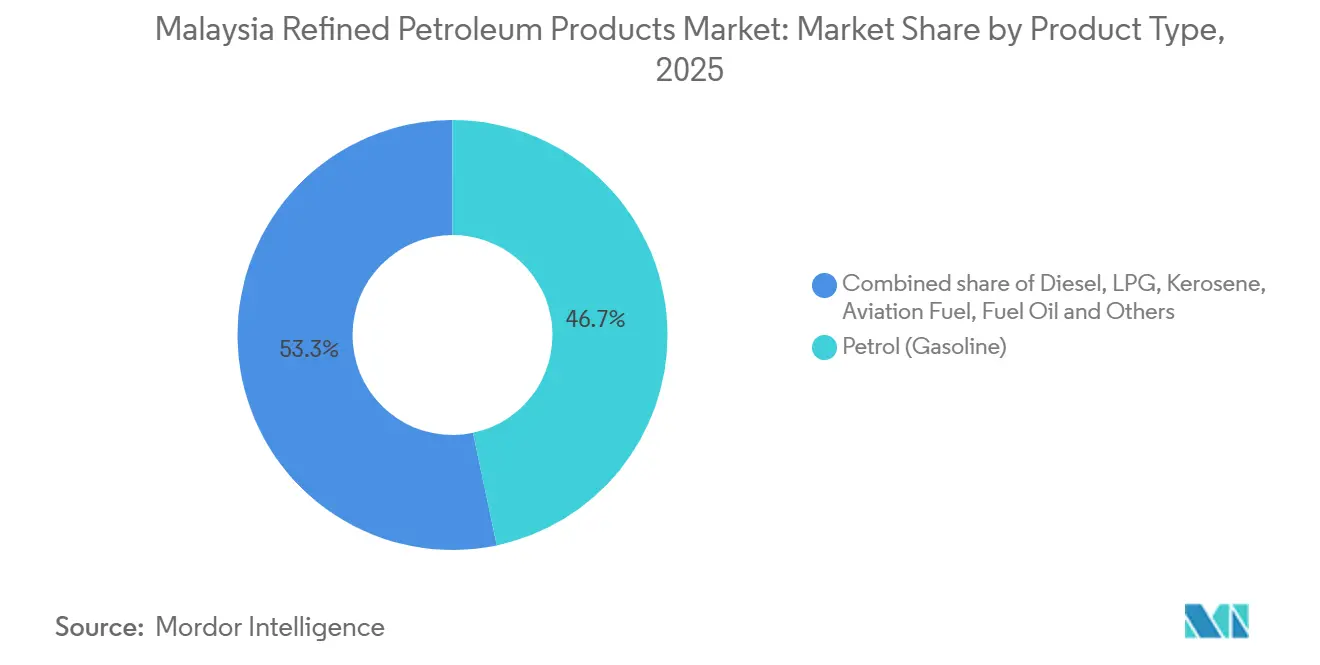
- 製品タイプ別では、ガソリンが2025年のマレーシア精製石油製品市場シェアの46.7%を占め、航空燃料は2031年までに7.5%のCAGRで拡大すると予測されている。
- 硫黄含有量別では、低硫黄燃料が2025年のマレーシア精製石油製品市場規模の55.1%のシェアを獲得し、2031年まで5.9%のCAGRで拡大している。
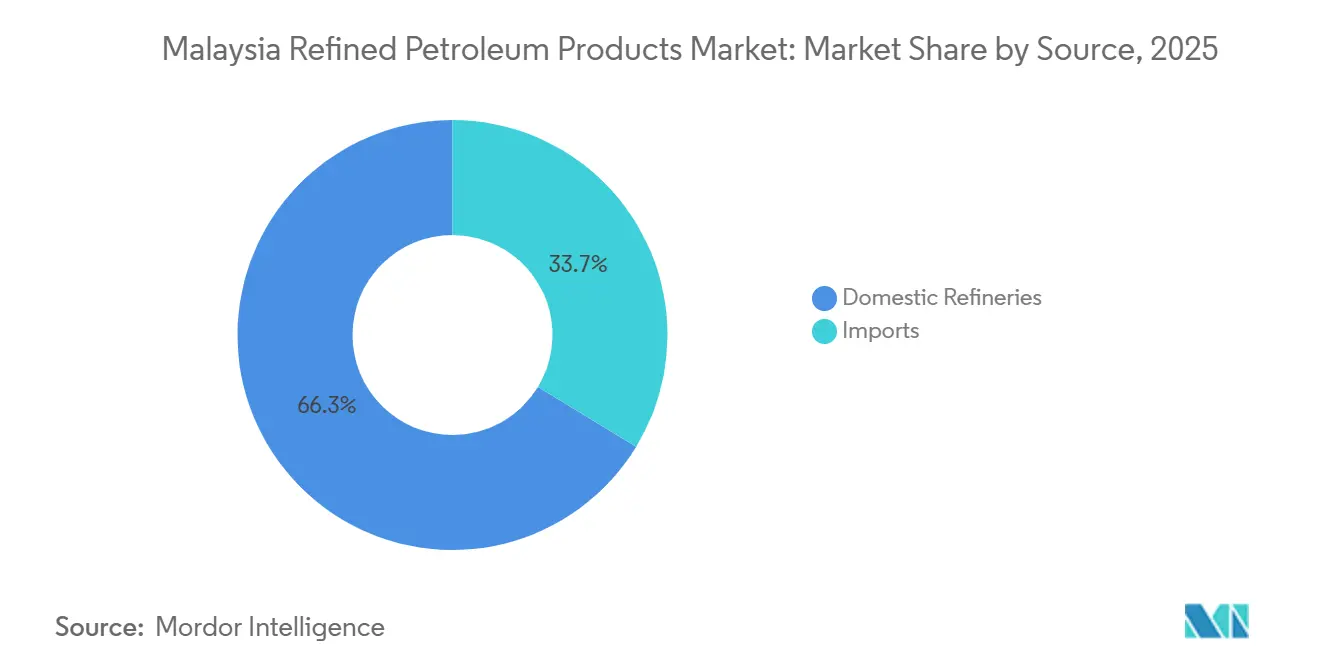
- 供給源別では、国内製油所が2025年の需要の66.3%を供給し、季節的なバランス調整貨物が継続する中、輸入は2031年まで4.6%のCAGRを記録した。
- 流通チャネル別では、小売燃料スタンドが2025年に60.5%の数量を占め、オンラインおよび自動配送は2031年まで9.7%のCAGRで成長している。
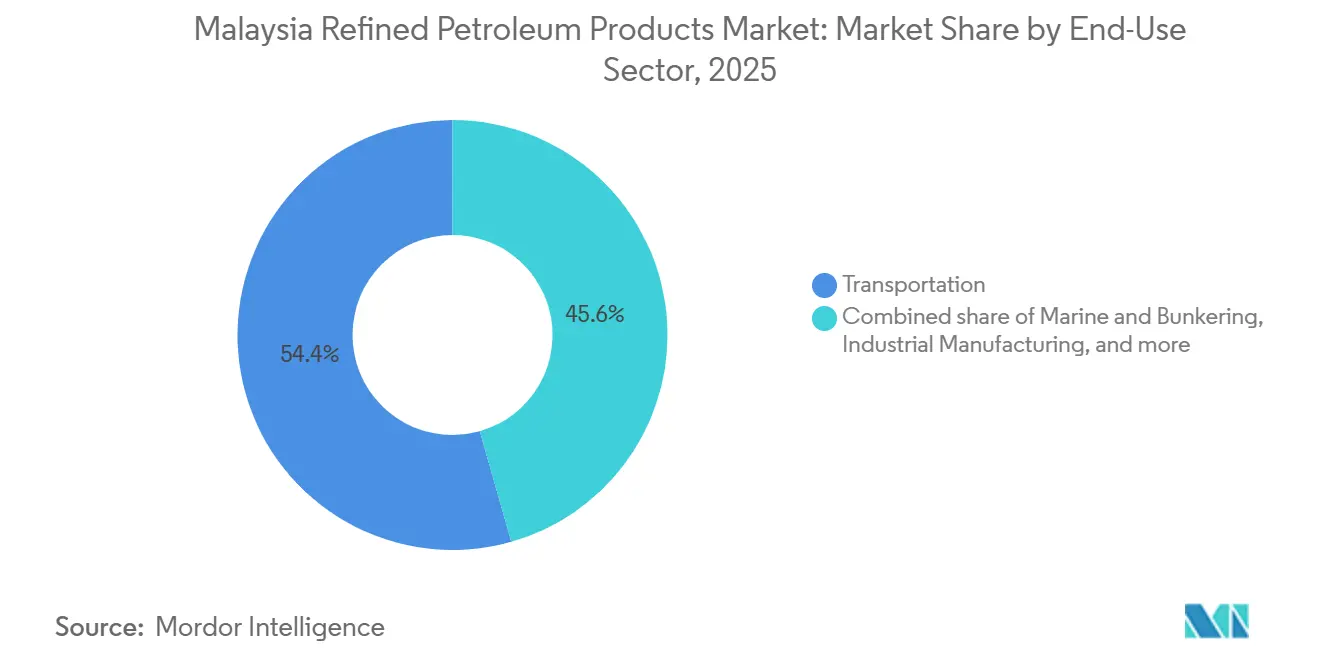
- 最終用途セクター別では、輸送が2025年の需要の54.4%を吸収し、海運・バンカリングは2031年まで10.1%のCAGRで拡大している。
- マレー半島がマレーシア精製石油製品市場の60%以上を占めた。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
マレーシア精製石油製品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内輸送燃料需要の急増 | 1.2% | マレー半島(スランゴール、クアラルンプール、ジョホール)、サバおよびサラワクへの波及 | 中期(2〜4年) |
| 石油化学下流統合の拡大 | 0.8% | ジョホール(ペンゲラン)、マラッカ、サラワク(ビントゥル)での潜在的拡大 | 長期(4年以上) |
| バンカー燃料ハブ開発に向けた政府インセンティブ | 1.0% | ジョホール(ペンゲラン、タンジュン・ペレパス港)、スランゴール(ポート・クラン) | 中期(2〜4年) |
| 持続可能な航空燃料に向けたバイオ製油所投資 | 0.6% | ジョホール(ペンゲラン)、国内航空セクターへの影響 | 長期(4年以上) |
| 製油所稼働率を高める戦略的備蓄政策 | 0.5% | 国内全体、ジョホール(ペンゲラン、タンジュン・ランサット)での主要貯蔵拡大 | 中期(2〜4年) |
| 海上輸送航路の再編による地域サプライチェーンの変化 | 0.4% | マラッカ海峡回廊、ジョホール(ペンゲラン)、スランゴール(ポート・クラン) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国内輸送燃料需要の急増
マレーシアは2023年に799,731台の車両を追加し、乗用車が登録を支配し、2024年までの累計電気自動車が20,000台未満にもかかわらず、堅調なガソリンおよびディーゼル需要を固めた。[1]マレーシア陸上交通局、「2023年車両登録統計」、JPJ、jpj.gov.my 補助金付きRON95価格は1リットルあたりMYR1.99で家計を守っているが、2025年半ばの補助金再ターゲティングにより高所得者層がRON97に移行し、全体的なスループットを維持している。燃料小売業者は、Setelのデジタルウォレット「DuitNow QR」および「Touch 'n Go」電子ウォレット統合を通じて薄い利益率を補い、900万人のユーザーのフォーコート決済を合理化している。マレー半島のハブと東マレーシア各州間の長距離トラック輸送はディーゼルに依存しており、クラン・バレー都市部に集中したEV普及の局所的な影響から需要を守っている。[2]マレーシア財務省、「2025年予算および炭素税発表」、MOF、mof.gov.my
石油化学下流統合の拡大
ペンゲラン統合コンプレックスは、日量30万バレルの精製能力と年産330万トンの石油化学能力を組み合わせ、PETRONASが燃料と高マージンのオレフィンの間で生産を切り替えることを可能にしている。[3]PETRONAS、「2024年年次報告書」、PETRONAS、petronas.com Hengyuanはポート・ディクソンで同様のナフサからオレフィンへの改造を検討しているが、着手前に原料と資金調達を確保する必要がある。統合資産により、マレーシアはベトナムおよびインドネシアにポリマー前駆体を出荷できる立場にあり、両国は2024年にマレーシア産化学品を150万トン以上輸入した。Dialog Groupのペンゲランにおける貯蔵施設は、ブレンドおよびステージングの柔軟性を提供し、船舶の待機時間を最小化している。[4]Dialog Group、「2024年年次報告書」、Dialog Group、dialoggroup.com.my
バンカー燃料ハブ開発に向けた政府インセンティブ
プトラジャヤはバンカー燃料に対する税制優遇措置を導入し、現在シンガポールで給油している年間9万4,000隻のマラッカ海峡通過船の一部を誘致するため浮体式貯蔵設備のアップグレードに資金を提供した。Dialogのタンジュン・ランサットにおける追加15万m³のタンク容量は2027年度までに完成予定であり、主に海上燃料向けに割り当てられている。PETRONAS Marineはすでに超低硫黄、極低硫黄、高硫黄、バイオブレンド、LNGバンカーを供給しており、オペレーターがコンプライアンスオプション間でヘッジすることを可能にしている。
持続可能な航空燃料に向けたバイオ製油所投資
PETRONAS、Enilive、Euglenaは、年産65万トンのSAFおよび水素化植物油ユニットについて最終投資決定に達し、2028年下半期に商業運転を開始する予定である。原料はパーム油工場廃液および使用済み食用油であり、廃棄物流を従来価格の最大5倍で販売されるジェット燃料に転換する。マレーシア航空委員会は地元SAFで燃料補給した航空便の着陸料を還付し、プラントの引き取りリスクを軽減する需要牽引力を生み出している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV普及の加速と燃費改善 | -0.3% | スランゴール、クアラルンプール、ペナンおよびジョホール・バルへの早期波及 | 中期(2〜4年) |
| 炭素課税と燃料補助金の撤廃 | -0.5% | 国内全体、マレー半島(ディーゼル、RON95ガソリン)への深刻な影響 | 短期(2年以内) |
| 製油所マージンに影響する原油輸入差額の変動 | -0.4% | 国内精製セクター、特に独立系精製業者(Hengyuan、Petron Malaysia) | 短期(2年以内) |
| HSFO需要を圧迫する海上燃料硫黄規制の強化 | -0.3% | ジョホール(ペンゲランバンカリングハブ)、スランゴール(ポート・クラン)、国内海運セクター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EV普及の加速と燃費改善
充電ポイントは2023年の1,500か所から2024年10月には3,354か所に増加し、2025年末までに10,000か所を目標としている。それでも、スランゴールおよびクアラルンプール以外では航続距離への不安が普及を遅らせている。デロイトは、MYR42,000〜60,000の内燃機関車の価格に対してEVがMYR124,000以上であることを考慮すると、消費者の58%が依然として内燃機関車を好むと指摘している。自動車メーカーをハイブリッド車に向かわせる燃費基準は、10年間で車両1台あたりの消費量を20〜30%削減するだろう。
炭素課税と燃料補助金の撤廃
マレーシアは2026年にCO₂1トンあたり5〜10米ドルと予想される炭素税を導入する予定であり、マレー半島でポンプ価格を40%引き上げた2024年6月のディーゼル補助金撤廃に続くものである。2025年半ばのRON95補助金再ターゲティングは上位所得層を免除し、年間MYR500億の支出を節約するが、精製業者と小売業者をマージン圧縮にさらす。輸出業者はまた、2026年以降ヨーロッパに上陸する高炭素燃料にペナルティを課すEU炭素国境調整メカニズムへの対応も準備する必要がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:航空燃料がガソリンの数量リーダーシップを上回る
ガソリンは2025年のマレーシア精製石油製品市場シェアの46.7%を維持し、前年の乗用車719,160台の追加によって支えられた。航空燃料は旅客数が1億1,290万人の旅程に向けて回復し、地元SAF供給が2028年から増加するにつれ、7.5%のCAGRが見込まれる。ディーゼルは2025年に道路上で79億リットルを消費した商業車隊にとって不可欠であり続ける。LPGは家庭用調理を支配し、ケロシンはほぼ普遍的な電化とともに縮小する。燃料油需要はスクラバー搭載船舶および産業用ボイラーにかかっており、高硫黄グレードはバンカーセグメントで継続している。ナフサはPETRONAS RAPIDの年産330万トンのクラッカーを支え、ガソリンブレンドよりも高い下流マージンを生み出している。
このセグメントは、航空旅行と海運が拡大するにつれてジェットおよび海上グレードへのシフトを続け、一方でガソリン成長は効率基準の下で緩やかになるだろう。したがって、航空燃料はガソリンが絶対的な数量支配を維持しながらも、2031年までにマレーシア精製石油製品市場におけるシェアを高めるだろう。
注記: 各セグメントのシェアはレポート購入後に入手可能


硫黄含有量別:低硫黄義務化が製油所収率を再編
低硫黄燃料は、2021年にユーロ5ディーゼルが施行され、2025年にユーロ5ガソリンが続いた後、2025年のマレーシア精製石油製品市場シェアの55.1%を獲得した。このカテゴリーは、本質的に超低硫黄基準を満たすSAFブレンドに支えられ、5.9%のCAGRを記録するはずである。高硫黄燃料は残りの44.9%のシェアを保持し、発電所およびスクラバー搭載船舶に支えられているが、コンプライアンスコストの上昇により4.6%のCAGRに抑えられている。
国内精製業者は10ppm上限を満たすために水素化処理装置に投資しており、PETRONAS マラッカは2020年にMYR12億を支出し、Hengyuanは原料の入手可能性が許す場合にユーロ5仕様を達成できる水素化分解装置を運転している。このシフトは地域裁定機会を確保するが、シンガポールおよびタイの精製業者がすでにユーロ5ブレンドを供給しているため、水素需要と運転コストも上昇させる。
供給源別:国内製油所が輸入裁定の中で供給を支える
国内製油所は2025年に生産量の66.3%を供給し、定期修理が減少し新しい水素化処理ユニットが高稼働率で稼働するにつれ、5.8%のCAGRで成長するだろう。輸入に起因するマレーシア精製石油製品市場規模は、2025年第2四半期だけで主にシンガポール、韓国、中国からの47億米ドルの入荷貨物があったため、引き続き重要であり続けるだろう。
マレーシアが同四半期に49億米ドルの製品を輸出した一方で、計画外の操業停止が発生した場合、純貿易収支は急速に変動する可能性がある。2027年度までのDialog Groupの追加15万m³の貯蔵により、バッファ容量が強化され、2028年までに90日分の備蓄目標の達成が支援されるだろう。
注記: 各セグメントのシェアはレポート購入後に入手可能
流通チャネル別:自動配送が小売支配を崩す
小売フォーコートは2025年に販売の60.5%を処理したが、補助金削減によるマージン圧縮に直面している。Setelのモバイル注文およびQR決済機能はフォーコートのスループットとユーザーの定着率を高め、参加スタンドが失ったマージンの3〜4パーセントポイントを回復するのに役立っている。オンラインおよび自動給油は、フリート事業者がポイントよりも時間節約を優先するため、9.7%のCAGRを示している。
商業バルクおよび直接契約は、フォーミュラ連動のディーゼル、海上ガスオイル、SAF供給を交渉する航空会社、海運業者、電力公社にとって引き続き重要である。マレーシア精製石油製品市場は、小売サイトが改装コストをMYR56,700に削減する合理化された87日間の許可プロセスの下でEV充電器を追加するにつれ、チャネルの境界線がますます曖昧になるだろう。
最終用途セクター別:輸送が横ばいになる中、海運バンカリングが急増
輸送は2025年の需要の54.4%を占めたが、効率向上が車両増加を相殺するにつれ2031年に向けて横ばいになるだろう。海運バンカリングは、マレーシアが免税燃料と競争力のある価格をシンガポールからの交通誘致に提供するにつれ、10.1%のCAGRで際立っている。
産業、電力、石油化学、住宅、農業セグメントにはそれぞれニッチな促進要因がある。パン・ボルネオ・ハイウェイ建設はビチューメンおよびディーゼル需要を維持し、RAPIDのナフサクラッカーは隣接製油所から原料を確保している。Tenaga Nasionalは天然ガス容量の増加に伴い燃料油消費を削減し、マレーシア精製石油製品市場の伝統的に価格感応度の高いセグメントを縮小させている。
注記: 各セグメントのシェアはレポート購入後に入手可能
地理的分析
マレー半島には合計70万バレル超/日の4つの製油所があり、国内消費の60%以上を供給し、2024年10月に報告された3,354か所のEV充電ステーションの大部分を集中させている。2024年6月のディーゼル補助金撤廃は物流コストを引き上げたが、運送業者の間での空力キットおよびルート最適化ソフトウェアの採用を加速させた。スランゴールおよびクアラルンプールが早期電化をリードしており、ガソリンの侵食はまずこれらの回廊で発生するだろう。
ジョホールのペンゲランハブは、従来の原油処理と再生可能原料転換が並行する二重エネルギーノードへと進化している。Dialogの510万m³の貯蔵施設の多くはRAPIDに接続されており、両方の取り組みを支援している。同州は、価格と製品の幅でシンガポールに挑戦できるバンカー燃料エコシステムの構築を目指す港湾インフラと優遇税制の恩恵を受けている。
東マレーシアには主要な製油所能力がなく、沿岸タンカーまたはシンガポール経由の輸入によって燃料を受け取り続けている。ディーゼル補助金はサバおよびサラワクでは1リットルあたりMYR2.15で維持されており、農園および鉱業事業を守っている。PETROSはビントゥルに日量15万バレルの製油所を評価して輸入依存を削減しようとしているが、最終決定には至っていない。進行中のパン・ボルネオ・ハイウェイ工事はビチューメンの流れを堅調に保ち、ビントゥルからのLNG出荷は地元の海上ガスオイルバンカリング需要を刺激している。
規制環境
マレーシアの石油精製製品セクターは、連邦省庁と法定法令によって主導される多層的なガバナンス枠組みの下で運営されている。1974年石油開発法は、石油資源の所有権と管理権をPETRONASに付与することで国家的な石油監督の基盤となっており、一方、国内取引・生活費省(KPDN)は、その石油規制部門を通じて、1961年供給管理法に基づく燃料およびその他の指定物品の免許供給と管理供給を規制しており、供給・補助金部門を通じた補助金管理も含まれる。
製油所およびターミナルに関する環境および運用面のコンプライアンスは、1974年環境質法に基づき環境局(DOE)によって施行されており、MITIやMIDAなどの投資・産業政策機関による追加的な監督も行われている。下流施設の安全性および建築基準は、BOMBAやCIDBなどの機関を通じて強化されており、マレーシアの製品構成が低硫黄グレードや代替ブレンドへ移行する中で、許認可や貯蔵・取扱いのアップグレードに影響を与えている。
バリューチェーン分析
マレーシアの石油精製製品バリューチェーンは、原油と原料の調達から始まり、国内生産と輸入を経て、精製、ブレンド、貯蔵、そして輸送、航空、産業、電力、海事燃料補給といった最終需要者への流通へと進む。2023年時点で、マレーシアは997,000バレル/日の精製能力を有し、PETRONAS運営資産に加え、Hengyuan Refining Company、Petron(San Miguel)、Kemaman Bitumenが中心を担っており、地域拠点からの輸入が操業停止や製品構成のギャップを引き続き調整している。
下流の物流と商業化は、マレーシア半島の統合拠点と港湾、特にジョホール州のペンゲラン統合石油コンプレックス生態系周辺に集中している。ペンゲラン統合コンプレックス(PRefChem、PETRONASとSaudi Aramcoの合弁会社)は、ユーロ5規格燃料を生産する300,000バレル/日の製油所を運営しており、国内再流通と燃料補給供給を可能にする大規模な貯蔵・桟橋インフラに支えられている。最終配送経路には、給油所、商業バルク販売、航空会社および海事顧客との直接契約、そして拡大するデジタル対応チャネルが含まれる。
競争環境
マレーシア精製石油製品市場のトップ企業
PETRONASは上流生産、3つの大型製油所、石油化学資産、1,000か所以上のスタンドを統合し、競合他社が匹敵できない規模を誇っている。独立系精製業者のHengyuanおよびPetron Malaysiaは、2024年にガソリンで1バレルあたり8.11米ドル、ディーゼルで15.53米ドルの平均を記録したシンガポールのクラックスプレッドに連動したマーチャントマージンに依存しており、メンテナンスショックに対する薄いバッファしか残していない。
戦略的テーマには、石油化学統合、再生可能原料処理、デジタルエンゲージメントが含まれる。PETRONASはペンゲランバイオ製油所を通じてSAFのリーダーシップを確保し、Dialogは長期テイク・オア・ペイ貯蔵契約を締結している。Setelの900万人規模のプラットフォームは、ロイヤルティバンドル、EV充電、ロードサービスを通じて価値を付加し、従来の燃料小売をモビリティエコシステムに変革している。
参入障壁は、水素化処理資本、炭素報告能力、物流フットプリントを中心に展開している。2026年の炭素税導入により、精製業者は回収オプションをモデル化するか追加コストを吸収することを余儀なくされる。一方、IMOライフサイクル評価規則の遵守は、透明な原料チェーンを持つサプライヤーを優遇し、PETRONASがパーム油工場廃液調達の優位性を活用するニッチ分野となっている。全体として、競争環境は低炭素アップグレードとマルチチャネル顧客インターフェースに資金を提供できるプレーヤーを中心に集約されつつある。
マレーシア精製石油製品産業のリーダー企業
Chevron Corporation
Petroliam Nasional Berhad
Shell PLC
FIVE Petroleum Malaysia Sdn Bhd
Petron Malaysia Refining & Marketing Bhd
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
低硫黄規制対応燃料、バンカー燃料拠点開発、低炭素製品統合を中心に機会集合が形成されつつあり、国家プログラムと既存の稼働資産がこれを支えている。マレーシアの国家エネルギー転換ロードマップ(NETR)は、精製および燃料需要と交差する投資テーマ(エネルギー効率、水素、バイオエネルギー、グリーンモビリティ、CCUSを含む)のための構造化されたプラットフォームを提供しており、PRefChemのペンゲラン製油所(300,000バレル/日)における既存のユーロ5生産基盤は、よりクリーンな道路用および海事グレード供給を支え、地域向け貨物に対するマレーシアの地位を強化している。
脱炭素関連のサービスとインフラも、測定、報告、物理的な排出削減の分野で新たな余地を生み出している。PETRONASが主導するKasawariおよびLang LebahにおけるNETR関連のCCUS取り組みは、高CO2ストリームを管理するための国内での道筋を示しており、下流のカーボン会計や低炭素燃料提案への潜在的な波及効果も見込まれ、特に補助金改革と発表された2026年の炭素税が効率性と排出透明性の価値を高める中で重要性が増している。流通面では、Setel対応の小売生態系を含め、マレーシアで既に規模拡大しているデジタル・自動配送モデルが、差別化された価格設定、フリートサービス、データ駆動型在庫計画を支えており、ポートクラン(Port Klang)やペンゲランなどの拠点での港湾中心の貯蔵とターミナル拡張は、海事および航空燃料の複雑化の高まりに対応している。
最近の業界動向
- 2026年5月:Shell Malaysia Trading Sdn Bhd — セランゴール州ポートクランにおけるShell Westport Fuels Terminalの拡張の起工式。ミディアムレンジ船の荷物に対応するためガソリンおよびディーゼル用タンク3基が追加される。この拡張は中型船の荷物に対するターミナル容量とスループットを強化する。マレーシア半島におけるShellの物流基盤を強化する。
- 2025年12月:PETRONAS Dagangan Berhad — Setelアプリケーションの統合とジェット燃料引き上げ量の増加を背景に、Mogas(モーターガソリン)の過去最高販売量を記録。過去最高のMogas販売量は、Setel統合に支えられた小売および航空需要の拡大を示している。
- 2024年9月:Shell Malaysia Trading Sdn BhdおよびShell Timur Sdn Bhd — マレーシア半島および東マレーシア全域での石油製品流通のため、Orkim Sdn Bhdに2隻の輸送船をチャーターする長期契約を授与。この契約はマレーシア半島および東マレーシア全域での流通能力を確保し、サプライチェーンの強靭性を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、下流チェーン全体を通じてマレーシアに供給される石油精製製品の価値として定義され、その量は現地の消費需要と貿易フローに関連付けられ、その後、一貫した価格設定ロジックを用いて米ドルで評価される。
対象範囲外:上流の原油生産、天然ガス、および石油化学製品は、本市場規模算定から除外される。
セグメンテーション概要
- 製品タイプ別
- ガソリン
- ディーゼル
- LPG
- ケロシン
- 航空燃料
- 燃料油(HSFO、VLSFO)
- その他(ビチューメン、ナフサ)
- 硫黄含有量別
- 低硫黄(10ppm以下)
- 高硫黄(10ppm超)
- 供給源別
- 国内製油所
- 輸入
- 流通チャネル別
- 小売燃料スタンド
- 商業バルク販売
- 直接供給契約
- オンライン/自動燃料配送
- 最終用途セクター別
- 輸送
- 発電
- 産業製造
- 石油化学
- 住宅・商業
- 海運・バンカリング
- 農業・鉱業
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、価値に変換する前に、生産、輸入、輸出、および現地消費される内容を把握できるよう、国別の燃料バランスを構築することから始まる。マレーシアについては、IEAの国別エネルギーバランス、Energy Institute Statistical Review、UN Comtrade、統計局からのマレーシア政府刊行物、および国内取引・生活費省(規制対象燃料の背景として)などの公式なエネルギー・貿易統計に依拠した。
また、年次報告書、証券取引所提出資料、投資家向け説明資料を通じた製油所および下流事業の公開情報も使用し、その後、可能な場合には業界団体や港湾・ターミナルの刊行物で流通パターンを相互確認した。いくつかのケースでは、容量変化や製品移動のギャップを埋めるため、企業財務・インテリジェンス、ニュース・財務情報、特許、および出荷レベルの輸出入記録の有料サブスクリプションを利用した。このリストは網羅的なものではなく、データの収集、検証、および未解決の疑問点の明確化のために、他にも多くの情報源が検討された。
一次インタビューおよび調査
下流事業者、流通業者、大口最終需要者との一次的な議論を実施し、その後、主要な前提条件を物流業者、海事・航空燃料バイヤー、および業界アドバイザーと再確認した。これらの情報を用いて、需要要因、典型的な供給経路、規制下での価格転嫁、およびマレーシア半島と東マレーシア全域における製品構成変化の現実的な範囲を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:37% | CXO:16% |
| ミドルティア:44% | 機能/部門責任者:39% |
| 小規模プレーヤー:19% | マネージャー:45% |
市場規模算定と予測
市場規模算定は、トップダウンの燃料バランス再構築を基盤としており、国家消費指標が主要な精製製品別の製油所出力および純貿易と整合させられ、その後米ドルの市場価値にマッピングされる。その後、結果は、サンプリングされたポンプ価格および出荷価格の確認、小売対バルク比率のチャネル確認、および主要な供給・流通参加者の限定的な集計など、選択的なボトムアップ近似によって裏付けられ、合計値が現実的であることを保証している。
主要なモデル入力には、最終用途別(輸送、産業製造、海事・燃料補給、航空)の製品別需要、製油所のスループットと利用率、主要製品グループ別の輸出入方向、および通常の価格対量の関係を一時的に断ち切る可能性がある規制価格期間が含まれる。また、車両燃料需要の回復、産業出力の方向性、空港・港湾の活動といった短期指標も追跡している。これらの信号が調整された後にのみ主節が成立し、それが規模算定に使用される暗黒需要プールとなるためである。
予測については、シナリオ分析を用いて、安定した政策期間と補助金・価格管理調整のある期間との違いを反映し、その後、変動が明らかに一時的である場合には、傾向ベースの手法で最終的な経路を平滑化する。より小規模なチャネルやニッチ製品についてボトムアップの確認が欠けている場合、ギャップは製品バランスからの比例配分によって処理され、その後インタビューで再検証され、最終数値の再現性が保たれる。
データ検証と更新サイクル
検証は、製油所の運営動向、貿易統計、および輸送・産業活動に紐づく観測可能な需要代理指標を含む独立した信号に対してモデル出力を三角測量することで行われる。異常値は早期に識別され、データセットが受け入れられる前に、異常な輸入急増、短期的な価格の歪み、または製油所利用率の段階的変化といった根本的な要因を再確認する。
多段階のレビューが実施され、前提条件と計算は別のアナリストによって確認され、その後、分散が高いままの場合には未解決の点について関連する取材対象者への再連絡が行われる。報告書は年次で更新され、大きな事象が発生した場合には中間更新も行われ、提供前には最新の見解をクライアントに提供できるよう、最終確認が実施される。
マレーシア石油精製製品市場規模:Mordor Intelligenceと他の公表推計との比較
マレーシアにおける精製燃料の公表市場価値は、同じトピックを対象としているように見えても、大きく異なる場合がある。その差異は通常、精製製品市場として何が計上されているか、どの価格レイヤーが適用されているか、そしてその数値が国内需要に基づいているか、あるいはより広範な取引拠点の視点に基づいているかによって生じる。
石油化学製品はMordor Intelligenceの対象範囲外であり、この単一の除外事項だけで、燃料をより広範な下流収益プールと混合することで一部の公表値が高くなる理由が説明されることが多い。ギャップは、全量に小売ポンプ価格を用いる場合と、小売とバルク・バンカーを区別する混合価格手法を用いる場合の違い、また再輸出や海事燃料補給を貿易・港湾信号からの十分な確認なしに現地需要として扱うことからも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 26.77 B (2025) | |
| 業界プロファイルA | USD 41.80 B (2024) | より広範な石油・ガス価値プールを使用し、選択された燃料の消費量に平均小売価格を乗じているため、バルク工業用、海事用、規制価格対象の量が小売と同様に価格設定される場合、価値が過大評価される可能性がある。 |
| 地域調査アウトレットB | USD 49.17 B (2026) | より広範な製品・収益の定義とより積極的な価格上昇を適用している可能性が高く、輸入・輸出・燃料補給フローが真の国内消費からどのように分離されているかについての透明性が低い。 |
この比較は、対象範囲と価格レイヤーが本市場における最大の変動要因であることを示している。製品境界が明確に維持され、価値が擁護可能な需要・貿易バランスに結び付けられている場合、推計値は計画議論における再現性とストレステストがより容易になる。


レポートで回答される主要な質問
2026年のマレーシア精製石油製品市場の規模はどのくらいか?
市場は2026年に283億1,000万米ドルと評価されており、2031年に367億4,000万米ドルに向けて5.35%のCAGRを継続している。
最も急速に拡大している製品カテゴリーはどれか?
航空燃料は2031年まで7.5%のCAGRを記録すると予測されており、他のすべての精製製品を上回っている。
国内製油所からの供給シェアはどのくらいか?
国内プラントは2025年の国内需要の66.3%を供給しており、稼働率の改善に伴いさらに上昇すると予想されている。
2026年の炭素税は精製業者にどのような影響を与えるか?
CO₂1トンあたり5〜10米ドルの課税は、精製業者が回収技術または低炭素燃料に投資しない限りマージンを圧迫するだろう。
最も急速に成長している流通チャネルはどれか?
Setelが主導するオンラインおよび自動燃料配送は、2031年まで9.7%のCAGRを記録している。
SAFバイオ製油所はどこに位置しているか?
年産65万トンのSAFおよび水素化植物油施設は、ジョホールのペンゲラン統合コンプレックスで建設中である。
最終更新日:


