マレーシア外食市場の規模とシェア
Mordor Intelligenceによるマレーシア外食市場分析
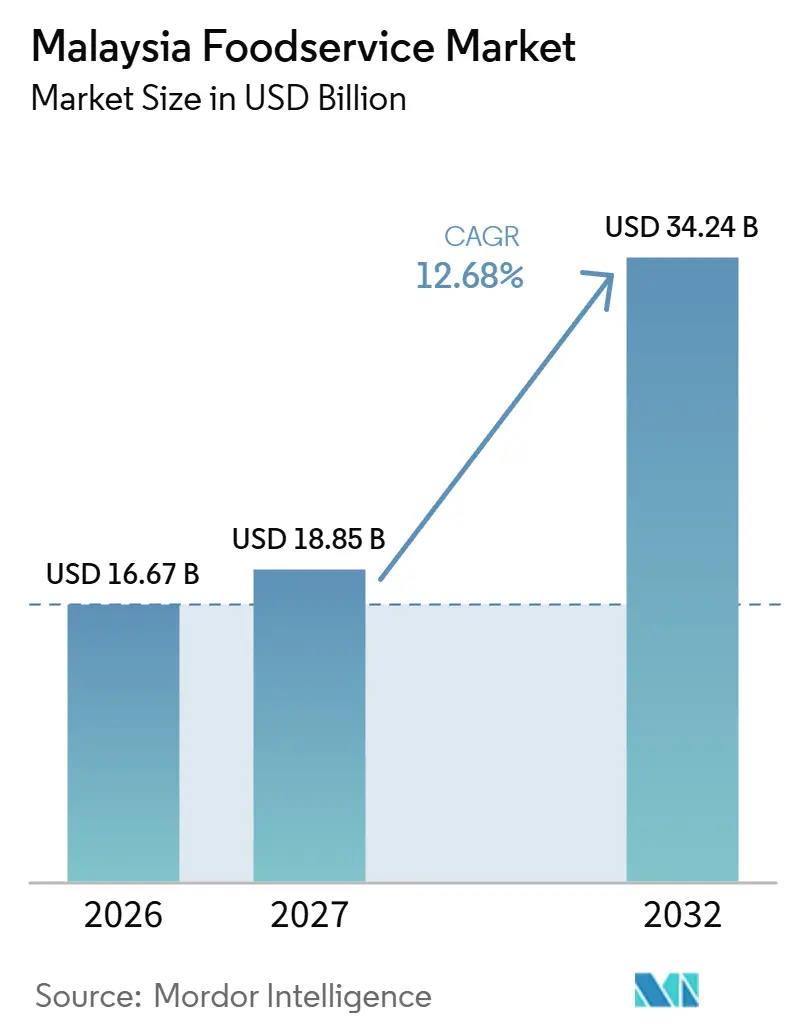
マレーシア外食市場規模は、2026年の16.67 ビリオン 米ドルおよび2027年の18.85 ビリオン 米ドルから2032年には34.24 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 12.68%を記録すると予測されています。
マレーシアでは、モバイル注文、交通インフラへの投資、および調理済み食事提供施設が、住宅エリアや交通拠点にわたってレストランへのアクセスを拡大するとができます。シェアドキッチンは、小規模な食事生産者にオンライン販売のための設備を提供し、調理済み食品商取引への参加を広げます。ネットワークや施設パートナーシップは顧客アクセスを拡大できますが、個々のレストランは営業範囲内で有効な役割を維持する必要があります。原材料の調達困難と価格競争は、メニューの継続性と運営コスト回収の余地を制限します。小規模な食事生産者にとって、プラットフォームや交通拠点を通じたリーチ拡大は、原材料の供給がメニューを国際的なチェーンと競争力ある価格で維持できる場合に限り、成長を支えます。
主要レポートポイント
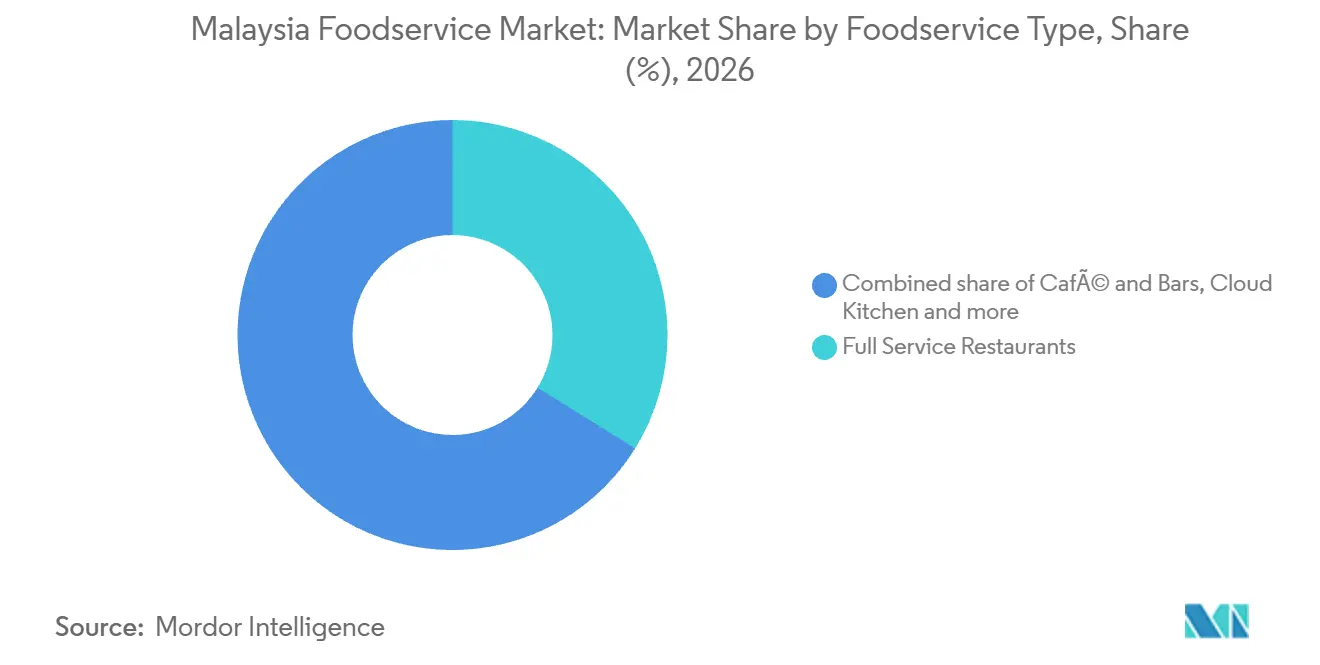
- 外食タイプ別では、フルサービスレストランが2026年のマレーシア外食市場シェアの33.84%を占め、クラウドキッチンは2027年から2032年にかけてCAGR 15.4%で最も速い成長が予測されています。
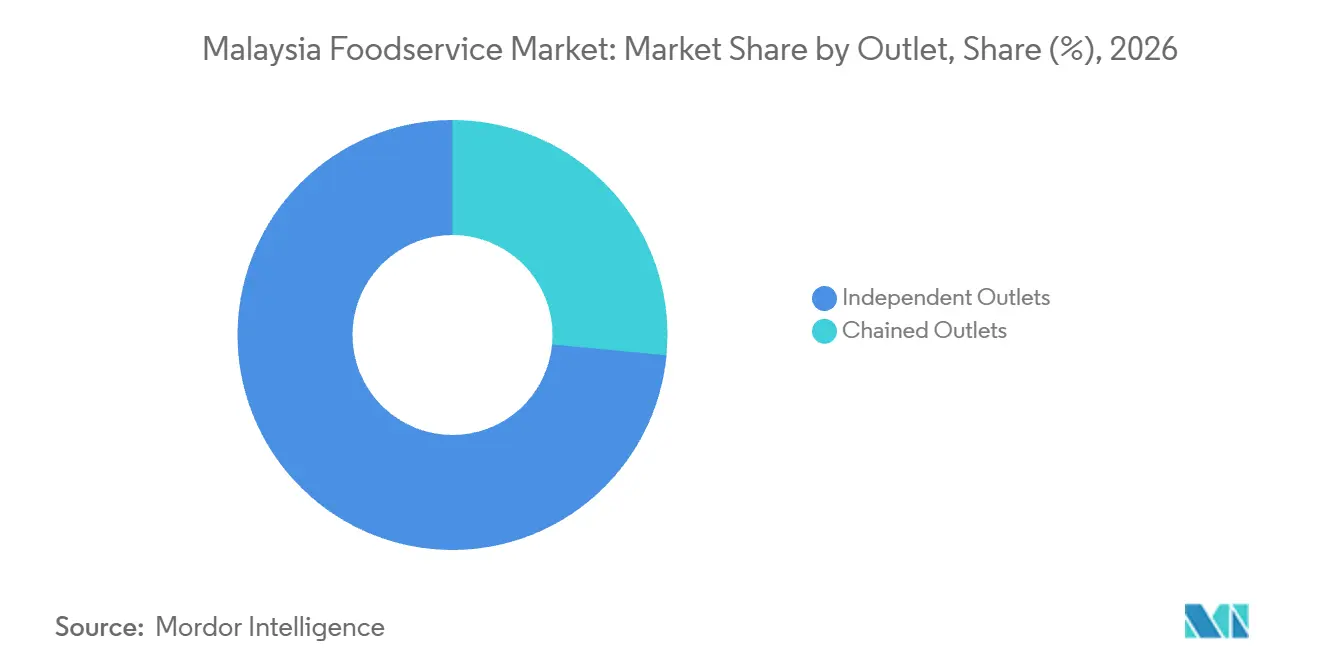
- 店舗形態別では、独立店舗が2026年のマレーシア外食市場規模の73.49%を占め、チェーン店舗が2027年から2032年にかけてCAGR 12.8%で成長をリードすると予測されています。
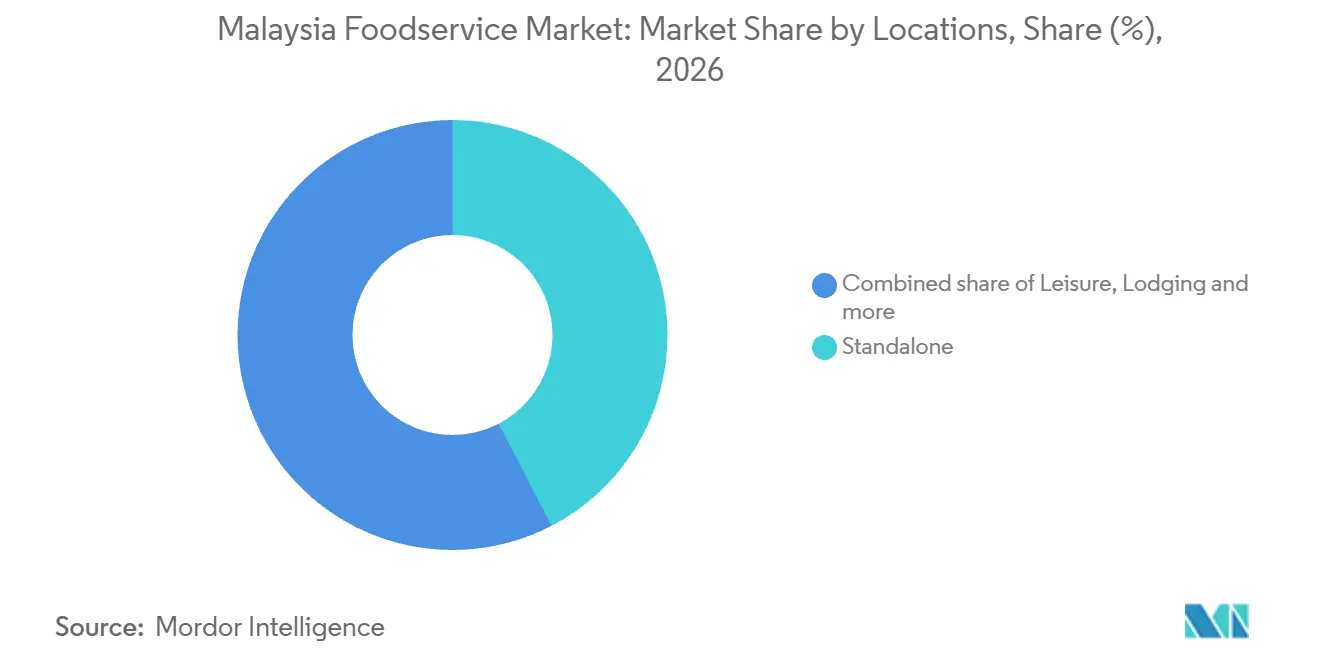
- 外食立地別では、独立型店舗が2026年の外食支出の42.37%でトップを占め、交通拠点が2027年から2032年にかけてCAGR 15.45%で最も速く成長するセグメントとなっています。
- サービスタイプ別では、店内飲食が2026年の外食支出の63.17%を占め、デリバリーが2027年から2032年にかけてCAGR 15.3%で最も速い成長が予測されています。
- 地域別では、クランバレーが外食市場をリードしており、西洋風ペイストリーやスペシャルティ飲料への需要がカフェの新規開店を後押しする一方、2025年には持続不可能な事業の閉店も見られました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市インフラの拡大・近代化 | +3.1% | ネグリ・スンビランのセレンバン | 短期(2年以内) |
| 注文におけるデジタル化とモバイルアプリの急速な普 | +3.6% | プトラジャヤ、クアラルンプール、セランゴール、ジョホールバル | 短期(2年以内) |
| クラウドキッチンおよびバーチャル専業ブランドの台頭 | +2.9% | クアラルンプールの公共住宅エリア | 中期(2~4年) |
| 利便性と調理済み食品に対する消費者需要の増大 | +3.7% | セランゴールのセパン | 短期(2年以内) |
| コーヒーとカフェ文化の強さ | +2.1% | 全国 | 中期(2~4年) |
| クイックサービスおよびファストカジュアルレストランチェーンの拡大 | +2.4% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
都市インフラの拡大・近代化
2026年7月21日、交通相アンソニー・ローク氏はセレンバン・セントラル駅プロジェクトが約35%完了したと報告しました。[1] このプロジェクトは2027年3月までに既存のKTMセレンバン駅を近代的なターミナルおよび商業スペースと統合し、完成時には1日約30,000人の乗客収容能力を持つ見込みです。外食事業者にとって、乗客アクセスと商業施設を組み合わせることで、交通の旅程内で食事を提供する機会が生まれます。既存の鉄道駅との統合により、このビジネス機会は完全に新しい目的地を必要とすることなく、確立された交通インフラに根ざしたものとなります。完成目標が2027年3月に設定されていることから、短期的な機会は外食サイトの計画に関するものであり、食事販売はターミナルが稼働してから依存することになります。
注文におけるデジタル化とモバイルアプリの急速な普及
モバイル注文は、地域の調理済み食品販売者が独自の注文プラットフォームを構築することなく、より広い商業ネットワークに参入できるようにします。2025年9月、グラブマレーシアと連邦農業マーケティング局(FAMA)はプトラジャヤの新市場へのパートナーシップを拡大し、飲食店をGrabFoodで利用可能にしました。その発表時点では、2023年以降30以上の市場で約300の事業者をデジタル化しており、生鮮食品事業者も含まれていました。小規模な食品事業者にとっての関連需要機会は、社の販売場所に物理的に訪れる顧客以外へのアクセスであり、プラットフォームが注文チャネルを提供します。GrabFoodに追加された各飲食店は、顧客が市場を訪れることなく注文できる調理済み食品の選択肢をもう一つ提供するため、チャネルのリーチは調理済み食品を販売するオンボード事業者の数とともに成長します。
クラウドキッチンおよびバーチャル専業ブランドの台頭
シェアドキッチンは、食品起業家の参入決定を個別の生産施設の確立から切り離すことで、調理済み食事の供給を拡大できます。2026年3月までに、Pepper LabsのDapur Digitalはクアラルンプールの公共住宅エリアに2024年9月以降15か所のシェアドキッチンハブを開設し、低所得の起業家がオンラインで家庭料理を販売していました。この取り組みは、これらの起業家に設備の整ったシェアドキッチンとビジネス施設を提供しました。2026年3月、Pepper Labsはクアラルンプールの公共住宅立地を超えてモデルをテストする全国展開も概説しました。このような拡大は、デジタルストアフロントだけではこのモデルが提供する生産スペースを供給できないため、見込み販売者の手の届く範囲に設備の整ったキッチンをもたらす必要があります。
利便性と調理済み食品に対する消費者需要の増大
交通系フードホール内の調理済み食事の提供は、旅程中に食事を組み込みたい顧客に対応できます。2025年7月4日、Capital Aの飲食ブランドであるSantanは、セパンのgateway@klia2のFood Districtにアウトレットを開設し、現地消費向けの調理済み食事を提供しました。メニューにはナシレマ、チキンライス、タイグリーンカレーライスが含まれていました。一か所のフードホールに複数の食事の選択肢を集めることで、旅行グループ内の異なる好みに対応できます。新たにオープンしたgateway@klia2のフードホールに出店することで、Santanは別途外食の旅を行う顧客だけに依存することなく、すでに現地にいる旅行者の需要を取り込むことができました。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライチェーンの脆弱性と原材料調達の課題 | -2.2% | クアラルンプールおよびマレーシア複数州 | 短期(2以内) |
| 多国籍・国内チェーンから中小事業者への圧力 | -1.6% | 全国 | 中期(2~4年) |
| 独立系事業者における品質の一貫性問題と標準的な業務手順の欠如 | -0.9% | 全国 | 長期(4年以上) |
| 飲食品に関する政策・税制の頻繁な変更 | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サプライチェーンの脆弱性と原材料調達の課題
原材料の入手可能性は、外食店が顧客をより多く対応する能力を持っていても、メニューの幅を制限する場合があります。2026年6月、クアラルンプールのGround FLAWカフェは、通常使用していた味噌が数ヶ月間入手できなかったため、味噌汁のサイドメニューを一時停止したと報告しました。[2] このカフェは同じ味のプロファイルを持つ別のブランドを見つけることができませんでした一方、マレーシア統計局(DOSM)は、2025年末にかけて極端な気象と季節風による洪水が複数のマレーシア州で野菜の不足と価格上昇を引き起こしたと報告しました。クアラルンプールのカフェKLCGは、地元サプライヤーが提供できなくなった後、2026年6月のレポートによれば一品の料理に使用するパスタを切り替えました。Ground FLAWが味に適合する代替品を見つけられなかったことで、欠品が商品の取り下げに発展し、そのメニューアイテムの回復は供給の回復または受け入れ可能な代替品に依存することになりました。
多国籍・国内チェーンから中小事業者への圧力
小規模な外食事業者は、競合製品が自社のコスト構造では容易に対応できない価格水準を確立した場合、困難な拡大判断を迫られます。2026年1月、起業家・協同組合開発省(KUSKOP)は、特にフランチャイジングにおいてマレーシアのマイクロ・中小企業が直面する課題を認めました。同省はそれらの課題を、規模とグローバルサプライチェーンに支えられた国際的な飲食企業の低価格製品と関連付けました。このような不利は、手頃なオフーを維持しながら追加店舗への資金を確保するための価格設定の余地を制限する可能性があります。2026年3月、KUSKOPは地元企業のフランチャイズ事業開発を支援するPernasのビジネス転換プログラムについて説明しました。フランチャイズ開発は事業者の成長選択肢を改善できますが、価格競争は小規模事業者がその拡大を資金調達するマージンを狭めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
外食タイプ別:
飲食ネットワークと生産専用フォーマットは異なるニーズに対応フルサービスレストランは2026年のマレーシア外食市場規模の33.84%のシェアを占めました。Berjaya Foodの完全子会社でKenny Rogers RoastersのマスターフランチャイジーであるBerjaya Roasters (M) Sdn Bhdは、2025年6月30日時点でサブフランチャイジー店舗を含む48店舗のマレーシアレストランを運営していました。Berjaya Foodはその後、不採算店舗の整理・閉鎖を受け、2026年6月30日終了四半期のマレーシアKenny Rogers Roastersの売上が前年比で低下したと報告しました。したがって、最大のセグメント内では相当な収容能力と選択的な閉店が共存し得るため、個々のフルービスレストランの生産性が事業者のフットプリント配分の中心となります。
クラウドキッチンは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 15.4%が予測されています。2026年中頃までに、Hakshanはクランバレーとイポーにわたって13か所のキッチンを運営しており、10か所のアウトレットと3か所のクラウドキッチンで構成されていました。この組み合わせは、外食事業者が顧客対応施設を維持しながら生産専用の場所を使って食事の提供を拡大できることを示しています。13か所のキッチンのうち3か所がクラウドキッチンとして稼働しているHakshanは、キッチンの大半が顧客対応のアウトレットにあり、生産専用の拠点がアウトレットネットワークを代替するのではなく補完できることを示しています。



店舗形態別:
独立系の規模と組織化されたチェーン拡大の共存独立店舗は2026年のマレーシア外食市場シェアの73.49%を占めました。地元事業者に供給するクアンタンのコーヒー焙煎所の従業員がThe Straits Times紙に語ったところによると、2026年6月時点でクアラルンプールには約800の独立系カフェがあると推定されています。この都市レベルのカフェ基盤は、単一の都市環境内で独立系外食が多数の個別提案を構成できることを示しています。したがって、単一店舗の差別化は、このような都市基盤内で商業的重要性を持ち、最大セグメントの事業者が認識されるメニューと明確に定義された地域の外食機会を通じて競争できるようにします。
チェーン店舗は最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 12.8%が予測されています。Envictusは2026年6月30日終了のFY2026中にTexas Chickenのマレーシア店舗数が101から107に増加したと報告しました。2026年6月30日終了の四半期において、Envictusはまた消費者が支出に対して選択的な状況でTexas Chickenに競争的な環境があと述べました。その結果生じる商業上の課題は、選択的な消費者から選ばれながらアクセスを拡大することであり、各追加店舗での食事提供の関連性が新たな収容能力を支出に変換する中心となります。

立地別:
独立型の柔軟性と旅行拠点型外食の融合独立型店舗は最大の立地セグメントであり、2026年の外食支出の42.37%を占めました。2025年10月3日までに、A&WはサバのParklane City Benoniに独立型店舗をオープンし、約120人の収容能力と4つのドライブインベイを備えています。この店舗はドライブスルーも備え、一か所でダイニングルーム、ドライブイン、ドライブスルーサービスを組み合わせています。座席とドライブイン専用スペースの両方を割り当てることで、サービス形態のバランスがサイト設計上の判断事項となり、独立型フットプリト内でそれぞれのスペースが競合します。
交通拠点は最も成長の速い立地セグメントであり、2027年から2032年にかけてCAGR 15.45%が予測されています。Visit Malaysia 2026を前に、マレーシア・エアポーツは空港ネットワークの飲食提供を国内外ブランドや体験型ポップアップで拡充しました。2026年4月までに、Keretapi Tanah Melayu Berhad(マレーシア国鉄)はStesenブランドの下でETSの機内食・飲料をインハウス管理し、乗客により幅広い選択肢を提供しました。余暇系外食は2025年1月8日に場を得て、Resorts World GentingがGenting SkyWorldsの入口に地元メニューを備えたバーベキューレストランKool Grillをオープンしました。空港のコンセッションとインハウス列車サービスは乗客にサービスを提供する異なるルートを示しており、ホスト交通事業者の提供モデルが食品提供者にとって中心的な商業的考慮事項となります。
サービスタイプ別:
店内飲食体験とソロデリバリーは異なる機会に対応店内飲食は最大のサービスセグメントであり、2026年のマレーシアにおける外食支出の63.17%を占めました。Benihana Malaysiaは2025年5月8日にクアラルンプールのSuria KLCCに最初のマレーシア店舗をオープンし、メインダイニングエリアと限定席の鉄板焼きステーションを備えています。このステーションはダイナーにシェフの調理を目の前で見る機会を提供し、調理過程を店内サービスの一部としました。料理ステーションの座席数が限られているため、その最前列の体験が物理的な来店を購買の一部とし、このダイニング提案をデリバリーでは再現できない機会に結びつけます。
デリバリーは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 15.3%が予測されています。2025年4月時点で、GrabFood for Oneがマレーシアで利用可能となり、少額注文手数料なし・固定の低配送料で一人前の食事オプションを提供しています。少額注文手数料を撤廃することで、顧客がその特定の手数料を避けるために大きな注文をする必要がなくなるため、一食の注文をより実用的なデリバリー購入にすることができます。ソロミールのデリバリーにより、参加レストランに個人の外食機会が開かれ、手数料体系の魅力と事業者が小規模な注文を経済的に準備・履行する能力が結びつきます。
地域分析
クランバレーの外食市場
クランバレーはマレーシア最大の外食地域です。Pavilion REITは2025年に同地域での西洋風ペイストリーとスペシャルティ飲料への高い需要に後押しされたカフェの新規開店を報告しました。製品固有の需要は、定義された飲食機会を中心に構築されたオファーを後押しします。ペイストリーやスペシャルティ飲料のコンセプトは初期の関心を引き付けることができますが、2025年の持続不可能な事業に関連した閉店は、店舗営業を継続するための実行可能な運営コスト基盤が不可欠であることを示しています。
2025年のペナンにおける国内訪問者の旅行の主な目的はショッピングでした。ペナンでは、CCH HoldingsがそのFood Court 888を2025年6月26日にオープンしました。フードコートは一か所の施設内に異なる食事の選択肢を整理でき、CCH Holdingsにショッピングをメインとするトリップの食事休憩に合うフォーマットを提供します。その適合性を売上に変換するには、会場が訪問者のルートに組み込まれることが必要なため、商業的課題は食事の選択肢と立地が旅行中にいかにうまく機能するかです。
2025年のサバ州における国内訪問者の平均滞在日数は3.15泊であり、サラワク州は3.10泊で、全国平均の2.56泊を上回りました。クチンでは、ヒルトン・クチンが2025年にハラール認定の広東料理レストラン「Toh Yuen」とオールデイの「River View Café」を含む飲食施設の改装を完了しました。長期滞在は訪問中に繰り返しの食事機会を生む可能性があり、オールデイアクセスと個性的なレストランフォーマットを補完的にすることができます。ヒルトン・クチンのToh Yuenは広東料理に地元食材とサラワクの影響を取り入れました。その組み合わせにより、施設はオールデイの利用可能性と特定の料理提供の両方を通じてリピー食事支出を追求でき、滞在中のバラエティを商業機会としています。
規制の枠組みと展望
屋内レストランを開業する事業者の観点から、選択された全国規則とペナン島の規則が比較されています。食品施設の全国登録と食品取扱者の義務は、ペナン島市議会の地域複合ライセンス申請経路と並んでいます。同市議会のライセンス部門は食品施設ライセンスを処理し、施設を検査します。新規参入者にとって、施設とスタッフの運営準備は申請作業と同時に行わなければならず、コンプライアンスが開業の一連の流れの一部となります。
規制テーブル
| 判断要素 | マレーシア | ペナン島管轄内のペナン |
|---|---|---|
| 主管機関 | 保健省 | ペナン島市議会、ライセンス部門 |
| 主要規則または方針 | 2009年食品衛生規則および2026年12月1日付改正 | uLesen複合ライセンス申請経路 |
| 商業的効果 | 2026年12月1日より前の施設登録および取扱者研修、健康診断、予防接種 | 食品施設ライセンス申請および施設検査 |
| 現在の政策魅力度 | 中 | 中 |
| 政策魅力度の将来の方向性 | 緩和 | 変更なし |
| 情報源: Mordor Intelligence | ||
双方現行の「中」評価は、開業前に施設とスタッフの準備を必要とする明確な参入プロセスを反映しています。全国の「緩和」方向性は、2026年12月1日より食品取扱者の健康診断要件が廃止される一方、研修と予防接種の義務は引き続き残ることを反映しています。ペナン島の「変更なし」方向性は、屋内レストラン施設の複合申請・検査経路に関するものです。同市議会の2026年改正ガイダンスは、食品施設外の椅子とテーブルの許可に関するものであり、屋内ライセンス経路とは別の申請問題です。
バリューチェーンの段階
価値の獲得は原材料の流通から食事の準備とデリバリーへとシフトし、各段階で異なる収益基盤があります。Lee's Frozen Foodは東南アジアで肉類、乳製品、水産物、冷凍食品、その他の輸入食品を輸入・流通させており、マレーシアの事業ではデリバリーサービスも行っています。GrabFoodはマレーシアのレストランとオンラインデリバリーを通じて消費者をつなぎ、加盟店からサービス手数料を徴収します。これらの役割は、使用可能な原材料をキッチンに届け、完成した注文を消費者届けるための別々の商業的責任を生み出しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原材料の輸入と流通 | Lee's Frozen Foodなどの食品輸入業者・流通業者 | 原材料流通売上 | 原材料および物流コストへのエクスポージャー | 同等の代替原材料と代替供給ルートの確保 |
| 食事準備と店舗サービス | Secret Recipeなどのカフェチェーン運営者 | 調理済み食品・飲料の売上 | 原材料、包装材、ガス、光熱費のコスト圧力 | 持続可能な食事経済を考慮した調理・盛り付け仕様の再設計 |
| 注文とラストマイル配送 | GrabFoodなどの食品注文・デリバリープラットフォーム | 加盟店サービス手数料 | サービス手数料が加盟店のチャネル収益を制約 | プラットフォーム手数料控除後の貢献利益を活用したデリバリーオファーの設定 |
| 情報源: Mordor Intelligence | ||||
2026年3月、マレーシア・ムスリムレストランオーナー協会(PRESMA)は、サプライチェーンの混乱、物流コストの上昇、グローバルな不確実性に関連して、レストラン事業者が10%から30%のコスト加に直面していると述べました。国内取引・生活費省(KPDN)は、価格調整は実際のコストに基づかなければならないと述べました。報告されたこれらの圧力が合わさることで、流通からキッチンへの引き渡しが商業的に重要になります。配送コストの上昇は食事が販売される前に事業者に到達するためです。デリバリーを追加することで販売チャネルは拡大しますが、取引に対する別の手数料請求も発生するため、より広いリーチはキッチンで実行可能な収益をサポートする必要があります。
競争環境
市場集中度
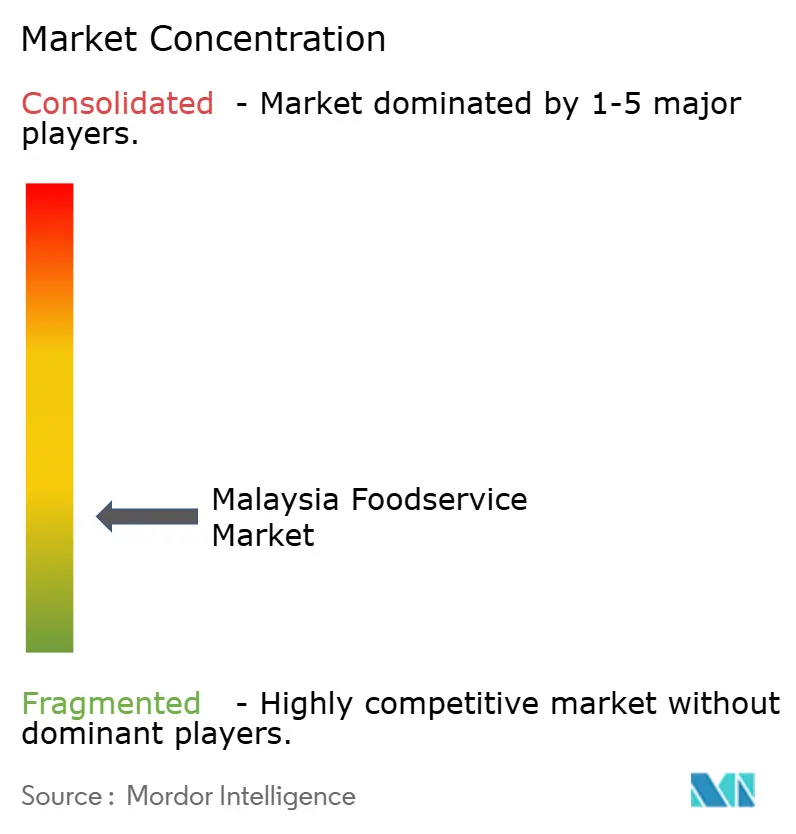
競争は分散しており、独立店舗がMcDonald's Malaysiaを完全所有・運営するGerbang Alaf Restaurants Sdn Bhdを含む組織化されたレストランおよびカフェネットワークとともに事業を展開しています。Berjaya Starbucks Coffee Company Sdn Bhdは2025年6月30日時点でマレーシアに301店舗を運営しており、Berjaya Foodはマレーシアにおけるスターバックスの事業が2026年6月30日終了の四半期において運営店舗数の減少にもかかわらず前年比で改善したと述べました。Domino's Pizza Enterprises Ltdはマレーシアのピザ事業を通じて参加しておりMarrybrown Sdn BhdとSecret Recipe Cakes & Café Sdn Bhdがレストランおよびカフェの競争を加えています。これらのネットワークは反復可能な店舗実行を競争資源とし、広範な独立系の存在は明確に定義された地域の外食提案を持つ事業者の空間を残しています。
2026年1月6日、Domino's Pizza Malaysiaは全国で270以上の店舗を報告し、マレーシア全土でフランチャイズ機会を発表しました。2025年12月31日、MarrybrownはシャーアラムのPETRONAS Seksyen 15にあるMESRA Retail & Caféとのコラボレーションによる最初のアウトレットを開設しました。[3] これらの動きは異なる拡大メカニズムを使用しており、フランチャイズ採用はネットワークに運営パートナーをもたらし、コラボレーションはパートナーの小売場所にレストランを配置します。レストランネットワークにとって、これらのアプローチはパートナー選定と立地適合性をアセス拡大の方法の一部とし、商業的価値は各追加店舗が有用な営業役割を確保することに依存します。
将来の競争は、チェーンが店舗アクセス、注文の利便性、ハラール認定を一貫してつなぐ方法にかかる可能性があります。MIXUE Malaysiaは2025年にイスラム開発局(JAKIM)から100以上の店舗がハラール認定を取得したと報告しました。Domino's Pizza Malaysiaは2026年1月にデジタルを中心とした事業であると説明しました。購買者にとって、JAKIMのハラール認定は認定店舗を識別する一方、デジタル注文はレストランのメニューをもう一つの購買経路でアクセス可能にします。全店舗にハラール認定を拡大しながらデジタルアクセスを改善する挑戦者は、追加レストランの開設から得られる物理的なリーチに加え、一貫してアクセス可能な認定されたオファーを通じて競争できます。
マレーシア外食産業リーダー
-
Gerbang Alaf Restaurants Sdn Bhd
-
Berjaya Starbucks Coffee Company Sdn Bhd
-
Domino's Pizza Enterprises Ltd
-
Marrybrown Sdn Bhd
-
Secret Recipe Cakes & Café Sdn Bhd
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア外食市場 このレポートでカバーされる企業
- Gerbang Alaf Restaurants Sdn Bhd
- Berjaya Starbucks Coffee Company Sdn Bhd
- Domino’s Pizza Enterprises Ltd
- Marrybrown Sdn Bhd
- Secret Recipe Cakes & Café Sdn Bhd
- A&W (Malaysia) Sdn Bhd
- Revenue Valley Sdn Bhd
- Nando’s Chickenland Malaysia Sdn Bhd
- OldTown Bhd
- San Francisco Coffee Sdn Bhd
- Texchem Resources Bhd
- Craveat International Sdn Bhd
- Loob Holding Sdn Bhd (Tealive)
- KyoChon Sdn Bhd
- Big Apple Donuts & Coffee
- Sushi King Sdn Bhd
- The Chicken Rice Shop Sdn Bhd
- Papparich Group International Sdn Bhd
- Kenny Rogers Roasters
- Baskin Robbins Malaysia Sdn Bhd
最近の産業開発事情 マレーシア外食市場
- 2026年5月:Little Caesarsが5月24日にプタリン・ジャヤのダマンサラ・ウタマに最初のマレーシアのピザレストランをオープン。
- 2026年4月:Slim Chickens Malaysiaが2025年6月にオープンしたSS15、スバン・ジャヤの最初のマレーシア店舗に続き、クアラルンプールのNU Sentralに2店舗目をオープン。
- 2026年2月:Gerbang Alaf Restaurants Sdn Bhdが完全所有・運営するMcDonald's Malaysiaが、5年間で100店舗を開設し、150以上の既存店舗を近代化し、テクノロジーとデジタル能力を強化する計画を発表。
調査範囲と方法論
セグメンテーション概要
| カフェ・バー | 料理別 | バー&パブ |
| カフェ | ||
| ジュース/スムージー/デザートバー | ||
| スペシャルティコーヒー・ティーショップ | ||
| クラウドキッチン | ||
| フルサービスレストラン | 料理別 | アジア料理 |
| ヨーロッパ料理 | ||
| ラテンアメリカ料理 | ||
| 中東料理 | ||
| 北米料理 | ||
| その他のFSR料理 | ||
| クイックサービスレストラン | 料理別 | ベーカリー |
| バーガー | ||
| アイスクリーム | ||
| 肉料理 | ||
| ピザ | ||
| その他のQSR料理 |
| チェーン店舗 |
| 独立店舗 |
| 余暇 |
| 宿泊施設 |
| 小売 |
| 独立型 |
| 交通拠点 |
| 店内飲食 |
| テイクアウト |
| デリバリー |
| 外食タイプ別 | カフェ・バー | 料理別 | バー&パブ |
| カフェ | |||
| ジュース/スムージー/デザートバー | |||
| スペシャルティコーヒー・ティーショップ | |||
| クラウドキッチン | |||
| フルサービスレストラン | 料理別 | アジア料理 | |
| ヨーロッパ料理 | |||
| ラテンアメリカ料理 | |||
| 中東料理 | |||
| 北米料理 | |||
| その他のFSR料理 | |||
| クイックサービスレストラン | 料理別 | ベーカリー | |
| バーガー | |||
| アイスクリーム | |||
| 肉料理 | |||
| ピザ | |||
| その他のQSR料理 | |||
| 店舗形態別 | チェーン店舗 | ||
| 独立店舗 | |||
| 立地別 | 余暇 | ||
| 宿泊施設 | |||
| 小売 | |||
| 独立型 | |||
| 交通拠点 | |||
| サービスタイプ別 | 店内飲食 | ||
| テイクアウト | |||
| デリバリー | |||
市場の定義
- フルサービスレストラン - 顧客がテーブルに座り、サーバーに注文し、テーブルで食事を提供される外食施設。
- クイックサービスレストラン - 顧客に利便性、スピード、低価格の食事を提供する外食施設。顧客は通常セルフサービスで、自分でテーブルに料理を運ぶ。
- カフェ・バー - アルコール飲料の店内消費を許可されたバー・パブ、軽食と飲み物を提供するカフェ、スペシャルティティー・コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含む外食業態。
- クラウドキッチン - デリバリーまたはテイクアウト専用の食品調理のために商業キッチンを利用する外食事業であり、店内飲食の顧客はいない。
| キーワード | 定義#テイギ# |
|---|---|
| アルバコアマグロ | 大西洋、太平洋、インド洋、地中海で世界的に知られる6つの異なる系群に属するマグロの中で最も小型の種の一つ。 |
| アンガス牛 | スコットランド原産の特定の牛の品種から得られる牛肉。「認定アンガス牛肉」の品質マークを受けるためにはアメリカン・アンガス協会の認定が必要。 |
| アジア料理 | 中国、インド、韓国、日本、ベンガル、東南アジアなどの文化の料理を提供するレストランにおけるフルサービスのオファーを含む。 |
| 平均注文単価 | 外食施設において顧客が行うすべての注文の平均金額。 |
| ベーコン | 豚の背中または脇腹から取られた塩漬けまたは燻製の肉。 |
| バー&パブ | 施設内でのアルコール飲料の消費を提供するライセンスを持つ飲食店。 |
| ブラックアンガス | 角のない黒毛種の牛から得られる牛肉。 |
| BRC | 英国小売協会 |
| バーガー | 一枚以上の調理された牛肉パティを薄切りのパンロールまたはバンロールの中に挟んだサンドイッチ。 |
| カフェ | 各種飲み物(主にコーヒー)と軽食を提供する外食施設。 |
| カフェ・バー | アルコール飲料の店内消費を許可されたバー・パブ、軽食と飲み物を提供するカフェ、スペシャルティティー・コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含む外食業態。 |
| カプチーノ | 伝統的にダブルエスプレッソ、スチームドミルク、スチームドミルクフォームを同量ずつで調製されるイタリアのコーヒー飲料。 |
| CFIA | カナダ食品検査局 |
| チェーン店舗 | ブランドを共有し、複数の場所で事業を展開し、中央管理と標準化されたビジネス慣行を持つ外食施設。 |
| チキンテンダー | 鶏の小胸筋から調理された鶏肉のこと。 |
| クラウドキッチン | デリバリーまたはテイクアウト専用の食品調理のために商業キッチンを利用する外食事業であり、店内飲食の顧客はいない。 |
| カクテル | 単一のスピリッツまたは複数のスピリッツの組み合わせに、ジュース、フレーバーシロップ、トニックウォーター、シュラブ、ビターズなどの他の材料を混ぜたアルコール混合飲料。 |
| 枝豆 | 熟成または硬化する前に収穫された大豆をさやごと調理した日本の料理。 |
| EFSA | 欧州食品安全機関 |
| ERS | 米国農務省の農業経済調査サービス |
| エスプレッソ | ショットで提供されるコーヒーの濃縮形態。 |
| ヨーロッパ料理 | イタリア、フランス、ドイツ、イギリス、オランダ、デンマークなどの文化の料理を提供するレストランにおけるフルサービスのオファーを含む。 |
| FDA | 食品医薬品局 |
| フィレミニョン | テンダーロインの細い端から取られた肉の切り身。 |
| フランクステーキ | 牛の後部四半分の前方に位置するフランクから取られた牛肉の切り身。 |
| 外食 | 食品産業の一部で、家庭外で食事を準備する事業、機関、企業を含む。レストラン、学校・病院のカフェテリア、ケータリング事業、その他多くの形態を含む。 |
| フランクフルト | フランクフルターまたはヴュルストヒェンとも呼ばれ、オーストリアとドイツで人気の高度に味付けされた燻製ソーセージの一種。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査サービス |
| FSSAI | インド食品安全基準局 |
| フルサービスレストラン | 顧客がテーブルに座り、サーバーに注文し、テーブルで食事を提供される外食施設。 |
| ゴーストキッチン | クラウドキッチンのこと。 |
| GLA | 賃貸能総面積 |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリー。 |
| 穀物肥育牛 | 大豆、トウモロコシ、その他の添加物を補完した飼料を与えられた牛から得られる牛肉。穀物肥育牛には抗生物質や成長ホルモンが投与される場合もある。 |
| 牧草肥育牛 | 草のみを飼料として与えられた牛から得られる牛肉。 |
| ハム | 豚の足から取られた豚肉。 |
| HoReCa | ホテル、レストラン、カフェ |
| 独立店舗 | 単一の店舗で運営するか、3か所以下の小規模なチェーンとして構成された外食施設。 |
| ジュース | 果物や野菜に含まれる天然の液体を搾取または圧搾して作られた飲み物。 |
| ラテンアメリカ料理 | メキシコ、ブラジル、アルゼンチン、コロンビアなどの文化の料理を提供するレストランにおけるフルサービスのオファーを含む。 |
| ラテ | 1〜2ショットのエスプレッソ、スチームドミルク、薄いフォームドミルクの層で作られるミルクベースのコーヒー。 |
| 余暇 | スポーツアリーナ、動物園、映画館、博物館などのレクリエーション事業の一部として提供される外食のこと。 |
| 宿泊施設 | ホテル、モーテル、ゲストハウス、バケーションホームなどでの外食提供のこと。 |
| マキアート | 少量のミルク(通常フォームドミルク)を添えたエスプレッソコーヒー飲料。 |
| 肉料理 | フライドチキン、ステーキ、リブなど、肉が主要食材となる料理を含む。 |
| 中東料理 | アラビア、レバノン、イラン、イスラエルなどの文化の料理を提供するレストランにおけるフルサービスのオファーを含む。 |
| モクテル | ノンアルコールのミックスドリンク。 |
| モルタデッラ | 細かくひき肉またはミンチにした熱処理された豚肉に15%以上の豚の脂肪の小さな角切りを組み合わせた大型のイタリアンソーセージまたはランチョンミート。 |
| 北米料理 | アメリカ、カナダ、カリブ海諸国などの文化の料理を提供するレストランにおけるフルサービスのオファーを含む。 |
| パストラミ | 通常薄切りで提供される高度に味付けされた燻製牛肉。 |
| PDO | 原産地名称保護:産地に関連した特別な特性を持つ特定の食品を生産することが公式規則によって認められた地理的地域または特定エリアの名称。 |
| ペパロニ | 硬化した肉から作られたアメリカのスパイシーサラミの一種。 |
| ピザ | 一般的に平らなパン生地にトマトとチーズを含む風味豊かな混合物を広げ、多くの場合他のトッピングを加えてオーブンで焼いた料理。 |
| プライマル・カット | 食肉の胴体の主要な部位のこと。 |
| クイックサービスレストラン | 顧客に利便性、スピード、低価格の食事を提供する外食施設。顧客は通常セルフサービスで、自分でテーブルに料理を運ぶ。 |
| 小売 | 他の事業も入居するモール、ショッピングコンプレックス、または商業不動産ビル内の外食アウトレットのこと。 |
| サラミ | 発酵・乾燥させた肉で作られた熟成ソーセージ。 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合からなる脂肪の一種。一般的に健康に有害とされている。 |
| ソーセージ | 細かく刻んで味付けした肉から作られた食肉製品で、生、燻製、または漬け込まれており、通常ケーシングに詰められる。 |
| ホタテ | 二枚の肋骨状の殻を持つ軟体動物の食用二枚貝。 |
| セイタン | 小麦グルテンから作られた植物性肉代替品。 |
| セルフサービスキオスク | 顧客がキオスクで自分で注文・支払いを行う、完全に非接触でスムーズなサービスを実現するセルフオーダーのPOSシステムのこと。 |
| スムージー | すべての材料を容器に入れて果肉を除かずに一緒に処理した飲料。 |
| スペシャルティコーヒー・ティーショップ | 各種お茶またはコーヒーのみを提供する外食施設のこと。 |
| 独立型 | 独立したインフラ設備を持ち、他の事業に接続されていないレストランのこと。 |
| 寿司 | 酢飯(通常少量の砂糖と塩を加えた)に魚介類(多くの場合生)や野菜など様々な具材を合わせた日本料理。 |
| 交通拠点 | 航空機内食、長距離列車での食事、クルーズ船での外食提供などのこと。 |
| バーチャルキッチン | クラウドキッチンのこと。 |
| 和牛 | 高い霜降り肉が珍重される4種類の黒毛または赤毛の日本牛品種から得られる牛肉。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 強固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値と照合してテストします。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模計は名目値で表します。インフレは平均注文単価に考慮され、各国の予測インフレ率に基づいて予測されます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の一次調査専門家による広範なネットワークを通じて検証されます。回答者は市場の全体像を把握するために、階層と職能にわたって選出されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム