
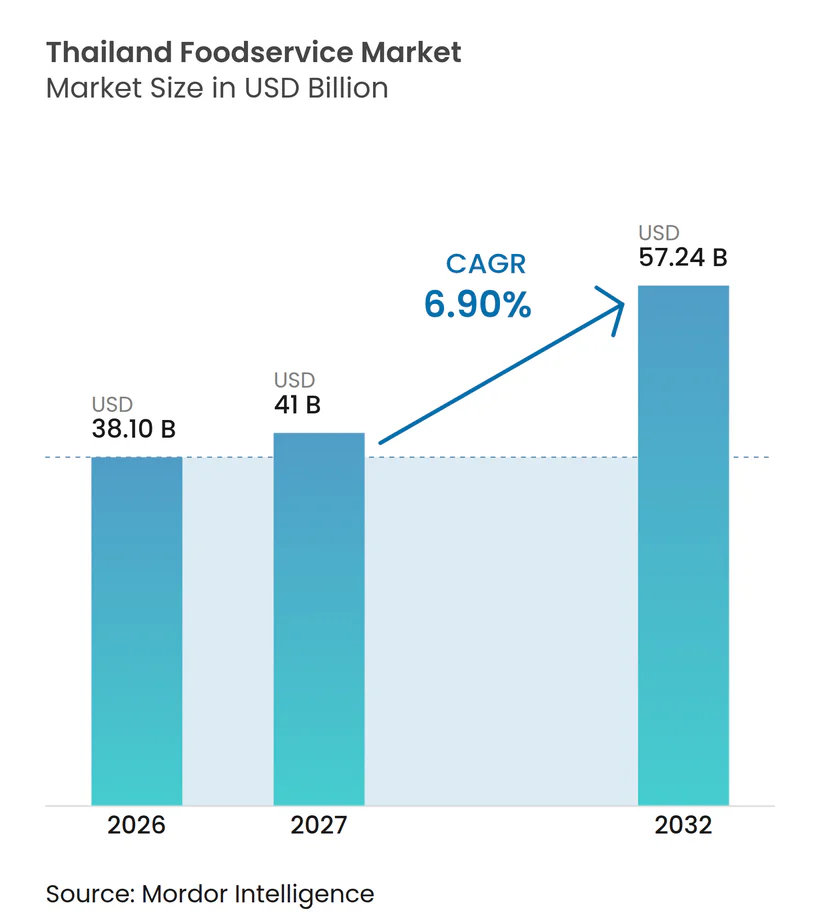
Mordor Intelligenceによるタイのフードサービス市場分析
タイのフードサービス市場規模は2026年に38.1 ビリオン 米ドルと評価され、2027年には41 ビリオン 米ドルから2032年には57.24 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.9%で成長します。
タイの調理済み食事需要は、日常の食事とデジタル注文を結びつけており、食事の提案において手頃な価格が中心的な役割を果たしています。レストランのコンセプトと栄養重視のメニューは、プレミアム支出のみに依存せずに食事の機会を広げることができます。2026年2月からのイランへの米国およびイスラエルの空爆、ならびにペルシャ湾全域にわたるイランの報復により、エネルギー関連のコスト圧力が加わりました。2025年11月のハートヤイにおける洪水により、小規模レストランは2026年初頭まで再開できない状況となりました。エネルギー関連コストを吸収しながら手頃な食事価格を維持することは、繰り返しの需要を支えることができますが、コストを完全に食事客に転嫁すると、拡大の基盤となる日常的な取引が弱まるリスクがあります。
主要レポートのポイント
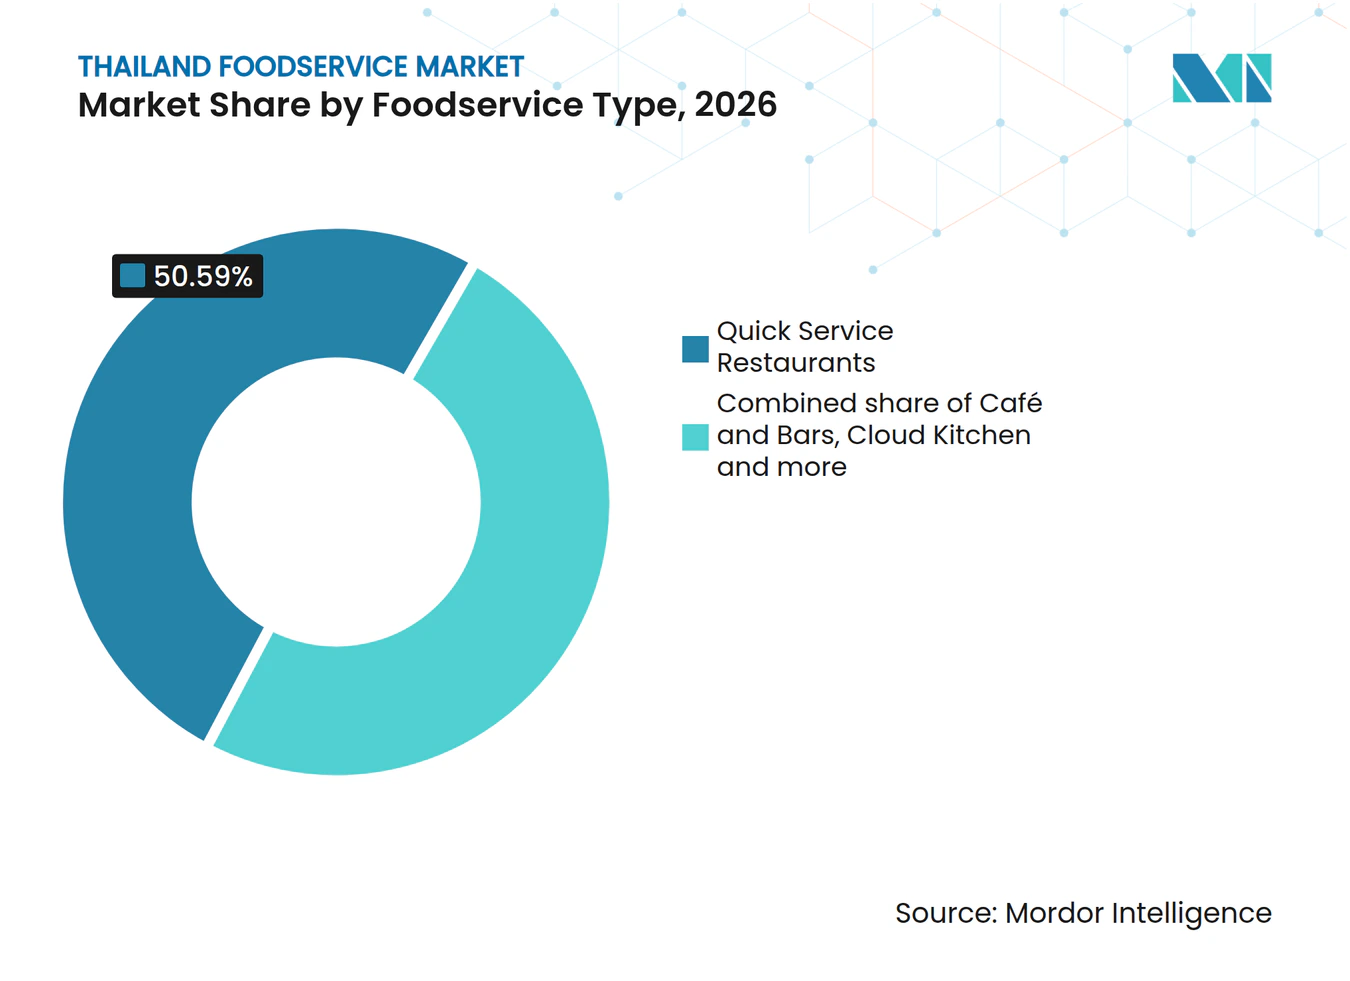
- フードサービスタイプ別では、クイックサービスレストランが2026年のタイのフードサービス市場シェアの50.59%をリードし、クラウドキッチンは2027年から2032年にかけてCAGR 24.4%で最も速く成長すると予測されています。
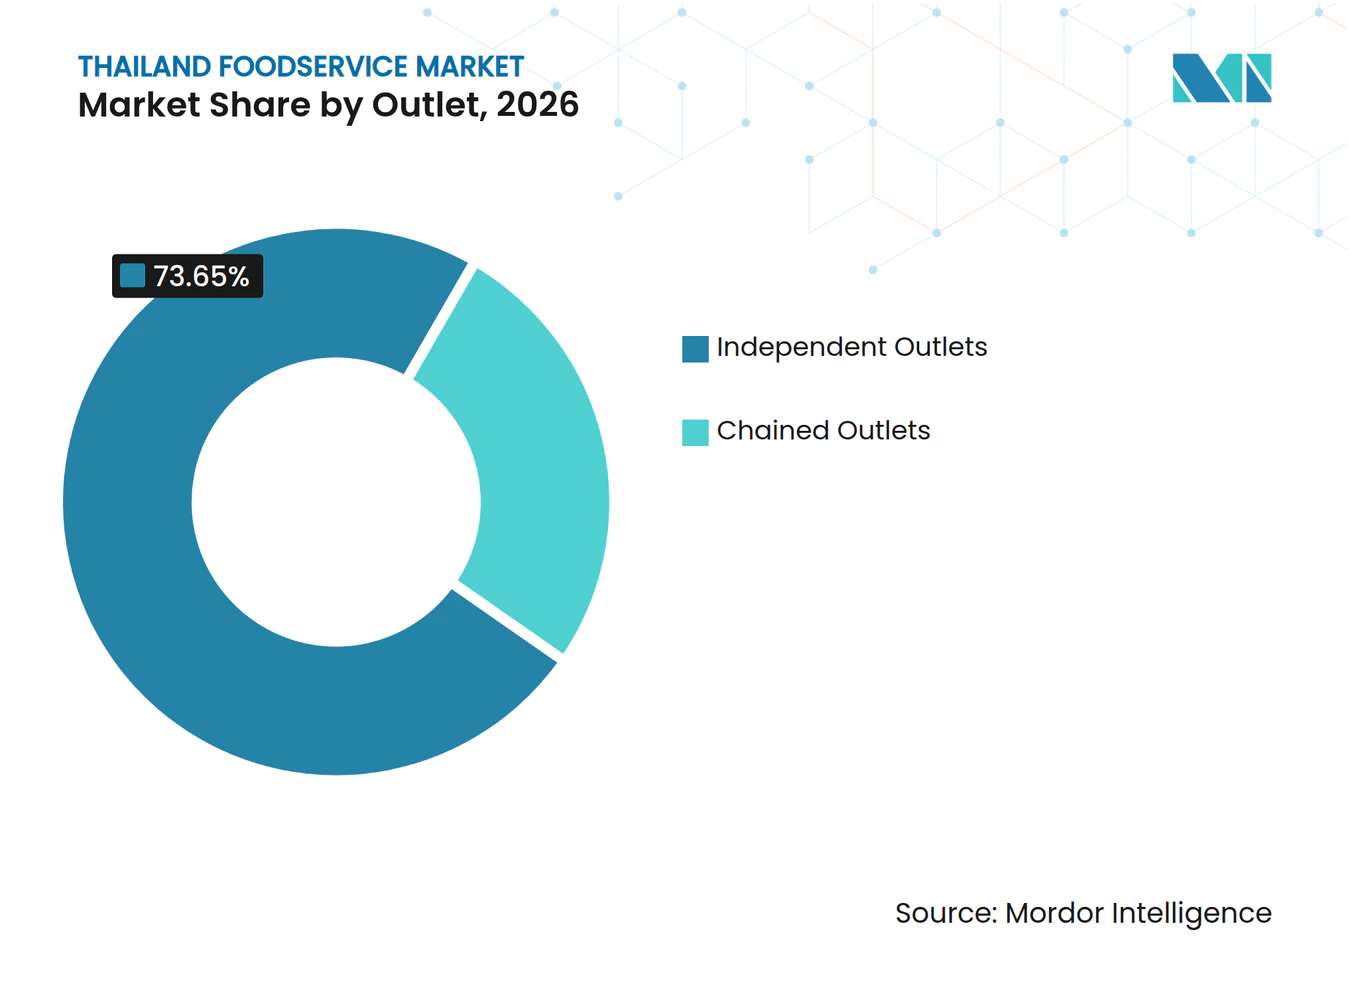
- アウトレットモデル別では、独立系アウトレットが2026年のタイのフードサービス市場規模の73.65%のシェアを占め、チェーン系アウトレットは2027年から2032年にかてCAGR 7.4%で最も速く成長すると予測されています。
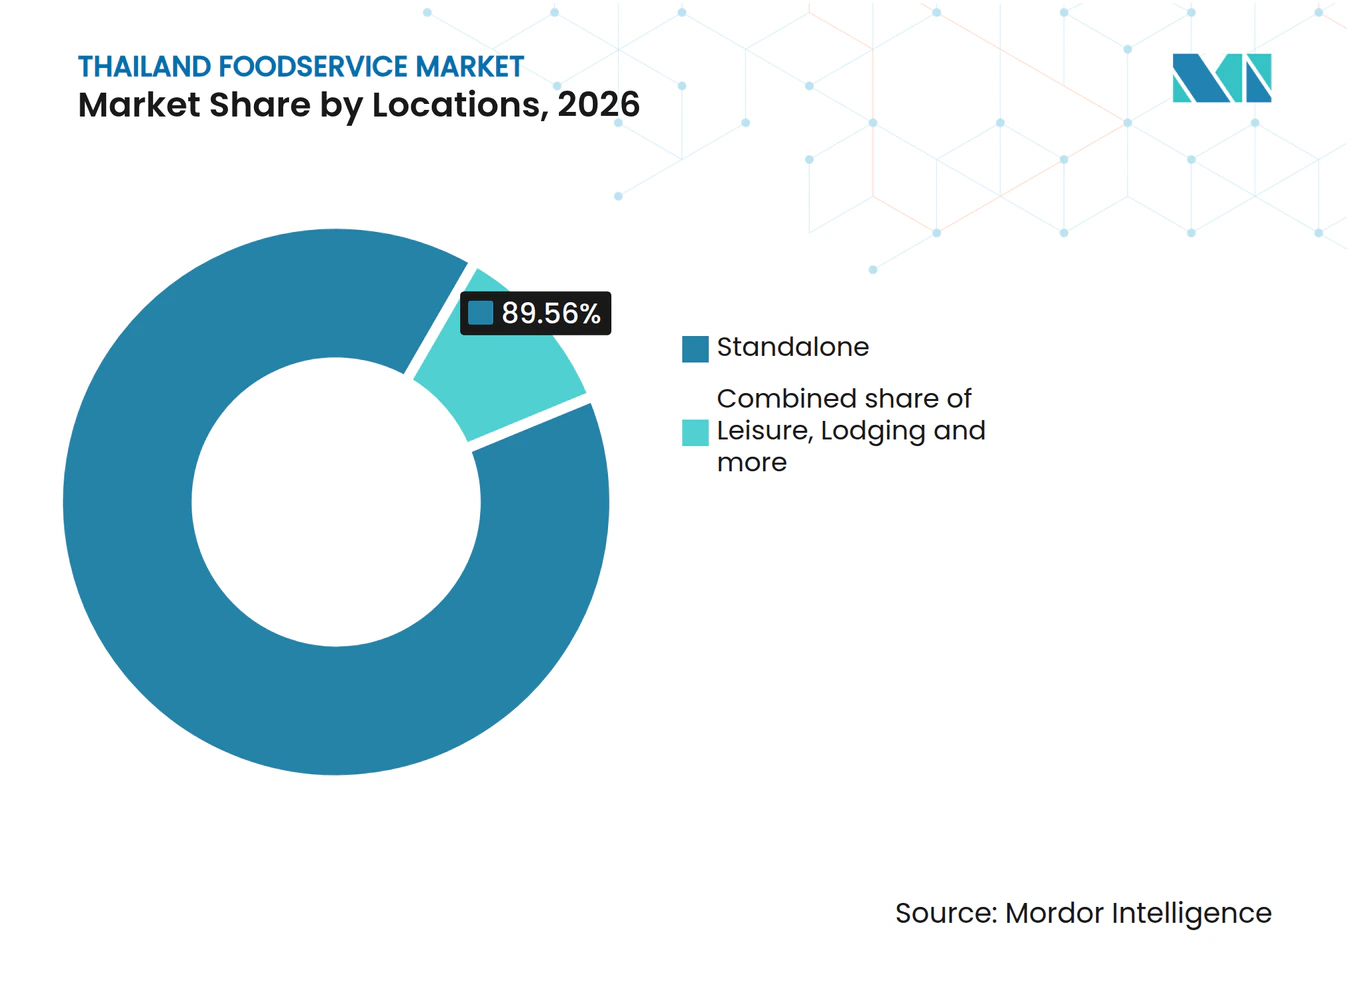
- ロケーション別では、スタンドアロンロケーションが2026年に89.56%の最大シェアを占め、トラベルロケーションは2027年から2032年にかけてCAGR 10.2%で最も速く成長すると予測されています。
- サービスタイプ別では、店内飲食が2026年に67.1%のシェアでリードし、デリバリーは2027年から2032年にかけてCAGR 10.3%で最も速く成長すると予測されています。
- バンコクはフードサービス市場価値において地理的にリードしており、ワン・バンコクのレストランクラスターはマルチブランドダイニングの収容能力を示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 利便性と即食食品へ急増する需要 | +3.5% | 全国 | 短期(2年以内) |
| 国際系・QSRおよびスペシャリティレストランブランドの拡大 | +3% | 全国 | 中期(2〜4年) |
| 植物性食品およびフレキシタリアン食トレンドの台頭 | +1% | バンコク病院パタヤ | 中期(2〜4年) |
| フードトラック、ポップアップ、代替ダイニングモデルの台頭 | +1.5% | セントラルパーク、バンコク | 短期(2年以内) |
| 強いカフェおよびコーヒー文化——大都市圏を超えた拡大 | +0.5% | 全国 | 中期(2〜4年) |
| 高品質なベーカリーおよびデザートブランドの普及 | +0.3% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
利便性と即食食品への急増する需要
利便性主導の需要は、スピードと手頃な価格および日常的な入手可能性を組み合わせる必要がある場合、馴染みのある完全な食事を好む傾向があります。LINE MAN Wongnaiは、2025年にタイで6,500万件以上のライスカレー注文を報告し、前年比8%増となりました。同プラットフォームは、利便性、スピード、手頃な価格、および日常的な食事の入手可能性がコスト管理中の消費者ニーズを満たしたと述べています。これらの特性は、利便性を日常的な食事提供と結びつけており、単に時折のまたはプレミアムなレストラン購入とは異なります。参加するライスカレーショップにとって、商業的な魅力は、完全な食事そのものが繰り返しの購入提案となるチャネルです。日常的な支出に合わせた完全な食事の価格設定は、スピードのみにプレミアムを課すよりもこの需要に適しています。
国際系・QSRおよびスペシャリティレストランブランドの拡大
レストランブランドの拡大は、認知されたコンセプトから調理済み食事を選ぶ追加の機会を顧客に提供することで、フードサービス需要を増加させることができます。MK Restaurant Group PCLは2025年にタイで24のレストランアウトレットを開店し、そのうち15店舗はボーナス・スキレストランです。ポートフォリオへの追加には、2店舗のヤヨイ日本食レストランと3店舗のレムチャルーンシーフードレストランも含まれています。同グループは、2025年後半に営業を開始したボーナス・スキのビュッフェコンセプトが2026年第1四半期に支店ネットワークの拡大を続けたと述べています。この継続は、新しいフォーマットを繰りしのサイト展開に結びつけ、孤立したローンチを超えた商業的な関連性を拡大しています。繰り返し可能なビュッフェコンセプトは、スペシャリティオペレーターが各新サイトを異なるダイニング提案に依存させることなくカバレッジを追加する方法を提供します。
植物性食品およびフレキシタリアン食トレンドの台頭
植物性食品を前面に出したダイニングは、すでに調理済み食事の日常的なニーズを提供している環境内でメニューデザインを通じたフードサービスの差別化への道を生み出します。2025年6月、ソデクソ・タイランドはバンコク病院パタヤにタイ初のモダンレシピレストランを開設しました。[1] そのメニューアイテムはEAT-ランセットの植物性食品重視の栄養原則に基づいていました。このアプローチはレシピの構成を提案の中心に置き、栄養がレストランのオファーの定義に影響を与えることを可能にします。病サイトでは、このローンチが平日の食事の機会に植物性食品重視のメニューデザインをもたらし、別の目的地への訪問なしに食事客がアクセスできるようにしました。
フードトラック、ポップアップ、代替ダイニングモデルの台頭
ストリートフードマーケットは、複数の販売者を共有のダイニング目的地に集めることで、フードサービス需要への代替ルートを生み出します。セントラル・パタナが開発したセントラルパーク・ショッピングセンターは、2025年9月4日にバンコクでオープンしました。パークサイドマーケットは70のストリートフードベンダーから1,000以上の料理を提供しました。ベンダーにとって、共有フードマーケットへの参加は、その販売者がすべての食事の選択肢を提供する必要なく、周囲のオファーの幅を顧客の機会の一部にすることができます。パークサイドマーケットは集約された選択肢を通じて顧客を引き付けることができ、各食事の販売は個々のベンダーに留まります。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライ |
|---|---|---|---|
| 輸入食材および包装材料のコスト上昇 | -1% | 全国 | 短期(2年以内) |
| 厳格な政府の食品安全および表示規制 | -0.8% | 全国 | 中期(2〜4年) |
| 気候・気象ショックに対するサプライチェーンの脆弱性 | -0.6% | 全国 | 短期(2年以内) |
| 断片化したサプライヤー環境と流通の非効率性 | -0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入食材および包装材料のコスト上昇
イランへのイスラエルの空爆、米国の空軍作戦、およびペルシャ湾全域にわたるイランの報復は2026年2月28日に始まりました。カシコーン・リサーチセンターは、エネルギー価格の上昇が2026年にタイのレストランおよび飲料ビジネスの原材料および包装コストを徐々に引き上げていると報告しました。同センターは、紛争前の水準と比較して10%から20%の販売価格上昇を報告しました。S&P Syndicate PCLの2026年2月の見通しも、2026年中の見込みマージン圧力として輸入原材料価格の変動を特定しました。S&P Syndicate PCLが消費者購買力の低下を予想していることから、さらなる投入コストの増加はオペレーターがメニュー価格でマージンを守る余地を少なくします。
厳格な政府の食品安全および表示規制
フードサービスの拡大には、食品販売能力の追加に際して、営業許可と衛生的な実施が伴わなければならないというコンプライアンスの閾値があります。2025年10月24日、タイの保健省は食品販売施設が必要なライセンスを取得し、衛生規制を遵守しなければならないことを改めて強調しました。[2] この通知は、ショップ、マーケット、ストリートフードビジネスを対象とし、地方当局を検査と執行の責任者として特定しました。施設を追加するオペレーターにとって、これらの義務は商業的に魅力的な立地だけではサービス提供の準備が整っていないことを意味します。ライセンスと衛生義務は開業費用に加わり、販売機会だけで拡大する余地を少なくします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フードサービスタイプ別:
ネットワークリーチとデリバリー重視の生産クイックサービスレストランは2026年のタイフードサービス市場規模の50.59%のシェアを占めました。KFCタイランドのゼネラルマネージャーであるサシピントゥ・チャンドラサックは、2026年10月に全77県にわたる1,242のKFCアウトレットを報告しました。そのリーチのネットワークは、顧客が単一のダイニング目的地に移動することに依存するのではなく、既存のアウトレットを通じて地域の食事機会を提供することができます。このフットプリントは、食品そのものと並んで地理的アクセスをセグメントの商業的提案の重要な部分にしています。そのリーチは潜在的な食事基盤を広げますが、地方のアウトレット全体で一貫したサービス提案を維持することが中心的な運営課題となります。
クラウドキッチンは2027年から2032年にかけてCAGR 24.4%で最も速く成長するセグメントと予測されています。デリバリー重視の生産は食品の調理をダイニングルームの提供から切り離し、調理と配送を中心に能力を整理することを可能にします。キッチンオペレーターにとって、関連する集客エリアは注文が届き、完成した食事が顧客に届けられるエリアです。2026年1月6日までに、LINE MAN Wongnaiと民間セクターのパートナーは、ソンクラー県ハートヤイに一時的なクラウドキッチンを開設し、洪水の影響を受けた小規模レストランオペレーターが店舗の修理中に食品を調理・販売できるようにしました。一時的な共有キッチンはダイニング施設が再開する前に調理能力を回復させることができますが、代替サイトはオペレーターの顧客に届く必要があります。



アウトレット別:
独立系の規模とネットワーク拡大独立系アウトレットは2026年のタイのフードサービス市場シェアの73.65%を占めました。その所有構造により、レストランの提案は共通のチェーンアイデンティティではなく、特定のオペレーターと地域の客エリアを中心に形成することができます。オーナー経営のビジネスにとって、その柔軟性はメニューの選択、サービススタイル、および施設の使用を一つの商業的決定の中で結びつけることができます。共有チェーンブランドがなければ、独立系アウトレットの収益は自身のリピート顧客に依存するため、サービスの一貫性がリーチよりも重要になります。
チェーン系アウトレットは2027年から2032年にかけてCAGR 7.4%で最も速く成長するセグメントと予測されています。Thai Beverage PCLは2025年9月30日時点でタイ全土に862の食品アウトレットを運営しており、前年比35店舗の純増となりました。[3] このモデルでは、商業単位はより広い運営プレゼンスを維持しながら立地を追加または削除できるネットワークです。862アウトレットの規模で35の純増という場合、この例での成長は漸的であり、新サイトの選定と並んで既存ネットワークが重要となります。

ロケーション別:
スタンドアロンの自律性とトラベラーアクセススタンドアロンロケーションは最大のセグメントであり、2026年の市場収益の89.56%を占めました。対照的に、スタンドアロン店舗は2025年のタイにおけるマグロ・グループの支店ロケーションの8%を占め、コミュニティモールの25%、ショッピングモールの36%と比較されます。このモール志向の企業不動産は、市場収益を支配するスタンドアロンフォーマットとは異なるロケーション戦略を示しています。スタンドアロンレストランは自身の食事オファーを中心に施設を整理することができ、オペレーターがサイトがダイニング機会をどのようにサポートするか直接影響を与えます。そのサイトは、モールの住所に組み込まれたショッピング機会に依存するのではなく、自身のメリットで食事訪問を引き付けなければなりません。
トラベルロケーションは2027年から2032年にかけてCAGR 10.2%で最も速く成長するセグメントと予測されています。スワンナプーム空港は2025年10月から2026年8月にかけて5,963万人の旅客を処理し、前年同期比2.43%増となりました。フードサービスオペレーターにとって、その交通量は旅程内に食事を収める必要がある潜在的な顧客プールを表しています。トラベルサイトの提案は、通過するユーザーを食事顧客に変える必要があり、旅客プールの規模と並んで旅程内のサービスの適合性が重要となります。トラベルアウトレットの拡大ケースは、食事のサービス要件を旅程に合わせることに依存しており、交通アクセスとサービスフォーマットを補完的な資産にします。
サービスタイプ別:
ダイニングルーム収益と専門的なデリバリー需要店内飲食は最大のセグメントであり、2026年の市場収益の67.1%のシェアを占めました。2026年第1四半期、MK Restaurant Group PCLは売上およびサービス収益の87%を店内飲食から生み出しました。この企業レベルの集中は、食事が販売される場としてのレストラン訪問の商業的重要性を示しています。このような収益構成を持つレストランにとって、ダイニングルームは他の場所で調理された食品を単に収容するのではなく、収益を生み出すサービスの一部を形成します。2025年第1四半期の84%からの増加は、MK Restaurant Group PCLの売上およびサービス収益にとって店内飲食体験の保護が特に重要であることを示しています。
デリバリーは2027年から2032年にかけてCAGR 10.3%で最も速く成長するセグメントと予測されています。タイでは、GrabFoodが2025年7月から2026年6月にかけて鶏胸肉料理で330万件以上の注を記録しました。そのカテゴリーの注文は2026年1月から6月にかけて対応する2025年期間と比較して30%以上増加しました。このカテゴリーの規模は、特定の調理済み食事の提案がデリバリー内でチャネルの一般的な利便性と並んで実質的な商業的プレゼンスを持てることを示しています。高タンパクの鶏胸肉料理は、デリバリーオペレーターが品揃えの幅だけで競争する代替として、焦点を絞ったメニュー開発ルートを示しています。
地理分析
バンコクのフードサービス市場
バンコクは、裕福な消費者基盤と国際的なビジネスプレゼンスに支えられ、フードサービス市場価値においてリーディングポジションを保持しています。2025年度、Thai Beverage PCLは首都の複合用途開発であるワン・バンコクに15のフードブランドを特集したレストランクラスターを立ち上げました。一つの会場内に異なるブランドが集中していることは、ロケーション開発が追加のレストラン能力と並んで組織化されたダイニング目的地を生み出す方法を示しています。レストランオペレーターにとって、そのような環境はコンセトとその周囲のダイニングオファーとの関係を商業的に関連させます。より強いフィットは、ブランドに広範な目的地訪問内での役割を与え、個々のレストランが単独で訪問を引き付ける能力を超えてその魅力を拡大することができます。
タイ北部の2025年後半の旅行意向は、フードサービスオペレーターに季節的な計画上の問題を提起しました。商務省の貿易政策・戦略局が2025年11月に実施した調査では、11月と12月の国内旅行を計画している回答者の42.9%が最も人気のある目的地地域として北部を選びました。この地域のオペレーターにとって、その意向は2025年11月から12月の訪問ウィンドウ中の食事能力を商業的に関連させました。意図された目的地の中での北部のリードは潜在的な訪問者プールを特定しましたが、オペレーターの販売機会は地域の旅行関心を食事訪問に変換することに依存していました。
プーケットでは、レストランの地理的アイデンティティはそれを表現するために使用される食材の産地とは異なる場合があります。AIMプーケットは2025年11月21日にレストランをオープンしタイ全土から調達した食材を特集しました。このオープニングは、地域のダイニングロケーションと全国的な調達を組み合わせた具体的な例を提供し、メニューの選択がより広い食材基盤から引き出せるようにします。オペレーターにとって、そのアプローチは目的地名だけに依存するのではなく、選択とメニューの説明を提案の一部にします。商業的なオープニングは、より広い調達によって支えられた場所特有のレストラン体験であり、プーケット以外のサプライヤーにその場所で提供される食品における潜在的な役割を与えます。
規制の枠組みと展望
この選択された管轄区域の比較は、タイの国家的な調理済み食品衛生義務とバンコクでのその適用、およびバンコクで報告された許可フォームの改正を考慮しています。視点は、デリバリーを含む即食食品を調理・販売するフードサービスオペレーターのものです。国家要件は食品の取り扱いとデリバリーの保護に対処し、バンコクで報告された改正は実質的な衛生基準ではなく規定されたフォームに関するものです。
規制テーブル
| 決要因 | タイ | バンコク |
|---|---|---|
| 主要機関 | 保健省 | 国家衛生基準に関する保健省 |
| 主要な手段または方向性 | 2018年食品販売場所衛生規制および2023年即食食品通知 | 国家衛生フレームワークおよび2026年1月28日に評議会によって承認された許可フォーム改正提案 |
| 商業的効果 | 調理、保管、販売衛生、およびデリバリー専用の包装と温度管理 | 国家的な調理済み食品衛生義務と承認されたフォーム規定提案 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
タイの「中程度」評価は、定義された国家フレームワーク内で食品衛生を管理するために必要な運営作業を反映しています。「変化なし」の方向性は、2018年規制と2023年通知の間の調理済み食品の清潔さと品質への焦点の継続性を反映しています。バンコクも「中程度」と評価されます。なぜなら、オペレーターはバンコク都議会の2026年1月28日の改正承認によって対処された許可および通知フォームと並んで国家衛生義務に直面しているからです。「変化なし」の方向性は、衛生基準を変更せに知事の告示を通じたフォーム規定に焦点を当てた改正を反映しており、評議会の報告書はそれが行政府への提出を待っていると記録しています。
バリューチェーンの段階
バリューチェーンは、卸売流通、レストランの調理とサービス、およびデジタルデリバリーをその収益モデルと運営上の引き渡しを通じて比較します。CP AXTRAはバンコクおよびタイ全土でマクロ・フードサービスの支店を運営しています。QSR of Asiaはフード・オブ・アジア内のレストランオペレーターおよびKFCフランチャイジーであり、Grabはタイのプラットフォームでデリバリーパートナーを通じて消費者とマーチャントパートナーを結びつけています。これらの役割は各引き渡しに異なる責任を置くため、レジリエンスは一つの段階を単独で最適化するのではなく、食品の入手可能性、調理能力、および履行を調整することに依存します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 卸売流通 | マクロ・フードサービスを通じたCP AXTRAなどのフードサビス卸売業者 | 卸売製品販売 | 支店の供給とレストランの需要タイミングの不一致 | レストランの注文サイクルに合わせた補充の調整 |
| 食事の調理とサービス | QSR of Asiaなどのレストランオペレーター | 調理済み食事の販売 | 食事サービスに集中した調理能力 | 調理の順序付けと予備の履行能力の確保 |
| デジタル注文とデリバリー | Grabなどのフードデリバリープラットフォーム | 2025年の対象キャンペーン注文に対する発表されたマーチャント手数料 | キッチンの準備状況とデリバリー割り当ての調整 | 準備状況シグナルとデリバリーの引き渡しの調整 |
| 情報源: Mordor Intelligence | ||||
各段階は異なるメカニズム、卸売製品販売、調理済み食事の販売とプラットフォーム手数料を通じて収益を得るため、取引がどこで価格設定されるかが誰が価値を獲得するかを決定します。レストランの能力は調理と選択された履行モードを結びつける必要があります。なぜなら、完成した食品とデリバリーの入手可能性が同じ引き渡しで一致する必要があるからです。Grabは2025年11月3日に登録するマーチャントに7%の手数料、11月4日以降参加するマーチャントに9%の手数料を発表しました(コン・ラ・クルーン・プラスの注文、利用規約に従う)。このオファーはGrabの手数料スケジュールをマーチャントの登録タイミングに結びつけ、プラットフォームの条件が食事を調理する人を変えることなく価値を再分配する方法を示しています。
競争環境
市場集中度
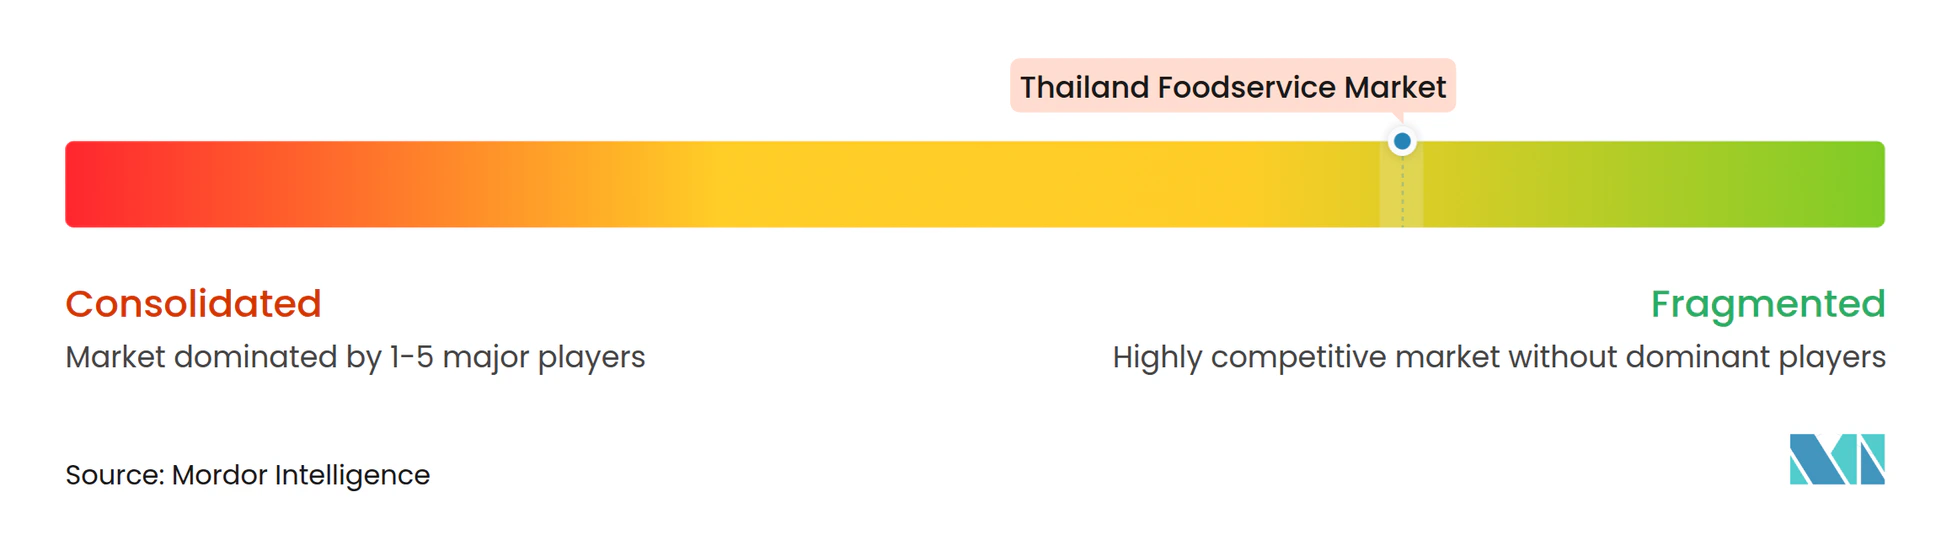
このセクターは断片化しており、ブランドを持つ参加者にはCentral Plaza Hotel PCL、CP All PCL、Yum! Brands Inc.、Maxim's Caterers Ltd.、McThai Co. Ltd.が含まれます。Central Plaza Hotel PCLの食品事業は2025年末に1,429のアウトレットを運営しており、合弁事業を含み、ラッキー・スキとラッキー・バーベキューはその数から除外されています。フード・オブ・アジアの2017年のYum Restaurants International(Thailand)とのパートナーシップは、KFCのフランチャイズオーナーとして説明され、QSR of Asiaにフランチャイジー権を付与し、そのフランチャイジーは2026年8月時点でタイの3つのKFCフランチャイズオペレーターの一つです。McThai Co. Ltd.はタイのフランチャイジーとしてマクドナルドのレストランを運営しています。
ートフォリオの幅は、レストラングループにすべてのアウトレットが同じ商業的役割を果たすことなく食事の機会を提供するいくつかの方法を与えます。Maxim's Caterers Ltd.はタイを含むアジアのビジネス全体でレストラン、ベーカリー、コーヒーショップ、クイックサービスアウトレット、および機関向けケータリングを運営しています。同グループは2025年に東南アジア全体で84の純増店舗を追加し、主にタイとベトナムで行われました。フォーマットの幅と拡大のこの組み合わせは、一つのフォーマットにどこでも依存するのではなく、アウトレットのコンセプトをサービス設定に合わせる範囲を生み出します。顧客にとって、潜在的な結果はグループのオファー内でより広い範囲のダイニング機会であり、オペレーターは各コンセプトの明確な目的を維持しなければなりません。
競争の方向性はまた、レストランネットワークと並んだコンビニエンスリテールのリーチを反映しています。CP All PCLは2025年にタイで700の新しい7-Elevenストアをオープンし、年末時点でのネットワーク総数を15,945店舗にしましたその店舗基盤は、レストランが日常的な食事購入を求める際にコンビニエンスリテールの物理的な入手可能性を比較に入れます。McThai Co. Ltd.は2026年7月9日に、タイでマクドナルドのレストランをさらに20年間運営する独占権を確保したと発表しました。McThaiの更新はフランチャイズの任期を確保し、CP All PCLの700店舗の追加はアクセスを拡大し、差別化された食事を15,945店舗のネットワークを再現するよりも挑戦者にとってより実行可能な対応にします。
タイのフードサービス産業リーダー
-
Central Plaza Hotel PCL
-
CP All PCL
-
Yum! Brands Inc.
-
Maxim's Caterers Ltd.
-
McThai Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
タイのフードサービス市場 このレポートでカバーされる企業
- Central Plaza Hotel PCL
- CP All PCL
- Yum! Brands Inc.
- Maxim’s Caterers Ltd.
- McThai Co. Ltd.
- Minor International PCL
- MK Restaurant Group PCL
- Panthera Group Co. Ltd.
- Prime Road Power PCL
- PTT Oil & Retail Business PCL
- Thai Beverage PCL
- Global Franchise Architects Co.
- Zen Corporation Group PCL
- Starbucks Coffee
- Black Canyon (Thailand)
- S&P Syndicate PCL
- Oishi Holding Co. Ltd.
- Au Bon Pain (Thailand)
- The Pizza Company
- After You PCL
最近の産業開発事情 タイのフードサービス市場
- 2026年10月:CP AXTRAとMinor Foodは、マクロとロータスのストアにおけるDairy Queen、Swensen's、GAGA、Bonchon、The Steak & Moreのコーポレートフランチャイジーモデルを発表しました。CP AXTRAが投資家およびフランチャイジーであり、Minor Foodがアウトレット運営を管理し、全国展開が計画されています。
- 2026年7月:7月9日、McThai Co. Ltd.はタイでマクドナルドのレストランをさらに20年間運営する独占権を確保したと発表しました。
スコープと方法論
セグメンテーション概要
フードサービスタイプ別
| カフェ・バー | 料理別 | バー・パブ |
| カフェ | ||
| ジュース・スムージー・デザートバー | ||
| スペシャリストコーヒー・ティーショップ | ||
| クラウドキッチン | ||
| フルサービスレストラン | 料理別 | アジア料理 |
| ヨーロッパ料理 | ||
| ラテンアメリカ料理 | ||
| 中東料理 | ||
| 北米料理 | ||
| その他のFSR料理 | ||
| クイックサービスレストラン | 料理別 | ベーカリー |
| バーガー | ||
| アイスクリーム | ||
| 肉料理 | ||
| ピザ | ||
| その他のQSR料理 |
アウトレット別
| チェーン系アウトレット |
| 独立系アウトレット |
ロケーション別
| レジャー |
| ロッジング |
| リテール |
| スタンドアロン |
| トラベル |
サービスタイプ別
| 店内飲食 |
| テイクアウェイ |
| デリバリー |
| フードサービスタイプ別 | カフェ・バー | 料理別 | バー・パブ |
| カフェ | |||
| ジュース・スムージー・デザートバー | |||
| スペシャリストコーヒー・ティーショップ | |||
| クラウドキッチン | |||
| フルサービスレストラン | 料理別 | アジア料理 | |
| ヨーロッパ料理 | |||
| ラテンアメリカ料理 | |||
| 中東料理 | |||
| 北米料理 | |||
| その他のFSR料理 | |||
| クイックサービスレストラン | 料理別 | ベーカリー | |
| バーガー | |||
| アイスクリーム | |||
| 肉料理 | |||
| ピザ | |||
| その他のQSR料理 | |||
| アウトレット別 | チェーン系アウトレット | ||
| 独立系アウトレット | |||
| ロケーション別 | レジャー | ||
| ロッジング | |||
| リテール | |||
| スタンドアロン | |||
| トラベル | |||
| サービスタイプ別 | 店内飲食 | ||
| テイクアウェイ | |||
| デリバリー | |||
市場の定義
- フルサービスレストラン - 顧客がテーブルに着席し、サーバーに注文し、テーブルで食事を提供されるフードサービス施設。
- クイックサービスレストラン - 顧客に利便性、スピード、低価格での食事を提供するフードサービス施設。顧客は通常セルフサービスで自分の食事をテーブルまで運びます。
- カフェ・バー - アルコール飲料の提供が認可されたバ・パブ、軽食と軽食を提供するカフェ、スペシャリティティー・コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含むフードサービスビジネスの一種。
- クラウドキッチン - デリバリーまたはテイクアウトのみを目的として食品を調理するために商業用キッチンを利用するフードサービスビジネスであり、店内飲食の顧客はいません。
| キーワード | 定義#テイギ# |
|---|---|
| ビンナガマグロ | 大西洋、太平洋、インド洋、および地中海で世界的に知られる6つの異なる系群に見られるマグロの中で最も小さい種の一つ。 |
| アンガスビーフ | スコットランド原産の特定の牛の品種から得られる牛肉。「認定アンガスビーフ」の品質マークを受けるには、アメリカン・アンガス協会からの認定が必要です。 |
| アジア料理 | 中国、インド、韓国、日本、ベンガル、東南アジアなどの文化の料理を提供するレストランでのフルサービス提供を含みます。 |
| 平均注文額 | フードサービス施設での顧客によるすべての注文の平均価値。 |
| ベーコン | 豚の背中または脇腹から取れる塩漬けまたは燻製の肉。 |
| バー・パブ | 施設内でのアルコール飲料の提供が認可された飲食施設。 |
| ブラックアンガス | 角のない黒毛の牛の品種から得られる牛肉。 |
| BRC | 英国小売コンソーシアム |
| バーガー | スライスされたパンロールまたはバンロールの中に一枚以上の調理された牛肉パティを挟んだサンドイッチ。 |
| カフェ | 主にコーヒーなどの各種軽飲料と軽食を提供するフードサービス施設。 |
| カフェ・バー | アルコール飲料の提供が認可されたバー・パブ、軽食と軽食を提供するカフェ、スペシャリティティー・コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含むフードサービスビジネスの一種。 |
| カプチーノ | 伝統的にダブルエスプレッソ、スチームミルク、スチームミルクフォームを等量で調製するイタリアのコーヒー飲料。 |
| CFIA | カナダ食品検査庁 |
| チェーン系アウトレット | ブランドを共有し、複数の場所で運営し、中央管理と標準化されたビジネス慣行を持つフードサービス施設。 |
| チキンテンダー | 鶏の小胸筋から調理された鶏肉。 |
| クラウドキッチン | デリバリーまたはテイクアウトのみを目的として食品を調理するために商業用キッチンを利用するフードサービスビジネスであり、店内飲食の顧客はいません。 |
| カクテル | 単一のスピリッツまたはスピリッツの組み合わせで作られ、ジュース、フレーバーシロップ、トニックウォーター、シュラブ、ビターズなどの他の材料と混合されたアルコール混合飲料。 |
| 枝豆 | 熟す前または硬くなる前に収穫した大豆をさやごと調理した日本料理。 |
| EFSA | 欧州食品安全機関 |
| ERS | 米国農務省の経済調査局 |
| エスプレッソ | ショットで提供されるコーヒーの濃縮形態。 |
| ヨーロッパ料理 | イタリア、フランス、ドイツ、イギリス、オランダ、デンマークなどの文化の料理を提供するレストランでのフルサービス提供を含みます。 |
| FDA | 食品医薬品局 |
| フィレミニョン | テンダーロインの細い端から取れる肉の切り身。 |
| フランクステーキ | 牛の後部四半部の前方に位置するフランクから取れる牛肉ステーキの切り身。 |
| フードサービス | 家庭外で食事を調理するビジネス、機関、企業を含む食品産業の一部。レストラン、学校や病院のカフェテリア、ケータリング業務、その他多くのフォーマットが含まれます。 |
| フランクフルト | フランクフルターまたはヴュルストヒェンとも呼ばれ、オーストリアとドイツで人気の高度に味付けされた燻製ソーセージの一種。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| フルサービスレストラン | 顧客がテーブルに着席し、サーバーに注文し、テーブルで食事を提供されるフードサービス施設。 |
| ゴーストキッチン | クラウドキッチンを指します。 |
| GLA | 総賃貸可能面積 |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリー。 |
| 穀物肥育牛肉 | 大豆、トウモロコシ、その他の添加物を補充した飼料で育てられた牛から得られる牛肉。穀物肥育牛には抗生物質や成長ホルモンが投与されることもあります。 |
| 牧草肥育牛肉 | 牧草のみを飼料として育てられた牛から得られる牛肉。 |
| ハム | 豚の脚から取れる豚肉。 |
| HoReCa | ホテル、レストラン、カフェ |
| 独立系アウトレット | 単一のアウトレットで運営するか、3店舗以下の小規模チェーンとして構成されるフードサービス施設。 |
| ジュース | 果物や野菜に含まれる天然液体を抽出または圧搾して作られた飲料。 |
| ラテンアメリカ料理 | メキシコ、ブラジル、アルゼンチン、コロンビアなどの文化の料理を提供するレストランでのフルサービス提供を含みます。 |
| カフェラテ | 1〜2ショットのエスプレッソ、スチームミルク、薄いフォームミルクの層で構成されるミルクベースのコーヒー。 |
| レジャー | スポーツアリーナ、動物園、映画館、博物館などのレクリエーションビジネスの一部として提供されるフードサービス。 |
| ロッジング | ホテル、モーテル、ゲストハウス、ホリデーホームなどでのフードサービス提供。 |
| マキアート | 少量のミルク(通常はフォームミルク)を加えたエスプレッソコーヒー飲料。 |
| 肉料理 | フライドチキン、ステーキ、リブなど、肉が主要食材である料理を含みます。 |
| 中東料理 | アラビア、レバノン、イラン、イスラエルなどの文化の料理を提供するレストランでのフルサービス提供を含みます。 |
| モクテル | ノンアルコールの混合飲料。 |
| モルタデッラ | 細かく刻んだまたは挽いた熱処理豚肉で作られた大型のイタリアンソーセージまたはランチョンミートで、少なくとも15%の小さな豚脂の角切りを含みます。 |
| 北米料理 | アメリカ、カナダ、カリブ海などの文化の料理を提供するレストランでのフルサービス提供を含みます。 |
| パストラミ | 通常薄切りで提供される高度に味付けされた燻製牛肉。 |
| PDO | 原産地呼称保護:特定の食品の特別な特性が産地に関連していることを公式規則によって認められた地理的地域または特定エリアの名称。 |
| ペパロニ | 硬化肉から作られたアメリカのスパイシーサラミの一種。 |
| ピザ | 通常、平らにしたパン生地にトマトとチーズを含む風味豊かな混合物を広げ、しばしば他のトッピングを加えて焼い料理。 |
| プライマルカット | 枝肉の主要な部位を指します。 |
| クイックサービスレストラン | 顧客に利便性、スピード、低価格での食事を提供するフードサービス施設。顧客は通常セルフサービスで自分の食事をテーブルまで運びます。 |
| リテール | モール、ショッピングコンプレックス、または商業用不動産ビル内のフードサービスアウトレットで、他のビジネスも運営しています。 |
| サラミ | 発酵・乾燥させた肉で作られた硬化ソーセージ。 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種。一般的に不健康とみなされています。 |
| ソーセージ | 細かく刻んで味付けした肉で作られた肉製品で、生、燻製、または漬け込まれたものがあり、通常はケーシングに詰められます。 |
| ホタテ | 二枚貝の軟体動物で、二つの部分からなる肋骨状の殻を持つ食用の貝。 |
| セイタン | 小麦グルテンから作られた植物性の肉代替品。 |
| セルフサービスキオスク | 顧客がキオスクで自分の注文を行い支払いを行うセルフオーダーのPOS(販売時点情報管理)システムで、完全に非接触でスムーズなサービスを可能にします。 |
| スムージー | すべての材料を容器に入れて果肉を取り除かずに一緒に処理して作られた飲料。 |
| スペシャリティコーヒー・ティーショップ | 各種ティーまたはコーヒーのみを提供するフードサービス施設。 |
| スタンドアロン | 独立したインフラ設備を持ち、他のビジネスに接続されていないレストラン。 |
| 寿司 | 通常、砂糖と塩を加えた酢飯に、しばしば生の魚介類や野菜などの様々な食材を添えた日本料理。 |
| トラベル | 機内食、長距離列車での食事、クルーズ船でのフードサービスなどのフードサービス提供。 |
| バーチャルキッチン | クラウドキッチンを指します。 |
| 和牛 | 高度な霜降り肉で珍重される黒または赤の日本の牛の4つの品種のいずれかから得られる牛肉。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは平均注文額に考慮され、各国の予測インフレ率に従って予測されます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、レベルと機能全体にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




