
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.67 十億米ドル |
| 市場規模 (2027) | 0.72 十億米ドル |
| 市場規模 (2031) | 1.07 十億米ドル |
| 成長率 (2027 - 2032) | 8.25 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシアレンタカー市場分析
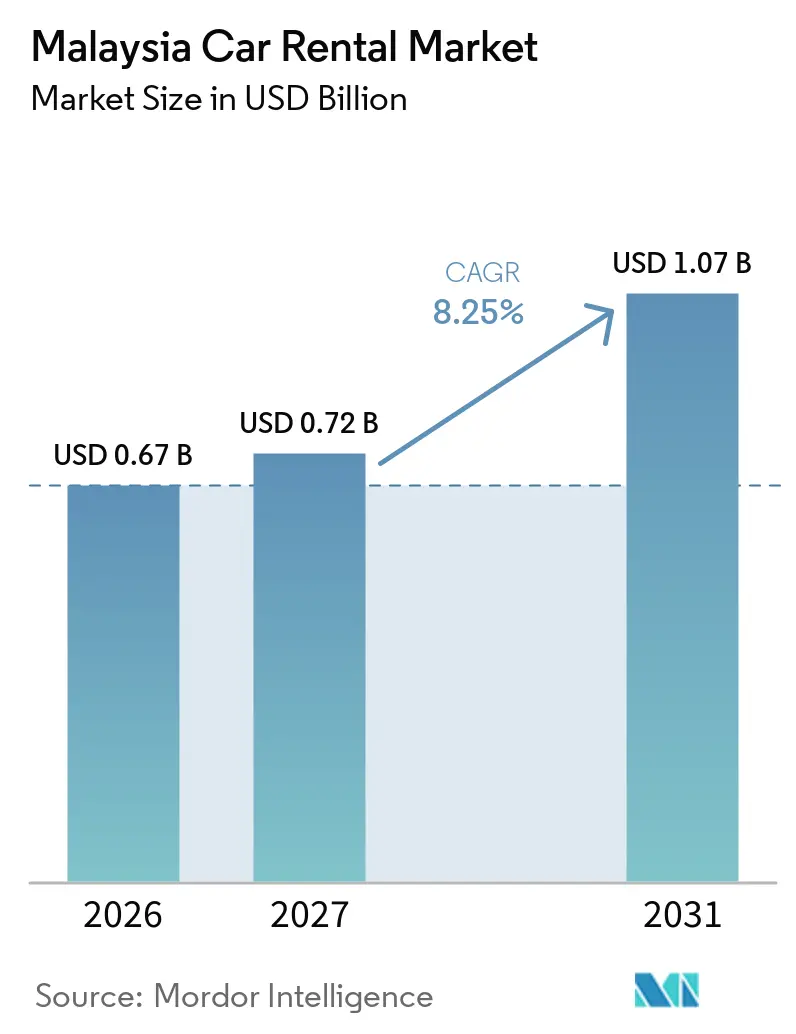
マレーシア レンタカー市場規模は2026年に0.67 ビリオン 米ドルと評価され、2027年の0.72 ビリオン 米ドルから2032年には1.07 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 8.25%で拡大すると推定されています。マレーシアのレンタカー市場は、事業者がパンデミック後の観光回復を超えた多角化を進める中、法人向けリース、デジタル予約、高付加価値車両へとシフトしています。特に季節性の高い観光市場においては、フリート拡大だけでなく、車両稼働率の向上と価格の安定維持がより重要となります。ライドヘイリングとの競合および商業用燃料コストは短期の都市型レンタルへの圧力を継続的にかけている一方、長期契約の拡大と予約へのアクセス拡充は、より安定した収益を支える可能性があります。
主要レポートのポイント
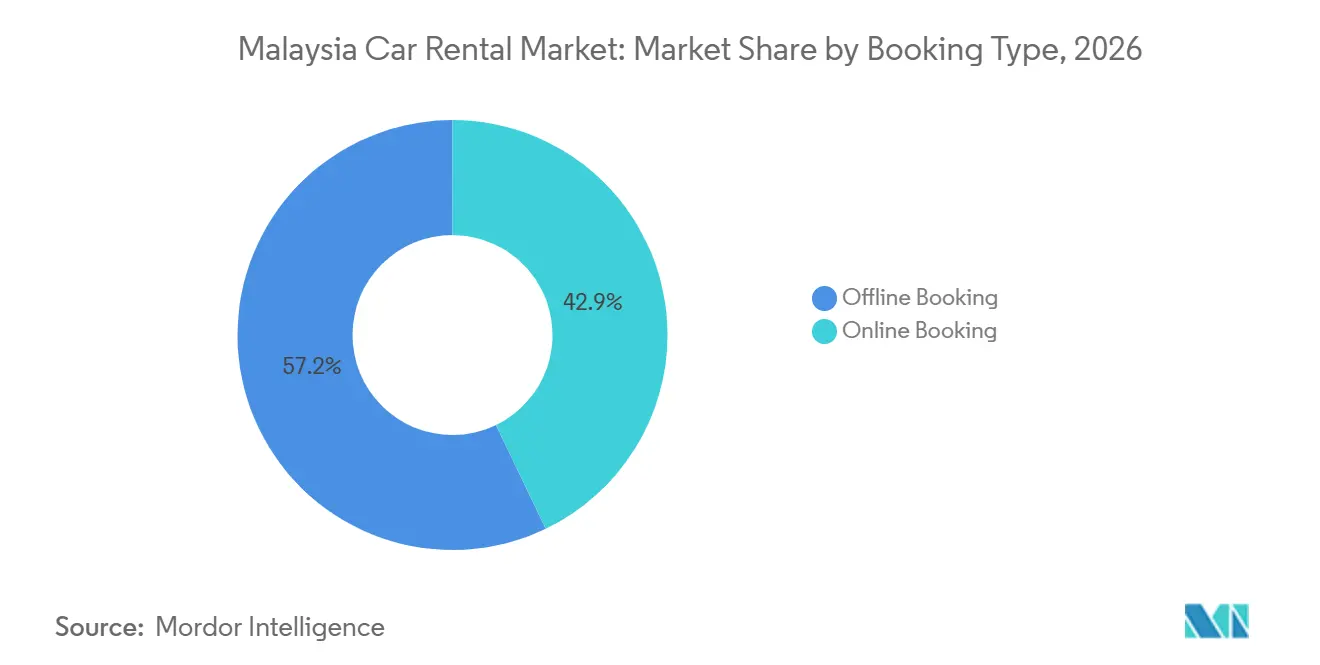
- 予約タイプ別では、オフライン予約が2026年のマレーシア レンタカー市場シェアの57.15%を占め、オンライン予約は2032年にかけてCAGR 12.07%で成長すると予測されています。
- レンタル期間別では、短期レンタルが2026年のマレーシア レンタカー市場シェアの70.33%を占め、長期リースは2032年にかけてCAGR 9.44%で成長すると予測されています。
- 車両タイプ別では、ハッチバック・エコノミーカーが2026年のマレーシア レンタカー市場シェアの43.22%を占め、SUVは2032年にかけてCAGR 11.45%で成長すると予測されています。
- レンタルチャネル別では、空港外拠点が2026年のマレーシア レンタカー市場シェアの64.18%を占め、空港内レンタルは2032年にかけてCAGR 10.14%で成長すると予測されています。
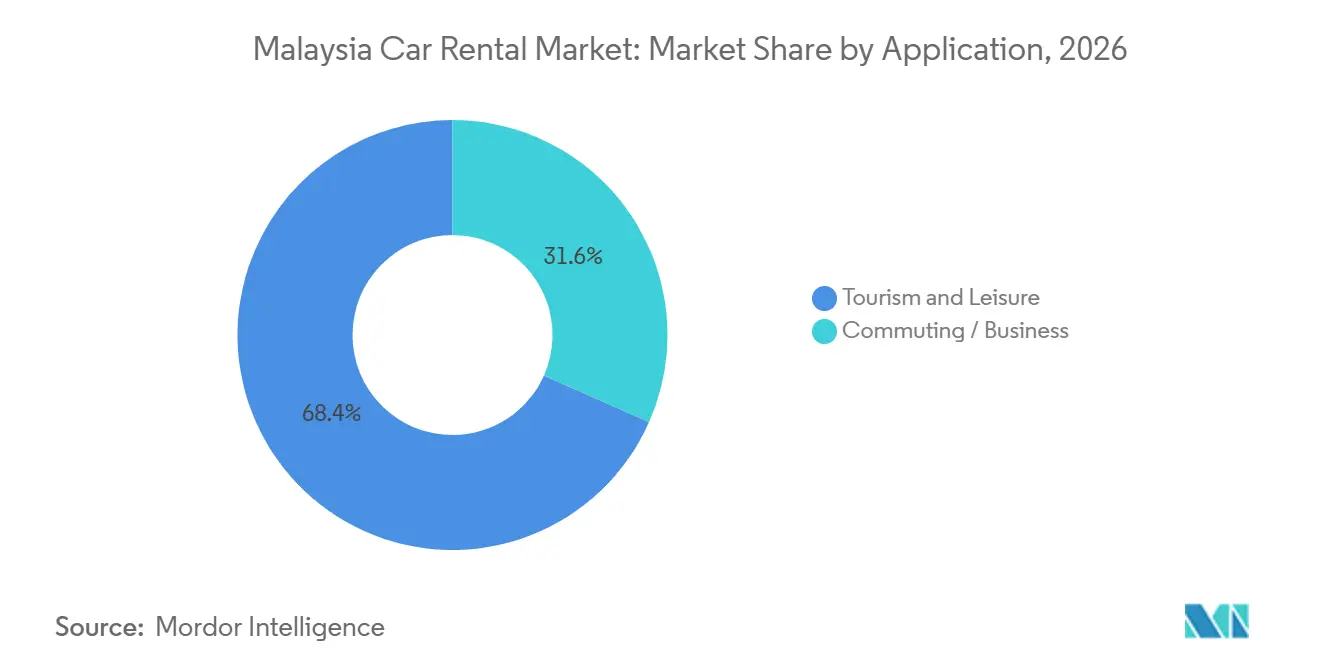
- 用途別では、観光・レジャーが2026年のマレーシア レンタカー市場シェアの68.36%を占め、通勤・ビジネスレンタルは2032年にかけてCAGR 11.05%で成長すると予測されています。
- 顧客タイプ別では、個人レンタル利用者が2026年のマレーシア レンタカー市場シェアの73.16%を占め、法人・フリート顧客は2032年にかけてCAGR 10.56%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
マレーシアレンタカー市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 訪日・国内観光の増加 | +2.1% | クアラルンプール、ペナン、ランカウイ | 中期(2〜4年) |
| SUV選好によるフリートミックスの高付加価値化 | +1.8% | 全国の都市部および観光地 | 中期(2〜4年) |
| オンライン予約プラットフォームへの移行 | +1.3% | 主要都市部 | 短期(2年以内) |
| 法人ギグモビリティ需要 | +1.1% | クアラルンプールおよびスランゴール | 短期(2年以内) |
| EV促進策による電動フリートの普及 | +0.9% | クランバレー、ペナン、ジョホールバル | 長期(4年以上) |
| デジタルノマドに向けたサブスクリプションプラン | +0.7% | クアラルンプール、サイバージャヤ、ペナン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
訪日・国内観光の回復による需要増加
マレーシアは2025年に4,200万人の訪問者を迎え、当初の目標を上回り、潜在的な旅行需要の顕在化を明確に示しました[1]。政府のVisit Malaysia 2026キャンペーンは現在3,560万人の入国者を目標としており、モビリティサービスの堅固なパイプラインを支えています。Malaysia Airports Holdings Berhad管轄施設における旅客スループットは2023年に2019年比77.8%の水準に達し、上海およびプノンペンからの新路線が国際的な接続性を回復させています。これらのトレンドは、観光客が公共交通機関の密度が低い地方都市への滞在を延長するにつれ、マレーシアのレンタカー市場を強化しています。レンタル取引の大半をすでに占める空港外拠点は、旅行者がターミナル外でコスト効率の高い選択肢を求めるにつれ、追加的な需要を取り込む立場にあります。
SUV選好による高収益フリートミックスの強化
SUVはマレーシアの新車販売において相当なシェアを占めており、より高い着座位置と多用途な荷室スペースに対する消費者の嗜好を反映しています。SUVは高い日次レンタル料金を維持しながら高稼働率を保つため、レンタル事業者はこの需要から恩恵を受けています。プロトンとプロドゥアは、電動クロスオーバーを含む複数の手頃な価格のSUVを発売する計画です。これらの新車投入により、レンタル事業者はSUVの利便性を損なうことなく、よりグリーンな選択肢を提供できるようになります。優れた利益率は、予測期間を通じてこの車体スタイルの継続的な成長を支えると期待されています。
オンラインファーストの予約プラットフォームへの加速的なシフト
スマートフォンの急速な普及と全国的な4Gカバレッジにより、SOCARやTREVOのようなデジタルネイティブブランドは急速にスケールアップしましたが、従来型の事業者が依然として予約の大部分を確保しています。オフラインチャネルは、実店舗型プレーヤーが既存顧客を独自アプリやセルフサービスキオスクへと移行させる様子を示しています。SOCARの1,000拠点ネットワークはリアルタイムデータストリーミングを活用してフリート配分と価格設定を最適化しており、デジタル統合の運営上のメリットを実証しています。マレーシアがデジタル運転免許証と電子道路税タグを発行するにつれ、本人確認とチェックアウト時間が短縮され、テクノロジーに精通した事業者と遅れをとる事業者との差が広がっています。
法人ギグモビリティ需要(ライドヘイリングドライバー向けリース)
Grabなどの確立されたライドヘイリング事業者は、マレーシアでリース車両を必要とするプロドライバーの大きな層を浮き彫りにしています[2]。法人向け配送フリートや従業員シャトル事業者も、直接購入から使用量ベースの契約へと切り替えています。低サブスクリプション型のオファーは、メンテナンス、保険、テレマティクスをバンドルすることで、リース事業者に予測可能なキャッシュフローをもたらします。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ライドヘイリング競争の激化 | -1.8% | クアラルンプールおよびペナン | 中期(2〜4年) |
| 持続的な燃料価格の変動 | -1.4% | 全国、長距離路線でより顕著 | 短期(2年以内) |
| 保険コスト負担の増大 | -0.9% | 全国 | 中期(2〜4年) |
| 都市部の駐車問題による運営コストの増加 | -0.6% | クランバレー、ペナン、ジョホールバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ライドヘイリング・電子ヘイリングとの競争激化
都市部の主要回廊におけるGrabの普及は、駐車や保険といったセルフドライブレンタルの摩擦ポイントの多くを解消しています。ホテルや航空会社とのバンドル価格設定により、プラットフォームは自発的需要を取り込むことができます。従来の代理店は、ライドヘイリングがコスト効率の低い複数日のレジャー旅行、家族ツアー、特殊車両に注力するようになっていますが、競争上の重荷が短期的な価格決定力を削いでいます。
持続的な燃料価格の変動
マレーシアはRON95ガソリン価格を1リットルあたりMYR 2.05(約0.48米ドル)に上限設定していますが、2024年6月のディーゼル補助金廃止に続き、2025年半ばから補助金の合理化を開始する計画です[3]。レンタカー会社は、ガソリンスタンド価格が世界の原油指標に連動して変動するにつれ、マージン圧力に直面しています。旧式フリートや長距離旅程を持つ事業者はより厳しい圧迫を受けており、ハイブリッドおよびEV購入へのシフトを促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
予約タイプ別:デジタルトランスフォーメーションが従来のリーダーシップを再編
オフライン予約は2026年のマレーシア レンタカー市場シェアの57.15%を占めました。ホテルカウンター、旅行代理店パッケージ、法人アカウントマネージャーは、多くの顧客が直接サポートと請求書ベースの取り決めを重視するため、このチャネルを引き続き支えています。法人ユーザーはまた、標準的な予約ページが常に提供するとは限らない交渉済みの料金スケジュールを必要とすることが多くあります。オフライン需要は単なる旧来のパターンではなく、確立されたビジネス関係とサービスへの期待に結びついているため、その地位は維持されています。その立場は、事業者が便利な対面での引き渡し、迅速なスタッフ対応、空港やホテルとの信頼性の高い連携を維持することにかかっています。
オンライン予約は2032年にかけてCAGR 12.07%で成長すると予測されており、主要な成長チャネルとなっています。デジタルプラットフォームにより、顧客は到着前に車両を予約でき、事業者は複数拠点にわたって在庫を表示することができます。また、特定の車両タイプの稼働率が低い場合に時間限定オファーを提供することも可能です。オンラインシステムは、価格、保険の詳細、デポジット、引き渡しルールが理解しやすい場合に最も効果を発揮します。オムニチャネルモデルは、法人アカウントサービスを維持しながら、レジャー顧客にアプリやウェブサイトに期待されるスピードと選択肢を提供することができます。


レンタル期間別:短期の強みと長期の勢いの融合
30日未満の短期レンタルは2026年のマレーシア レンタカー市場の70.33%を占めました。ランカウイ、ペナン、キャメロンハイランド、コタキナバルの観光クラスターは、通常3日から7日間の滞在を支えています。これらのレンタルはピーク旅行期間中に車両を迅速に回転させることができますが、その量は休日のパターンと訪問者数に連動しています。短期レンタルの大きな基盤は、繁忙期における車両の可用性と迅速な点検を重要にしています。また、観光が軟化した場合や、都市部の短距離移動でライドヘイリングが代替手段となった場合に、事業者がリスクにさらされる可能性もあります。
30日以上の長期リースは2032年にかけてCAGR 9.44%で拡大すると予測されています。法人アウトソーシング、ライドヘイリングドライバーのニーズ、および駐在員のモビリティが、訪問者旅行を超えた需要を広げています。長期契約は、健全な与信および保守管理プロセスを持つ事業者に対して、より安定した稼働率と収益計画の簡素化をもたらす可能性があります。また、収益日あたりに必要な引き渡しと車両清掃サイクルの回数を削減することもできます。柔軟な返却、メンテナンスカバレッジ、複数都市への対応能力は、ビジネス顧客に対して長期オファーをより競争力のあるものにすることができます。
車両タイプ別:エコノミーの基盤とSUVのマージン加速
ハッチバックとエコノミーカーは2026年のマレーシア レンタカー市場の43.22%を占めました。予算重視の国内旅行者と都市部の通勤者は、プロトン・サガやプロドゥア・アクシアクラスの車両などの手頃なモデルを引き続き好んでいます。低いレンタル料金は大きな顧客基盤を支え、価格に敏感な旅行者にサービスを提供する事業者にとって重要な存在となっています。エコノミーフリートはまた、大型車両が不要な多くの短距離市内・空港移動にも適しています。この基盤を維持することで、プレミアム旅行が鈍化した場合でも、レンタカー会社は国内需要に参加し続けることができます。
SUVは2032年にかけてCAGR 11.45%で成長すると予測されています。この車両タイプは、高速道路での快適な移動、家族旅行、道路状況が多様な目的地への旅行を求める顧客に適しています。MPVは、アルファードやヴェルファイアの一部レンタルで報告されているハリラヤ前の不足を含む、グループ旅行や祝祭期の旅行需要に関連した用途を加えています。混合フリートはこの需要に対応しながら、高い購入・維持コストへの過度な依存を避けることができます。また、プレミアム顧客は一貫したコンディションと信頼性の高いロードサイドサポートを期待するため、事業者は車両を丁寧に維持する必要があります。
レンタルチャネル別:空港外の規模と空港内のスピード
空港外拠点は2026年のマレーシア レンタカー市場の64.18%を占めました。市内中心部、ホテル、商業地区、住宅への配車ポイントは、空港ターミナルを超えたアクセスを提供しています。このカバレッジは、需要が内陸の目的地、島嶼、地方都市にまたがる国において重要です。地元の事業者は、より密なサービスフットプリントを構築できるため、これらのエリアで優位性を持つことが多くあります。空港外の可用性はまた、空路で到着しない顧客や、宿泊施設への車両配達を希望する顧客を支援することもできます。
空港内レンタルは2032年にかけてCAGR 10.14%で成長すると予測されています。空港カウンターは、着陸後すぐに車両を必要とする国際訪問者やビジネス旅行者にとって引き続き重要です。Budget Malaysiaは2026年3月に1日あたりRM68の祝祭期レンタル料金を導入し、サラワクでのセルフドライブオプションを拡大しており、バリューブランドが目的地旅行需要を活用できることを示しています。空港の成長は地域ネットワークの役割を排除するものではなく、多くの旅行では依然として柔軟な返却オプションとターミナル外のサービスが必要とされます。最も強力な事業者は、ペナン、ジョホールバル、コタキナバル、クチン、その他の目的地都市の支店と空港アクセスを連携させることができます。
用途別:レジャーを基盤としたビジネスの拡大
観光・レジャーは2026年のマレーシア レンタカー市場規模の68.36%を占めました。2025年の記録的な訪問者数とVisit Malaysia 2026キャンペーンは、このセグメントに大きな潜在的レンタル利用者基盤を与えています。観光需要は、地元の移動向けのコンパクトカー、長距離ドライブ向けのSUV、家族やグループ旅行向けのMPVにまたがっています。中国人訪問者の増加もグループ旅行形態への需要を支えており、主要目的地での車両ミックスに影響を与える可能性があります。このセグメントは季節性が高いため、事業者は学校の休暇、祭日、主要な旅行キャンペーンに合わせてフリート配分を調整する必要があります。
通勤・ビジネスレンタルは2032年にかけてCAGR 11.05%で成長すると予測されています。中小企業、インフラプロジェクト、法人アカウントは、休日カレンダーとの連動が少ない月次またはプロジェクトベースの需要を生み出すことができます。これらの顧客は、最低公示日次料金よりも、予測可能なアクセス、サービスカバレッジ、代替車両を重視する傾向があります。ビジネス需要はまた、マネージドフリート契約とEVリースオプションへの移行を支えています。このセグメントは、事業者がサービス基準を維持し、メンテナンス、燃料、配送コストを無視した価格設定を避けることで、収益の質を向上させることができます。

顧客タイプ別:個人の優位性と法人の加速
個人レンタル利用者は2026年のマレーシア レンタカー市場の73.16%を占めました。このグループには、国内レジャー旅行者、インバウンド観光客、駐在員、および家族や仕事上の臨時ニーズでレンタルする顧客が含まれます。個人需要は、エコノミーカーからSUV、MPVまで幅広い車両選択肢を支えています。また、オンライン価格比較や観光の季節性に対してより敏感でもあります。このセグメントにサービスを提供する事業者は、シンプルな予約、明確なデポジット、信頼性の高い受け取り、および旅程変更時の迅速なサポートを必要とします。
法人・フリート顧客は2032年にかけてCAGR 10.56%で拡大すると予測されています。Avis Malaysiaは顧客基盤の拡大を目指し、法人向けEVリースを主要な需要領域として特定しています。法人契約は、企業が稼働率と支払い条件を効果的に管理することで、短期の訪問者レンタルへの依存を低減することができます。ただし、これらの契約は個人取引よりも強力なメンテナンス計画、車両交換能力、およびアカウントレベルのサービスを必要とします。これらの要件を満たしながら、依然として大きな収益基盤であるレジャー顧客へのサービスを継続することで、マレーシアのレンタカー業界はより安定した需要基盤を確立することができます。
地理的分析
クランバレーは、同国の主要な航空ゲートウェイとしてのKLIAの役割と、駐在員および法人本社の高い集積を背景に、全国のレンタル収益の相当なシェアを占めています。ペナンは、医療観光と半導体サプライチェーン関連の出張が通年の予約を支えることで、著しい成長を記録しています。ジョホールバルのレンタカー需要は、パンデミック関連規制の緩和に伴いシンガポールからの越境通勤者が日常的な移動を再開するにつれ加速しています。これらの回廊にわたるマレーシアのレンタカー市場は、高速道路の整備とジョホールバル・シンガポール間の高速輸送システムが訪問者の流れを増加させるにつれ、急速に拡大すると予測されています。
ランカウイ、コタキナバル、クチンなどの二次観光拠点は、レンタルサービスの相当なシェアを占めています。これらの島嶼部および東マレーシアの都市は公共交通機関のカバレッジが限られているため、複数の目的地を巡る旅行においてレンタカーが主要な交通手段であり続けています。ランカウイ空港は高いサービス品質評価を達成し、旅客の信頼を高め、プレミアムレンタル料金を支えています。サバ州とサラワク州における新興のエコツーリズム回廊は、政府のボルネオ高速道路構想と相まって、事業者の地理的多様化を徐々に広げていくでしょう。
タイとの国境地帯およびペルリス・ケダーを通る内陸高速道路は、ASEAN居住者の間でセルフドライブ陸路観光が人気を集めるにつれ、著しい成長を記録しています。越境入国許可の調和とブキッカユヒタムおよびパダンベサールの検問所の整備は行政上のボトルネックを軽減し、片道の国際レンタルを実現可能にしています。これらの回廊への参入を目指す事業者は、異なる保険制度と車両追跡要件に対応する必要がありますが、先行者優位を獲得できる立場にあります。
規制環境
マレーシアのレンタカーおよび観光車両事業者は、観光芸術文化省(MOTAC)と陸上公共交通機関庁(APAD)が主導するデュアルフレームワークの下で運営されています。観光向け事業者は観光産業法1992年(法律第482号)に基づく関連ライセンスを保有する必要があり、車両およびサービスのライセンス要件は陸上公共交通機関法2010年(法律第715号)に基づいて管理され、道路適合性および運営コンプライアンスは道路交通法1987年(法律第333号)によって規定されています。
運営コンプライアンスは、PUSPAKOMによる定期的な車両検査認証、規制対象サービスに対するGPS監視要件、およびSuruhanjaya Syarikat Malaysia(SSM)またはSuruhanjaya Koperasi Malaysia(SKM)への法人登録によって支えられています。APADは2025年8月15日付で観光車両に対する更新されたサービスレベル要件を導入し、MOTACはTOURLISTシステムを通じて申請・更新のライセンスワークフローを正式化しており、これによりレンタルおよびチャーファードライブン観光セグメント全体でデジタル文書化、監査対応、標準化されたサービス提供の重要性が高まっています。
バリューチェーン分析
マレーシアのレンタカーバリューチェーンは、上流の車両供給(国内OEMおよびインポーター、ならびにファイナンサーおよびフリートリースプロバイダー)から始まります。これはフリートの取得、登録、ライセンス取得へと続き、MOTACおよびAPADの要件によって規定されています。PUSPAKOMによる認証や規制対象サービスに対するGPSなどの義務的な監視慣行を含む点検・準備プロセスは、車両が短期レンタル、サブスクリプション・リース、観光利用チャネルに投入される前のゲートキーパーとして機能しています。
下流側では、事業者がフリート運営(メンテナンスネットワーク、タイヤ・部品、事故修理、テレマティクス)を行い、空港カウンター、空港外支店、アプリベースのプラットフォームを通じた流通を管理し、KYCおよび本人確認、デポジット、クレーム、ロードサイドアシスタンスなどの顧客サービスを処理しています。SOCAR、GoCar、ピアツーピアマーケットプレイスのTREVOなどのデジタルファーストプレーヤーは、アプリ予約、価格設定、テレマティクスを活用した稼働率管理を通じて、流通と運営の両面にまたがって存在感を増しています。実際には、サービスプロバイダーやモビリティエコシステムプレーヤーとのパートナーシップが、稼働時間の改善、ターンアラウンドタイムの短縮、空港中心の需要を超えたカバレッジ拡大に活用されています。
競争環境
市場集中度
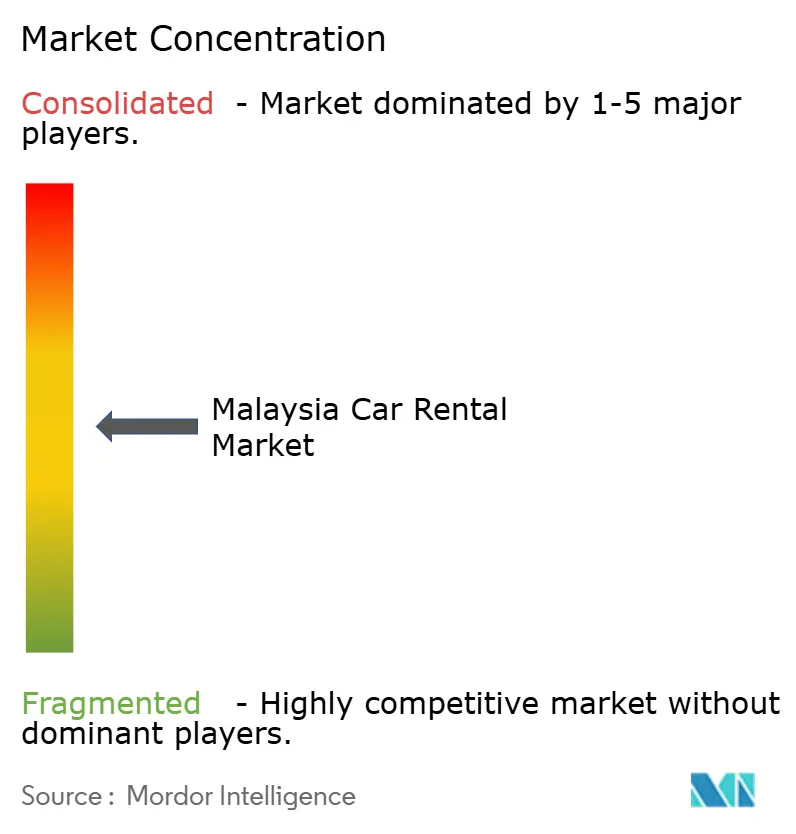
競争環境は中程度に分散しています。Hertz、Avis、Europcar、SIXTなどのグローバル大手は、SOCAR、GoCar、Mayflower、Hawkなどの地域プレーヤーと並んで事業を展開しています。国際ブランドは法人契約と標準化されたロイヤルティプログラムを活用する一方、地元企業はより密な市内中心部ネットワークと文化的親和性を活かしています。
テクノロジーが決定的な競争の場であり続けています。SOCARとGoCar はAI搭載のダイナミックプライシングエンジンを活用して、マイクロロケーションと時間帯別に料金を調整しています。ピアツーピアマーケットプレイスのTREVOは多数の個人所有車両をリストアップし、設備投資なしに在庫を拡大しながらオーナーに副収入を提供しています。従来型の事業者は、サブスクリプションサービス、ホワイトラベルEVフリート、ホテルチェーンとの滞在・ドライブバンドルパッケージのパートナーシップを追加することで対応しています。
Sime Darby Rent-A-CarはBMWディストリビューターのAuto Bavariaと提携し、全EV レンタルフリートのパイロットを実施し、持続可能な選択肢を求めるアーリーアダプターの観光客と法人エグゼクティブを取り込んでいます。Avis Malaysiaはクアラルンプールのシェラトン・インペリアルホテル内にフラッグシップ店舗をオープンし、高級旅行者と会議参加者からの需要を取り込んでいます。予測期間を通じて、規模の経済、保険交渉力、データサイエンスの習熟度が、中規模事業者間の選択的な統合を促進する可能性が高いと考えられます。
マレーシアレンタカー産業のリーダー企業
-
SOCAR Malaysia
-
Mayflower Car Rental Sdn. Bhd.
-
Hawk Rent A Car
-
The Hertz Corporation
-
GoCar Malaysia
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
主要な未開拓領域は、特に空港外拠点がすでに大半の取引を担う主要空港ノード以外において、2025年8月15日に導入されたAPADのサービスレベル要件を満たすコンプライアンス対応の観光向けレンタルおよびチャーファードライブンサービスのスケールアップです。Tourism Malaysiaが2024年に3,800万人の訪問者を記録し、政府がVisit Malaysia 2026キャンペーンを展開する中、事業者は公共交通機関の密度が低いペナン、ランカウイ、ジョホールバル東マレーシアなどの回廊において、複数日のレジャー商品、ホテル滞在バンドル、二次都市カバレッジを拡大するための明確な需要シグナルを持っています。
電動化とサブスクリプション形態もまた、運営コスト管理とより差別化された顧客体験に結びついた機会クラスターを生み出しています。BMWディストリビューターのAuto Bavariaと連携したSime Darby Rent-A-CarのEVレンタルパイロット、およびジョホールバルでのdrivEVを活用したGoCar のEVカーシェアリング拡大の動きは、充電インフラとのパートナーシップ、法人アカウント、プレミアム観光ユースケースを通じた商業化への積極的な道筋を示しています。同時に、2024年6月のディーゼル補助金廃止と2025年半ばからの合理化開始計画を含む政府が言及した補助金合理化措置は、稼働率とマージンを守るための新しいより効率的なフリート(ハイブリッドおよびEV)とデータドリブンな価格設定のビジネス価値を高めています。
最近の業界動向
- 2026年6月:プロドゥアは学生および大学居住者向けに「UCar-e」車両レンタルアプリケーションを開始しました。ウタラマレーシア大学(UUM)、プトラマレーシア大学(UPM)、およびマレーシア日本国際工科院(MJIIT)を通じたマレーシア工科大学との連携を通じて、このイニシアチブはキャンパス内の学生とスタッフのモビリティ向上を目指しています。
- 2025年3月:Mayflower Car RentalはBateriku.comと提携し、レンタル活動の運営サポートを強化しました。この提携は、分散した空港外ネットワーク全体でダウンタイムを削減しサービスの一貫性を向上させるために、ロードサイドアシスタンスとメンテナンスエコシステムがどのように活用されているかを示しています。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場はマレーシアにおける乗用車レンタルから得られる収益を対象とし、セルフドライブおよびチャーファードライブンの両オプションを含み、レンタルサービスが提供された時点で計上されます。
対象外の範囲:ライドヘイリングの乗車、個人間の非公式なピアツーピアの貸し借り、ならびにレンタル契約の一部として請求されない車両販売、保険、修理からの収益は除外しています。
セグメンテーション概要
- 予約タイプ別
- オンライン予約
- オフライン予約
- レンタル期間別
- 短期(30日未満)
- 長期/リース(30日以上)
- 車両タイプ別
- ハッチバック/エコノミー
- セダン
- SUV(スポーツ・ユーティリティ・ビークル)
- MPV(マルチパーパスビークル)
- レンタルチャネル別
- 空港内
- 空港外
- 用途別
- 観光・レジャー
- 通勤・ビジネス
- 顧客タイプ別
- 個人
- 法人・フリート
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは需要の背景を設定し、マレーシア固有の旅行・モビリティ指標でモデルを固定するために使用されました。公式の観光到着統計と空港スループットの発表、ならびにレンタルが一般的に利用される場所と需要が急増する時期(休日のピークや学校の休暇)を説明するのに役立つ交通・道路安全に関する刊行物を参照しました。
また、マレーシア統計局の発表、観光局の刊行物、空港運営者のトラフィック更新情報、道路交通局のサマリーなどの公式・公開ソース、および裁量支出に影響を与える中央銀行や省庁のマクロ指標も参照しました。これらは、入手可能な場合の企業開示資料、投資家向け資料、業界団体ウェブサイト、フリート追加、価格動向、空港カウターの存在に関する信頼性の高い報道で補完されました。データのギャップに対しては、企業財務・インテリジェンスおよびニュース・財務情報の有料サブスクリプションを使用して法人活動シグナルを検証しました。ここに記載されているソースは例示的なものであり、データ収集、検証、および明確化の過程で他の多くの参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、マレーシアにおけるレンタル収益を促進する要因と、一般的な契約において請求可能な価値として何がカウントされるかを検証することに焦点を当てました。事業者、フリートパートナー、旅行仲介業者、法人モビリティバイヤーとの対話を行い、主要な空港や市内中心部などの主要な需要拠点における稼働率、日次料金、季節的な追加料金に関する前提を相互確認しました。
フィードバックはまた、短期レジャーレンタルと長期法人レンタルの違いを調整し、オンライン予約の普及が実効価格とキャンセル行動をどのように変化させているかを確認するためにも使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:19% |
| 中位層:47% | 機能・ユニットリーダー:22% |
| 中小規模プレーヤー:19% | マネージャー:59% |
市場規模算定と予測
規模算定は、旅行フローと車両可用性シグナルを現実的な年間レンタル日数ベースに変換し、観察された価格ポイントを使用して収益に換算するトップダウンの需要プール視点から始まります。これを実用的に保つため、インバウンドおよび国内旅行の強度、空港関連のレンタル需要、フリート規模の方向性、稼働率の範囲、平均日次料金(週末およびピークシーズンの上乗せを含む)、オンライン予約へのミックスシフトなど、いくつかの測定可能な指標に構築を結びつけました。
これらの合計は、主に事業者の価格カードのサンプリング、予約チャネル手数料の確認、および代表的なレンタルパターンの小セットに対するASP×数量ロジックの適用による選択的なボトムアップ近似で裏付けられました。事業者の開示が限られている場合、ギャップはインタビューからの範囲を使用して処理され、需要指標に対して再テストされた保守的な中間点が選択されました。
予測については、軽量な多変量回帰チェックに支えられたシナリオ分析を使用しました。独立変数は旅行回復、消費者支出の方向性、フリート追加であり、近期の傾きは価格規律と稼働率期待に関する事業者のコメンタリーを使用して調整されました。燃料コスト上昇と観光低迷のシナリオ下で前提を再実行し、最終的な曲線が年度ごとに信頼性を保つようにしました。
データ検証と更新サイクル
モデルの出力は、観光・空港トラフィックの方向性、観察された料金動向、フリート拡大発表のペースなどの独立したシグナルと照合されました。結果が予想範囲を外れた場合、基礎となるドライバーが見直され、その後、選択された専門家に再連絡して、その差異が実際のものかインプットエラーによるものかを確認しました。
承認前に、ファイルは単位の一貫性、通貨のタイミング、年度間の成長ロジックを確認する多段階のアナリストレビューを経ます。レポートは年次で更新され、政策変更、急激な需要ショック、主要な供給シフトなどの重要なイベントが発生した場合には中間更新が行われます。納品前に最新の更新ビューをクライアントに提供するため、最終確認を実施します。
Mordor Intelligenceのマレーシア レンタカー市場規模と他の公表推計との比較
マレーシアのレンタカーに関する公表市場価値は、カウントされる対象範囲が必ずしも同一ではなく、活動指標から収益への換算方法も調査によって異なるため、異なって見える場合があります。通常、違いはレンタル取引として扱われるものの定義、オンライン手数料と保険オプションの取り扱い方、および数値が安定した年を反映しているかピークシーズンの影響を受けた稼働率を反映しているかによって生じます。
主な差異は、長期法人契約とチャーファードライブン予約が短期レジャーセルフドライブレンタルと合算してカウントされているかどうかから生じており、Mordor Intelligenceのモデルでは、収益はマレーシアでレンタルサービスが提供された時点でのみカウントされ、一貫した通貨タイミングで米ドルに換算されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.62 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 0.58 ビリオン 米ドル(2024年) | 前年のスナップショットを使用し、ピークシーズンと空港追加料金の動向を十分に反映しないフラットなADR前提を適用しており、旅行数が増加している場合でも価値を押し下げる可能性があります。 |
| 業界リサーチデスクB | 0.70 ビリオン 米ドル(2025年) | 隣接するモビリティ収益(ドライバーサービスや広義のリース型契約など)をバンドルし、より積極的な稼働率の上乗せを適用しているようであり、レンタル専用の対象範囲を超えて合計を押し上げる可能性があります。 |
表全体の差異は主に対象範囲の決定と、価格および稼働率が年間を通じてどのように正規化されるかによって説明されます。観察可能な旅行シグナルにモデルを結びつけ、事業者のフィードバックで料金とレンタル日数をストレステストすることで、最終的な推計は明確なインプットに追跡可能であり、新しいデータが到着した際に再現することができます。
レポートで回答される主な質問
マレーシアのレンタカー市場の現在の規模と成長率はどのくらいですか?
マレーシアのレンタカー市場規模は2026年に0.67 ビリオン 米ドルと評価され、2027年の0.72 ビリオン 米ドルから2032年には1.07 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 8.25%で拡大すると推定されています。
マレーシアのレンタカーセクターの成長を牽引しているものは何ですか?
インバウンド観光の急増、デジタル予約プラットフォームの普及拡大、およびSUVに対する消費者の嗜好の高まりが主要な成長ドライバーです。
最も急速に拡大している顧客セグメントはどれですか?
法人・フリート顧客は、企業がサブスクリプションベースのモビリティへとシフトするにつれ、CAGR 10.56%で成長すると予測されています。
レンタルフリートにおける電気自動車の重要性はどれほどですか?
政府の税制優遇措置と充電インフラの整備が参入障壁を低下させており、事業者は2024年以降、専用EVフリートのパイロットを開始しています。