
高級香水市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
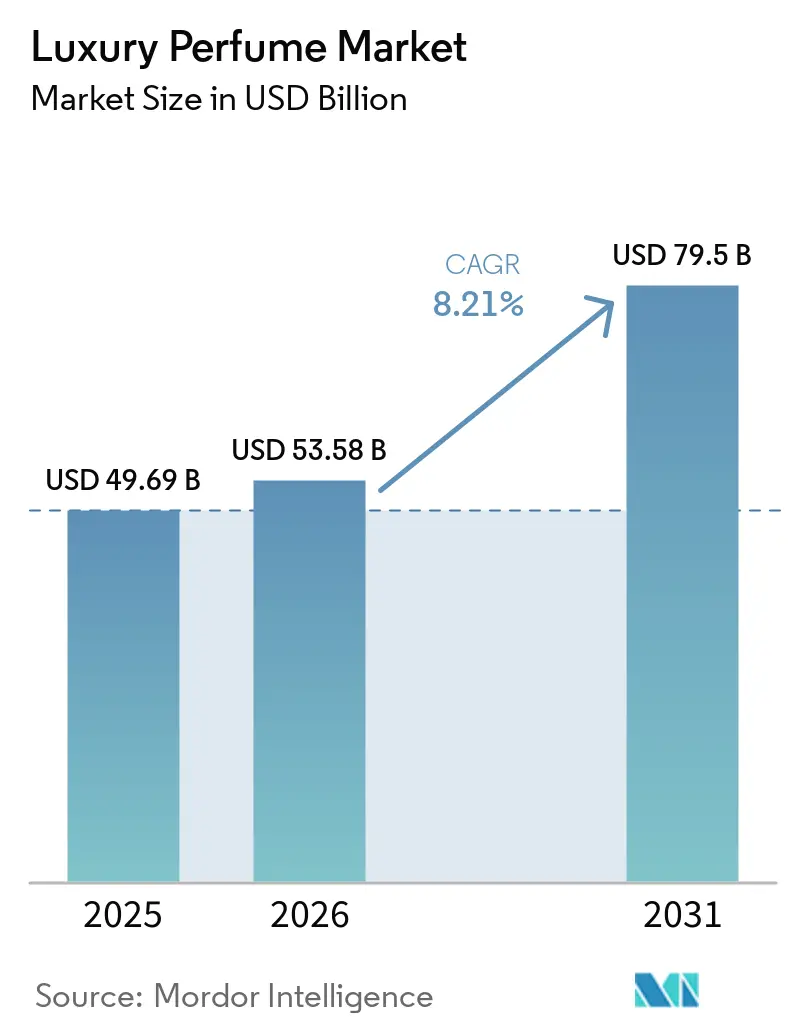
| 市場規模 (2026) | 53.58 十億米ドル |
| 市場規模 (2031) | 79.5 十億米ドル |
| 成長率 (2026 - 2031) | 8.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高級香水市場分析
ラグジュアリー香水市場規模は2025年に464.69 ビリオン 米ドルと評価され、2026年の535.58 ビリオン 米ドルから2031年には795 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは8.21%となっています。この加速は、従来のプレステージチャネルを超えた構造的な変化を反映しており、消費者はブランドの伝統だけでなく、嗅覚的アイデンティティをますます重視するようになっています。確立されたメゾンからウォレットシェアを獲得しているニッチハウスは、フレグランスの産地と原材料の透明性が購買決定においてロゴ認知と同等の重要性を持つようになったことを示してます。職人的な処方とパーソナライズされた香りプロファイルへの転換は競争力学を再形成しており、レガシープレイヤーはインディーズブランドを買収するか、ブティックの真正性を模倣した社内アトリエを立ち上げるかを迫られています。健康意識の高い消費者は、天然素材やバイオテクノロジー由来の処方を支持しており、この傾向は欧州のアレルゲン規制の強化や米国の開示ガイダンスによってさらに強まっています。
主要レポートのポイント
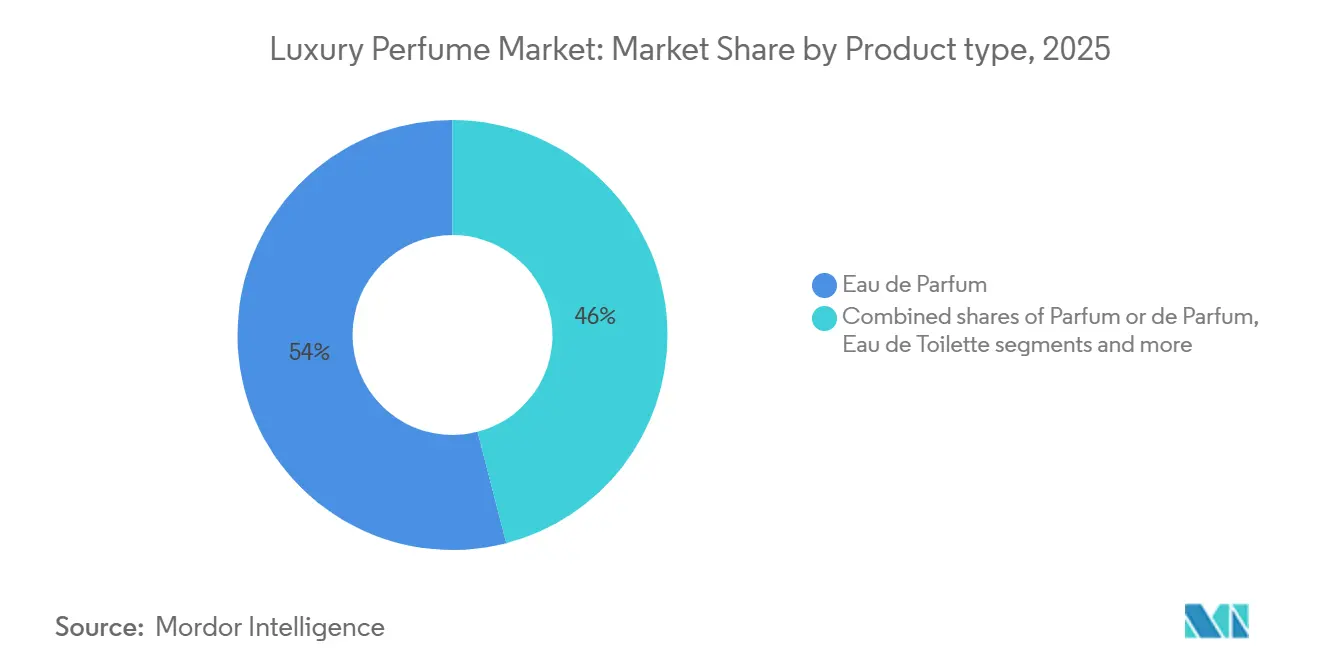
- 製品タイプ別では、オードパルファムが2025年に54.02%の収益シェアをリードし、パルファムまたはドゥ パルファムは2031年までCAGR 9.24%で拡大する見込みです。
- カテゴリー別では、従来型および合成ブレンドが2025年に高級香水市場シェアの85.60%を占め、天然/オーガニック処方は2031年までCAGR 12.49%で拡大しています。
- エンドユーザー別では、女性が2025年の需要の64.58%を占め、ユニセックスラインはCAGR 10.31%で2031年まで成長しています。
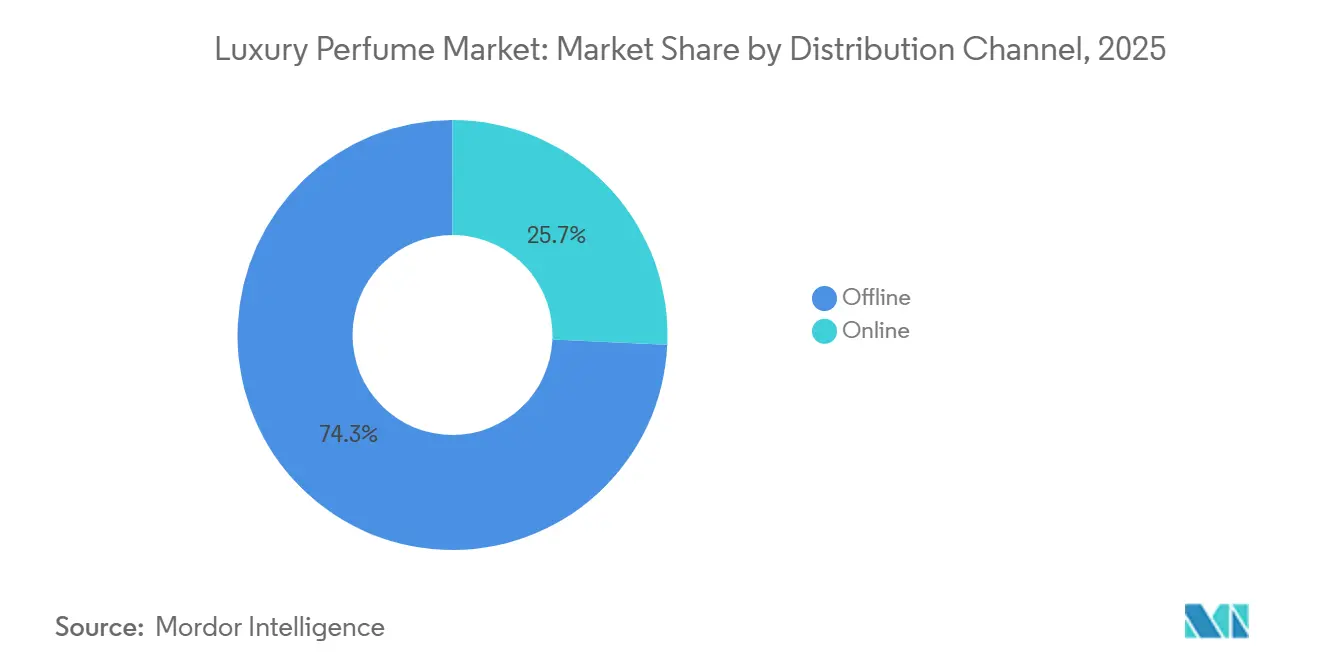
- 流通チャネル別では、オフラインが2025年に74.27%のシェアを維持し、オンライン小売はCAGR 9.75%で2031年まで拡大しています。
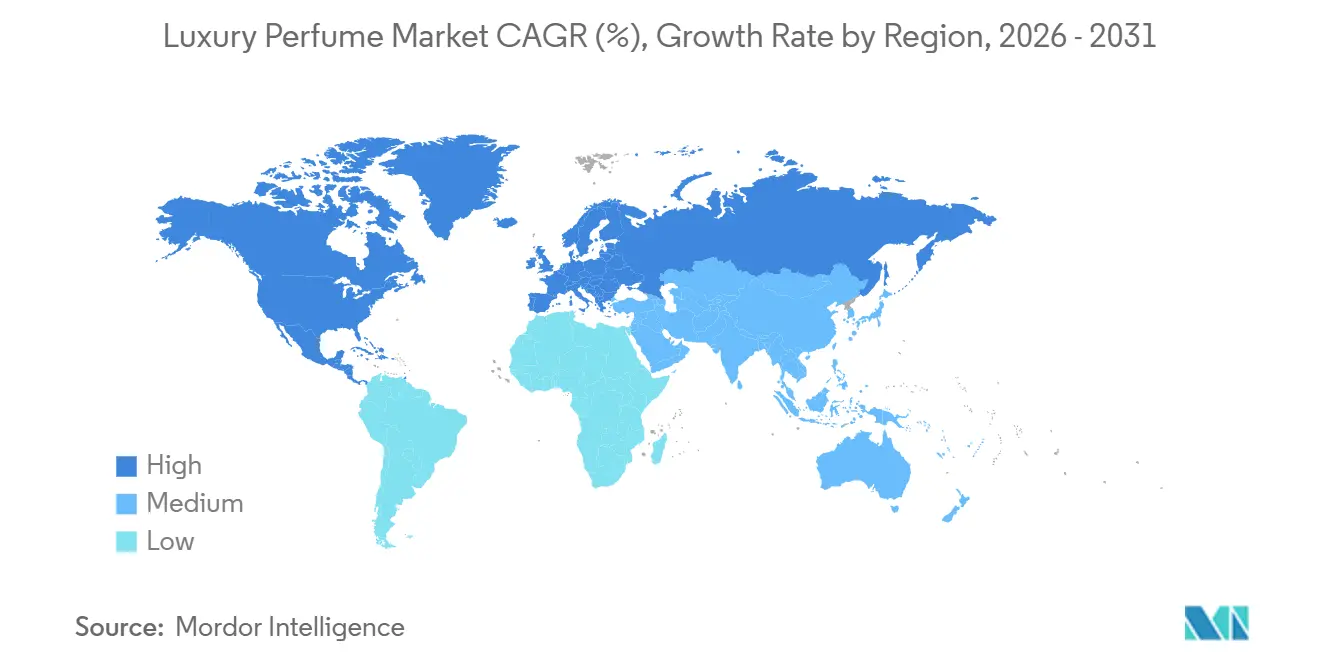
- 地域別では、欧州が2025年の価値の40.06%を占め、アジア太平洋は2026年〜2031年にCAGR 10.72%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| デザイナーおよびセレブリティとのコラボレーションが限定版を促進 | +1.8% | 北米および欧州で最も強い影響を持つグローバル | 短期(2年以内) |
| ニッチおよび職人的フレグランスへの需要急増 | +1.2% | 欧州、北米、アジア太平洋での影響拡大 | 中期(3〜4年) |
| トラベルリテールおよびeコマースの拡大 | +1.5% | 特にZ世代消費者の間でグローバルに強い | 短期(2年以内) |
| 天然およびオーガニック製品への消費者傾向 | +1.0% | 欧州、北米、アジア太平洋での新興影響 | 長期(5年以上) |
| 贈り物文化の高まりが市場を支援 | +0.9% | アジア太平洋および中東で顕著な影響を持つグローバル | 中期(3〜4年) |
| パーソナライズされたフレグランスへの需要増加 | +1.1% | 北米、欧州、高所得アジア太平洋市場での新興影響 | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
デザイナーおよびセレブリティとのコラボレーションが限定版を促進
デザイナーおよびセレブリティとのパートナーシップは、期間限定の入手可能性とソーシャルメディアの増幅を通じて、製品発売に希少性主導の緊迫感を注入し、カジュアルな閲覧者をコミットした購買者に転換します。2025年、Coty社とKim KardashianのKKW Fragranceとのコラボレーションは初日の売上で1,400万米ドル以上を生み出し、インフルエンサーの信頼性が従来の広告費を迂回できることを示しました。これらの限定版ドロップにより、ブランドはフルラインの拡張にコミットすることなく、グルマン・ウッディハイブリッドやビーガンムスクなどの型破りな香りプロファイルをテストでき、在庫リスクを軽減します。この戦略は、遺産的プレステージよりもコレクタビリティとブランドストーリーテリングを優先するZ世代とミレニアル世代のコホートに特に効果的です。ただし、セレブリティの評判が悪化した場合、セレブリティエクイティへの過度な依存は裏目に出る可能性があり、特定のエンドースメントが論争の後に静かに中止された事例がそれを示しています。ブランドは現在、忠実だが小規模なフォロワーを持つマイクロインフルエンサーやニッチデザイナーとのパートナーシップを多様化することで、排他性の魅力を維持しながら評判リスクを分散しています。
ニッチおよび職人的フレグランスへの需要急増
ニッチおよび職人的ハウスは、工業的処方に懐疑的な消費者に響く原材料の産地、小ロット生産、透明な原材料調達を強調することで、マスプレステージの既存企業からシェアを獲得しています。Byredo、Le Labo、Diptyqueなどの独立した調香師は、主流のフローラル・オリエンタルテンプレートとは対照的に、特定の地域や文化的瞬間に根ざした香りのナラティブを提供することでカルト的な支持者を育ててきました。このシフトは定量化可能です:複数の企業申告からまとめられたデータによると、ニッチブランドは2025年に収益を集合的に成長させ、より広い市場の拡大を上回りました。このトレンドは、ソーシャルメディアのフレグランスコミュニティ、いわゆる「フラグヘッド」によってさらに増幅されており、彼らはレビューを広め、デカントサンプルを配布することで、以前は無名だったブランドへのアクセスを民主化しています。小売業者は、消費者が50以上のニッチな参照を探索できるディスカバリーゾーンにフロアスペースを割り当てることで対応しており、このフォーマットは単位あたりのマージンが低いにもかかわらず、より高いバスケット価値を生み出します。職人的プレーヤーにとっての課題は、ブランドの神秘性を薄めることなく生産を拡大することであり、このバランスを取ることが、創造的自律性を維持しながらコングロマリットからの少数投資を受け入れるよう促しています。
贈り物文化の高まりが市場を支援
年齢層や機会を超えた社会的に受け入れられる贈り物としてのフレグランスの役割(企業インセンティブから結婚式の引き出物まで)は、休日の四半期や文化的祭りの期間中の一貫した需要急増を支えています。アジア太平洋では、旧正月、ディワリ、中秋節に関連する贈り物の伝統が2025年の年間高級香水売上の推定される大幅な成長を牽引し、ブランドは季節的な購買を活用するために地域固有のパッケージングと限定版コフレを発売しました。この文化的追い風は、パーソナライズされたメッセージと迅速な配送を提供するキュレートされたギフトセットを提供するeコマースプラットフォームによって強化され、直前の購買者の摩擦を低減しています。企業向け贈り物は未開拓のチャネルを代表しています:顧客感謝のための予算を割り当てる企業は、洗練さと細部への注意を示す一般的なハンパーからオーダーメイドのフレグランスセレクションへとシフトしています。ただし、ギフトセグメントは価格に敏感であり、ブランドはプレミアム認知とアクセスしやすい入口価格のバランスを取る必要があり、これはしばしば100米ドル以下の価格の30mlまたは50mlフォーマットによって達成されます。課題は、ギフト受取人をリピート購買者に転換することにあり、この指標は依然として不透明ですが、ギフト後のエンゲージメントを促進するロイヤルティプログラムを通じてますます追跡されています。
天然およびオーガニック製品への消費者傾向
消費者は原材料の産地に関する情報を求め、環境に優しく生分解性のパッケージングを使用するブランドを好みます。欧州連合(EU)の化粧品規制(EC第1223/2009号)を含む規制の枠組みは、化粧品や香水から有害化学物質の排除を義務付けることでこのシフトを支援し、天然製品に対する消費者の信頼を強化しています[1]。並行して、COSMOS OrganicおよびUSDA(米国農務省)オーガニックなどの認証は、消費者が環境ワーキンググループのSkin Deepなどのデータベースに対して原材料リストを照合するため、プレミアムポジショニングの必須条件となっています。天然処方は合成品に比べて15%〜25%の価格プレミアムを要求しますが、サプライチェーンの複雑さをもたらします:持続可能なサンダルウッドやベチバーの調達には、インドやハイチの協同組合との複数年契約が必要であり、ブランドを地政学的および気候リスクにさらします。これらの障壁にもかかわらず、L'OréalのLuxe部門は、認証オーガニックフレグランスラインが2025年に18%成長し、合成品を上回ったと報告しました。このシフトはまた、農業的フットプリントなしに天然プロファイルを複製するラボ培養アロマ分子を開発するバイオテクスタートアップのためのホワイトスペースを開き、次の10年で「天然」を再定義する可能性のあるフロンティアとなっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 偽造品の蔓延 | -1.2% | 新興市場で最も高い影響を持つグローバル | 中期(3〜4年) |
| 化学成分に関する健康上の懸念 | -0.8% | 北米、欧州、アジア太平洋での意識の高まり | 長期(5年以上) |
| 複雑なサプライチェーン管理 | -0.6% | 特にマルチマーケット事業に影響するグローバル | 中期(3〜4年) |
| 高級ブランドポジショニング維持に関連する高いマーケティングコスト | -0.7% | 飽和市場で最も強い影響を持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
偽造品はブランド価値と消費者信頼を損なうことで、高級香水市場に重大な課題をもたらしています。米国税関・国境警備局(CBP)の報告によると、香水は4番目に多く押収される偽造品であり、44,000ユニットが没収されています[2]。特にオンラインプラットフォームを通じた偽造フレグランスの増加は、消費者の信頼に悪影響を与えています。高級ブランドはブロックチェーンベースの認証システムとNFC対応パッケージングを導入して製品の産地を確認していますが、コストの考慮と消費者の認識ギャップにより、採用は依然として不均一です。課題は、価格感度が消費者を不審なほど割引された商品に向かわせる新興市場でさらに複雑化しており、消費者はしばしば偽物を購入していることに気づいていません。規制執行は大きく異なります:欧州連合の税関当局は2024年に400万点以上の偽造化粧品を押収しましたが、知的財産の枠組みが弱い法域では貨物の差し止めに苦労しています。
化学成分に関する健康上の懸念
ラグジュアリー フレグランスにおける化学成分に関する健康上の懸念は、プレミアム ブランドが処方戦略を適応させ透明性を高める中、市場成長を制約している。ワシントン州の有害物質フリー化粧品法(2025年1月施行)を含む最近の規制は、高級化粧品およびフレグランスにおける特定の化学物質を禁止しており、製品開発および市場参入に影響を与えている[3]。高級フレグランス業界は、伝統的な処方と安全基準および消費者の嗜好とのバランスを取る必要がある。並行して、国際フレグランス協会の第51次改正(2025年1月施行)は、更新された安全性評価に基づき100を超える素材を制限または禁止し、ブランドに対してSKUあたり20万米ドルから100万米ドルの費用をかけて既存のベストセラー製品を再処方することを求めている。消費者擁護団体はソーシャル メディアを通じてこれらの懸念を増幅させており、特定の合成物質が内分泌かく乱を引き起こすとする研究を引用することが多いが、査読済みのエビデンスは依然として議論の余地がある。ブランドはより安全な替物を開発するためにグリーン ケミストリーおよびバイオテクノロジーへの投資で対応しているが、これらの代替物は持続性や拡散性といった従来の成分が持つパフォーマンス特性を欠くことが多く、安全性の認知と嗅覚的品質の間でトレードオフを強いられている。風評リスクは非対称的であり、単一の否定的な研究がボイコットを引き起こす可能性がある一方、積極的な再処方は消費者からの評価が限られており、価値創造ではなく防衛的なダイナミクスを生み出している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
濃度がプレミアム化を牽引オードパルファムは2025年に市場シェアの54.02%を獲得し、持続性、拡散性、価格のアクセスしやすさのバランスを取る処方への消費者の好みを反映していますが、パルファムまたはドゥ パルファムはCAGR 9.24%で加速しており、裕福な購買者が8〜12時間の持続性を提供し50mlボトルあたり300米ドルを超える価格を正当化する高濃度製品にアップグレードしています。このプレミアム化トレンドは、文化的規範が強烈で長持ちするシラージュを好む中東市場と、可処分所得の増加が超高級ティアの実験を可能にするアジア太平洋で特に顕著です。オードトワレとオーデコロンは、伝統的に日中またはカジュアルなオプションとして位置付けられていますが、消費者が異なる機会のために別々の香りを維持するのではなく、より少ない高品質のボトルを中心にフレグランスワードローブを統合するにつれて、成長が鈍化しています。ソリッドパフュームやフレグランスオイルを含むその他の製品タイプは、旅行者やアルコールフリーの代替品を求める消費者にアピールするニッチセグメントを占めていますが、収益面では依然として限定的です。
より高い濃度へのシフトは、原材料の透明性によっても促進されています:パルファム処方は通常20%〜30%のフレグランスオイルを含むのに対し、オードパルファムは10%〜15%であり、ブランドはより軽い濃度では希釈されるウード、アイリス、天然ムスクなどのプレミアム原材料を紹介できます。IFRA基準に基づく規制コンプライアンスは濃度ティア全体に均一に適用されますが、高濃度製品はアレルゲン閾値に関してより厳格な精査に直面し、小規模ブランドが欠く可能性のある再処方の専門知識を必要とします。ブランドにとっての経済的論理は説得力があります:パルファムはオードパルファムより10〜15%ポイント高い粗利益率を要求し、高い原材料コストを相殺します。ただし、このセグメントの成長は超高純資産コホート以外の価格感度によって制約されており、アドレス可能な市場規模を制限し、購買意欲がすでに高い旗艦ブティックや免税チャネルを通じたターゲット流通を必要としています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
天然処方が勢いを増す従来型および合成フレグランスは2025年に市場シェアの85.60%を占め、天然代替品が匹敵するのに苦労するコスト効率とパフォーマンスの一貫性を活用していますが、消費者が原材料の透明性、持続可能性、低アレルゲン性プロファイルを合成品が可能にする嗅覚的複雑さよりも優先するにつれて、天然およびオーガニック処方はCAGR 12.49%で拡大しています。この二極化は高級美容業界のより広い緊張を反映しています:合成品は創造的な自由度を提供し、調香師はIso E SuperやAmbroxanなど自然界に存在しない分子を設計できますが、天然品はパレットを植物由来のアブソリュートとエッセンシャルオイルに制限し、前衛的な実験を制限します。ブランドは二重ポートフォリオを立ち上げることで対応しています:主流の消費者をターゲットにした従来のラインと、より短い持続性と高い価格を受け入れるウェルネス志向の購買者にアピールする認証オーガニックコレクション。
天然セグメントの成長は規制の追い風によって支えられており、特に欧州では、EUエコラベルとCOSMOS Organic認証が懐疑的な消費者に響くサードパーティの検証を提供しています。ただし、天然処方はサプライチェーンの複雑さをもたらします:認証オーガニックラベンダーやベルガモットの調達には、プロヴァンスやカラブリアの協同組合との複数年契約が必要であり、ブランドを農業の変動性と地政学的リスクにさらします。天然ブランドにとっての課題は、真正性の主張を薄めることなく生産を拡大することであり、このバランスを取ることが、創造的および調達の自律性を維持しながらコングロマリットからの少数投資を受け入れるよう促しています。
流通チャネル別:
オンライン小売が専門店を混乱させるオフライン店舗は2025年に流通シェアの74.27%を維持し、デジタルで複製することが依然として困難な触覚的発見と専門家によるコンサルテーションの恩恵を受けていますが、オンライン小売チャネルはCAGR 9.75%で急増しており、バーチャル試着ツール、サブスクリプション発見ボックス、従来の卸売マージンを迂回する直接消費者向けモデルによって推進されています。ScentbirdやOlfactifなどのサブスクリプションサービスは、月額15〜20米ドルで月次サンプルを提供することでニッチブランドへのアクセスを民主化し、25%を超える割合でトライアルをフルボトル購入に転換しており、これは従来の小売が匹敵するのに苦労する転換ファネルです。スーパーマーケットとハイパーマーケットは、マスマーケットフレグランスには依然として関連していますが、消費者が利便性よりもキュレートされたアソートメントとブランドストーリーテリングを優先するにつれて、高級セグメントでシェアを失っています。
オンラインチャネルの課題は感覚的なギャップを克服することにあります:フレグランスは本質的に体験的であり、「シトラストップノートを持つウッディ」などのデジタル記述子は嗅覚的現実の不完全な代替物を提供します。ブランドは消費者の好みを香りプロファイルにマッピングする拡張現実とAI搭載のレコメンデーションエンジンを展開していますが、これらのツールは依然として初期段階であり、期待と実際の体験の間のミスアライメントが生じやすいです。専門店は、オンラインチャネルが複製できない香り調合ワークショップやパーソナライズされたコンサルテーションなどの体験型小売を提供することで反撃していますが、これらの活性化には多大な投資が必要であり、主要都市の旗艦店以外に拡大することは困難です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
男性用フレグランスが加速女性は2025年のエンドユーザー需要の64.58%を占め、定着した購買習慣とより広い製品アソートメントを反映していますが、ユニセックスフレグランスはCAGR 10.31%で成長しており、グルーミングの正常化、セレブリティが支持するユニセックス発売、従来の小売ゲートキーパーを迂回して若い男性コホートにリーチするデジタルネイティブブランドによって牽引されています。この加速は定量化可能です:Estée Lauder、L'Oréal、Cotyの投資家向けプレゼンテーションから集計されたデータによると、男性用フレグランスの収益は2025年に成長し、女性の拡大を上回りました。このシフトは、フレグランスを特別な機会のアクセサリーではなく個人ブランディングの延長として捉えるZ世代とミレニアル世代の男性の間で特に顕著であり、この考え方はグルーミングルーティンに香りを不可欠なものとして位置付けるソーシャルメディアインフルエンサーによって増幅されています。ブランドは、多様性を求める若い購買者を遠ざける攻撃的なレザーやタバコなどの過度に男性的なトロープを避けながら、男性の好みにアピールするウッディアロマティックとシトラススパイスプロファイルを発売することで対応しています。
ユニセックスフレグランスは、ほとんどの市場データでは別途定量化されていませんが、伝統的な性別の境界を曖昧にし、男性と女性の両セグメントからシェアを獲得しています。Le LaboやByredoなどのブランドは、バイナリーな分類を拒否し社会的規範ではなく個人のアイデンティティを反映する香りを求める消費者に響くジェンダーニュートラルなポジショニングで評判を築いています。ブランドにとっての課題はマーケティングにあります:ユニセックスポジショニングはフレグランスを女性らしさと関連付けるコアの女性購買者を遠ざけるリスクがありますが、過度にジェンダー化されたキャンペーンは男性の実験を妨げる可能性があります。解決策はますますチャネル固有のメッセージングになっており、ソーシャルメディアとeコマースでのジェンダーニュートラルなストーリーテリングと、男性ライフスタイル誌でのターゲットキャンペーンを組み合わせることで、ブランドはどちらのセグメントも薄めることなく両方にまたがることができます。
地域分析
ヨーロッパおよびアジア太平洋地域のラグジュアリー パフューム 市場
ヨーロッパは2025年に市場シェアの40.06%を占め、フランス、イタリア、イギリスにおける数百年の歴史を持つ香水製造の伝統に支えられている。しかし、同地域の成長は、成熟した消費者層がワードローブの拡充よりも買い替え購入を優先するにつれて鈍化しつつあり、この動向は、富裕層の拡大と香水を日常的な習慣として文化的に受け入れることによって牽引されるアジア太平洋地域の11.67%のCAGRとは対照的である。ヨーロッパ域内では、フランスが高級香水の中心地であり続けており、Chanel、Dior、Hermèsといった老舗メゾンのほか、世界的なブランドに原材料を供給するグラースのアルチザン アトリエが集積してい。ドイツとイギリスはニッチおよびナチュラル フレグランスの重要な市場であり、透明性とサステナビリティに対する消費者の選好を反映している。一方、南ヨーロッパ、特にイタリアとスペインでは、地中海的感性に合致したフローラルおよびシトラス系の香りに対する強い需要が見られる。ポーランドやチェコ共和国を含む東ヨーロッパ市場は、可処分所得の上昇と西洋の高級ブランドによる流通網の拡大に伴い、成長の拠点として台頭しつつある。欧州連合の化粧品規制(EC)第1223/2009号は、2024年にアレルゲン表示の厳格化を目的として改定され、処方変更サイクルの加速とコンプライアンスコストの上昇をもたらしたが、同時に、強固な規制インフラを持つ既存プレーヤーに対して競争上の優位性をもたらしている。
アジア太平洋地域は最も成長の速い地域であり、中国の拡大する中間層、インドの急成長する高級品市場、そして繊細さと職人技を重んじる日本の洗練されたフレグランス文化によって牽引されている。インドの市場は黎明期にあるが加速しており、都市化、女性労働力参加率の昇、そして従来の伝統的なアッターやエッセンシャルオイルに依存していた消費者にフレグランスを紹介する近代的な小売業態の普及によって推進されている。日本は成熟しながらも独自性の高い市場であり、消費者は軽くて儚い香りを好み、ブランドへの高い忠誠心を示すことから、職人的な出自を強調するニッチなブランドに機会をもたらしている。東南アジア、特にシンガポール、タイ、インドネシアは、トラベル リテール ハブと国際ブランドの発見を促進するデジタル普及率の向上に支えられ、高成長回廊として台頭しつつある。
南北アメリカおよびMEAのラグジュアリー パフューム 市場
北アメリカ、中東、南アメリカは残りの市場シェアを合わせて占めており、それぞれ独自の成長ドライバーと課題を有している。アメリカ合衆国が支配的な北アメリカは、一人当たりのフレグランス消費量が高く、セレブリティ エンドースメントおよびニッチ ブランドへの強い需要を特徴とするが、市場の成熟と消費者がより少数の高品質なボトルに購入を集約するにつれて成長は鈍化している。中東、特にサウジアラビアとアラブ首長国連邦では、強くて持続性の高いウード系フレグランスへの文化的親和性が見られ、西洋ブランドが地域特化型の製品ローンチや現地ディストリビューターとのパートナーシップを通じてターゲットとする独自のセグメントを形成している。ブラジルとアルゼンチンが牽引する南アメリカは経済的な不安定から回復しつつあり、成長は、上昇する中間層の所得がプレミアム化トレンドを支える都市部に集中している。アフリカは依然として普及が進んでいないが、南アフリカとナイジェリアは、国際ブランドが選択的な流通とローカライズされたマーケティング キャンペーンを通じて足がかりを築きつつある初期段階の市場として台頭している。
競争環境
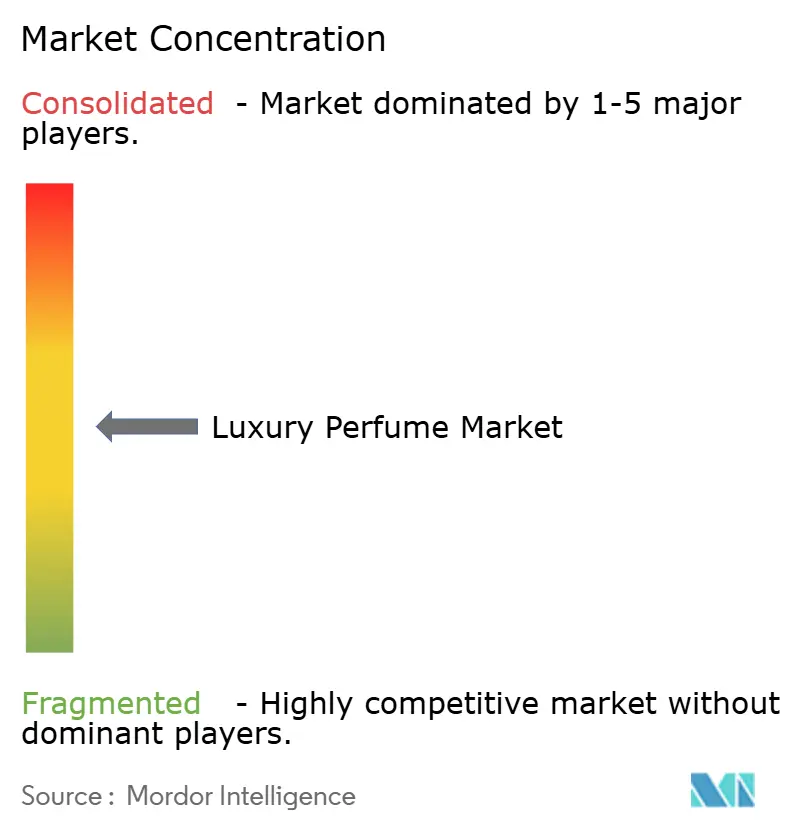
高級香水市場は中程度の集中度を示しており、LVMH、Estée Lauder、Cotyなどのコングロマリットがマスプレステージおよびセレクティブ流通チャネルを支配していますが、断片化した職人的プレーヤーは、従来の卸売経済を迂回する機動性、ストーリーテリング、直接消費者向けモデルを通じて超プレミアムおよびビスポークセグメントで防衛可能なニッチを切り開いています。大規模グループは垂直統合を活用しており、LVMHのグラースにおけるバラとジャスミン農場の所有権はDiorとGivenchyの供給を確保し、Estée LauderのデジタルマーケティングにおけるスケールはJo MaloneやTom Fordなどのブランドのリーチを増幅させていますが、独立した調香師が限定版ドロップとファウンダーナラティブを通じて培う真正性と排他性を複製するのに苦労しています。
この二極化は戦略的緊張を生み出しています:コングロマリットはニッチな信頼性にアクセスするためにインディーズブランドを買収しており、Puigが2024年に非公開の金額でByredoを買収したことがその例ですが、買収後の統合はしばしばターゲットを魅力的にした属性を薄め、このリスクが一部のファウンダーに魅力的な評価にもかかわらず買収提案に抵抗するよう促しています。パーソナライゼーション技術、バイオテクノロジー由来の原材料、持続可能性への懸念に嗅覚パフォーマンスを損なうことなく対応する循環経済ビジネスモデルに機会が生まれています。
AIによる香りプロファイリングと店内調合ステーションを展開するブランドは、ビスポーク処方のプレミアムを支払う意欲のある高純資産個人を獲得しており、Ginkgo Bioworksの酵母由来バニリンなどのラボ培養アロマ分子を開発するバイオテクスタートアップは、気候変動に脆弱な農業サプライチェーンの持続可能な代替品として自らを位置付けています。詰め替え可能なパッケージングと回収プログラムは欧州で支持を得ており、規制圧力と消費者活動主義がブランドに循環モデルの採用を強いていますが、物流の複雑さと消費者の無関心により他の地域での採用は依然として限定的です。テクノロジーはまた競争力学を再形成しています:拡張現実試着ツールとバーチャルコンサルテーションはオンライン発見への障壁を低下させ、デジタルネイティブブランドが歴史的にプレミアム価格を正当化するために店内の触覚体験に依存してきた老舗ハウスと競争できるようにしています。
高級香水業界リーダー
-
LVMH Moët Hennessy Louis Vuitton SE
-
The Estée Lauder Companies Inc.
-
Coty Inc.
-
Chanel SA
-
Kering S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ラグジュアリー香水市場 このレポートでカバーされる企業
- LVMH Moët Hennessy Louis Vuitton SE
- The Estée Lauder Companies Inc.
- Coty Inc.
- Chanel SA
- Kering S.A.
- Hermès International S.A.
- Prada S.p.A
- Burberry Group PLC
- L’Oréal S.A.
- Compagnie Financière Richemont SA
- PUIG S.L.
- Inter Parfums Inc.
- Shiseido Company, Limited
- Revlon, Inc.
- Ralph Lauren Corporation
- The Oud Company
- Giorgio Armani S.p.A.
- Dolce and Gabbana S.R.L.
- Jimmy Choo PLC
- PVH Corp.
最近の産業開発事情 ラグジュアリー香水市場
- 2025年4月:Vera Wangが新しいフレグランスを発売し、高級フレグランスセグメントへの参入を果たしました。このフレグランスはフローラルノートとウォームアンバーウッドとバニラを組み合わせ、ジャスミンサンバックとマンダリンで補完されています。
- 2024年8月:Balmainが初の美容製品ラインを発表し、「レ・エテルネル・ドゥ・バルマン」と呼ばれる8種類のジェンダーニュートラルなフレグランスのコレクションを発売しました。このフレグランスコレクションはPierre Balmainのパリの遺産とOlivier Rousteingの現代的なファッションの影響からインスピレーションを得ています。
- 2024年7月:インドの高級ブランドDripがフレグランス市場に新しい香水「ハロー」を発表しました。この製品は高品質の原材料と詳細な職人技に焦点を当てています。
- 2024年5月:Fendiが7種類のフレグランスからなる高級香水コレクションを発表し、調香師のAnne Flipo、Fanny Bal、Quentin Bischとのコラボレーションで開発されました。
ラグジュアリー香水市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、ラグジアリー香水市場を、プレステージハウスおよびインディペンデントのニッチブランドが製造するパルファン、オードパルファン、オードトワレ、エクストレ形式を含むプレミアム価格帯のフレグランスジュースの小売および旅行小売販売として定義する。本スコープは、スペシャルティストア、百貨店、モノブランドブティック、免税店、および世界中のダイレクト・トゥ・コンシューマーのデジタルチャネルを通じて販売される完成品ジュースを対象とする。
スコープ除外:市場規模の推計には、マスフレグランス、プライベートラベルのコロン、テスター、およびB2Bコンセントレート販売は含まれない。
セグメンテーション概要
- 製品タイプ
- パルファムまたはドゥ パルファム
- オードパルファム(EDP)
- オードトワレ(EDT)
- オーデコロン(EDC)
- その他の製品タイプ
- カテゴリー
- 従来型/合成
- 天然/オーガニック
- エンドユーザー
- 男性
- 女性
- ユニセックス
- 流通チャネル
- スーパーマーケット/ハイパーマーケット
- 専門店
- オンライン小売店
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東およびアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカその他
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、ヨーロッパ、北米、湾岸地域、東アジア全域のフレグランス評価者、免税バイヤー、原材料サプライヤー、ブティックオーナーにインタビューを実施する。これらの対話により、平均販売価格、リフィル採用率、ジェンダーニュートラルな香りに対する新興需要が検証され、二次データから導き出された仮定がより精緻化さる。
デスクリサーチ
調査は、HSコード3303に関するUN Comtrade輸送コード、Eurostatの小売指数、米国国勢調査の月次小売業動向、および国際フレグランス協会の業界ノートなどのソースからのマクロ基盤ブロックを起点とする。D&B HooversおよびQuestelを通じてアクセスされた企業の10-K、投資家向け資料、特許ライブラリは、ブランドパイプラインの可視性を高める。Dow Jones Factivaの業界紙アーカイブおよび関税更新情報は、タイムリーなイベントシグナルを提供する。このリストは例示的なものであり、他の多くの公開データセットがベンチマーキングおよびセンスチェックに活用されている。
市場規模推計と予測
トップダウンの需要プールは、一人当たりのプレミアムパーソナルケア支出、主要トラベルハブにおける観光客の流入数、スペシャルティ小売の売り場面積から構築され、フレグランス浸透率を乗じることで算出される。ボトムアップのクロスチェックとして、サンプリングされたブランドの平均販売価格に販売量スキャンおよびチャネルチェックを乗じることで合計値を精緻化する。モデル化された主要ドライバーには、可処分所得の成長、リフィルボトルの普及、偽造品押収動向、オンラインラグジュアリーシェア、新規ブティック開店が含まれる。価格弾力性のシナリオ分析を補完した多変量回帰分析により、2030年までの市場規模を予測する。国別分割におけるデータの空白は、クレジットカードのラグジュアリー支出指数に連動した地域ウェイティングによって補完される。
データ検証と更新サイクル
アウトプットは三層レビューを経て、異常フラグが立った場合はソースへの再確認が行われ、2パーセントポイントを超える乖離が生じた場合は再調整が実施される。レポートは年次で更新され、為替レートショック、大型ローンチ、または規制変更がベースラインを大幅に変化させる場合には中間更新が行われる。
ラグジュアリー香水ベースラインの信頼性
公表数値がしばしば乖離するのは、各社がチャネル、価格帯、インフレ処理の独自の組み合わせを選択するためである。Mordor Intelligenceによれば、実際の販売実績フローと検証済みの平均販売価格ラダーに推計を固定することで、こうした乖離を最小化できる。
主要なギャップ要因としては、職人的なラベルや旅行小売販売が計上されているかどうか、テスターやギフトセットの除外方法、通貨換算のタイミング、更新頻度などが挙げられる。一部のプロバイダーは生産者の出荷データのみに依存しており、マークアップが過小評価される一方、他のプロバイダーは卸売価格と小売価格を調整なしに重ねることで合計値を過大計上している。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要ギャップ要因 |
|---|---|---|
| 46.69 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 23.99 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | ニッチブランドと免税販売を除外;保守的な平均販売価格を使用;古い基準年 |
| 13.32 ビリオン 米ドル(2024年) | 業界団体B | スコープを200米ドル超の価格帯に限定;オンラインのダイレクト・トゥ・コンシューマーフローを除外 |
これらの対比は、Mordorのトップダウンとボトムアップを組み合わせたアプローチが12ヶ月ごとに更新されることで、意思決定者が観察可能な変数と再現可なステップに遡ることができる、バランスのとれた透明性の高いベースラインを提供することを示している。
レポートで回答される主要な質問
2026年の高級香水市場の規模はどのくらいですか?
ラグジュアリー香水市場規模は2026年に535.58 ビリオン 米ドルに達し、8.21%のCAGR軌道で着実に上昇すると予測されています。
高級フレグランスで最も成長が速い地域はどこですか?
アジア太平洋地域は10.72%のCAGRで拡大しており、中国、インド、東南アジアにおける所得の向上と活発な免税チャネルが牽引しています。
製品濃度でリードするセグメントはどれですか?
オードパルファムが54.02%で最大のシェアを保持し、パルファムまたはドゥ パルファムはCAGR 9.24%で最も速い成長を示しています。
天然処方が支持を得ているのはなぜですか?
より厳格なアレルゲン規制、ウェルネスへの好み、サードパーティ認証が、消費者に高い価格にもかかわらず天然およびオーガニックブレンドへのアップグレードを促しています。