
日本の超音波装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
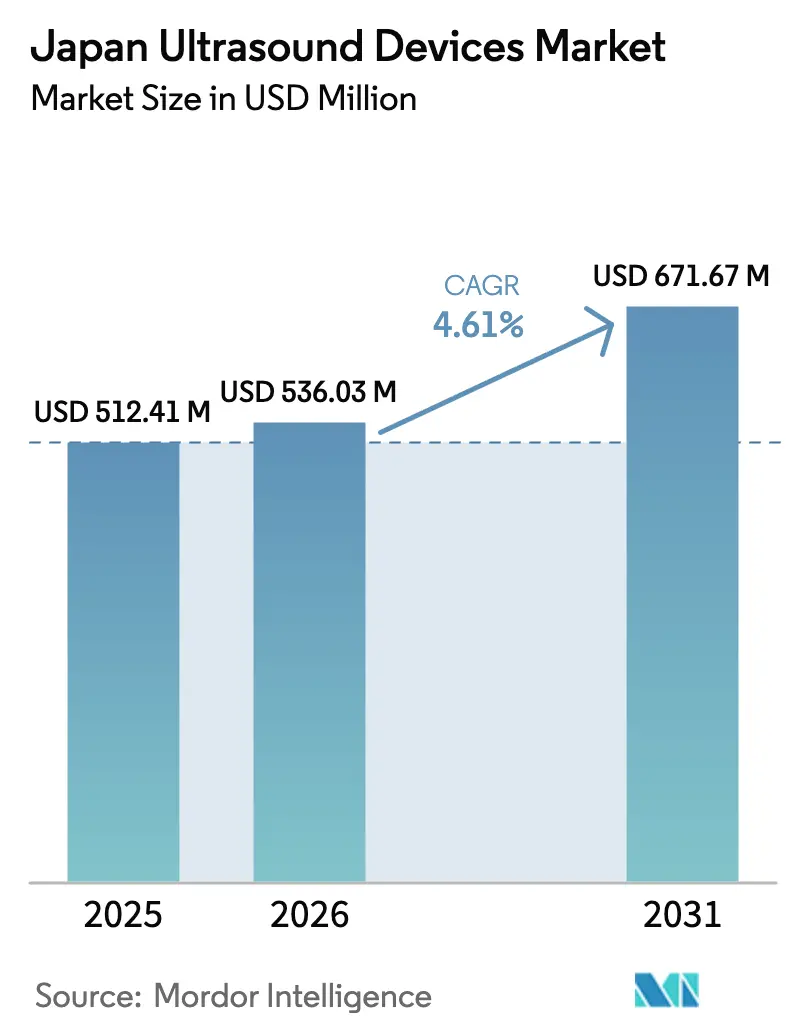
| 基準年の市場規模 (2025) | 512.41 百万米ドル |
| 市場規模 (2026) | 536.03 百万米ドル |
| 市場規模 (2031) | 671.67 百万米ドル |
| Growth Rate (2026 - 2031) | 4.61 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の超音波装置市場分析
日本の超音波装置市場規模は2026年に5億3,603万USDと推定され、2025年の5億1,241万USDから成長し、2031年には6億7,167万USDに達する見込みで、2026年〜2031年にかけて4.61%のCAGRで成長しています。
人口の高齢化、慢性疾患の蔓延、アナログスキャナーの体系的な更新が安定した需要を支える一方、AI対応の3D/4Dプラットフォームおよびハンドヘルドデバイスが救急・プライマリケア・在宅ケア分野で新たな収益源を生み出しています。病院は40年以上前のインフラを更新しており、包括的DRG支払いによる設備投資予算の制約にもかかわらず、近期の調達を促進しています。同時に、認定超音波技師の不足がプロバイダーを自動化イメージングソリューションへと向かわせています。競争の激しさは、内視鏡超音波分野におけるCanon-Olympusのアライアンスや、治療的腫瘍学向け集束超音波の台頭によって形成されており、いずれも国内研究開発投資の戦略的重要性を強化しています。
主要レポートのポイント
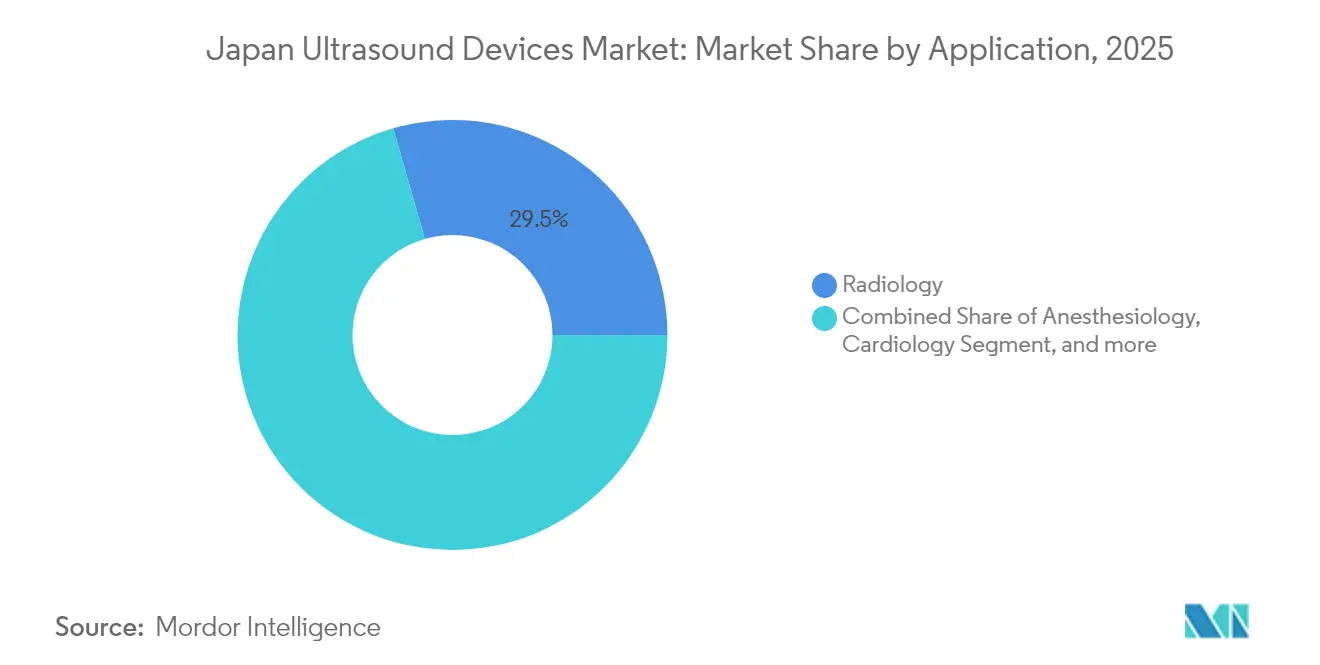
- 用途別では、放射線科が2025年の日本の超音波市場シェアの29.45%を占め、クリティカルケアは2031年にかけて6.38%のCAGRで拡大しています。
- 技術別では、3D/4Dシステムが2025年の日本の超音波装置市場規模の44.12%のシェアを占め、高密度集束超音波は2026年〜2031年の間に5.79%のCAGRで拡大すると予測されています。
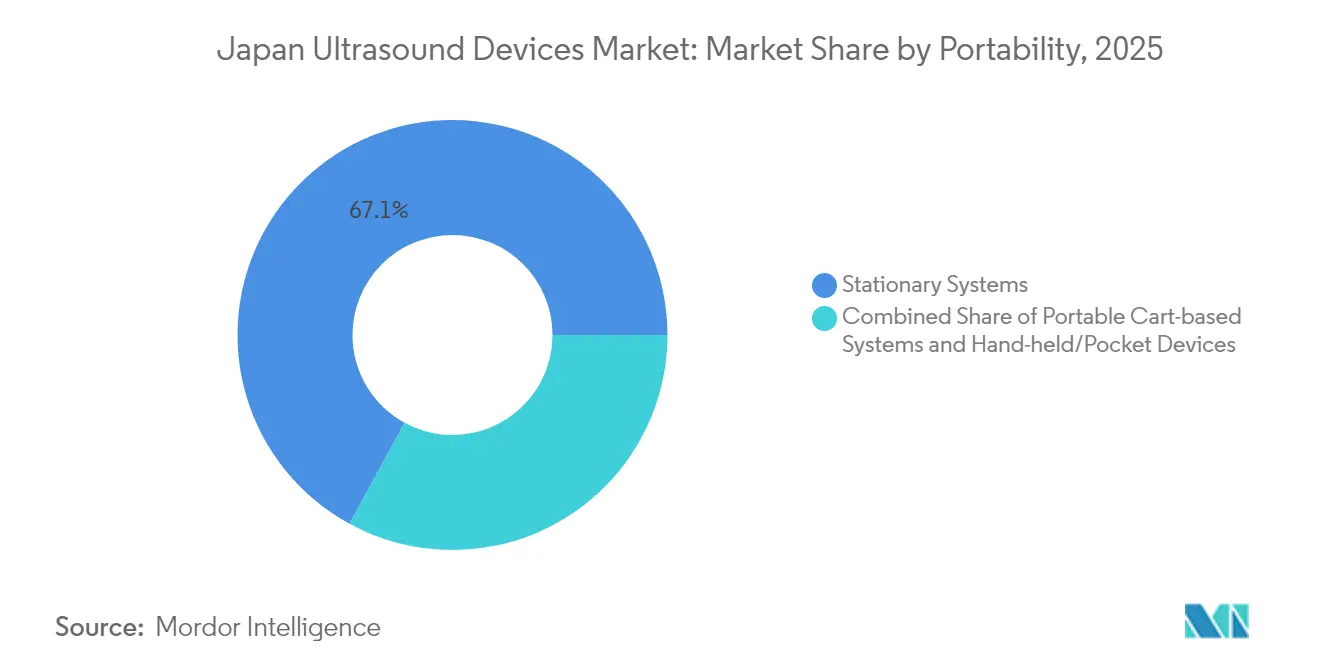
- 携帯性別では、据置型コンソールが2025年の日本の超音波装置市場規模の67.05%を占め、ハンドヘルドデバイスは2031年にかけて7.74%のCAGRで成長しています。
- エンドユーザー別では、病院・大学附属医療センターが2025年の日本の超音波市場シェアの56.72%を占めていますが、民間病院は2031年にかけて最も速い7.12%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本の超音波装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 慢性疾患の 増加と高齢化人口 | +1.2% | 全国、 農村部の都道府県で最も強い | 長期(4年 以上) |
| AI対応3D/4D・ ハンドヘルド超音波の採用加速 | +0.9% | 都市部ハブ、 地域病院へ拡大 | 中期 (2〜4年) |
| 政府資金による ポイントオブケア超音波トレーニング推進 | +0.7% | 全国、 医療過疎地域を優先 | 短期(2年 以内) |
| 老朽化した アナログシステムの更新 | +0.8% | 全国、 築40年の病院で深刻 | 中期 (2〜4年) |
| 乳房密度 スクリーニングプログラム | +0.6% | 都市部の スクリーニングセンター | 中期 (2〜4年) |
| 技術革新と 国内研究開発 | +0.5% | 東京・大阪の テクノロジークラスター | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患の増加と高齢化人口
日本の65歳以上の人口は現在、総人口の30%を超えており、超音波が非侵襲的・放射線フリーの診断を提供する心血管および筋骨格系イメージングへの持続的な需要を生み出しています。高齢患者の外来ケアへの選好が、特に在宅医療およびリハビリテーションサービス向けのポータブルスキャナーの普及を後押ししています。[1]厚生労働省、「デジタルヘルス戦略2025」、mhlw.go.jp GE HealthcareのVoluson Performance 18は、産科医不足を緩和しながら周産期ネットワークを支援するために位置付けられました。健康寿命を延伸する政策目標は、超音波に依存した早期発見プログラムに依拠しており、日本の超音波市場の長期的な成長を支えています。
AI対応3D/4D・ハンドヘルド超音波の採用加速
RN-DescarteやMETIS Eyeなどのアプリケーションを活用したAI駆動ソフトウェアは、乳がん検出において手動解釈を上回る感度を示し、日本の超音波技師不足に直接対応しています。KOSMOSハンドヘルドプラットフォームの多施設試験では91.5%の臨床適用性が報告され、救急・農村クリニックでのベッドサイド使用が検証されました。3D/4Dイメージングとリアルタイムアナリティクスの融合は心臓科および産科における臨床的価値を拡大していますが、PMDAはこれまでにAI医療機器ソフトウェア申請のうち2件のみを承認しており、早期ライセンス取得者に有利な状況を生み出しています。[2]Fujioka T. ら、「AIベースの乳房超音波CADx検証」、fujooka-lab.org
政府資金によるポイントオブケア超音波トレーニング推進
厚生労働省は日本超音波医学会を通じて提供されるPOCUSプログラムに補助金を交付しており、2024年11月の認定試験には多職種の実践者からなる記録的なコホートが参加しました。研究によれば、体系的なカリキュラムが操作者の精度を向上させ、スキャン時間を短縮し、救急部門・プライマリケアクリニック・新生児ICUでの採用を促進しています。全国新生児POCUSコラボラティブの設立により標準化されたプロトコルが拡大し、質の高いアウトカムを確保しながらデバイスの更新を加速させています。
老朽化したアナログシステムの更新
1,600以上の日本の病院が病棟を運営しており、これらの施設内のアナログスキャナーは更新された心エコー検査メンテナンスガイドラインを満たしていません。デジタルトランスフォーメーション推進にはDICOM準拠の接続性とサイバーセキュリティ機能が必要ですが、レガシーハードウェアにはこれらが欠如しており、設備投資の制約にもかかわらず更新サイクルを前倒しにしています。COVID-19により感染管理基準が強化され、新型モデルにのみ搭載されたシールドトランスデューサーおよびタッチレスインターフェースが優遇され、短〜中期的な需要を支えています。
制約の影響分析*
| 制約 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| PMDAの 長い承認タイムラインと市販後コスト | -0.6% | 全国、 すべてのデバイスカテゴリー | 長期(4年 以上) |
| 包括的DRG支払いによる 病院設備投資の制約 | -0.8% | 全国、 公共部門で最も重い | 中期 (2〜4年) |
| 認定超音波技師の 不足と技術格差 | -0.4% | 農村部の 都道府県と小都市 | 中期 (2〜4年) |
| 低コストの 中国製品との価格競争 | -0.3% | 全国、 中間層セグメント | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
PMDAの長い承認タイムラインと市販後監視コスト
超音波ベンダーはPMDA審査経路を通過するために9〜16ヶ月を費やし、キャッシュフローの損益分岐点を長引かせ、既存の承認を持つ既存企業を有利にしています。省令169号およびISO 13485への準拠には徹底的な検証が必要であり、継続的な安全性報告が追加コストを積み重ねています。AI医療機器ソフトウェア申請27件のうち2件のみが承認されており、日本の超音波市場におけるイノベーションの速度を抑制する構造的な障壁を示しています。[3]医薬品・医療機器総合機構、「医療機器審査統計2024」、pmda.go.jp
包括的DRG支払いによる病院設備投資の制約
エピソードベースの診療報酬は診断の高度化に関わらず収益を上限設定し、スキャン量の大半を占める公共部門を中心に機器予算を制限しています。構造改修とデバイス更新を同時に進める施設は、中間グレードのモデルを優先するか更新を先送りすることが多く、プレミアムコンソールの販売サイクルを長引かせています。DRG制約に縛られにくい民間プロバイダーは、より高いスキャナー取得成長を記録しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:放射線科のリーダーシップの中でクリティカルケアが拡大
放射線科は2025年の日本の超音波装置市場規模の29.45%を生み出し、すべての病院が腹部・血管・軟部組織診断に汎用コンソールを使用しているため、イメージングサービスの基盤であり続けています。しかし成長は、ベッドサイド超音波が輸液蘇生を誘導し、気胸を検出し、血行動態が不安定な患者の心機能を監視するクリティカルケアの使用へとシフトしています。日本超音波医学会による認定モジュールが習熟度を強化し、全国的に均一な品質を確保しています。
クリティカルケアの件数は2031年にかけて6.38%のCAGRで増加すると予測されており、病院のPACSにワイヤレス接続するポータブルプローブおよびハンドヘルドの集中治療医による採用が牽引しています。迅速な意思決定によりICU在院日数が短縮され、DRGコスト上限の下で運営する管理者にとって魅力的です。その結果、日本の超音波装置市場規模におけるクリティカルケアのシェアは現在の11.05%の閾値を超えて上昇し、AIベースの血行動態分析モジュールを通じたサービスとしてのソフトウェア収益を触媒しながら、放射線科の優位性を徐々に希薄化させる可能性があります。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


技術別:HIFU革新が3D/4Dの優位性に挑戦
3D/4Dイメージングは、産科および心臓科のワークフローへの定着により2025年の日本の超音波市場シェアの44.12%を占めています。ボリュメトリックデータセットは異常検出を改善し、保険会社と臨床医が重視する品質指標となっています。しかし、高密度集束超音波は肝臓・前立腺・膵臓腫瘍に対する非侵襲的アブレーションを評価する腫瘍学試験に牽引され、最も速い5.79%のCAGRを記録しています。国内スタートアップはフォトニクスおよびロボティクスの知見を精密なビームステアリングに転換し、ハイブリッド診断・治療スイートの商業化を目指しています。
2Dおよびドプラモダリティは、特に病院予算が逼迫している場合に、日常的な腹部スキャンおよび血管検査全体で継続して使用されています。それでも、ベンダーはベースラインの2Dシステムにノイズ抑制とオートメジャーアルゴリズムを組み込み、価格を上げることなく臨床的価値を高めています。この段階的なイノベーションアプローチは採用を広く維持しながら、日本の超音波市場を急激な技術陳腐化リスクから守っています。
携帯性別:ハンドヘルドの波がポイントオブケアを再定義
イメージングスイートに固定されたコンソールは依然として2025年の収益の67.05%を生み出していますが、400g未満でタブレットに接続されたハンドヘルドプローブが7.74%のCAGRで医師の関心を集めています。パンデミック時代の感染管理の教訓により、臨床医はベッドサイドでの患者トリアージを行うようになり、ハンドヘルドがこのワークフローを促進しています。比較ベンチテストでは、SonoEyeとVscan AirがBモードの鮮明さと人間工学的ソフトウェアで最高評価を獲得し、中間グレードのカートとの能力同等性を示しています。
カートベースのポータブル機器は、ドプラおよびエラストグラフィー機能を維持しながら病棟間を容易に移動できる中間的な選択肢を提供しています。それでも、ハンドヘルド検査の診療報酬同等性と政府の農村クリニック向け無償貸与プログラムが相まって、ポケットデバイスへの件数移行を加速させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:民間病院が公立病院を上回る
公立病院および大学クリニックは2025年の日本の超音波市場シェアの56.72%を占め、三次医療センターおよび教育拠点としての役割を反映しています。これらは最も重い建築的減価償却とDRGに連動した資本配分の制約に直面しており、迅速な機器更新を制限しています。一方、民間病院は競争上の差別化を確保するためにイメージングスイートを拡張し、2031年にかけて7.12%のCAGRを予測しています。
診断イメージングセンターは、主に人口密度が規模の経済をもたらす大都市圏において、専門的なABUSおよび血管サービスを維持しています。外来手術センターおよび専門クリニックは三次顧客層を形成し、術前評価にハンドヘルドを活用しています。新興の在宅医療組織はテレメンタリングによる遠隔超音波をパイロット展開しており、日本の超音波市場に向けた新たな消費者向けチャネルを開拓しています。
地理的分析
東京・大阪・名古屋を含む大都市圏回廊は、高い患者スループットと豊富な専門家の存在に支えられ、超音波機器の設置台数の主要シェアを占めています。これらの都市はAIパイロットを先導しており、クラウド接続と5Gがリアルタイムデータオフロードをサポートし、継続的なイメージングワークフローのアップグレードを強化しています。一方、農村部の都道府県は医師不足と交通障壁に悩まされており、政府の補助金プログラムを通じて配布されたハンドヘルドスキャナーが、地域の看護師や一般開業医が遠隔監督のもとで基本的な超音波検査を実施できるようにすることでアクセスのギャップを埋めています。
地域の更新サイクルは老朽化したインフラを追跡しており、築40年以上の病院は東北北部および九州の一部に不均衡に集中し、コンソール交換の集中的な需要を生み出しています。しかし、予算の余裕は狭く、ベンダーは商談を成立させるためにトレードインパッケージや後払いスケジュールを提案することが多いです。沖縄などの島嶼コミュニティは遠隔超音波を活用して本土の放射線科医に画像を送信しており、接続性が地理的孤立を緩和する方法を示しています。
医療機器製造自体も地理的にクラスター化されており、Canonの栃木工場とFujifilmの埼玉研究開発拠点が大学病院と緊密に連携するイノベーションベルトを形成しています。政策立案者は税制優遇措置や土地利用承認の迅速化を通じてこのようなクラスターを奨励し、グローバルなサプライチェーンの逆風に対する日本の超音波市場の回復力を確保しています。標準化されたPMDA規制が全国に適用され、施設の所在地に関わらず製品品質の同等性を維持しています。
規制環境
日本における超音波診断装置は医薬品医療機器等法(PMD法)の下に位置付けられており、厚生労働省(MHLW)が行政的権限を担い、医薬品医療機器総合機構(PMDA)が科学的審査および市販後の安全性監視を実施している。市場アクセスはGHTF/IMDRFの原則に整合したリスクベースの分類制度(クラスI~IV)に従い、届出、第三者認証、またはMHLW承認のいずれによって市場参入するかが決定される。この枠組みは、カート型、携行型、専門用途向け超音波装置カテゴリーの上市順序に影響を与える。
製造販売業者は、ISO 13485に整合しつつ日本独自の要件を追加したQMS省令についても、許認可および継続的な適合性の一環として遵守する必要がある。画像診断に組み込まれたAI搭載機能やデジタルワークフローについては、PMDAの専用SaMD相談・審査体制、およびソフトウェアに関する専門委員会が、臨床意思決定支援機能に関するエビデンスパッケージと審査タイミングを形作っており、AI搭載超音波プラットフォームに対する早期の規制対応計画の必要性を強めている。
競争環境
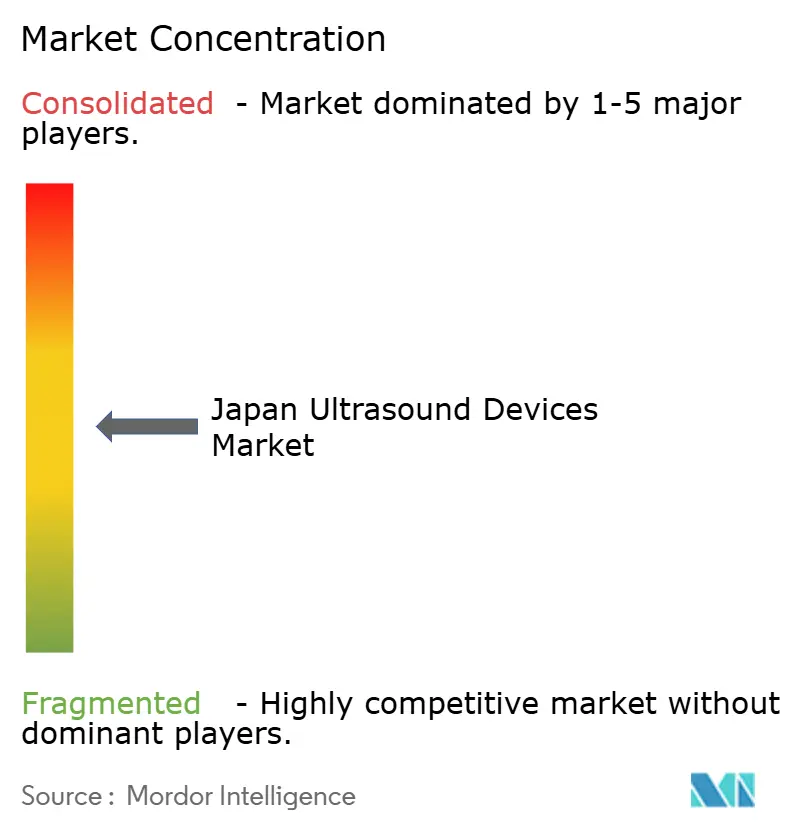
この分野は適度に集中しており、上位5社が合計で相当な売上を支配し、国内での地位とグローバルな規模のバランスを取っています。Canon Medicalは診断の実績を活用し、Olympusは2024年に立ち上げた共同内視鏡超音波ベンチャーに光学分野のリーダーシップを提供しています。Fujifilmの外来患者向けカートシステムはUs2.aiとのパートナーシップを通じてAIトリアージを統合しており、イメージングハードウェアとクラウドアナリティクスを組み合わせたエコシステム戦略を例示しています。
GE HealthcareとPhilipsは、例えばコンソールのフットプリントを縮小しインターフェース言語のニュアンスをローカライズするなど、日本固有の人間工学に合わせてフラッグシッププラットフォームを適応させています。一方、深圳を拠点とする新規参入企業は中央値より20〜25%低い価格で積極的に参入していますが、依然としてPMDA承認が必要であり、即時のシェア獲得を抑制しています。集束超音波スタートアップは腫瘍学のニッチを追求しており、治療的価値の差別化により価格競争から隔離される可能性のある経路です。
サービス提供は保証連動メンテナンスからサブスクリプションベースのAIアップグレードおよびリモート稼働率監視へと拡大しており、DRGの枠内で予測可能なOPEXを求める病院の需要を反映しています。その結果、競争の基盤は純粋なハードウェア仕様からライフサイクル経済性とワークフロー統合へとシフトしており、この傾向は日本の超音波市場の予測期間にわたって戦略的パートナーシップと統合を強化する可能性があります。
日本の超音波装置産業リーダー
Fujifilm Holdings Corporation
GE Healthcare
Siemens Healthineers AG
Canon Medical Systems Corporation
Koninklijke Philips N.V.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ホワイトスペースは、特に病院が旧来のアナログシステムを置き換え、DICOM接続性とサイバーセキュリティ機能を標準化する中で、限られた熟練オペレーターへの依存を減らすワークフロー自動化とポイントオブケア展開に集中している。最近の市場動向は、ベンダーが日本市場向けにAIおよび操作性向上を製品化していることを示しており、GEヘルスケア・ジャパンはポイントオブケア用途向けにVenue、Venue Go、Venue FitのAI搭載版を発売(2026年4月)し、AI支援機能を備えたVivid Pioneer心臓超音波プラットフォームを導入(2026年3月)した。これらの発売により、救急、集中治療、循環器診療の各経路において、ソフトウェア対応アップグレードおよびサービスモデルの対象となる導入済み機器基盤が拡大している。
調達チャネルも短期的な導入拡大を支えている。公立病院の入札はJETRO調達ポータルを通じて管理されており、政府関連の購買者や複数拠点での導入への体系的なアクセスを可能にしている。政策面では、経済産業省の「医療機器産業ビジョン2024」がグローバル展開とAI・デジタルヘルスの診断システムへの一層の統合を重視しており、国内の研究開発、臨床検証、および商業化経路を、単一施設への導入ではなく拡張可能なプラットフォームを中心に整合させている。
最近の業界動向
- 2026年7月:富士フイルムホールディングス株式会社(富士フイルムメディカル)は、血流の自動測定機能であるVolume Flow Assistを搭載した超音波診断装置Sonosite MT Ver1.2を発売した。この発売により、PoCおよびポイントオブケア戦略の中核をなす血流自動測定機能を備えた携行型AI搭載超音波の能力が拡大する。これにより、富士フイルムのハンドヘルドおよびポイントオブケア超音波分野における地位が、AI支援によるワークフロー強化とともに強化される。
- 2026年4月:GEヘルスケア・ジャパンは、Venue、Venue Go、Venue Fitのポイントオブケア超音波診断装置のAI搭載版を発売した。この発売により、日本国内におけるAI強化ポイントオブケアおよびデスクトップ型超音波プラットフォームの提供が拡大する。これにより、病院やクリニックの現場でのAI駆動型画像診断とワークフロー統合がGEのポートフォリオに加わる。
- 2026年3月:GEヘルスケア・ジャパンは、AI支援機能を備えたフラッグシップ心臓用超音波診断装置Vivid Pioneerを発売した。この発売により、臨床ワークフロー最適化のためのAIを備えたハイエンド心臓超音波製品が拡充される。これにより、日本におけるAI搭載心血管画像診断分野でのGEのリーダーシップが強固なものとなる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、日本国内で販売・設置された超音波画像診断システムを対象範囲とし、共通する臨床・ケア環境全体における機器収益に基づき金額ベースで追跡し、台数動向の確認によって裏付けている。
対象範囲の除外事項:超音波関連サービス収益、延長保証、ならびにゲルや手技キットなどの消耗品は対象外とする。
セグメンテーション概要
- 用途別
- 麻酔科
- 心臓科
- 婦人科/産科
- 筋骨格系
- 放射線科
- クリティカルケア
- 泌尿器科
- 血管
- その他の用途
- 技術別
- 2D超音波イメージング
- 3D・4D超音波イメージング
- ドプライメージング
- 高密度集束超音波
- その他の技術
- 携帯性別
- 据置型システム
- ポータブルカートベースシステム
- ハンドヘルド/ポケットデバイス
- エンドユーザー別
- 病院・大学附属医療センター
- 診断イメージングセンター
- 外来・専門クリニック
- 在宅ケア環境
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、日本において画像診断需要がどのように形成されるかを説明する公的医療制度の指標から始め、それを機器需要へと変換する。診療動向や人口動態要因の基点として、厚生労働省の公表資料、日本の統計局統計、OECD Health Statistics、および世界保健機関(WHO)のデータセットなどの資料を通常用いる。
需要と供給を結び付けるため、PMDAの更新情報などの業界団体および規制当局の関連情報、また入手可能な場合は公的調達情報や病院の開示情報も確認する。企業の年次報告書、投資家向け資料、信頼性の高い医療業界専門メディアは、携行性、2D対3D・4D、更新サイクルなどの製品構成の変化を検証するのに役立つ。有料サブスクリプションは、企業財務情報の確認、特許動向の調査、画像診断機器の輸出入出荷状況の確認を迅速化するためにのみ使用する。上記の情報源は例示であり、データポイントを明確化し相互検証するために、他の多くの公開文書や提出資料も確認する。
一次インタビューおよび調査
一次調査は、公開資料から得られた知見、特に平均販売価格の変動、病院の購買行動、旧型システムの更新スピードについて検証するために用いる。日本各地の製造業者、販売代理店、病院の調達担当者、臨床医、サービスパートナーなど多様な関係者にインタビューを行い、モデルを確定する前に台数や製品構成に関するギャップを解消する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | 経営幹部(CXO):13% |
| ミドルティア:58% | 機能/部門リーダー:37% |
| 中小プレーヤー:14% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、診療提供に関する指標から日本国内の機器需要を再構築するトップダウン方式から始まり、その需要を利用状況および更新ロジックを通じてシステム需要へと変換する。超音波の場合、最も有用な入力情報には、病院・クリニックの処置件数動向、高齢化人口指標、カート型と携行型システムの購入比率、標準的な更新時期、システムクラス別の平均販売価格の方向性などが含まれる。
これらの合計値は、日本国内のサプライヤー収益のサンプルの積み上げ、チャネル動向の検証、インタビュー対象者が現行の入札で実現可能と述べる単価前提の検証など、選択的なボトムアップ近似を用いて確認される。ボトムアップでの網羅性が不十分な場合は、保守的なシェア範囲でギャップを補い、導入済み機器基盤の指標や調達関連の意見と照合した後にのみ調整を行う。
予測にあたっては、病院予算や更新サイクルが直線的ではなく段階的に変化する傾向があるため、需要要因に対する単純な時系列平滑化を組み合わせたシナリオ分析を用いる。成長前提は、携行型機器の普及、画像診断業務量の変化、標準的な2Dシステムに対する価格圧力といった測定可能な変化と結び付けることで、現実的な範囲に保たれている。
データ検証と更新サイクル
検証は、モデルの出力結果を独立した確認手法と比較することによって行われる。例えば、暗示される台数と既知の生産能力動向との比較、システムタイプ別の現実的な価格帯、公的医療支出の方向性との整合性などである。大きな変動が見られた場合は再度確認を行い、前提が不自然に見える場合や新たな製品サイクルが構成を変化させた場合には、情報源への再確認を行う。
承認前には、データセットと計算式を複数のアナリストが確認し、四捨五入、通貨処理、年次の整合性に関する誤りを排除する。レポートは毎年更新され、需要や価格に影響を及ぼす重大な事象が発生した場合には中間更新が行われる。提供直前には、最新の政策動向、入札結果、マクロ経済の変化について最終的な確認を行い、内容を最新の状態に保つ。
Mordor Intelligenceによる日本の超音波診断装置市場規模と他の公表推定値との比較
日本における超音波診断装置の公表市場規模は、対象範囲が必ずしも同一ではないこと、また台数や価格に関する前提が同じ方法で検証されていないことから、異なる数値となることがある。最も一般的な要因は、サービスやプローブがシステムと合算して計上されているか、どの年をベースとして扱っているか、標準プラットフォームの価格下落速度をどのように想定しているかである。
病院の調達活動の指標および暗示される台数出荷数を、販売代理店からの情報と相互検証することが、Mordor Intelligenceが日本における機器のみの収益と現実的な価格帯に整合し続けるための根拠となっている。残りの差異は、市場に何を組み込むかの違いや、予測が積極的な更新サイクルのアップグレードを前提とするか、より安定した導入済み機器基盤の更新経路を前提とするかによって生じることが多い。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 512.41 M (2025) | |
| グローバルコンサルティング企業A | USD 0.59 B (2025) | この数値は、機器サービスやアドオンをシステム販売と合算しているように見え、また標準的な2Dプラットフォームにおける価格圧力を十分に反映していない、より高い加重平均販売価格を適用している。 |
| 業界団体B | USD 0.46 B (2025) | この推定値は、病院での購入のみに偏った、より狭い報告対象範囲を反映している可能性があり、携行型機器や小型カートシステムを購入するクリニックや外来センターを過小に計上する可能性がある。 |
これらを総合すると、差異の大半は、合算方法の選択と、ケア環境全体における価格および更新の扱い方によって生じていることが示唆される。当社のアプローチは、需要指標から機器需要へ、そして明確に検証された価格帯と構成前提を用いて金額へと変換する各段階が追跡可能であり、再現可能である点で信頼性を保っている。


レポートで回答される主要な質問
2031年の日本の超音波市場の予測値は?
6億7,167万USDに達すると予想され、4.61%のCAGRを反映しています。
日本の超音波使用において最も速く拡大している用途分野はどれですか?
クリティカルケアイメージングは2031年にかけて6.38%のCAGRで拡大しています。
ハンドヘルドセグメントは2031年までにどの程度の規模になると予想されますか?
ハンドヘルドデバイスは2026年〜2031年の間に7.74%で成長すると予測されています。
PMDAの承認タイムラインがデバイスベンダーにとって重要な理由は何ですか?
9〜16ヶ月に及び、収益実現を遅らせ、コンプライアンスコストを増大させます。
日本の内視鏡超音波ニッチを形成する戦略的アライアンスは何ですか?
Canon MedicalとOlympusが次世代内視鏡超音波システムの共同開発で協力しています。
最終更新日:



