
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 73.96 十億米ドル |
| 市場規模 (2027) | 76.95 十億米ドル |
| 市場規模 (2032) | 111.24 十億米ドル |
| 成長率 (2027 - 2032) | 7.65 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア中古車市場分析
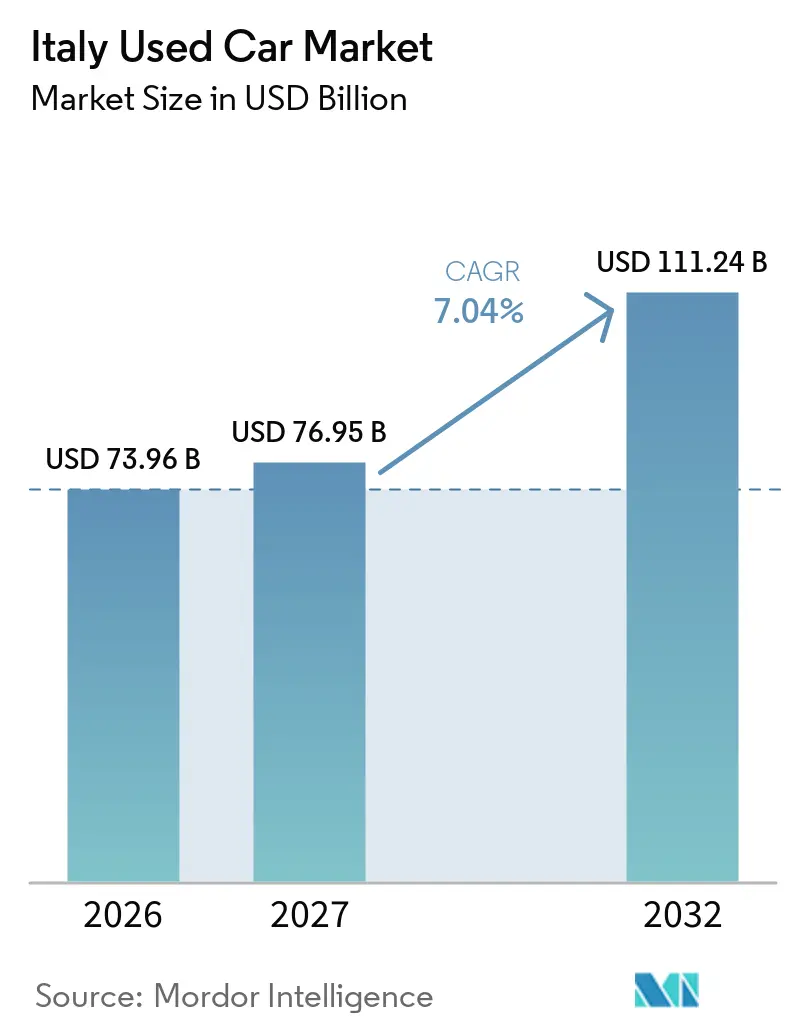
イタリア中古車市場の規模は2026年に73.96 ビリオン 米ドルと評価され、2027年には76.95 ビリオン 米ドルに達し、2032年までに111.24 ビリオン 米ドルに到達すると予測されており、2027年から2032年にかけてCAGR 7.65%で成長する見込みである。新車価格の上昇に伴う消費者の移行、国内の平均車齢12.8年、およびオフリース在庫の入手可能性が、持続的な成長の基調を形成している。年間20億件を超える検索を生み出すプラットフォームを中心としたオンラインエンゲージメントの強化が、地理的リーチを拡大し、価格発見を容易にしている。旧型ディーゼル車に対する規制圧力と、ステランティスのプレミアムセグメントへの生産シフトが相まって、特定のカテゴリーにおける供給を逼迫させ、残存価値を下支えしている。認定中古車プログラムおよびテレマティクスベースのスコアリングメカニズムの採用拡大が、購買者の信頼を高め、今後数年間にわたりイタリア中古車市場における再購入を促進している。
主要レポートの概要
- 車種別では、SUVが2026年のイタリア中古車市場シェアの41.25%を占めてトップとなり、2032年までCAGR 8.12%で成長する見込みです。
- 推進方式別では、内燃機関(ICE)車両が2026年のイタリア中古車市場シェアの84.10%を占め、BEVは2032年までCAGR 8.54%で拡大する見込みです。
- 販売業者タイプ別では、非組織型ディーラーが2026年のイタリア中古車市場の62.30%を占め、組織型ディーラーは2032年までCAGR 9.20%と最高の予測成長率を記録しました。
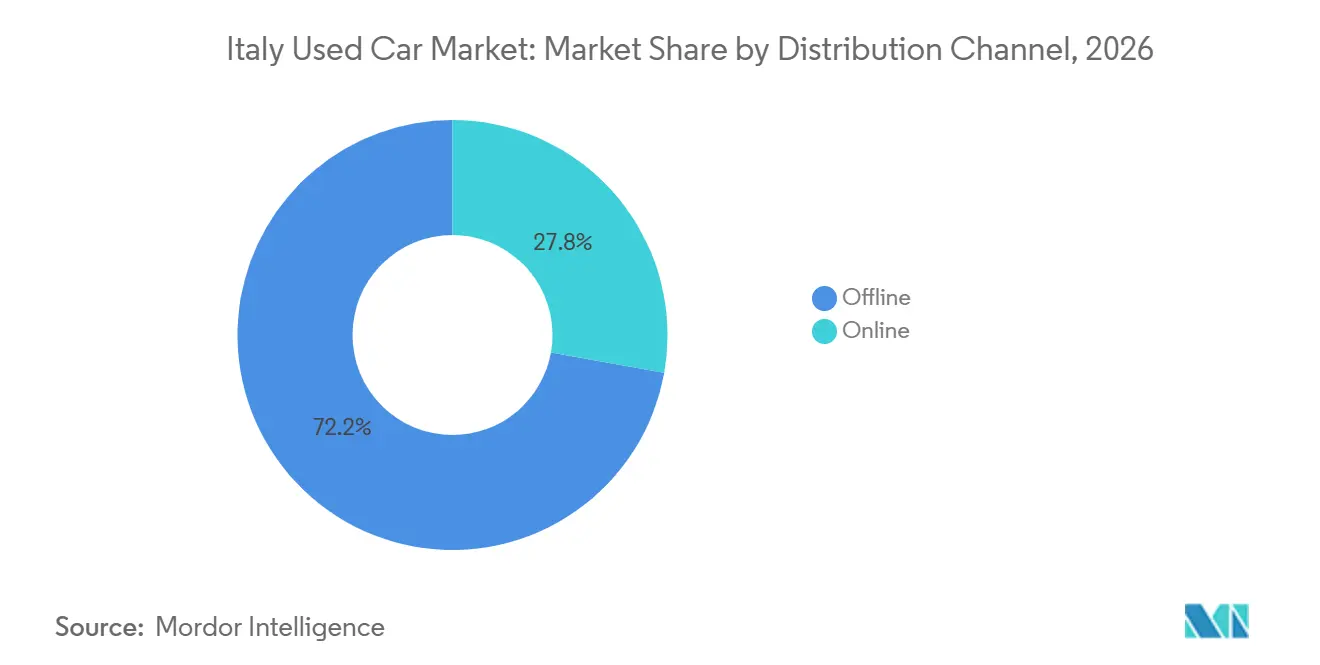
- 流通チャネル別では、オフライン店舗が2026年のイタリア中古車市場の72.20%を占め、オンラインチャネルは2032年までCAGR 9.45%と最も速い成長を示しました。
- 車両年式別では、4〜6年区分が2026年のイタリア中古車市場の30.60%のシェアを占め、0〜3年区分は2032年までCAGR 9.78%と最も速い成長を示しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 新車価格の上昇が需要をシフト | +1.2% | 北部工業地域でより強い影響を持つ全国規模 | 短期(2年以内) |
| オンライン中古車プラットフォームの普及 | +0.8% | 都市部でより高い普及率を持つ全国規模 | 中期(2〜4年) |
| OEM認定中古車プログラムの拡大 | +0.6% | 主要都市圏に集中した全国規模 | 中期(2〜4年) |
| オフリース返却車が供給を増強 | +0.9% | 北部イタリア、特にロンバルディア州およびヴェネト州 | 短期(2年以内) |
| エコ下取りがICE在庫を追加 | +0.4% | 地域政策に基づく地域差を持つ全国規模 | 長期(4年以上) |
| テレマティクススコアが買い手の信頼を構築 | +0.3% | 初期は都市部、その後全国展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新車価格上昇が需要を中古車にシフト
OEMが高マージンモデルを優先し、多くの家庭を新車購入から遠ざけたことで、2025年初頭に中古車対新車の登録比率が上昇しました [1]。この需要の転換は、9,000ユーロから15,000ユーロの価格帯に位置するユーロ6ガソリン車およびマイルドハイブリッド車に有利に働いており、この価格帯では在庫が流動的な状態を維持してます。この変化は2025年のディーゼル規制の影響を最も強く受けたロンバルディア州とピエモンテ州で最も顕著であり、イタリア中古車市場の主要成長を2026年まで持続させると予想されます。
オンライン中古車プラットフォームの普及
デジタルマーケットプレイスは、かつて地域ディーラーには利用できなかった全国的な露出を提供しており、ある主要ポータルは2024年に100万人のユーザーを記録しました。クリックからリードへのコンバージョンツール、組み込み型ファイナンス計算機、および認証済み販売者評価が取引時間を短縮しながら透明性を高めています。デジタル購買に最も慣れ親しんだ世代である都市部のミレニアル世代が、イタリア中古車市場を地域の境界を超えて拡大させ、北部と南部の各県間の価格収束を加速させています[2]。
OEM認定中古車プログラムの拡大
SPOTICARやToyota Plusなどのプログラムは、100項目の検査と12ヶ月保証を組み合わせ、イブリッド車およびBEVに関する信頼性への懸念を払拭しています。工場グレードの診断機器とソフトウェアアップデートにより、OEM系店舗は最新型電動車両のマーケティングで優位性を持ち、認定バッジは組織型ディーラーが容易に獲得できるプレミアムを生み出しています。このトレンドは価値の維持とリピート購入を支援しており、特に保証カバレッジが通勤者の航続距離不安を軽減する都市圏において顕著です [3]。
急増するオフリース返却車が供給を促進
36〜48ヶ月使用後に返却される法人フリートが、整備記録付きの車両でディーラーの在庫を補充しています。ロンバルディア州とヴェネト州に集中するリース会社が、走行距離5万km未満の車両を安定的に供給し、2024年のイタリア工場における生産台数37%減少によって生じた供給不足を補っています。この供給は、品質基準を維持しながら準新車在庫への需要を満たすため、イタリア中古車市場にとって特に重要です。
阻害要因影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 車両履歴データベースの不備 | -0.5% | 分断されたディーラーネットワークでより大きな影響を持つ全国規模 | 中期(2〜4年) |
| 低排出ガスゾーンが旧型ディーゼル車を敬遠させる | -0.8% | 北部イタリア、特にミラノ、トリノ、主要都市部 | 短期(2年以内) |
| 品質在庫の東方への輸出流出 | -0.4% | 国境地帯に集中した全国規模 | 中期(2〜4年) |
| 労働力不足による再調整コストの上昇 | -0.6% | 工業地帯で深刻な影響を持つ全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
標準化された車両履歴データベースの不足
イタリアは統一された全国タイトル登録制度ではなく断片的な整備記録に依存しており、純粋なオンライン取引における購買者の信頼を損なうギャップが生じています。AIベースの画像認識を用いて外装損傷を検証するインシュアテックツールが台頭しつつありますが、大規模普及は規制の調和とディーラーの協力にかかっています。それが実現するまでは、慎重な購買者が予算を制限するか認定在庫のみを選択する可能性があり、イタリア中古車市場の拡大を緩やかに抑制する要因となっています。
低排出ガスゾーンが旧型ディーゼル車の購入を抑制
2025年10月以降、イタリア北部4地域でユーロ5ディーゼル車の平日走行禁止が実施され、100万台以上の車両に影響を与えています。ディーラーは規制対象在庫を規制の緩い地域に移動させるか、大幅な値引きを提供する必要が生じ、保有コストの増加とセグメントの回転率低下を招いています。しかし、この政策はユーロ6適合車およびバッテリー電気自動車(BEV)へ需要も喚起しており、イタリア中古車市場における新しい車両および代替パワートレインへの移行をさらに加速させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車種別:
スポーツ・ユーティリティ・ビークルが市場を支配スポーツ・ユーティリティ・ビークル(SUV)は2026年のイタリア中古車市場収益の41.25%を占め、CAGR 8.12%で成長し、イタリア中古車市場のトップの座を維持する見込みです。ジープ・アベンジャーなどのコンパクトクロスオーバーは、都市での実用性と最低地上高および安全性に対するライフスタイルへの憧れを両立させています。
フィアット・パンダに代表されるハッチバックは、予算重視の購買者にとって依然として重要ですが、効率性のギャップを縮めるSUVにシェアを奪われています。プレミアム端では、マセラティとアルファ・ロメオの車両は生産フローが不安定ですが、イタリアのパフォーマンスの伝統を守り、小規模ながら高マージンのニッチを支えています。一方、MPVは大家族向けに対応していますが、SUVによるカニバリゼーションに直面しており、イタリア中古車市場における車種別需要の二極化構造を強化しています。


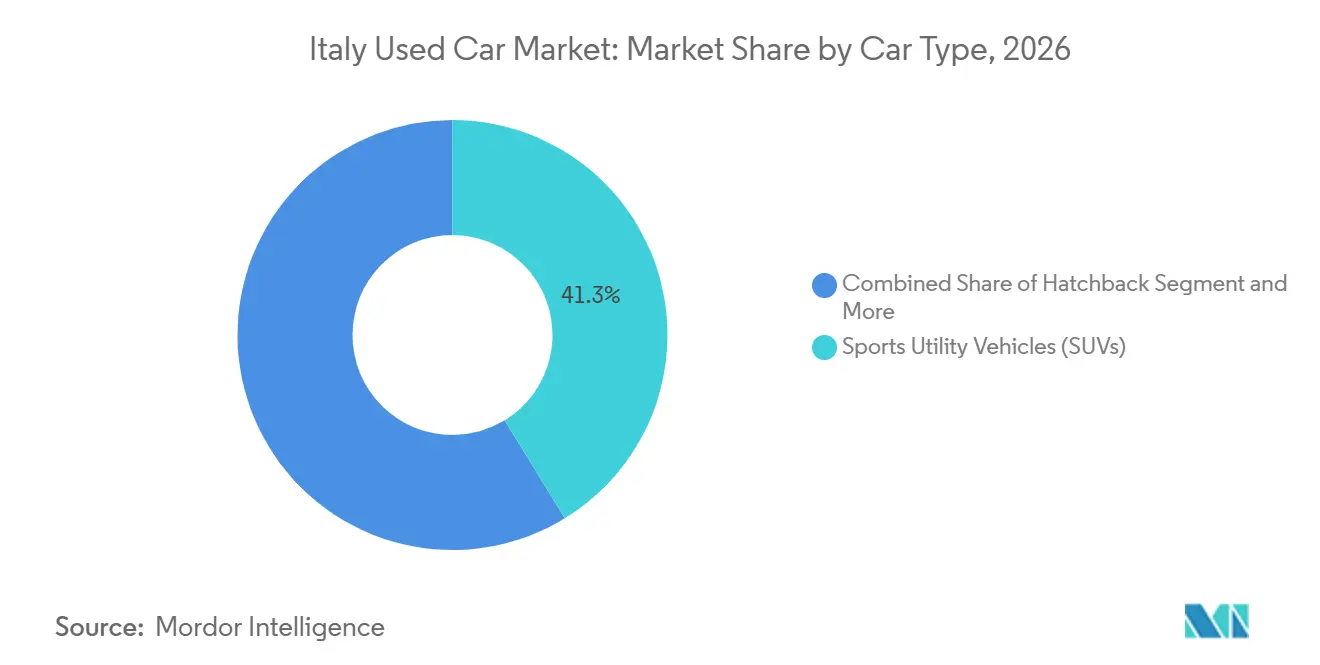
注記: 各セグメントの個別シェアはレポート購入時に入手可能です
推進方式別:
電動化の台頭が内燃機関の優位性に挑戦内燃機関(ICE)車両は2026年のイタリア中古車市場の84.10%を占めていますが、BEVはCAGR 8.54%の予測成長率を示し、他のすべてのパワートレインを上回っています。ハイブリッド車はステランティスのリーダーシップを活かし、航続距離への懸念なしに電動走行能力を追加し、低排出ゾーンに制約される都市部の通勤者を獲得しています。
残存価値の安定化、充電インフラの拡充、およびバッテリー保証の延長が所有リスクを低減しています。LPGおよびCNGは費用意識の高い地方ドライバーの間で依然として需要がありますが、インフラの縮小に直面しており、イタリア中古車市場全体におけるそのシェアを徐々に圧縮しています。
販売業者タイプ別:
非組織型販売業者が市場を支配非組織型事業者は2026年のイタリア中古車市場の62.30%を占めました。しかし、組織型チェーンは、小規模ディーラーが対抗しにくいオムニチャネルインターフェス、自社ファイナンス、および整備ハブを展開することで、CAGR 9.20%で規模を拡大しています。大手グループはオークションやオフリース供給元からの一括調達を交渉し、在庫の回転率と一貫性を生み出しています。
独立系業者は、特にブランドの統一性よりも個人的な信頼関係が重視される小規模な町において、依然として繁栄しています。消費者保護、電子請求書発行、および排出ガス開示に関する規制遵守が、業界のプロフェッショナル化を促進しています。組織型事業者が小規模な競合他社を買収するにつれ、イタリア中古車市場はフランチャイズ型ショールームとデータ駆動型価格設定エンジンへの緩やかながら顕著なシフトを経験しており、回転率を最適化しています。
流通チャネル別:
オフラインチャネルが急成長オフラインチャネルは2026年のイタリア中古車市場の72.20%を占め、購入前の実物確認の根強い必要性を示しています。しかし、オンラインチャネルは年率9.45%で成長しており、最終取引に占めるシェアを超えて購買者の調査に与える影響は大きくなっています。バーチャルウォークアラウンド動画、即時査定ツールおよびエンドツーエンドのファイナンスモジュールが消費者の期待を再定義しています。
インターネットでの発見と実店舗での受け渡しを組み合わせたクリック・アンド・コレクトモデルが標準的な購買経路として台頭しています。以前はデジタルリストを敬遠していた経験豊富な購買者も、今では価格比較のためにそれらを活用しており、初めてのミレニアル世代の購買者はリモートでの取引完了に自信を持っています。このデュアル行動が価格スプレッドを圧縮し流動性を向上させ、イタリア中古車市場全体の透明性を強化しています。

車齢別:
4〜6年の車両が市場を支配新しいモデルがプレミアムを獲得 4〜6年の車両は2026年のイタリア中古車市場の30.60%を占め、手頃な価格と最新機能のバランスを取っています。一方、新車市場での価格インフレが裕福な購買者を工場保証の残存する準新車在庫へと誘導しているため、0〜3年区分はCAGR 9.78%で拡大していす。
10年超の車両は都市部の低排出ゾーンで運用上の制限が増大しており、ディーラーは在庫を規制の緩い地域に移動させるか、越境販売戦略を採用することを余儀なくされています。イタリアの平均車齢12.8年は潜在的な買い替え需要を残していますが、規制の枠組みがスペクトルの若い端でのチャーンを加速させています。走行距離25,000〜60,000kmのユーロ6ガソリン車およびマイルドハイブリッド車を在庫に持つディーラーが、イタリア中古車市場で最も速い回転率と最も強靭なマージンを享受しています。
地域分析
北部地域は最も高い取引価値を誇り、高い工業賃金により購買者が準新車の価格を吸収できます。ロンバルディア州、ピエモンテ州、ヴェネト州、エミリア=ロマーニャ州は、ディーゼル車規制により多数の車両が移動を余儀なくされ、下取りを加速させるか地方への移転を促しています。これらの地域でのBEV普及率の高さは、地域の充電インフラの整備と連動した新興の中古バッテリー電気自動車セグメントも支えています。中部イタリアはパフォーマンスと実用性のバランスを取っいます。
最も厳格な低排出規制を持たないローマ首都圏は、新しいディーゼル車とハイブリッド車への強い需要を支え、多様化した在庫ミックスをもたらしています。この地域のディーラーは観光による季節性の恩恵を受けており、短いリースサイクルと早期のフリート処分を促し、イタリア中古車市場への最新モデル車両の流入を増加させています。南部地域は先進技術よりも耐久性と燃費効率を優先し、LPG、CNG、および旧型ガソリン車を好む傾向があります。
平均所得の低さが車両の買い替えサイクルを延ばしていますが、北部から流入する廃登録ディーゼル車が割引価格で販売されることで販売量が維持されています。現在、充電インフラの不足がBEV普及を制約していますが、バッテリー価格の低下が段階的な需要を生み出し、地域格差を徐々に縮小させる可能性があります。
競争環境
市場集中度
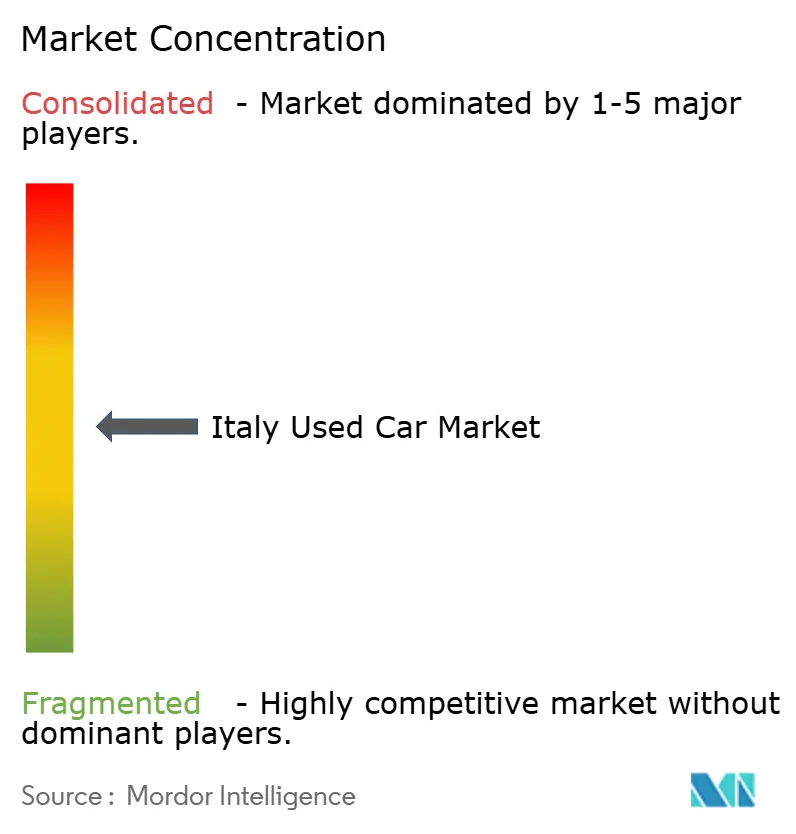
イタリアの中古車市場は、組織型チェーンが拡大しているにもかかわらず、依然として中程度に分散しています。ステランティスが支援するSPOTICARは、保証とメーカー基準の整備を通じてブランOEMセグメントをリードしています。AutoScout24はOEMウェブサイトを補完し、越境リストを提供しています。ArvalとLeasePlanは、ディーラー管理システムと直接連携するホールセールプラットフォームを通じてオフリース車両を再販しています。独立系販売者は個人ネットワークと口コミの信頼性を活用しており、これらは大手企業が複製しにくいイタリア小売文化の特徴として残っています。
テクノロジーの採用が主要な分岐点となっており、AIを活用した損傷認識と自動価格設定アルゴリズムは主に上位20社の組織型プレーヤーに集中しています。保険とメンテナンスバンドルを統合する金融機関と中堅ディーラーとのパートナーシップが参入障壁を高めています。統合が加速するにつれ、イタリア中古車市場は5〜7の全国グループが都市部を支配し、地域の独立系業者が価値重視のニッチに対応する構造へと移行しています。車両履歴統合への先行投資が将来の競争優位を形成する可能性があります。
テレマティクススコアと認定中古車保証を組み合わせた企業は、特にデジタルネイティブ消費者が購買者基盤の増大するシェアを占めるにつれ、オンライン専用取引においてより有利な立場に置かれます。国際資本がこの収束を加速させる可能性がありますが、文化的なニュアンスと複雑なゾーニング法が地域規制に精通した既存事業者に有利に働き続けています。
イタリア中古車産業のリーダー企業
-
AUTO1 Group
-
Arval Service Lease Italia SpA
-
Ayvens Group(ALD Automotive Italia)
-
brumbrum SpA
-
BCA Italia srl
- 注:主要企業の掲載順は順位を示すものではありません。
イタリア中古車市場 このレポートでカバーされる企業
- Auto1 Group
- Penske Automotive
- brumbrum S.p.A.
- Cavauto Group
- BCA Italia
- Arval Italia
- ALD Automotive Italia
- LeasePlan Italia
- Subito Motors
- AutoScout24 Italia
- Carvago
- Denicar FCA
- Das WeltAuto Italy
- Renault Selection Italy
- Toyota Plus Italia
- Stellantis SPOTICAR Italy
調査範囲と方法論
イタリアの中古車バリューチェーンは、下取り、リース終了車両やフリートの入れ替え、OEMおよびリース会社による再販チャネル、そしてデジタルプラットフォームを介した仲介が増加している消費者間の出品による供給創出から始まる。次に在庫は評価と価格設定(多くの場合プラットフォームデータに支援される)へと流れ、その後リコンディショニング、品質管理、記録確認が続き、標準化された車両履歴が断片的である場合に生じる購入者の不確実性を低減する。
リコンディショニング能力は、組織化されたプレイヤーが再整備とロジスティクスを工業化し、オンラインからオフラインへの販売のためにより迅速な回転とより一貫した車両状態を支えるにつれて、重要な運用上の要となっている。AUTO1グループのパトリカにあるリファービッシュメントセンターは、この基盤層の一例であり、検査、修理、出荷ロジスティクスを組み合わせて、プラットフォーム主導の小売および卸売流通を支えている。下流では、車両は実店舗のディーラー、ブランドの認定中古車ネットワーク、オンラインマーケットプレイスのハイブリッドを通じて再販され、成約率と信頼性を高めるために金融・保証製品がますますバンドルされている。ANFIA(広範な自動車サプライチェーンを代表)やUNRAE(外国車メーカーおよび流通部門を代表)などの業界団体も、より広いエコシステムの調整における重要な接点として存在している。
イタリア中古車業界リーダー
イタリアの中古車市場は、組織型チェーンの成長にもかかわらず、依然として適度な分散状態にあります。ステランティス(Stellantis)が支援するSPOTICARは、保証とメーカーグレードの再調整を通じてブランドOEMセグメントを牽引しています。AutoScout24はOEMウェブサイトを補完する形で国境を越えた掲載を提供し、ArvalおよびLeasePlanは、ディーラー管理システムと直接連携する卸売プラットフォームを通じてオフリース在庫を再販しています。
独立系販売者は個人的なネットワークと口コミによる信頼性を活用しており、これは大規模な事業者が模倣しにくいイタリアの小売文化の特徴です。技術の採用は競争上の断層線となっており、AI支援による損傷認識と自動化された価格設定アルゴリズムは主に上位20の組織型事業者に集中しています。中堅ディーラーと金融機関のパートナーシップが保険・メンテナンスバンドルを組み込み、参入障壁を高めています。統合が加速するにつれ、イタリア中古車市場は5〜7の全国規模グループが都市中心部を支配し、地域の独立系業者が価値ニッチを占める構造に向かいつつあります。
車両履歴統合への先行投資が将来の競争優位を決定づける可能性があります。テレマティクス・スコアと認定中古車保証を組み合わせる企業は、特にデジタルネイティブが購買層の主流となる中でオンライン専用取引への対応力を差別化する優位性を持ちます。国際資本がこの収斂を加速させる可能性がありますが、文化的な特性と複雑なゾーニング規制が、地域規制をすでに習得している既存企業に有利に働きます。
市場機会と将来展望
特に、断片的な記録では提供できないより強力な状態保証を購入者が求める場合、拡張可能な信頼構築と取引促進の分野には依然として余地がある。第三者による認証と標準化された検査手法は、ディーラーがマージンを守りつつ、紛争や返品を減らすのに役立つ組織的な再販モデルの余地を生み出している。ArvalのRINAによるAutoCertの取り組みは、専門チャネルにおける信頼性と流動性を高めるために用いられている独立検証の一例である。
オンライン発見が加速する中、市場ではリコンディショニング、金融、オムニチャネルフルフィルメントを中心としたより深い垂直統合の余地も見られる。イタリアにおけるAUTO1グループの事業展開(Noicompriamoauto.itおよびAutoheroを含む)とパトリカのリファービッシュメントセンター(12万平方メートル、年間約25,000台の処理能力)は、産業規模のリファービッシュメントがより迅速な出品サイクル、より一貫した品質、より広い地理的リーチをどのように支えられるかを示している。2026年6月にイタリアで導入されたAUTO1 Financingなど、AUTO1のディーラー向け金融ツールも、ディーラーの資金繰りの摩擦を減らし、在庫回転率を高める積極的な取り組みを示している。電動中古車のワークフロー(バッテリー健全性チェック、保証製品、透明な等級付け)は、二次BEVの量が北部の高浸透地域で増加し、組織的チャネルが認定オファーを拡大するにつれて対処すべき別の運用上のギャップとして残っている。
最近の産業開発事情 イタリア中古車市場
- 2026年7月:Ayvensは、イタリアの中古車市場が2023年以来約11%成長したと報告し、同社はディーラーの需要に応えるため認証済みおよびリコンディショニング済み車両に注力している。この成長の兆候は、業界全体での需要増加と在庫最適化を示している。Ayvensの認証済みリコンディショニングへの注力は、ディーラーの準備体制と価格安定性を支えている。
- 2026年5月:AUTO1グループは、各指標において2026年第1四半期の過去最高の業績を報告している。この結果は、大手の再生・小売業者を通じたイタリアの中古車エコシステムにおける堅調な活動と価格動向を反映している。この勢いは、イタリアのオンラインプラットフォームにおける継続的なチャネルの強さと価格発見力を示している。
- 2026年5月:Arvalは、優先ネットワーク向けに認証済みメンテナンスおよび検査を伴うRe-Lease中古車オファリングを開始した。この新しいオファリングは、中古車の供給品質と資産回転率に直接影響を与える。認証済みリコンディショニングと保証に類似したサービスを通じて、ディーラーの信頼と流動性の向上を目指している。
イタリア中古車市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、イタリア中古車市場は、組織型ディーラーおよび非公式販売者を通じて、オンラインおよびオフラインチャネルにわたり、イタリア国内で完了した既使用乗用車の再販取引の値として定義されます。
調査範囲の除外事項:新車販売、二輪車、大型商用車、および修理、スペアパーツ、保険などのアフターサービスは市場価値から除外されます。
セグメンテーション概要
- 車種別
- ハッチバック
- セダン
- SUV
- MPV
- ラグジュアリー&スポーツ
- 推進方式別
- 内燃機関(ガソリン/ディーゼル)
- ハイブリッド
- 電気
- LPG/CNG
- 販売業者タイプ別
- 組織型
- 非組織型
- 流通チャネル別
- オンライン
- オフライン
- 車齢別
- 0〜3年
- 4〜6年
- 7〜10年
- 10年超
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、イタリアにおける中古車活動の規模と、燃料タイプおよび車両年式別の変化について明確な全体像を構築することから始まります。イタリアの車両登録・移転統計、国家統計発表、EU レベルの輸送・排出ガス刊行物、および該当する場合は車両フローに関する税関貿易データベースなどの公開情報源を使用しました。
価格設定とミックスの前提を支援するため、業界団体および規制当局の刊行物のレビュー、マクロ指標(インフレ、消費者信用動向、金利)の追跡、および中古車需要と政策変更を監視する信頼性の高い報道のレビューも実施しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および自動車販売データセットの有料サブスクリプションを補完的に活用し、ディーラー規模、チャネルミックス、およ市場動向のタイミングを相互確認しました。上記のソースは例示的なものであり、網羅的ではなく、データ収集、検証、および調査の明確化のために他の公開文書やデータセットも使用されました。
一次インタビューおよびサーベイ
一次調査は、特に取引価格、ディーラー対個人販売のシェア、およびオンラインリストが完了した取引にどのように転換されるかについて、デスクの前提を検証するために使用されました。ディーラーグループ、独立系小売業者、オンライン仲介業者、ファイナンス・保証パートナー、および業界オブザーバーと幅広く対話し、フィードバックをイタリア全体の需要シグナルと照合しました。
調査範囲はイタリア固有に維持されましたが、モデルが単一の地域パターンに過適合しないよう、北部、中部、南部にわたってバランスよく意見を収集しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:16% |
| 中位層:53% | 部門・ユニットリーダー:26% |
| 小規模プレーヤー:16% | マネージャー:58% |
市場規模算定と予測
規模算定は、登録・移転データから年間所有権移転を再構築し、年齢帯とパワートレイン別の平均取引価格を用いて価値に換算するトップダウンおよびボトムアップアプローチから始まります。推計を現実的に保つため、ディーラー仲介販売対個人販売の典型的なシェアを調整し、観察されたオンライン対オフライン活動にチャネル分割を合わせます。
モデルは、中古車移転総量、平均車齢、燃料ミックスの変化(ICE、ハイブリッド、EV、LPG/CNG)、0〜3年・4〜6年・それ以上の車両のシェア、およびチケットサイズに影響するファイナンス利用可能性指標などの実用的なインプットを使用します。結果は、ディーラー収益規模の確認、ボディタイプ別のサンプル価格ポイント、およびリストから販売へのコンバージョンに関するチャネル確認を含む選択的なボトムアップ近似値と相互確認されます。データのギャップが存在する場合は、インタビューを通じて後に絞り込まれる保守的な範囲を使用します。
予測については、シナリオ分析を適用し、新車の手頃さ、金利の方向性、オフリー車両の供給、および都市部の旧型ディーゼル車に対する予想される政策圧力など、専門家が最も重要と合意したドライバーの短いリストに基づいています。透明な通貨換算アプローチを適用して名目米ドルベースの前提を一貫して維持し、示唆される価格推移が市場参加者の期待と一致するかどうかを確認します。
データ検証と更新サイクル
単一ソースのバイアスが最終数値を左右しないよう、検証は複数の層で実施されます。移転対新車販売比率、観察された価格トレンドの方向性、ディーラーチャネルシェアなどの独立したシグナルとモデルアウトプットを比較し、承認前に大きな差異を調査します。
第二のアナリストレビューを用いて数式、単位、タイミングを再確認し、主要な前提が変更された場合や結果が市場動向と乖離しているように見える場合は情報源に再連絡します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前確認が完了されます。
Mordor Intelligenceのイタリア古車市場規模と他の公表推計との比較
イタリアの中古車に関する公表市場数値がしばしば一致しないのは、調査範囲の境界線の引き方が異なり、価格ロジックが必ずしも比較可能ではないためです。どの取引タイプがカウントされるか、価値が名目ベースで報告されるかインフレ調整後で報告されるか、および大きな価格変動後に前提がどれだけ迅速に更新されるかによっても差異が生じます。
ここでの主なギャップ要因は、個人間取引がディーラー販売と同じ価値でカウントされるかどうか、小型商用車が乗用車と混在しているかどうか、および予測が中古車価格の急激な再評価を前提としているかどうかです。基準年をまたいでユーロから米ドルへの換算が行われる場合、通貨タイミングもスプレッドを拡大させる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 84.55 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 98.53 ビリオン 米ドル(2026年) | ナラティブにより広い車両ユニバース(小型商用車を含む)を使用し、将来年度に向けてよりい価値拡大パスを適用しており、乗用車のみに焦点を当てた場合と比較して2026年水準を引き上げています。 |
| 業界出版社B | 95.60 ビリオン 米ドル(2022年) | 古い年度の価値を報告しており、車両年式ミックスとディーラー対個人取引の分割に対する限定的な調整を伴う一般化された価格水準に依存しているようで、市場環境が正常化した際に合計を過大評価する可能性があります。 |
全体として、この表はスプレッドの大部分が中古車取引として何がカウントされるか、および年度間で価格がどのように繰り越されるかによって説明されることを示しており、これらの選択は数量よりも価値を大きく変える可能性があります。移転量と年齢ベースの取引価格に価値構築を結びつけ、小型商用車を合計から除外することで、結果はMordor Intelligenceで定義された市場と一致した状態を維持しています。
レポートで回答される主要な質問
イタリアの中古車市場の現在の規模と成長率はどのくらいですか?
イタリア中古車市場の規模は2026年に73.96 ビリオン 米ドルと評価され、2027年には76.95 ビリオン 米ドルに達し、2032年までに111.24 ビリオン 米ドルに到達すると予測されており、2027年から2032年にかけてCAGR 7.65%で成長する見込みである。
最大の販売シェアを占める車両タイプはどれですか?
SUVは2026年の売上高の最大シェアである41.25%を占め、2027年〜2032年の予測期間中にCAGR 8.12%で成長する見込みです。
オンラインチャネルはどのくらいの速さで成長していますか?
オンラインプラットフォームは2032年までCAGR 9.45%で拡大する見込みで、ハイブリッドフルフィルメントモデルへの依存を継続しながらオフラインチャネルを上回る成長を示しています。
最も速く成長している推進方式セグメントはどれですか?
バッテリー電気自動車は予測期間中にCAGR 8.54%を記録する見込みで、すべてのパワートレインの中で最高となっており、手頃な価格の新型モデルの発売と充電ネットワークの継続的な拡充によって牽引されています。