
イタリアオフィス不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 17.10 十億米ドル |
| 市場規模 (2026) | 17.96 十億米ドル |
| 市場規模 (2031) | 22.98 十億米ドル |
| Growth Rate (2026 - 2031) | 5.05 % |
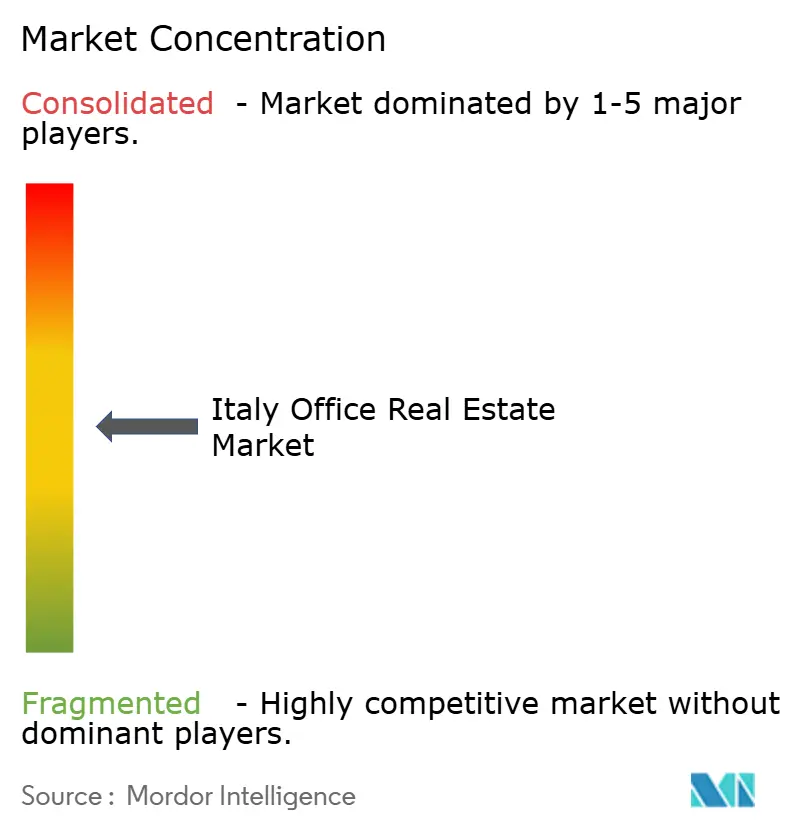
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリアオフィス不動産市場分析
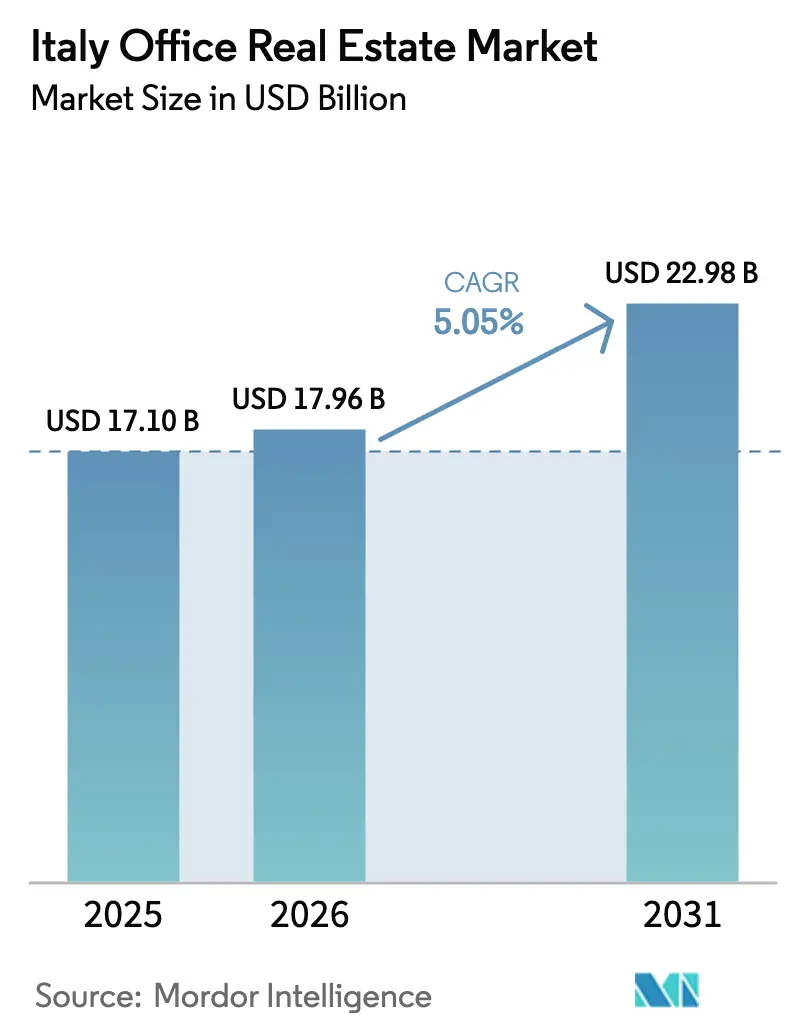
イタリアオフィス不動産市場規模は、2025年のUSD171億ドルから2026年にはUSD179億6,000万ドルへと成長し、2026〜2031年のCAGR5.05%で2031年までにUSD229億8,000万ドルに達する見通しです。都市化の進展、安定した外国資本の流入、ESG適合スペースへの需要拡大がこの成長を支えています。セグメントデータはクオリティへの明確な移行を示しており、グレードAアセットが最大シェアの45%を占めるとともに最も成長が速く、CAGR5.81%で拡大しています。賃貸が依然として74%を占めて主流ですが、投資目的の売買はCAGR6.10%で加速しています。テナント側では、BFSIが需要の35%を占め、IT・ITESが6.43%で最も速い成長率を記録しています。ミラノは国内商業の中心地として43%のシェアを維持していますが、ローマは予測CAGR6.21%でミラノを上回る成長が見込まれています。ローマの優位性は、低い入居コストと国家復興・強靱化計画(NRRP)の一環として実施されている交通インフラ整備にあります。欧州中央銀行(ECB)はイタリアの貸し手がオフィスへの相当な貸出残高を保有していることを指摘しており、規制監督の強化が貸倒引当金を厳格に管理しています。イタリア銀行は、NRRPに関連した建設活動が住宅建設の低迷を補い、オフィスの開発パイプラインを支えていると付け加えています。
レポートの主要ポイント
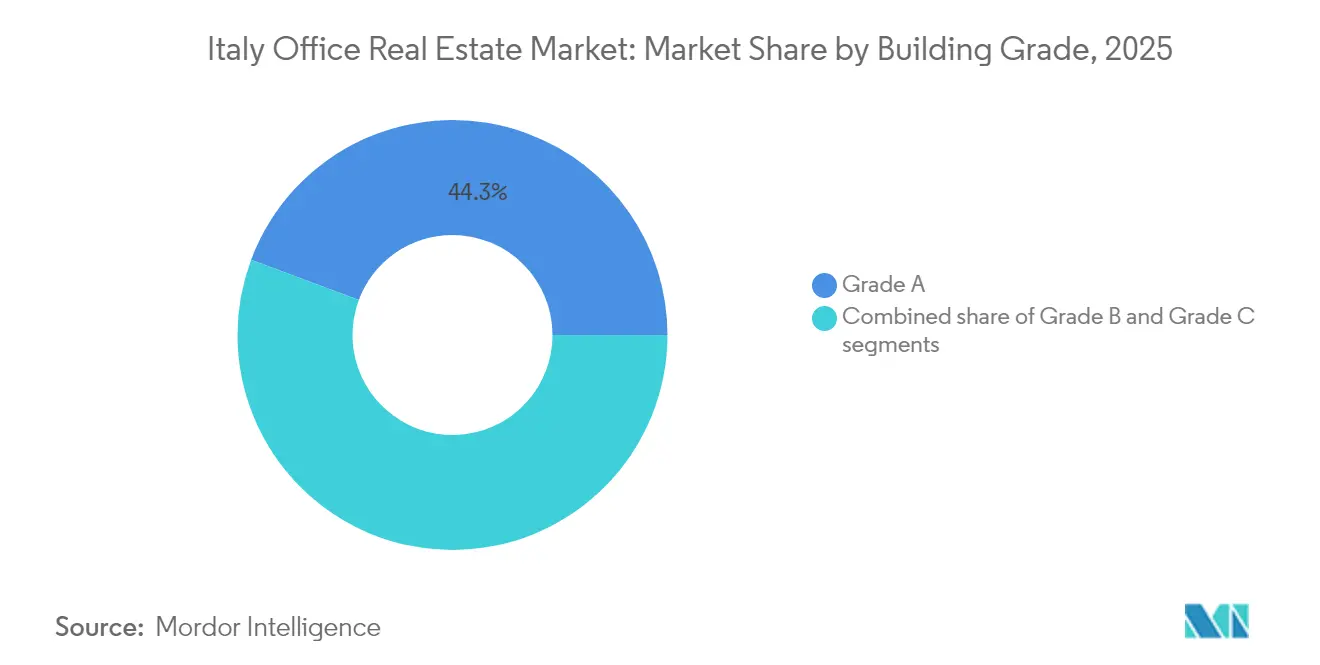
- 建物グレード別では、グレードAが2025年のイタリアオフィス不動産市場シェアの44.30%を占め、同セグメントは2031年までにCAGR5.62%で拡大する見込みです。
- 取引タイプ別では、2025年の収益の73.45%を賃貸が占めており、売買は2026〜2031年にかけて最も速いCAGR5.93%を記録する見込みです。
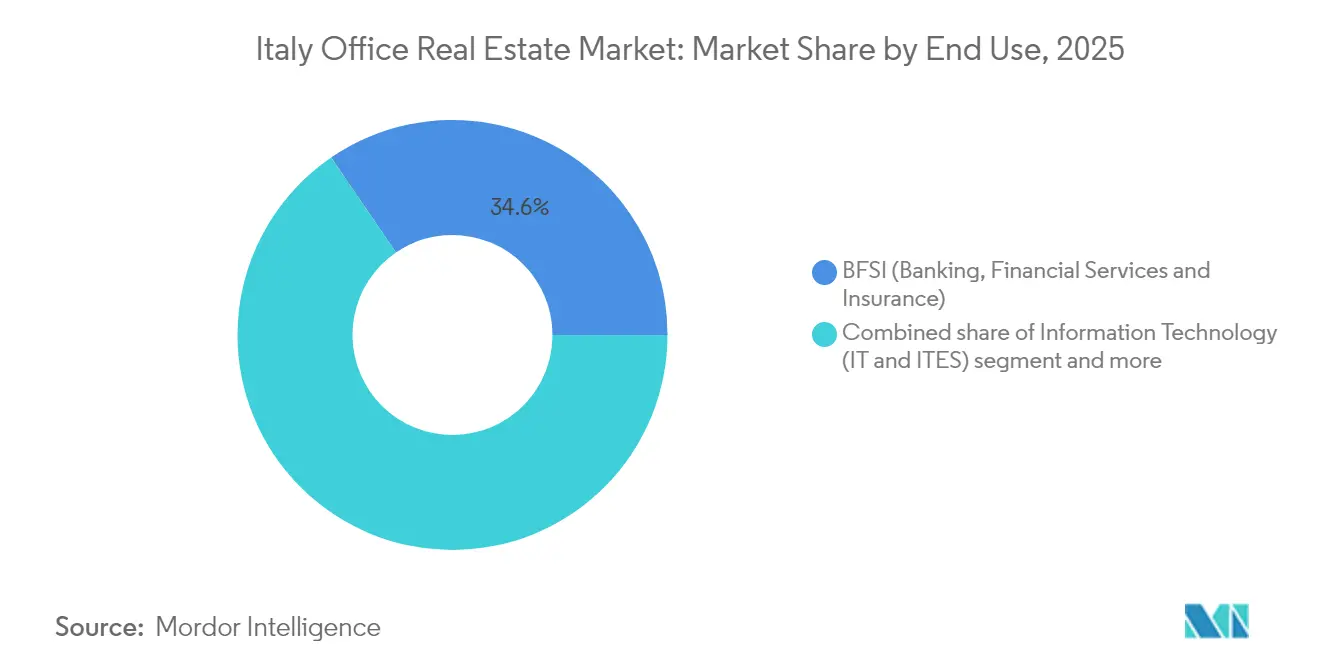
- エンドユース別では、BFSIが2025年のイタリアオフィス不動産市場規模の34.55%を占め、IT・ITESは2031年までにCAGR6.22%で成長する見込みです。
- 都市別では、ミラノが2025年の国内収益の42.60%を占めていますが、ローマは2031年に向けて最も高いCAGR6.05%を達成する軌道に乗っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
イタリアオフィス不動産市場の動向と洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 都市化と交通指向型開発 | +1.2% | ミラノ、ローマ、トリノ都市圏 | 中期(2〜4年) |
| ESGおよびグリーンビルディングへの適合 | +1.1% | 全国規模、ミラノ・ローマで早期普及 | 長期(4年以上) |
| 外国機関投資家からの資本流入 | +0.9% | ミラノCBD、ローマEURディストリクト | 短期(2年以内) |
| コワーキングおよびフレックスオフィスの拡大 | +0.7% | ミラノ・ローマ都市中心部 | 中期(2〜4年) |
| ハイブリッドワークモデルへの移行 | +0.6% | ミラノ、ローマ、トリノ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市化と交通指向型開発
政府支出は交通インフラに向けて明確に傾斜しています。2023年のBTPグリーン債により調達されたUSD150億のうち、41.5%が鉄道および地下鉄プロジェクトに充当されました[1]マリア・テレサ・カンナータ、「BTPグリーン配分レポート2023年」、財務経済省、mef.gov.it。トリノ工科大学の研究では、ナポリのムニチピオのような複合用途ノードが、交通利用率において単一用途クラスターを上回ることが示されています。NRRPの整備は都市間の接続性も向上させており、イタリア銀行は、広範な経済が冷え込む中でもこれらの工事が建設活動を下支えしていると報告しています。
外国機関投資家からの資本流入
ユーロ圏は2024年にUSD4,643億の経常収支黒字を計上し、実物資産への資金配分に向けた豊富な資本プールを提供しています。ECBの調査では、イタリアのオフィスを対象とするものも多い汎欧州不動産ファンドの急速な成長が示されています。ピエモンテ州だけでも、2024年に発表された27件のFDIプロジェクトはUSD43億6,000万の総額を持ち、そのうち18%が不動産です。借入コストも追い風となっており、新規法人向けローンの平均金利は2025年4月に3.79%まで低下しました。
コワーキングおよびフレックスオフィスの拡大
ECBが非金融企業に対して行ったアウトリーチでは、変動コストへの注目が高まっていることが示されており、サブスクリプション型スペースの採用が拡大しています。イタリア銀行は設備・機械への設備投資が低調であることを指摘しているものの、サービスセクターの堅調さがターンキーオフィスへの需要を押し上げています。EMEA全体では、2023年にフレックス在庫が161,303㎡増加し、ミラノのオペレーターはマイクロソフトやHSBCなどのテナントから強いプレリース需要を報告しています。
ESGおよびグリーンビルディングへの適合
建物エネルギー性能指令は、2030年までに16%のエネルギー使用削減と、2030年1月以降の新築民間建物へのゼロエミッション基準を求めています。ECBのモデリングによれば、EUは目標達成のために2030年まで年間USD6,778億を投資する必要があります。イタリアはBTPグリーン債の収益と税額控除(現在5%の控除で、2025年には7.5%に引き上げ予定)を活用して、オーナーが改修資金を調達できるよう支援しています。先行導入者はすでにその恩恵を受けており、Generaliのグリーンオフィスは5〜7%の賃料プレミアムを獲得し、Stonewegはイタリア資産の85%を「グリーン」として事前認定し、GRESBスコア83を達成しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 老朽化したオフィスストックと改修コスト | −0.8% | ミラノ周辺部、ローマ二次地区 | 長期(4年以上) |
| 建設・フィットアウトコストの上昇 | −0.6% | 全国規模、ミラノ・ローマで特に深刻 | 中期(2〜4年) |
| 再開発適地の不足 | −0.4% | ミラノ・ローマおよびその他ティア1サブマーケットのCBDコア区画 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化したオフィスストックと改修コスト
イタリアのオフィス環境は、老朽化したインフラの遺産という課題に直面しています。国内商業ビルの65%超が1980年以前に建設されたにもかかわらず、年間改修率はわずか0.81%にとどまり、EUの気候目標を大きく下回っています。[2]ロベルト・チンゴラーニ、「国家気候・エネルギー計画更新版」、生態学的移行省、mase.gov.it改修によりアセット価値を約13.5%引き上げることができますが、特にフリンジサブマーケットの多くのオーナーは、現行賃料がコスト対リターンを正当化できないことが多いため、大規模改修の資金調達に苦しんでいます。このミスマッチが老朽化ストックの空室リスクを高め、テナントはグレードAスペースを優先するようになっています。その結果、イタリアのオフィス市場ではクオリティへの移行が加速する一方、老朽化地区での純吸収は依然として制限されるという構造的な二極化が続いています。
建設・フィットアウトコストの上昇
コスト圧力がイタリアのオフィス開発パイプラインを再形成しています。2022年の総建設支出はUSD1,775億6,000万に達しましたが、資材・労働コストのインフレが開発業者のマージンを大きく圧縮し、プレミアムオフィスのフィットアウト領域にまで及んでいます[3]エミリー・サンチェス、「イタリア ― 建設市場概要2024年」、米国商務省、trade.gov。スーパーボーナス110%の税制優遇措置は改修促進を目的としていましたが、建設業者の可用性を逼迫させ価格上昇を悪化させ、複数のオフィスパイプラインにわたって工期の遅延と規模縮小をもたらしました。このような環境下で、開発業者は投機的な着工に慎重になり、需要が高い都市部での供給不足が長期化しています。コストが安定するまで、この状況は将来の取り込みを制限し、中核オフィスコリドーで必要とされる在庫の供給を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建物グレード別:プレミアム品質が市場のリーダーシップを獲得
グレードAストックは2025年に市場の44.30%を占め、2031年までにCAGR5.62%で成長する見通しです。ECBの評価指針は、エネルギー効率の高いアセットに対する貸し手の選好を強調しています。アジェンツィア・デッレ・エントラーテの半期データによれば、トップロケーションは郊外同等物に対して20%のプレミアムを獲得しています。2027年までのグレードAスペースの供給が515,000㎡にとどまることから、賃料はさらなる上昇余地があるとみられています。
クオリティへの移行はミラノにとどまらず顕在化しています。ローマでは、新しい地下鉄延伸線を背景に、EUR地区のプライムスキームが平方メートル当たりUSD654の賃料を獲得し、国際的なテナントの関心をより多く集めています。一方、グレードBストックは、特にハイブリッドワークを背景に郊外ハブへシフトする企業にとってコスト効率の良い代替手段であり続けています。しかし、改修コストと迫りくるEUの効率性規制がグレードCアセットに重くのしかかり、売却・転用・取り壊しが加速しています。全体として、グレードAセグメントは2031年に向けて最も速いCAGR5.62%を記録し、イタリアオフィス不動産市場全体の将来の需要と価格動向を牽引し続けることが確実です。
注記: 各セグメントの個別シェアはレポート購入時に取得可能


取引タイプ別:賃貸が主導する中で売買が加速
2025年の総活動の73.45%を賃貸契約が占めており、イタリアの長期リースと柔軟な更新条項の慣行を反映しています。しかし売買はCAGR5.93%が予測されており追い上げています。ECBの融資サーベイでは法人向け信用の小幅な引き締めのみが示される一方、住宅ローン基準の緩和により銀行のバランスシートに商業取引向けの余地が生まれています。企業のセール・アンド・リースバックは、オペレーショナルコントロールを手放さずに資本を解放する手段として注目が高まっています。
国内投資家が2025年第1四半期の売買額の77%を占め、コアアセットへの国内の確信を示していますが、クロスボーダーの当事者も市場の上位セグメントで引き続き活発です。企業は、特に製造業や公益事業といった資本集約型セクターにおいて、コア事業への資金を確保するためにセール・アンド・リースバック構造を活用しています。貸し手にとって、このハイブリッドモデルは信用力の高いテナントとの長期リースを確保し、融資条件とポートフォリオ評価を改善します。こうした動向は、賃貸が依然として主要な形態であるにもかかわらず、イタリアオフィス不動産市場におけるリースと所有行動の段階的な収束を支えています。
エンドユース別:BFSI(銀行・金融サービス・保険)のリーダーシップとテクノロジーセクターの勢い
BFSI(銀行・金融サービス・保険)テナントが2025年のイタリアオフィス不動産市場規模の34.55%を占め、ミラノのポルタ・ヌオーヴァとローマの銀行街がその拠点となっています。店舗最適化によりスペース需要はわずかに縮小しているものの、本社需要は堅調を維持しており、高度なセキュリティとESG機能が求められることが多くなっています。IT・ITESグループはCAGR6.22%で最も速い成長を見せており、デジタルトランスフォーメーション予算とイタリアの大規模な国内消費者基盤の魅力がこれを後押ししています。これらの企業はアジャイルなワークプレイスレイアウトと短いリース期間を好む傾向があり、マネージドフレックスプラットフォームの台頭を促しています。
専門サービス企業、特に監査法人や法律顧問は、持続可能性とデータプライバシーをめぐる規制の複雑化に伴い、安定した吸収を維持しています。ライフサイエンス、エネルギー、クリエイティブ産業が需要を補完しているものの、新規テナント交渉においてネットゼロへの道筋をますます条件として求めるようになっています。全体として、この多様なエンドユーザーの構成は、イタリアオフィス不動産市場における入居率と利回りを最大化するために貸し手が対応すべき、きめ細かな需要プロファイルをもたらしています。
注記: 各セグメントの個別シェアはレポート購入時に取得可能
地理分析
イタリアのオフィス環境は二つのハブを軸に展開しています。ミラノは深い金融エコシステム、一流大学、通勤フローを支える4路線の地下鉄網により42.60%のシェアを維持しています。グレードAの供給不足とクロスボーダー資本の継続的な流入が利回りと賃料を歴史的ピーク近辺に保っているものの、プライムゾーンの開発用地はほぼ枯渇しています。ローマはシェアではミラノに及びませんが、CAGR6.05%の成長見通しで成長率はミラノを上回っており、地下鉄延伸と鉄道整備がかつて周縁的だったEURおよびティブルティーナ地区の魅力を、接続性を犠牲にすることなくコスト削減を求める多国籍企業に対して高めています。
地域の多様化も勢いを増しています。ピエモンテ州が2024年に獲得した27件の対内直接投資プロジェクト(総額USD43億6,000万)は、トリノやノヴァーラなど、確立された製造クラスターを活かしたオフィス転用が可能なコスト優位型北部都市の魅力を裏付けています。さらに南に目を向けると、ボローニャとフィレンツェは大規模な大学人口を擁し、研究・IT・ライフサイエンスのスピンオフにおけるテナントパイプラインを育成しています。デジタル化に向けた政府補助金は、こうした知識ハブにとって特に魅力的です。ナポリとバーリは異なる物語を体現しており、拡張された高速鉄道と港湾能力を活用して、手頃な労働力と国際的なリーチを求めるバックオフィス共有サービスセンターを誘致しています。 NRRPを通じた交通指向型投資は、こうしたノードをより統合されたネットワークへと結びつけており、入居者はハブ・アンド・スポーク戦略を展開して従業員一人当たりの入居コストを削減しながら、イタリアの主要都市へのアクセスを確保することができます。イタリアオフィス不動産市場が成熟するにつれ、こうした複数都市のロケーション戦略はリスクの軽減、採用の容易化、短い通勤時間と手頃な住宅を求める従業員のニーズへの対応に貢献しています。
規制環境
イタリアのオフィス不動産の規制枠組みは、建築統一法典(D.P.R. 380/2001)に基づく国の建築・計画規則を基盤とし、市当局の許可制度(建築許可:permesso di costruire)を通じて運用され、インフラ・運輸省(MIT)が住宅、都市再生、インフラに関する国家政策を形成している。許可の確実性と法的リスクの期間は、簡素化法(2025年12月2日法律第182号)によって厳格化され、違法な行政行為の職権取消の期限が12ヵ月から6ヵ月に短縮された。
サステナビリティ関連のコンプライアンスは、市場の制約要因であると同時にアップグレードの推進要因でもある。法令192/2005号に基づく最低エネルギー性能およびAPE証明要件は、建物のエネルギー性能に関するEU由来の厳格化と並存しており、市場動向の中で言及される財政上のてこ入れ策(5%の控除、2025年には7.5%に上昇)がリノベーション経済性を支えている。これらの調整に加え、政策課題は2026年に拡大し、都市再生と公的資産活用を簡素化する2026年5月7日デクレ・ロー第66号(Piano Casa)と、2026年6月3日に提出された不動産仲介業(法39/1989)の改革を提案する法案AS1894が示された。この法案には継続的な研修の実施や、賃貸・投資取引における仲介業者への透明性への期待を高めることを目的とした更新規則が含まれる。
バリューチェーン分析
イタリアのオフィス不動産のバリューチェーンは、都市再生やブラウンフィールドの機会にしばしば結びつく土地・資産の調達から始まり、市当局の下での計画・許可取得(D.P.R. 380/2001に基づく建築許可)を経て進行する。その後、設計・エンジニアリング、施工・内装工事を経て、賃貸および売却による商業化に至る。下流の運用層には資産・プロパティマネジメント、ファシリティマネジメント、テナントサービスが含まれ、評価、法務デューデリジェンス、税務ストラクチャリング、ESGおよびエネルギー性能評価(法令192/2005号に基づくAPE証明を含む)を専門とするプロバイダーによって支えられている。
資本と仲介はこのチェーンのもう一つの背骨を形成している。機関投資家や運用ビークル(ファンドその他のストラクチャー)が取得・開発資本を提供し、CBRE、JLL、Cushman & Wakefield、Savills、Colliersなどの国際アドバイザーが、特にミラノおよびローマの大型グレードA資産を対象に、賃貸およびキャピタルマーケット取引を仲介している。業界の代表・協議はConfindustria Assoimmobiliareを通じて行われており、仲介層は提案されているAS1894による仲介業改革によって、より高い資格基準へと向かうよう促されている。この改革が制定された場合、仲介業者やプロパティマネージャーのコンプライアンス義務が増加し、取引のワークフローや文書化基準に影響を与える可能性がある。
競争環境
イタリアオフィス不動産市場は中程度の集中度を示しています。国際的なアドバイザリー企業であるCBRE、Jones Lang LaSalle IP、Cushman & Wakefield は、汎欧州的なクライアント関係とエンドツーエンドのデータプラットフォームを活かして、大型リースおよび投資取引の大部分を仲介し続けています。資本市場からESGコンサルタンシーにわたるサービスの幅広さは、ワンストップソリューションを好む多国籍企業との粘着性を生み出しています。Gabetti Property Solutionsなどの国内老舗企業は、強力なローカル知識、自治体とのコネクション、アセットマネジメント能力を持ち、中規模の売却案件やテナントマンデートで効果的に競争しています。
REITおよび長期保有の機関投資家は需要の重要な原動力であり続けています。Covivioは、サステナビリティ評価の高い都市中心部物件に集中することで、USD167億9,000万のイタリア中心のポートフォリオの入居率を95.5%まで引き上げました。COIMA RESとGenerali Real Estateも同様に、EU気候規制に沿った付加価値型改修にシフトしており、この戦略は賃料のアウトパフォーマンスと低い陳腐化リスクによって報われています。韓国の年金基金からカナダのREITに至る外国資本は、単独のトロフィーアセットや、ESGアップグレードを加速させるジョイントベンチャーを対象とし、限られたコアプロダクトをめぐる新たな競争を生み出しています。
プロップテックの導入は、次の差別化の波が形成されつつある領域です。リーディングマネージャーは入居率分析、タッチレスアクセス、カーボントラッキングダッシュボードを展開し、テナント満足度を高めてプレミアム賃料を獲得しています。ミクロ市場に精通したローカルスペシャリストはこれらのテクノロジープロバイダーと連携し、スマートビルディングソリューションを迅速に統合することが多くなっています。その結果、規模・サステナビリティの信頼性・デジタル能力が共同でイタリアオフィス不動産市場における競争優位を決定する、多層的な競争フィールドが形成されています。
イタリアオフィス不動産業界のリーダー企業
CBRE
Jones Lang LaSalle IP
Cushman & Wakefield
Savills
Colliers
- *免責事項:主要選手の並び順不同

市場機会と将来展望
最も明確な機会は、資本がオフィス市場に回帰しつつある領域であり、エネルギー性能規制と旧来型ストックの陳腐化リスクによって構造的な質への逃避が強まっている領域にある。市場活動はこれを反映している。Colliersは2026年第1四半期のオフィス投資額を約4億1,000万米ドルと報告し、ローマとミラノを主要な対象としており、イタリアの商業不動産投資全体は2026年上半期に2025年上半期比で増加した。2027年までのグレードA空間は515,000平方メートルにとどまる(レポートの文脈による)ため、コア準市場において認証済みでエネルギー効率の高い改修や再配置されたグレードA資産を提供できるオーナーおよびデベロッパーは、ターンキーでESG適合のスペースを求めるBFSIおよび成長の速いIT・ITES事業者からの需要を取り込む立場にある。
第二の機会は、政策主導の都市再生およびコンバージョン(用途転換)のパイプラインに内在している。2026年5月7日デクレ・ロー第66号(Piano Casa)は、官民パートナーシップの仕組みを通じて都市再生および未利用の公的資産の活用を支援し、再開発対象地を拡大させ、オフィスを組み込むことができる複合用途の実現を後押ししている。同時に、市場のエビデンスはコンバージョン資本が活発なテーマであることを示しており、JLLはオフィス投資額のかなりの部分がコンバージョンに向けられていると指摘しており、ミラノ、ローマ、およびNRRPのインフラ整備によって結ばれる他の都市における二次ストックのアップグレードや再利用戦略を強化している。サービス面では、仲介業に関する改革提案(AS1894、2026年6月3日提出)が専門的基準を高め、より透明性が高くデータ駆動型の仲介・プロパティマネジメントモデルの採用を加速させる可能性があり、測定可能なESGおよび運用パフォーマンスを求める入居者の需要と合致している。
最近の業界動向
- 2026年7月:BNPパリバは、ミラノ本社を含むTorre Diamante不動産ファンド(Porta Nuova Diamond Fund)の51%株式を取得し、評価額は4億ユーロを超えた。この投資はミラノのコア資産供給とESGに適合したポートフォリオを強化し、Coima SGRとの共同投資モデルを加速させる。
- 2026年6月:UniCredit/Pimco Prime Real Estateのクラブディールにより、ローマのPalazzo Esedraの過半数株式(2億ユーロ超)を取得。この取得はローマのオフィス市場の勢いを強化し、優良資産におけるバリューアッド型コンソーシアム投資を示している。
- 2026年4月:Cushman Wakefield/JLLは、ローマのVia Alessandro Severo 246にあるRAI本社ビルの、CORUM Origin SCPI(フランス)への売却に関する売り手側アドバイザリーを実施。優良資産への継続的な需要と、イタリアのオフィス市場への国境を越えた資本展開を示唆している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この方法論において、市場はイタリアにおけるオフィス不動産活動に関連する年間価値を捉えるものであり、主要なオフィス所在地および資産品質レベルにわたる賃貸および売却を中心とし、一貫した比較のために現行米ドルで表示される。
対象範囲の除外事項:小売、産業、ロジスティクス、住宅などの非オフィス不動産タイプは除外し、より広範な企業向けサービスをオフィス不動産の価値の一部として扱わない。
セグメンテーション概要
- 建物グレード別
- グレードA
- グレードB
- グレードC
- 取引タイプ別
- 賃貸
- 売買
- エンドユース別
- 情報技術(IT・ITES)
- BFSI(銀行・金融サービス・保険)
- ビジネスコンサルティングおよび専門サービス
- その他サービス(小売・ライフサイエンス・エネルギー・法務サービス)
- 都市別
- ミラノ
- ローマ
- トリノ
- その他イタリア
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本原則を設定するために用いられ、特にイタリアにおいてオフィスストック、需要、価格が通常どのように報告されているかを把握するために活用された。入居者の活動と資本の流れを説明するのに役立つ公的統計発表や市場指標を確認し、その後、広く引用される全国および都市レベルのダッシュボードとの照合を行った。
ソースには、ISTATの公表資料、Eurostatの系列データ、Bank of Italyの発表、イタリア国税庁(Agenzia delle Entrate)の市場ノートなどの公的統計・データセットが含まれ、可能な場合には都市計画や建築エネルギー性能に関するガイダンスも参照した。これらの兆候を投資可能なオフィス市場に結びつけるため、企業の開示資料、投資家向け説明資料、信頼性のある報道も活用し、必要に応じて企業財務、ニュースと財務情報、特許データベース、輸出入の出荷レベルデータベースといった有料サブスクリプションも選択的に参照した。このリストは網羅的ではなく、データ収集、検証、および不明点の明確化のために他の多くのソースも確認された。
一次インタビューおよび調査
一次調査は、公的データのみでは十分に結論付けられない需要と価格のロジックを検証するために活用され、特にミラノ、ローマ、その他の活発なオフィス拠点を対象とした。オーナー、仲介業者、デベロッパー、入居者、および現地アドバイザーの組み合わせにヒアリングを行い、調査を通じて典型的な取引規模、賃貸条件、そして改修やサステナビリティのアップグレードが達成可能な賃料や吸収にどのように影響しているかを確認した。回答が一致しない場合には、前提を再確認するために追跡調査を行い、最終モデルがイタリアの実情に即した現実的なものとなるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:33% | 経営幹部(CXO):13% |
| ミッドティア:47% | 機能・部門リーダー:40% |
| 中小プレイヤー:20% | マネージャー:47% |
市場規模算定と予測
規模算定は、都市レベルのオフィスストックと活動指標を用いたイタリアのオフィス価値プールのトップダウン再構築から始まり、観察された賃料および利回りの範囲、典型的な取引タイミングを用いて価値に転換される。推定値を確実なものとするため、優良および非優良準市場におけるサンプル賃料×賃貸面積などの選択的なボトムアップ近似値、および年間合計を左右し得る大型取引に関するチャネル確認によって結果を検証している。
モデルで使用される主要な入力データには、純吸収および契約成立(テイクアップ)の動向、優良クラスターごとの空室率の変化、優良・平均賃料水準、キャップレートおよび利回りの方向性、そして利用可能なオフィス供給を変化させる改修およびコンバージョンのパイプラインが含まれる。予測にあたっては、安定的な変数に対する単純なトレンド平滑化に支えられたシナリオ分析を用い、その後、ハイブリッドワークの普及、資金調達環境、ESG主導による旧来型ストックの再配置に関する予想される変化に対して出力をストレステストした。ボトムアップ検証が小規模な都市を一貫してカバーできない場合には、比較可能な地域で観察された活動に結びついた調整済み比率を用い、そのギャップを文書化して更新時に再検証できるようにした。
データ検証と更新サイクル
検証は複数のパスを通じて行われ、数値が単一のデータストリームや単一のインタビューセットに依存しないようにしている。投資額、公表された賃料範囲、空室率の方向性などの独立した市場指標に対してモデルの出力を比較し、都市レベルや取引タイプ別に現れる大きな差異を再確認する。
承認前に、前提は別のアナリストによってレビューされ、外れ値はその原因となった入力データに遡って追跡され、説明が明確でない場合にはソースへの迅速な再確認が行われる。レポートは年次で更新され、賃貸または投資行動に重要な影響を与える事象が発生した場合には中間更新が行われ、クライアントに最新の見解を提供するため納品前の最終確認が完了する。
Mordor Intelligenceのイタリアオフィス不動産市場規模と他の公表推定値との比較
イタリアのオフィス不動産に関する公表市場数値は、基礎となる集計ルールが必ずしも同一ではなく、また年ラベルが異なる基準期間や通貨のタイミングを隠していることがあるため、大きく異なって見える場合がある。当社のレビューでは、最も大きな差異は通常、何がオフィス価値として計上されるか、そして賃貸と売却の活動がどのように扱われるかから生じる。
投資額のスナップショット、都市レベルのテイクアップ、優良賃料および利回りベンチマークは、Mordor Intelligenceをオフィスのみの需要プールに結びつけておくための確認事項であり、より広範な商業不動産の取引高や複合用途コンバージョンを混在させないようにしている。ギャップはまた、調査が既存のオフィスストックを評価しているか年間取引活動を評価しているか、変動の大きい年における賃料成長をどのように平滑化しているか、そしてFXが年間平均を用いて換算されているか特定時点のレートで換算されているかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 17.10 B (2025) | |
| グローバルコンサルティング企業A | USD 18.86 B (2026) | 異なる基準年とより長い予測期間を用いており、プレミアムグレードAを重視した見方に傾いているようであり、都市構成比や非優良ストックが均等に重み付けされていない場合、示唆される価値を押し上げる可能性がある。 |
| 業界ポータルB | USD 17.10 B (2026) | 同様の値を繰り返しているが、より後の年に割り当てており、示された基準期間に対して賃料、利回り、吸収に関する入力データを再検討せずに数値をそのまま転記した場合に発生し得る現象である。 |
3つの数値の差異は、単一の需要要因ではなく、主に年の整合性と、ストックおよび価格構成において暗黙的に強調されている点によって説明される。テイクアップ、空室率、賃料、利回りに価値ロジックを追跡可能な形で結び付け、それを取引フローの兆候と照らして再確認することで、当社の推定は前提が変化した際にも再現可能で検証しやすい状態を保っている。


レポートで回答される主な質問
イタリアオフィス不動産市場の現在の規模はいくらですか?
2026年にUSD179億6,000万であり、2031年までにUSD229億8,000万に達する見込みです。
イタリアのオフィス市場で最大のシェアを持つ都市はどこですか?
ミラノが2025年の市場シェア42.60%をリードしており、金融セクターの集積と限られたグレードAの供給が背景にあります。
ローマがミラノより速い成長が期待される理由は何ですか?
NRRPによる継続的なインフラ整備と低い入居コストが、ローマの2031年に向けたCAGR6.05%を牽引すると予測されています。
エンドユーザーカテゴリー別で最も速く拡大しているセグメントはどれですか?
IT・ITESセグメントはCAGR6.22%で成長すると予測されており、デジタルトランスフォーメーション投資が牽引しています。
イタリアのオフィスアセットにとってESGコンプライアンスはどれほど重要ですか?
非常に重要です。老朽化ストックの32%が2030年までに陳腐化リスクにさらされており、グリーン認証ビルは5〜7%の賃料プレミアムを獲得しています。
フレックスオフィスはイタリアで普及が進んでいますか?
はい。EAMEAフレックス在庫は2023年に161,000㎡超増加し、企業テナントはミラノとローマでのフレックススペースの確保をますます積極的に行っています。
最終更新日:



