
産業廃棄物管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 315.37 十億米ドル |
| 市場規模 (2031) | 424.03 十億米ドル |
| 成長率 (2026 - 2031) | 6.10 % |
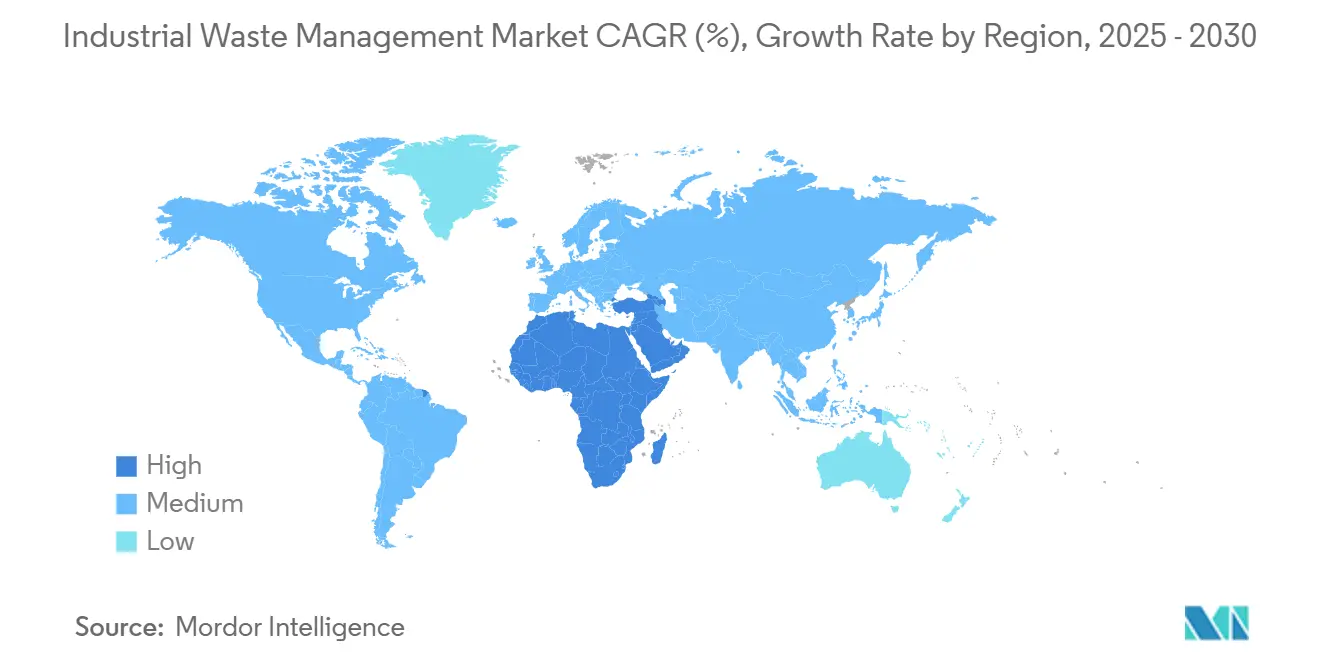
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業廃棄物管理市場分析
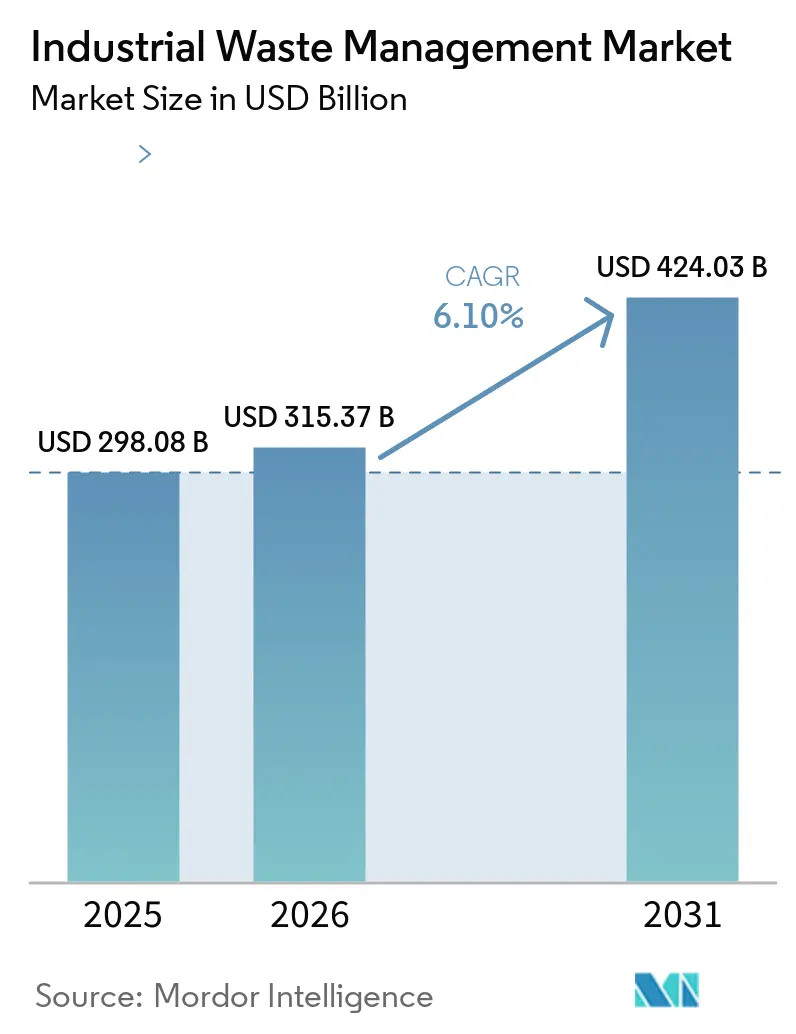
産業廃棄物管理市場の規模は、2025年に2,980.8億米ドル、2026年に3,153.7億米ドルと予測され、2026年から2031年にかけて6.10%超のCAGRで成長し、2031年までに4,240.3億米ドルに達する見込みです。
この軌跡は、産業活動が廃棄物の真のコストを内部化することへの規制当局・投資家・地域社会からの期待の高まりを示しています。上昇余地の相当部分は、埋立処分回避に関する規制強化から生じており、これはすでにメーカーに対して工場レベルの主要業績評価指標に資源効率を組み込むよう促しています。さらなる示唆として、資本は材料を生産的な利用サイクルに維持する技術へとシフトしており、廃棄物流を代替原料として実質的に扱うようになっています。産業廃棄物管理業界はそのため、コストセンター志向から材料の循環性を通じた産業脱炭素化を支援するプラットフォームへと進化しています。その結果、金融機関は先進的な処理資産をユーティリティ型のリスクプロファイルを持つインフラとして見なし始めており、この動向は高資本集約型の回収プラントの資本コストを低下させています。市場規模の拡大はまた、地域を超えた参加の広がりを意味しており、アジア太平洋地域は世界の産業廃棄物のほぼ半分を生成しながら、業界の利益プールの3分の1しか獲得していません。この規模の不均衡は、中国・インド・東南アジアで先進的な回収インフラが臨界規模に達した際の潜在的なマージン余地を示しています。これと並行して、欧州および北米における炭素価格制度は、エネルギーと炭素を回収する熱処理を優遇することでサービス需要を再形成し、低排出処分方法に向けた経済性を傾けています。この政策的な引力は、電子機器・自動車・食品メーカーの間で企業のゼロウェイストコミットメントが浸透するという需要側の推進力によって補完されています[1]。その結果、市場シェアは、オンサイトでの発生源分別、AI対応選別、高温化学リサイクルをすべて組み合わせたサービスプロバイダーへと再分配されると予想されており、これらの能力は回収率を向上させ、新たな収益源を開拓します。
主要レポートの要点
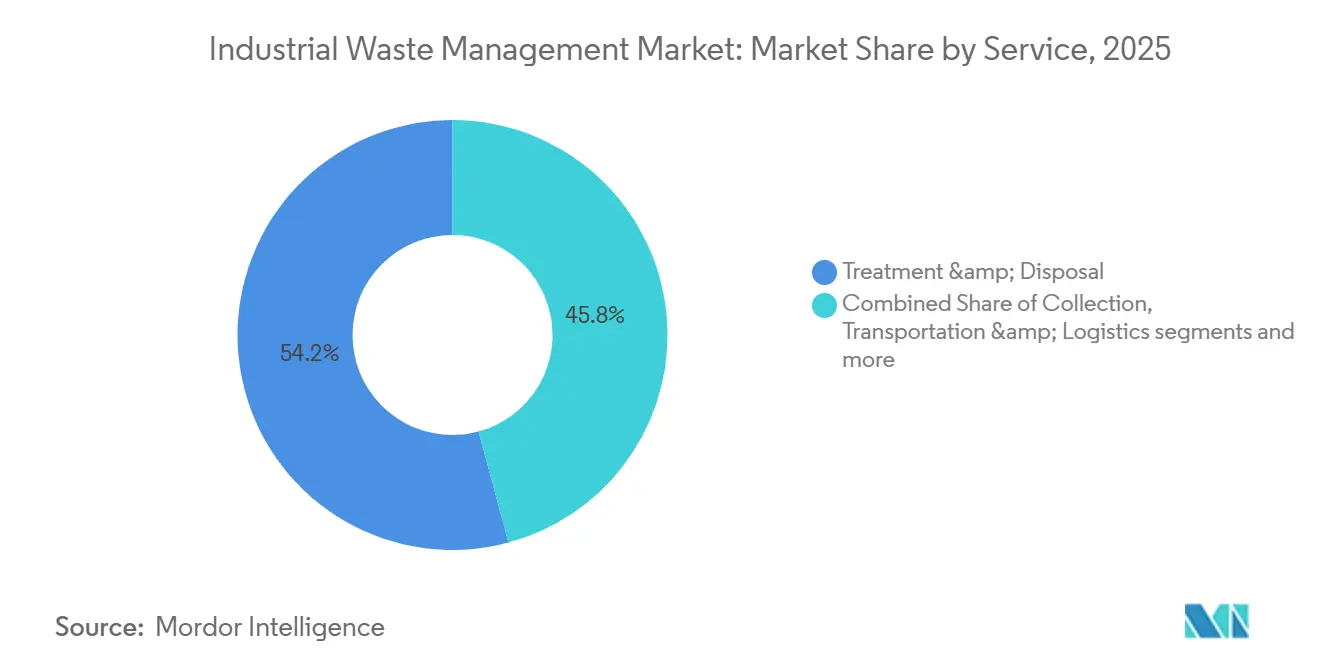
- サービス別では、処理・処分が2025年の産業廃棄物管理市場シェアの54.2%を占め、リサイクル・材料回収セグメントは2026年から2031年にかけて8.1%のCAGRで拡大すると予測されています。
- 処分方法別では、埋立処分が2025年の産業廃棄物管理市場の45%のシェアを占め、焼却・エネルギー回収(廃棄物固形燃料、固形回収燃料、廃棄物発電)セグメントは2026年から2031年にかけて8.7%で拡大すると予測されています。
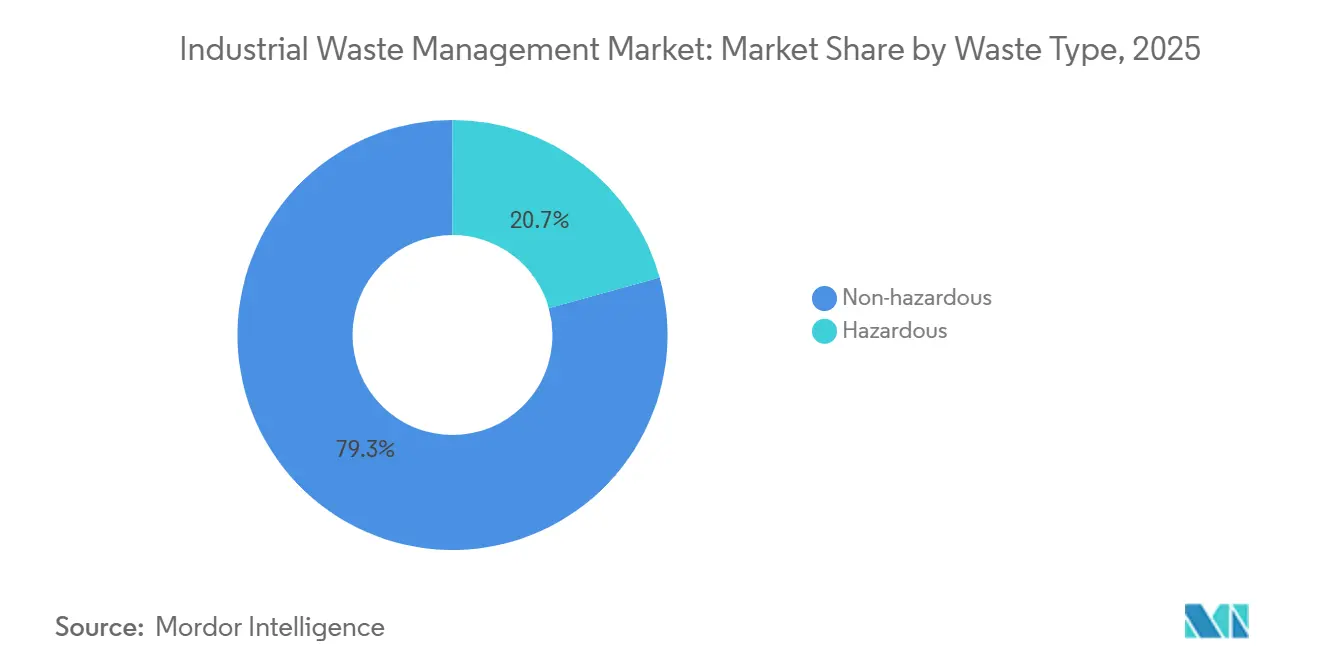
- 廃棄物種別では、非有害廃棄物セグメントが産業廃棄物管理市場の79.3%のシェアを占め、有害廃棄物セグメントは2031年までに6.5%のCAGRで成長すると予測されています。
- 業種別では、化学石油化学が2025年の産業廃棄物繊維市場において18.4%と最大のシェアを占め、電気・電子セグメントは2026年から2031年にかけて9.3%成長する見込みです。
- 地域別では、アジアが2025年の産業廃棄物管理市場の46.1%を占め、中東は2031年までに8.5%成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(概算%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| EU循環経済規制の成長 | +2.0 % | 欧州、波及効果はグローバル | 中期(2〜4年) |
| 廃棄物由来燃料への脱炭素化推進 | +1.8 % | グローバル、EU・北米に焦点 | 長期(4年以上) |
| 北米における埋立ゼロ廃棄物義務 | +1.5 % | 北米、欧州 | 中期(2〜4年) |
| 中東でのPPPインフラ整備 | +1.2 % | 湾岸協力会議(GCC)経済圏 | 中期(2〜4年) |
| アジアにおける有害廃棄物ケミカルリサイクルの拡大 | +1.0 % | 中国、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUにおける循環経済規制の成長が産業廃棄物のバロリゼーションを促進
欧州連合(EU)の循環経済に関する法律は、熱的破壊または埋立が行われる前に、産業残滓から金属・溶剤・重要鉱物を抽出することをますます義務付けています。欧州委員会の最新の実施報告書は、2020年以降の循環素材利用において二桁台の改善を示しており、規制対応の急速な普及を示しています。回収された原料の量が増加するにつれて、製造業者は二次原料を受け入れられるよう製品を再設計しており、高純度リサイクル品の対象市場を効果的に拡大しています。即時の成果として、湿式冶金およびバイオリーチング能力を持つ特殊廃棄物処理業者への需要が高まっており、産業廃棄物管理市場がプレミアムな回収マージンを獲得できる立場に置かれています。
重工業における廃棄物由来燃料需要を促進する脱炭素化圧力
セメント・鉄鋼・ガラスプラントは、長期供給契約における新興の炭素コスト転嫁条項を主に満たすため、代替廃棄物由来燃料(RDF)を18%〜35%の代替率で混焼しています。この燃料転換は、発熱量と水分の厳しい仕様を持つ工業的代替燃料の特殊グレードを生み出し、前処理の品質管理の水準を引き上げています。仕様に適したペレットを供給できる廃棄物管理業者は、埋立投棄手数料を超える価格プレミアムを獲得し、破砕・乾燥・緻密化資産への投資の好循環を生み出しています。その結果、産業廃棄物管理産業は、廃棄物サービスとエネルギー供給者の間にあった歴史的な隔たりを縮めています。
北米製造業拠点における埋立ゼロ廃棄物義務の加速
北米の主要工場では、現在42%がゼロウェイスト目標を採用し、ソースセグリゲーションされた残滓の安定した流れを生み出しています。これらの残滓はその後、民間素材回収施設へと送り込まれます。これらの義務は埋立処分の契約期間を短縮する一方、リサイクルおよび廃棄物由来燃料供給に関する複数年のサービス契約を延長します。埋立廃止を達成した施設は顕著なコスト削減を報告しており、法令遵守が競争力ある操業指標と両立し得ることを強調しています。産業廃棄物管理産業にとって暗黙の利点は、予測可能な原料フローにあり、これにより高効率ソーティングおよびオンサイト前処理システムへの設備投資リスクが低減されます。
アジアにおける有害廃棄物向けケミカルリサイクル能力の拡大
中国・日本・韓国は、溶剤回収ユニットおよび触媒的解重合ラインを建設しており、これらにより2024年から2027年の間にアジアのケミカルリサイクル能力が3分の2以上向上します。これらの施設は、内在する価値を含むが厳格な破壊管理を必要とする有害有機物流を対象としています。損益分岐期間が短縮するにつれて、中規模の化学品メーカーは焼却契約からクローズドループ型溶剤再利用へと転換し、バージン原料の購入とスコープ3排出量を同時に削減しています。ケミカルリサイクル事業者の産業廃棄物管理市場シェアは、能力の余裕が地理的なボトルネックを解消するにつれて上昇する見込みです。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| リサイクル素材価格の変動性 | −1.5 % | 欧州、北米 | 短期(2年以内) |
| アフリカ・アジアにおける非公式投棄 | −1.2 % | サハラ以南アフリカ、南アジア | 長期(4年以上) |
| 南米中小企業(SME)における低い廃棄物分別実態 | −1.0 % | ブラジル、アルゼンチン | 中期(2〜4年) |
| プラズマガス化の高い資本支出(CAPEX) | −0.8 % | 先進市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
南米中小企業(SME)における廃棄物分別実態の制限
南米の中小企業(SME)は廃棄物分別の実践において依然として遅れており、2025年に包括的な選別システムを導入しているのはわずか23%にとどまっています。この業務上のギャップは、回収可能な材料の品質と価値を大幅に低下させ、下流のリサイクルプロセスの経済性を損なっています。この課題は、適切な廃棄物管理に対する一貫したインセンティブや執行メカニズムを提供できない断片的な規制の枠組みによってさらに複雑化しています。中小企業が直面する知識・資源の制約は、資源効率の改善によるコスト削減の可能性があるにもかかわらず、導入に対する持続的な障壁を生み出しています。この地域的な制限は、多国籍企業がサプライヤーネットワーク全体で廃棄物管理のコンプライアンスをますます要求するようになる中、南米の製造コンポーネントを含むサプライチェーンに対してグローバルな影響をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
素材回収が従来型処分を上回る処理・処分は2025年の産業廃棄物管理市場シェアの54.2%を占めているものの、埋立処分のゲート料金が横ばいである一方でコンプライアンスコストが上昇している状況では、マージン圧縮が顕在化しています。事業者は浸出液再循環とガス回収モジュールを導入して近代化を進め、炭素クレジットを獲得することで、処理量が減少する中でも新たな収益源を創出しています。一方、輸送サービスはテレマティクスを組み込むことで空走距離を28%削減し、燃料価格の変動にもかかわらず収益性を維持しています。総合すると、サービスモデルの階層化は、ハイテク回収が過去のトレンドラインが示す以上の速さで低技術処分から量を吸収することを示唆しています。
リサイクル・材料回収セグメントは2026年から2031年にかけて8.1%のCAGRで拡大すると予測されており、産業廃棄物管理市場全体の規模成長を上回ります。この急増は、処分にペナルティを課す一方でクローズドループ処理資産に税制優遇措置を設ける規制の転換を反映しています。プラント監査からの最新データは、AIを活用した選別機が現在99%の識別精度を達成し、梱包品の純度を高め、より高い商品価格を実現していることを示しています。二次的な効果として、複合サービス企業は収集車両が直接自社の回収プラントに供給されるようにルートネットワークを再構築しており、物流コストを削減し、供給の安全性を高めています。


注記: すべての個別セグメントのシェアはレポート購入時にご確認いただけます
処分方法別:
エネルギー回収が埋立の優位性に挑戦2025年、埋立処分セグメントは市場の45%のシェアを占めました。リサイクルはコスト面で埋立処分と焼却の中間に位置しますが、社会的な操業許可においてはリードしており、これはインフラファンドの投資委会の選好に影響を与えています。中東のパイロットプラントの運用データは、原料の一貫性が維持された場合に熱分解油の収率が70%を超えることを示しており、この結果がスケールアップ施設への資金コミットメントを加速させています。炭素価格設定、エネルギー安全保障、企業の持続可能性への誓約の相互作用は、廃棄物量を削減しながら分散型電力を生み出すソリューションへと処分の経済性を押し進めています。
廃棄物発電ソリューションは2031年に向けて8.7%のCAGR見通しを示しており、エネルギー収益と炭素削減価値の組み合わせによって埋立処分の産業廃棄物管理市場シェア45%を侵食しています。欧州の規制シグナルはすでに埋立処分セルごとのメタン排出量に上限を設けており、事業者は残留有機物を合成ガスに変換するガス化ユニットを後付けするよう促されています。この改修モデルは、埋立処分と熱処理の境界がますます曖昧になっていることを示しており、サイト所有者が既存資産から追加的なリターンを引き出すことを可能にしています[2]。
廃棄物種類別:
有害廃棄物管理の複雑性が成長を促進2025年、非有害廃棄物セグメントは79.3%と最大の市場シェアを占めました。規制はPFASおよび特定のリチウム電池化学物質を有害物質に分類しており、対応可能な処理プールを即座に拡大しています。プラズマアーク、超臨界水酸化などの特殊な破壊技術は参入障壁を持ち、マージンを保護しており、有害廃棄物サービスプロバイダーが業界中央値を上回るEBITDAスプレッドを一貫して記録している理由を説明しています。直接的な示唆として、多国籍廃棄物グループは長期的な需要を見込んで有害廃棄物処理クラスターに不均衡に設備投資を振り向けています。
有害廃棄物は2031年までに6.5%のCAGRで成長すると予測されており、2025年の産業廃棄物管理市場規模のわずか20.7%を占めるにもかかわらず、非有害廃棄物カテゴリーを上回るペースで成長しています。有害廃棄物セグメントはまた、使用済み溶剤や高価値金属が処理コストを相殺できることから、資源回収を促進しています。新興施設は継続的な排出監視とブロックチェーン追跡を統合し、規制当局とクライアントの双方に対する透明性を高めています。このようなトレーサビリティの優位性は調達スコアリングにますます反映されており、コンプライアンスを遵守する事業者に商業的な優位性をもたらしています。産業廃棄物管理業界の関係者にとって、これは有害廃棄物における能力が電池リサイクルなどの高成長分野への参入の前提条件になりつつあることを意味しています。

注記: すべての個別セグメントのシェアはレポート購入時にご確認いただけます
業種別:
多様な需要の中で電子機器セクターが成長をリード化学・石油化学は2025年の産業廃棄物管理市場シェアの18.4%を占め、単一最大の廃棄物発生業種となっており、これはセクターの規模だけでなく厳格なコンプライアンス体制も反映しています。製油所におけるプロセス集約化は、先進的な処理を必要とする有害残留物の高濃度化をもたらし特殊焼却および溶剤再生への需要を持続させています。同時に、食品・飲料加工業者は嫌気性消化の導入を加速させ、有機廃棄物をプラント内で天然ガスの代替となるバイオガスに変換しています。これらの多様な軌跡は、業種固有のドライバーが市場規模全体を累積的に拡大させる方法を示しており、中期的にはいかなる単一の業種もサービス能力を飽和させることはできないという見方を強化しています。
電気・電子セクターは2031年までに9.3%のCAGRを記録すると見込まれており、産業廃棄物管理市場内で最も高い成長率となっています。急速なデバイスの更新と設計の小型化は、貴金属を豊富に含む複雑な廃棄物流を生み出し、高品位のアーバンマイニングを促進しています。湿式製錬による抽出を展開する廃棄物企業は、金属スポット価格の上昇から即座の収益上昇を享受しており、埋立処分需要の減少に対する実質的なヘッジとなっています。
地域別分析
アジア太平洋地域産業廃棄物管理市場
アジア太平洋地域は2025年の産業廃棄物管理市場シェアの46.1%を占め、中国とインドの重厚な製造業の集積によって支えられています。かつて廃棄処分の輸出チャネルに依存していた地方当局は、現在では国内での有価物化を義務付けており、2023年から2025年にかけて高仕様のリサイクル能力が43%増加しています。設備投資は複合材料流を処理できる施設に傾いており、この運用設計は変化する産業生産物への迅速な対応を可能にしています。新たなパターンとして、国有公益事業者が民間廃棄物企業に少数株主として参入しており、資源回収が準戦略的な資産クラスであるという公式の認識を示しています。
中東産業廃棄物管理市場
中東は2031年までに8.5%と地域最高のCAGRを示しており、廃棄物を下流産業の原料として収益化しようとする国家多角化計画によって牽引されています。サウジアラビアとアラブ首長国連邦は官民連携(PPP)コンセッションと長期引取契約を組み合わせており、グリーンフィールドプラントに対して資金調達可能な収益フレームワークを構築しています。早期採用者は低酸素ガス化などのリープフロッグ技術を採用し、段階的な近代化を経ずに欧州レベルの排出基準を初日から達成しています。産業共生パークが普及するにつれ、プラスチック熱分からの廃熱が隣接する海水淡水化ユニットに供給されるようになっており、既存の西洋システムには見られない統合的な資源計画を示しています。
北米および欧州産業廃棄物管理市場
北米は成熟しながらも革新的な市場であり、企業のゼロウェイストプログラムがマテリアルリカバリー施設への安定した原料供給につながっている。先進リサイクルパイロット事業向けの17億米ドル相当の連邦補助金は、次世代インフラに対する政策支援を裏付けている[ 3]。埋立地事業者はセルレベルのメタン回収設備を設置し、再生可能天然ガス契約への売電を行うことで、気候目標に沿いながら資産の有効期間を実質的に延長している。欧州は処理量では北米より小規模であるものの、他地域が模倣する規制基準を設定し続けており、技術およびサービスモデルへの影響力はその処理量シェアをはるかに超えている。
競争環境
市場集中度
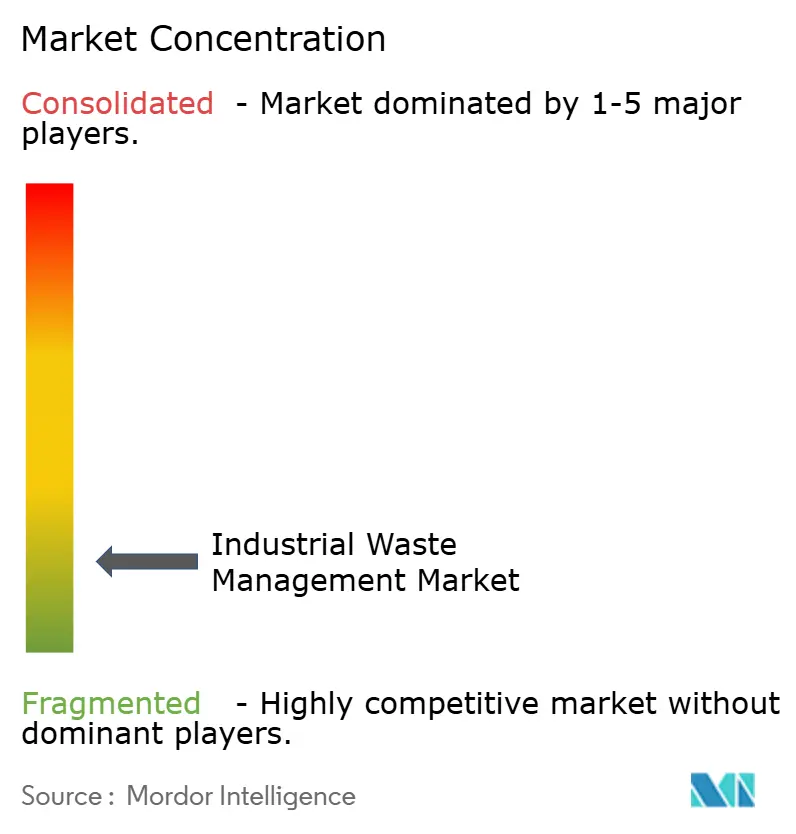
2025年、産業廃棄物管理業界の上位5社は世界収益の約3分の1を支配しており、業界の断片的な性質を浮き彫りにしています。市場の既存プレーヤーは、Veolaが最近有害廃棄物資産に20億米ドルのコミットメントを行ったことに見られるように、ニッチな技術企業の買収によって競争上のポジショニングを洗練させています。技術投資はAI選別、ロボティクス、廃棄物発生を予測するデジタルツインに集中しており、クライアントにESGレポート義務を果たすための詳細なデータを提供しています。これらのデジタル層はサービス提案を価値連鎖の上位に移動させ、プロバイダーを単純な運搬業者ではなくデータパートナーとして位置づけています。
ホワイトスペースの機会は、リチウムイオン電池、PFASを含む汚泥、風力タービンブレドからの複合スクラップなどの新興廃棄物種に集中しています。独自の化学処理を習得したサービスプロバイダーは先行者利益を獲得し、後発参入者に対する知識障壁を構築します。同時に、プラットフォーム参入者はクラウドマーケットプレイスを活用してバックホール物流を最適化し、歴史的に十分なサービスを受けていなかった中小規模の廃棄物発生者のトン当たりコストを削減しています。このアクセスの民主化は、資産軽量型の仲介業者と資産重量型の処理業者が共存し、それぞれが独自の市場シェアのニッチを切り開く未来を示唆しています。
財務指標は、統合型プレーヤーが単一サービス企業よりも安定したキャッシュフローを報告していることを示しており、これは主に収集・処理・エネルギー販売部門間の相互補助によるものです。債券格付け機関は、主要事業者の最近の信用格上げの要因として収益の多様化を挙げており、これにより借入コストが低下し、さらなる無機的拡大が可能となっています。注目すべき指標として、Waste Management Inc.のAI搭載材料回収施設における回収率の27%改善があり、これは商品販売の強化につながり、技術的リーダーシップが量の変動を相殺できることを確認しています。
産業廃棄物管理産業リーダー
-
Veolia Environnement SA
-
Suez Environment S.A.
-
Republic Services, Inc.
-
Waste Connections
-
Biffa Group
- 注:主要企業の掲載順は順位を示すものではありません。
産業廃棄物管理市場 このレポートでカバーされる企業
- Veolia Environnement SA
- SUEZ SA
- Waste Management Inc.
- Republic Services Inc.
- Waste Connections Inc.
- Clean Harbors Inc.
- REMONDIS AG & Co. KG
- Biffa Group Ltd
- Covanta Holding Corp.
- GFL Environmental Inc.
- Stericycle Inc.
- DS Smith Plc
- FCC Environment Ltd
- Sims Limited (Sims Metal)
- Cleanaway Waste Management Ltd
- EnviroServ Waste Management
- US Ecology Inc.*
- Daiseki Co. Ltd
- Beijing OriginWater Tech.
- Averda International
- Renewi Plc
最近の産業開発事情 産業廃棄物管理市場
- 2025年5月:Veoliaはアジア太平洋全域で有害廃棄物ケミカルリサイクル能力を拡大するためにUSD 12億をコミットしました。この複数サイトプログラムは複雑な有機物を対象とし、オンサイトエネルギー回収を含んでいます。
- 2025年4月:Republic ServicesはUS Ecologyの買収(USD 22億)を完了し、全国的な有害廃棄物処理ネットワークを産業クライアントポートフォリオに統合しました。
- 2025年3月:SUEZとREMONDISは欧州における電子廃棄物リサイクルを拡大するための合弁企業を設立し、先進的な湿式冶金抽出のノウハウとロジスティクス資産を統合しました。
- 2025年2月:Clean Harborsはテキサス州にUSD 1億2,000万の高温焼却炉を開設しました。この施設は年間有害廃棄物処理量を60,000トン増加させ、最良利用可能制御技術(BACT)基準を満たしています。
産業廃棄物管理市場 レポートの範囲と調査方法論
市場の定義と主要な対象範囲
Mordor Intelligenceによると、産業廃棄物管理市場を、製造・加工・エネルギー・採掘活動によって生成された固体・液体・気体の残留物の計画、収集、輸送、処理、材料回収、および最終処分とし定義しており、収益はサービスプロバイダーレベルで2024年の不変米ドルで2025年に計上されます。手数料ベースのサービスのみを計上し、機器販売や内部の自家処理コストは含みません。
対象外の範囲:家庭廃棄物、都市固形廃棄物、建設・解体廃棄物流は除外され、廃棄物処理機械の販売も除外されます。
セグメンテーションの概要
- サービス別
- 収集
- 輸送・ロジスティクス
- 処理・処分
- リサイクル・素材回収
- 処分方法別
- 埋立
- リサイクル
- 焼却・エネルギー回収(RDF、SRF、WtE)
- 廃棄物種類別
- 非有害
- 有害
- 業種別
- 化学・石油化学
- 石油・ガス
- 電力生成
- 金属・鉱業
- 食品・飲料加工
- 医薬品
- 電気・電子
- 建設資材
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国(スウェーデン、ノルウェー、デンマーク、フィンランド)
- その他の欧州
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦(UAE)
- トルコ
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN(インドネシア、マレーシア、フィリピン、タイ、ベトナム)
- オーストラリア
- その他のアジア太平洋
- 北米
詳細な調査方法とデータ検証
一次調査
Mordorのアナリストは、アジア太平洋、北米、欧州、湾岸地域にわたる環境規制当局、化学・金属・発電プラントのEHSマネージャー、および統合廃棄物請負業者の上級幹部にインタビューを行いました。これらの議論により、処分コストの範囲、埋立処分回避目標、地域固有の回収率が検証され、デスクワーク中に明らかになったギャップが埋められました。
デスクリサーチ
米国EPA隔年有害廃棄物報告書、ユーロスタット廃棄物統計、日本の環境省調査、二次原材料を追跡する国連コムトレード輸送コードなどのオープンデータセットから着手しました。アナリストはまた、国際固形廃棄物協会のポジションペーパー、バーゼル条約の技術ガイドライン、共同処理量を開示する国内セメント協会の資料も参照しました。企業の10-K、サステナビリティ報告書、グローバル入札通知はDow Jones Factiva経由で収集され、D&B HooversとVolzaは収益ベンチマーキングと国境を越えたフロー確認を支援しました。これらのソースはあくまで例示であり、データ収集・検証・明確化には他の多くの公開および有料資産が活用されています。
市場規模の算定と予測
トップダウンモデルは産業生産高と廃棄物発生強度係数を処分需要プールに変換し、その後、事業者収益と抽出された平均サービス価格のボトムアップ積み上げによって選択的に検証されます。施設レベルのデータが乏しい場合は、最終調整前にインタビューから導出した比率でギャップを補完しました。主要変数には、有害廃棄物と非有害廃棄物の比率、規制対象の埋立処分ゲート料金、廃棄物発電設備の稼働率、リサイクルクレジットインセンティブ、地域別製造業付加価値が含まれます。産業PMIトレンド、設備投資サイクル、発表済みの規制マイルストーンにサービス収益を結びつける多変量回を用いて、2030年まで市場を予測しています。
データ検証と更新サイクル
アナリストはすべての草案モデルを過去の処分トン数と営業利益率に対する分散チェックにかけ、その後シニアチームメンバーによるピアレビューを実施しています。レポートは年次で更新され、主要な規制改正や大型合併などの重要事象は中間更新のトリガーとなります。最終的な公開前の確認により、クライアントが最新の見解を受け取ることを保証しています。
Mordorの産業廃棄物管理ベースラインが信頼性の高いガイダンスを提供する理由
企業が廃棄物カテゴリーを混在させ、異なる価格基準を適用し、異なるペースでモデルを更新するため、公表された推計はしばしば乖離します。
主要なギャップの要因には、都市廃棄物流の包含、機器販売のサービス収益への計上、未検証の換算比率、平均サービス価格の積極的な引き上げが含まれますが、Mordorの調査は対象を産業クライアントに限定し、すべての価格・量のペアをデュアルソース確認によって検証しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップの要因 |
|---|---|---|
| 2,980.8億米ドル(2025年) | Mordor Intelligence | |
| 1兆6,474.2億米ドル(2024年) | グローバルコンサルタントA | 都市廃棄物、建設廃棄物、家庭廃棄物を合算し、機器販売を加算することで合計を過大計上している |
| 5,816.1億米ドル(2025年) | 業界誌B | 埋立処分事業者の収益を集計し、セグメント確認なしに一律の成長率を適用している |
要約すると、Mordorの厳格な変数選択、透明性の高いモデリング手順、および適時の更新により、意思決定者は戦略および投資計画に自信を持って活用できる、バランスの取れた再現可能なベースラインを得ることができます。
レポートで回答されている主要な質問
現在の産業廃棄物管理市場規模はどのくらいですか?
市場は2026年に3,153.7億米ドルに達し、2031年までに4,240.3億米ドルに達すると予測されています。
産業廃棄物管理市場シェアが最も高い地域はどこですか?
アジア太平洋地域は、急速な工業化と環境規制の強化により、2025年の世界収益の約46%を占めてリードしています。
産業廃棄物管理産業において最も急成長しているサービスセグメントはどれですか?
リサイクル・素材回収サービスが循環経済政策と商品価格の上昇に牽引され、CAGR 8%で拡大しています。
有害廃棄物管理が重要性を増している理由は何ですか?
PFASなどの化学物質に関する世界的な規制強化とバッテリー製造の成長により、特殊な破壊・回収技術が必要とされています。