
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
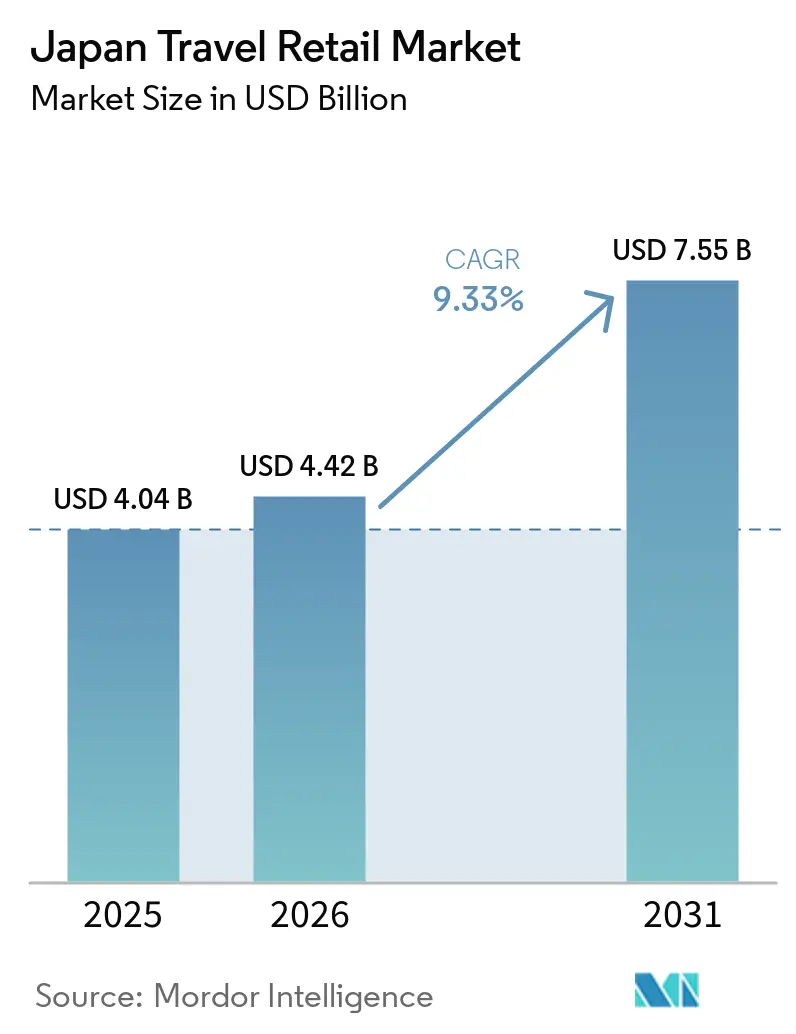
| 基準年の市場規模 (2025) | 4.04 十億米ドル |
| 市場規模 (2026) | 4.42 十億米ドル |
| 市場規模 (2031) | 6.90 十億米ドル |
| 成長率 (2026 - 2031) | 9.33 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本トラベルリテール市場分析
日本トラベルリテール市場の規模は、2025年の4.04 ビリオン 米ドルから2026年には4.42 ビリオン 米ドルに拡大し、2026年から2031年にかけて年平均成長率9.33%で成長して、2031年までに6.90 ビリオン 米ドルに達する見込みです。
この成長軌道は、羽田・成田における免税売り場面積の拡大、および関西国際空港のターミナル1改修完了によって支えられており、商業施設の多様化と処理能力の向上が図られています[1]。2025年には訪日客数と一人当たり消費額の増加により、インバウンド需要が加速しました。一方、事業者は通貨変動や商品構成の変化に対応するため、高利益率の限定品へのアソートメント再調整を進めました[2]。2026年11月には規制変更により、日本が空港還付型免税モデルへ移行することで、精算・通関の仕組みが刷新されます。これにより消耗品の包装規制と購入上限が撤廃される一方、出国地点での確認手続きが追加されます。空港は交通を集中させ、日本トラベルリテール市場における高額取引の大部分を依然として担っているため、チャネル管理が引き続き重要な課題となっています。
主要レポートのポイント
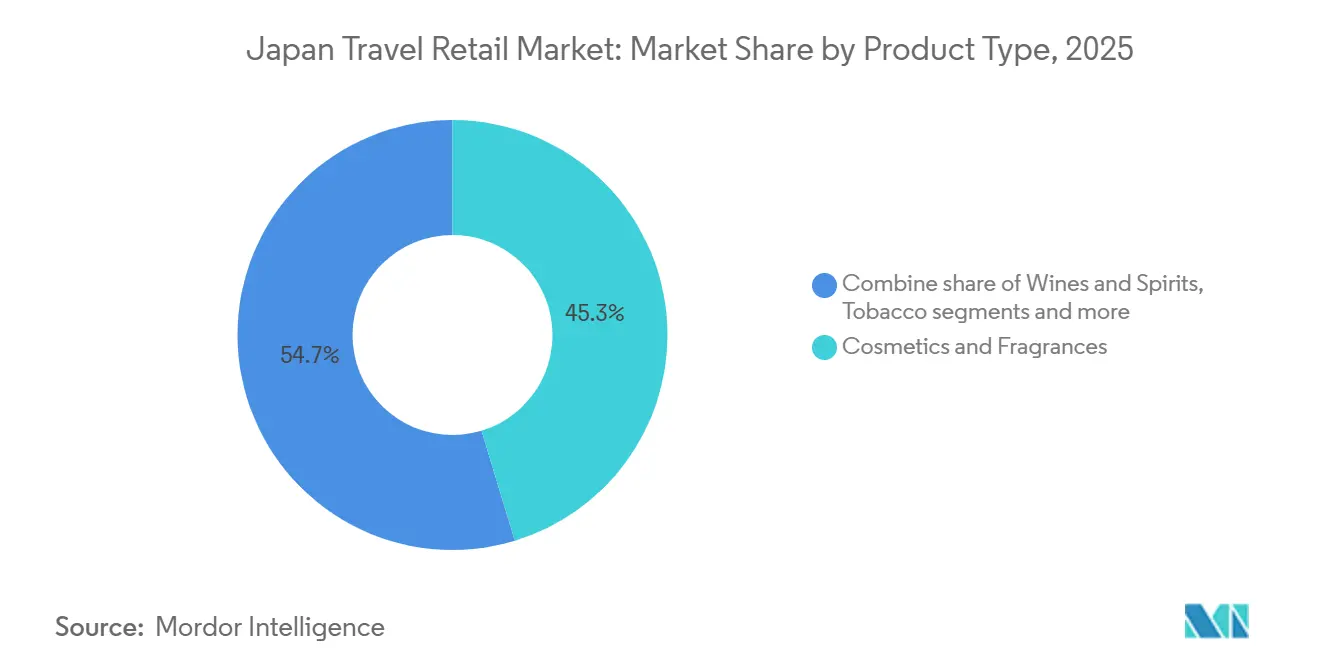
- 製品タイプ別では、化粧品&フレグランスが2025年の売上シェアの45.31%を占めてトップカテゴリーとなり、ワイン&スピリッツは2031年にかけて年平均成長率11.12%で拡大する見込みです。
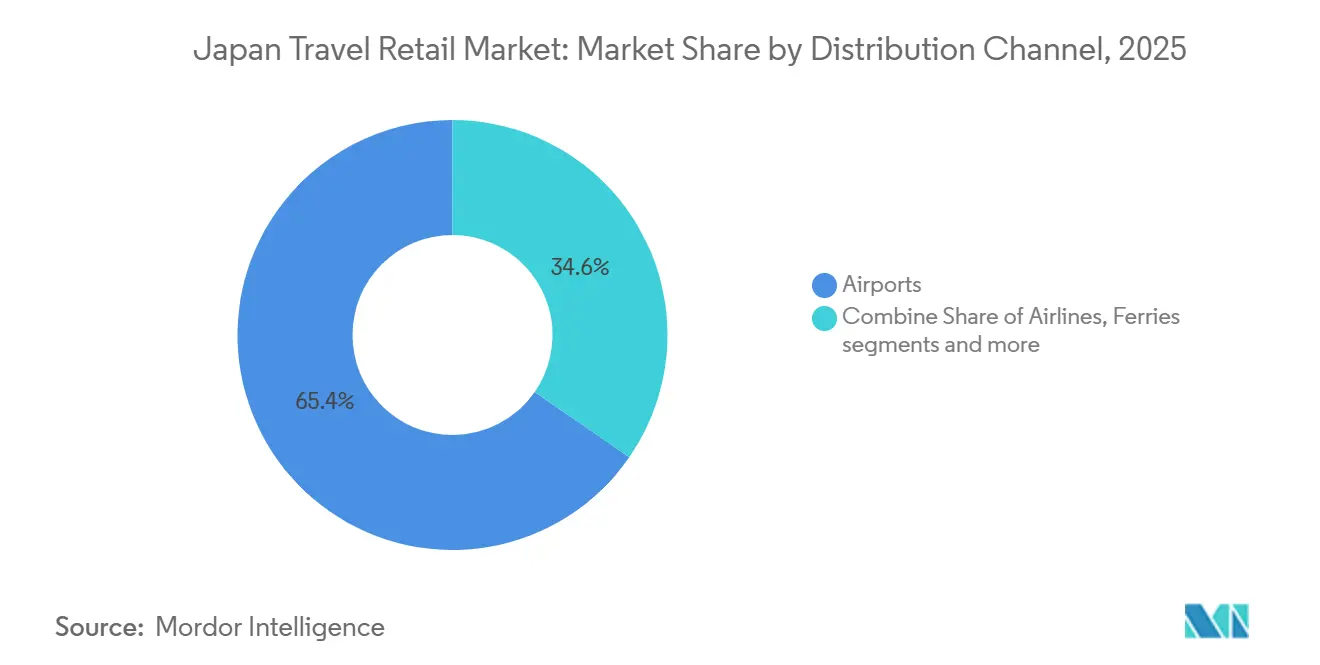
- 流通チャネル別では、空港セグメントが2025年の日本トラベルリテール市場シェアの65.35%を占め、2031年にかけて年平均成長率10.58%で成長すると予測されています。
- 地域別では、関東が2025年の市場価値の53.31%を占め、関西/近畿が年平均成長率9.82%で最も速い成長を示すと予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本トラベルリテール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 日本における世界トップクラスのラグジュアリーブランド店舗開業 | 1.8% | グローバル規模、関東(東京銀座)、関西(大阪)、空港ゲートウェイ(羽田T2/T3、関西国際空港T1)への波及効果あり | 中期(2〜4年) |
| 中国・韓国人旅行者による免税消費の増加 | 2.5% | 全国規模、関東(羽田)、関西(関西国際空港、万博回廊)、九州(福岡近郊)での伸びが最大 | 短期(2年以内) |
| 羽田、成田、関西における空港小売スペースの拡張・改修 | 2.2% | アジア太平洋地域を中心に、関東(羽田・成田の集客圏)および関西(関西国際空港の万博準備)に主要集中 | 中期(2〜4年) |
| デジタル税還付キオスク&キャッシュレス決済によるコンバージョン向上 | 1.3% | 全国展開、主要都市圏ゲートウェイ(東京、大阪、名古屋セントレア)での早期効果集中 | 短期(2年以内) |
| グローバルコレクター市場における限定版ジャパニーズウイスキーブーム | 1.0% | グローバル輸出市場(米国、中国、フランス)、国内空港免税店(成田、羽田、関西国際空港)でのセカンダリープレミアム獲得 | 長期(4年以上) |
| 大阪・関西万博2025およびその他のメガイベントによる一時的な訪問者急増 | 0.6% | 関西/近畿が中心地、中国地方(広島)、中部(名古屋)、東京都市圏への二次的波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
日本における世界トップクラスのラグジュアリーブランド店舗開業
2025年にはグローバル事業者が日本市場への参入を拡大し、Avoltaが関西国際空港に500平方メートルの飲食コンセッションを開設しました。これにより著名な飲食ブランドが加わり、クロスチャネルでの顧客エンゲージメントが強化されています。関西のターミナル1プログラムは2026年夏まで継続し、Gentle MonsterとMonclerの空港初出店を含む23店舗の開業が計画されており、万博2025に向けたプレミアム客層の取り込みを目指しています[3]。Lotte Duty Freeは2024年10月に東京銀座旗艦店を改装し、韓国ファッションゾーンとサントリーハウスのウイスキーをアロケーション制でキュレーション提供することで、若年層やデジタルに精通した購買層へのシフトに対応しました[4]。空港の施設オーナーは、共同出資によるブティック建設や限定品の独占配置を通じてラグジュアリーブランドとの関係を深め、希少性を創出するとともに、選定された事業者に対して長期リースで優良フロントエージを確保しています。このクラスタリング効果により、超富裕層の消費が優先ターミナルに集中し、日本トラベルリテール市場における空港の役割が一層高まっています。
中国・韓国人旅行者による免税消費の増加
2024年には韓国人訪日客が最多となり、前年比成長が主要ゲートウェイの商品構成を変化させ、バリュー重視の商品や韓国語対応サービスへの需要が小売接点で高まりました。2025年を通じて日本における韓国カード決済が拡大し、百貨店や免税店クラスターがこの客層を対象に専用カウンターやキュレーションされたアソートメントを設け、高頻度の来店を促しました。2025年後半には中国人需要が不安定化し、渡航注意情報と通貨安が一取引当たりの消費額を圧迫し、一部のハブでラグジュアリー商品のバスケットサイズが縮小しました。事業者はローカライズされた体験の提供や消耗品の拡充によってコンバージョンを維持しつつ、米国・欧州の高額消費旅行者へのフォーカスを強化してリスク分散を図りました。この再バランスにより、訪問者の流れが変化し、大型ツアーグループから個人旅行者へとトラフィックパターンが移行する中でも、日本トラベルリテール市場のパフォーマンスが安定化しています。
羽田、成田、関西における空港小売スペースの拡張・改修
成田空港は複数年にわたる統合計画を推進しており、ゲート数の増加と2030年代初頭に向けた7,500万人規模の処理能力拡大を目指しています。これにより、ランドサイドおよびエアサイドにおける長期的な小売強化が支えられます。羽田空港は2026年にゲートと商業スペースを増設してターミナル3周辺の混雑緩和を図り、深夜サービスの提供と滞在時間の有効活用を可能にする処理改善策の検討を継続しています。関西国際空港は2025年3月に大規模改修を完了し、国際線処理能力を拡大するとともに大型ウォークスルー免税ゾーンを設置しました。これにより旅客動線の改善を通じた収益向上が実証されています。レジの自動化とバックルームの補充効率化により、棚への商品供給スピードが向上し欠品が減少した結果、対象カテゴリーのコンバージョンと平均購入単価の両方が改善しました。これらの変化により、日本トラベルリテール市場における空港の優位性が強化され、平方メートル当たりの収益性が向上しています。
デジタル税還付キオスク&キャッシュレス決済によるコンバージョン向上
デジタル還付ワークフローとキャッシュレス決済の受け入れにより、ピーク時のスループットが向上し、レジ担当者の負担が軽減されることで、購買意欲の高い旅行者がより少ない待ち時間でチェックアウトを完了できるようになっています。空港ではプレオーダープラットフォームやモバイルウォレットと連携したコンタクトレス受け取り機能が導入され、アプリを活用した購買体験を好む中国・韓国人旅行者の利便性が向上しました。AlipayおよびWeChat Payの幅広い受け入れがカード決済を補完し、来日前から購入計画を立てるモバイルファーストの顧客からの消費を取り込んでいます。2026年11月の空港還付モデルへの移行により、還付ポイントが出国ボーダーに一本化され、店舗での書類手続きが削減されることで、スタッフの時間を販売や顧客対応に充てることが可能になります。これらの取り組みにより、日本トラベルリテール市場におけるコンバージョンが向上し、深夜・不規則運航を担うターミナル全体での安定した業務執行が支えられています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入在庫の利益率を圧迫する円相場の変動 | -1.5% | 全国規模、ラグジュアリーブランドの調達(関東都市圏、関西国際空港)およびユーロ・米ドル建て在庫を保有する免税事業者に特に深刻な影響 | 短期(2年以内) |
| 酒類・タバコ購入に対する厳格な通関許容量 | -0.9% | グローバルコンプライアンス(全空港)、成田・羽田の出発ゲートおよび海上入国地点での取り締まりが集中 | 長期(4年以上) |
| 深刻な空港小売の人手不足による営業時間の制限 | -1.2% | 全国的な問題、成田(労働力16%減)、羽田ターミナル3、地方空港(北海道、九州)で最も深刻 | 中期(2〜4年) |
| グレーマーケットの価格裁定取引によるブランド価格の整合性低下 | -0.7% | グローバル(代購ネットワーク)、東京銀座、大阪心斎橋、オンライン転売プラットフォームに国内集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入在庫の利益率を圧迫する円相場の変動
為替レートの変動により、以前の通貨水準で購入した輸入ラグジュアリー在庫を保有する事業者の売上総利益率が圧迫され、より安定した消耗品へのシフトが余儀なくされました。羽田空港では2025年後半にかけてラグジュアリー品のシェアが低下し、価格感応度の高まりとグレーマーケットリスク管理のためのブランドによるアロケーション規律が反映されました。欧州・米国との裁定取引の差が縮小したことで、一部のブティックでは内装拡張工事を延期し、価格意識の高い旅行者による衝動買いが減少しました。越境カード手数料が事業者の集客維持のために実施した割引・プロモーションに上乗せされ、決済コスト構造が圧力を増しました。事業者は化粧品などのカテゴリーでバンドルセットや空港限定品を強調することで数量を守りつつ、短期的には平均取引単価の低下を受け入れる対応を取りました。
酒類・タバコ購入に対する厳格な通関許容量
日本では免税酒類が760ミリリットル瓶3本、タバコが200本に制限されており、まとめ買いが抑制されるため、高頻度の購買者は複数回の旅行に分けて購入を分散させています。一般物品の閾値を超えると関税と消費税が課されるため、ラグジュアリー品の衝動買いが市街地のブティックへ流れる場合があり、そこでは販売スタッフが落ち着いた環境で還付手続きを案内しています。虚偽申告への罰則強化とピーク時の出発における検査強化により、取り締まりが厳格化されました。仁川空港やチャンギ空港など他のハブとの制度の違いが乗り継ぎ購買に影響を与えており、より寛容な制限を持つ市場で大量の酒類・タバコを購入する旅行者も存在します。2026年の空港還付モデルへの移行により、出国地点での確認が標準化され、市街地の利便性上の優位性が低下し、スピリッツの購入がエアサイドに集約される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:プレミアム化がスピリッツの戦略を塗り替える
化粧品&フレグランスは2025年の製品売上の45.31%を占め、頻繁に購入する顧客のアンカーカテゴリーとして定着する一方、ワイン&スピリッツはプレミアム化の深化により2031年にかけて年平均成長率11.12%で成長すると予測されています。空港事業者は、アロケーション制カウンターと教育的なディスプレイを通じてキュレーションされたウイスキーや高級スピリッツの視認性を高め、希少性を正価での完売につなげています。化粧品の商品構成は空港限定セットやギフト向けフォーマットに傾斜しており、中国・韓国からの購買者の幅広い浸透率を維持しながら平均購入単価を引き上げています。ジュエリー&ウォッチは一部ブランドからのアロケーションが厳格化し、一部の購買者が毎日の行列に向かう状況となり、予算の範囲内でアクセサリーやフットウェアへの消費がシフトしました。日本トラベルリテール市場は、プレミアム品とエントリー品の幅広い選択肢から恩恵を受けており、多様な消費プロファイルと旅行目的を持つ購買者全体でのコンバージョンを支えています。
ワイン&スピリッツの日本トラベルリテール市場規模は、コレクター需要と限定リリースを評価するブランドストーリーテリングに牽引され、2026年〜2031年の間に年平均成長率11.12%で拡大する見込みです。免税チームは抽選、プレオーダー受付、受け取りロッカーを活用して需要の高いボトルを管理し、ゲート付近の公平性確保と混雑規制を両立させています。化粧品&フレグランスはギフトやセルフケア向けのセット商品で数量を下支えし続けており、通貨や政策の変動が価値認識に影響を与える際の大型ラグジュアリー品の変動を相殺するのに役立っています。食品&菓子類は購買頻度が高く、深夜営業においても安定した在庫回転を実現しており、プレミアムカテゴリーに比べて売上貢献は低いものの、予測可能なスループットを提供しています。この製品ミックスにより、日本トラベルリテール産業はサイクルを通じて利益率と数量のバランスを保ちながら、単位経済性を守ることができています。



流通チャネル別:空港が優位性を強固にする一方、市街地免税店は限界を試す
2025年には空港がチャネルシェアの65.35%を占め、2031年にかけて年平均成長率10.58%で成長すると予測されています。これはスループットの向上と、すべての旅客をコア小売エリアへ誘導するより効率的なレイアウトによって支えられています。羽田空港は2025年に国際線旅客数の新記録を達成し、免税・関税優遇と利便性が最も重視される酒類、タバコ、ラグジュアリーカテゴリーにおけるエアサイドの優位性を強固にしました。関西国際空港のウォークスルー旗艦店は改修後に売上が増加し、待ち時間管理の改善、スキャン速度の向上、最後の購買を促す商品配置の最適化が奏功しました。航空会社はプレオーダー限定品や機内アロケーションを通じて地上小売を補完し、プレミアムキャビンの搭乗客にプレミアム品やコラボレーション商品を提供しています。これらの要因により、日本トラベルリテール市場における消費が空港エリアに集約され、空港外への流出が抑制されています。
空港の日本トラベルリテール市場規模は、事業者が時間に敏感な旅行者向けにデジタルプレオーダーとロッカー受け取りを拡充するにつれ、2026年〜2031年の間に年平均成長率10.58%で拡大する見込みです。2026年の空港還付制度への移行により、市街地免税店はカウンターでの現金還付が出国時の税関確認に置き換わるため、都市型店舗の利便性上の優位性が低下します。フェリーや鉄道連結型のコンビニエンス業態は追加チャネルとして機能しますが、通関手続き、売り場面積、エアサイドと比較した高額品コンバージョンの低さにより、依然として制約を受けています。複数空港にわたって卸売・小売を展開する空港系列会社による垂直統合は、複数の段階で利益率を確保し、ロイヤルティプログラムをより高いリピート購買率に転換しています。これらの動きにより、日本トラベルリテール産業における空港の中心的役割が強化される一方、他のチャネルは還付制度の変更と継続的な人員不足への対応を迫られています。

地域分析
関東は2025年の市場価値の53.31%を占め、羽田・成田が国際線の流れを集中させることで、スロット上限があるにもかかわらず持続的な小売収益の確保において同地域を優位な立場に置いています。この地域は、都市内ショッピングと空港での受け取りオプションを結びつける密集した市街地免税店クラスターの恩恵を受けており、フライトスケジュールと同期しています。訪問者プロファイルには東京と地方周遊を組み合わせるリピーター旅行者が増加しており、エアサイドでの購買を堅調に維持しながら首都圏以外への消費を広げています。2026年11月の還付制度変更により、一部の市街地取引がエアサイドへ回帰する可能性があり、空港での免税優遇が維持されるコアカテゴリーを支えます。これらの変化により、旅行者の構成が進化する中でも関東が日本トラベルリテール市場の中心であり続けます。
関西/近畿は、改修された関西国際空港と万博2025がスループットを押し上げ、グローバルブランドの注目を集めることで、2031年にかけて年平均成長率9.82%の最速成長地域となる見込みです。同地域の空港はウォークスルー形式を導入しサービスを高度化することで、イベント期間中の深夜運航と出発ピーク時のスムーズな対応を支えています。百貨店や市街地ブティックは、旅行の全行程にわたって訪問者の関心を維持するため、空港と連携してローンチや限定品の展開を調整しています。九州・沖縄は韓国からの短期旅行客を取り込み、フェリー航路を活用することで、エアサイドの売上を海上ルートや洋上免税店の運営で補完しています。この広がりにより、西日本の複数のゲートウェイタイプを通じて新規・リピート旅行者が日本トラベルリテール市場に流入しています。
北海道、中部、その他の地域は、季節イベントやアウトドアアトラクションが冬季・端境期の旅行者を増加させ、地域の小売形態への関与を高めることで、旅程の多様化に貢献しています。地方空港と鉄道ネットワークがアクセスを向上させ、地域の特産品や地場のクラフト飲料ブランドと連携したポップアップ小売パートナーシップを支えています。免税事業者は季節プロファイルに合わせて在庫を調整し、欠品を減らすとともに時間的制約のあるカテゴリーに棚スペースを配分しています。旅行者が地方都市でより多くの時間を過ごし、出発ハブで高額品の購入を完了するパターンが広がることで、日本トラベルリテール市場が恩恵を受けています。このパターンにより集中リスクが軽減され、国内の観光マップ全体でより均等な小売収益の分配が支えられています。
規制環境
日本の旅行小売業は、主に国税庁(NTA)が管轄する厳格な免税・消費税制度の下で運営されており、国土交通省(MLIT)傘下の観光庁(JTA)が観光小売に関するガイダンスや補助資料を提供している。重要な転換点となるのが、2026年11月1日に施行される免税制度改革であり、これにより日本は店頭での消費税免除方式から、税関による輸出確認を経て税額が返金される方式へと移行する。
2026年11月の返金方式の下では、購入者は購入時に税込価格を支払い、輸出確認後にのみ返金を受け取る。これにより、免税事業者および認定返金サービス事業者は、購入記録の管理、データ提供、税関確認情報の受領のための体制を整備する必要がある。免税品の分離配送方式は2025年3月31日に廃止され、手続きの一貫性が強化されるとともに、旅行者確認や税関手続きに連動した標準化されたデジタル対応の業務フローへの移行が進んでいる。
バリューチェーン分析
日本の旅行小売のバリューチェーンは、ラグジュアリー、美容、たばこ、菓子、スピリッツ分野のブランド所有者および認定販売代理店から始まり、運営会社系列の商社を含む輸入業者・卸売業者を経て展開される。小売はコンセッショナーによって、空港、航空会社、および一部の都心店舗やその他の販路で実行される。
空港運営会社とその小売子会社は、テンダー、店舗設計基準、保安・税関との連携、旅客フロー計画を通じて商業レイヤーを形成している。これが、空港が収益の大半を占める(2025年に65.35%のシェア)理由の一つであり、高付加価値のコンバージョンの大部分を捉えている。実行面では、2026年11月の返金方式のもとでPOSと返金処理システムが購入データと確認データを交換する必要があるため、デジタル対応と処理能力の強化がチェーン全体の連携を強めている。空港はまた、ウォークスルー型免税ゾーンなど、より自動化された旅客に優しいレイアウトを採用しつつあり、在庫補充や梱包を含む物流・サービス支援については、JTB CorporationとMOMOAのBaggage GO(2025年10月開始)などのデジタルプラットフォームが観光物流の改善を支えている。これと並行して、店舗網全体で購買・データ・マーチャンダイジングを一元化する運営会社の統合動向も進んでいる。
競合環境
市場集中度
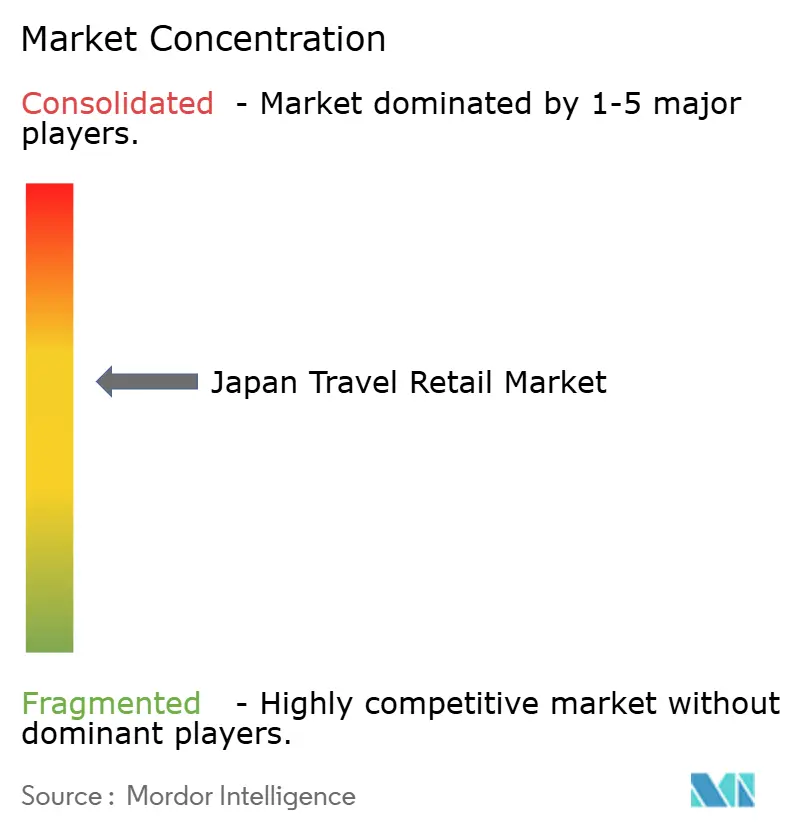
日本トラベルリテール市場は適度な分散状態にあり、単一事業者のシェアが15%を超えることはなく、空港会社とグローバルトラベルリテーラーとのパートナーシップによるブランドアロケーションの確保が促進されています。関西エアポートはLagardère Travel Retailと協力し、単一の動線上で多カテゴリーの深みと一貫したマーチャンダイジングを実現する大型ウォークスルー免税コンセプトを展開しました。Avoltaは2025年に飲食分野で市場参入し、同社のデジタルプラットフォームとロイヤルティを活用して、購入や食事を事前に計画する旅行者を取り込んでいます。Japan Airport Terminal Coは複数空港にわたる卸売・小売の連携を拡大し、規模のメリットを追求するとともに、ロボット化された補充などの業務革新とアソートメントの調整を進めています。これらの動きにより、ラグジュアリーハウスとの交渉力が高まり、日本トラベルリテール市場全体でプレミアム体験を定着させる展開の加速が支えられています。
Lotte Duty Freeの東京銀座店は各フロアを刷新し、韓国ファッションとウイスキーのキュレーションを通じて国内需要とインバウンド需要のバランスを取り、若年層や購買意欲の高い顧客プロファイルに対応しています。DFS Groupは沖縄のオフショアモデルに注力し、島の購買者ニーズに合致し観光客の流れと連動したラグジュアリーブランドスペースへの投資を行いました。航空会社はアロケーションボトルやコラボレーション商品のプレオーダーを通じて小売アクセスを拡充し、エアサイドまたはプレミアムキャビン機内での受け取りを可能にしています。テクノロジーの導入により迅速な補充と在庫確保が実現し、機会損失が削減されるとともに、利益率を牽引するカテゴリー全体でのコンバージョンが向上しました。環境面での実績がテンダーに影響を与えており、空港グループが炭素認定ティアを強調することで、投資家やブランドパートナーからの評価が高まっています。
主要事業者のポートフォリオの幅広さは、飲食、コンビニエンス、ラグジュアリーが単一コンセッション枠組みの下で相互補完することで、サイクルを通じた事業の安定性をもたらしています。ロイヤルティエコシステムを運営し卸売チャネルを自社保有する事業者は、複数の段階でデータと利益率を確保し、より精度の高いカテゴリー計画とターゲットを絞ったプロモーションに活かしています。人員不足が引き続き制約となっており、プレミアム部門でのサービスを維持しながらお土産・日用品の販売を簡素化するローコンタクト形式の試験導入が加速しています。これらのダイナミクスは、安定した競争の激しさとプレミアム志向のアソートメント戦略を示しており、国際線トラフィックのトレンドと整合しています。最終的には、スペース、ブランド独占性、デジタル利便性をめぐる競争が日本トラベルリテール市場におけるリーダーシップを定義しています。
日本トラベルリテール産業のリーダー企業
-
Japan Airport Terminal Co. Ltd.
-
NAA Retailing (Fa-So-La)
-
JALUX Inc.
-
ANA Trading Duty Free
-
DFS Group
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
2026年11月の返金型免税モデルへの移行は、小売業者、認定返金サービス事業者、出国時の税関確認を結びつける決済、返金、コンプライアンス技術にとって近い将来のホワイトスペースを生み出している。実際の構築の証左として、ITOCHU Corporationが2026年2月にSmart Technologies and Resourcesと戦略的提携を結び、今後の返金制度を支えるデジタルシステムを展開したこと、また2025年12月にJ&J Tax FreeとGMO Payment Gatewayが同じ政策変更に対応したデジタルプラットフォームの開発で提携したことが挙げられる。運営者にとって、これは競争の焦点を単なる免税販売から、摩擦のないデータ取得、行列管理、返金オーケストレーションへと移行させるものである。
空港再開発と収容力主導の小売再設計もまた、人員不足やピーク時の混雑への対応を助ける新しい店舗形態、カテゴリーの隣接領域、非従来型のタッチポイントの余地を生み出している。関西国際空港は2026年6月に第1ターミナルの改修の最終段階を完了し、国際線小売スペースを拡大するとともに、ウォークスルー型免税コアの周囲に新たな店舗を追加し、より一貫した旅客の取り込みと高い処理量での販売を後押ししている。同様の方向性を強化する並行パイロットとして、Panasonic HoldingsとNarita International Airport Corporationが2025年3月に成田で実施した移動型ロボット自動販売サービスの実証試験があり、これは大規模な固定設備の建設を伴わずに人流の多いエリアで追加的な収益獲得を目指すもので、コンセッション主導の成長を補完している。
最近の業界動向
- 2026年6月:NAAリテイリング、JALUX、Braskemは、成田国際空港のファソラ免税店にバイオマス認証95%のショッピングバッグを導入することを共同で発表し、2026年7月から展開を開始する。この取り組みは、空港のテンダーやブランド提携における持続可能性の実績を強化するとともに、大規模ハブ全体で包装の標準化を進めるものである。
- 2026年4月:JAL-DFSは、店舗ブランドJAL DUTYFREEを維持しつつ、社名をJALUX Travel Retailに変更した。このリブランディングにより、事業がJALUXの旅行小売アイデンティティのもとに統合され、免税事業全体でのマーチャンダイジングと顧客エンゲージメントの緊密な連携が支えられている。
- 2024年6月:Nikka Whiskyは、長期熟成需要に対応するため貯蔵能力を10%拡大するための60億円(3,800万米ドル)の投資を発表した。この増強された能力は、空港免税スピリッツ部門における高マージンの成長要因であるプレミアム日本ウイスキーの割当供給を支えるものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
日本のトラベルリテールとは、旅行に関連した販売拠点を通じて旅行者に対して行われる小売販売として定義され、購入が旅程と結びついており、購買者が乗客または訪問者である場合を指します。
対象外の範囲:旅行を起因としない地域の近隣小売、ならびにホテルのミニバーおよびレストランは、この市場規模の算定から除外されます。
セグメンテーションの概要
- 製品タイプ別
- ファッション&アクセサリー
- ジュエリー&ウォッチ
- ワイン&スピリッツ
- 食品&菓子類
- 化粧品&フレグランス
- タバコ
- その他の製品タイプ(文具、電子機器など)
- 流通チャネル別
- 空港
- 航空会社
- フェリー
- その他のチャネル(鉄道駅、ボーダーショップ、市街地)
- 地域別
- 北海道
- 東北
- 関東
- 中部
- 関西/近畿
- 中国地方
- 四国
- 九州&沖縄
データソース、市場規模算定、および検証
デスクリサーチ
モデルの基本構造を構築するにあたり、毎年一貫して確認できる日本の旅行および小売に関するシグナルを出発点としました。日本政府観光局(JNTO)の訪問者統計、観光庁の発表資料、空港運営者の旅客数公表資料、ならに税関・貿易統計などの公開情報を活用し、誰がいつ旅行しているかという需要の方向性を現実的に設定しました。また、国土交通省(MLIT)の航空サマリーおよび国際航空運送協会(IATA)の旅客数参考資料についても、方向性の確認に有用な範囲で参照しました。
ビジネス面では、企業の年次報告書、投資家向けプレゼンテーション、および関連する報道資料を活用し、店舗の展開状況、主要なコンセッション期間、およびカテゴリーの重点領域(例:化粧品対菓子類)を把握しました。企業財務情報・インテリジェンスの有料サブスクリプションおよび輸出入データベース(船積みレベル)を選択的に活用し、品揃えや価格設定に影響を与えるサプライヤーのエクスポージャーおよび製品フローのシグナルをクロスチェックしました。このデスクリサーチのソース一覧はあくまで例示であり、データ収集・検証・明確化のために他にも多数の公開文書および参考資料を使用しています。
一次インタビューおよびサーベイ
トラベルリテールオペレーター、ブランド側の営業チーム、トラベルチャルのディストリビューター、ならびに転換率やバスケット行動を把握している空港・交通関連のステークホルダーを対象に一次ディスカッションを実施しました。これらのインプットを活用し、実務上トラベルリテール購買として計上されるものの定義を確認し、カテゴリーシェアの妥当性を検証するとともに、旅客ミックス、旅行者一人当たりの支出、および日本全国における事前注文・受取フォーマットの役割に関する前提を精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:16% |
| 中位層:51% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:20% | マネージャー:54% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両ロジックを組み合わせて構築されており、まず旅客数および訪問者数を通じて日本の旅行フローを再構築し、次に支出行動を用いて小売金額に換算しています。実務上は、主要な旅行拠点およびチャネル(空港、航空会社、フェリー、その他旅行関連フォーマット)をマッピングし、カテゴリーレベルの購買発生率および平均販売価格の方向性を適用することで、旅客数を売上高に変換しています。
このモデルは、経時的に確認可能ないくつかの実務的インプットに対して感応度が高く、具体的には国際・国内旅客数、出発地別のインバウンド訪問者ミックス、免税許容量および政策変更、カテゴリーミックスの変動(特にフレグランス・化粧品、食品・菓子類、ワイン・スピリッツ)、ならびに一般的なトラベルリテールバスケットの価格インフレが含まれます。すべてのオペレーターがチャネル別売上を明確に開示しているわけではないため、ターミナル別のサンプル店舗数、インタビューで共有された典型的な売上生産性レンジ、およびカテゴリー分割に関するチャネルレベルの妥当性確認を含む、選択的なボトムアップ近似値をチェックとして使用しました。予測にあたっては、旅行キャパシティの回復、円相場の動向予測、および空港コンセッション拡張のタイミングを基軸としたシナリオ分析を用い、購買者転換率およびASP(平均販売価格)の推移に関する専門家の見解を通じてシナリオの妥当性を確認しました。
データ検証と更新サイクル
アウトプットは、旅客数トレンド、観光客到着数、主要空港の小売拡張発表などの独立したシグナルと照合し、旅行の文脈と一致しない前年比の急変がないかレビューしました。乖離が大きい場合は、転換率、カテゴリーウェイト、または通貨タイミングに関する前提を再検討し、結果に影響を与えるほどのギャップがある場合は回答者に再確認を行いました。
最終承認前に、モデルは多段階の内部レビューを経て、各章にわたって計算、ロジック、および対象範囲の整合性が確保されます。レポートは年次で更新され、突然の旅行制限、主要ターミナルの開業、免税購買に影響する政策変更など、重要なイベントが発生した場合には中間更新が追加されます。納品直前には最終更新作業を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの日本トラベルリテール市場規模と他の公表推計値との比較
日本のトラベルリテールに関する公表市場規模は、同じテーマを扱ているように見えても異なる場合があります。これは、チームによって計上する販売拠点、使用する旅行ベースライン、および適用する通貨・価格前提が異なるためです。当社は、インプットを旅行者数および旅行者の購買行動に紐付けて追跡可能な形にすることに注力し、それらのインプットをトラベルリテールが実際に発生するチャネルに結びつけました。
一部の公表数値には、必ずしも旅程中に購入されるわけではない、より広義の観光関連小売が含まれています。Mordor Intelligenceでは、空港、航空会社、フェリー、その他の旅行関連拠点などのトラベルリテールチャネルに紐付いた販売のみを計上し、旅客数トレンドおよびカテゴリーレベルの支出確認と照合して検証しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 4.04 ビリオン 米ドル(2025年) | |
| 業界団体A | 4.70 ビリオン 米ドル(2025年) | 旅行拠点に紐付かない市中の訪問者向け小売を含む、より広義の観光小売の視点を採用しており、国内小売のスピルオーバーが旅行支出として計上される場合に合値が高くなります。 |
| グローバルコンサルタンシーB | 3.60 ビリオン 米ドル(2025年) | 保守的な旅客回復見通しと厳格な免税のみの定義に依拠しており、カテゴリーミックスおよび円連動の価格設定に対する調整が不十分なまま、旅行者一人当たりの固定支出を適用しています。 |
表中の数値の乖離は、主に旅行起因の購買として扱われるものの定義と、旅行者一人当たりの支出が年間を通じてどのように更新されるかによって説明されます。旅客数、チャネルカバレッジ、およびインタビューで検証された購買率に推計を紐付けることで、最終的な数値は追跡が容易であり、新たな旅客数・政策データが公表された際に再現しやすい形となっています。
レポートで回答される主要な質問
日本トラベルリテール市場の現在の規模と成長見通しは?
日本トラベルリテール市場の規模は2026年に4.42 ビリオン 米ドルであり、年平均成長率9.33%で2031年までに6.90 ビリオン 米ドルに達すると予測されています。
日本トラベルリテールにおいてリードし、最も速く成長している製品カテゴリーはどれですか?
化粧品&フレグランスが2025年に45.31%のシェアでトップとなり、ワイン&スピリッツは2031年にかけて年平均成長率11.12%で成長すると予測されています。
日本のトラベルリテール売上において空港はどれほど優位な立場にありますか?
空港は2025年に売上の65.35%を占め、ターミナルの改修とウォークスルー形式に支えられ、2031年にかけて年平均成長率10.58%で成長すると予測されています。
日本トラベルリテールのパフォーマンスにとって最も重要な地域はどこですか?
関東が2025年の価値の53.31%を占め、関西/近畿が2031年にかけて年平均成長率9.82%で最速成長地域となる見込みです。
2026年の空港還付モデルは日本トラベルリテールにどのような影響を与えますか?
2026年11月の移行により、税還付の確認が空港に一本化され、消耗品の包装規制と購入上限が撤廃される一方、新たな出国確認手続きが追加されます。