
インドネシア ホエイプロテイン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
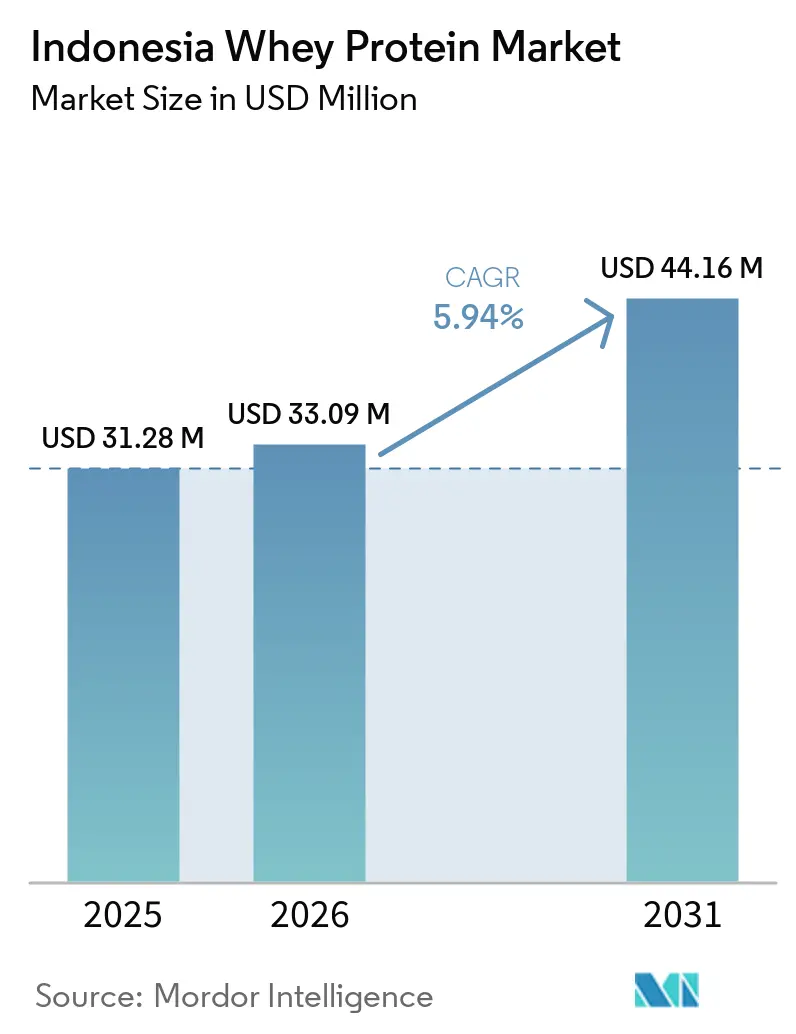
| 基準年の市場規模 (2025) | 31.28 百万米ドル |
| 市場規模 (2026) | 33.09 百万米ドル |
| 市場規模 (2031) | 44.16 百万米ドル |
| 成長率 (2026 - 2031) | 5.94 % |
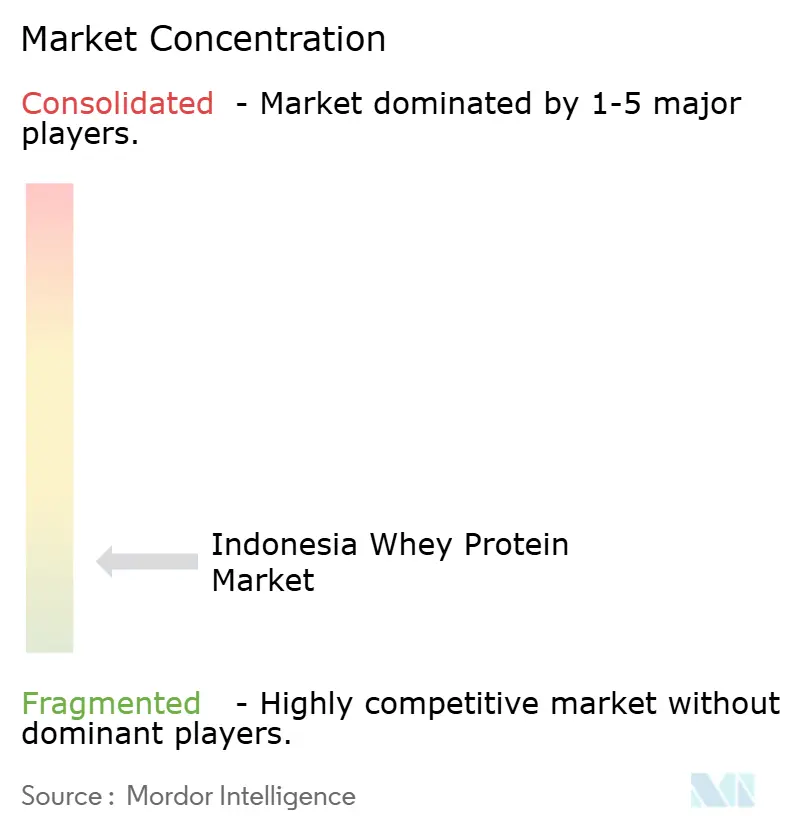
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア ホエイプロテイン市場分析
インドネシアのホエイプロテイン市場規模は2025年に3,128万 ミリオン 米ドルと評され、2026年の3,309万 ミリオン 米ドルから2031年には4,416万 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.94%です。インドネシアのホエイプロテイン市場は、スポーツサプリメントにとどまらず、日常的な食品、飲料、臨床製品にまで広がるタンパク質栄養に対するより広い視点から恩恵を受けています。都市部の消費者はより便利な栄養製品を購入しており、食品メーカーはコア製品のポジショニングを変えることなく、使い慣れた形態でホエイを使用することができます。インドネシアのホエイプロテイン市場はまた、供給側の機会も提供しています。国内のチーズ加工で液体ホエイが生産されているものの、より高付加価値な用途への回収はまだ広く行われていないためです。インドネシアは2025年に722,883メトリックトンの牛乳を生産し、2025年8月までの米国からインドネシアへのチーズ輸出は34%増加し、より大きな国内チーズ加工基盤を支えています[1]。輸入依存、ハラール要件、製品登録規則は、インドネシアのホエイプロテイン市場のマージン、調達決定、および参入ペースを引き続き形成していくでしょう。
主要レポートのポイント
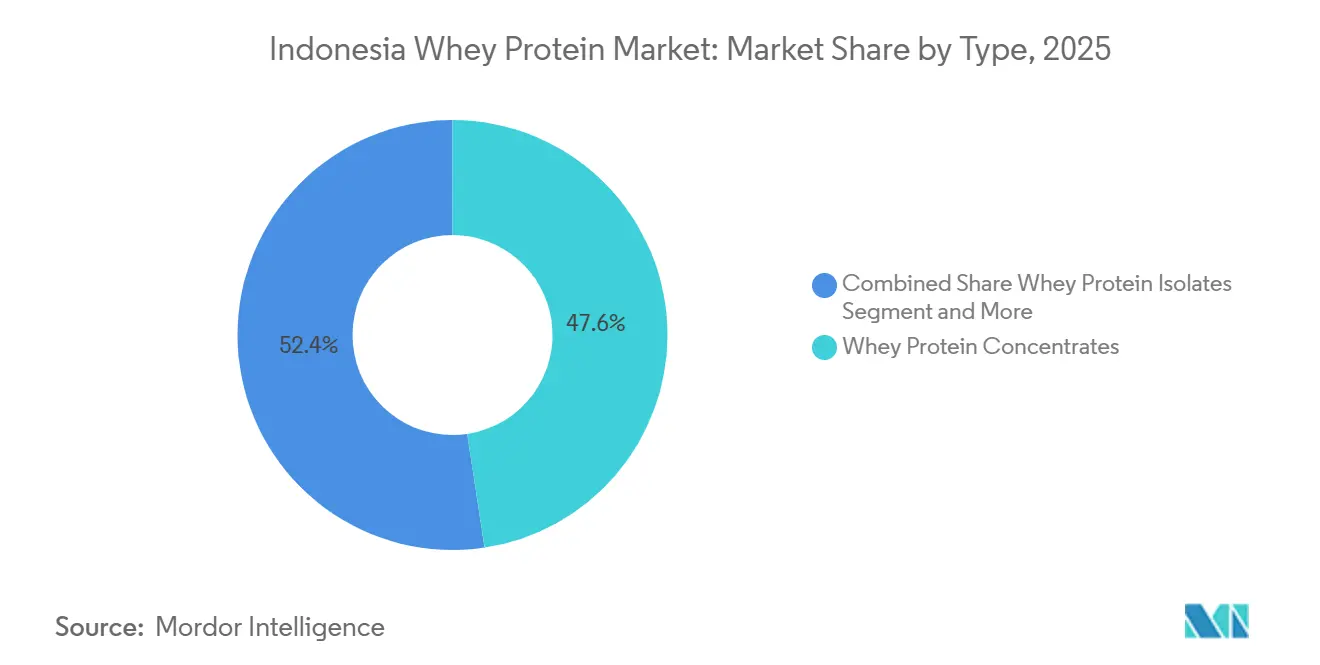
- 製品タイプ別では、ホエイプロテインコンセントレートが2025年に47.63%のシェアでインドネシアのホエイプロテイン市場をリードし、ホエイプロテインアイソレートは2026年~2031年の期間中に最も速いCAGR6.72%で成長すると予測されています。
- 形態別では、粉末が2025年に86.28%の最大シェアでインドネシアのホエイプロテイン市場を占め、液体は2026年~2031年の期間中に最も速いCAGR6.47%で成長すると予測されています。
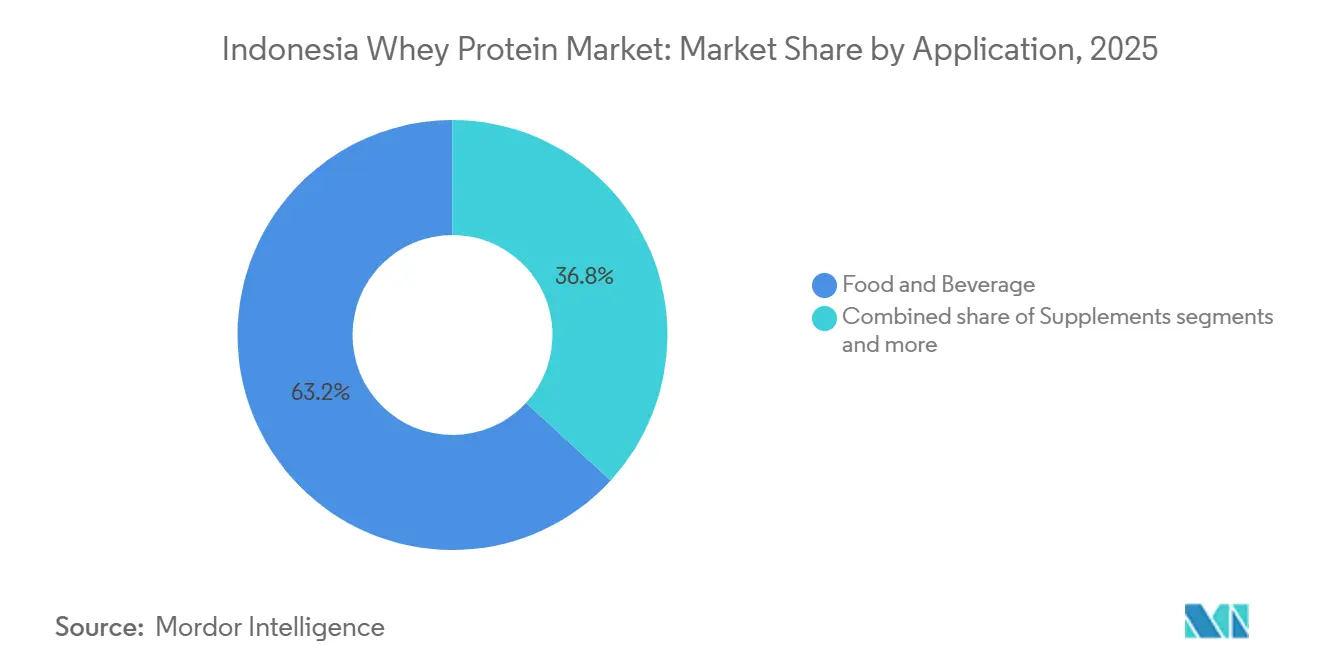
- 用途別では、食品・飲料が2025年に63.17%のシェアでインドネシアのホエイプロテイン市場をリードし、サプリメントは2026年~2031年の期間中に最も速いCAGR6.96%を記録すると予されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドネシア ホエイプロテイン市場のトレンドとインサイト
ドライバーの影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジム参加者数の増加とフィットネスインフルエンサーマーケティング | +1.5% | 全国規模、ジャカルタ、西ジャワ、バリに集中 | 短期(2年以内) |
| 乳幼児および臨床栄養におけるタンパク質強化の需要増加 | +0.9% | 全国規模、ジャワおよびスマトラの都市部でより強い | 中期(2年~4年) |
| ハラール認証ホエイ原料の入手可能性の拡大 | +1.0% | 全国規模、全38州にわたる | 中期(2年~4年) |
| 国内チーズ加工によるホエイ供給の拡大 | +0.5% | 西ジャワおよび東ジャワ、北スマトラで新興 | 長期(4年以上) |
| ローカライズされたフレーバーと年齢別フォーミュレーション | +0.7% | 全国規模、ジャカルタ、スラバヤ、バンドンで早期需要 | 短期(2年以内) |
| 電子商取引によるニュートラシューティカル販売の拡大 | +1.1% | 全国規模、ジャワおよびスマトラの都市部で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ジム参加者数の増加とフィットネスインフルエンサーマーケティング
スポーツへの参加は、定期的な運動がタンパク質製品の繰り返し用を促進するため、インドネシアのホエイプロテイン市場に実質的な需要基盤を提供しています。インドネシア中央統計局(BPS)は、2025年に5歳以上のインドネシア人の37.27%がスポーツに参加したと報告しており、ジャカルタは57.27%と全国38州の中で最高の参加率を記録しました。都市部の参加率42.36%と農村部の参加率29.65%の差は、大都市における近い将来の需要がより強いことを示しています。タンパク質ブランドは、消費者が積極的に健康習慣を構築している際にリーチするために、ジムコミュニティとソーシャルコマースを活用することができます。これにより、大型サプリメント容器にまだコミットしていない購入者にとって、小さなパッケージサイズと明確な栄養表示が重要になります。インドネシアのホエイプロテイン市場は、したがって、本格的なアスリートだけに依存するのではなく、一般的なフィットネスルーティンを通じて拡大することができます。
乳幼児および臨床栄養におけるタンパク質強化の需要増加
乳幼児および臨床栄養は、インドネシアのホエイプロテイン市場においスポーツサプリメントとは別の需要源を提供しています。特殊なホエイ分画は、親や医療提供者が原料の品質と消化適合性をより重視する調製乳や栄養製品に使用することができます。ネスレは、東南アジアの10代の若者の57%がよりタンパク質豊富な食品を望んでいると述べており、同社のMilo Proの発売は、すぐに飲める製品で標準的なMiloの3倍のタンパク質を提供しています。この種の製品は、タンパク質強化を使い慣れた飲料形態に取り込み、ジムユーザー以外にも対象者を広げます。ホエイ加水分解物は、風味や利便性よりも耐容性が重要な経腸栄養や経口栄養製品にも関連しています。これらの用途は、インドネシアのホエイプロテイン市場がライフステージおよび医学的に管理された栄養においてより広い役割を果たすことを支援します。
ハラール認証ホエイ原料の入手可能性の拡大
ハラール準拠は、インドネシアのホエイプロテイン市場における単なるマーケティング機能ではなく、運営上の要件です。2025年のBPJPH通達第7号は、BPJPH認証製品にインドネシアハラールラベルを表示する要件を化しました。この要件は、原料の産地と加工管理を文書化できるサプライヤーの価値を高めます。BPJPHはまた、2025年の政令第221号に基づき、外国ハラール証明書の登録手続きを確立しました[2]。このプロセスは資格のある海外サプライヤーの参入を容易にする可能性がありますが、慎重な認証管理の必要性をなくすものではありません。ハラールおよびBPOMプロセスを確立した国内ブランドは、したがって、コンプライアンスを消費者の信頼に転換するためにより有利な立場にあります。インドネシアのホエイプロテイン市場は、認証をコアなサプライチェーン能力として扱うサプライヤーを評価するでしょう。
国内チーズ加工によるホエイ供給の拡大
国内チーズ加工は、インドネシアのホエイプロテイン市場に長期的な原料機会を生み出す可能性があります。米国農務省(USDA)は、輸入チーズがインドネシアで一般的にさらに加工され、国内のホエイ副産物量が増加していると報告しました。東アジア学際研究ジャーナルによると、インドネシアのチェダーチーズメーカーを対象とした2025年の査読済み研究では、生産投入物の89%以上が未利用の液体ホエイであることが判明しました[3]。このストリームを回収するには、収集、ろ過、乾燥、品質管理への投資が必要です。一貫した仕様とスケールが依然として不可欠であるため、輸入ホエイ原料をすぐに代替するとはできません。それでも、この機会は時間をかけて外貨調達コストへのエクスポージャーを低減する可能性があります。また、乳製品加工業者に廃棄問題を原料ストリームに転換する可能性のある経路を提供します。
制約要因の影響分析*
| 抑制要因 | % CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入ホエイ価格のルピア変動へのエクスポージャー | -0.8% | 全国規模、輸入依存のジャワメーカーで増幅 | 短期(2年以内) |
| BPOMの登録とラベルコンプライアンスの負担 | -0.5% | 全国規模、BPOMおよびBPJPHの枠組みの下 | 中期(2年~4年) |
| コンセントレート、アイソレート、ハイドロリゼートに関する消費者の混乱 | -0.3% | 全国規模、特に非都市圏市場 | 短期(2年以内) |
| 東インドネシアにおける熱帯性湿度と物流リスク | -0.4% | パプア、マルク、ヌサトゥンガラ、スラウェシ離島 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入ホエイ価格のルピア変動へのエクスポージャー
インドネシアのホエイプロテイン市場は、原料ホエイの供給の多くが海外の乳製品市場から来ているため、輸入原料コストへのエクスポージャーが続いています。財務省のKSSK III報告によると、ルピアは2025年4月に1米ドルあたり16,865ルピアまで下落した後、2025年6月30日までに16,315ルピアに回復しました。通貨変動は、輸入製品または輸入原料製品を販売する企業のホエイ購入コスト、包装資材、フレートに影響します。米国農務省(USDA)は、輸入コストが上昇した際に調達行動が変化する可能性があることを示し、加工業者が他の乳製品原料に移行するにつれてホエイと乳糖の輸入が減少したことを観察しました。メーカーはより高いコストを吸収したり、製品を再処方したり、小売価格を引き上げたりする可能性がありますが、それぞれの対応にはトレードオフがあります。価格に敏感な購入者は、プレミアム形態がより高価になると購入を遅らせる可能性が高くなります。このリスクは、ブランドが国内調達オプションが限られており、粗利益率が狭い場合に最も関連性が高くなります。
BPOMの登録とラベルコンプライアンスの負担
インドネシアのホエイプロテイン市場における新製品は、食品またはサプリメントの登録、ラベリング、ハラール保証に関する行要件に直面しています。2025年のBPOM規則第6号は、健康サプリメント登録に対して安定性試験を義務付けており、認定またはGMP認証を受けた研究所からの賞味期限の証拠を含みます。これにより、製品が処方から商業的な発売に移行する前に必要な証拠の量が増加します。BPOMの公開登録簿には、2025年4月15日時点で有効な流通許可を持つ6,173の健康サプリメント製品が記載されており、2024年には957件の新規許可が発行されました。BPOMのグリーンレーンクラスタリングプログラムは、実績のあるコンプライアンス記録を持つ企業を優先することができます。新規参入者はそのパスウェイの資格を得られない可能性があり、既存の規制システムを持つ企業が有利になります。その結果生じる時間と文書化の負担は、発売を遅らせ、参入コストを引き上げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:コンセントレートが規模を維持しながらアイソレートがプレミアム需要を獲得
ホエイプロテインコンセントレートは2025年にインドネシアのホエイプロテイン市場シェアの47.63%を占めました。その地位は、ベーカリー製品、乳製品飲料、乳幼児栄養、その他の食品用途におけるタンパク質含有量、価格、柔軟性のバランスを反映しています。メーカーは、非常に高い純度が必須でなく、コスト管理が重要な場合にコンセントレートを使用することができます。コンセントレートの幅広い適合性は、購買力が異なる大きな消費者基盤にサービスを提供するメーカーにとって有用です。インドネシアのホエイプロテイン市場は、産業用処方と小売製品の両方をサポートできるため、この形態に量的に依存しています。サプライヤーはまた、使い慣れた加工および用途方法から恩恵を受けており、食品メーカーによる採用の障壁を低減します。FrieslandCampina Ingredientsはチカランに確立された生産拠点を持ち、インドネシアのメーカーへの国内原料供給を支援しています。このような現地フットプリントは、完全に輸入された原料と比較してリードタイムを短縮することができます。インドネシアのホエイプロテイン産業は、したがって、プレミアム形態がより多くの注目を受けている中でも、コンセントレートに強い量的基盤を持っています。食品・飲料用途が特化したスポーツ栄養基盤よりも大きいため、コンセントレートは引き続き関連性を持ちます。
ホエイプロテインアイソレートは2031年までに6.72%のCAGRで成長すると予測されており、インドネシア ホエイプロテイン市場において最も成長の速い製品タイプとなっています。都市部の消費者は、より高いタンパク質純度、より低い乳糖含有量、よりプレミアムなスポーツ栄養プロファイルを提供するアイソレートを選択する可能性があります。その役割は、1食分あたりのタンパク質含有量を比較し、より高い小売価格を受け入れる購入者の間で最も強くなります。アイソレートはまた、混雑したオンラインサプリメント環境においてブランドにより明確なプレミアムな差別化ポイントを提供します。Glanbiaは、ホエイプロテインアイソレートの生産能力とカスタマイズされたプレミックスソリューションへの投資を行っていると述べており、食品・栄養企業による将来の製品開発を支援する可能性があります。これは、より特化した完成品のための原料の入手可能性を支援します。ホエイプロテインハイドロリゼートは規模が小さいものの、タンパク質がすでに小さなペプチドに分されているため、乳幼児および臨床栄養において重要です。各形態が異なるニーズに対応しているため、このカテゴリーはコンセントレートを代替するものではありません。代わりに、プレミアム化がインドネシア ホエイプロテイン市場内に選択肢を追加しています。これらの違いを明確に説明するブランドは、より高価格のアイソレート製品を正当化しやすくなる可能性があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
形態別:粉末が流通力を維持しながら液体が利便性需要を構築
粉末は2025年にインドネシアのホエイプロテイン市場シェアの86.28%を占めました。そのリーダーシップは、棚での安定性、柔軟な分量調整、サシェベースの購入との互換性によって支えられています。粉末は、より大きなフレートと保管管理を必要とするすぐに飲める製品よりも、大きな群島全体での輸送が容易です。また、多くの1食分飲料よりも1グラムあたりのタンパク質コストが低くなります。これらの特徴により、粉末は初めてのユーザーと頻繁な購入者の両方にとって有用です。サシェは新製品を試す際の経済的なコミットメントを低減し、より小さな小売店を通じた販売を支援することができます。粉末はまた、食品メーカーの産業用原料としても機能し、スポーツ栄養を超えた用途を拡大します。インドネシアのホエイプロテイン粉末市場規模は、消費者の好みよりも流通の現実によって推進されています。ブランドは基本的な原料形態を変えることなく、いくつかのフレーバーと1食分サイズを提供することができます。これにより、便利な飲料が成長しても、粉末はその中心的な役割を維持することができます。
液体は、インドネシアのホエイプロテイン市場において2031年までに6.47%のCAGRで成長すると予測されています。すぐに飲めるタンパク質形態は混合の必要性をなくし、通勤、休憩、運動後の使用により適しています。その魅力は利便性と、確立された飲料購入ルーティンに適合する能力に基づいています。液体製品はまた、従来のサプリメント文化と同一視しない消費者にとってタンパク質をより身近なものにすることができます。ただし、これらの製品は品質を維持するために信頼性の高い生産、包装、物流条件を必要とします。これにより、より良い流通インフラを持つジャワおよびその他の西部都市市場での初期機会がより強くなります。このセグメントは、使用機会が異なるため、粉末と共存する可能性が高いです。粉末はコスト意識の高い計画的な使用を支援し、液体は即時消費を支援します。インドネシア ホエイプロテイン市場は、企業が製品を機会に合わせた場合に両方の形態から恩恵を受けることができます。したがって、液体の成長は粉末製品の直接的な代替ではなく、消費環境の拡大を表しています。
用途別:食品・飲料が規模を提供しながらサプリメントがライフステージ別に拡大
食品・飲料は2025年にインドネシアのホエイプロテイン市場シェアの63.17%を占めました。ホエイプロテインコンセントレートは、強化が使い慣れた消費習慣に統合できるベーカリー製品、乳製品飲料、朝食食品、その他の包装食品に使用されています。この用途基盤は、最終製品が専用のサプリメントユーザーに限定されないた、安定した需要を生み出します。大手食品メーカーは、確立された小売流通を持つ製品にホエイを組み込むことができます。ネスレのMilo Proの発売は、主流の飲料が標準的なMiloの3倍のタンパク質でより高いタンパク質提案を追加できることを示しています。このアプローチは、消費者が専門栄養コーナーに入ることを必要とせずに、タンパク質の認知度を広げる可能性があります。食品・飲料の使用はまた、単一の購入者グループや単一のフィットネストレンドへの依存を低減します。インドネシアのホエイプロテイン市場は、したがって、マスマーケット処方の需要によって支えられています。機能性スナックと飲料形態は、消費者に製品を認識可能に保ちながら、ホエイ使用のより多くの経路を生み出すことができます。これらの用途は、原料サプライヤーに量販売の広い基盤を提供します。
サプリメントは、インドネシア ホエイプロテイン市場の用途の中で最も速い速度で、2031年までに6.96%のCAGRで拡大すると予測されています。成長は、それぞれ異なるニーズと購買決定に対応するスポーツ栄養、乳幼児栄養、高齢者栄養、医療栄養から来ています。これにより、単一の汎用タンパク質粉末ではなく、よりカスタマイズされた製品への需要が生まれます。Sekuは2025年に4歳から12歳の子供と13歳から17歳の青少年向けのホエイプロテイン製品を発売し、年齢別製品への移行を示しました。高齢者および医学的に管理された栄養向けの製品は、耐容性、栄養プロファイル、専門的なガイダンスへのより強い注意を必要とします。スポーツ製品は、対照的に、味、タンパク質レベル、利便性、体組成の目標を強調する傾向があります。サプリメント用途は、したがって、1種類の消費者に依存することなく成長することができます。また、企業がより精密な包装、コミュニケーション、処方の選択を開発することを促します。インドネシア ホエイプロテイン産業は、ライフステージと使用環境によってより細分化されています。その広い購入者層は、食品・飲料が引き続き大きな収益基盤を提供しながら、サプリメントのより速い成長を支援します。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
ジャワは、国内最大の都市中心部、食品製造基盤、確立された小売インフラを組み合わせているため、インドネシアのホエイプロテイン市場でリーディングポジションを占めています。ジャカルタは2025年にインドネシアの38州の中で最高のスポーツ参加率57.27%を記録し、西ジャワは42.9%、バンテンは41.88%を記録しました。ジャカルタ、バンドン、ブカシ、タンゲラン、スラバヤ、マランは、高所得消費者、ジム、デジタルプラットフォーム、食品加工業者、オンラインフルフィルメントネットワークを結びつけています。これらの条件は、食品製造に使用されるプレミアムアイソレート製品と低コストのコンセントレート形態の両方を支援し、規制および商業活動もジャワに集中しています。インドネシアのホエイプロテイン市場シェアは、したがって、より広い流通の前に発売をテストし、効率的にスケールアップできるジャワに集中しています。
スマトラおよびその他の西部成長地域は、インドネシアのホエイプロテイン市場においてジャワ以外で最も強い拡大機会を提供しています。リアウ諸島は2025年に43.12%のスポーツ参加率を記録し、東カリマンタンは41.51%を記録し、フィットネス関連のタンパク質需要の成長基盤を示しています。北スマトラ、リアウ、南スマトラ、ランプン、カリマンタンの都市部は、デジタルコマースと改善された接続性を通じてより良いアクセスを得ることができます。バリは観光、在住外国人、ウェルネス経済を通じてプレミアム形態への需要を支援し、マカッサルとマナドは地域流通拠点として機能することができます。ただし、北スラウェシのエネルギーと接続性のギャップは、すぐに飲めるタンパク質の採用を遅らせる可能性があり、多くの西部成長市場においてより即時的な選択肢として粉末製品を位置づけています。
東インドネシアは、インフラと所得条件が即時のスケールを制限するため、インドネシア ホエイプロテイン市場にとって長期的な機会として残っています。パプア山岳地帯はスポーツ参加率14.77%を記録し、南パプアは23.96%を記録しました。一方、東インドネシアの海上トール港の32%が基本的な準備基準を満たしているのに対し、全国平均は58.7%でした。防湿包装の乾燥ホエイプロテイン粉末は、コールドチェーン依存の形態よりも近い将来の適合性が明確であり、地域パートナーシップはより広い需要が発展する前に入手可能性を構築することができます。全国戦略は、段階的なインフラ整備が採用ペースを決定する東部開発市場と、西部都市の量的市場を区別する必要があります。
競合環境
インドネシア ホエイプロテイン市場は、原料サプライヤーと消費者ブランドがバリューチェーンの異なるポイントで競合するため、断片化した構造を持っています。国際乳製品企業は食品・栄養メーカーにホエイ原料を供給し、国内ブランドは製品、価格、フレーバー、オンラインでの可視性を通じて小売顧客を獲得するために競合しています。FrieslandCampina Ingredientsはチカランに生産ハブへの投資を行っており、インドネシアの食品メーカーへの国内供給能力を支援しています。このような現地生産能力は、リードタイムを短縮し、食品強化プログラムへのサービス提供を容易にすることができます。Fonterra、Arla Foods Ingredients、Lactalis、Glanbiaは、品質、用途サポート、ハラール対応、安定した供給を通じて原料ビジネスを競い合っています。Glanbiaは2025年7月1日から乳製品栄養部門を独立したビジネスとして分離し、乳製品栄養とホエイプロテインソリューションへのより鋭い焦点を示しました。この戦略的変更は、高付加価値のアイソレートおよびカスタマイズされたプレミックス機会への注目を高める可能性があります。インドネシアのホエイプロテイン市場は、食品、臨床栄養、スポーツ製品にわたって購入者が異なるニーズを持っているため、単一のサプライヤーやブランドによって支配されていません。競争は、したがって、規模と同様に目的への適合性に基づいています。
消費者レベルでは、国内企業は地元の味、手頃なパックサイズ、オンライン販売の要件に迅速に対応することができます。Kalbe NutritionalsとAbbott Nutrition Indonesiaは、プバイダーとの関係、証拠要件、親しみやすさが重要な臨床および乳幼児栄養においてポジションを持っています。スポーツ栄養ブランドは、製品フレーバー、タンパク質源、ラベル表示、信頼が買い物客にとってより可視化される異なる競争に直面しています。Evoleneは、ホエイ製品ラインを差別化する方法として証拠を使用し、そのEvosorption技術のヒト臨床研究を強調しています。このアプローチは、購入者が製品品質と規制文書により注意を払うようになるにつれて、より関連性が高くなる可能性があります。Sekuの子供と青少年向けタンパク質の発売は、インドネシア ホエイプロテイン市場内での専門化のもう一つの例です。これは、企業が成人のジムユーザーのみを対象に競争するのではなく、より特定のライフステージのニーズに対応できることを示しています。ローカライズされた処方はまた、ブランドがホエイプロテインを輸入されたニッチ製品のように感じさせないようにするのに役立ちます。国内プレーヤーの競争優位性は迅速な適応にありますが、一貫した製品製造に必要な技術的および規模的能力を提供するため、信頼性の高い原料とコンプライアントな運営が依然として必要です。国際サプライヤーは重要なパートナーであり続けます。
インドネシア ホエイプロテイン市場における次の競争領域は、製品形態と用途設計になる可能性があります。食品メーカーは、耐熱性ホエイ原料を使用して、焼き菓子やホットフィル飲料にタンパク質を取り込み、従来の粉末を超えた使用を拡大することができます。米国乳製品輸出協議会は、ホエイプロテインアイソレートと乳製品タンパク質クリスプを使用したパンダンココナッツグラノーラバーを通じて、ローカライズされた用途開発を実証しました。このような概念は、メーカーがホエイをインドネシアのフレーバーと日常の食習慣に適合させる方法を理解するのに役立ちます。栄養と使い慣れた食品形態を組み合わせたタンパク質製品は、以前はスナックや清涼飲料水に属していた機会を競い合う可能性があります。消費者はコンセントレート、アイソレート、ハイドロリゼートの簡単な説明を依然として必要としているため、企業は新規性と明確さのバランスを取る必要があります。成功する可能性が最も高いブランドは、処方品質と理解しやすいメリットおよび信頼性の高いコンプライアンスを結びつけるでしょう。また、デジタルコマース、薬局、モダンリテール、より小さな近隣店舗にわたって機能するチャネル戦略も必要です。インドネシア ホエイプロテイン市場は新規参入者に開かれたままですが、確立されたコンプライアンスシステムと流通関係が意味のある優位性を生み出すでしょう。競争上のポジションは、単一の製品主張ではなく、信頼性の高い実行に依存するでしょう。
インドネシア ホエイプロテイン産業リーダー
-
Kalbe Nutritionals
-
PT Muscle First Indonesia
-
FrieslandCampina Ingredients
-
Glanbia plc
-
Abbott Nutrition Indonesia
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年8月:Sekuは、25gおよび40gのサシェ形態で、低糖チョコレートとオリジナルバリアントを含む、4歳から12歳の子供と13歳から17歳の青少年向けに特別に処方されたインドネシア初のホエイプロテイン製品として発売されました。このブランドは小児タンパク質不足に対応し、インドネシアの子供の栄養に関する国家的な議論と一致しています。
- 2025年8月:フランスの乳製品グループBel S.A.は、インドネシアのチーズメーカーMulia Boga Rayaの22.5%の株式を7,087億5,000万ルピア(4,400万米ドル)で取得し、チーズ製造能力を強化し、ホエイプロテイン副産物の入手可能性を拡大する可能性があります。
- 2025年3月:FrieslandCampina Ingredientsは、すぐに飲める用途向けにマイクロパーティキュレーション技術を利用した耐熱性ホエイプロテインであるNutri Whey ProHeatを発売しました。
インドネシア ホエイプロテイン市場レポートの調査範囲
ホエイプロテインは、チーズおよび乳製品加工の液体副産物であるホエイから得られるタンパク質であり、高いタンパク質含有量と機能的特性により、食品、飲料、栄養、飼料、パーソナルケア用途に使用されています。インドネシア ホエイプロテイン市場は、製品タイプ、形態、用途別にセグメント化されています。製品タイプ別では、市場はホエイプロテインコンセントレート、ホエイプロテインアイソレート、ホエイプロテインハイドリゼートを含みます。形態別では、市場は粉末と液体にセグメント化されています。用途別では、市場は動物飼料、食品・飲料、パーソナルケア・化粧品、サプリメントに分類されています。食品・飲料はさらに、ベーカリー、飲料、朝食シリアル、調味料・ソース、乳製品および乳製品代替製品、調理済み・即食食品、スナックにセグメント化されています。サプリメントはさらに、乳幼児食品・調製乳、高齢者栄養・医療栄養、スポーツ・パフォーマンス栄養にセグメント化されています。市場規模は、上記のすべてのセグメントについて米ドルの金額ベースで算出されています。
| ホエイプロテインコンセントレート |
| ホエイプロテインアイソレート |
| 加水分解ホエイプロテイン |
| スポーツ・パフォーマンス栄養 |
| 乳児用調製粉乳 |
| 機能性・強化食品 |
| 医療・臨床栄養 |
| 食事代替製品 |
| ベーカリー・菓子類 |
| その他 |
| タイプ別 | ホエイプロテインコンセントレート |
| ホエイプロテインアイソレート | |
| 加水分解ホエイプロテイン | |
| 用途別 | スポーツ・パフォーマンス栄養 |
| 乳児用調製粉乳 | |
| 機能性・強化食品 | |
| 医療・臨床栄養 | |
| 食事代替製品 | |
| ベーカリー・菓子類 | |
| その他 |
レポートで回答される主要な質問
インドネシアでホエイプロテインの売上をリードする製品タイプはどれですか?
ホエイプロテインコンセントレートは、コスト、機能性、食品用途での幅広い使用のバランスが取れているため、2025年に47.63%のシェアでリードしました。
インドネシアで最も速く成長しているホエイプロテインの形態はどれですか?
液体製品は、便利なすぐに飲める形態が都市部の消費者に届くにつれて、2026年~2031年の期間中に6.47%のCAGRで成長すると予測されています。
ホエイプロテイン製品で最も速く拡大している用途はどれですか?
サプリメントは、スポーツ、子供、高齢者、臨床栄養のニーズに支えられ、2026年~2031年の期間中に6.96%のCAGRで成長すると予測されています。
ホエイプロテイン製品においてハラール認証が重要な理由は何ですか?
ハラールの文書化とラベリングは市場参入の中核的な要件であるため、コンプライアントなサプライチェーンは消費者の信頼と製品の入手可能性を支援することができます。
スポーツ栄養を超えて最も急速な成長をもたらす用途はどれか?
医療・臨床栄養はCAGR 10.69%で拡大し、病院での使用と予防医療支出を背景に加速するでしょう。