
インドネシア殺菌剤市場規模・シェア
市場概要
| 調査期間 | 2018 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
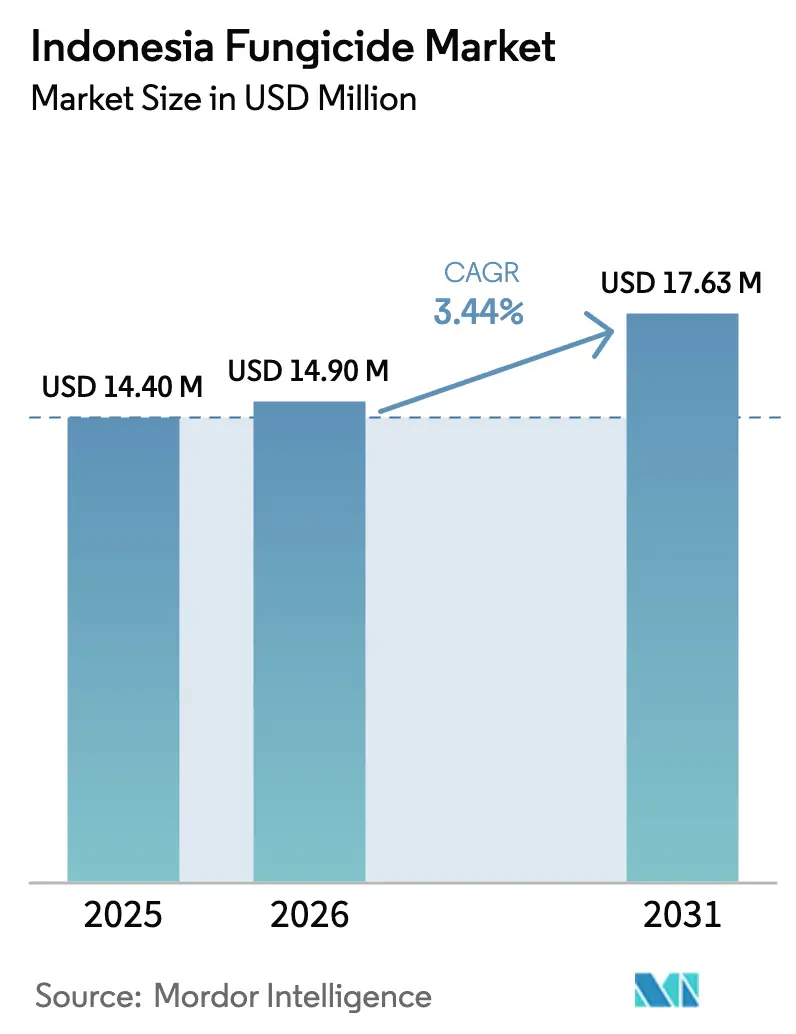
| 基準年の市場規模 (2025) | 14.4 百万米ドル |
| 市場規模 (2026) | 14.9 百万米ドル |
| 市場規模 (2031) | 17.63 百万米ドル |
| 成長率 (2026 - 2031) | 3.44 % |
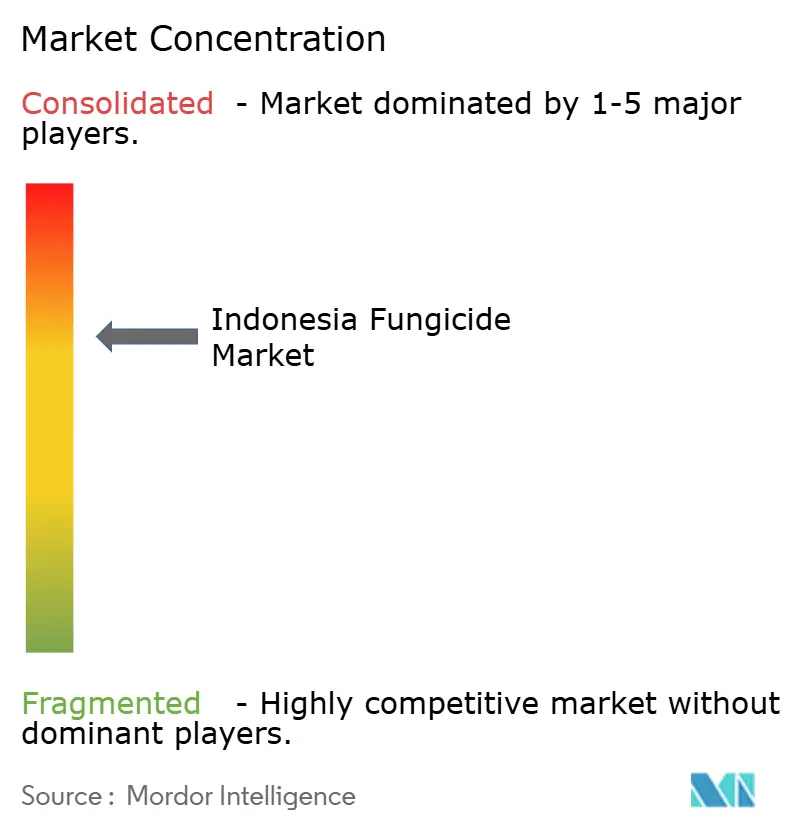
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア殺菌剤市場分析
インドネシア殺菌剤市場規模は2025年に1,440万米ドルと評価され、2026年の1,490万米ドルから2031年には1,763万米ドルへと、予測期間(2026年~2031年)にCAGR 3.44%で成長すると推計されています。この緩やかながら着実な成長軌跡は、自給農業中心のコメ作農業から多様化した輸出志向の園芸農業への移行を反映しており、海外市場における厳格な品質・安全基準を満たすうえで菌類病害管理が不可欠となっています。特殊作物の輸出が拡大するにつれ、農業者は残留基準への適合を保証するプレミアム製剤への投資を積極化する一方、地域流通業者はインドネシアの高湿度気候において温度感応型製品の在庫を安定的に確保するための倉庫および低温輸送チェーン能力を拡充しています。精密散布技術、ドローンサービス、および生物農薬ソリューションに対する政府支援がさらに需要を下支えしていますが、為替レートの変動や偽造品の浸透は引き続き下方リスクをもたらしています。市場競争は均衡を保っており、上位5社が収益の70%を共同で占有する一方、ニッチ参入企業も特定の作物、微気候、および持続可能性プログラムに合わせた製剤を提供することで商機を見出しています。
主要レポートポイント
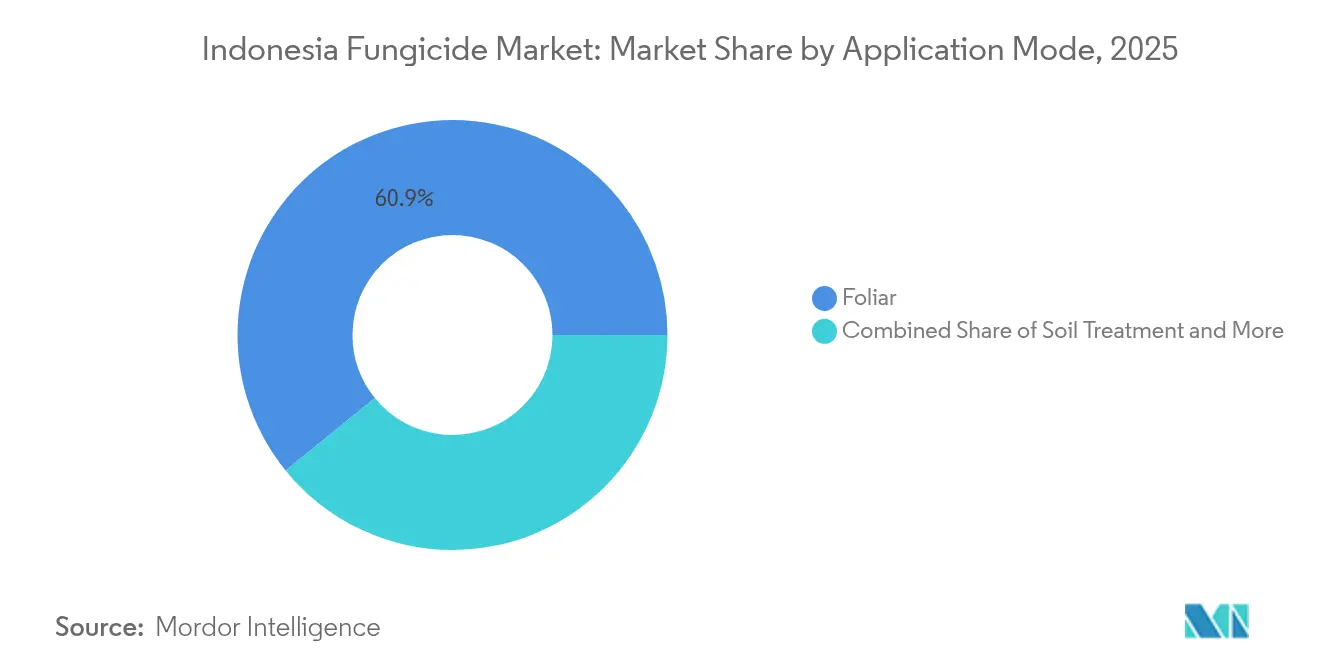
- 施用方式別では、葉面散布製品が2025年のインドネシア殺菌剤市場シェアの60.85%を占め首位となり、2031年まで3.62%のCAGRで成長する見込みです。
- 作物タイプ別では、豆類・油糧種子が2025年のインドネシア殺菌剤市場規模の46.10%を占め首位となり、2026年から2031年にかけて3.65%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドネシア殺菌剤市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 園芸輸出の急速な拡大 | +0.8% | ジャワ島、スマトラ島、スラウェシ島に集中する全国規模 | 中期(2~4年) |
| 生物農薬・バイオラショナル殺菌剤に対する政府補助金 | +0.9% | 西ジャワおよび東ジャワのパイロットプログラムを含む全国規模 | 長期(4年以上) |
| 気候変動に起因する菌類病害圧力の増加 | +0.7% | 湿潤沿岸地域でより高い影響を受ける全国規模 | 短期(2年以内) |
| 精密散布・ドローン技術の普及 | +0.6% | ジャワ島および北スマトラ島に集中する地域規模 | 中期(2~4年) |
| COVID後の農業労働力不足による化学的解決策の需要 | +0.5% | 農園地域に深刻な影響を与える全国規模 | 短期(2年以内) |
| 農業食品多国籍企業による契約農業の急増 | +0.4% | パーム油およびカカオ生産地帯に焦点を当てた地域規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
園芸輸出の急速な拡大
インドネシアによるマンゴスチン、ドラゴンフルーツ、および特産野菜の欧州連合および日本向け輸出増加は、残留基準適合要件を高め、農業者が低コストジェネリック品よりも明確な最大残留基準値プロファイルを持つ殺菌剤を優先するよう促しています。[1] 輸出業者は輸入港での厳格な検査に直面しており、輸送拒否は直接的な財務損失および将来の収穫にわたって長期的なブランド毀損をもたらします。その結果、調達チームは農場事業に検査スケジュールを組み込み、追跡可能なプレミアム有効成分への需要を高めています。地域流通業者は、高価格帯においても効果と予測可能な分解曲線を兼ね備えた単一部位作用機序の殺菌剤の回転率が高まっていることを報告しています。輸出契約の成功は多年度の供給量を確定することが多く、農業者は病害防除への支出を任意コストではなく投資として位置づけているため、予測期間を通じて市場機会が持続します。
生物農薬・バイオラショナル殺菌剤に対する政府補助金
農業省はバイオ殺菌剤の購入価格を最大30%引き下げるプログラムに予算を配分し、合成農薬との価格競争力を付与しています。西ジャワおよび東ジャワのパイロット圃場は現地の生きた教育の場として機能し、普及指導員が地域の湿度条件下での胞子抑制効果を実演することで、懐疑的な農業者を説得しています。バウチャーに加え、農業省はシングルサインオン(SSO)ポータルを通じて製品登録を迅速化し、申請審査期間を270日から120日に短縮しています。バイオベースの有効成分を登録できるサプライヤーは普及支援において優先的な扱いを受けることが多く、その知名度は農業協同組合の店舗での販売促進につながっています。長期的には、現場での普及拡大により単位製造コストが低下し、企業は魅力的な販売店向け割引を提供しながら利益率を維持できます。
気候変動に起因する菌類病害圧力の増加
降水量の異常は年間平均葉面湿潤時間を増加させ、イネ、大豆、およびカカオの生態系における胞子発芽の機会を拡大させています。[2] 沿岸水田におけるイネいもち病(Magnaporthe oryzae)の発生頻度の上昇により、農業者は散布間隔を12日から8日へと短縮し、1ヘクタール当たりの殺菌剤使用量が増加しています。気温の変動は病原菌の分布域も拡大させており、例えば従来は高地帯に限定されていたコーヒー葉さび病が中標高農園でも確認されるようになり、緊急購入を促しています。作物損失を補償する保険会社は総合的な病害管理スケジュールへの遵守を条件としており、間接的に製品使用を促進しています。農業者が散布を省略すると補償を受けられないリスクがあり、インドネシア殺菌剤市場は気候リスクファイナンスの成長と密接に連動しています。
精密散布・ドローン技術の普及
8ローター型ドローンの群れを運用するサービスプロバイダーがジャワ島全域で拡大しており、1ヘクタール当たり5万~7万5,000インドネシアルピア(3.30~4.95米ドル)での散布サービスを提供し、1日に最大40ヘクタールを作業可能であり、これは背負式噴霧器では到底実現できない速度です。可変施用アルゴリズムにより水量を20%、農薬使用量を15%削減し、地域住民の苦情の原因となるドリフトを低減しています。メーカーは高速液滴速度においてノズルが詰まらないよう、より小さな粒子径の濃縮懸濁液へと製剤を改良しています。フライトコストの低下に伴い、小規模農業者でも病害発生のピーク時にドローン散布を依頼するようになっています。プラットフォームプロバイダーは散布データを収集して追跡可能なログを作成し、輸出審査担当者の要件を満たすことで、新規殺菌剤の購入基準としてのドローン適合性をさらに定着させています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造農薬の浸透増加 | -0.6% | 遠隔農村地域でより高い集中度を示す全国規模 | 短期(2年以内) |
| 輸出先による厳格なMRL規制の執行 | -0.4% | 輸出志向生産全体に影響を及ぼす全国規模 | 中期(2~4年) |
| イネ病原菌における殺菌剤耐性の急速な拡大 | -0.3% | 主要稲作地域に集中する地域規模 | 長期(4年以上) |
| 輸入コストを引き上げるルピアの為替レートの変動 | -0.2% | 輸入殺菌剤製品全体に影響を及ぼす全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造農薬の浸透増加
非公式流通チャネルは外見が酷似した製品を農村市場に流入させ、有効成分濃度が不均一であるにもかかわらず正規ブランドより最大40%安い価格で販売しています。防除失敗を経験した農業者は将来の購入に慎重となり、市場全体の価値を押し下げ、より高価格な新しい農薬への信頼を損なわせます。大手サプライヤーはQRコードや改ざん防止シールを採用していますが、遠隔離島では取り締まりの空白が依然として続いています。偽造品経済は病害の多発が収量損失をもたらし、農村金融システム全体に波及するため、小規模農業者の収入にも悪影響を及ぼします。
輸出先による厳格なMRL規制の執行
欧州委員会の2025年改定により、マンゴスチンにおける許容ジチオカルバメート残留量が0.01 mg/kgに引き下げられ、突然のラベル変更を余儀なくされ、農業者はより高価格なストロビルリン系農薬への切り替えを迫られました。[3] 切り替えに間に合わなかった輸出業者は輸送拒否に直面し、延滞料コストおよびバイヤーとの関係悪化を招きます。こうした不確実性から、一部の中規模企業は移行期間中に数量コミットメントを先送りし、殺菌剤需要を一時的に軟化させます。規制対応コストの負担は分析ラボへのアクセス手段を持たない小規模農業者に不均衡に影響し、近期成長を制限するコンプライアンスのボトルネックを生じさせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
施用方式別:葉面散布の優位性が精密農業を牽引
葉面散布は2025年のインドネシア殺菌剤市場シェアの60.85%を占め、876万米ドルの売上をもたらしました。この施用方式はドローン機群と静電ノズルが現場カバレッジ効率を拡大するにつれ、2031年まで3.62%のCAGRで成長する見込みです。ケミゲーションは2位にランクし、最も速い成長を示しています。これは中部ジャワの園芸圃場に点滴・スプリンクラー灌漑システムが普及しつつあり、浸透性有効成分が根から樹冠まで移行できるようになっているためです。土壌処理および種子処理はニッチな役割にとどまりますが、ホウレンソウやトウモロコシ農業者が苗立枯れ病原菌からの早期保護を求める場面で重要性を増しています。インドネシア殺菌剤市場における燻蒸の規模は小さいながらも安定しており、シンガポールおよびマレーシア向けのタマネギやシャロットを保管する収穫後倉庫にサービスを提供しています。
葉面散布の優位性は、農業者の肩掛け式機器への親しみやすさと、即座の対処を促す葉の症状の視認性に起因しています。農業省の電動背負式噴霧器に関するSNI 8485:2018などのSNI機器規格は性能の均一性を促進し、散布均一性への信頼を高めることで葉面散布の優位性をさらに強化しています。精密散布の分析により、較正されたノズル選択が防除失敗を18%削減することが明らかになっており、広域的な土壌灌注に対するデータに裏付けられた優位性を示しています。ドローンプロバイダーは資材とのサービス契約をバンドル販売するケースが増えており、主要な生育段階に合わせたサブスクリプションモデルを通じて殺菌剤の継続的な売上を確保しています。製剤の粘度を低容量空中散布機に同期させるサプライヤーは、飛行時間の増加に伴いシェアを着実に拡大しています。

作物タイプ別:豆類・油糧種子が市場需要を牽引
豆類・油糧種子は2025年のインドネシア殺菌剤市場規模の46.10%を占め、2026年から2031年にかけて3.65%のCAGRで成長すると予測されています。北スマトラの湿地帯における大豆生産の拡大と菌類葉斑病の蔓延が農薬使用を持続させる一方、東ジャワのピーナッツ生産者はスナック食品加工業者の残留基準審査に対応するため防除剤への投資を行っています。イネが主体の穀物・シリアルは2番目の規模を占め、収量安定を総合的な病害管理で促進する国家食料安全保障政策を背景に安定した需要を示しています。果物・野菜は輸出契約において外観が完全な農産物を要求するため、多方式殺菌剤プログラムが導入されており、金額ベースでの成長がより速くなっています。
パーム油やカカオなどの商業作物は引き続き安定した需要を維持しており、大規模発生を未然に防ぐ予防的空中散布への多額の予算を配分しています。農場管理者は気象予測ソフトウェアを活用して高湿度スポットをマッピングし、感染ピーク期における在庫切れを避けるため事前に殺菌剤を発注しています。バリのリゾート施設を中心に造園品質が観光イメージを左右する場面では、芝生・観賞植物栽培者は規模は小さいながらも審美的なグレードAおよびグレードBの製品許容水準を持つ高マージン製剤を求めています。このセグメント構造は、小規模農業者の大豆圃場から大規模パーム油農園に至るまで、多様な農業形態がそれぞれ独自の製品バンドルを必要とし、それが総体としてより広いインドネシア殺菌剤市場を支えていることを示しています。

地域分析
ジャワ島は集中的な複合作物栽培、稠密に分布した販売店ネットワーク、および輸出貨物を認定する規制ラボへの近接性から、殺菌剤需要の過半数以上を現在吸収しています。同地域の統合物流回廊はスラバヤおよびジャカルタの低温輸送倉庫と農場集積地を結び、温度感応型生物農薬が効力を保ったまま届くことを保証しています。スマトラ島は1,500万ヘクタールのアブラヤシと、ともに定期的な予防散布を必要とするカカオ間作の拡大見通しに牽引され、2位にランクしています。メダンのドローンサービス拠点では、農場管理者が定期的な葉面散布を外部委託するにつれ、予約件数が前年比35%増加しています。
スラウェシ島は多様な地形がカカオ、コーヒー、トウモロコシ生産地帯を育み、それぞれ固有の病害スペクトラムを持ち1ヘクタール当たりの殺菌剤支出を押し上げています。食料エステートプログラムの下での政府の灌漑整備は、これまで天水依存だった谷地帯へ水を供給し、二期作の強度と随伴する殺菌剤の使用サイクルを高めています。伝統的に林業が中心のカリマンタン島では、移住者入植地が土地を大豆やトウガラシに転換するにつれ、高降水量の微気候における農薬防除を必要とする場面で段階的な普及が進んでいます。パプアやマルクなどの東部島嶼はいまだ萌芽期にありますが、農業資材の電子商取引プラットフォームへの組み込みにより、ブランド露出が高まり農業者が適正製品について学ぶ機会が増え、将来の数量成長の基盤が整いつつあります。
農薬登録のシングルサインオン(SSO)システムは全州にわたって登録承認を標準化し、遠隔地市場のサービス不足を招いていた歴史的な時間的遅れを解消しています。デジタルライセンシングの定着に伴い、流通業者は地域の植え付けカレンダーに合わせた在庫水準の調整をより緻密に行えるようになり、季節的な品不足を平滑化しています。予測期間を通じて相対的な成長格差は縮小しますが、輸出梱包施設、研究拠点、および農学研修センターが集積するジャワ島はインドネシア殺菌剤市場における優位性を引き続き維持します。
競争環境
上位5社であるBayer AG、Syngenta Group、BASF SE、UPL Limited、FMC Corporationは、広く認知されたブランド力、多チャネル流通、および継続的な製品刷新サイクルを活用して2024年収益の相当なシェアを確保しています。Bayerはイネおよびトウガラシに適したトリフロキシストロビン系ラインで先頭を維持し、Syngentaはマンジプロパミド製品を通じてプレミアム園芸ニッチでシェアを拡大しています。BASFおよびFMCはインドネシアの激しいモンスーン体制下でも効果を発揮する耐雨性浸透性製剤で差別化を図っています。UPLの合成・生物農薬ハイブリッドポートフォリオは政府の持続可能性推進と共鳴しており、補助金プログラムにおいて柔軟な対応を可能にしています。
国内メーカーのPT Petrokimia Kayakuは、2025年のシャロットおよび大豆疫病向けに位置づけられた浸透性製剤Razio 400 SCの発売に象徴されるように、手頃な価格と地域密着型の現場サポートを組み合わせることで国内競争の基盤を固めています。同社は農業者向けヘルプラインとデモ圃場を維持し、価格に敏感な地区においても顧客ロイヤルティを育成しています。規模の小さいインドネシア系製剤企業は単一分子のジェネリック品に特化し、多国籍企業の浸透が限定的な地方農業協同組合へ供給しています。
戦略的には、主要企業は衛星画像を統合したデジタル農業アドバイザリープラットフォームに投資し、散布スケジュールを推薦しつつ電子商取引での補充注文に直接リンクしています。ドローンオペレーターとのパートナーシップは閉じたエコシステムを構築し、特定のノズル較正に最適化された専用資材に農業者を紐づけています。マーケティングの語りでは持続可能性の主張がエスカレートし、レインフォレスト・アライアンスおよびRSPO(持続可能なパーム油のための円卓会議)の認証が農場調達チームの購買の動機付けとなっています。市場参入企業はマンゴスチンなどの特殊作物における空白に目を向け、大手企業が見過ごす狭域スペクトラム有効成分の登録を目指しています。
インドネシア殺菌剤産業のリーダー企業
-
Bayer AG
-
FMC Corporation
-
Syngenta Group
-
UPL Limited
-
BASF SE
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2024年4月:UPLはCorteva Agroscienceのマンコゼブ殺菌剤事業を買収しました。この買収には製造資産および世界的な登録が含まれます。これによりUPLは、特にイネ、野菜、果物向けにインドネシア殺菌剤市場でのプレゼンスを強化しています。
- 2023年1月:クィンテクト105 SC(Quintect 105 SC)はFMCがインドネシアの農業者向けに導入した殺菌剤であり、作物の品質と収量を保護・確保するために提供されています。
インドネシア殺菌剤市場レポートのスコープ
ケミゲーション、葉面散布、燻蒸、種子処理、土壌処理は施用方式別セグメントとしてカバーされています。商業作物、果物・野菜、穀物・シリアル、豆類・油糧種子、芝生・観賞植物は作物タイプ別セグメントとしてカバーされています。| ケミゲーション |
| 葉面散布 |
| 燻蒸 |
| 種子処理 |
| 土壌処理 |
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞植物 |
| 施用方式 | ケミゲーション |
| 葉面散布 | |
| 燻蒸 | |
| 種子処理 | |
| 土壌処理 | |
| 作物タイプ | 商業作物 |
| 果物・野菜 | |
| 穀物・シリアル | |
| 豆類・油糧種子 | |
| 芝生・観賞植物 |
市場の定義
- 機能 - 殺菌剤は、菌類が作物に損害を与えることを防除または予防し、収量損失を防ぐために使用される農薬です。
- 施用方式 - 葉面散布、種子処理、土壌処理、ケミゲーション、および燻蒸は、作物に作物保護化学品を施用するための異なる施用方式の種類です。
- 作物タイプ - これはシリアル、豆類、油糧種子、果物、野菜、芝生、および観賞植物による作物保護化学品の消費量を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| IWM | 総合的雑草管理(IWM)は、生産者が問題となる雑草を防除する最良の機会を得るために、生育シーズン全体を通じて複数の雑草防除技術を組み込むアプローチです。 |
| 宿主植物 | 宿主植物は有益な微生物と関係を築き、その定着を助ける植物です。 |
| 病原体 | 病気を引き起こす生物のことです。 |
| ハービゲーション | ハービゲーションは、灌漑システムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留基準値(MRL) | 最大残留基準値(MRL)は、植物および動物から得られた食品または飼料における農薬残留物の最大許容限度値です。 |
| IoT | モノのインターネット(IoT)は、相互接続されたデバイスのネットワークであり、他のIoTデバイスおよびクラウドとデータを接続・交換します。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種は、作物に使用される除草剤に対して耐性を持つよう遺伝子工学的に改変された植物品種です。 |
| ケミゲーション | ケミゲーションは、灌漑システムを通じて農薬を作物に施用する方法です。 |
| 作物保護 | 作物保護は、害虫(昆虫、雑草、植物病害、その他農業作物に損害を与えるもの)から作物の収量を保護する方法です。 |
| 種子処理 | 種子処理は、種子または苗を種子由来または土壌由来の有害生物から消毒するのに役立ちます。殺菌剤、殺虫剤、または殺線虫剤などの作物保護化学品が種子処理に一般的に使用されます。 |
| 燻蒸 | 燻蒸は、有害生物を防除するために気体状の作物保護化学品を施用することです。 |
| 誘引剤 | 誘引剤は、有害生物を誘引し、毒殺などのさまざまな方法で駆除するために使用される食物またはその他の物質です。 |
| 接触性殺菌剤 | 接触性農薬は作物の汚染を防ぎ、菌類病原体と戦います。有害生物(菌類)と接触した時にのみ作用します。 |
| 浸透性殺菌剤 | 浸透性殺菌剤は植物に取り込まれ、植物体内で移行することで、病原体の侵害から植物を保護する化合物です。 |
| 集団薬物投与(MDA) | 集団薬物投与は、多くの顧みられない熱帯病を抑制または根絶するための戦略です。 |
| 軟体動物 | 軟体動物は作物を食害して作物損害と収量損失を引き起こす有害生物です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤は、発芽した雑草の幼植物が定着するのを防ぐ化学的雑草防除の形態です。 |
| 出芽後除草剤 | 出芽後除草剤は、種子または苗の出芽(発芽)後に農場に散布され、雑草を防除します。 |
| 有効成分 | 有効成分は、農薬製品において有害生物を殺傷、防除、または忌避する化学物質です。 |
| 米国農務省(USDA) | 農務省は、食料、農業、天然資源、および関連事項についてリーダーシップを発揮します。 |
| 米国雑草科学学会(WSSA) | WSSAは非営利の専門学会であり、雑草に関連した研究、教育、および普及活動を促進しています。 |
| 懸濁製剤 | 懸濁製剤(SC)は、固体有効成分を水中に分散させた作物保護化学品の製剤形態の一つです。 |
| 水和剤 | 水和剤(WP)は、散布前に水と混合すると懸濁液を形成する粉末製剤です。 |
| 乳剤 | 乳剤(EC)は、散布液を作成するために水で希釈する必要がある農薬の濃縮液体製剤です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食害して根に損傷を与えます。これらの損傷により、土壌由来病原体が植物に容易に侵入し、作物または収量損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | オーストラリア雑草戦略は、環境・侵略的生物委員会が所有し、雑草管理に関する全国的なガイダンスを提供しています。 |
| 日本雑草科学会(WSSJ) | 日本雑草科学会(WSSJ)は、研究発表および情報交換の機会を提供することにより、雑草害の防止と雑草の価値活用に貢献することを目的としています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数および要因を入手可能な過去の市場数値に照らして検証します。反復プロセスを通じて市場予測に必要な変数を確定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年度の市場規模推計は名目ベースで行います。インフレは価格設定に含めず、平均販売価格(ASP)は予測期間全体を通じて一定に保ちます。
- ステップ3:検証と確定: この重要なステップでは、調査対象市場の一次調査専門家の広範なネットワークを通じて、すべての市場数値、変数、およびアナリストの判断を検証します。調査対象市場の全体像を把握するため、さまざまな階層と職能にわたって回答者を選定します。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




