インドの殺菌剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
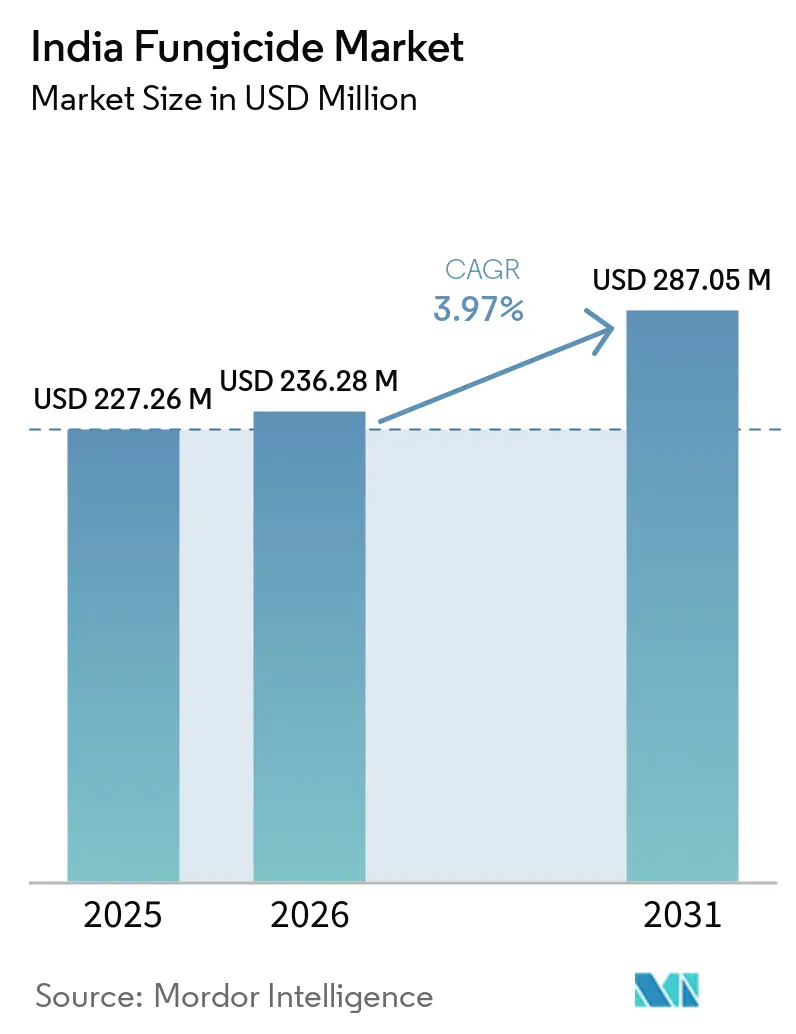
| 基準年の市場規模 (2025) | 227.26 百万米ドル |
| 市場規模 (2026) | 236.28 百万米ドル |
| 市場規模 (2031) | 287.05 百万米ドル |
| 成長率 (2026 - 2031) | 3.97 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの殺菌剤市場分析
インド殺菌剤市場規模は2025年に2億2,726万米ドルと評価され、2026年の2億3,628万米ドルから2031年には2億8,705万米ドルへと、2026年から2031年にかけてCAGR 3.97%で成長すると予測されています。米、小麦、および輸出志向の園芸作物における病害圧力が殺菌剤製品の需要を支えており、流通ネットワークの拡大が主要農業地域における製品入手性を向上させています。作物固有の病害管理に対する意識の高まりと作物品質維持の必要性が、殺菌剤の普及をさらに後押ししています。輸出志向の作物生産は、残留農薬コンプライアンスと殺菌剤性能の重要性を高めています。気象変動は病害リスクを増大させ殺菌剤施用パターンに影響を与える可能性がある一方、農業収入の変動は小規模農家の購買力に影響を及ぼす可能性があります。
主要レポートの要点
- 施用方法別では、葉面散布が最大セグメントであり、2025年のインド殺菌剤市場シェアの60.4%をめ、2026年から2031年にかけて最も速いCAGR 4.1%で成長すると予測されています。
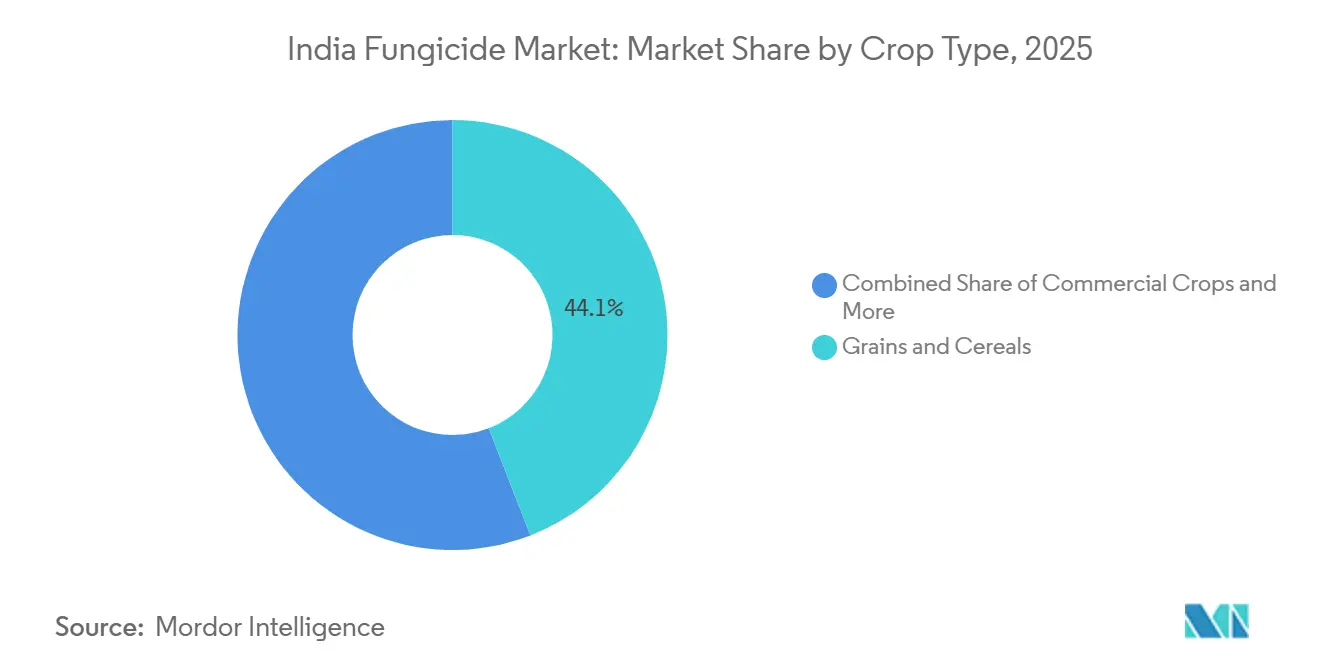
- 作物タイプ別では、穀物・シリアルが最大セグメントであり、2025年のインド殺菌剤市場規模の44.1%を占め、商業作物は2026年から2031年にかけて最も速いCAGR 4.2%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜)CAGRの予測への影響率(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 気候変動による糸状菌病害 圧力 | +1.2% | インド、特に米、小麦、ブドウ、 野菜産地での関連性が最も高い | 短期(2年以内) |
| 登録済みおよびブランド殺菌剤 製剤の採用拡大 | +0.8% | インド、ウッタル・プラデーシュ州、 マハーラーシュトラ州、カルナータカ州、パンジャーブ州での早期普及 | 中期(2〜4年) |
| 高付加価値園芸および 輸出作物の成長 | +0.7% | マハーラーシュトラ州、カルナータカ州、アーンドラ・ プラデーシュ州、西ベンガル州、ケーララ州 | 中期(2〜4年) |
| 予防的殺菌剤プログラムの採拡大 | +0.5% | 全インド、特に米、小麦、ブドウ、 野菜、商業作物産地での集中 | 中期(2〜4年) |
| ドローン散布および 施用ウィンドウの短縮 | +0.4% | マハーラーシュトラ州、テランガーナ州、 カルナータカ州、パンジャーブ州 | 短期(2年以内) |
| 地域製剤および輸出製造の経済性 | +0.3% | グジャラート州、マハーラーシュトラ州、アーンドラ・ プラデーシュ州、テランガーナ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候変動による糸状菌病害圧力
インドの多様な栽培条件は、各地域の作物をさまざまな糸状菌病害にさらしています。いもち病は東部および南部の生産地域に影響を与え、小麦さびは北部農業地帯で引き続き懸念されています。べと病はマハーラーシュトラ州のブドウ産地において繰り返し発生する病害管理ニーズを生み出しています。園芸作物の生産量は2025〜26年に3億7,090万メトリックトンに達し、2024〜25年の3億7,070万メトリックトンと比較して、変動する栽培条件にさらされる作物生産の規模を示しています。気温、湿度、降雨量の変動の増大は病害の発生を変化させ、これまでリスクが低かった作物や地域にも病害圧力を拡大させる可能性があります。その結果、インド殺菌剤市場では、一作期内で複数の病原体リスクに対応できる混合製品への需要が見られます。
登録済みおよびブランド殺菌剤製剤の採用拡大
登録・表示済みの殺菌剤製剤は、主要農業州全体でディーラーネットワークが深化するにつれて重要性を増しています。製品品質、用量の一貫性、作物固有の推奨事項に対する農家の意識向上が、無ブランドまたは地域調合製品への依存を低下させています。2025年にArchives of Current Research Internationalに掲載された研究では、グジャラート州の180名のクミン農家を対象に、ブランドイメージ、農業サービスセンターの推奨、および製品性能が殺菌剤購入決定に影響を与える主要因として特定されました[1]。圃実証と農家エンゲージメントは、病害識別と適切な殺菌剤使用に関する意識を高めることで普及をさらに支援しています。この変化は、農学的指導と信頼性の高い流通とともに一貫した製品品質を提供できる確立されたメーカーに有利に働きます。その結果、インド殺菌剤市場は、特に商業的に集約的な作物栽培地域において、登録済みブランド製剤への移行によってますます支えられています。
高付加価値園芸および輸出作物の成長
インドの農業輸出は2025〜26年度に526億米ドルに達し、2024〜25年度の511億米ドルから2.8%増加しました。輸出志向の栽培者は、価格だけでなく認証および残留農薬要件に基づいて作物保護製品を選択します。ブドウ、マンゴー、ザクロ、スパイスはこの購買行動の主要な例です。コーデックス・アリメンタリウスおよび仕向け国の残留農薬要件への準拠は、新しい殺菌剤プログラムの重要性を高めています。輸出貨物の拒否は、コンプライアンスに準拠した病害管理プログラムのコストをはるかに超えるコストをもたらす可能性があります。インド殺菌剤市場は、残留農管理と病害防除の両方を支援する製品でこれらの栽培者にサービスを提供する機会を有しています。
予防的殺菌剤プログラムの採用拡大
予防的殺菌剤プログラムは、特に気温と湿度の条件が糸状菌の発生を促す場合に、繰り返し病害圧力にさらされる作物において重要性を増しています。これらのプログラムは、作物固有の散布スケジュール、病害モニタリング、および感受性の高い作物ステージにおける適時の殺菌剤施用を組み合わせて病害圧力を管理します。いもち病、小麦さび、ブドウべと病、果物・野菜に影響を与える糸状菌病害は、予防的病害管理の繰り返しニーズを生み出しています。総合的病害管理への関心の高まりは、栽培者が予防的殺菌剤施用をより広範な作物保護プログラムに組み込むことを促しています。予防的殺菌剤プログラムの採用拡大は、病害発生リスクの高い作物全体にわたる適時かつ繰り返しの殺菌剤施用を支援し、インド殺菌剤市場に恩恵をもたらしています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アゾール系および部位特異的 殺菌剤への抵抗性 | -0.8% | インド、特に米、ブドウ、 小麦産地での関連性が最も高い | 短期(2年以内) |
| 残留農薬コンプライアンスおよび 製品登録負担 | -0.6% | 輸出園芸および食品加工 サプライチェーン、主にマハーラーシュトラ州、グジャラート州、パンジャーブ州 | 中期(2〜4年) |
| 小規模農家のキャッシュフローおよび 気象連動の購買変動 | -0.5% | 主要作物地域全体の天水依存シリアル、 豆類、油糧種子、小規模農家園芸 | 短期(2年以内) |
| 偽造品および未登録 製品の流出 | -0.4% | 主要作物地域の農村小売市場、 特にラジャスタン州、グジャラート州、マディヤ・プラデーシュ州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アゾール系および部位特異的殺菌剤への抵抗性
殺菌剤抵抗性は、栽培者とメーカーに農学的および商業的な圧力をもたらします。2025年にFrontiers in Microbiologyに掲載されたレビューでは、農業用脱メチル化阻害剤(DMI)殺菌剤の使用と病原性酵母におけるアゾール抵抗性との潜在的な関連性が検討され、農業用および臨床用アゾール間の交差抵抗性に関する懸念が強調されました。殺菌剤抵抗性行動委員会(FRAC)は、脱メチル化阻害剤をグループ3に、キノン外阻害剤をグループ11に、抵抗性の高リスクグループとして分類しています[2]。米病害プログラムにおけるトリシクラゾールへの感受性低下は、異なる化学系統との計画的な製品ローテーションを必要とする場合があります。これらのローテーションは複雑さを増し、予算が限られた栽培者の調達コストを引き上げる可能性があります。インド殺菌剤市場は、抵抗性管理がより要求されるようになると、個々の分子の商業的寿命が短縮するという課題に直面しています。
残留農薬コンプライアンスおよび製品登録負担
新規登録には、圃場試験データ、残留物研究、および毒性学的文書が必要です。有効成分1件あたりの登録費用は60,000〜96,000 米ドル(INR 50〜90 ラーク)と報告されています。2026年8月に開催された第475回登録委員会会議では、新規製剤に対して30ヶ月間のリアルタイム保存安定性要件を満たすことが求められました。製品はまた、承認された条件のもとで水質汚染およびミツバチ毒性に関する警告表示が必要です。輸出志向の企業は、輸出先国の最大残留限界値要件も満たす必要があります。したがって、インドの殺菌剤市場は、データ生成リソースを持たない中小企業にとって参入障壁が高くなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
施用方法別:
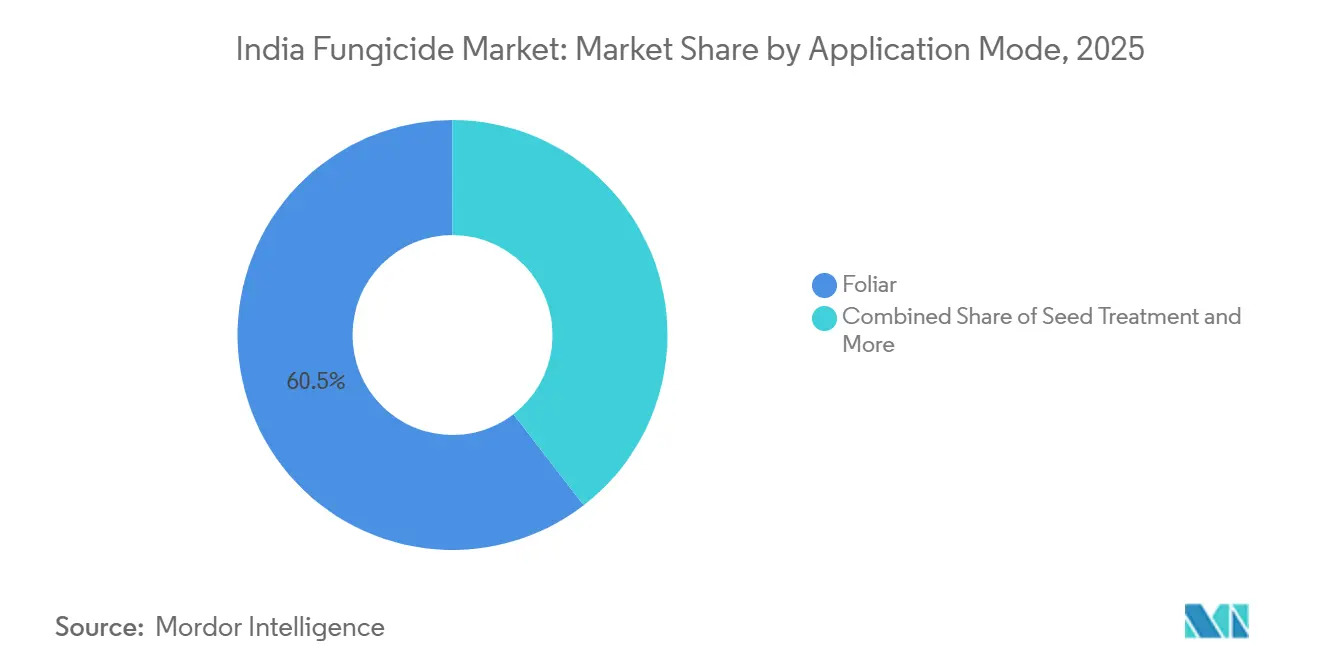
葉面散布が市場をリード葉面散布は2025年のインド殺菌剤市場シェアの60.4%を占め、2026年から2031年にかけてCAGR 4.1%で成長すると予測されています。この施用方法は、直接的な樹冠被覆を提供できることから、米、小麦、ブドウ、野菜を含む主要作物全体で主要な病害管理手法であり続けています。農業用ドローンを含む精密散布技術の採用も、労働力不足と圃場アクセス制約に直面している地域での施用効率を向上させています[3]。
種子処理は豆類および油糧種子において重要性を増しており、殺菌剤処理が土壌および種子由来の病害から種子と発芽植物を保護することができます。2026年8月、登録委員会はSeedlings India Private Limitedのフルキサピロキサド333 g/L FSをモロコシ、大豆、綿花、落花生、ジャガイモへの使用について承認し、インドにおける登録済み種子処理ソリューションの拡大を支援しました。灌漑施用は、マハーラーシュトラ州の点滴灌漑ザクロ果樹園およびヒマーチャル・プラデーシュ州の野菜農場に集中しており、これらの高支出作物システムでは精密施用により有効成分の無駄を抑制できます。燻蒸はキノコ栽培施設と苗床施設に集中しています。土壌処理はデカン高原の集約的野菜産地において小規模ながら成長する役割をっています。



作物タイプ別:
穀物・シリアルがリードし商業作物が成長を牽引穀物・シリアルは2025年のインド殺菌剤市場規模の44.1%を占めました。パンジャーブ州、ハリヤーナー州、西ウッタル・プラデーシュ州における小麦・米輪作は、気象条件が病害発生を促す際に農家が米のいもち病・紋枯病および小麦の黄さびを管理することから、季節的な殺菌剤需要を繰り返し支えています。商業作物は最も成長の速い作物タイプであり、2026年から2031年にかけてCAGR 4.2%で成長すると予測されています。綿花、サトウキビ、プランテーション作物が殺菌剤需要に大きく貢献しています。ブドウとザクロは、集約的な病害管理と厳格な輸出品質要件のため、シリアルと比較して1ヘクタールあたりの殺菌剤支出が大幅に高くなる場合があります。その結果、商業・輸出志向の作物は、1ヘクタールあたりの殺菌剤支出が低い高量作物よもインド殺菌剤市場に大きな影響を与える可能性があります。
果物・野菜は殺菌剤の重要な施用分野を代表しており、特にマハーラーシュトラ州、カルナータカ州、アーンドラ・プラデーシュ州、西ベンガル州全体で、多様な園芸生産が広域スペクトルおよび浸透性製品への需要を支えています。豆類および油糧種子は主に広大な作付面積での後期季節の標的施用を使用しています。マディヤ・プラデーシュ州、ラジャスタン州、マハーラーシュトラ州のヴィダルバ地域はこの需要の重要な拠点であり続けています。ターフおよび観賞植物は、ゴルフコース、施設造園、その他の管理された緑地からの需要に支えられた、より小規模で専門的な施用分野を占めています。

地理的分析
パンジャーブ州、ハリヤーナー州、西ウッタル・プラデーシュ州は、集約的な米・小麦栽培と高投入農業慣行に支えられ、殺菌剤消費の重要な域であり続けています。集約的な小麦・米輪作と確立されたディーラー信用チャネルがこの地位を支えています。ラビ期の小麦さび処理とカリフ期の米紋枯病防除が季節的な繰り返し需要を生み出しています。ヒマーチャル・プラデーシュ州はリンゴ果樹園を通じて独立したプレミアムクラスターを形成しています。リンゴ栽培者は、毎シーズン複数の散布間隔にわたって黒星病、うどんこ病、さびに対する病害管理カレンダーを使用しています。この北部回廊における殺菌剤需要は、成熟した農業資材流通と定期的な病害管理慣行を反映しています。
西部および南部インドは、商業農業と高付加価値園芸生産に支えられた重要な市場を代表しています。マハーラーシュトラ州とグジャラート州は、ブドウ、ザクロ、タマネギ、マンゴーに対する強い園芸需要を有しており、各栽培サイクル内で繰り返し施用が必要な場合が多いです。輸出志向の作物生産は、残留農薬コンプライアンスと病害管理プログラムにもより大きな重点を置いています。カルナータカ州はトウモロコシ、コーヒー、ウコン、野菜全で需要があります。タミル・ナードゥ州、アーンドラ・プラデーシュ州、テランガーナ州は米、野菜、チリ、ウコン、綿花からの需要に貢献しており、組織化された農家グループがテランガーナ州でのドローンベース散布サービスの展開を支援しています。
東部インドは、病害圧力とより大きな殺菌剤採用の余地に支えられ、インド殺菌剤市場に長期的な成長機会を提供しています。西ベンガル州の米作地域はいもち病や褐色斑点病などの病害に直面しており、小規模農場、正式な信用へのアクセス制限、普及指導の格差が1ヘクタールあたりの支出を制約する可能性があります。中部インドの大豆・綿花ベルトは、これらの作物の広範な栽培と拡大する流通ネットワークに支えられた重要な殺菌剤消費地域を代表しています。アッサム州の茶園とシッキム州・メガーラヤ州の園芸地域は、より小規模ながら独自の需要センターを提供しています。農家生産者組織は、東部および中部州全体での組織的な農業資材調達をさらに支援することができます。
競争環境
市場集中度
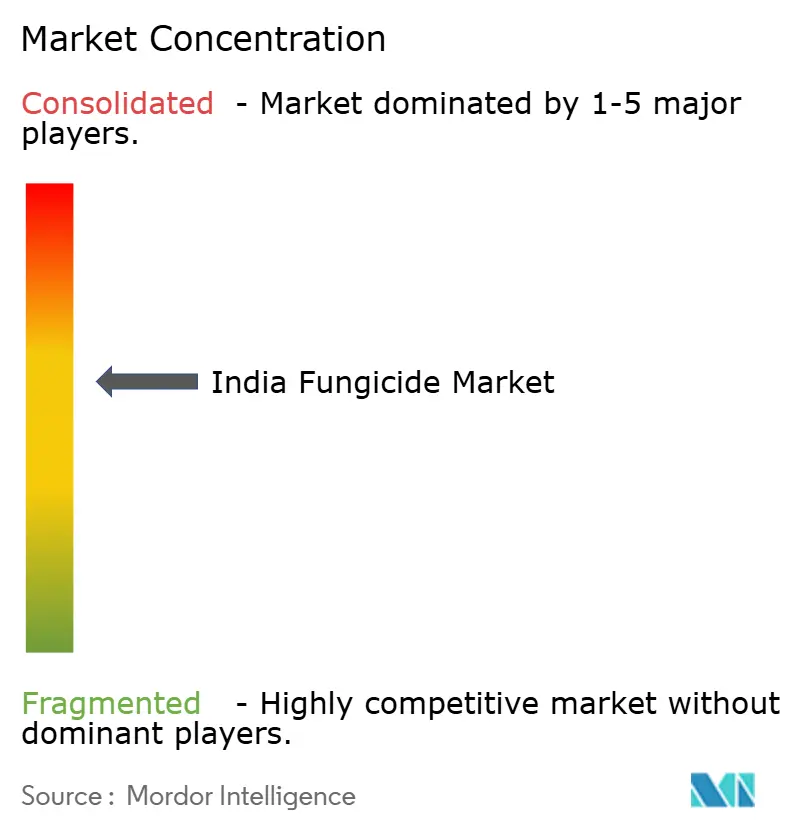
インドの殺菌剤市場は中程度に約されており、UPL Limited、Bayer AG、Syngenta Group、PI Industries Limited、およびRallis India Limitedが主要企業として挙げられます。BASF SE、Corteva Agriscience、Dhanuka Agritech Limited、Indofil Industries Limited、およびGharda Chemicals Limitedは、その他の注目すべき参加企業です。多国籍企業は新規有効成分、製品革新、および技術サポートを通じて競争する一方、国内企業は流通網、製剤能力、および地域との関係を活用しています。
Syngenta GroupのMiravis Duo殺菌剤はADEPIDYN技術を搭載しており、Reflect TopはDouble Binding Technologyを特徴としています。BASF SEは2026年8月に、稲いもち病向けのピラクロストロビン75 g/L+トリシクラゾール150 g/L ZC製剤の登録を取得しました。Dhanuka Agritech Limitedは2025年1月に、Bayer AGのイプロバリカルブおよびトリアジメノール殺菌剤の国際マーケティング・流通権を19.2 ミリオン 米ドル(INR 165 クロール)で取得し、南米、欧州、中東、アフリカ、およびアジアにわたる20カ国以上の市場へのアクセスを獲得しました。
低コストの抵抗性管理プログラムは、プレミアムなローテーション農薬を購入できない規模農家にとって有益です。ドローン対応製剤は、製品と認定オペレーターネットワークを結びつける企業に機会をもたらす可能性があります。デジタル農業および病害予測は、在庫計画と農家エンゲージメントを支援できます。登録要件および特許保護された分子は、有効成分レベルでの参入障壁を形成しています。合成複合剤およびドローン対応フォーマットを持つ企業は、より幅広い作物および農家のニーズに対応できます。
インドの殺菌剤産業のリーダー
-
UPL Limited
-
Bayer AG
-
Syngenta Group
-
PI Industries Limited
-
Rallis India Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドの殺菌剤市場 このレポートでカバーされる企業
- BASF SE
- Bayer AG
- Bharat Certis AgriScience Ltd. (Mitsui & Co., Ltd.)
- Best Agrolife Limited
- Corteva Agriscience
- Dhanuka Agritech Limited
- FMC Corporation
- Gharda Chemicals Limited
- Godrej Agrovet Limited
- Indofil Industries Limited
- PI Industries Limited
- Rallis India Limited (Tata Chemicals Limited)
- Sumitomo Chemical Co., Ltd.
- Syngenta Group
- UPL Limited
最近の産業開発事情 インドの殺菌剤市場
- 2026年6月:BASF SE アグリカルチャーソリューションズは、メフェントリフルコナゾールおよびピラクロストロビンを含むMelyra殺菌剤をインドで発売し、綿花、落花生、大豆、唐辛子、トマトを含む主要作物の病害管理向けに殺菌剤ポートフォリオを拡充しました。
- 2025年1月:Dhanuka Agritech Limitedは、Bayer AGのイプロバリカルブおよびトリアジメノール殺菌剤のグローバルマーケティング・流通権を19.2 ミリオン 米ドル(INR 165 クロール)で取得し、南米、欧州、中東、アフリカ、およびアジアの20カ国をカバーしました。
- 2024年8月:Syngenta Indiaは、トマト、辛子、落花生、ブドウ向けにMiravis Duo(ピジフルメトフェン+ジフェノコナゾール)を、水稲向けにReflect Top(イソピラザム+ジフェノコナゾール)を発売し、病害発生圧力の高い作物向けの新ソリューションによりインドの殺菌剤ポートフォリオを拡充しました。
インドの殺菌剤市場レポートの範囲
殺菌剤は作物の糸状菌病害を防除・予防するために使用される作物保護製品です。市場範囲には合成殺菌剤が含まれ、生物的防除殺菌剤、バイオスティミュラント、その他の非合成病害管理製品は除外されます。
インド殺菌剤市場レポートは、施用方法(灌漑施用、葉面散布、燻蒸、種子処理、および土壌処理)および作物タイプ(商業作物、果物・野菜、穀物・シリアル、豆類・油糧種子、ならびにターフ・観賞植物)別にセグメント化されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
| チェミゲーション |
| 葉面散布 |
| 燻蒸 |
| 種子処理 |
| 土壌処理 |
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝・観賞植物 |
| 施用方法 | チェミゲーション |
| 葉面散布 | |
| 燻蒸 | |
| 種子処理 | |
| 土壌処理 | |
| 作物タイプ | 商業作物 |
| 果物・野菜 | |
| 穀物・シリアル | |
| 豆類・油糧種子 | |
| 芝・観賞植物 |
市場の定義
- 機能 - 殺菌剤は、菌類による作物への被害を防除または予防し、収量損失を防ぐために使用される化学物質です。
- 施用方法 - 葉面散布、種子処理、土壌処理、チェミゲーション、および燻蒸は、作物保護化学品を作物に施用するためのさまざまな施用方法です。
- 作物タイプ - これは、シリアル、豆類、油糧種子、果物、野菜、芝、および観賞植物による作物保護化学品の消費量を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| 総合的雑草管理(IWM) | 総合的雑草管理(IWM)は、生産者が問題のある雑草を防除する最良の機会を得るために、生育期を通じて複数の雑草防除技術を組み合わせるアプローチです。 |
| 宿主 | 宿主とは、有益な微生物との関係を形成し、それらの定着を助ける植物です。 |
| 病原体 | 病気の原因となる生物。 |
| ハービゲーション | ハービゲーションは、灌漑システムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留基準値(MRL) | 最大残留基準値(MRL)は、植物および動物から得られる食品または飼料中の農薬残留物の最大許容限度です。 |
| IoT | モノのインターネット(IoT)は、他のIoTデバイスおよびクラウドとデータを接続および交換する相互接続されたデバイスのネットワークです。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種は、作物に使用される除草剤に耐性を持つよう遺伝子操作された植物種です。 |
| チェミゲーション | チェミゲーションは、灌漑システムを通じて農薬を作物に施用する方法です。 |
| 作物保護 | 作物保護は、昆虫、雑草、植物病害など農業作物に被害をもたらさまざまな病害虫から作物収量を守る方法です。 |
| 種子処理 | 種子処理は、種子または苗木を種子由来または土壌由来の病害虫から消毒するのに役立ちます。殺菌剤、殺虫剤、または殺線虫剤などの作物保護化学品が種子処理に一般的に使用されています。 |
| 燻蒸 | 燻蒸は、病害虫を防除するために気体状の作物保護化学品を施用することです。 |
| 誘引剤 | 誘引剤は、病害虫を誘い込み、毒殺を含むさまざまな方法で殺すために使用される食物またはその他の物質です。 |
| 接触性殺菌剤 | 接触性農薬は作物の汚染を防ぎ、菌類病原体と戦います。これらは、病害虫(菌類)に接触した場合にのみ作用します。 |
| 浸透性殺菌剤 | 浸透性殺菌剤は、植物に取り込まれ、植物内で転流される化合物であり、病原体による攻撃から植物を保護します。 |
| 集団薬物投与(MDA) | 集団薬物投与は、多くの顧みられない熱帯病を防除または排除するための戦略です。 |
| 軟体動物 | 軟体動物は作物を食害して作物被害や収量損失を引き起こす害虫です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤は、発芽した雑草の実生が定着するのを防ぐ化学的雑草防除の一形態です。 |
| 出芽後除草剤 | 出芽後除草剤は、種子または実生の出芽(発芽)後に農地の雑草を防除するために施用されます。 |
| 有効成分 | 有効成分は、農薬製品中の病害虫を殺傷、防除、または忌避する化学物質です。 |
| 米国農務省(USDA) | 農務省は食料、農業、天然資源、および関連する問題についてのリーダーシップを提供します。 |
| 米国雑草科学学会(WSSA) | WSSAは非営利の専門学会として、雑草に関連する研究、教育、および普及活動を促進しています。 |
| 懸濁製剤 | 懸濁製剤(SC)は、固体の有効成分が水中に分散した作物保護化学品の製剤の一つです。 |
| 水和剤 | 水和剤(WP)は、散布前に水と混合すると懸濁液を形成する粉末製剤です。 |
| 乳剤 | 乳剤(EC)は、散布溶液を作るために水で希釈する必要がある農薬の濃縮液体製剤です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食害し、根に被害をもたらします。これらの被害は土壌病原体による植物の感染を容易にし、作物または収量の損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | 環境・侵略的生物委員会(Environment and Invasives Committee)が所有するオーストラリア雑草戦略(AWS)は、雑草管理に関する国家指針を提供しています。 |
| 日本雑草科学会(WSSJ) | 日本雑草科学会(WSSJ)は、研究発表と情報交換の機会を提供することで、雑草被害の防止と雑草価値の活用に貢献することを目指しています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 強固な予測方法論を構築するために、ステップ1で特定された変数および要因を入手可能な過去の市場数値に対してテストします。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測期間の市場規模の推定は名目値で行われます。インフレは価格設定の一部ではなく、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、研究対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、研究対象市場の全体像を生成するために、レベルおよび職能を横断して選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム