
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
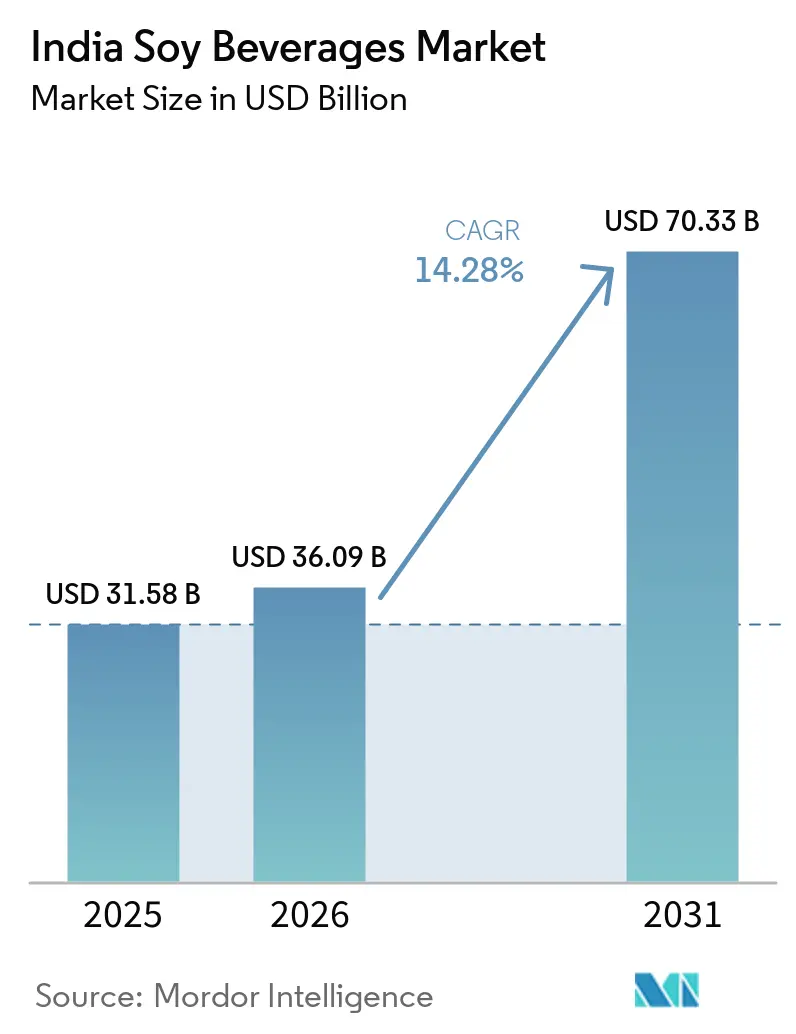
| 基準年の市場規模 (2025) | 31.58 十億米ドル |
| 市場規模 (2026) | 36.09 十億米ドル |
| 市場規模 (2031) | 70.33 十億米ドル |
| 成長率 (2026 - 2031) | 14.28 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの大豆飲料市場分析
インドの大豆飲料市場規模は2025年に370.33 ビリオン 米ドルと評価され、2026年には360.09 ビリオン 米ドルから成長し、2031年までに703.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中CAGRは14.28%です。この成長は、健康意識の高まり、乳糖不耐症症例の急増、および植物性食事への関心の高まりによって牽引されています。食品加工PLIスキームを中心とした政府の取り組みが、大豆飲料メーカーにとって好ましい環境を育んでいます。大豆ミルクが市場を支配する一方、大豆プロテインスムージーは健康志向の消費者の間で最も急速な普及を見せています。消費はインド北部が主導していますが、インド南部が最も急速な成長を経験しており、都市部人口の食習慣の変化を示しています。オフトレード小売チャネルが過半数のシェアを占めていますが、オントレードのクイックコマースプラットフォームが都市部で急速に支持を集めています。競争環境は依然として断片化しており、特にインドの大規模な大豆生産量を背景に、ニッチプレイヤーが独自の地位を確立する機会があります。しかし、根強い乳製品嗜好とコスト均衡の必要性という課題が依然として存在します。急成長する健康飲料セクターは、プロテインを重視するミレニアル世代とZ世代が機能的な代替品を求める中、大豆ブランド戦略的な機会を提供しています。インドの大豆飲料分野の主要プレイヤーには、Nutrela、So Good、Sofit、Vitasoy、Amul Soy Milk、Soyvita、Pristine Organicsが含まれます。これらのブランドは、強化・フレーバー付きから有機・サステナブルまで、多様な消費者の嗜好に応えるさまざまな処方を提供しています。
主要レポートの要点
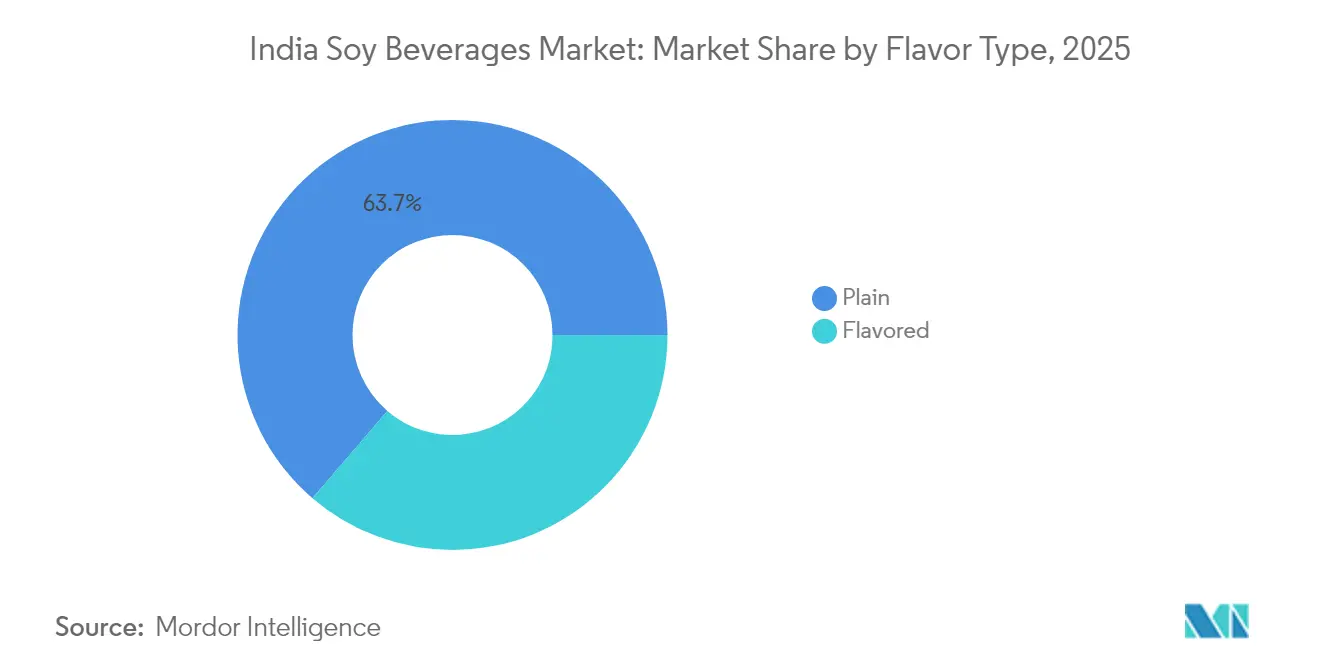
- フレーバー別では、プレーンの大豆飲料が2025年のインドの大豆飲料市場シェアの63.71%を占め、フレーバー付きのバリアントは2031年までのCAGRが15.74%と予測されています。
- カテゴリー別では、コンベンショナルな液体製品が2025年のインドの大豆飲料市場規模の88.64%のシェアを占め、フリーフォームのフォーマットは2031年までのCAGRが16.95%と予測されています。
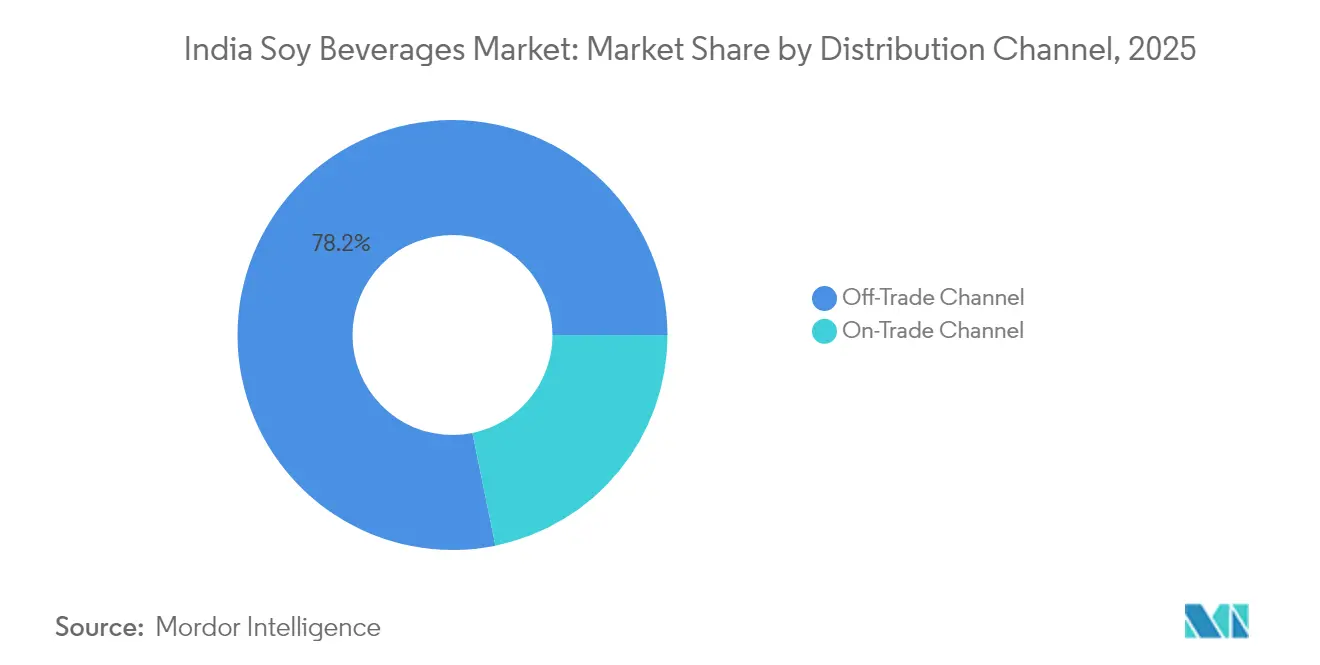
- 流通チャネル別では、オフトレード小売が2025年のインドの大豆飲料市場規模の78.20%を占め、クイックコマース主導のオントレードチャネルは2031年までのCAGRが15.88%で拡大しています。
- 包装タイプ別では、テトラパックが2025年の収益シェアの92.10%を占め、PET/ガラスボトルは2026年~2031年のCAGRが14.35%で成長する見込みです。
- 地域別では、北インドが2025年の最大消費地域に留まっており、南インドが2031年まで最も急速な成長軌跡を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドの大豆飲料市場のトレンドと考察
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 健康意識と植物性乳製品需要 | +3.2% | 全国規模;北インドおよび西インドにおける早期採用 | 中期(2~4年) |
| ビーガン人口の増加と乳糖不耐症への意識の高まり | +2.8% | 全国の都市部中心;南インドが最も顕著 | 長期(4年以上) |
| 包装・フレーバーにおける製品イノベーション | +2.1% | 全国規模;北インドおよび西インドの製造拠点 | 短期(2年以内) |
| 積極的なマーケティングおよびプロモーション戦略 | +1.9% | メトロおよびティア1都市 | 短期(2年以内) |
| 植物性代替品に対する政府の政策と支援 | +1.7% | 全国規模;主要州での実施に重点 | 中期(2~4年) |
| 機能性飲料需要の拡大 | +1.5% | 北インド、西インド、南インドの都市部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
健康意識と植物性乳製品需要
健康意識の高まりと植物性乳製品の入手しやすさの向上を背景に、インドの消費者は豆乳を筆頭とした大豆系飲料に引き寄せられています。GFIインディアの調査によると、植物性牛乳を試した消費者の82%が再購入を予定しており、健康志向の試験的利用から継続的な需要への急速な移行が裏付けられています[1]。豆乳は乳製品代替品の中で最も高い認知度を誇り、消費者の約25%が試飲経験を持つことから、このセグメントの入口として位置づけられています。ブランド各社はこうした消費者トレンドを鋭敏に捉えています。Sofitは、嗜好性と栄養を両立させたフレーバー豆乳でブランド想起率トップを誇っています。一方のSo Goodは、フィットネス意識の高い層をターゲットに無糖・プロテイン強化バリアントを展開しています。Amulの豆乳は手頃な価格を打ち出すことで、カテゴリーの訴求力を当初の都市部ニッチ層を超えて広げています。注目すべき点として、多くのユーザーが植物性牛乳を選ぶ主な理由として「より健康的」「倫理的に調達されている」を挙げており、従来の乳製品より最大20%高い価格を支払う意向を示す消費者が相当数存在することが、強固な価値認識を示しています。こうした健康意識、倫理的配慮、ブランドイノベーションの融合が、豆乳を紅茶やコーヒーなど日常的な飲用シーンにシームレスに組み込み、インドの変貌する乳製品シーンにおける重要な成長ドライバーとしての役割を確固たるものにしています。
ビーガン人口の増加と乳糖不耐症への意識の高まり
インドでは、増大するビーガン人口と乳糖不耐症への意識の高まりが飲料の選好を変え、健康志向の消費者の定番として豆乳が台頭しています。世界人口レビュー2025によれば、インドの14億6,000万人の人口のうち9%、約1億3,200万人がビーガンとして認識しており、インドを植物性飲料市場における世界的なフロントランナーとして位置づけています[2]。多くの人にとって豆乳は、紅茶、コーヒー、シェイクといった日常的な習慣にフレーバーや栄養を損なうことなくシームレスに組み込めるプロテイン豊富な乳製品代替品として際立っています。GFIインディアが実施した2024年の調査もこのトレンドを裏付けており、豆乳が最も認知度の高い植物性乳製品であり、再購入意向が高いことが示されています。これは消費者ロイヤルティの深化を示しています。ブランド各社は提供内容を調整しています。Sofitはチョコレートやバニラのフレーバーでファミリー層を取り込み、So Goodはプロテイン豊富でシュガーを抑えたオプションでフィットネス志向の若年層をターゲットにしており、食習慣の変化を反映しています。同時に、乳糖不耐症への意識の高まりがファミリーの選択を変え、子供・大人双方にとって消化しやすい代替品として豆乳を選ぶ親が増えています。Amulの手頃な豆乳が主流としての受容を後押しし、非乳製品オプションとして豆乳を定番提供するカフェやクイックサービスレストランの支持がその地位をさらに確固たるものにしています。こうしたダイナミクスが総じて、豆乳をニッチな健康製品からインドの飲料シーンの定番へと押し上げています。
植物性代替品に対する政府の政策と支援
インドでは、政府の政策が大豆製品の味、手頃な価格、栄養訴求力を高めることで消費者行動を変化させ、国内の大豆飲料市場を形成しています。GFIインディアのポリシーブリーフは、豆乳などの「スマートプロテイン」オプションの強化には、民間投資にとどまらない体系的な公的支援が必要だと強調しています。この公的支援には食品加工インフラの整備や技術介入が含まれており、生産者がフレーバーの改善、コスト削減、栄養品質の向上という消費者のニーズに応える優先事項を実現することを可能にしています。こうした支援的な政策環境は、SofitやSo Goodといった確立されたブランドがより美味しく、強化された豆乳バリアントを開発し、健康志向の消費者やファミリー層にアピールすることを後押ししています。同時に、Alt Co.のような新興プレーヤーはキャパシティビルディングのインセンティブを活用し、競争力のある価格で高品質な大豆製品を市場投入することを可能にしています。さらに、サステナブルで現代的な食事を推進する政府主導のメッセージングが消費者の信頼を高め、豆乳を単なる代替品ではなく国家の健康・フードテク志向に沿った主流の選択肢として位置づけています。これらの動向はさらなるイノベーションと市場競争を促進し、大豆系飲料の活発なエコシステムを創出すると期待されています。さらに、植物性食品とその環境的メリットへの意識の高まりが、豆乳の普及をさらに加速させると見込まれています。
積極的なマーケティングおよびプロモーション戦略
インドの大豆飲料市場では、積極的なマーケティングおよびプロモーション戦略が消費者行動を変化させ、豆乳をニッチ製品から主流の定番商品へと押し上げています。顕著な事例として、2024年にプレミアムなフランス系ベーカリーチェーンのL'Opéra Indiaが全店舗で豆乳を展開しました。この動きが植物性飲料をカフェ文化の日常に自然に組み込み、社交的な場での存在感を常態化させました。並行して、Sofitはブランドイメージを刷新し、新たな包装とメッセージングを通じて豆乳の健康的かつ贅沢な属性をアピールしました。一方、So GoodとAlt Co.はインフルエンサー主導のキャンペーンとデジタルストーリーテリングを活用し、大豆飲料をフィットネス、ウェルネス、倫理的ライフスタイルの交差点に位置づけました。これらの戦略は豆乳のアスピレーショナルな地位を高めるだけでなく、紅茶・コーヒーからシェイクまでの日常的なルーティンに定着させています。より広い視点では、グローバルな植物性食品マーケティングのトレンドがこうした変化を後押ししています。たとえばヴィーガニュアリー2025キャンペーンは、わずか1か月間で世界中の2,580万人に菜食主義を試みる動機を与え、1,480種以上の新ビーガン製品とメニューアイテムのデビューをもたらしました[3]。このイノベーションの波と認知度の向上がインド市場にも波及し、豆乳を現代的・先進的な選択肢として再定義しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 伝統的乳製品への文化的嗜好 | -2.4% | 全国規模;農村部および東インドが最も顕著 | 長期(4年以上) |
| 乳製品との価格差 | -1.8% | 全国の価格感応度の高い市場 | 中期(2~4年) |
| 他の植物性飲料との競合 | -1.2% | 多様な選択肢が存在する都市部 | 短期(2年以内) |
| 農村部・ティア2エリアでの普及の限界 | -0.9% | 農村部および中小都市市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
伝統的乳製品への文化的嗜好
インドでは、伝統的な乳製品への文化的嗜好が大豆飲料の成長を妨げています。根深い習慣と乳製品への信頼が、植物性代替品の訴求力を上回っています。AmulやMother Dairyなどの確立された乳業協同組合が牛乳の文化的重要性を強化しています。これらの企業は、特に祝祭シーズンに全国的なキャンペーンを通じて、生乳、パニール、バター、ギーなどの製品を継続的にプロモーションしています。これらのキャンペーンは乳製品の豊かな伝統を称えるとともに、消費者のロイヤルティをさらに高め、豆乳が真の代替品として認識されることを困難にしています。日常生活では、Amul TaazaやMother Dairy Full Cream Milkなどの製品が家庭、チャイ屋台、菓子店の定番品となっています。生乳は紅茶、コーヒー、ミタイに欠かせない存在です。日常的・文化的な儀式への深い根付きが大豆飲料を脇に追いやり、「伝統的」ではなく「機能的」なものとして認識されがちです。SofitやSo Goodのようなブランドがフレーバー付きや強化豆乳バリアントを投入しても、乳製品を真正性と安心感の象徴と同一視する消費者の懐疑心に直面します。さらに、レストランや屋台料理の販売者はラッシー、クルフィ、パニール料理などに乳製品を主に使用しており、大豆代替品の入り込む余地はほとんどありません。乳製品に対するこうした強固な文化的・感情的な結びつきが大豆飲料の広範な普及を妨げ、その訴求力をニッチな健康志向の消費者層に限定しています。
他の植物性飲料との競合
インドでは、消費者がアーモンドミルク、オーツミルク、ココナッツミルクへの関心を高めるにつれ、大豆飲料は激化する競争に直面しています。これらの代替品は、プレミアム・トレンディ・汎用性の高い選択肢として市場投入されています。たとえば、Epigamiaのアーモンドミルクおよびオーツミルクのレンジは、強力な小売プレゼンスとコーヒーチェーンとのコラボレーションにより注目を集めています。この戦略は、クリーンラベルとライフスタイル志向の製品を優先する都市部のミレニアル世代に特に響いています。一方、RAW Presseryはアーモンドミルクをスムージー、シェイク、フィットネスダイエットの定番として推進し、大豆に対するより軽くて魅力的な代替品としてブランディングしています。スターバックスインディアやThird Wave Coffee Roastersなどのコーヒー大手もこの動向に注目し、オーツミルクとアーモンドミルクをメニューに積極的に採用しています。大豆は代替品として記載されているものの、同等の注目を受けておらず、消費者の試飲機会や選好の低下につながっています。さらに、ココナッツ系オプションの台頭も見逃せません。Only Earthなどのブランドがこのトレンドを捉え、サステナビリティを強調したココナッツミルクおよびオーツミルク飲料を投入し、環境意識の高い消費者層にアピールしています。大豆は高タンパク質含量にもかかわらず、これらの新興代替品が持つアスピレーショナルな魅力を獲得するのに苦戦しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーバー別:プレーンバリアントが市場を主導し、イノベーションが成長を牽引
2025年において、プレーンの大豆飲料はインドの大豆飲料市場の63.71%という支配的なシェアを占めています。その手頃な価格と汎用性が日常消費の定番選択肢としての地位を確立しています。紅茶、コーヒー、料理における乳製品代替品として広く受け入れられており、コスト意識の高い家庭に特に支持されています。中立的なフレーバープロファイルが機能的な栄養を優先するファミリー層に訴求する一方、味への懸念が幅広い受容をある程度制限しています。
一方、フレーバー付き大豆飲料は急速な成長軌跡にあり、2031年までのCAGRは15.74%と予測されています。この急伸は主に、味への懸念に対処して新規消費者を引き込むイノベーションによるものです。Sofitはチョコレートとバニラの豆乳でファミリー層や子供たちから忠実なファンを獲得し、これらのフレーバーのより魅力的な訴求力を実証しています。一方のSo Goodは、味と栄養の両方を優先する都市部のミレニアル世代をターゲットに、マンゴーやストロベリーといった贅沢なフレーバーを展開しています。さらに、Alt Co.のような新規参入企業もフィットネス志向の消費者層に向けた機能性レディトゥドリンク大豆飲料の開発に取り組んでいます。こうしたイノベーションは、消費者採用の拡大においてフレーバーとフォーマットの多様化が持つ重要性を裏付け、このセグメントを市場の将来的な成長の重要なドライバーとして位置づけています。


注記: 各個別セグメントのセグメントシェアはレポート購入後に入手可能
カテゴリー別:コンベンショナル製品がフリーフォームイノベーションを背景にも主導
2025年において、コンベンショナルな大豆飲料は確立された加工方法と消費者の親しみやすさを背景に88.64%という支配的なシェアを占めています。これらの飲料は日常的な乳製品代替品として機能し、特にレディトゥドリンクパックを好む家庭において最有力の選択肢となっています。Sofitはプレーンおよびフレーバー付き液体豆乳を展開し、利便性を求めるファミリー層に対応することで市場での存在感を確固たるものにしています。一方のSo Goodは、小売およびクイックサービスアウトレットとのパートナーシップで展開を拡大し、利便性と一貫性を重視する主流消費者の定番選択肢としてのコンベンショナル大豆飲料の地位を強固にしています。
2025年の市場シェアが11.36%であるフリーフォームの大豆飲料は、有機・クリーンラベル・非遺伝子組換え製品への需要の高まりに牽引されるニッチセグメントとして台頭しています。先頭を切って、Health on PlantsやSilkなどのブランドが有機・非遺伝子組換えの大豆飲料を提供し、健康志向のミレニアル世代や若手専門職に訴求しています。これらの消費者は、透明性、サステナビリティ、プレミアムな栄養を優先しています。こうした戦略的なポジショニングは、乳製品から移行する新規消費者を引き込むとともに、現在の植物性食品愛好家のロイヤルティを強化しています。これは、従来のフォーマットを超えたクリーンラベルおよびオーガニックイノベーションによって推進されるインドにおける大豆の訴求力の拡大を浮き彫りにしています。
流通チャネル別:オフトレードの支配とオントレードのイノベーション
2025年において、オフトレードチャネルは大豆飲料市場の78.20%という支配的なシェアを占めています。この優位性は、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、BlinkitやZeptoなどのクイックコマースプラットフォームという重要な役割によって強化されており、ラストマイル配送を向上させています。スーパーマーケットとハイパーマーケットは専用の健康・ウェルネスアイルを通じてプレミアムなポジショニングを強化し、コンビニエンスストアは衝動買いを巧みに取り込んでいます。さらに、オンラインおよびサブスクリプション主導の小売がブランドロイヤルティを強化しています。SofitやSo Goodなどのブランドはモダントレードとeコマースプラットフォームの双方と戦略的にパートナーシップを結び、高いアクセシビリティを確保し市場での持続的な優位性を維持しています。
オントレードチャネルは2031年まで堅調なCAGR 15.88%で成長する見込みで、急成長するカフェ文化とフードサービスにおける大豆飲料の採用増加によって牽引されています。レストラン、クイックサービスチェーン、カフェは特にラテ、スムージー、機能性飲料の乳製品代替品としてのメニューへの掲載を積極的に進めています。このトレンドは、家庭外での大豆飲料の試飲・消費への意欲の高まりを示し、ライフスタイルの選択肢としての地位を確固たるものにしています。オントレードチャネルが最も速い成長を示す一方、オフトレードチャネルとの相互作用は、小売・フードサービス双方のプラットフォームで製品の可視性と消費者との接点を維持するオムニチャネル戦略の重要性を浮き彫りにしています。

注記: 各個別セグメントのセグメントシェアはレポート購入後に入手可能
包装タイプ別:テトラパックが市場を主導し、サステナブルなフォーマットが台頭
2025年において、テトラパックは優れた常温保存性、効率的な流通、確立されたサプライチェーンを背景に大豆飲料市場の92.10%という支配的なシェアを占めています。その利便性と長い賞味期限により、テトラパックは小売および家庭消費の双方において最有力の選択肢となっています。Sofit、So Good、Staetaなどのブランドはテトラパック包装を活用して一貫した品質を保証し、スーパーマーケット、ハイパーマーケット、eコマースプラットフォームでの幅広い入手可能性を確保し、消費者の信頼とアクセシビリティを高めています。
PETボトルは2031年まで堅調なCAGR 14.35%で拡大すると予測されており、市場で最も成長が速いセグメントです。その台頭は、プレミアムなポジショニング、透明性、リサイクル可能または視覚的に際立つ包装への消費者嗜好の高まりによるものです。Alt Co.、Sofit、Homesoy、V-Soyなどのブランドが有機・非遺伝子組換え・プレミアムな大豆飲料向けにPETボトルを採用し、健康志向かつ環境意識の高い消費者をターゲットにしています。一方、パウチやサシェなどの柔軟なフォーマットは、トライアルサイズおよび利便性重視の購入ニーズに対応し、小売および持ち運び用途向けの幅広い包装戦略にシームレスに組み込まれています。
地理的分析
2025年において、北インドは大豆飲料市場で35.45%という支配的なシェアを持ち、市場をリードしています。このリーダーシップは主に、インドの主要な大豆産地、特に年間産出量547万トンを誇るマディヤ・プラデーシュ州への近接性によるものです。この近接性は原材料への手頃なアクセスを確保するとともに、確立された加工インフラのメリットをもたらしています。デリーやグルガオンを含む主要な大都市圏が強固な消費需要を牽引しています。さらに、整備されたコールドチェーンネットワークと確立されたFMCGハブが効率的な流通を促進しています。農村部では伝統的な乳製品への文化的な傾向が見られるものの、北インドは生産力、都市部消費、効率的なサプライチェーンを兼ね備えることで市場リーダーシップを確固たるものにしています。
南インドは2031年までのCAGR 17.85%という最も急速な成長を示す地域として浮上しています。この急伸は、健康を優先し、可処分所得が高く、グローバルな食習慣のトレンドに影響を受ける都市人口によって牽引されています。テクノロジーに精通した労働力と教育水準が高く健康意識の高い住民を擁するバンガロールやハイデラバードなどの都市は、機能性・植物性飲料に特に受容性が高くなっています。さらに、食品加工における政府のインセンティブと熟練した労働力が製造投資を促進し、南インドをイノベーションと成長の新興ハブとして位置づけています。
西インドと東インドは安定した成長を示しているものの、その規模は小さくなっています。産業の中核地域であり、ムンバイやプネなどの都市を擁する西インドは、港湾接続性とFMCGインフラを活用し、重要な製造・流通センターとしての地位を確立しています。一方、コルカタを中心とする東インドは植物性飲料の受容がゆっくりと進んでいます。この変化は都市化の進展と健康意識の高まりによって促進されています。ただし、文化的嗜好と大都市圏の数が限られることが普及を緩和しています。両地域はインフラ面での強みを活かしながら進化する消費者の動向とのバランスを取るローカライズされた戦略を構築する必要があります。
規制環境
インドにおける大豆飲料は、インド食品安全基準局(FSSAI)により、Food Safety and Standards(Food Products Standards and Food Additives)Regulationsの下で規制されており、これには非発酵大豆製品に関する規格が含まれ、プレーン、複合/フレーバー付き、および大豆ベースの飲料が対象となっています。組成および使用可能な添加物に関する要件に加え、製造業者および輸入業者は、Food Safety and Standards(Labelling and Display)Regulationsに基づくFSSAIの表示規則を遵守する必要があり、これが植物性飲料のパッケージ前面での訴求表示および製品表示の内容を規定しています。
規制の動きは活発です。Food Safety and Standards(Food Products Standards and Food Additives)First Amendment Regulations, 2025は2026年2月1日に施行され、大豆飲料の中核規格が親フレームワークの範囲内にあるとしても、原材料や加工助剤に影響する更新事項について継続的な監視が必要であることを改めて示しています。貿易面では、大豆ミルク飲料はHSコード22029010に分類され、インドの輸入政策上では自由輸入政策の対象となっていますが、市場参入には販売時点でのFSSAIの製品および表示に関する規制順守が依然として求められます。
競争環境
市場集中度
統合が進むインドの大豆飲料市場において、各企業はターゲットを絞ったマーケティングでニッチを確立しています。AltCoは大豆、オーツ、アーモンドミルクにわたって信頼を構築し、So Goodは無糖・乳糖フリーのオプションを推進し、Sofitはフレーバー付きの天然糖質フリー飲料を提供し、Nourish YouとPlant Yumはオンラインのビーガン・専門食料品店の購買者に対応しています。これらのプレーヤーはソーシャルメディア、インフルエンサーパートナーシップ、店内試食を活用し、審美眼の高い消費者のロイヤルティを育み採用を促進しています。市場の競争環境はイノベーションと差別化を促し、ブランドに戦略の継続的な改善を促しています。
テクノロジーが重要な役割を果たしており、超音波処理、発酵、フレーバーマスキングなどの手法が味と栄養を向上させています。AltCo.やSofitなどのブランドは、テトラパックとPETボトルでの製品品質を保証し、小売業者やオンライン購買者への確実な配送のためにアセプティック包装とコールドチェーンシステムに投資しています。一方、Nourish Youのようなニッチプレーヤーは、従来の流通ハードルを乗り越えながら健康志向の消費者とつながるためにeコマースを活用しています。これらの進歩は製品品質の向上だけでなく、消費者の信頼と満足度の向上にも寄与しています。
製品品質を超えて、これらのブランドはプレミアムなポジショニング、機能拡張、ライフスタイル訴求のプロモーションを通じて市場プレゼンスを高めています。カフェ、ビーガンストア、オンラインプラットフォームとのパートナーシップが認知度を向上させています。プロテイン、免疫、消化などのセグメントに特化することで、これらのブランドは高まる消費者トレンドを取り込み、インドの拡大する大豆飲料市場での基盤を強固にしています。
インドの大豆飲料業界リーダー
-
Alt Co. Pvt. Ltd
-
The Hershey Company
-
Nourish You Private Limited
-
Danone S.A.
-
Sanitarium Health and Wellbeing Company Pty Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
機能性を軸としたポジショニングは、インドの大豆飲料市場における明確な空白領域です。ブランドが基本的な豆乳を超えて、たんぱく質を前面に押し出した提案や、栄養強化を軸とした差別化に進むにつれ、このカテゴリーは家庭内消費だけでなく、ジムやオフィスの食堂、カフェのメニューにおいても競争力を持つ余地が生まれています。この変化は、Life Health Foods India(So Good)が測定可能なたんぱく質供給量を前面に打ち出した高たんぱく質豆乳バリエーションを発売したことに見られ、製品処方のアップグレードがプレミアム化やリピート購入を促す手段として一段と活用されていることを示しています。
上流の原材料供給能力および現地化も、大豆ベース飲料やスムージーにおける新しい製品形態、コスト最適化、より安定した品質の実現を後押ししています。Fytomax Nutrition Pvt. Ltd.は、AURIC Shendra(マハーラーシュトラ州チャトラパティ・サンバジナガル)にグリーンフィールドの大豆分離たんぱく製造施設を設立中で、より高付加価値な大豆たんぱく原料の国内供給を強化しています。同時に、ヴィーガン食品に関するFSSAIの指針や、Milk Logoなど乳製品に関連する識別表示に対する制限により、表示および訴求戦略は市場展開計画において依然として中心的な位置を占めています。これにより、ブランドが規制順守をより明確な消費者向けパッケージや店頭コミュニケーションへと転換する余地が生まれています。
最近の業界動向
- 2026年2月:Life Health Foods India Pvt Ltd(So Good)は、乳製品代替品の高たんぱく質ラインを発売しました。これには、大豆18%と追加の大豆たんぱくを配合し、250mlあたり13g超のたんぱく質を供給するよう設計された高たんぱく質豆乳が含まれます。この動きは、たんぱく質訴求が試用購入を促す機能性食品・スポーツ栄養領域へ大豆飲料をさらに押し進めるものであり、標準的な豆乳提案で競争する既存企業に対する競争水準を高めています。
- 2025年3月:Nourish You Private Limitedは、SIDBI Venture Capital Limitedが主導するシリーズAラウンドを実施しました。この資金調達により、植物性ポートフォリオおよび流通網の拡大が支援され、デジタルネイティブおよびモダントレード志向の植物性飲料・栄養ブランド間の競争がさらに激化しています。
- 2024年4月:Tetra Pakは、インド市場においてリサイクルポリマーを使用した無菌カートンを導入しました。このパッケージングの転換は、主にカートンで販売される常温保存可能な大豆飲料における持続可能性を軸とした差別化を後押しし、常温流通モデルを変更せずに循環性をより具体的に伝える手段をブランドに提供しています。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、インドで小売およびフードサービスチャネルを通じて販売される大豆を原料としたレディ・トゥ・ドリンク飲料を対象としており、プレーンおよびフレーバー製品を含み、金額ベースで測定される。
対象外の範囲:製品の牛乳、アーモンドドリンクおよびオーツドリンク、豆腐およびその他の固形大豆食品、ならびに原材料としてのみ使用される大豆成分は、この市場規模の算定から除外される。
セグメンテーション概要
- フレーバー別
- プレーン
- フレーバー付き
- 流通チャネル別
- オントレードチャネル
- オフトレードチャネル
- スーパーマーケット・ハイパーマーケット
- コンビニエンス・食料品店
- オンライン小売店
- その他
- 包装タイプ別
- テトラパック
- PET・ガラスボトル
- その他
- 地域別
- 北インド
- 西インド
- 南インド
- 東インド
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、現実的な消費者および小売シグナルに基づいて需要プールを構築できるよう、インドの飲料および包装食品のコンテキストを収集することから始まった。統計・計画実施省(MOSPI)、産業・国内貿易振興局(DPIIT)、農業・加工食品輸出開発機構(APEDA)、FAOSTAT、およびFSSAI通知などの公的情報源を精査し、消費トレンド、貿易フロー、ならびに大豆飲料に影響を与える表示・強化に関する規制を把握した。
また、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、小売業者およびeコマースのリスト、ならびに信頼性の高い報道記事を精査し、パックサイズ、典型的な価格帯、チャネルミックス、および発売タイムラインをマッピングした。必要に応じて、企業財務および情報インテリジェンスの有料サブスクリプション、輸出入の船積みレベルの確認、および特許データベースを活用し、単一のデータセットに依存することなく、規模のシグナルおよびイノベーション活動を確認した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公的・有料情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、インド国内の主要消費地域における製造業者、流通業者、モダントレードのバイヤー、オンラインチャネルの関係者、ならびに栄養・カテゴリーの専門家へのインタビューおよび短時間のサーベイに重点を置いた。回答者からの情報は、安定的に売れる製品と季節性のある製品の違い、プロモーションやパックサイズが実現価格に与える影響、および流通が薄い地域の特定に役立ち、デスクリサーチから持ち越した前提条件の精緻化に貢献した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:12% |
| 中位層:55% | 部門・ユニットリーダー:42% |
| 中小規模プレイヤー:17% | マネージャー:46% |
市場規模算定予測
市場規模の算定は、トップダウンとボトムアップの両ロジックを用いて構築されており、合計値が現実的であると同時に説明可能な状態を維持している。トップダウンのアプローチでは、インドにおける非アルコール飲料の消費パターンをカテゴリー浸透率、チャネルの利用可能性、およびインド固有の価格帯(パックおよびフォーマット全体で観察)と結びつけることで、大豆飲料の対応可能な需要を再構築し、金額を算出している。その結果は、サンプリングされたブランドおよびチャネルの販売量に観察された平均販売価格を乗じ、流通リーチおよび小売プレゼンスのシグナルを用いてスケールアップする選択的なボトムアップ推計と照合される。
パックサイズの分布、プロモーション時のMRP対実現価格の動向、メトロ販売におけるモダントレードおよびeコマースのシェア、プレーンバリアントとフレーバーバリアントのリピート購買行動、ならびにインド北部・西部・南部・東部にわたる地域別流通の差異など、いくつかの市場固有の特性が特に有用なインプットとなった。ボトムアップ確認に欠落がある場合(例えば、一般流通における視認性の低さや小規模ブランドの開示が限定的な場合)、不足部分はフォローアップコールで検証されたチャネルレベルの乗数を通じて対処され、その後、価格および入手可能性の確認に対してストレステストが実施された。
予測については、成長が単一のマクロ指標だけでなく、採用速度と流通拡大に依存するため、シナリオ分析が用いられた。浸透率、チャネルミックスの変化、および価格推移に関する前提条件は、新規ローンチ、小売棚スペース、ならびに強化型またはフレーバー付き大豆飲料に対する消費者の支払い意欲について回答者が期待することを用いて更新された。
データ検証と更新サイクル
アウトプットは、可視的な価格帯、パックサイズの経済性、チャネルプレゼンス、および貿易動向指標などの独立したシグナルと照合され、年度・地域・チャネル別の異常な変動についてレビューされた。差異が生じた場合は、関連する前提条件を再検討し、公開データでは説明できない乖離については回答者に再確認を行った。
認前に、モデルは多段階のアナリストレビューを経ることで、時系列全体にわたって計算、単位換算、およびスコープフィルターの一貫性が維持される。レポートは年次で更新され、主要な規制変更、急激な原材料コストの変動、またはチャネル利用可能性の急激な変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前には最新の確認作業が実施され、クライアントは最新の更新済みビューを受け取ることができる。
Mordor Intelligenceのインドの大豆飲料市場規模と他の公表推計値との比較
インドの大豆飲料に関する公表数値が大きく乖離して見える場合があるのは、製品の定義とスナップショットに使用された年が必ずしも一致しておらず、価格設定とチャネルカバレッジの扱いが異なるためである。実際には、大豆飲料として何をカウントするか、またはMRPをどのように実現価格に換算するかについてわずかな変更を加えるだけでも、最終的な金額は顕著に変動する可能性がある。
大豆飲料パウダーおよびその他のドライミックスはMordor Intelligenceの本調査の対象範囲外でり、それだけでも、レディ・トゥ・ドリンクの大豆飲料と家庭用調製向けに販売されるパウダーフォーマットを統合した調査との間で合計値が乖離する可能性がある。また、積極的な採用前提に依拠しているか、オンラインチャネルのより速いスケーリングを想定しているか、および古いベースイヤーの値を繰り越す際に通貨タイミングとインフレをどのように適用するかによっても差異が生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 31.58 ビリオン 米ドル(2025年) | |
| 業界出版社A | 63.00 ミリオン 米ドル(2023年) | より古いベースイヤーを使用しており、レディ・トゥ・ドリンク以外の追加的な大豆飲料形態を含んでいると見られ、予測前の出発値が高くなっている。 |
| 業界出版社B | 95.60 ミリオン 米ドル(2024年) | 豆乳のみを対象としており、インド全体でより広範な小売価格設定および採用前提を適用している可能性があり、流通上の制約および実現価格の割引がフィルタリングされていない場合、金額が過大評価される可能性がある。 |
この表は、乖離大部分がスコープの境界とタイミングによって説明され、次いでモデルにおける価格実現とチャネルリーチの扱いの違いによるものであることを示している。カウントされる製品とチャネルシグナルを年度ごとに一貫して維持することで、推計値は明確なインプットに対して追跡可能な状態を保ち、新たな情報が入手可能になった際に再現することができる。
レポートで回答されている主要な質問
インドの大豆飲料市場の規模はどのくらいですか?
インドの大豆飲料市場規模は2026年に36.09 ビリオン 米ドルに達し、CAGRが14.28%で成長して2031年までに70.33 ビリオン 米ドルに達すると予測されています。
インドの大豆飲料市場の現在の規模はどのくらいですか?
2026年、インドの大豆飲料市場規模は36.09 ビリオン 米ドルに達すると予測されています。
インドの大豆飲料市場における主要プレーヤーは誰ですか?
Pacific Foods Of Oregon, Llc.、NESTLÉ、パールソイミルク、Danone、Sanitariumがインドの大豆飲料市場における主要企業です。
本インドの大豆飲料市場レポートはどの年度を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、ンドの大豆飲料市場規模は31.58 ビリオン 米ドルと推定されました。本レポートは、2020年、2021年、2022年、2023年、2024年、2025年のインドの大豆飲料市場の過去の市場規模を対象としています。また、2026年から2031年のインドの大豆飲料市場規模の予測も提供しています。