
インドの小型家電市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
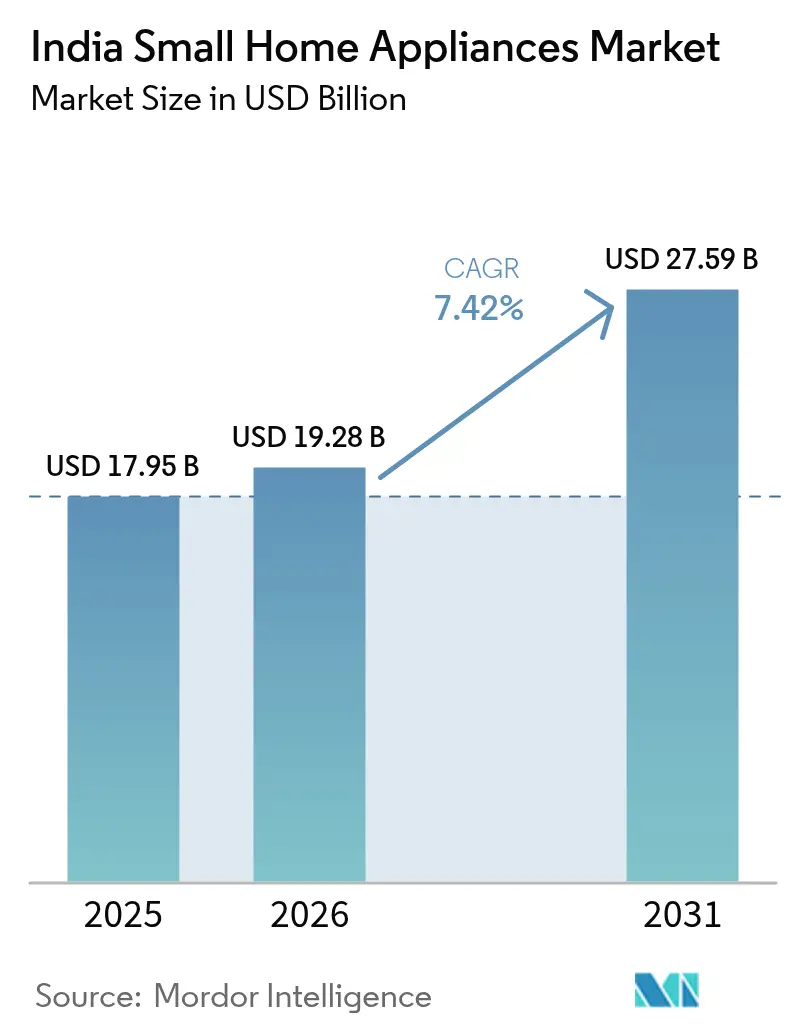
| 基準年の市場規模 (2025) | 17.95 十億米ドル |
| 市場規模 (2026) | 19.28 十億米ドル |
| 市場規模 (2031) | 27.59 十億米ドル |
| Growth Rate (2026 - 2031) | 7.42 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの小型家電市場分析
2026年のインドの小型家電市場規模は192億8,000万USDと推定され、2025年の179億5,000万USDから成長しており、2031年には275億9,000万USD(2026年~2031年のCAGR 7.42%)に達する見通しです。この勢いは、急速な都市化、ジェネレーションZおよびミレニアル世代世帯の可処分所得の増加、ならびに生産連動型インセンティブ(PLI)スキームを通じた政府の強力な支援を反映しており、部品レベルの投資として1兆478億ルピー(12億6,000万USD)を呼び込んでいます[1]インド政府報道情報局、「PLIスキームで白物家電向けに84社が1兆478億ルピーを投資」、pib.gov.in。。スマートホームの普及拡大は、2023年の8,000億ルピー(9億7,600万USD)から2028年には3兆6,000億ルピー(43億9,000万USD)に拡大すると見込まれており、コネクテッド家電への需要をさらに押し上げています。インドの小型家電市場は、エアフライヤーや低油分調理を促進する健康志向の高まり、従来サービスが届きにくかった地方第2・第3ティア都市へのリーチを可能にする堅調なEコマースの成長、および消費者を5つ星エネルギー効率モデルへ誘導するエネルギー効率規制の恩恵を受けています。国内大手企業がコスト優位性を活用する一方、多国籍ブランドはプレミアムデザインとIoT機能による差別化を図り、競争が激化しています。また、特定カテゴリーにおけるGSTの税率合理化(28%から15%への引き下げ)が予定されており、価格格差を縮小し潜在需要を刺激することが期待されています。これは2018年の税率引き下げが小売価格を7~8%低下させ市場浸透率を高めた効果と同様の効果をもたらすと見られています。
主要レポート概要
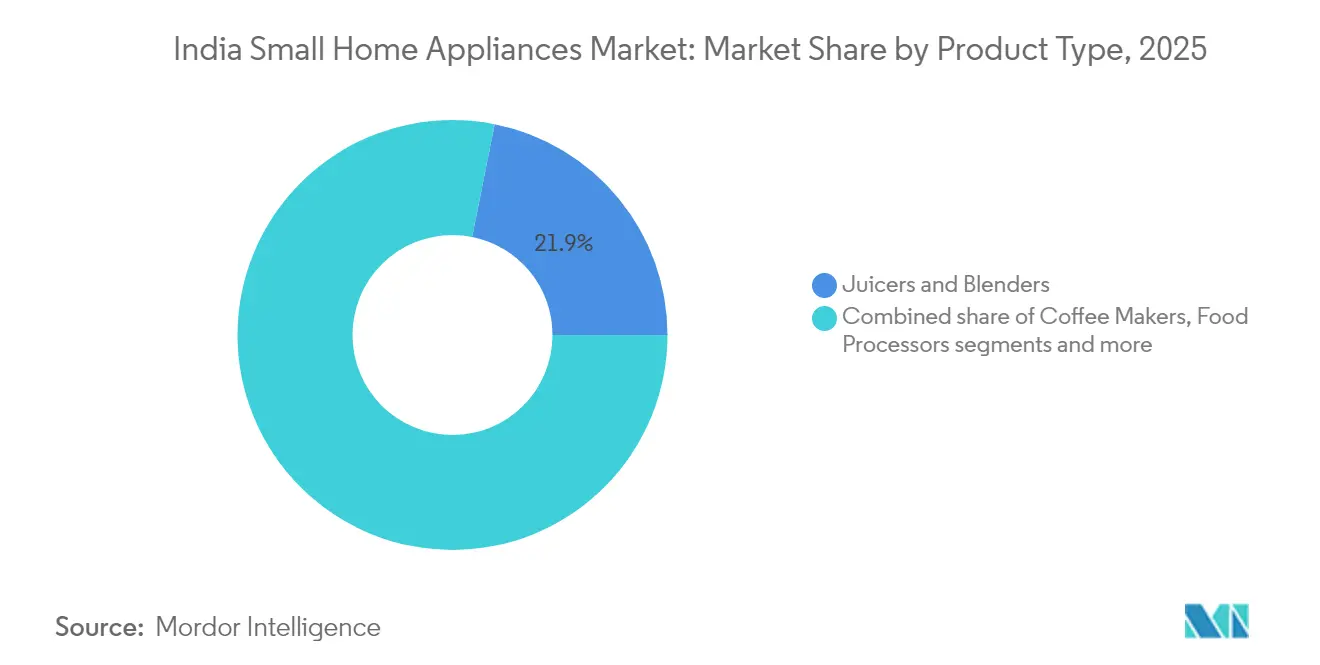
- 製品タイプ別では、ジューサー&ブレンダーが2025年のインドの小型家電市場シェアの21.86%を占め、エアフライヤーは2031年にかけてCAGR 7.88%で拡大する見通しです。
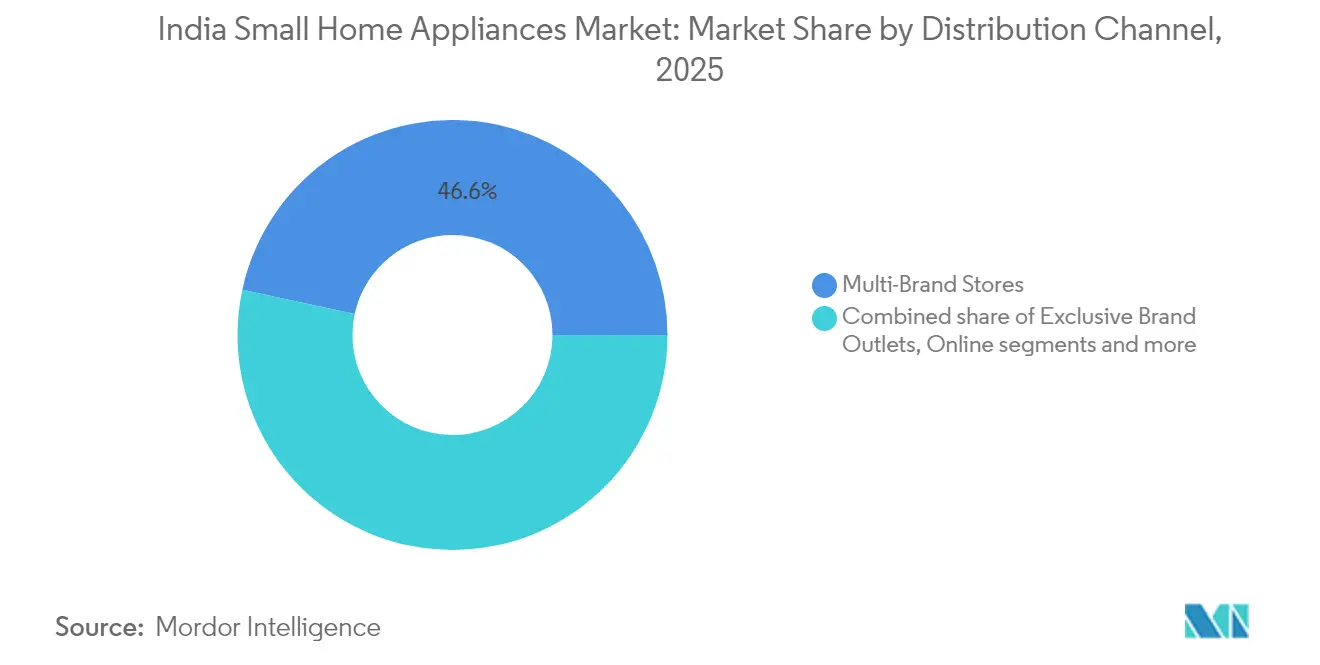
- 流通チャネル別では、マルチブランドストアが2025年のインドの小型家電市場規模の46.62%のシェアを占めています。オンライン小売は同期間にCAGR 8.45%で成長しています。
- 地域別では、南インドが2025年のインドの小型家電市場シェアの34.28%でトップとなっており、西インドは2031年までにCAGR 8.73%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドの小型家電市場のトレンドとインサイト
市場促進要因の影響度分析*
| 促進要因 | CAGR予測への影響度(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 都市部中産階級の拡大と可処分所得の増加 | 2.1% | 全国(大都市および第1ティア都市に集中) | 中期(2~4年) |
| Eコマースマーケットプレイスの急速な浸透 | 1.8% | 全国(第2・第3ティア都市への影響が大きい) | 短期(2年以内) |
| エネルギー節約型家電を促進するエネルギー効率規制 | 1.3% | 全国(インドエネルギー効率局(BEE)のコンプライアンス要件あり) | 長期(4年以上) |
| 部品の国産化を促進するPLIスキーム | 1.5% | グジャラート州、タミル・ナードゥ州、カルナータカ州の製造拠点 | 中期(2~4年) |
| 15% GST税率合理化の見込み | 0.9% | 全国(価格感応度の高いセグメントへの影響が大きい) | 短期(2年以内) |
| コネクテッド家電への需要を加速させるスマートホームの統合 | 1.2% | スマートフォン普及率の高い都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースマーケットプレイスの急速な浸透
オンラインプラットフォームはプレミアムブランドへのアクセスを民主化し、遠隔地における物流上のギャップを埋め、実店舗では到底実現できないほどの品揃えの豊富さを提供しています。フィンテックを活用した分割払い(EMI)、キャッシュバック、後払い(バイナウペイレイター)スキームは、特に5つ星評価またはIoT対応モデルの初回購入者に対する購入しやすさを改善しています。ダイレクト・トゥ・コンシューマー(D2C)ブランドは流通マージンの複数層を回避し、ファーストパーティデータを活用し、季節的な製品ラインアップに縛られた既存大手よりも迅速に製品改良を行っています。マーケットプレイスのアルゴリズムは、たとえば冬の結婚シーズンにおけるグリル・ロースターの需要急増など、超局所的なインサイトを浮かび上がらせ、メーカーはそれを活用してターゲットを絞った地域特化型のSKUを展開しています。5G広帯域通信および現地語コンテンツの浸透拡大は、アフターサービスネットワークから従来除外されていた小都市の消費者を購買可能な市場として取り込んでいます。購買のたびに評価とレビューが積み重なり、その後の顧客に向けたオンライン上の露出が強化されるというフィードバックループが、チャネル移行をさらに強固なものとしています。
エネルギー節約型家電を促進するエネルギー効率規制
インドエネルギー効率局(BEE)の強制ラベリングプログラムは、5つ星のオーブンレンジ、IH調理機器、および掃除機が15~20%の価格プレミアムを維持しながらも待機リストを有し続けるなか、効率性のコンプライアンスを単なる確認事項から競争上の優位性へと転換させています[2]インドエネルギー効率局(BEE)、「エネルギー効率基準およびラベリングプログラム」、beeindia.gov.in。。出典:インドエネルギー効率局(BEE)、「エネルギー効率基準およびラベリングプログラム」、beeindia.gov.in。メーカーは最高評価を獲得するためにインバーターモーター、ブラシレスDCファン、および急速加熱コイルを組み込んでおり、サプライヤーは高品質な銅巻線と精密センサーを採用した製造ラインへの切り替えを余儀なくされています。小売業者はライフサイクル全体でのコスト削減効果を訴求することで、価格感応度の高いセグメントでも消費者を上位モデルへと誘導しています。基準は定期的に強化されており、政策の継続性を示すとともに、次世代断熱材や低待機電力回路への研究開発予算を確保する根拠となっています。高効率モデルはBIS認証取得製品がEUおよびASEANのエコデザイン規制に適合するため輸出機会も拡大し、収益の拡大可能性を高めています。インドのスタートアップ企業は研究機関と連携し、調理熱を維持しながら総消費電力を削減する相変化蓄熱技術のパイロット導入を進めており、環境への配慮と利便性を両立させています。インドの小型家電市場はこうして低技術の数量競争から、イノベーション主導の付加価値獲得へとシフトし、コンプライアンス未対応の粗悪業者に対するセクター参入障壁を高めています。
部品国産化を促進するPLIスキーム
承認を受けた84社が、白物家電向けPLI枠組みのもとでコンプレッサー、プリント基板(PCB)アセンブリ、および高度なモーターの国内生産に1兆478億ルピー(12億8,000万USD)をすでに投資しています。この投資により、従来70%であった輸入依存度は2030年までに30%へと低下する見通しであり、リードタイムと変動する輸送費を圧縮します。特殊部品の国内調達が可能になることで、インドの調理習慣に合わせた設計変更が容易となります。たとえば、濃厚なダール(豆スープ)に対応できる圧力鍋や、イドリー生地の長時間粉砕に耐えられるミキサーなどが挙げられます。グローバルな第1ティアブランドはインドの中小企業(SME)と合弁事業を設立し、関税優遇措置と数量インセンティブを活用するとともに、技術移転と労働力のスキルアップを推進しています。規模の経済の波及効果は広範に及んでおり、グジャラート州、タミル・ナードゥ州、カルナータカ州の主要工場周辺には、工具・金型業者、包装工場、物流拠点がクラスターを形成し、多数の技術雇用を創出しています。PLIのマイルストーン方式は増産に対してインセンティブを付与するため、企業は設備投資を前倒しし、溶接ラインを自動化し、歩留まりを管理するインダストリー4.0ダッシュボードを導入するよう促されています。PCBコントロールボードやステッピングモーターの単一国調達に起因するパンデミック期のボトルネックが、調達計画担当者に単一国依存の危険性を認識させたことで、サプライチェーンの強靭性も向上しています。インドの小型家電市場はこうしてコスト競争力を獲得し、南アジアおよび東南アジアの需要に向けた輸出拠点としての役割を果たすようになっています。
コネクテッド家電への需要を加速させるスマートホームの統合
インドのスマートホームセクターは、スマートフォンで操作できるスマートプラグ、音声アシスト調理モード、および自動クリーニングサイクルを牽引力として、2028年までに3兆6,000億ルピー(43億9,000万USD)と5倍規模に拡大する見通しです[3]ビジネス・スタンダード(Business Standard)、「インドのスマートホーム市場は2028年までに4.5倍の3兆6,000億ルピーに成長:レポート」、business-standard.com。。出典:ビジネス・スタンダード(Business Standard)、「インドのスマートホーム市場は2028年までに4.5倍の3兆6,000億ルピーに成長:レポート」、business-standard.com。主要ベンダーはミキサー、エアフライヤー、ロボット掃除機を同時に制御できる統合モバイルアプリを提供することで、単一デバイスの利用からエコシステムへのロックインへと転換させています。内蔵型Wi-FiモジュールとOTAファームウェアアップデートの組み合わせにより家電の製品ライフサイクルが延長され、陳腐化の懸念が払拭されてプレミアム価格の正当性が高まっています。スマート利用状況分析により、消費者はエネルギー消費をモニタリングし、電気料金が変動する地域においてオフピーク時間帯に合わせた調理ルーティンに適応できるようになっており、採用を後押ししています。現地語のスマートスピーカーとの連携は、英語を母語としない利用者の採用障壁をさらに低下させています。デバイスメーカーがインドのデータプライバシーガイドラインに準拠し、保存中および転送中のデータを暗号化するようになったことで、セキュリティ面も改善されています。開発者はこのデータをレシピキュレーションサービスやフィルター交換リマインダーに活用し、継続的な収益源を開拓しています。その結果、コネクテッドデバイスはインドの小型家電市場において最も成長の速いニッチを占め、市場全体の価値成長を加速させています。
市場抑制要因の影響度分析*
| 抑制要因 | CAGR予測への影響度(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 根強い価格感応型消費者層 | -1.4% | 全国(農村部および第3ティア以上の都市への影響が大きい) | 中期(2~4年) |
| 断片化した非組織的な製造エコシステム | -0.8% | 北インドおよび西インドの製造クラスター | 長期(4年以上) |
| 第3・第4ティア都市における脆弱なラストマイルサービス(非公式問題) | -0.6% | インド全土の第3・第4ティア都市、特に東部および北東部の諸州 | 中期(2~4年) |
| 変動する原材料コストが価格の不確実性を生み出し、マスセグメントの製品投入を抑制 | -0.9% | 全国(コスト重視の北インドおよび中央インド地域において感応度が高い) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
根強い価格感応型消費者層
インド人消費者のおよそ60~70%がいまだに購入基準として価格を最優先事項に挙げており、所得が上昇する中でも高機能スマート家電のアップセルポテンシャルを制約しています。組織化された大手企業は、タッチスクリーンディスプレイなしのエアフライヤーや付属ジャーを削減したミキサーなど、積極的な価格帯に対応した廉価版を投入することで対応していますが、性能が低下した場合にはブランドの毀損リスクがあります。小規模工場で製造されることが多いノーブランド品は、アフターサービスへの期待が低い地方の市場では依然として一定のシェアを保っています。モンスーン不足や燃料価格高騰などの経済的な逆風は、裁量的支出の先送りを引き起こし、買い替えサイクルを3年から5年へと長期化させます。しかし、マージンを圧縮するまさにその価格感応性が、節倹的イノベーションを促進しています。企業はルピーあたりの利用価値を最大化するために、多目的ブレードやモジュール式加熱素子を組み込んでいます。分割払いやキャッシュバックオファーは手ごろ感のギャップを部分的に埋めていますが、貸し手は景気後退局面において審査基準を厳格化するため、信用供与による需要が抑制されます。インドの小型家電市場は、大都市ではニッチなプレミアム層が台頭する一方で、構造的な購買力の上限というジレンマを引き続き抱えることになります。
断片化した非組織的な製造エコシステム
非組織化された事業者は基本的なミキサーグラインダーなど特定カテゴリーで40~45%のシェアを占めており、価格競争と製品品質のばらつきというニ重の課題をもたらしています。こうした小規模事業者は正式な安全認証を取得せずに操業しているケースが多く、業界全体の信頼性に悪影響を与える消費者への信頼問題を引き起こしています。組織化されたブランドは、規格以下の配線や模造安全プラグの危険性を解説する啓発キャンペーンに多額のコストを費やさなければならず、全体的なマーケティングコストを押し上げています。多くのインフォーマルサプライヤーが手作業に頼った生産プロセスを採用しているため、部品の寸法精度にばらつきが生じ、シームレスな自動化を追求するOEM(相手先ブランド製造業者)の組立工程を複雑にしています。当局はコンプライアンス強化を進め、インド規格局(ISI)規格以下の製品に対して罰則を科しており、グレーマーケットは徐々に縮小していますが、合法的な代替品が整備されない場合には突然の供給不足が生じるリスクもあります。PLIプログラムはGST(物品・サービス税)未登録事業者を対象外とすることで、インセンティブを正規事業者のみに誘導し、業界再編を加速させています。長期的にはインドの小型家電市場の品質認知と輸出適格性が向上するものの、業界統合が進む過程において短期的には混乱が継続する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:健康志向の調理がイノベーションを牽引
ジューサー&ブレンダーのインドの小型家電市場規模は21.86%のシェアを占め、スムージーからスパイスの粉砕まで多目的に活用できる利便性に支えられています。マイクロ栄養素を保持するコールドプレス技術への需要の高まりにより、2026年~2031年においてプレミアムモデルは年換算で8.6%の価値成長が見込まれています。エアフライヤーは比較的新しいカテゴリーですが、心血管の健康に関する意識の高まりや、低油分スナックを紹介するソーシャルメディアレシピに後押しされ、CAGR 7.88%を記録しています。ベンダーはメインディッシュとサイドメニューを同時に調理できるデュアルゾーンバスケットを投入し、時間に追われる都市部のビジネスパーソンの支払い意欲を高めています。卓上オーブンやコーヒーメーカーも、大都市でカフェ文化が広まるにつれ、規模は小さいながらも憧れのライフスタイルシフトに乗っています。電気ケトルは、コンロ沸かしの3分の1のエネルギーで即座に湯を沸かすことができるため、インドの小型家電市場全体に波及するエネルギー効率の潮流に合致し、安定した販売数量を維持しています。掃除機の普及はプレミアム化を示しており、LiDARマッピング搭載のロボット型モデルが注目されていますが、ハンドヘルド型は価格感応度の高いセグメントで引き続き人気を誇っています。トースターおよびグリル家電は、かつて祝祭時の購入品でしたが、朝食習慣の変化によってマルチグレイントーストやグリルパニールサンドイッチへの需要が高まり、日常的な家電として定着しつつあります。また、垂直折りたたみ式のコンパクトデザインが都市部マンションの調理台スペースの制約に対応しています。
イノベーションの核心は、スペースを節約しつつ用途を拡大する多機能性にあります。ジューサーモジュールを取り付けられるミキサーグラインダー、乾燥機を兼ねるエアフライヤー、ヨーグルト製造モードに切り替えられる炊飯器など、狭いキッチンにおける単一家電の制約を逆手に取った製品開発が活発です。国内メーカーはインド料理に典型的な重量スパイスの粉砕に対応できる堅牢なモーターを強みとする一方、多国籍ブランドは直感的なタッチパネルとレシピメモリ機能を訴求点として差別化しています。1万ルピー(120USD)以上のプレミアムSKUのインドの小型家電市場規模は数量ベースの販売を上回るペースで成長しており、付加価値による差別化戦略の成功を裏付けています。PLI制度のもとでの部品国産化は、耐熱性プラスチックおよび電子制御基板のコストを低減し、高機能モデルと廉価モデルの価格差を縮小しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


流通チャネル別:デジタルコマースが小売の景観を再構築
マルチブランドストアは2025年の売上高シェアで46.62%を占め首位を維持しており、豊富なSKU品揃えと、消費者がワット数、ブレード素材、騒音レベルを実際に比較できる体験型ゾーンを活用して優位性を発揮しています。これらの店舗は、わずかにオンラインよりも高い価格を正当化する設置サービスおよびメーカー延長保証のバンドル提供を通じ、ブランド構築キャンペーンの重要な拠点として機能しています。組織化された小売業者はクリック&コレクトや店頭受け取りオプションを提供するオムニチャネル戦略を採用しており、対面の利便性とデジタルの価格透明性を融合させています。大都市の大型店舗はシェフがレシピの多様性を実演するライブデモキッチンに売り場面積を割り当て、購入に迷っていた来客をプレミアム購入へと転換させています。チェーンは、ベストセラーミキサーのバイオレットカラーの限定発売など、独占ローンチを交渉することで集客を図り、純粋なEコマースライバルとの差別化を実現しています。しかし、第1ティア都市では賃料上昇とショッピングモールの過密化がさらなる出店拡大を制約しており、チェーンは第2・第3ティア地域へのフランチャイズ展開へとシフトしています。
オンラインチャネルは控えめなベースを出発点としつつも、CAGR 8.45%と全流通チャネルの中で最も高い成長率を記録しており、都市部成人のスマートフォン普及率がほぼ80%に達していることとラストマイル物流の改善に支えられています。主要25都市における翌日配送オプションは、電気ケトルの交換など緊急購入時における購入完了までの時間に関する懸念を払拭します。AI駆動のレコメンデーションエンジンは消費者の消費電力ニーズや家族構成にマッチした製品を提案し、返品率を低下させています。地域言語によるインフルエンサーの開梱動画はリーチを拡大し、オンライン初心者の信頼を醸成しています。さらに、Eコマース各社は認定技術者と提携してオーブンやレンジフードの現地設置サービスを提供しており、かつてオフライン店舗が優位を保っていたボトルネックが解消されています。専売ブランドアウトレットは、フラッグシップのスマートラインアップを展示する憧れのタッチポイントとして機能しつつも、不動産コストの上昇に対応して収益性を維持するため戦略的な出店に留まっています。直販法人営業、企業向けギフティング、建築業者との提携などその他のチャネルは、学生寮向け一括IH調理機器の受注など特定のニッチ市場で引き続き存在感を発揮しています。この複合的なチャネルエコシステムにより、インドの小型家電市場は消費者がどの購買ポイントを選んでも需要全体の勢いが失われることなく、高い耐久性を備えています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
2025年における南インドの市場リーダーシップ(34.28%)は、バンガロール、チェンナイ、ハイデラバードのテクノロジーハブに起因するものであり、これらの地域では高所得世帯が製品ライフサイクルの早い段階でプレミアムスマート家電を採用しています。精巧な粉砕や蒸し調理を要する地域の料理文化は、スマート機能の普及が進む中でも堅牢なミキサーやイドリークッカーへの需要を持続させています。小売の浸透度も深く、組織化されたチェーンが各県庁所在地に展開しているほか、チェンナイ=バンガロール産業ベルト沿いの高度な物流回廊のおかげでEコマースの最終配送カバレッジも充実しています。マハラシュトラ州とグジャラート州を含む西インドは、産業成長が世帯収入を押し上げ、港湾の連結性が輸入部品の陸揚げコストを低減することで競争力ある消費者価格の実現を後押しし、2031年までCAGR 8.73%で拡大する見込みです。市区町村による省エネ推進施策はBEE 5つ星モデルの普及を促進し、同地域のプレミアム提案への受容性を強化しています。
デリーNCRを核とする北インドは、都市コアが家電の普及飽和点に近づくにつれ成長が緩やかになりながらも、引き続き数量面での中核市場となっています。価値志向の消費者行動は、機能と価格のバランスが取れたミッドセグメント製品への購買を誘導しています。ただし、GST合理化が2025年以降に実施されれば、プレミアムカテゴリーにおける追加的な需要の取り込みが期待できます。東インドは人口密度に比して依然として市場浸透率が低いものの、コルカタにおける多様な料理文化への注力は、利便性を求めるダブルインカム世帯を中心に、フードプロセッサーや電気炊飯器への安定した需要を生み出しています。
中央インドでは、インドールやボーパールの産業クラスターとともに家電の普及基盤が拡大しており、農業から製造業への労働力移動が可処分支出を押し上げています。北東インドは絶対規模こそ最小ですが、幹線道路の整備やバングラデシュとの国境貿易の拡大により市場アクセスが向上し、力強い率での成長を示しています。同地域での需要は、狭いキッチンや頻繁な引越しに対応できるコンパクトな多目的家電に偏る傾向があります。地域の多様性はブランドのローカライズドマーケティングを後押ししており、ケーララ州でのヤシの実おろし器ミキサーアタッチメント向けのマラヤーラム語キャンペーンや、ルディアナのコメ農家向け炊飯器のパンジャービー語音声プロンプトなどの事例が見られます。
規制環境
インドの小型家庭用電気製品市場は、義務的な安全性およびエネルギー効率規制の適用がますます進んでいる。産業国内取引促進局(DPIIT)は、インド標準局法2016に基づき、家庭用・商業用および類似の電気製品の安全性(品質管理)命令2026を発出し、対象となる電気製品はIS 302(第1部):2024(IEC 60335-1:2020に整合)に準拠し、BIS標準マーク(ISIマーク)を表示することが求められる。BISはライセンス付与および執行の単独の権限機関であり、これにより、インドで販売される輸入品・国内製品の双方にとって認証が市場アクセスの要件となっている。
コンプライアンスの適用時期は段階的で、一般製造業者は2026年10月1日まで、中小企業は2027年1月1日まで、小規模企業は2027年4月1日までに準拠することが求められる。輸出向けに国内で製造された製品、研究開発目的の限定的輸入(200台まで)、および特定の旧製品在庫規定については適用除外があるが、全体的な方向性としては、対象範囲内の製品カテゴリー全体で試験、文書化、サプライヤー資格審査の必要性が高まっている。
バリューチェーン分析
インドの小型家庭用電気製品のバリューチェーンは、原材料および部品調達(モーター、発熱体、PCB/コントローラー、センサー、プラスチック、銅、配線)から始まり、OEM/ODM製造・組立、試験および認証(適用される場合はBIS/ISI)を経て、複数ブランド小売、ブランド専門店、急成長中のEコマースプラットフォームにわたるマルチチャネル流通網へと続く。インドは高機能な電子部品や制御モジュールについて依然として輸入部品への依存度が高く、これがリードタイムに影響を与え、サプライヤー資格審査と代替調達を生産計画の中心的な要素としている。
政府プログラムは上流の現地化とサプライヤー開発の形を積極的に変えている。DPIITは2024年7月15日から90日間、白物家電向けPLIスキームの申請受付を再開し、さらに2025年9月15日から2025年10月14日までの30日間再度受付を行い、国内部品生産能力への追加投資を後押しした。下流側では、BIS主導の品質管理命令の枠組みによる安全規制の強化により、規格に準拠した委託製造業者と認定試験機関の役割が増しており、ブランドは取引・輸入モデルから現地組立および認定サプライチェーンへの移行を促され、供給の継続性とチャネルでの存在感の維持を図っている。
競争環境
インドの小型家電市場は中程度の断片化を示し、確立された国内大手であるTTK Prestige、Bajaj Electricals、Havellsが、Samsung、LG、Panasonicなどのグローバル大手と競合し、さらに台頭するD2CブランドがEコマースプラットフォームを活用して市場参入するという、価格帯をまたいだ激しい競争が展開されています。グローバル大手のSamsung、LG、Panasonicはプレミアムニッチに注力し、小型家電を冷蔵庫やエアコンと連携させるIoTエコシステムをバンドルしています。D2C(ダイレクト・トゥ・コンシューマー)の新興企業は、クラウドファンディングのフィードバックを通じたコンセプト検証から6か月以内に精密温度管理機能付きスマートケトルを発売するなど、迅速な改良サイクルを持つデジタルネイティブブランドを武器に従来の価格体系を破壊しています。
戦略的な取り組みはスマートコネクティビティ、エネルギー効率、堅牢なデザインを中心に展開されています。TTK Prestigeは2024年にカルナータカ州とタミル・ナードゥ州の工場の生産能力を40%拡大させ、国産化深化を目的としたPLIインセンティブに対応しました[4]TTK Prestige、「2023年度~2024年度年次報告書」、ttkprestige.com。。Bajaj ElectricalsはEPC事業の分社化を完了させ、リソースを消費者製品に集中させるとともに、北インドの粉砕ニーズに対応した高ワット数ミキサーの新ラインに3億ルピー(3,600万USD)を配分しました。Panasonicはプレミアムキッチン家電への急増する需要に対応するため、1億5,000万ルピー(1,830万USD)を投じてチェンナイ工場の生産能力を40%拡大しました。一方、HaierとJSWはHaierのインバーターモーター技術に関する研究開発能力とJSWの鉄鋼サプライチェーンの効率性を活用するため、1,000億ルピー(1億2,200万USD)規模の合弁事業を設立しました。技術は市場の均等化要因としても機能しています。スマートジューサー向けのAI駆動メンテナンスアラートが交換フィルターカートリッジの購買を促し、販売後の収益を押し上げています。
マーケティングは体験型ショールームや地域の祭りを活用する方向へシフトしています。グジャラート州のナヴラトリ期間中に油なしサモサを調理するエアフライヤーのライブデモや、タミル・ポンガル期間中にポンガルを蒸らす炊飯器のライブデモなどが典型例です。レシピコンテンツプラットフォームとのパートナーシップにより、専用の家電アクセサリーを必要とするブランドオリジナルの料理を流通させ、プロモーションを料理指南として演出しています。マスバリューセグメントでは依然として断片化が続いているものの、コンプライアンスと規模の参入障壁が高まるにつれ、徐々に業界再編が進むと見られています。
インドの小型家電産業リーダー
Philips Domestic Appliances
Bajaj Electricals Ltd.
TTK Prestige Ltd.
Havells India Ltd.
Panasonic India Pvt. Ltd.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
政策主導の現地化は、国内製部品および規格準拠の完成品において空白地帯を生み出しており、特にブランドが輸入モーター、コントローラー、熱交換サブアセンブリへの依存を減らそうとする場合に顕著である。2026年1月、インド政府は白物家電向けPLIスキームの第4次ラウンドにおいて5社(Kirloskar Pneumatic、Indo Asia Copper、Godrej and Boyce、Kryon Technology、Pranav Vikas)を選定し、コンプレッサー、モーター、熱交換器、銅管などの部品製造を目的として86.3億ルピーの投資を約束した。この選定はエアコン部品を中心としているが、より広範な家庭用電気製品の製造基盤の一部を支える隣接サプライヤーの生態系(金属、銅加工、モーター、加工)も支援している。
コンプライアンス主導の製品更新とチャネルの体制整備も、もう一つの実践的な機会領域である。家庭用・商業用および類似の電気製品の安全性(品質管理)命令2025は2026年3月に発効し、QCO 2026のコンプライアンス期限は一般製造業者について2026年10月から開始されるため、対象となる家電製品ラインにおいてBIS準拠の設計検証、試験処理能力、認証済み部品構成表への需要が高まっている。同時に、エネルギー効率局(BEE)は家電製品ラベリングおよびコンプライアンス規制2026(2026年1月発効)を導入し、市場監視および執行能力を拡大し、検証可能な効率性能、トレーサビリティ、アフターサービス文書に対する価値を高めている。カテゴリー別の政策議論では、誘導調理器へのGST引き下げや部品への関税調整など検討中の提案を含め、近い将来の製品重点分野が示唆されており、電気調理関連の生態系(IHクッキングヒーター、電気ケトル、電気炊飯器)およびその周辺の現地化サプライチェーンへの投資を支えている。
最近の業界動向
- 2026年6月:TTK Prestigeは、Prestige Electric OmniPotを発表した。これは1000Wの多機能調理器具で、ワンポット調理および多用途利用シーンを想定している。この発売は、都市部の厨房においてより高い単価価値を提供しつつ、買い替え・アップグレードサイクルを延ばすことができる、コンパクトで多機能な調理ソリューションへの流れを反映している。
- 2026年5月:TTK Prestigeはベンガルールに新しいイノベーションセンターを開設し、ホスールの研究開発センターをアップグレードした。総投資額は約1億5,000万ルピーである。社内開発能力の強化は、より迅速なモデル更新、コンプライアンス対応力の向上、エアフライヤー、調理器、小型調理家電などのカテゴリーにおける差別化された機能を支えている。
- 2024年1月:Versuni(Philips Domestic Appliances)はアフマダーバードに最新設備の工場を開設し、現地製造能力と雇用の拡大を目指した。この施設は生産の現地化と供給の信頼性を支え、市場のメイク・イン・インディア調達への流れと、高回転の小型家電カテゴリーにおけるリードタイム短縮に対応している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、日常的な家庭作業に使用され、通常はカウンタートップに置くか簡単に持ち運べる、小型・可搬型の家庭用電気製品からインドで生じる収益を対象とする。市場規模は、国内の主要な小売およびオンラインチャネルにおける製品販売価値を反映している。
対象外:大型家庭用電気製品(冷蔵庫、洗濯機、エアコンなど)はこの市場規模算定の対象外である。
セグメンテーション概要
- 製品タイプ別(金額)
- コーヒーメーカー
- フードプロセッサー
- グリル&ロースター
- 電気ケトル
- ジューサー&ブレンダー
- エアフライヤー
- 掃除機
- 電気炊飯器
- トースター
- 卓上オーブン
- その他の小型家電
- 流通チャネル別(金額)
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- 地域別(金額)
- 北インド
- 南インド
- 西インド
- 東インド
- 中央インド
- 北東インド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を設定し、料理、調理準備、衣料ケア、フロアケアといったカテゴリー全体でインドにおける需要がどのように形成されているかを把握するのに役立つ。通常、MOSPIの国民経済計算や消費指標、RBIの家庭信用およびインフレに関する発表、利用可能な場合は商業情報統計総局(DGCI&S)または税関ポータルの貿易統計といった公的資料に依拠している。
前提条件を現実的に保つため、インド標準局(BIS)の通知、家電効率に関連する場合のエネルギー効率局のプログラム更新情報、耐久消費財の背景に関するインドブランドエクイティ財団(IBEF)のセクターノートなども確認している。これらは、企業の年次報告書、投資家向け説明資料、信頼性の高いプレス報道、チャネルに関する解説によって補完される。企業の収益構成や製品別の露出などの相互確認には、企業財務・インテリジェンスの有料サブスクリプションを利用することがあり、特許データベースは製品イノベーションが集中している領域を確認するために選択的に利用される。上記の例はあくまで一例であり、データ収集、検証、および研究内容の明確化のために他にも多くの資料が参照された。
一次インタビューおよび調査
一次調査は、インドにおいて実際に売れているもの、価格の動き方、チャネル構成がどのように変化しているかを検証するために用いられる。ブランド側チーム、流通業者、大型店舗小売業者、オンライン中心の販売業者、サービス生態系の参加者など様々な関係者と対話することで、量、買い替えサイクル、販促に関する前提条件をインドの主要地域全体で検証している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:37% | 経営幹部(CXO):15% |
| ミドルティア:47% | 機能/部門リーダー:34% |
| 小規模プレイヤー:16% | マネージャー:51% |
市場規模算定と予測
市場規模は、インドの消費支出シグナルとカテゴリー別浸透パターンから需要を再構築するトップダウン方式で算定され、これをカテゴリー別平均販売価格を用いて家電の台数および金額に変換している。総額は、開示情報が存在する場合のサプライヤー収益の合算、単位稼働率に関するチャネルチェック、主要カテゴリーにおけるサンプル抽出したASPと推定販売台数の乗算といった、選択的なボトムアップ推計によって検証される。
モデルで使用される主要な入力要素には、カテゴリー別の浸透率と買い替え行動、都市化と世帯形成、可処分所得の傾向、オフラインとオンラインのチャネル構成、実現ASPに影響を与える販促の強度、そして依然として海外供給に依存するカテゴリーの輸入比率が含まれる。小規模カテゴリーでデータが不十分な場合は、隣接カテゴリーの代替指標を用いてギャップを補い、その後インタビューを通じて暗示される総額を検証する。
予測については、インフレ、消費者信頼感、チャネル割引の異なる展開経路を反映するためにシナリオ分析を用い、その後、年ごとの非現実的な変動を避けるための平滑化ステップを行う。前提条件は専門家からのフィードバックを受けて調整され、特にASPの推移や新しいサブカテゴリーがどれだけ速く拡大するかについて修正される。
データ検証と更新サイクル
最終的な数値が単一のソースに依存しないよう、複数の検証を通じて結果を検証している。当社チームは、開示資料内のカテゴリー成長に関する解説、報告されたチャネル拡大、および裁量的な家電支出を通常反映するマクロ指標といった独立した信号とモデル結果を比較している。
分散に関するフラグが確認され、あるカテゴリーで異常な変動が見られる場合、根本的な要因が見直され、何が変化したかを確認するために回答者に再接触することがある。承認前に、作業は別のアナリストによって段階的にレビューされ、その後、クライアントに最新の見解を提供するため、納品直前に最終確認が行われる。レポートは毎年更新され、需要や価格に重要な変化をもたらす事象が発生した場合には、中間更新が実施される。
Mordor Intelligenceのインド小型家庭用電気製品市場規模と他の公表推定値との比較
インドの小型家庭用電気製品に関する公表市場規模は、トピック名が同じように聞こえても一致しないことが多い。この違いは通常、何を小型家電として数えるか、価格算定や通貨換算に使用する年、そしてデータが不完全な場合に急成長カテゴリーをどのように扱うかによって生じる。
大型家庭用電気製品(冷蔵庫、洗濯機など)は、このインド市場規模算定におけるMordor Intelligenceの対象範囲外であり、他の発行元が小型家電と大型家電を一つの総額に統合している場合、この一点の除外が見出しの数値を大きく変えることがある。また、オンライン主導の割引が実現ASPに反映されない場合や、チャネルチェックを行わずに積極的なプレミアム化曲線を前提として予測を行う場合にもギャップが生じる。輸入コストや祭事シーズンの売れ行き傾向が前提条件を急速に変化させる可能性があるため、更新のタイミングも重要である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 17.95 B (2025) | |
| 地域コンサルティング会社A | USD 22.09 B (2025) | より広範な家庭用電気製品総額として報告されることが多く、大型家電と小型家電を混合しており、小型家電のみの対象範囲と比較して数値を押し上げる可能性がある。 |
| 業界誌B | USD 8.90 B (2026) | 一般的に、特定の小型カテゴリーに焦点を当てた狭い範囲を使用し、特にプレミアムサブカテゴリーが拡大する場合、価値を過小評価する保守的なASP前提を適用する場合がある。 |
この表は、範囲の整合性と価格実現が、単なる計算方法の違いだけでなく、差異の大部分を説明していることを示している。含める対象を一貫させ、ASPをチャネル行動に基づいて設定し、インタビューによるフィードバックで総額を再確認することで、結果は追跡可能な、繰り返し観測できる需要および価格の要因に根ざしたものとなっている。


レポートで回答される主要な質問
インドの小型家電市場の現在の市場価値はいくらですか?
インドの小型家電市場は2026年において192億8,000万USDと評価されており、2031年までに275億9,000万USDに達すると予測されています。
インドの小型家電分野で最も成長が速い製品セグメントはどれですか?
エアフライヤーが2031年まで7.88%のCAGRで成長をリードしており、都市部における健康志向の消費者行動に牽引されています。
GST合理化はインドの小型家電需要にどのような影響を与えますか?
特定の家電を対象にGST税率を28%から15%に引き下げることで価格格差の縮小が期待されており、小売価格を7~8%引き下げて浸透率を高めた2018年の税率引き下げの効果を反映しています。
西インドが他地域を上回る成長率を記録すると予測される理由は何ですか?
マハラシュトラ州とグジャラート州における産業拡大と、強固な物流インフラの組み合わせが、2031年までの西インドのCAGR 8.73%を下支えしています。
エネルギー効率基準はどのように製品設計を形成していますか?
インドエネルギー効率局(BEE)の強制ラベリングはメーカーを5つ星評価モデルへと誘導し、インバーターモーターおよび低待機電力部品に関する研究開発を促進するとともに、15~20%の価格プレミアムを可能にしています。
Eコマースはインドの小型家電販売においてどのような役割を果たしていますか?
CAGR 8.45%で成長するオンラインチャネルは、プレミアムブランドの第2・第3ティア都市へのリーチを拡大し、フィンテックオプションを活用して購入しやすさを高めることで、最も成長の速い流通モードとなっています。
最終更新日:


