
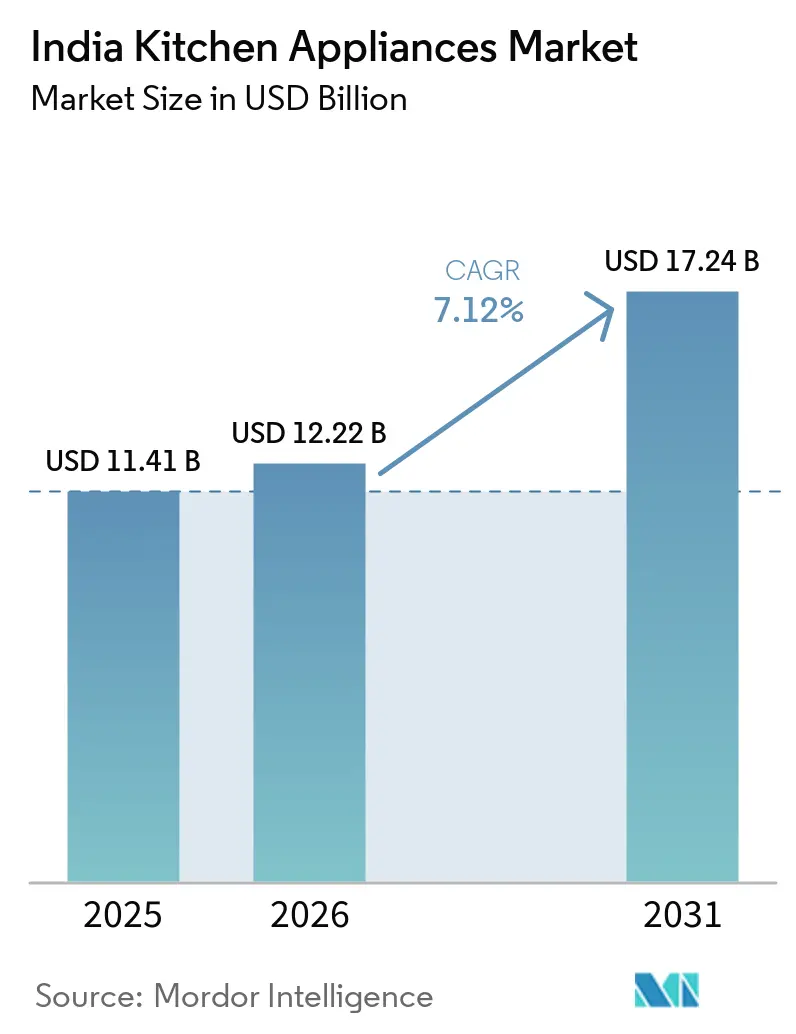
Mordor Intelligenceによるインドキッチン家電市場分析
インドキッチン家電市場規模は、2026年の12.22 ビリオン 米ドルから2027年には13.09 ビリオン 米ドルに増加し、2032年までに18.63 ビリオン 米ドルに達する見込みで、2027年~2032年にかけて7.31%のCAGRで成長します。
デジタルアクセスと国内製造の拡大により、インドの家庭が新たなキッチン機能を追加する手段が広がる可能性があります。2026年2月の米国・イスラエルによるイランへの攻撃に端を発した西アジア紛争と、3月のホルムズ海峡の海上輸送混乱により、コストおよびサプライチェーンへの圧力が増大しました。2026年3月にインドで発生したLPGの供給・予約に関する懸念も、電気調理への関心を高める要因となりました。サプライヤーは、機能的なアップグレードに対する手頃な価格帯を維持しながら、輸送費および部品コストの圧力を相殺する必要があります。省エネ型冷蔵庫は買い替え需要において競争力を持ち、カウンタートップ家電は追加の調理機能への別の参入経路を提供します。
主要レポートのポイント
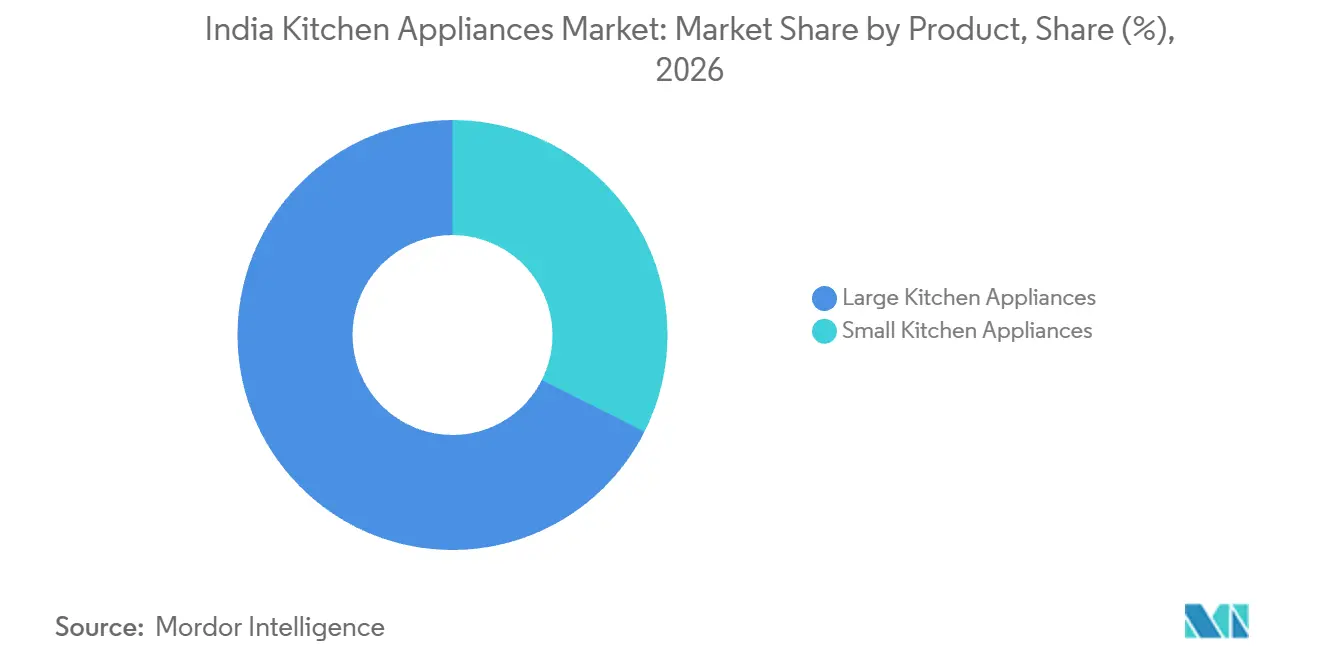
- 製品別では、大型キッチン家電が2026年のインドキッチン家電市場シェアの67.57%を占め、小型キッチン家電は2027年~2032年にかけて9.05%のCAGRで最も速く成長すると予測されています。
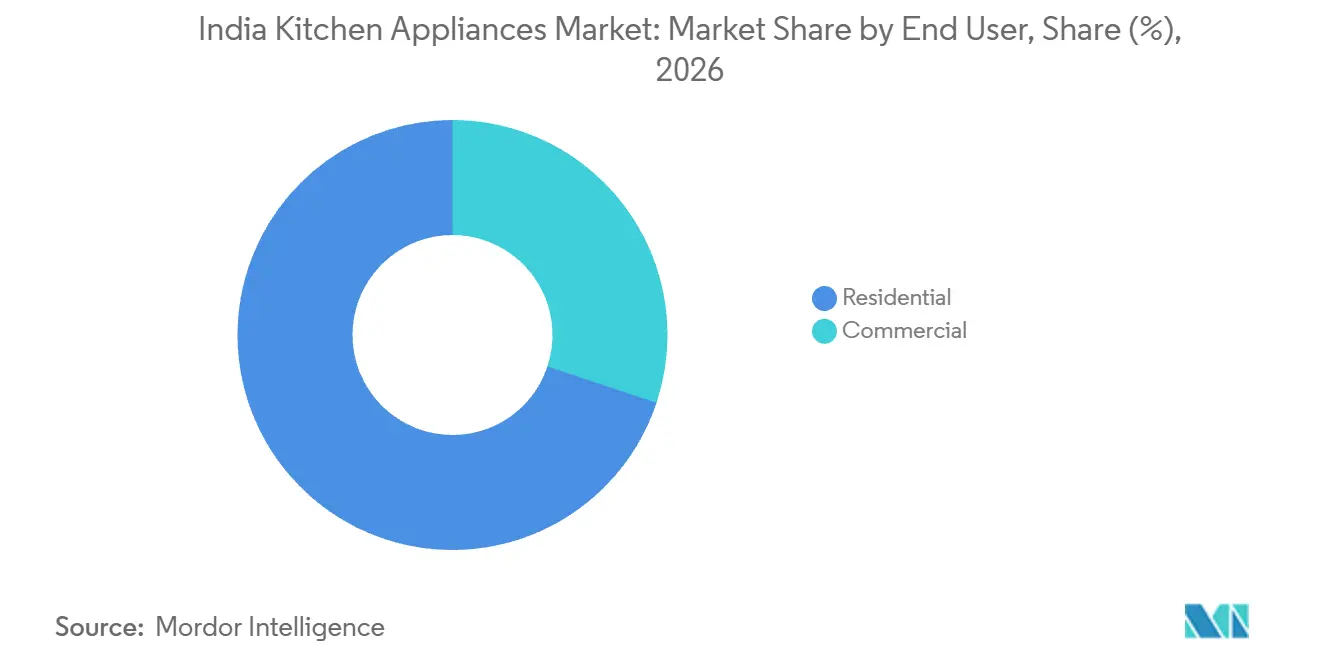
- エンドユーザー別では、住宅用購入者が2026年のインドキッチン家電市場規模の69.91%を占め、商業用需要は2027年~2032年にかけて7.85%のCAGRで最も速く拡大すると予測されています。
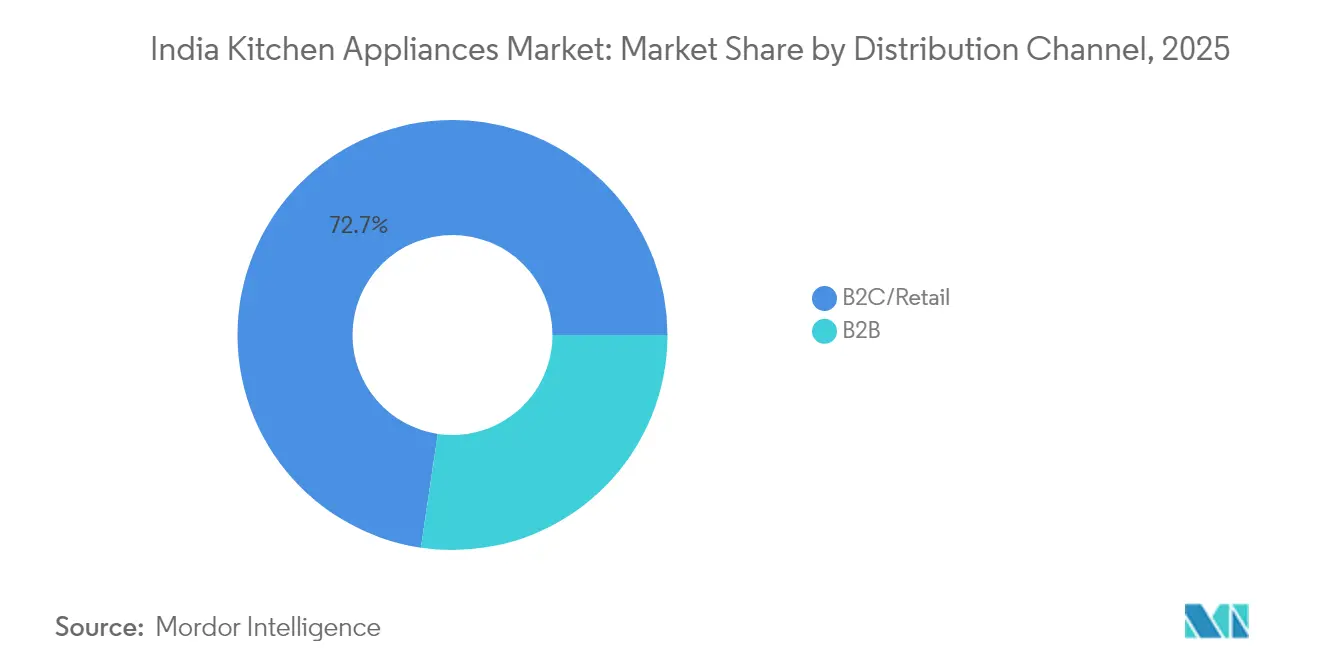
- 流通チャネル別では、B2C/小売が2026年の販売金額72.6%を占め、メーカー直販のB2B販売は2027年~2032年にかけて7.47%のCAGRで最も速く成長すると予測されています。
- 地域別では、南インドが2026年の販売金額の33.9%を占めてトップとなり、東部・北東インドは2027年~2032年にかけて8.08%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部中産階級の可処分所得の増加 | +2.8% | 全国 | 中期(2~4年) |
| Eコマース・D2C家電ブランドの成長 | +2.6% | 全国 | 短期(2年以内) |
| 国内製造を推進する政府の取り組み | +2.3% | タミル・ナードゥ州全域 | 中期(2~4年) |
| 省エネ規制による買い替え促進 | +1.6% | 全国 | 中期(2~4年) |
| 健康志向の調理トレンドの急増 | +0.8% | 全国 | 短期(2年以内) |
| 家電のサービスとしての利用・レンタルモデルの台頭 | +0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部中産階級の可処分所得の増加
可処分所得の増加により、都市部の中所得世帯が自動化できるキッチン作業の範囲が広がる可能性があります。MoSPIの2025年度~2026年度暫定推計によると、国民一人当たりの民間最終消費支出は2024年度~2025年度比で名目ベースで8.4%増加しました。家電サプライヤーにとって、この所得メカニズムは、追加の裁量的資源が既存の設備に加えて新たなキッチン機能をカバーする場合に機能します。追加の家電は、購入者が機能している製品を交換したり、同じ作業に対してより高い価格を受け入れたりすることなく、世帯支出の拡大を意味し得ます。補完的な調理機能により、サプライヤーは既存の家電所有者に対して、その世帯が買い替えを必要とする前に次の販売機会を追求できます。
Eコマース・D2C家電ブランドの成長
デジタル流通により、地元の店舗スペースに依存しないブランドと初めての家電購入者をつなぐことができます。2026年9月、Wonderchefは総売上に占めるデジタルチャネルの割合が過去2年から2.5年で約25%から35%に上昇したと述べました。[1] 同社はこの変化を、初めて自宅を構える若い消費者がオンラインショッピングをより好む傾向と結びつけました。Beyond Appliancesは、D2Cプラットフォーム、オンラインマーケットプレイス、オフライン小売を活用してスマートキッチン家電を販売しています。サプライヤーにとって、これは既存店舗を通じた買い替え需要を待つのではなく、初期のキッチン設置という特定の世帯の意思決定時点で家電購入者にリーチする経路を生み出します。したがって、商業的な機会は特定の世帯の意思決定時点でのより広いアクセスであり、デジタルチャネルが物理的なネットワークを完全に置き換えるのではなく補完するものです。
国内製造を推進する政府の取り組み
製造インセンティブにより、地のキッチン家電サプライチェーンを構築しようとする生産者の資本ハードルを下げることができます。タミル・ナードゥ州のMSME政策2021は、電気・電子重点セクターにおける新規の零細・中小製造業者(電気ミキサーおよびウェットグラインダーメーカーを含む)を州内全域でのサブシディの対象としています。申請者はUdyam登録が必要であり、対象となる電気製品はISI認証を取得しているか、ISO 9001認証を取得した企業からのものでなければなりません。2021年2月16日以降に実質的な設立手続きを行った企業については、適格な生産者が機械を追加する際にインセンティブが投資リスクを軽減できます。初期資本負担の軽減は、地域製造が経済的に実現可能になるにつれて、追加の製品選択肢を支援できます。適格なミキサーおよびウェットグラインダーメーカーは、登録および認証条件を満たすことを条件に、追加の家電販売が収益を生み出す前に投資支援を確保できます。
省エネ規制による買い替え促進
年次エネルギーラベリングにより、冷蔵庫サプライヤーは購入価格だけでなく性能面でも買い替え需要において競争できる基盤が生まれます。電力省は、2026年1月1日から2028年12月31日まで有効なフロストフリー冷蔵庫と直冷式冷蔵庫に対して別々のスター評価帯を設定しました。この改正はエネルギー効率局との協議のもとで行われました。これらの年間エネルギー消費帯は冷蔵庫の総容量によって異なり、評価モデルを比較する際に容量の関連性を維持しています。買い替えを検討している購入者にとって、これはメーカーが組み合わせで競争する中で、収納容量と継続的な電力使用量を比較検討する方法を生み出します。この機会は、使用可能な容量を維持する省エネ改善を優遇します。エネルギー要件の低下が古い冷蔵庫を交換する経済的根拠を強化できるためです。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料・部品コストの変動 | -1.5% | 全国 | 短期(2年以内) |
| プレミアム価格を制限する広範な地域的価格感度 | -1.1% | マハーラーシュトラ州、ゴア州、カルナータカ州、ケーララ州 | 中期(2~4年) |
| データプライバシーへの懸念にるスマート家電普及の遅れ | -0.2% | 全国 | 中期(2~4年) |
| 非公式修理市場による製品ライフサイクルの延長 | -0.4% | コルカタ、ナーグプル、ランチー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料・部品コストの変動
2026年2月の米国・イスラエルによるイランへの攻撃に端を発した西アジア紛争により、インドの家電サプライヤーに対する輸送費および部品コストの圧力が増大しました。2026年3月、Godrej Enterprises Groupは海上輸送費が最大3倍に上昇し、通貨圧力の中で輸入部品コストが増加したと報告しました。2026年9月24日の通知において、LG Electronics Indiaは銅34%、樹脂17%、鉄鋼24%、アルミニウム16%の年初来の原材料コスト増加を報告しました。LGはまた、物流・エネルギーコストの上昇と為替の悪化も報告しました。圧力は金属、樹脂、輸送費、エネルギー、通貨にわたるため、単一の投入物の緩和だけでは以前の家電コスト基盤を回復させるには不十分です。これらのコストを転嫁するサプライヤーは冷蔵庫の買い替え価格を引き上げ、吸収するサプライヤーは単位利益率の低下を受け入れます。
プレミアム価格を制限する広範な地域的価格感度
価格に敏感な購入者は、期待される節約が即時買い替えの利益を上回る場合、キッチン家電の購入を延期することがあります。2025年8月、小売業者および耐久財企業は、マハーラーシュトラ州、ゴア州、カルナータカ州、ケーララ州などの市場で消費者耐久財の購入問い合わせが少なくとも50~60%減少したと報告しました。消費者はGST引き下げの提案を待っており、販売の落ち込みは冷蔵庫、食器洗い機、その他のキッチン家電に及びました。予想される税節約が家電の即時有用性と競合したのです。2026年5月、LG Electronics Indiaは、新しい28リットルコンバーチブルコンベクションオーブンレンジと家電製品全体にわたるより多くの価格帯を追加し、手頃なプレミアムのEssential Seriesを拡充しました。2025年8月のエピソードでは、より低い価格を待つことで、冷蔵庫、食器洗い機、その他のキッチン家電からサプライヤーが収益を得る機会が延期されました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
冷蔵規模と新たな調理習慣大型キッチン家電は2026年のインドキッチン家電市場規模の67.57%をめ、最大のセグメントとなりました。LG Electronics Indiaは、冷蔵庫が2026年度の自社製品カテゴリー収益の28%を占めたと報告しました。同社は2026年度中にプネー工場で674リットルのダブルドアおよび790リットルのサイドバイサイド冷蔵庫の生産を開始しました。冷蔵庫収益が相当規模のサプライヤーにとって、これらのフォーマットは既存の製品事業が対応できる収納要件を広げます。LGはこれらのサイズの一つを当時インドで他のブランドが生産していないものと説明しており、プネー工場に大容量冷蔵庫における差別化されたポジションを与えています。
小型キッチン家電は最も成長が速いセグメントであり、2027年~2032年にかけて9.05%のCAGRが予測されています。Wonderchefは2025年にエアフライヤーの売上成長が2倍になったと報告しました。2025年後半にエアフライヤーを購入したチェンナイの世帯は、購入動機として健康と利便性を挙げ、油の使用量の減少と外食注文の減少を報告しました。このユースケースは、家電の購入決定を食事の準備と設備以外の支出と結びつけます。自宅で調理した食事が注文し食事に取って代わることができるためです。小型家電サプライヤーは、繰り返し可能な調理ルーティンで競争し、以前は外食で提供されていた作業に対して購入者が支払う理由を与えることができます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
家庭所有とレストラン投資住宅用セグメントは2026年のインドキッチン家電市場シェアの69.91%を占め、最大のセグメントでした。CLASPとエネルギー効率局が2024年にインド20州で実施した調査では、調査対象世帯の64%が冷蔵庫を所有していました。同調査では、調査対象世帯の60%がミキサー・グラインダーを所有していることも判明しました。これらのカテゴリー別所有パターンは、キッチンにすでにある機器の買い替えから、特定のタイプの家電を初めて購入する世帯への販売まで、異なる商業的課題を生み出します。単一のアップグレード提案では、冷蔵庫の買い替えと世帯初のミキサー・グラインダー購入の両方に対応することはできません。
商業用エンドユーザーは最も成長が速いセグメントであり、2027年~2032年にかけて7.85%のCAGRが予測されています。Restaurant Brands Asiaは2026年度にインド事業で閉店を差し引いた純増として68店舗を追加しました。同オペレーターは2026年度にインドでの太陽光発電と新型ブロイラーによる光熱費効率化も報告しました。家電サプライヤーはレストランネットワークにおける2つの投資ニーズに対応できます。追加のキッチンへの設備提供と、オペレーターがより良い食事生産経済性を求める中でのパフォーマンス改善の供給です。これらのレストラン投資において、エネルギー使用は購入価格と並ぶ機器選択基準を提供します。

注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
小売カバレッジと直接購入者関係B2C/小売は最大のセグメントであり、2026年のキッチン家電販売金額の72.6%を占めました。TTK Prestige Ltdは2026年3月31日時点で324都市に711のPrestige Xclusiveアウトレットを展開していると報告しました。[2] 同社は2025年度~2026年度中に必要に応じてネットワークを統合・合理化しながらアウトレットを追加しました。1年前の667アウトレットと比較して、年末の合計は統合にもかかわらず純増44となりました。選択的な統合により、ブランド小売ネットワークが追加の場所に拡大する中でも、地域需要に対応するアウトレットのリソースを維持できます。
B2B(メーカー直販)チャネルは最も成長が速いセグメントであり、2027年~2032年にかけて7.47%のCAGRが予測されています。IFB Industriesは2024年度に3億9,180万インドルピー(458万 米ドル)の商業用食器洗い機収益を報告しました。2025年度~2026年度において、商業用家電を含むホームアプライアンス事業は、ディーラーおよびディストリビューターとともに、機関、病院、ホスピタリティ産業を顧客として特定しました。メーカー直販の中で、購入者との運用要件の合意により、機器選択を機関キッチンが実行しなければならない作業と結びつけることができます。したがって、直接機関販売は食器洗い機の要件のマッチングに依存し、消費者向け店舗の追加には依存しません。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
南インドキッチン家電市場
南インドは2026年のインドキッチン家電市場規模の33.9%を占め、最大の地域市場となりました。2025年3月のインタビューで、Wonderchefの共同創業者兼CEOのRavi Saxena氏は南インドを同社の最高売上市場と説明しました。同氏は約20,000の小売アウトレットのうち約4,000がそこにあり、会社売上の約30%を占めると報告しており、全国平均よりもアウトレット当たりの平均売上が高いことを示唆しています。このような生産性の高いアウトレットでキッチン製品ラインを利用可能に保つことで、店舗数だけが示す以上に、場所当たりのより多くの売上を守ることができます。
東部・北東インドキッチン家電市場
東部・北東インドは最も成長が速い地域であり、2027年~2032年にかけて8.08%のCAGRが予測されています。2026年3月のグワーハーティーでは、LPGの入手可能性と予約に関する懸念がガス調理の代替手段を求める具体的な理由を提供しました。その月の4~5日間、グワーハーティーの商人は通常の1~2台と比較して、これらの懸念の中でIHクッキングヒーターの1日当たりの販売台数が20~40台に達したと報告しました。IHクッキングヒーター、炊飯器、電気ケトルは、世帯や小規模事業者が調理ガスの代替品を求める中、グワーハーティーの店舗で急速に売り切れました
北インドのサプライヤー拠点には、TTK Prestige Ltdのルールキー製造ユニットが含まれており、同社の広範なキッチン・家電ネットワークの一部です。TTK Prestige Ltdはルールキーを店舗ネットワークに供給する製造ユニットの一つとして位置づけており、2026年7月11日午後3時から通常の製造が行われていると報告しました。西インドの冷蔵庫基盤は2026年7月に拡大し、Whirlpool of IndiaがプネーのRajnangaon工場にラインを開設し、工場の年間生産能力を340万台に引き上げました。確定した年間生産能力により、冷蔵庫製造はプネー周辺で測定可能な産業規模を持ち、稼働率が資産のサプライへの貢献を決定します。ルールキーはTTK Prestige Ltdの確立した店舗供給ネットワークを支援し、プネーの拡大された冷蔵庫ラインは追加生産能力の需要を見つけるという別の課題を生み出します。
規制の枠組みと見通し
選択された管轄区域の比較は、関連する製品および運営規則の対象となるキッチン家電メーカーの観点からインドとタミル・ナードゥ州を検討します。国家適合要件は、トースター、グリル、ロースー、レンジフードを含む指定されたキッチン電気家電をカバーしており、これらはインド規格を満たし、ライセンスの下でインド標準局(BIS)の標準マークを取得しなければなりません。電気キッチン家電(品質管理)命令2023は、国内製造の輸出品を除外し、適格な零細・小規模企業に対して別個の開始条件を規定しています。対象機器および義務付けられた生産者には別途の拡大生産者責任(EPR)義務が課せられており、製品カバレッジと企業の規制上の役割がコンプライアンス経路において重要となります。
規制表
| 意思決定要因 | インド | タミル・ナードゥ州 |
|---|---|---|
| 主要機関 | 製品認証のためのインド標準局、EPR登録のための中央汚染管理委員会(CPCB) | 州の同意、監視、監査のためのタミル・ナードゥ州汚染管理委員会(TNPCB)、EPR登録のためのCPCB |
| 主要な規制手段または指針 | 電気キッチン家電(品質管理)命令2023、E廃棄物(管理)規則2022 | CPCB登録前の州の同意および有害廃棄物認可、CPCBガイドラインに基づくTNPCBの監視 |
| 商業的効果 | 指定製品の適合性とBISマーキング、対象生者のEPR義務 | 同意と認可が登録に先行、登録後に監視と監査が続く |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
メーカーの観点から、インドの「中程度」評価は、市場参入のための明確なBIS経路と、ライセンスおよび適用される生産者EPR義務のバランスを反映しています。タミル・ナードゥ州の「中程度」評価は、明確ではあるが多層的な経路を反映しており、CPCB登録前の州の同意と有害廃棄物認可、その後のTNPCBの監視と監査が必要です。適用される生産者は、2025年度~2026年度および2026年度~2027年度に計算されたE廃棄物発生量の70%のリサイクル目標に直面し、2027年度~2028年度からは80%に上昇し、最近の市場参入者には別途の条件があります。予定された増加は両管轄区域での「強化」を支持しており、義務付けられた生産者は計算された廃棄物発生量のより大きな割合のリサイクルを手配しなければなりません。
バリューチェーンの段階
バリューチェーンは、メーカー、ディストリビューター、小売業者、サービスプロバイダーがインのユーザーにキッチン家電を届けることでどのように収益を得るかを比較します。TTK Prestige Ltdは2025年度~2026年度中に製造オペレーションと調達プロセスの合理化を報告しました。圧力鍋、調理器具、ガスコンロを含む家庭・キッチン製品ポートフォリオの製造、マーケティング、流通が2025年度~2026年度売上高の44%を占め、その他のキッチン家電は14%を占めました。各下流段階は、サプライヤー収益への異なる経路と、配送またはサポートが失敗する可能性のある異なるポイントを追加します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 完成品家電製造 | TTK Prestige Ltd.などの家電メーカー | 完成品家電の販売 | 調達と組立スケジュールが乖離する可能性がある | サプライヤーの納期を組立スケジュールに連動させる |
| 地域流通 | TTK Prestige Ltd.などの地域販売センターを運営するメーカー | 家電の卸売販売 | 地域補充が工場生産と乖離する可能性がある | 出荷数量を地域注文に合わせる |
| 小売販売 | TTK Prestige Ltd.などのブランド舗オペレーターおよびCromaを通じたInfiniti Retail Ltd.などの家電小売業者 | 家電の小売販売 | 製品の選択肢が地域の展示能力を超える可能性がある | オンライン選択と店舗在庫を連携させる |
| アフターサービス | TTK Prestige Ltd.などの認定サービスネットワークを調整するメーカー | 保証外のメンテナンスおよび修理費用 | サービスアクセスが元の販売アウトレットから切り離される可能性がある | 修理依頼を認定ネットワークに誘導する |
| 情報源: Mordor Intelligence | ||||
TTK Prestige Ltdは製造と会社管理の地域販売センター、ブランド小売、認定サービスネットワークを結びつけていますが、アウトレットとサービスセンターは異なる運営上の役割を持っています。この統合により、引き渡し間の調整が潜在的な優位性の源となり、小売業者は多様な家電カテゴリーを販売することで収益を得ることができます。認定サービスネットワークはすでに販売された家電から修理収入を得ることができ、地域センターと小売業者は継続的な機器販売に依存します。
競争環境
市場集中度
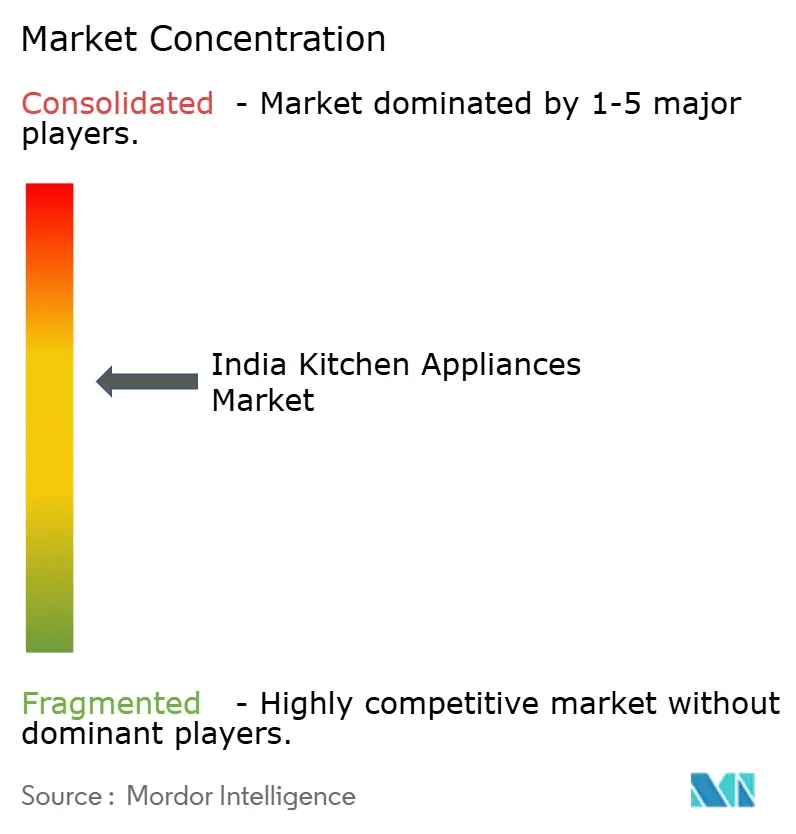
競争は適度に分散しており、確立されたキッチン専門企業と幅広い家電ブランドが重複する製品カテゴリーで競争しています。TTK Prestige Ltd.、Versuni India Home Solutions Ltd.、Bajaj Electricals Ltd.、Havells India Ltd.、Butterfly Gandhimathi Appliances Ltd.が主要な参加者です。Bajaj Electricalsはミキサーグラインダーを販売し、Havells Indiaは2024年度~2025年度にクッキングヒーター、ホブ、レンジフードに参入し、Butterfly Gandhimathi Appliancesは2025年6月30日終了の四半期までに40以上のIdea First Series SKUを展開しました。2025年度~2026年度第3四半期において、TTK Prestige Ltdの経営陣はエアフライヤー、フード、ホブ、ミキサーグラインダー、クッキングヒーターの成長を報告しましたが、クッキングヒーターの成長は比較的緩やかでした。カテゴリーの幅広さは不均一な調理形式需要へのエクスポージャーを分散させることができますが、確立されたブランドは依然として各カテゴリーで商業的パフォーマンスを必要とします。
2026年3月、Versuni Indiaはチェンナイに年間初期生産能力75万台のエアフライヤーモーター生産ラインを追加しました。インドでPhilipsおよびPreethiの家電を販売する同社は、2026年3月にアーメダバードの家電工場での生産能力拡大も進めていました。並行プロジェクトは生産プロセスの異なる部分にリソースをコミットしながら、部品製造ステップを追加し家電生産能力を拡大します。Versuni Indiaはこのラインをローカライゼーションを深め、インドにより強固な部品エコシステムを構築する取り組みと説明し、国内部品能力をエアフライヤーにおける競争戦略の一部としています。
Islerは2025年11月にグレーターノイダに3万平方フィートの施設を開設し、フードやホブなどのビルトインキッチン・家電の生産設備を整えました。この製造スタートアップはHäfele Indiaによって支援されました。レンジフードはライセンスの下でBIS標準マークを取得しなければならない指定インド規格を満たす必要があるキッチン家電の一つであるため、参入者のフードラインは国内販売前に認証が必要です。キッチン設置購入者向けの国内ビルトイン家電の提供には、生産基盤とBIS認証の両方が必要です。
インドキッチン家電産業のリーダー
-
TTK Prestige Ltd.
-
Versuni India Home Solutions Ltd.
-
Bajaj Electricals Ltd.
-
Havells India Ltd.
-
Butterfly Gandhimathi Appliances Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インドキッチン家電市場 このレポートでカバーされる企業
- TTK Prestige Ltd.
- Versuni India Home Solutions Ltd.
- Bajaj Electricals Ltd.
- Havells India Ltd.
- Butterfly Gandhimathi Appliances Ltd.
- LG Electronics India Ltd.
- Samsung India Electronics Pvt. Ltd.
- Whirlpool of India Ltd.
- Voltbek Home Appliances Pvt. Ltd.
- Godrej Appliances
- Panasonic India Pvt. Ltd.
- Usha International Ltd.
- IFB Industries Ltd.
- Crompton Greaves Consumer Electricals Ltd.
- Inalsa Home Appliances
- Morphy Richards India
- Kenstar
- Glen Appliances Pvt. Ltd.
- Maharaja Whiteline
- Hindware Home Innovation Ltd.
- Versuni India Home Solutions Ltd. (Preethi)
市場参加者にとっての主要な機会
機会は、エアフライヤーの初回採用、若い都市部のデジタル購入者、既存所有者によるアップグレードを比較します。2026年6月、Amazon Indiaはプラットフォーム上のエアフライヤー購入者の約10人中9人が初回購入者であると報告しました。[3] 初回購入には調理形式の追加を正当化するアクセスしやすい方法が必要であり、アップグレードにはすでに所有している機器に対する意味のある向上が必要です。これらのオファーを分離することで、サプライヤーはより広い世帯への普及のために価格設定しながら、既存所有者に買い替えの明確な理由を与えることができます。
市場機会表
| 機会 | 今なぜか | 購入者主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 手頃な価格の初回エアフライヤー | Amazon Indiaは2026年6月に主に初回プラットフォーム購入者基盤を報告 | 初回住宅用購入者 | 明確な調理タスクガイダンスを備えたエントリーモデルを提供 | 2026年6月に手頃な価格が報告された制約 | PrestigeやHavellsなどのエアフライヤーブランド |
| 差別化されたデジタル販売 | メーカーは2026年6月に若い都市部のデジタルファースト消費者からの需要増加を報告 | 若い都市部の住宅用購入者 | 調理タスクのデモンストレーションを使用してモデルを差別化 | 確立されたブランドとインターネットファーストのエアフライヤーブランドの間での混雑した選択肢 | Inalsaなどのインターネットファーストのエアフライヤーブランド |
| 価値主導のエアフライヤーアップグレード | 多くのアーリーアダプターからのアップグレード関心が2026年6月に報告 | 既存の住宅用エアフライヤー所有者 | 購入者の設置済みモデルに対する増分的な機能を実証 | 追加の利益が買い替え支出を正当化しなければならない | PrestigeやHavellsなどの確立されたエアフライヤーブランド |
| 情報源: Mordor Intelligence | |||||
既存所有者からの関心は、エアフライヤーをまだ所有していない世帯を獲得することとは異なる収益機会を生み出します。アップグレードは既存の調理能力に対して新たな支出を正当化しなければならず、実証可能な機能的変化をエントリーレベルの手頃な価格と並んで価値あるものにする可能性があります。したがって、明確なエントリーと買い替えのオファーを維持することで、エアフライヤーブランドはすべての購入者に同じプレミアムを正当化させることなく、より広い所有とリピート購入を追求できます。
最近の産業開発事情 インドキッチン家電市場
- 2026年10月:スマートキッチン家電メーカーのBeyond Appliancesが、Dharana Capitalおよびその他の投資家の参加のもと、Fireside Venturesが主導するシリーズBラウンドで資金調達を実施しました。同社は研究開発、新製造工場、2つの追加キッチン家電カテゴリーへの参入に資金を活用する計画でした。
- 2026年7月:Whirlpool of IndiaがプネーのRajnangaon工場に生産ラインを開設し、年間冷蔵庫生産能力を340万台に引上げました。
- 2026年3月:TTK Prestige Ltdがベンガルールに消費者中心のデザイン、技術、製品開発、および新セグメント機会の検証・拡大に特化したキッチン家電イノベーションセンターを開設しました。
インドキッチン家電市場 レポートの範囲と調査方法論
市場定義とカバレッジ
インドキッチン家電市場は、食品の調理、料理、換気、冷蔵、および関連するキッチン作業のために設計された家電への年間支出を測定します。インド全土のB2C小売および直接メーカーから購入者への販売を通じた住宅用および商業用購入者への完成品家電の販売を計上し、各記年について米ドルで評価されます。
スコープの除外:非キッチン家庭用家電、キッチン家具およびキャビネット、電気的または機械的に動力を供給されない家電ではない単独の調理器具および食器、ならびに別途販売される修理サービスおよびスペアパーツは除外されます。
セグメンテーション概要
- 製品別
- 大型キッチン家電
- 冷蔵庫・冷凍庫
- 食器洗い機
- レンジフード
- クッキングヒーター
- オーブン
- その他の大型キッチン家電
- 小型キッチン家電
- フードプロセッサー
- ジューサー・ブレンダー
- グリル・ロースター
- エアフライヤー
- コーヒーメーカー
- 電気炊飯器
- トースター
- 電気ケトル
- カウンタートップオーブン
- その他の小型キッチン家電
- 大型キッチン家電
- エンドユーザー別
- 住宅用
- 商業用
- 流通チャネル別
- B2C/小売
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- B2B(メーカー直販)
- B2C/小売
- 地域別
- 北インド
- 南インド
- 西インド
- 東部・北東インド
データソース、市場規模算定、および検証
デスクリサーチ
MoSPIのHCES 2023-24やその世帯マイクロデータなどの例示的な公開ソースは世帯支出と冷蔵庫所有を説明し、CLASP-BEEの住宅調査はインド全土の家電所有と使用を報告しています。エネルギー効率局の資料は家電効率基準とラベリングに関するコンテキストを提供します。
企業の年次報告書、投資家向け資料、監査済み申告書、および信頼できるインドのビジネスプレスは、製品収益、生産能力、価格変更、小売拡大、チャネルミックスを相互確認し、キッチン家電販売をより広い消費者耐久財合計から区別するのに役立ちます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューと調査
次調査は、インドの家電メーカー、ディストリビューター、小売業者、住宅用および商業用購入者からの情報を収集し、上級幹部、カテゴリーまたは販売リーダー、および運営マネージャーが価格設定、製品ミックス、チャネルの動き、購入タイミングを説明できます。構造化インタビューと購入者調査は、変数レベルで二次的な調査結果をテストし、報告された販売またはカバレッジのギャップを明確にし、買い替え購入と初回採用を区別します。矛盾する証拠は、前提が保持される前に、企業の開示、チャネルの観察、独立した世帯または政策指標と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
このモデルは、最終購入者取引における完成品家電支出からインドの年間価値を推定し、小売またはメーカー直販を一度計上します。トップダウン推計は広範な家電需要から始まり、証拠に基づく製品、エドユーザー、チャネル、地域シェアを適用し、選択的なボトムアップチェックは主要製品グループのサンプル平均販売価格に数量を乗じ、サプライヤーまたはチャネルの集計を全国合計と比較します。主要指標には、MoSPIからの世帯消費と耐久財所有、CLASP-BEE調査からの住宅用途と家電所有、製品収益と生産能力の開示、オンラインおよび物理的小売カバレッジ、価格または製品ミックスの変化が含まれます。これらの指標は世帯形成と買い替え需要を価値とセグメントシェアに結びつけます。多変量回帰は過去の市場価値を所得と世帯需要、製品価格とミックス、チャネルまたは生産シグナルに関連付けることができ、政策または原材料コスト変化のシナリオ分析を伴います。専門家は各予測変数とその製品レベルの含意が報告された運営条件に適合するかどうかを確認し、欠損観測値は最も近い比較可能な期間から補完され、記載された範囲でテストされます。
データ検証と更新サイクル
アナリストは独立した世帯、企業、チャネル、政策、貿易シグナルを三角測量し、セグメント合計、前年比変、暗示された平均価格、報告された販売と運営指標の間の異常な差異を確認します。レビュアーは重要な差異をソースカバレッジ、タイミング、単位、または取引段階に遡り、製品境界、価格変動、またはチャネル変更が不明確なままの場合、アナリストは関連する回答者に再連絡します。証拠は毎年更新され、重要な規制、供給、または需要イベントの後にサイクル間でレビューされ、納品直前に新鮮なソースと計算パスが実施されます。
Mordor Intelligenceのインドキッチン家電製品市場規模と他の公表推計との比較
公表された推計は、計上する取引と製品、および需要をモデル化するために使用される投入物が異なる場合があります。インドキッチン家電市場は、食品の調理、料理、換気、冷蔵、および関連するキッチン作業のために設計された家電への年間支出を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリング選択が含まれます。主要指標には、MoSPIからの世帯消費と耐久財所有、CLASP-BEE調査からの住宅用途と家電所有、製品収益と生産能力の開示、オンラインおよび物理的小売カバレッジ、価格または製品ミックスの変化が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.09 ビリオン 米ドル(2027年) | |
| 産業見通しA | 2.93 ビリオン 米ドル(2026年) | 2026年のベースでは、この推計は本レポートの1年後の2027年値13.09 ビリオン 米ドルを77.6%下回っています。記載されたバスケットは冷蔵庫、冷凍庫、食器洗い機、レンジフードを省略し、フッ素樹脂加工調理器具を含んでいます。 |
| 市場調査会社B | 0.8 ビリオン 米ドル(2026年) | 2026年のベースでは、この推計は本レポートの1年後の2027年値13.09 ビリオン 米ドルを93.9%下回っています。これは完成品キッチン家電販売のサブセットである接続型スマートキッチン家電を測定しています。 |
Mordor Intelligenceのアナリストは独立した世帯、企業、チャネル、政策、貿易シグナルを三角測量し、セグメント合計、前年比変動、暗示された平均価格、報告された販売と運営指標の間の異常な差異を確認します。
レポートで回答される主要な質問
インドキッチン家電市場の規模と成長見通しはどのようなものですか?
市場規模は2027年に13.09 ビリオン 米ドル、2032年までに18.63 ビリオン 米ドルに達し、2027年~2032年にかけて7.31%のCAGRで成長する見込みです。
インドにおけるキッチン家電の需要を牽引してるものは何ですか?
オンラインリーチと初めての住宅購入が家電需要を支えています。2026年9月、Wonderchefは総売上に占めるデジタルチャネルの割合が過去2年から2.5年で約25%から35%に上昇したと述べました。
インドのキッチン家電販売をリードしている製品セグメントはどれですか?
大型キッチン家電が2026年の販売金額の67.57%を占めてトップとなり、小型キッチン家電は2027年~2032年にかけて9.05%のCAGRで最も速く成長すると予測されています。
インドの主要なキッチン家電サプライヤーはどの企業ですか?
主要サプライヤーにはTTK Prestige Ltd.、Versuni India Home Solutions Ltd.、Bajaj Electricals Ltd.、Havells India Ltd.、Butterfly Gandhimathi Appliances Ltd.が含まれます。
インドのキッチン家電サプライヤーにとっての主なコスト課題は何ですか?
原材料インフレにより買い替え家電がより高価になる可能性があります。LG Electronics Indiaは2026年9月に年初来の原材料、物流、エネルギーコストの圧力を報告しました。
インドのどの地域がキッチン家電の販売と成長をリードしていますか?
南インドが2026年の販金額の33.9%を占めてトップとなり、東部・北東インドは2027年~2032年にかけて8.08%のCAGRで最も速く成長すると予測されています。