
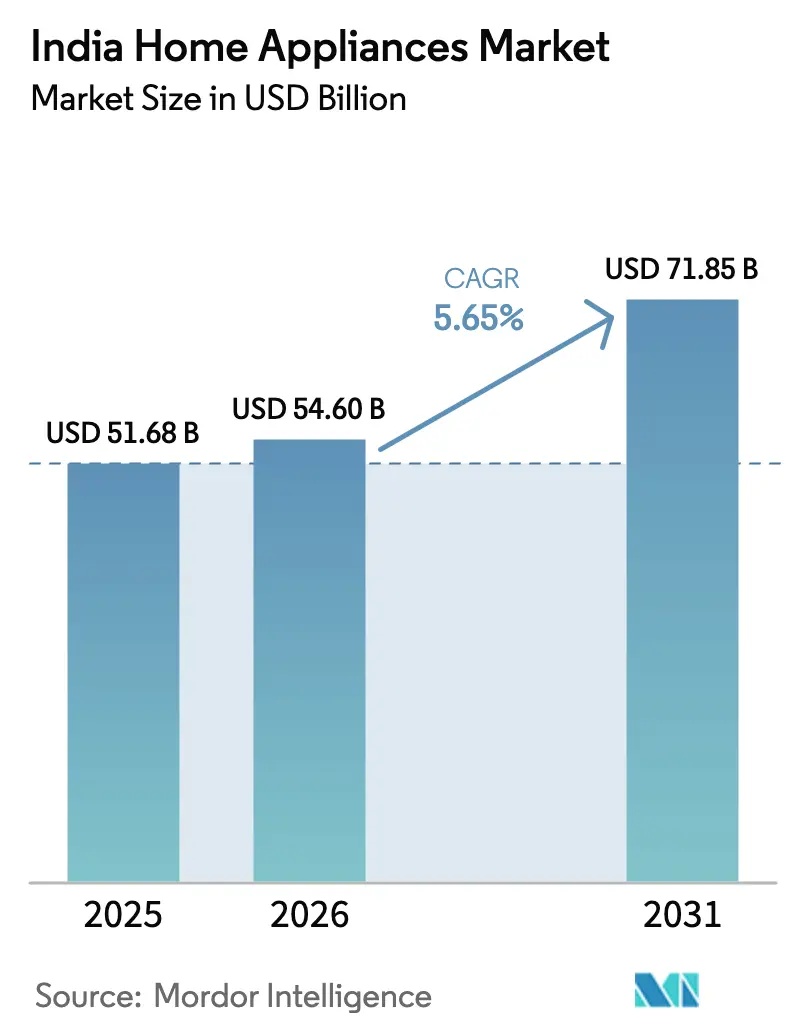
Mordor Intelligenceによるインド家電市場分析
インド家電市場規模は、2026年の54.6 ビリオン 米ドルから2027年には57.68 ビリオン 米ドルに増加し、2032年までに76.83 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 5.9%で成長します。
都市部および核家族世帯が、コンパクト型冷蔵庫、調理機器、洗濯機、冷却機器への需要を拡大しています。2026年1月からのインドのBEEエアコン星評価移行により、メーカーが部品の現地調達を進めデジタル流通を拡大する中で、省エネポジショニングが強化れています。レンタルモデルは初期費用の負担を軽減する一方、価格差、偽造品リスク、断片化したサービスが買い替えを遅らせる可能性があります。2026年6月以降、西アジア紛争に伴う湾岸海運の混乱がインドへの部品供給を逼迫させています。現地調達、信頼性の高い小売、迅速なアフターサービスを組み合わせたサプライヤーが、段階的な製品展開と組み合わせた競争対応において優位に立っています。
主要レポートのポイント
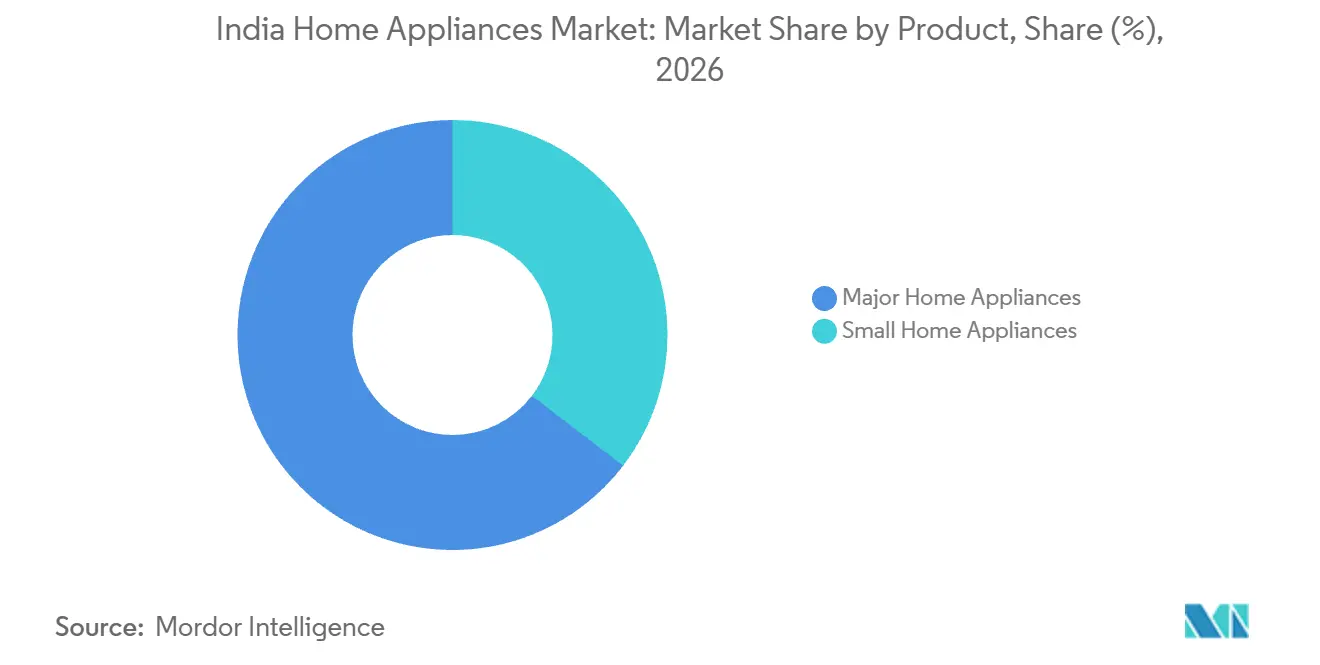
- 製品構成では、大型家電が2026年のインド家電市場シェアの64.6%を占め、小型家電は2027年~2032年の年平均成長率(CAGR)6.9%で最も高い成長を示しています。
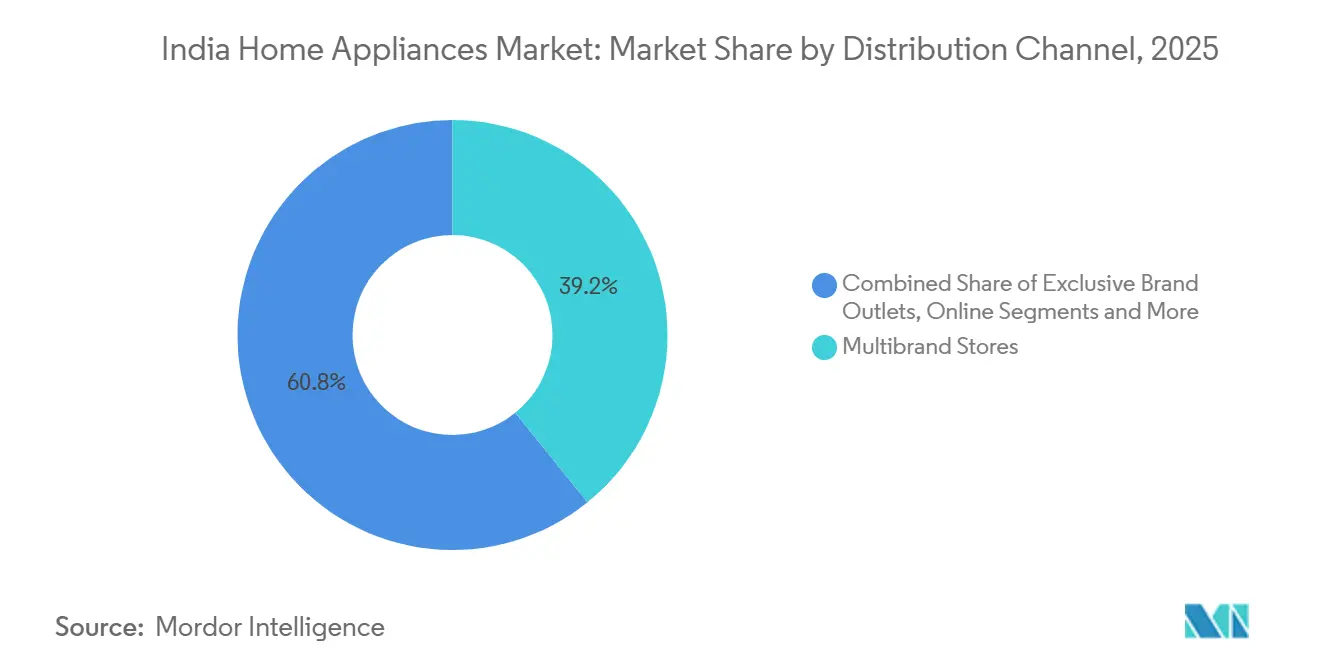
- チャネル構造では、マルチブランドストアが2026年のインド家電市場規模の37.6%のシェアを占め、オンラインが2027年~2032年のCAGR 17.2%で成長をリードしています。
- 地域別需要では北インドがリードし、2026年のインド家電市場の32.3%のシェアを保有し、南インドが2027年~2032年のCAGR 15%で最も高い成長を示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 可処分所得の増加と上昇志向の消費支出 | +1.7% | 農村部および都市部インド | 中期(2~4年) |
| 急速な都市化と核家族の増加 | +1.3% | インドの都市・町 | 長期(4年以上) |
| PLI・メイク・イン・インディア・インセンティブによる国内製造の促進 | +1.2% | 全国の部品製造クラスター | 中期(2~4年) |
| 電子商取引・クイックコマースチャネルの成長 | +1.5% | 組織的小売業が発達したインドの都市 | 短期(2年以内) |
| インバーター対応・省エネ家電の採用拡大 | +1.1% | 全国の家電製造・小売 | 中期(2~4年) |
| 従量課金制・レンタル家電プラットフォームの台頭 | +0.8% | インドの29都市およびオンラインレンタル市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
可処分所得の増加と上昇志向の消費支出
世帯支出と耐久財の保有が家電購入者の裾野を広げています。MoSPIによると、2023年~2024年の農部インドの名目平均月間一人当たり支出は2022年~2023年比で9%増加し、都市部では8%増加しました。耐久財は2023年~2024年の農村部・都市部世帯の非食料支出における主要な寄与項目の一つとなっています。EAC-PMのHCES比較では、農村世帯の冷蔵庫保有率が2011年~2012年から2023年~2024年にかけて9.4%から33.2%に上昇し、都市世帯では43.8%から68.1%に上昇したことが示されています。実質民間最終消費支出はその後、2026年度第1四半期に前年同期比7.1%増加し、2025年度第1四半期の5.8%から上昇しました。その結果、買い替え需要と初回購入需要が強まっていますが、世帯間の支出増加が不均一であるため、ブランドは段階的な製品展開が必要です。
急速な都市化と核家族の増加
都市部の成長と世帯規模の縮小が、コンパクトで個別に購入される家電への需要を拡大しています。PRSの推計によると、2025年のインドの都市居住者は5億2,240万人で、行政上の都市定義では人口の37.9%を占め、2011年の31.1%から増加しています。国連経済社会局(UN DESA)の「世界都市化の展望2025年版」では都市と町を別カテゴリーとして扱い、2025年のインドの都市居住者を5億8,900万人、町の人口を全体の44%と計上しています。したがって需要は最大の大都市圏を超えて広がっています。Rentomojo社の2026年3月のDRHPはRedseerを引用し、2030年までに約5,000万世帯の核家族が増加し、それに伴う家具・家電需要が見込まれるとしています。サプライヤーはコンパクト製品とレンタル提案の対象市場を広げられますが、世帯が都市の各階層に広がるにつれて流通とサービスの現地化が必要です。
PLI・メイク・イン・インディア・インセンティブによる国内製造の促進
生産インセンティブが現地化を政策意図から家電部品の生産能力へと移行させています。インドのPLI白物家電スキームにより、コンプレッサー製造能力は2021年の100万台から2025年度~2026年度には1,000万台に拡大し、PCBAおよびクロスフローファンの現地調達率が向上しました。2026年1月23日、インドはスキームの下でエアコン部品申請者5社を暫定的に選定し、選定企業の合計を85社とし、2027年度~2028年度までの当該ラウンドからの直接雇用見込みを1,799人としました。第4ラウンドにはエアコンおよびLED部品メーカーから13件の申請があり、新規申請者の半数以上が中小零細企業(MSME)でした。国産コンプレッサー、PCBAおよびファンにより、エアコンメーカーの輸入サブコンポーネントへの依存を低減し、調達リードタイムを短縮できます。安定した部品供給は夏前の世帯向けエアコン供給と価格競争力を支え、製造インセンティブが購入の可用性と価格障壁に対処することを可能にします。
電子商取引・クイックコマースチャネルの成長
デジタルストアフロントが、幅広い品揃えと迅速なフルフィルメントを組み合わせたチャネルへと家電の発見を移行させています。インドのオンライン大型家電・民生用電子機器セグメントは、2025年上半期(CY2025)に年換算で約38億米ドルに達し、2024年(CY2024)の34億米ドルから増加しました。LG Electronics Indiaは、2025年上半期(H1CY2025)の冷蔵庫販売に占める電子商取引の割合が約19%であり、2029年(CY2029P)までに24%~26%に達すると予測していると報告しました。家電をカテゴリーに含むBlinkitは、2025年度の全カテゴリーの注文数が前年同期比108%増の4億2,400万件に達し、2025年3月時点でインドの100都市以上にわたる1,301店舗に拡大しました。このリーチにより、小型家電や緊急の買い替えが日常の食料品と並んでオンラインおよびクイックコマースのバスケットを通じて流通するようになっています。オンラインの可視性がコンバージョンを左右し、迅速な配送がフルフィルメントへの期待を高めているため、ブランドと流通業者はチャネル固有の在庫とサービス提供が必要です。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い価格感度と大規模な非公式グレー市場 | -0.7% | インドの9都市およびオンラインチャネル | 中期(2~4年) |
| 不安定な原材料コストと頻繁なサプライチェーンの混乱 | -0.5% | インドのメーカーおよび湾岸経由ルート | 短期(2年以内) |
| 断片化したアフターサービスネットワーク | -0.3% | デリー、ハイデラバード、コルカタ、ナグプール、ランチー | 中期(2~4年) |
| 電子廃棄物規制によるコンプライアンスコストの増大 | -0.2% | 全国の生産者および登録リサイクル業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い格感度と大規模な非公式グレー市場
価格に敏感な購入者は、初期費用の安さを優先して保証や認証を犠牲にする可能性があり、コンプライアンスを遵守するサプライヤーを弱体化させる並行チャネルを生み出します。ASPA–CRISILは2026年3月、インドの9都市で調査した消費者の18%が偽造民生用耐久財に遭遇し、その半数以上がオンラインでの接触であったと報告しました。BISは2025年3月5日、ビワンディで有効な認証なしに製造・販売されていた偽造家庭用電動フードミキサー109台を押収しました。また2025年4月22日には、ハイデラバードの工場直売店で未認証のハンドヘルドブレンダー2,635台を押収しました。LG Electronics Indiaは2025年10月14日、冷蔵庫、洗濯機、エアコン、オーブンにわたるインド向けエッセンシャルシリーズを手頃な価格で発表しました。この価格対応は公式チャネルを支援できますが、未認証品との競争により、コンプライアンスを遵守するサプライヤーが価格引き上げで回収できる余地は限られます。
不安定な原材料コストと頻繁なサプライチェーンの混乱
原材料コストの急騰は、メーカーが価格を引き上げるか利益率の圧縮を吸収する形で購入者に影響を与えます。LGによると、2026年の年初来の原材料コスト(9月24日時点)は銅が34%、樹脂が17%、鉄鋼が24%、アルミニウムが16%それぞれ上昇し、物流・エネルギーコストも増加しました。2026年6月の西アジア紛争に伴う湾岸海運の混乱の中、Haier Indiaの生産量はサブコンポーネントの在庫が通常の半分以下に落ち込んだため、2週間にわたり目標を20%下回りました。LGは当初2026年8月にコスト管理と調達効率化を計画していましたが、その後の10月の価格改定は、その対応が負担を部分的にしか緩和できなかったことを示しています。この組み合わせは価格競争力と供給可用性を圧迫し、買い替え購入を遅らせ、需要ピーク時の小売業者の実行リスクを高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
大型家電と小型家電の構成大型家電は2026年のインド家電市場規模の64.6%のシェアを占めました。Voltasは2025年度~2026年度にインドで223万台のルームエアコンを販売し、ルームエアコン市場シェアの15.9%を保有しました。そのルームエアコンの流通・サービスネットワークは2025年度~2026年度に30,000以上の顧客接点を有していました。したがって、高額の冷却・洗濯製品の購入が買い替えサイクルを支え、物理的な入手可能性とエネルギー性能がコンバージョンを左右します。
小型家電は最も高い成長セグメントであり、2027年~2032年のCAGRは6.9%です。Cromptonは、電気民生用耐久財事業が2027年度第2四半期に9四半期ぶりの最高四半期成長率を達成し、小型家庭用電化製品が堅調な成長カテゴリーの一つであったと述べました。2026年度第4四半期には、Cromptonが小型家庭用電化製品で強い二桁成長を報告し、IHクッキングヒーターが数倍の成長を遂げました。Cromptonはまた、2027年度第1四半期に新製品を投入してエアフライヤーのポートフォリオを拡充しました。これらの新製品投入とカテゴリーの勢いは、オンラインおよびマルチブランドチャネルを通じた頻繁な低価格帯の購入を支え、目に見えるイノベーションが大型家電の買い替えサイクルの間に需要を喚起します。


注記: 全セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
店舗とデジタルルートの構成マルチブランドストアは2026年のインド家電市場シェアの37.6%を占めました。Infiniti Retailは2026年8月時点でインド全土のCromaエレクトロニクス小売チェーンで約560店舗を運営していました。LG Electronics Indiaは、2025年6月30日終了の四半期において、インドの家電・民生用電子機器事業の中で475のマルチブランドアウトレットパートナーと提携しました。このフットプリントは、高額製品の品揃え、実物確認、設置調整を組み合わせ、冷蔵庫や洗濯機に対する知覚リスクを低減します。家電ブランドにとって、これらのチェーンとのパートナーシップは、独立した専売店ネットワークを必要とせずに都市レベルのリーチと設置調整を提供できます。
オンラインは最も高い成長セグメントであり、2027年~2032年のCAGRは17.2%です。Amazon Indiaの2025年グレート・インディアン・フェスティバルは全品揃えで27億6,000万回以の訪問を集め、トラフィックの70%が第2・第3層都市からであり、家電カテゴリーの購買も含まれていました。専売ブランドアウトレットは管理された展示を提供し、Stove Kraftは2025年度~2026年度末に22州151都市・町にわたる329のPigeonアウトレットを展開し、自社小売が売上の7.5%に貢献しました。その他の流通チャネルには、2025年6月にサブディーラーに供給するLGの従来型ディストリビューターが含まれ、特に小規模な町や農村部の大衆市場向け家電・電子機器購入者にサービスを提供しました。Amazonの2025年フェスティバルでは、携帯電話、大型家電、テレビ、電子機器の購入6件に1件がEMI(分割払い)を利用し、EMI購入の5件中4件が無利子EMIを使用しており、初期支払いの負担を軽減できます。

注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
北インド家電市場
北インドは2026年のインド家電市場規模の32.3%のシェアを占めました。Cromaによると、2025年12月に空気清浄機の需要が前年同期比30%増加する中、デリー首都圏(NCR)が空気清浄機販売のほぼ4分の3を占めました。[1] 北インドはまた、2025年の地域別分割においてインドのエアコン販売の38%を占め、Cromaの現地化された空気処理事業と並んで、より広範な冷却需要基盤を確立しています。小売業者は、各製品の需要フットプリントに合わせた在庫決定を行いながら、広域の地域冷却品揃えとデリーNCR重点の空気処理を組み合わせることができます。
南インド家電市場
南インドは最も高い成長を示しており、2027年~2032年のCAGRは15%です。LG Electronics Indiaは2025年5月8日にアンドラ・プラデーシュ州スリシティの工場建設を開始し、エアコン、コンプレッサー、冷蔵庫、洗濯機向けに4年間で約6億米ドルの投資と約1,495人の直接雇用を計画しています。2026年9月、LGは2026年12月までのエアコン生産開始と2030年度までの全社生産能力約2,900万台を目標としました。PG Electroplastの完全子会社PG Technoplastは、スリシティへの約100億インドルピー(1億1,280万米ドル)の5年間のキャンパス投資を計画しており、第1フェーズとして年間120万台の冷蔵庫生産能力と500人以上の雇用創出が見込まれています。LGはスリシティにより南インドへの物流リードタイムが短縮され、事業の約38%を占める地域への計画生産能力が接続されると期待しています。
西インドのプレミアム需要は、対話型のオフライン形式によって支えられており、Siemensは2025年12月17日にアーメダバードに初のブランドストアをオープンし、プレミアム家電購入者向けにライブデモンストレーションとコンサルテーションを実施しています。この体験主導型モデルは、顧客が購入前に高価値のキッチン・ホームシステムを評価するのに役立ち、サプライヤーに設置とフィーチャーのトレードオフを説明する場を提供します。東インドはオフラインリーチをマルチストア提携によって拡大しました。2025年9月2日、Hisense IndiaはGreat Eastern Retailと提携し、西ベンガル州、オリッサ州、その他の州にわたる90店舗以上にテレビと家電を配置しました。この提携により、Hisenseは確立された小売業者を通じて西ベンガル州とオリッサ州での棚スペースを確保しました。
規制の枠組みと見通し
選定された管轄区域は、コンプライアンス遵守の生産者の観点から、インドの国家家電規制の中でデリー、タミル・ナードゥ州、マハラシュトラ州、オリッサ州の実施状況を比較しています。BEEの基準・表示プログラムは34カテゴリーをカバーし、11が義務的でその他は任意であり、電子廃棄物規則はインド全土で登録・リサイクル義務を課しています。州および連邦直轄領の汚染管理委員会は、CPCBの国家EPR登録ポータルと並行して、地域の認可、ガイダンス、通知を管理しています。
規制表
| 決定要因 | 北インド | 南インド | 西インド | 東インド |
|---|---|---|---|---|
| 主要機関 | DPCCがデリーの実施を管理し、CPCBがEPRポータルを運営 | TNPCBが州のガイダンスを提供し、CPCBがEPRポータルを運営 | MPCBが手続きを実施し、CPCBがEPRポータルを運営 | OSPCBが州の通知を発行し、CPCBと州委員会が枠組みを実施 |
| 主要な手段または方向性 | 電子廃棄物規則2022年、CPCB登録およびDPCC認可 | 電子廃棄物規則2022年、TNPCBハンドブックおよびCPCB登録 | 電子廃棄物規則2022年、2023年~2024年改正およびMPCBの標準作業手順書(SOP) | 電子廃棄物規則2022年、OSPCB通知および70%/80%リサイクル目標 |
| 商業的影響 | 登録および認定解体業者・再生業者の経路がトレーサビリティ作業を追加 | メーカー、生産者、再生業者、リサイクル業者の登録がポータル作業を追加 | オンラインEPR登録と個別SOPが文書化要件を追加 | 生産者登録と重量ベースの目標が回収義務を生み出す |
| 現在の政策魅力度 | 中程度 | 中程度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 強化 | 強化 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||||
「中程度」の評価は、コンプライアンス遵守の生産者に対す登録・回収義務と組み合わされた明確なコンプライアンス経路を反映しています。デリーのDPCCは解体業者と再生業者を認可し、タミル・ナードゥ州のTNPCBは登録ガイダンスを提供し、マハラシュトラ州のMPCBは個別の登録SOPを提供し、オリッサ州のOSPCBは生産者、メーカー、リサイクル業者、再生業者向けに2024年10月21日付の通知を掲載しました。国家リサイクル目標は、2025年度~2026年度および2026年度~2027年度の対象機器の重量ベースで70%から、2027年度~2028年度以降は80%に引き上げられ、各管轄区域での「強化」方向を支持しています。BEEはエネルギー保全(コンプライアンス執行)規則2025年草案に対するコメントを募集しており、家電のコンプライアンス要件は規則制定の変更の可能性に左右されます。
バリューチェーンの段階
部品サプライヤーと受託製造業者は、部品販売、設計・組立サービスを通じて上流の価値を獲得します。ブランドメーカーと小売業者は家電販売から収益を得る一方、流通は工場の生産物を家庭の購入者に結びつけます。サービスネットワークは初回購入後の設置・修理収益を獲得します。生産者の引き取りプログラムはチェーンを認定リサイクルまで延長しており、LGは旧LG製品を、IFBは洗濯機、エアコン、冷蔵庫を顧客から無料で回収しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 部品・ODM供給 | Amber Enterprises、PG Electroplast、Dixon Technologiesなどの部品サプライヤーおよびOEM/ODMメーカー | 部品販売、設計費、受託組立・エンジニアリングサービス | 特殊部品への依存と集中した上流サプライヤーが生産を不足リスクにさらす可能性がある | 後方統合、PCB組立、国内部品投資が調達を広げ、より多くの技術的価値を保持する |
| 製造・ブランド組立 | LG Electronics India、Blue Star、Voltasなどのブランド家電メーカーおよびHVACアセンブラー | 家電販売、モデル統合、工場稼働率 | 大規模工場は安定した需要、輸入原材料、信頼性の高い試験能力を必要とする | 複数工場、統合製造、部品現地化が単一拠点・輸入依存を低減する |
| 流通・小売 | Reliance Retail、Croma、Amazon Indiaなどのマルチブランド小売業者、マーケットプレイス、ディストリビューター | 卸売マージン、小売販売、マーケットプレイス手数料、物流サービス | 店舗とデジタルルートにわたる在庫を維持しながら第2・第3層の購入者にリーチすることがフルフィルメントの複雑さを高める | オムニチャネル店舗、マーチャントネットワーク、現地化されたラストマイルカバレッジが需要を分散し可用性を向上させる |
| 設置・アフターサービス | Reliance Retail resQ、LG Electronics India、Samsung Indiaなどの設置プロバイダーおよびサービスネットワーク | 設置費、保守、修理、交換サービス | 不均一なサービスカバレッジと対応時間が複雑な家電の採用を遅らせる可能性がある | 全国ネットワーク、計画的な設置、期限付きサービスプログラムが対応能力を向上させる |
| リサイクル・EPR回収 | LG Electronics India、Samsung India、IFB Industries、CPCBなどの生産者、認定リサイクル業者、規制当局 | 引き取り調整、リサイクルサービス、EPRコンプライアンス、証明書取引 | 非公式回収と不均一なリサイクル業者の能力がトレーサブルな回収と証明書供給を複雑にする | 生産者引き取り、認定リサイクル業者ルーティング、公式回収ネットワークがコンプライアンスのレジリエンスを強化する |
| 情報源: Mordor Intelligence | ||||
チェーンの構造的移行は、Amberの部品投資が完成品組立への依存を低減するにつれて、より統合された部品・製造能力へと向かっています。小売業者とサービス事業者はリーチと対応力で競争し、物流と設置品質が家電の価値獲得の一部となっています。EPR規則は、販売、サービス、認定リサイクルを一つの運営ループで結びつけられるサプライヤーに報いる回収義務を追加します。
競争環境
市場集中度
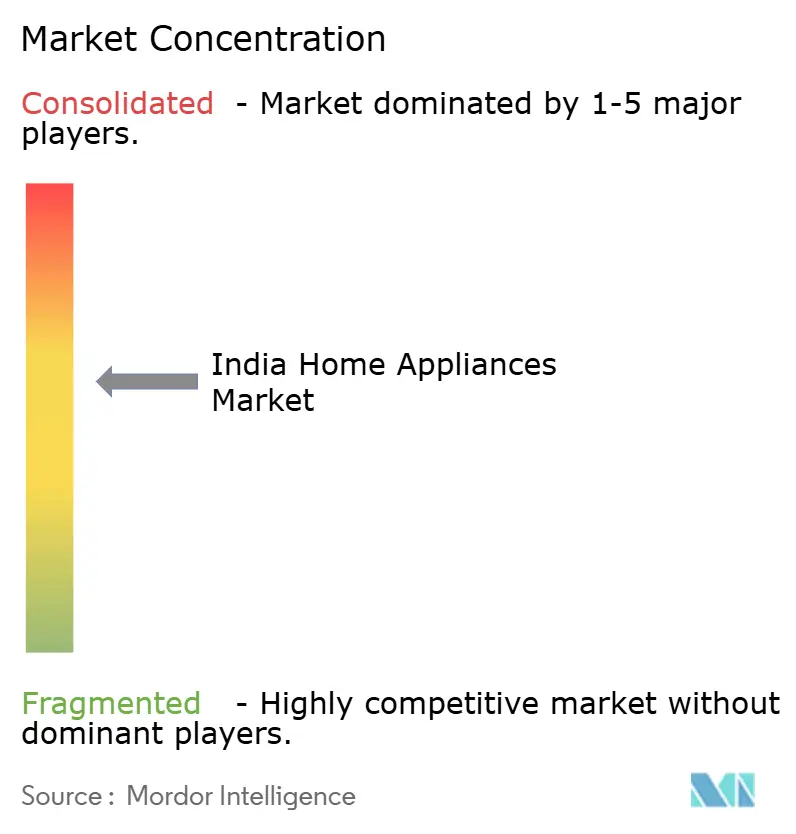
LG Electronics India、Whirlpool of India、Samsung India Electronics、Godrej & Boyce (Appliances)、IFB Industriesは、幅広い家電ポートフォリオと専門的な洗濯製品を組み合わせた中程度に集中した分野で競争しています。LG Electronics Indiaは、夏のピーク需要とプレミアムアップグレードに牽引され、2027年度第1四半期の家電・エアソリューションセグメントの売上高が前年同期比13.6%増加したと報告しました。[2] Whirlpool of Indiaは2025年5月にファリダバード、ポンディシェリ、プネに大型家電工場を運営し、Godrejの家電事業は冷却、洗濯、キッチン製品にわたっています。IFB Industriesは、生産と家庭顧客への複数の経路を組み合わせ、エンドユーザー、ディーラー、ディストリビューター、ブランドストア、電子商取引、法人購入者向けに家庭用・業務用家電を製造しています。
Whirlpool of Indiaは2025年5月14日にインドでLapis Grandéガラスドア冷蔵庫シリーズを発売し、自然にインスパイアされた仕上げとコンバーチブル冷却技術を組み合わせました。Godrej Appliancesは2026年3月に3星・5星エネルギー評価とスマートモデルに重点を置いた2026年インドエアコンポートフォリオを発表しました。IFB Industriesは2025年4月にインドで9/6/3kgのウォッシャー・ドライヤー・リフレッシャーの組み合わせを導入し、統合型ランドリー形式を追加しましたこれらの戦略は、接続された利便性、デザイン、統合されたユーティリティを差別化し、購入者にプレミアム形式を選ぶ明確な理由を提供します。
競争の方向性は、製品差別化と製造・サービスリーチを結びつけるエコシステムへとシフトしています。SamsungのSmartThingsエコシステムは、パートナーデバイスを含む選定された家電、デバイス、サービスを連携させ、統合を家電提案の一部としています。したがって参入障壁は、現地化された生産、チャネルアクセス、設置能力、コンプライアンス対応エンジニアリングにあります。2026年1月21日、LG Electronics Indiaは2026年BEE星評価基準に完全準拠した最初のエアコンラインアップの即時提供を発表しました。その発表では、旧基準モデルは既存在庫が売り切れるまで入手可能であるとも述べており、評価世代がLGエアコンを比較する購入者にとって追加の差別化要素となっています。
インド家電産業のリーダー企業
-
LG Electronics India
-
Whirlpool of India
-
Samsung India Electronics
-
Godrej & Boyce (Appliances)
-
IFB Industries
- 注:主要企業の掲載順は順位を示すものではありません。
インド家電市場 このレポートでカバーされる企業
- LG Electronics India
- Samsung India Electronics
- Whirlpool of India
- Godrej & Boyce (Appliances)
- IFB Industries
- Haier Appliances India
- Voltas (Tata)
- Panasonic Life Solutions India
- BSH Home Appliances (Bosch-Siemens)
- Havells India (Lloyd)
- Crompton Greaves Consumer
- Bajaj Electricals
- TTK Prestige
- Butterfly Gandhimathi
- Kent RO Systems
- Preethi Kitchen Appliances
- Pigeon (Stovekraft)
- Usha International
- WonderChef
- Dyson India
市場参加者にとっての主要な機会
4つの機会が、規制上の期限、既存の任意表示フェーズ、接続製品の発売、クイックコマースセールと一致しています。コンプライアンス期限は規制対象メーカーに緊急性をもたらす一方、任意表示と接続型製品は差別化された世帯提案に依存します。認証、製品サポート、フルフィルメントの準備態勢が、これらの機会に対応できるメーカー、小売パートナー、サービスプロバイダーを決定します。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨アクション | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| コンプライアンス対応家庭用電気機器 | BISはIS 302(第1部):2024に基づくDPIIT品質命令を掲載しており、2026年10月1日に施行が設定されている | 家電メーカーおよび輸入業者 | 施行前に試験、認証、文書化能力を構築する | 認証コスト、試験リードタイム、その他の義務的命令に基づく製品除外 | コンプライアンス遵守ブランド、試験機関、認定ディストリビューター |
| 任意エネルギー表示付きIHクッキングヒーターとサイドバイサド冷蔵庫 | BEEは消費者とメーカー向けに両カテゴリーを任意の星表示フェーズに維持している | 省エネ意識の高い世帯とモダンキッチン購入者 | 差別化された表示モデルを発売し、エネルギーと運用コストに関する小売教育を実施する | 任意ステータスにより採用意欲と支払い意思が不確実 | 家電メーカー、小売業者、省エネパートナー |
| 接続型AI家電エコシステム | 2026年9月16日、Samsung Indiaはインドの世帯向けにSmartThingsを通じて冷蔵庫、エアコン、洗濯製品を接続するBespoke AI家電ラインアップを発売した。 | 都市部のデジタルに精通した世帯とプレミアム購入者 | 認定パートナーを通じて接続型家電、設置、エコシステムオンボーディングをバンドルする | プレミアムポジショニングと、調整されたソフトウェア、サービス、チャネル実行の必要性 | Samsung India、認定パートナー、設置業者、エコシステム開発者 |
| 小型家電のクイックコマース流通 | Swiggy InstamarのクイックインディアムーブメントセールはHOME家電、130以上の都市、50,000以上の製品品揃えにわたり2026年10月8日に始された | 都市部の小型家電購入者と衝動的な買い替え購入者 | 現地化された在庫、コンテンツ、迅速なフルフィルメントでコンパクト家電を掲載する | 選定された品揃え、場所の制限、在庫依存のプロモーション | 家電ブランド、参加セラー、クイックコマース事業者 |
| 情報源: Mordor Intelligence | |||||
コンプライアンス対応供給が中心的な機会です。家庭用電気機器の品質管理命令(QCO)は2026年10月1日に一般施行が開始され、小規模企業のコンプライアンスは2027年1月1日から、零細企業のコンプライアンスは2027年4月1日からとなります。対象製品は、輸出品、適格な研究開発輸入品、申告済みの施行前在庫に対する特定の救済措置を条件として、該当するインド規格を満たし、ライセンスの下でBIS規格マークを表示する必要があります。小規模・零細家電メーカーにサービスを提供するサプライヤーは、これらの後の期限に試験・ライセンス支援を集中させ、規制上のタイミングを具体的なサービス機会に転換できます。
最近の産業開発事情 インド家電市場
- 2026年9月:Samsung IndiaはGoogleジェミニ冷蔵庫と2つのWindFreeエアコンシリーズを含む2026年Bespoke AI家電ラインアップを発売しました。
- 2026年9月:Whirlpool of Indiaは654リットルモデルを筆頭に360°トリプル冷却技術を搭載したLuxuriemプレミアム4ドア冷蔵庫ラインをインドで発売しました。
- 2026年2月:VoltasはAI対応Vertis スプリットエアコンと刷新されたVoltas Beko冷蔵庫・洗濯機を中心とした2026年夏インドポートフォリオを発表しました。
インド家電市場 レポートの範囲と調査方法論
市場定義とカバレッジ
インド家電市場は、インドの家庭購入者に販売される大型・小型家電の年間金額(米ドル)を測定します。マルチブランドストア、専売ブランドアウトレット、オンラインチャネル、その他の流通チャネルを通じた小売販売時点での取引を計上します。
スコープの除外:非家庭用産業機器、個別に販売される交換部品、家電販売外で請求される設置のみのサービス収益は除外されます。
セグメンテーション概要
- 製品別
- 大型家電
- 冷蔵庫
- 冷凍庫
- 洗濯機
- 食器洗い機
- オーブン(コンビ・電子レンジ)
- エアコン
- その他の大型家電
- 小型家電
- コーヒーメーカー
- フードプロセッサー
- グリル・ロースター
- 電気ケトル
- ジューサー・ブレンダー
- エアフライヤー
- 掃除機
- 電気炊飯器
- トースター
- カウンタートップオーブン
- その他の小型家電
- 大型家電
- 流通チャネル別
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- 地域別
- 北インド
- 南インド
- 西インド
- 東インド
データソース、市場規模算定、検証
デスクリサーチ
公開二次調査では、統計・計画実施省の家計消費支出調査、エネルギー効率局の基準・表示プログラム、報道情報局の商工省による白物家電の生産連動インセンティブスキームに関する発表、Amazon Indiaのグレート・インディアン・フェスティバルの開示など、インド固有の世帯・家電指標を使用してます。これらのソースから得られる指標には、世帯の耐久財支出、家電効率カバレッジ、部品投資、オンラインフルフィルメントリーチが含まれます。これらのソースは、政策コミットメントやプラットフォーム活動を市場収益として扱うことなく、需要、規制、チャネル変数を確立するのに役立ちます。
補足的な企業提出書類、投資家向けプレゼンテーション、政府通知、信頼性の高い報道記事は、インドにおける家電販売、生産能力、価格、チャネル構成、供給状況を相互確認するためにレビューされ、各項目は日付が付けられ、記載された単位とカバレッジに紐付けられています。記載されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられています。
一次インタビューと調査
一次調査は、大型・小型家電カテゴリーにわたる家電メーカー、部品サプライヤー、ディストリビューター、小売業者、オンラインセラー、アフターサービス専門家とのインドを拠点としたインタビューまたは調査を中心に構成されています。アナリストはこれらの対話を通じて、需、チャネルシフト、価格、サービス状況に関する二次的証拠を検証し、非公式販売や地域カバレッジなどのギャップを調査し、入力値が規模算定モデルに入力される前に相反するシグナルを三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):20% | |
| 中位層:47% | 機能・ユニットリーダー:35% | |
| 中小規模プレーヤー:25% | マネージャー:45% |
市場規模算定・予測
モデルはトップダウンのインド家庭用家電販売ベース(米ドル)を使用し、大型・小型家電、流通チャネル、インドの4地域に配分し、サプライヤーの積み上げ、小売・マーケットプレイスのチャネルチェック、サンプリングされた平均販売価格×販売台数によるボトムアップの選択的確認を行います。主要な入力値には、世帯の耐久財支出と保有、都市部・核家族の形成、家電の買い替えと普及率、省エネ・インバーター採用、白物家電PLIスキームの下での国内部品能力、オンラインフルフィルメントリーチが含まれます。世帯支出と保有が需要ポテシャルを確立し、都市化と世帯形成がカテゴリーと地域の構成をシフトさせ、買い替えと普及率が数量を設定し、エネルギー規制とインバーター採用が構成と価格に影響し、PLI能力が供給制約を示し、チャネル証拠が販売を配分します。ドライバーが十分に観察される場合は多変量回帰で予測し、安定したカテゴリーまたはチャネルシリーズには指数平滑法で補完し、政策、供給、価格条件がより広い範囲を生み出す場合はシナリオ分析を行います。セグメントシェアは公開された分割と較正されたカテゴリー、チャネル、地域指標から構築され、欠損した分割は隣接カテゴリーの証拠で境界を設定し、観察された事実として扱うのではなく選択的なサプライヤーまたはチャネル推計で確認します。インドを拠点とする専門家が変数レベルの前提と予測の方向性をレビューし、未解決のギャップは暗黙的に埋めるのではなく範囲として保持するか、フォローアップのためにフラグを立てます。
データ検証・更新サイクル
アナリストは、世帯支出、家電保有、企業出荷、小売・マーケットプレイス活動、入・部品トレンド、規制記録などの独立したシグナルに対してモデルを三角測量します。単位、通貨、スコープ、期間を照合し、合計、シェア、成長率の分散・外れ値チェックを実施し、承認前に異常を調査し、重大なギャップ、説明のつかない変化、相反するチャネルシグナルが残る場合は関連する回答者に再連絡します。データベースは年次で更新され、規制変更、主要な供給混乱、買収などの重大なイベントに対しては中間更新が行われ、その後、計算、引用、定義、予測前提の新たな納品前レビューが実施されます。
Mordor Intelligenceのインド家電市場規模と他の公表推計との比較
公表推計は、計上する取引・製品や需要モデル化に使用する入力値が異なる場合があります。インド家電市場は、インドの家庭購入者に販売される大型・小型家電の年間金額(米ドル)を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。主要な入力値には、世帯の耐久財支出と保有、都市部・核家族の形成、家電の買い替えと普及率、省エ・インバーター採用、白物家電PLIスキームの下での国内部品能力、オンラインフルフィルメントリーチが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 576.8億米ドル(2027年) | |
| グローバルコンサルタンシーA | 690.2億米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値576.8億米ドルを19.7%上回っています。この推計は本レポートの2027年値より19.7%高くなっています。2025年インド合計には、受け入れられた製品リスト外のカテゴリーである小型家電内の浄水器と個人ケア機器が含まれており、より早い基準年も公表水準を後のシリーズより高く保つ可能性があります。 |
| 地域コンサルタンシーB | 237.1億米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値576.8億米ドルを58.9%下回っています。この推計は本レポートの2027年値より58.9%低くなっています。そのページは2024年までの実績データを含む2025年~2030年の家庭用家電シリーズを報告しており、2年早い測定が2027年の販売時点推計より低い水準を生み出す可能性があます。 |
Mordor Intelligenceのアナリストは、世帯支出、家電保有、企業出荷、小売・マーケットプレイス活動、輸入・部品トレンド、規制記録などの独立したシグナルに対してモデルを三角測量します。
レポートで回答される主要な質問
インド家電市場の規模と成長見通しは?
規模は2026年の54.6 ビリオン 米ドルから2027年には57.68 ビリオン 米ドル、2032年までに76.83 ビリオン 米ドルに増加し、2027年~2032年のCAGRは5.9%です。
家電需要を形成している要因は何ですか?
都市化、世帯支出、オンラインチャネル、国内部品能力が需要を拡大しており、LGは2026年の銅コストが34%上昇したと報告しました。
どの製品セグメントがセクターをリードしていますか?
大型家電は2026年の市場規模の64.6%のシェアを占め、小型家電は2027年~2032年のCAGR 6.9%で最も高い成長を示しています。
最も直接的に競合している企業はどこですか?
LG Electronics India、Whirlpool of India、Samsung India Electronics、Godrej & Boyce (Appliances)、IFB Industriesが主要プレーヤーであり、Samsungは2026年9月にインドで2026年Bespoke AI家電を発売しました。
見通しを制約する可能性のある課題は何ですか?
ASPA–CRISILは2026年3月、インドの9都市で調査した消費者の18%が偽造民生用耐久財に遭遇したと報告しており、価格感度とともに認証リスクを浮き彫りにしています。
最も成長が速い地域はどこですか?
北インドは2026年に32.3%のシェアを保有し、南インドは2027年~2032年のCAGR 15%と予測されており、LGが建設を開始し、PG Electroplastがスリシティの生産能力を計画しています。