
インド主要家庭用電化製品市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
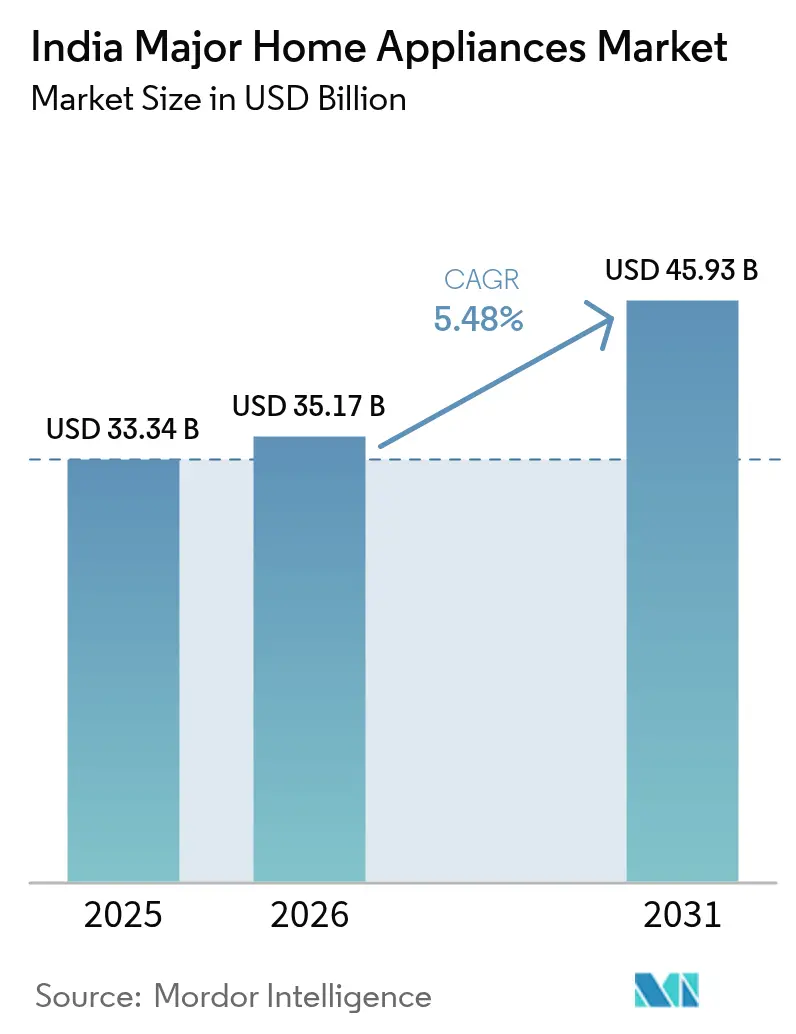
| 基準年の市場規模 (2025) | 33.34 十億米ドル |
| 市場規模 (2026) | 35.17 十億米ドル |
| 市場規模 (2031) | 45.93 十億米ドル |
| Growth Rate (2026 - 2031) | 5.48 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド主要家庭用電化製品市場分析
インド主要家庭用電化製品市場の規模は、2025年のUSD 333億4,000万から2026年にはUSD 351億7,000万に拡大し、2026年から2031年にかけての年平均成長率(CAGR)5.48%で、2031年にはUSD 459億3,000万に達すると予測されています。堅固な政策支援、プレミアム化、オムニチャネル小売の普及が、インド主要家庭用電化製品市場の長期的な成長見通しを支えています。生産連動型インセンティブ(PLI)は輸入依存によるコスト上の不利を縮小し、より厳格な省エネ基準が交換サイクルの加速を促し、平均販売価格の上昇を正当化しています。可処分所得の増加、急速な都市部における核家族化の進展、ラストマイル電化の進行が相まって、特に基礎的な普及率が依然として低いティア2・ティア3都市において新規ユニット販売を喚起しています。国内企業がPLI恩恵を獲得するために生産能力を拡大し、グローバルブランドがAI(人工知能)駆動の製品ポートフォリオを投入してインド主要家庭用電化製品市場でのシェア維持を図るなか、競争激化が進んでいます。
主要レポートの知見
- 製品カテゴリー別では、冷蔵庫が2025年のインド主要家庭用電化製品市場シェアの29.02%を占め、エアコンは2031年までに年平均成長率(CAGR)6.39%で拡大する見込みです。
- 流通チャネル別では、マルチブランド店が2025年に売上の45.78%を獲得しており、オンライン小売は2026年から2031年にかけて年平均成長率(CAGR)6.95%を達成する軌道にあります。
- 地域別では、西インドが2025年のインド主要家庭用電化製品市場規模の27.05%を占め、南インドは2031年までに年平均成長率(CAGR)6.55%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インド主要家庭用電化製品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な都市部における核家族化の進展 | +1.8% | 全国;南部および西部でより顕著 | 中期(2~4年) |
| 可処分所得の増加と プレミアム化 | +1.5% | 都市クラスター;西部で最も強いモメンタム | 長期(4年以上) |
| 政府のPLIおよび 国内製造推進策 | +1.2% | 各州の製造拠点 | 短期(2年以内) |
| 省エネ基準による 買い替え需要の促進 | +0.9% | 消費量の多い都市回廊 | 中期(2~4年) |
| インド固有のIoTエコシステム(例: BharOSアプライアンス) | +0.6% | テクノロジー先進都市圏 | 長期(4年以上) |
| ラストマイル農村電化による 新規需要の解放 | +0.4% | 農村部の東インドおよび北インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府のPLIおよび国内製造推進策
INR 6,238クローレのPLI配分は、エアコンにおける国産部品比率を25%から55%に倍増させ、コスト上の不利を18%から12%に縮小することで、供給側のダイナミクスを再活性化させています。熱交換器やコンプレッサーなどの部品専門メーカーを含む42社の認定申請者が、合計でINR 3,898クローレのグリーンフィールド(新規建設)設備投資を約束しました。このインセンティブ設計は、設備能力の創出ではなく販売増加に対して報酬を与える仕組みとなっており、市場主導の拡大を確保し遊休資産を抑制しています。現地調達化により長期輸入サイクルに伴う運転資本の固定を削減し、ジャスト・イン・タイム製造を改善するとともに、地域貿易協定内の無関税調達を必要とする南アジア市場向けの輸出拠点としてインドを位置づけています。しかし、半導体の制約は引き続き弱点として残っており、マイクロコントローラーやインバーターチップを大規模に供給するため、USD 100億インド半導体ミッション(India Semiconductor Mission)の協調的実行が急務となっています。中央省庁、州政府、業界団体間の強力な政策協調が勢いを維持し、インド主要家庭用電化製品市場がこれまで輸入に流失していた付加価値を国内に取り込み続けることを確保しています。
可処分所得の増加とプレミアム化
都市部の平均世帯所得は、2024年のUSD 7,050から2030年にはUSD 9,640に上昇すると予測されており、裁量的耐久消費財への支出配分が増加します。消費者調査によれば、初めて購入する消費者の62%がエントリーレベルのSKU(最小管理単位)から始めることなく、直接省エネ型のスマート対応製品を選択しています。9kg以上の洗濯機の販売急増——2024年に91%増——は、共働き世帯が容量と利便性を優先する傾向を裏付けています。Samsungがインドの売上の50%を3年以内に電化製品およびディスプレイ部門から得るという目標は、プレミアムセグメントに対する企業の幅広い信頼を示しています。AI(人工知能)搭載冷蔵庫は予測的冷却アルゴリズムを活用し、年間エネルギー消費量を最大20%削減して食品廃棄を抑制するという具体的なメリットを提供しており、高い平均販売単価(ASP)を正当化しています。電気自動車(EV)の普及が住宅用電気料金を時間帯別料金に移行させるにつれ、ピークオフ時間帯に消費をシフトするインテリジェントな電化製品の魅力はさらに高まり、インド主要家庭用電化製品市場における技術導入とエネルギー節約の好循環を生み出しています。
省エネ基準による買い替え需要の促進
省エネルギー局(BEE:Bureau of Energy Efficiency)は現在、実店舗とEコマースの製品リストの両方においてエネルギースターラベルの表示を義務付けており、エネルギー消費量を主要な購買判断基準としています[1]省エネルギー局、「スターラベル」、beeindia.gov.in。使用済みエアコン1台あたりINR 2,000~INR 3,000の買い取りインセンティブ(案)は、旧型機と新型5つ星モデルの価格差をさらに広げ、買い替えサイクルを加速させています。エアコンの設定温度の下限規制(20℃以下での動作禁止)により、2028年までにピーク負荷を推計4GW削減できると見込まれており、インド冷却行動計画(India Cooling Action Plan)の冷却エネルギー需要40%削減目標に整合しています。エネルギーサービス企業は現在、効率連動型リベートと延長保証をセットで提供しており、家庭が電気料金節約分で電化製品の代金を支払うことを可能にし、実質的な所有コストを低減しています。電力会社、メーカー、地方自治体が連携して実施する市場啓発キャンペーンが消費者の意識向上を促し、政策的義務を購買行動へと転換し、インド主要家庭用電化製品市場のさらなる成長を牽引しています。
急速な都市部における核家族化の進展
国勢調査の予測によれば、核家族は2025年に都市部世帯の52%を占め、2030年までに60%を超える見込みです。新たに形成される核家族世帯は、設立後18か月以内に冷蔵庫、洗濯機、および少なくとも1台の冷却機器を必要とするのが一般的であり、1住所あたり複数台の販売を生み出しています。小型の都市型マンションは、250リットルのボトムフリーザー冷蔵庫や薄型室内機を備えた1トン型インバータースプリットエアコンなど、省スペースデザインへの需要を高めています。小売データは、コンベクション・グリル・電子レンジ機能を統合したコンビオーブンの売上が17%増加したことを確認しており、コンパクトなキッチンにおける多機能志向を反映しています。地域差も顕著で、バンガロールとハイデラバードは共働き世帯構成により食器洗い機の導入が進んでいる一方、ジャイプールとラクノウでは硬水環境に対応した全自動縦型洗濯機への関心が強い傾向があります。手頃な価格の住宅を大量輸送回廊と一体的に整備する都市化政策は、潜在的な顧客基盤の拡大を加速させ、インド主要家庭用電化製品市場の堅固な需要パイプラインを確固たるものとしています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体およびコンプレッサーの 供給脆弱性 | −1.1% | すべての製造拠点 | 短期(2年以内) |
| コールドチェーンの断片化による冷凍庫 需要の抑制 | −0.8% | 農村市場;ティア3都市 | 中期(2~4年) |
| 一部電化製品への高GST(物品・サービス税)税率 | −0.6% | 全国;プレミアムSKUが最も打撃を受ける | 中期(2~4年) |
| 消費者向けクレジット普及率の低さ | −0.4% | ティア2・ティア3および農村地区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体およびコンプレッサーの供給脆弱性
インドは現在、電化製品に組み込まれたインバータードライブ、Wi-Fiモジュール、スマートディスプレイパネルに使用される半導体の約75%を輸入に依存しています[2]情報技術・イノベーション財団(Information Technology & Innovation Foundation)、「インドの半導体対応力」、itif.org。運賃割増料金や地政学的緊張がリードタイムを18~20週間に延長させており、メーカーは余剰在庫を保有せざるを得ず、運転資本が拘束される状況となっています。一方、コンプレッサー製造は国内3社が総需要の40%しか満たしておらず、OEM(相手先ブランド製造)各社はタイおよび中国からの輸入に依存しています。この需給ミスマッチにより、2024年の夏のピーク期には製造コストが7~10%上昇し、小売価格への転嫁では完全に回復できない利益率の圧迫が生じました。中期的な対策としては、グローバルブランドによる可変速コンプレッサーラインへの垂直統合、およびインド半導体ミッション(India Semiconductor Mission)の下での合弁事業による半導体工場設立が挙げられます。これらのボトルネックを解消できなければ、PLI補助金で新設された工場の稼働率が低下し、インド主要家庭用電化製品市場の競争力を損なう可能性があります。
一部電化製品への高GST(物品・サービス税)税率
大型スマートテレビおよびフレンチドア型冷蔵庫は依然として28%のGST(物品・サービス税)区分に留まっており、GST導入前の課税と比較して最終消費者価格を最大9%押し上げています。プレミアムSKUが業界粗利益の30~35%を生み出しているため、高価格帯での販売量抑制は、イノベーションに不可欠な研究開発(R&D)再投資サイクルを脅かしています。税制上の価格弾力性はまた、祭祭(フェスティバル)期の値引きセール期間に需要が集中する時間的な需要偏重を生み出し、生産スケジュールの非効率や在庫保有コストの上昇につながっています。業界から繰り返し税率引き下げの要望が出されているものの、GST審議会(GST Council)が慎重な姿勢を崩さないのは、歳入への懸念とプレミアム家電は奢侈品であるとの認識に起因しています。メーカーは貸し手と連携したキャッシュバック制度を提供することで需要の摩擦を緩和しようとしていますが、そうした財務的な工夫はインド主要家庭用電化製品市場を阻む構造的な税制上の逆風を部分的にしか相殺できていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:冷却機器が成長見通しを牽引
エアコンに帰属するインド主要家庭用電化製品市場規模は2025年にUSD 64億2,000万に達し、2031年まで年平均成長率(CAGR)6.39%で拡大する見込みです。屋外気温の上昇、熱波発生頻度の増加、そして拡大する中間層が、インバーター式スプリットエアコンの導入を加速しており、1トンおよび1.5トン型が販売の68%を占めています。メーカーは地球温暖化係数(GWP)規制への対応としてR32およびR290冷媒オプションを導入し、プレミアムSKUのさらなる差別化を図っています。
冷蔵庫は2025年市場シェア29.02%で販売量の中核を維持しており、シングルドアモデルが農村部で主流となっている一方、フロストフリーボトムフリーザー型が都市部でのシェアを拡大しています。食器洗い機は家庭普及率こそ4%未満ですが、家事ヘルパーのコスト上昇を背景に大都市圏では年18%の成長を享受しています。電子レンジ・コンベクション複合オーブンは、インド料理のプリセットを簡素化するレシピアプリとのバンドルによってユーザー獲得が進んでおり、若い消費者が調理ルーティンを個別化することを可能にしています。新興のロボットキッチンアシスタントは、ヒンディー語、タミル語、テルグ語への音声サポートのローカライズを実現したブランドにファーストムーバーアドバンテージをもたらしており、言語的多様性を持つ人口統計全体でユーザーへの訴求力を高めています。各製品イノベーションはブランドの想起を強化し、インド主要家庭用電化製品市場においてライフタイムバリュー(顧客生涯価値)最大化に不可欠なエコシステムのロックインを強固にしています。

注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます


流通チャネル別:オムニチャネルの収斂が加速
マルチブランド小売業者はSKU比較と当日配送を可能にすることから引き続き売上高の45.78%を支配していますが、オンラインマーケットプレイスはすでに25.10%のシェアを獲得しており、2031年までに年平均成長率(CAGR)6.95%で31%を超える見込みです。オンラインの平均購入単価はオフラインより12%高く、これは消費者が延長保証とセットになった省エネプレミアムモデルを好む傾向によるものです。
専売ブランド店は、ティア3の街において少ない資本で展開できるフランチャイズ形式を活用して増殖しており、AI(人工知能)冷蔵庫やスマート洗濯複合機のデモンストレーションゾーンを設けています。WhatsApp上のソーシャルコマース(ソーシャルメディア上での商取引)の試験的取り組みにより、地域販売店はライブデモのストリーミング配信、販売のクローズ、統合型決済ゲートウェイを通じたサービス予約が可能となっています——これは大手Eコマースマーケットプレイスへの信頼が依然として醸成されつつある農村部の郵便番号地域で特に有効なモデルです。薄い信用情報でも利用可能な後払い(バイ・ナウ・ペイ・レイター)の普及が初回購入者の参入障壁を下げ、潜在的な顧客基盤を拡大しています。堅固なオムニチャネルのオーケストレーションは欠品や返品を削減し、顧客満足度を高め、インド主要家庭用電化製品市場の競争優位性を強固なものとしています。
地域分析
西インドは2025年のインド主要家庭用電化製品市場に27.05%の売上をもたらしており、これは一人当たり所得の高さ、成熟した組織的小売ネットワーク、そして迅速な部品輸入を可能にする港湾に近接した物流体制に牽引されています。マハーラーシュトラ州の産業クラスターは最終組立の効率化を支援し、グジャラート州の再生可能エネルギー余剰は工場レベルの電力コストを低減させ、原材料インフレ局面においても利益率の回復力を維持しています。
南インドは2031年まで最も速い年平均成長率(CAGR)6.55%を記録すると見込まれており、これはアーンドラ・プラデーシュ州、テランガーナ州、タミル・ナードゥ州における大規模な電子機器ハブが牽引しています。LGのUSD 6億のスリーシティ(Sri City)施設は2026年から年間150万台のエアコンを供給する予定です。この地域のテクノロジー産業の労働力と高い電力料金スラブが5つ星インバーターモデルの採用を推進しています。屋根置き型太陽光発電への政府補助金がスマートエネルギー管理機器の普及をさらに促進し、インド主要家庭用電化製品市場におけるプレミアム化のダイナミクスを強化しています。
北インドと東インドは合計で売上の36.80%を占めていますが、可処分所得の格差と断片化した小売構造により、プレミアム普及率は低い水準に留まっています。とはいえ、サウバーギャ(Saubhagya)などの農村電化プログラムが2,800万件の接続を追加し、生鮮食品保存のための新たな冷蔵需要を生み出しています。コールドチェーンの断絶が冷凍庫の販売を制限していますが、農家生産者組織を奨励する農業政策は、農産物が市場までより長距離を輸送されるようになるにつれ、潜在的な需要を解放する可能性があります。ラジャスタン州の猛暑やアッサム州の高湿度といった気候の極端な変化は、砂漠用クーラーや高除湿冷蔵庫といったマイクロセグメントのニッチ需要を生み出しており、きめ細かい市場開拓アプローチが求められています。
バリューチェーン分析
インドの主要家電のバリューチェーンは、上流の原材料(鋼材、プラスチック、銅、冷媒、電子制御機器)、コア部品(コンプレッサー、熱交換器、銅管、BLDCモーター、PCB、インバータードライブ)、OEM組立、そしてマルチブランド店舗、専門ブランド店、ロジスティクスネットワークに支えられたオンラインマーケットプレイスを通じた下流の流通をカバーしている。政策は依然として製造層を形作っており、白物家電向けPLI(生産連動型優遇)スキーム(予算総額6,238クロールインドルピー、2021年度から2028年度まで実施)は増加販売分に対して4~6%の優遇を提供し、2026年1月時点で85社の選定企業と約11,198クロールインドルピーの累積投資コミットメントを含む現地部品エコシステムを拡大している。
主要な障害は依然として高付加価値の電子部品とコンプレッサー供給に集中しており、これがOEMおよび受託製造業者のリードタイムと運転資本負担を、夏季の需要ピーク時に増大させている。PLIの下では、現地化の取り組みはコストと供給可能性を左右する部品、すなわちコンプレッサーおよびサブアセンブリ、熱交換器、銅管、モーターに次第に焦点を当てており、多層のサプライヤー育成やスリシティ周辺を含む受託製造パートナーシップによって支えられている。流通がよりオムニチャネル化するにつれ、アフターサービスとスペアパーツネットワークが差別化のポイントとして浮上しており、ブランドとパートナーはプレミアムASPを守りオンライン販売での返品を管理するため、より迅速な設置とサービス提供への投資を進めている。
競争環境
インド主要家庭用電化製品市場は中程度に断片化しており、主要ベンダーが相当な累積シェアを保有している一方で、新興ブランドが競争を繰り広げる十分な機会が残っています。Samsungはプレミアム冷蔵庫および洗濯乾燥機複合機において首位を維持し、SmartThingsエコシステムと半導体の垂直統合を活用しています。LGは可変速コンプレッサーの国産化に多額の投資を行い、2027年までに現地調達価値比率を90%にすることを目指しています。Whirlpoolは、農村部の硬水環境に対応した半自動洗濯機のPG Electroplastとの協業を通じ、中間市場の優位性追求に取り組んでいます。
Voltas-Bekoなどの国内既存企業は空気冷却分野でのブランド力を活かしてBekoのインバーター技術を組み合わせ、Godrej Appliancesは環境配慮型の顧客を引き留めるべくR600a冷媒を使用した冷蔵庫ラインを拡充しています。HaierとHisenseはティア2・ティア3都市に注力し、「24時間以内のサービス」を約束することで信頼のバリアを克服しようとしています。Blue StarはHVAC(暖房・換気・空調)分野での実績を活かして、高級マンションを対象にビルの商業用ダッシュボードと連携するインターネット接続型ルームエアコンのクロスセルを推進しています。
戦略的アライアンスも増加しています。WhirlpoolはHindustan Unileverと協業してファブリックケアソリューションを共同マーケティングし、エコシステムのスティッキネス(顧客定着力)を高めています。BSH Home Appliancesは、インド料理のスパイスレベルに合わせて調整するAI(人工知能)アシスタントへの需要を見越して、Boschブランドのオーブンに認知調理アルゴリズムを試験的に搭載しています。一方、Amber Enterprisesなどの部品サプライヤーは射出成形および銅管ラインをOEMの成長軌道に合わせて拡張しており、供給側の集約がいかにして拡大するインド主要家庭用電化製品市場を支えているかを示しています。
インド主要家庭用電化製品業界のリーダー企業
LG Electronics India
Samsung India
Whirlpool of India
Godrej Appliances
Haier India
- *免責事項:主要選手の並び順不同

市場機会と将来展望
製造回廊の整備と部品の一層の現地化は、冷房・洗濯カテゴリーにおける受託製造業者やサプライヤーへの短期的な需要を生み出している。2026年7月、EPACK Durableはエアコン、洗濯機、その他家電製品の製造拡大のため、スリシティにおける約1,084.31クロールインドルピーの投資について、アンドラプラデーシュ州政府の承認を取得した。2026年2月、Hisenseはルームエアコン製造のため、Epack Manufacturing Technologiesとの合弁事業を通じてスリシティにインド初の製造拠点を開設した。これらの動きにより、現地化部品(コンプレッサー、銅管、熱交換器、BLDCモーター)および工具製作、試験、コンプライアンスなどの関連サービスの対象市場が拡大している。
プレミアム化とコンプライアンス主導の正規化も、製品設計、小売、サービス実行にわたる機会を広げている。キッチン・プレミアムセグメントでは現地化の動きが活発化しており、INALSAは2026年7月にソニパットの製造拠点に50クロールインドルピーを投資し、プレミアムキッチン家電の生産規模拡大を図っている。政策面では、白物家電向けPLIスキームの第4ラウンドが2026年1月に追加5社を選定し、生産目標8,337クロールインドルピーを設定するとともに、組立主導モデルから部品主導型製造への転換を後押ししている。冷房関連カテゴリーでの生産能力拡大の発表も継続的な規模拡大を示しており、例えばSummercool Home Appliancesはガジアバードに250~300クロールインドルピーの拠点を計画しており(生産開始は2026年10月とされる)、これによりティア2・ティア3市場における流通、設置、サービスエコシステムへの需要が拡大している。
最近の業界動向
- 2026年7月:Samsung Indiaは、インド市場向けに設計されたWi-Fiスピーカーの新ラインアップ、Music Studio Seriesを発表した。主要家電のコア分野には含まれないものの、この展開はプラットフォーム主導のバンドル販売や店頭スペースの共有を通じて、コネクテッド家電のアップセルを支える、より広範なスマートホームエコシステム戦略を強化するものである。
- 2026年6月:LG Electronics Indiaは、幅83.82cmセグメントにおいて自動製氷機能付きの新しいフレンチドア冷蔵庫シリーズを発売した。この発売は、各ブランドが機能主導のアップグレードと都市部チャネルでのより高いASPミックスを競う中で、プレミアム冷蔵庫の選択肢を追加するものである。
- 2026年4月:Whirlpool of Indiaは、6th Sense IntelliFrostと名付けられた自動霜取り技術を搭載した「No Tension Refrigerators」シリーズを単一ドアカテゴリーで発売した。この製品リフレッシュは、利便性機能と主流の価格帯を組み合わせることで買い替え需要を狙い、高販売量セグメントでのシェア維持を支援するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、インドの主要家電市場を、インド全国で住宅用に購入される大型家電製品から生じる販売価値として定義し、各年の販売時点の現在の米ドルで捕捉する。
対象範囲の除外事項:小型家電、商業・法人向け家電需要、および設置、延長保証、修理のみの収益などの付随サービスは除外する。
セグメンテーション概要
- 製品別
- 冷蔵庫
- 冷凍庫
- 洗濯機
- 食器洗い機
- オーブン(コンビ・電子レンジを含む)
- エアコン
- その他の主要家庭用電化製品
- 流通チャネル別
- マルチブランド店
- 専売ブランド店
- オンライン
- その他の流通チャネル
- 地域別
- 北インド
- 南インド
- 東インド
- 西インド
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、インドの家電需要と供給に関するクリーンなファクトベースを構築することから始まり、それを市場が価値面でどのように測定されるかにマッピングする。統計計画実施省(家計・消費者指標)、商工省(貿易統計)、省エネルギー局(効率基準・ラベリング)などの公的資料をモデルの基盤として活用し、これらは買い替えサイクルの理解にも役立つ。
また、インドの省エネルギー拡大プログラム型の刊行物、業界団体の発表、家電の普及率や使用パターンを論じる査読済み論文などの資料も確認する。企業の年次報告書、投資家向け説明資料、信頼性の高いビジネス報道は、価格動向やチャネルミックスの変化(オンライン対店舗)、および生産能力拡大計画を把握するために活用される。必要に応じて、企業財務情報については有料サブスクリプションを参照し、出荷レベルの輸出入シグナルを相互確認に用い、特許データベースは技術変化の時期の妥当性確認に役立てる。ここに記載したデスクソースは例示的なものであり、データ収集、検証、明確化にはその他の公開文書も使用された。
一次インタビューおよび調査
一次情報は、ブランド、流通業者、小売業者、部品関連の関係者を対象とした専門家インタビューおよび構造化調査を通じて収集され、価格、チャネルマージン、販売浸透パターンを検証できるようにしている。インド全体の調査では、家電のミックスと季節性が気候、住宅タイプ、所得プロファイルによって変化するため、北部、南部、東部、西部の各市場にわたって対話がバランスよく行われている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | CXO:15% |
| ミドルティア:58% | 機能/事業部門リーダー:32% |
| 中小規模企業:16% | マネージャー:53% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップを組み合わせたロジックを用いる。出発点は、家電の普及率、世帯形成、買い替え行動から再構築されたインドの需要プールであり、それを年次ごとの価格を用いて価値に変換する。合計値は、家電タイプ別のサンプル平均販売価格(ASP)に各チャネルから共有された指標的な販売台数を乗じるといった選択的なボトムアップ近似によって検証され、その後、外れ値を調整するための流通業者・小売業者への確認が行われる。
主なモデル入力には、家電カテゴリー別の普及率(例:冷蔵庫や洗濯機)、冷房製品の季節的需要増加、特定カテゴリーの輸入依存度、省エネ主導の買い替えサイクル、マルチブランド店舗・専門店・オンライン間のチャネルミックス比率が含まれる。予測は、所得成長、都市部住宅の増加、プレミアム化と効率基準によるASPの変動見通しに関する専門家の見解に支えられたシナリオ分析を用いる。小規模カテゴリーで販売台数や価格のシグナルが弱い場合は、隣接カテゴリーの代理指標を用いてブリッジし、最終確定前に一次情報で再検証する。
データ検証と更新サイクル
最終承認前に、出力結果は輸出入動向、カテゴリー普及率の方向性、需要の強さに関するチャネルコメントなどの独立したシグナルと相互確認される。異常値は製品・地域レベルでの分散チェックにより指摘され、前提条件は複数のアナリストによるレビューを経ることで、年ごとのロジックの一貫性が保たれる。
チャネルからのフィードバックに支えられない突発的な価格上昇など、重大なギャップが見られた場合は、回答者に再度連絡し、修正した前提条件でデータを再実行する。レポートは年次で更新され、大幅な政策変更、急激な通貨変動、需要ショックなど、価格や販売量に大きな影響を与える出来事が発生した場合は、中間更新が行われる。納品直前には最終スキャンを実施し、クライアントに最新の見解を提供する。
Mordor Intelligenceのインド主要家電市場規模と他の公開推計値との比較
インドの主要家電について、異なる企業間で公開される市場規模が異なるのは一般的なことであり、これは各社が必ずしも同じ製品、販売チャネル、年次ごとの価格を数えているわけではないためである。ある推計値が小売価値から構築され、別の推計値が工場出荷価値に近い場合、また通貨換算のタイミングが異なる場合にも、この差はさらに広がる。
一部の外部データは、小型家電やサービス収益を同じ合計に混ぜることで定義を広げており、これにより単位需要への明確な裏付けなしに数値が上振れする可能性がある。Mordor Intelligenceのアプローチでは、価値はインドで販売される主要家電製品に限定され、サービスと小型家電は合計から除外されるため、モデルは家電の普及率、買い替え、ASPの動向と結びついたままとなる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 33.34億米ドル(2025年) | |
| 業界団体A | 36.80億米ドル(2025年) | 小型家電や付随するサービス収益を含む、より広範な家電製品バスケットとして報告されることが多く、カテゴリー全体に単一の混合価格前提を適用している場合がある。 |
| 業界誌B | 30.10億米ドル(2025年) | メーカー価値または追跡された出荷量に近いことがあり、マルチブランドおよびオンラインチャネルで捕捉される小売価値を過小評価する可能性があるほか、カテゴリーの季節性を完全には正規化していない場合がある。 |
この表は、最大の差異が家電バスケットに何が含まれるか、そしてその価値が小売価格を反映しているか上流の価値指標を反映しているかに起因していることを示している。対象範囲を主要家電に限定し、ASPとチャネルミックスを繰り返しの確認によって検証することで、最終的な数値は透明性が保たれ、明確な需要変数から再現しやすいものとなっている。


レポートで回答される主要な質問
インド主要家庭用電化製品市場の現在の市場規模はどのくらいですか?
インド主要家庭用電化製品市場の規模は2026年にUSD 351億7,000万です。
最も急速に成長している製品カテゴリーはどれですか?
エアコンが2026年から2031年にかけて年平均成長率(CAGR)6.39%という最速の成長を記録しています。
最も高い成長見通しを示すインドの地域はどこですか?
南インドは製造投資と所得成長に支えられ、2031年まで年平均成長率(CAGR)6.55%で拡大すると予測されています。
政府のインセンティブは国内生産にどのような影響を与えていますか?
PLI補助金はエアコン部品の現地調達化を倍増させ、コスト格差を縮小することでインドを地域の輸出拠点へと変貌させています。
プレミアム電化製品が支持を集めている理由は何ですか?
所得の上昇と厳格な省エネ基準が、ライフタイムの運用コストを低減するスマート高効率モデルへと消費者を向かわせています。
電化製品販売を再形成している小売トレンドは何ですか?
オンラインチャネルはデジタル決済と全国規模のラストマイル配送インフラに牽引され、年平均成長率(CAGR)6.95%で拡大しています。
最終更新日:


