
インド過酸化水素市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
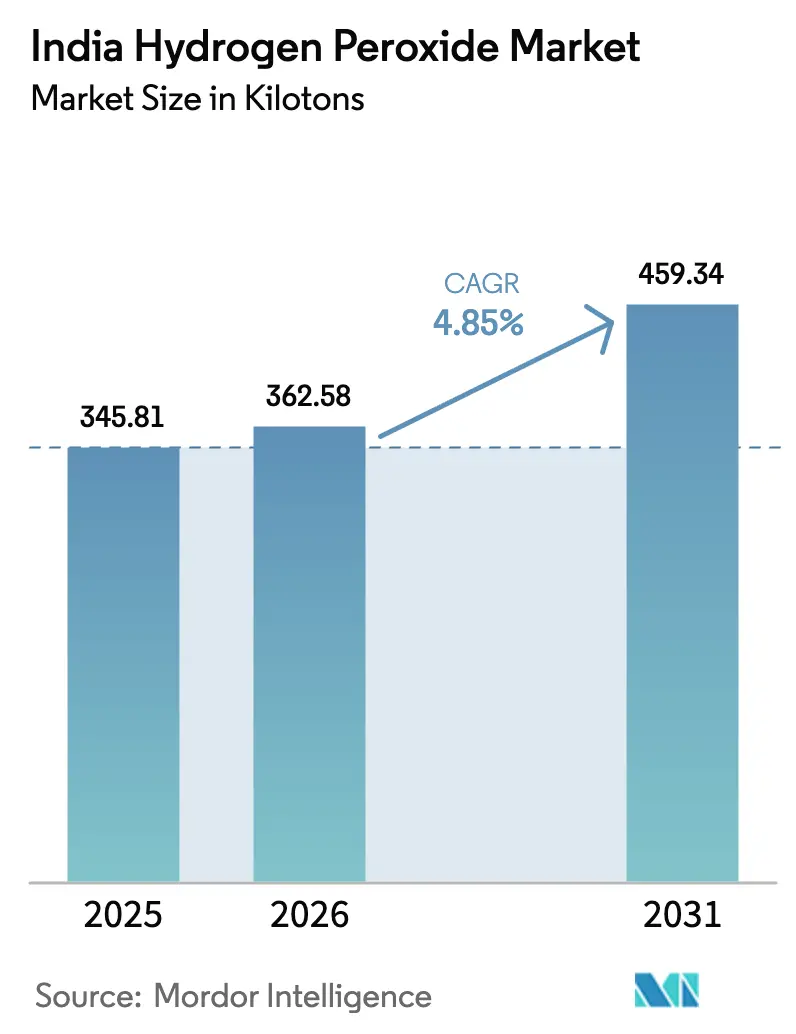
| 基準年の市場規模 (2025) | 345.81 キロトン |
| 市場取引高 (2026) | 362.58 キロトン |
| 市場取引高 (2031) | 459.34 キロトン |
| Growth Rate (2026 - 2031) | 4.85 % |
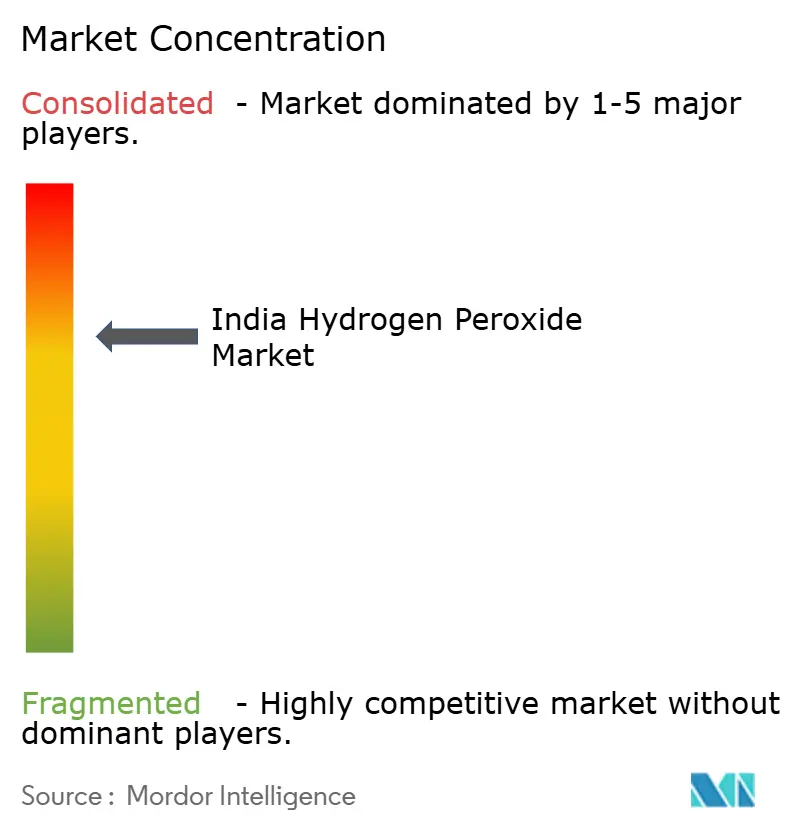
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド過酸化水素市場分析
2026年におけるインド過酸化水素市場規模は36万2,580トンと推定されており、2025年の34万5,810トンから成長し、2031年には45万9,340トンに達する見通しで、2026年〜2031年にかけて4.85%のCAGRで成長しています。グジャラート州、タミル・ナードゥ州、マハラシュトラ州を中心とした設備増強が供給を支えており、ヘルスケア、廃水処理、半導体製造における特殊グレード用途への需要が徐々に移行しています。国家グリーン水素ミッション(National Green Hydrogen Mission)のもとで推進されるグリーン水素プロジェクトは、長期的な炭素強度を低下させ、アントラキノン輸入への依存を軽減し、低排出グレードを優遇する二層価格構造を形成しています。同時に、繊維産業における厳格なゼロ液体排出規制と、パルプ・紙における再生繊維の継続的な活用が、ベースロード消費を安定化させています。バングラデシュからの輸入競合と小規模な国内工場によって価格決定力は抑制されているものの、電子機器、食品グレード、蒸気滅菌セグメントではプレミアムマージンが生まれつつあります。全体として、インド過酸化水素市場は現在、漂白における量的防衛と高純度用途における価値創造という二つの並行した成長経路を提供しています。
主要レポートのポイント
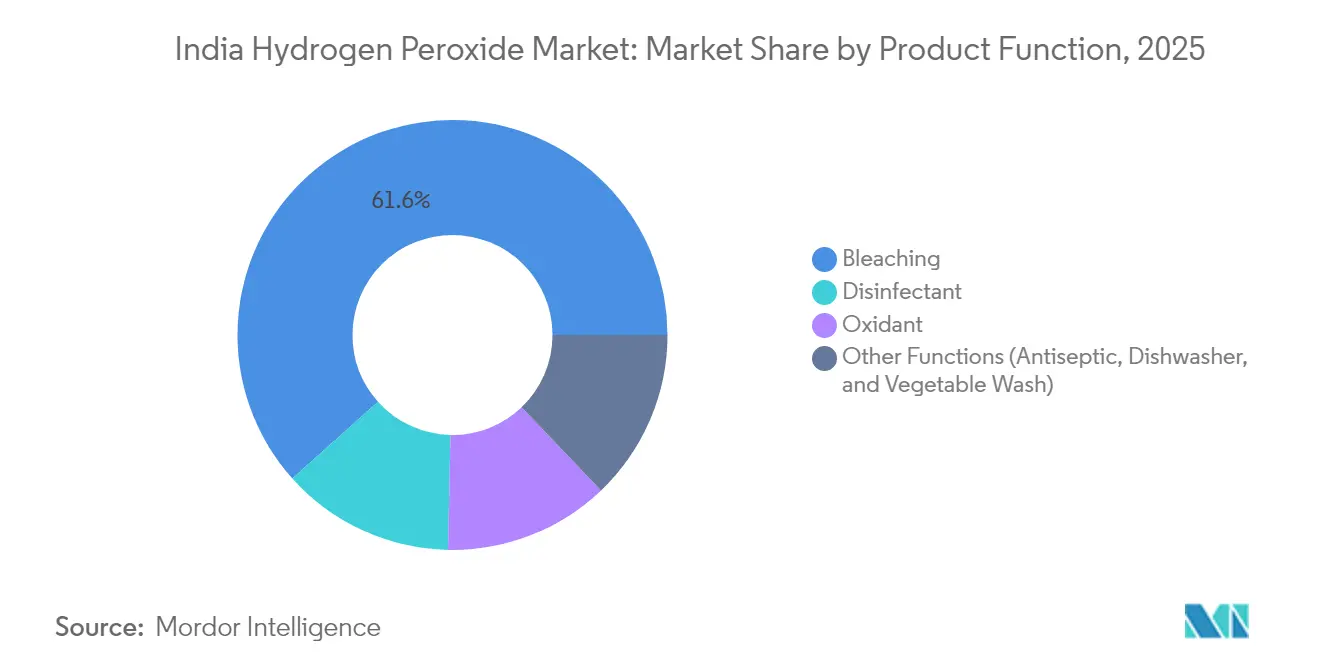
- 製品機能別では、漂白剤が2025年のインド過酸化水素市場シェアの61.62%をリードしており、消毒剤用途は2031年にかけて5.12%のCAGRで拡大する見込みです。
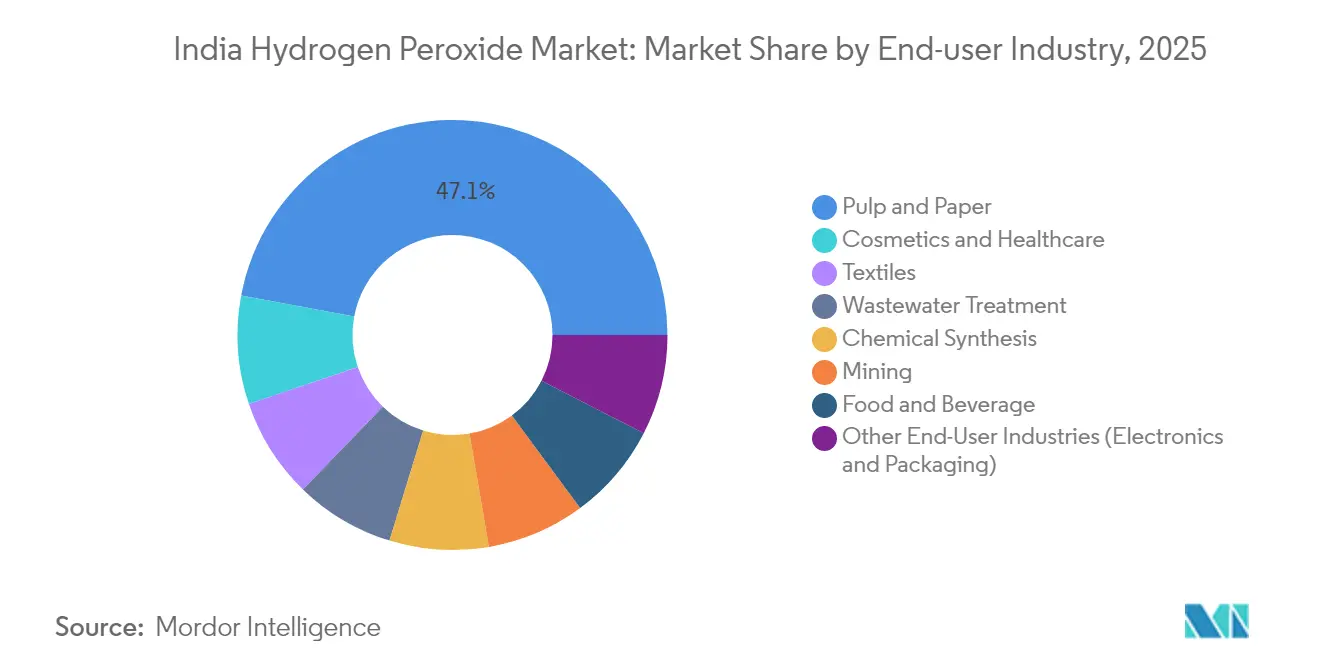
- エンドユーザー産業別では、パルプ・紙セクターが2025年のインド過酸化水素市場規模の47.05%を占めており、化粧品・ヘルスケアセクターは2031年にかけて5.27%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インド過酸化水素市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGRの予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国内パルプ・紙漂白需要の増大 | +1.2% | グジャラート州、タミル・ナードゥ州、アーンドラ・プラデーシュ州、オディシャ州 | 中期(2〜4年) |
| Tier-2/3都市における廃水高度酸化処理設備の増加 | +0.8% | 全国のTier-2/3都市圏 | 長期(4年以上) |
| グリーン水素原料を使用する新規参入企業による設備拡張 | +1.0% | グジャラート州およびマハラシュトラ州の産業回廊 | 中期(2〜4年) |
| 繊維工場の塩素から過酸化物への切り替え | +0.9% | タミル・ナードゥ州、グジャラート州、マハラシュトラ州の繊維拠点 | 短期(2年以内) |
| 新規ファブからの半導体グレード過酸化物需要 | +0.6% | グジャラート州、カルナータカ州、タミル・ナードゥ州の半導体クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内パルプ・紙漂白需要の増大
インドの2,500万トン規模のパルプ・紙セクターは52〜75%の再生繊維に依存しており、ISO白色度基準を達成するために集中的な過酸化物漂白を必要としています[1]インド製紙業者協会(Indian Paper Manufacturers Association)、「2024〜25年次報告書」、ipma.co.in。漂白はすでに過酸化水素量の62.23%を消費しており、グジャラート州、タミル・ナードゥ州、アーンドラ・プラデーシュ州、オディシャ州の製紙工場所在地に合わせた予測可能なベースロード調達量を生産者に提供しています。UN 2014規制により、濃度35%超の溶液の長距離輸送が制限されるため、過酸化物ユニットを製紙クラスター近くに配置することで輸送コスト削減が実現します。総紙生産量が頭打ちになっても、再生繊維の増設容量は引き続き増加しており、バージンパルプ輸入の変動に対して漂白需要の回復力が維持されています。
AMRUT 2.0のもとでのTier-2/3都市における廃水高度酸化処理設備の増加
AMRUT 2.0のもとで設備を更新する自治体は、過酸化水素をUVまたはオゾンと組み合わせて投与し、染料、医薬品、微量汚染物質を分解する高度酸化処理システムを採用しています。ティルプールやスーラトなどの繊維センターは、ゼロ液体排出義務が塩素化排水に罰則を科すため、先行して導入を進めています。分散型プロジェクトの展開により、中規模の需要ノードが数多く生まれており、35%グレードを安全に供給できる地域倉庫を持つ販売代理店に有利に働いています。高度酸化処理設備における過酸化物投与量の校正を支援するサービス指向のサプライヤーは、顧客ロイヤルティを獲得し、コモディティ漂白価格を上回るプレミアムを確保しています。
グリーン水素原料を使用する新規参入企業による設備拡張
DCM Shriramは2024年8月に年産5万2,500トンの工場を稼働させ、電解水素を統合して2027年までに20〜25%のシェアを目指しています。国家グリーン水素ミッション(National Green Hydrogen Mission)による2030年までの500万トンという目標は、拡張可能な国内原料プールを確保し、既存プロセスでアントラキノンが現在占める95%のシェアを切り崩しています。ダウンストリームユーザーがスコープ3排出量を追跡するにつれ、早期採用者は炭素フットプリントの差別化を収益化できますが、2025年時点でのグリーン水素の納入コストは依然として従来型水素の2〜3倍です。
ゼロ液体排出遵守のための繊維工場の塩素から過酸化物への切り替え
インドの1,650億米ドル規模の繊維複合体は、禁止されたオルガノクロリンを生成する塩素に代わり、過酸化物漂白ラインへの改修を進めています。国内繊維生産量の60%超を占めるタミル・ナードゥ州、グジャラート州、マハラシュトラ州では、既存工場に過酸化物の貯蔵・投与スキッドが設置されています。規制上の明確さは州によって異なるものの、先行導入者は廃水処理コストの削減を報告しています。これは過酸化物が水と酸素に分解し、下流の脱塩素処理が不要になるためです。35%超の一括輸送を制限する輸送規制によりデリバリー頻度が増加しますが、サプライヤーは技術サービスをバンドルし、迅速な対応を実現することで、より高い物流コストを相殺しています。
規制要因の影響分析*
| 規制要因 | CAGRの予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 35%超の強度のシリンダー輸送を締め付ける輸送危険物規制 | -0.5% | 全国の遠隔産業クラスター | 短期(2年以内) |
| アントラキノン輸入価格の変動 | -0.4% | 後方統合のない生産者 | 中期(2〜4年) |
| 電力関税と戦う持続的な小規模工場(年産2万トン未満) | -0.3% | タミル・ナードゥ州、マハラシュトラ州の高関税州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
35%超の強度のシリンダー輸送を締め付ける輸送危険物規制
UN 2014規則は過酸化水素を腐食性副リスクを持つ酸化剤として分類し、35%超のタンカー積載を制限し、40%超の航空機内での濃度を禁止しています[2]National Peroxide Ltd.、「安全データシート 過酸化水素35%」、naperol.com。生産者は出荷前に希釈するか——これにより活性キログラム当たりの輸送コストが上昇する——、または地域倉庫を建設して運転資本を固定する必要があります。Tier-3繊維都市への物流費は現在、バルク化学品に比べて15〜20%高く、認定タンカーフリートを保有する既存企業に有利な状況です。
アントラキノン輸入価格の変動
世界の生産量の約95%は依然としてアントラキノン自動酸化ループに依存しています。インドのバイヤーは原油派生物に連動した不透明な価格設定に直面しており、利用可能なヘッジ手段もありません。2024年の原油高騰時にアントラキノンが急騰した際、下流のバイヤーがスポット価格の引き上げに抵抗したため、国内過酸化物のマージンは縮小しました。そのため、生産者が原料の多角化を追求するにつれ、グリーン水素や電気化学的手法への関心が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品機能別:漂白剤が主導、消毒剤が加速
2025年において漂白剤は過酸化水素量の61.62%を獲得しました。これは再生繊維を使用する製紙工場が白色度目標を達成するためにより多くの投与量を使用するためです。消毒剤の使用量はトン数では小さいものの、病院が気相システムを導入し医薬品工場が低残留消毒剤に切り替えるにつれ、5.12%のCAGRで増加しています。酸化剤グレードは鉱業および化学合成に利用され、金および銅の回収率を10〜15%向上させます。ニッチな家庭用、野菜洗浄用、食器洗い用の製剤が需要を補完しますが、食品化学品コーデックス(Food Chemical Codex)への適合が求められ、プレミアム価格が設定されています。
漂白におけるインド過酸化水素市場規模は再生紙容量の増加に歩調を合わせて着実に上昇する見込みであり、消毒剤需要はトン数ベースが低いにもかかわらず、より大きな価値シェアを獲得していくと予測されます。酸化剤用途は金属価格を反映してサイクリカルな推移をたどりますが、上昇局面では魅力的なマージンをもたらします。高純度蒸気グレードは、コモディティ漂白から移行するサプライヤーの橋頭堡となります。バルク生産と特殊精製を組み合わせるインド過酸化水素産業の参加者は、顧客監査が厳格化するにつれてEBITDAスプレッドを拡大させる立場にあります。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


エンドユーザー産業別:パルプ・紙が主導、化粧品・ヘルスケアが急増
パルプ・紙は2025年の総消費量の47.05%を占めました。これはインドの2,500万トンの生産能力と再生繊維への高い依存によるものです。化粧品・ヘルスケアは、年25%成長する200億米ドル規模の美容セクターに支えられ、5.27%のCAGRで最も速い成長軌跡を示しています。化学合成、廃水処理、鉱業、食品包装が多様化した第二層の需要を形成しています。
パルプ・紙産業内では、再生工場が引き続きより多くの過酸化物量を投与し、ベースラインの安定性を確保します。化粧品・ヘルスケアは、ヘアダイ用の6〜12%溶液や歯牙漂白ジェル用の35%液体を含む付加価値グレードの機会を創出します。現在の支出パターンが継続すれば、化粧品向けのインド過酸化水素市場規模は2031年までに倍増すると予測されます。化学合成需要は、過酸化水素-プロピレンオキシド(HPPO)技術を活用した国内プロピレンオキシド生産能力の拡張から増加します。廃水処理量はAMRUT 2.0の実行に左右されますが、Tier-2/3都市はすでに実質的な増分トン数を表しています。コスト重視の食品・飲料滅菌は電子ビーム(eBeam)技術による代替に直面していますが、超低残留グレードを提供するサプライヤーは市場シェアを維持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理分析
グジャラート州はインド過酸化水素市場の中核として台頭し、DCM ShriramのジャガディアにおけるDCM Shriramの年産5万2,500トン工場、Gujarat Alkalisのダヘジにおける年産1万4,000トンユニット、および複数の塩素アルカリ下流事業を擁しています。精製所原料、深水港、再生製紙工場への近接性が輸送コストを低く抑え、稼働率を高く維持しています。タミル・ナードゥ州とマハラシュトラ州は繊維・医薬品において大量の需要を吸収しますが、より高い電力関税が小規模生産者のマージンを圧縮しています。
アーンドラ・プラデーシュ州とオディシャ州のパルプ工場は、輸入再生繊維のための沿岸出口を提供し漂白需要を維持していますが、インド西部のサプライヤーからの輸送に依存しており、10〜15%の輸送プレミアムが発生しています。これらの州全体のTier-2/3都市では高度酸化処理廃水処理設備の運用が始まっており、従来の産業拠点を超えて顧客基盤が広がっています。グジャラート州、カルナータカ州、タミル・ナードゥ州の生産連動型インセンティブ(PLI)スキームのもとで補助金が支給される半導体クラスターは、2026年以降に超高純度(UHP)過酸化物の需要ポケットを創出することが見込まれますが、当初のトン数は控えめなものになるでしょう。
バングラデシュからの輸入品は東部回廊を経由して流入していますが、アンチダンピング調査に直面しており、時間の経過とともに裁定余地が狭まる可能性があります。グリーン水素回廊が計画されているグジャラート州、マハラシュトラ州、カルナータカ州は、電解槽パークと統合された新たな過酸化物ユニットを徐々に誘致し、生産における西海岸優位をさらに強化していくでしょう。
規制環境
インド市場に投入される過酸化水素は、化学肥料省が発行する2022年過酸化水素(品質管理)命令によって規制されている。安定化過酸化水素に関するBIS規格IS 2080:2021への適合が求められる。2016年インド規格局法に基づき、製造業者(および対象となる輸入業者)はBISライセンスを取得し、インド国内での適合販売にはStandard Markを使用する必要があるが、輸出専用の場合は免除される。
下流側では、繊維産業の一部における無排水(ゼロ・リキッド・ディスチャージ)要件を含む排水規制の厳格化が、漂白および排水処理における塩素系化学物質からの過酸化水素代替を後押ししている。酸化剤の危険化学物質取扱い・輸送管理も高濃度グレードの流通に影響を与え、パルプ・紙、繊維、および自治体のAOP(高度酸化処理)施設の大口需要者にとって、認証タンカー、デポ網、文書化された安全システムへの依存が高まっている。
バリューチェーン分析
インドの過酸化水素バリューチェーンは、原料およびユーティリティから始まる。これには水素(従来型または電解/グリーン)、アントラキノン自動酸化ループで使用される工程用化学品、さらに電力と水が含まれる。生産は、共有ユーティリティ、貯蔵、物流を利用するため、クロルアルカリ複合施設や化学工業団地に併設または隣接して行われることが多く、グジャラート州のハブは漂白用バルクグレードと新興の特殊用途需要の両方を支えている。
合成後、このチェーンは工業用バルクグレード(パルプ・紙、繊維、排水処理向けに一般的に35%濃度で供給される)と、追加精製、汚染管理、より厳格な包装・取扱いを必要とする高純度ストリームに分かれる。流通は、酸化剤および濃度制約を管理するため、認証タンカー、ドラム缶、地域デポに依存する。最終需要者には、製紙工場、繊維加工業者、自治体・産業向けAOP排水処理事業者、医療・製薬施設、そして電子グレード仕様と審査要件により資格取得コストと切替コストが高くなる電子機器関連用途が含まれる。
競争環境
インド過酸化水素市場は中程度に集約されています。大手既存企業はプラントの規模と自社物流によってコモディティ漂白シェアを守る一方、新規参入企業は半導体グレードやグリーン認証過酸化物などの高マージンセグメントを追求しています。生産高が高い時期にはバングラデシュからの輸入との競合が続き、スポット価格の上昇を抑制しています。電力、物流、精製を統合する生産者は、分散した競合他社とのEBITDA格差を拡大させています。
インド過酸化水素産業のリーダー企業
Aditya Birla Chemicals
Gujarat Alkalies and Chemical Limited
Indian Peroxide Limited
Meghmani Finechem Limited(MFL)
National Peroxide Limited
- *免責事項:主要選手の並び順不同

市場機会と将来展望
半導体および太陽光発電製造サプライチェーンを対象とした国内投資に支えられ、高純度・電子グレード過酸化水素を中心にホワイトスペースが形成されている。Gujarat Alkalies and Chemicals Limited(GACL)は2026年5月、ダヘジで年産5,000トン(100%換算)の高純度過酸化水素プロジェクト(投資額67クロールインドルピー)を承認し、コモディティ漂白用途からより高付加価値の精製、厳格な汚染管理、用途別資格取得への移行を示している。
もう一つの機会は、AMRUT 2.0の下での分散型排水高度酸化処理(AOP)プロジェクトへのサービス主導型供給、およびゼロ・リキッド・ディスチャージ規制に紐づく規制対応型の繊維業界転換に存在する。これらの用途では、顧客は単価と同様に、信頼できる地域配送とドージング支援を重視することが多い。供給面では、National Green Hydrogen Missionの枠組みと電解水素統合への継続的な市場の関心が、スコープ3排出量を追跡する顧客向けに差別化可能な低排出過酸化水素グレードの余地を生み出している。一方で、輸入競争と輸送制約により、コモディティグレードの価格実現は物流網とデポ拠点の状況に対してより敏感なままとなっている。
最近の業界動向
- 2026年5月:Gujarat Alkalies and Chemicals Limitedの取締会が、ダヘジにおける電子グレードH2O2向け年産5,000トンの高純度過酸化水素プラント(投資額67クロールインドルピー)を承認。本プロジェクトは半導体および太陽光発電用途向けに調整された高純度過酸化水素の国内生産能力を拡大する。国内の半導体・PVサプライチェーンを強化し、ダヘジPCPIRを下流H2O2統合を伴う特殊化学品ハブとして位置づける。
- 2026年1月:Epigral(Meghmani Finechem Limited)の取締役会がH2O2生産能力の倍増を承認。この拡張により特殊グレード過酸化水素の生産能力が増加する。電子機器や医療などの高価値セグメント向け供給を増加させ、より高マージンの製品によりコモディティ価格の変動を緩和する。
- 2024年8月:DCM Shriramがグジャラート州ジャガディアで過酸化水素プラント(年産52,500トン)を稼働開始。この大規模な生産能力拡張は、グジャラート州における新たな供給拠点を示す。地域供給を増強し、漂白、パルプ、化学加工産業を支え、グジャラート州が主要なH2O2生産ハブであることを裏付ける。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、インド国内で供給・消費される過酸化水素を対象とし、工業用グレードと特殊グレードの両方を含み、国内生産か輸入かを問わず、同国内で使用される製品量として測定する。
対象範囲の除外事項:過酸化水素が単一成分に過ぎず、別個の完成品価格で販売される下流誘導体および調合済み消毒剤混合物は除外する。
セグメンテーション概要
- 製品機能別
- 消毒剤
- 漂白剤
- 酸化剤
- その他の機能(防腐剤、食器洗い、野菜洗浄)
- エンドユーザー産業別
- パルプ・紙
- 化学合成
- 廃水処理
- 鉱業
- 食品・飲料
- 化粧品・ヘルスケア
- 繊維
- その他のエンドユーザー産業(電子機器・包装)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドの生産、生産能力、貿易フローをマッピングし、それらを過酸化水素を消費する主要な最終用途に結び付けることから始まった。これにより、モデルは再現可能な公開情報に基づいたものとなり、報告された内容が実際の供給可能量と一致しない事例を特定しやすくなった。
参照した情報源には、UN Comtradeや世界銀行WITSなどの公的貿易統計、省庁や規制機関による政府刊行物および産業統計、グレードおよび安全な取扱いを明確にする規格関連資料(BISおよびCPCB関連文書など)が含まれる。また、業界団体のウェブサイトや学術誌の技術論文を確認し、最終需要者が使用する一般的な濃度グレードを把握し、さらに企業の開示資料、年次報告書、投資家向け説明資料で生産能力に関する記載や稼働率に関するコメントを確認した。必要に応じて、企業財務・インテリジェンス、特許データベース、出荷レベルの輸出入確認のための有料サブスクリプションを利用し、量とタイミングを検証した。このリストは例示であり網羅的ではなく、データ収集、検証、明確化のために他にも多くの情報源が使用された。
一次インタビューおよび調査
一次情報は、インドにおいてグレード、包装、最終用途別に量がどのように変動するかを確認するために使用された。濃度や契約条件によって年ごとの実需要が変動する可能性があるため、グレード構成と出荷パターンに関する現場からの入力を用いてモデルを検証した。生産者、流通業者、大口購買者に聞き取りを行い、その後、調達・工場運営部門の担当者と詳細を相互確認したため、稼働率、輸入圧力、グレード構成に関する前提はデスク指標だけに基づくものではない。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 経営幹部(CXO):13% |
| 中堅層:45% | 機能・事業部門責任者:35% |
| 中小企業:17% | マネージャー:52% |
市場規模算定と予測
規模算定はトップダウンとボトムアップを組み合わせて構築された。生産能力、稼働率の範囲、輸出入フローを用いてインドの供給可能量を再構築し、その総量を最終用途別消費パターンでフィルタリングした。結果の現実性を保つため、面談で収集したサプライヤー集計、流通チャネルの確認、主要消費部門のグレード別サンプル量を含む選択的なボトムアップ推計により総量を裏付けた。
モデルの構築に用いた入力には、プラントクラスター別の発表済みおよび稼働済みの生産能力、過酸化水素HSコード下の貿易量、繊維加工、パルプ・紙の生産量、排水処理活動などの主要用途に紐づく需要指標が含まれる。濃度変化が重要であるため、グレード構成の変化と一般的な包装形態(バルクか包装済みか)、さらに納入価格がエネルギーおよび原料条件とともにどのように変動したかを追跡した。
予測にはシナリオ分析を用いたため、生産能力の稼働開始、稼働率の正常化、最終用途の回復が直線的なトレンドに強制的に当てはめられることはなかった。小規模州や分散した購買者についてボトムアップの詳細が不足している場合は、面談で得られた検証済みシェアを用いてギャップを処理し、その後、貿易および生産能力の指標に再調整した。
データ検証と更新サイクル
最終的な合計が供給側の供給可能量と需要側の活動に整合するよう、独立した確認事項を三角測量することで出力を検証した。消費、貿易、または推定稼働率における異常な増減を特定するため分散チェックを実施し、外れ値が検出された場合は、必要に応じて情報源への追加質問を伴う二次レビューを行った。
最終承認の前に、モデルおよび前提条件は、計算ロジック、単位、年次対応が一貫していることを確認するため、複数段階のアナリストレビューを経る。レポートは年次で更新され、大規模な生産能力の稼働開始、貿易政策の変更、大規模な最終用途需要の変動などの重要な事象が発生した場合には中間更新が行われる。提供直前には、アナリストが最新の見解をクライアントに提供できるよう、最終確認を実施する。
Mordor Intelligenceのインド過酸化水素市場規模と他の公表推計との比較
インドの過酸化水素に関する公表推計は、市場が価値または量のいずれで表現されるか、また執筆者が濃度グレードや下流製品をどのように扱うかによって大きく異なる場合がある。差異は、輸入の扱い方、基準年として使用される年、トンをドルに換算する際の価格変動の前提の置き方にも起因する。
主な差異は、希釈グレード、現場内自家消費、誘導体化学品が同一の数値に組み込まれているかどうかから生じ、これは、商業出荷が安定していても総量を過大に見積もる可能性がある。Mordor Intelligenceは、単一の混合国内価格ではなく、グレードに連動した価格確認と貿易連動のタイミングを用いて、報告されたキロトンをUSDに換算している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.35 B (2025) | |
| 業界誌A | USD 0.27 B (2023) | 商業販売のみに近いと見られる量主導の見方を採用しており、インド全体の消費に依然貢献している自家消費や再流通を過小評価している可能性が高い。 |
| 業界概況B | USD 0.19 B (2024) | グレード別価格に関する可視性が限られた価値指標を報告しており、トンからUSDへの換算は想定される濃度構成と為替タイミングに敏感である。 |
示された差異は、主に単位の選択(量か価値か)、および過酸化水素として計上される範囲と近接製品・自家消費との区分によって説明される。グレード別の明確な区分、一貫した年次対応、貿易および生産能力指標に対する再現可能な確認を行うことで、最終的な数値を実務的な入力にトレース可能な状態に保つことができる。


レポートで回答される主要な質問
2031年におけるインドの過酸化水素需要の予測量はどれくらいですか?
インド過酸化水素市場の需要は2031年までに45万9,340トンに達すると予測されており、2026年〜2031年にかけて4.85%のCAGRを反映しています。
インドで過酸化水素消費をリードするのはどのアプリケーションですか?
パルプ・紙における漂白が引き続き主導的であり、2025年量の61.62%を占めています。
なぜ繊維産業は塩素漂白から過酸化物漂白に移行しているのですか?
ゼロ液体排出規制がオルガノクロリン排水を禁止しており、過酸化物は水と酸素に分解するため、コンプライアンスコストを軽減します。
グリーン水素は国内過酸化物生産をどのように変革しますか?
グリーン水素と統合された工場はアントラキノン輸入を削減し、炭素強度を低下させ、持続可能性を重視するエンドマーケットにおけるプレミアム価格設定を支援します。
2031年にかけて最も速く成長しているエンドユーザーはどこですか?
化粧品・ヘルスケアは、インドの美容・医療セクターの急速な拡大により、2031年にかけて5.27%という最高のCAGRを示しています。
最終更新日:



