
インドの肥料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
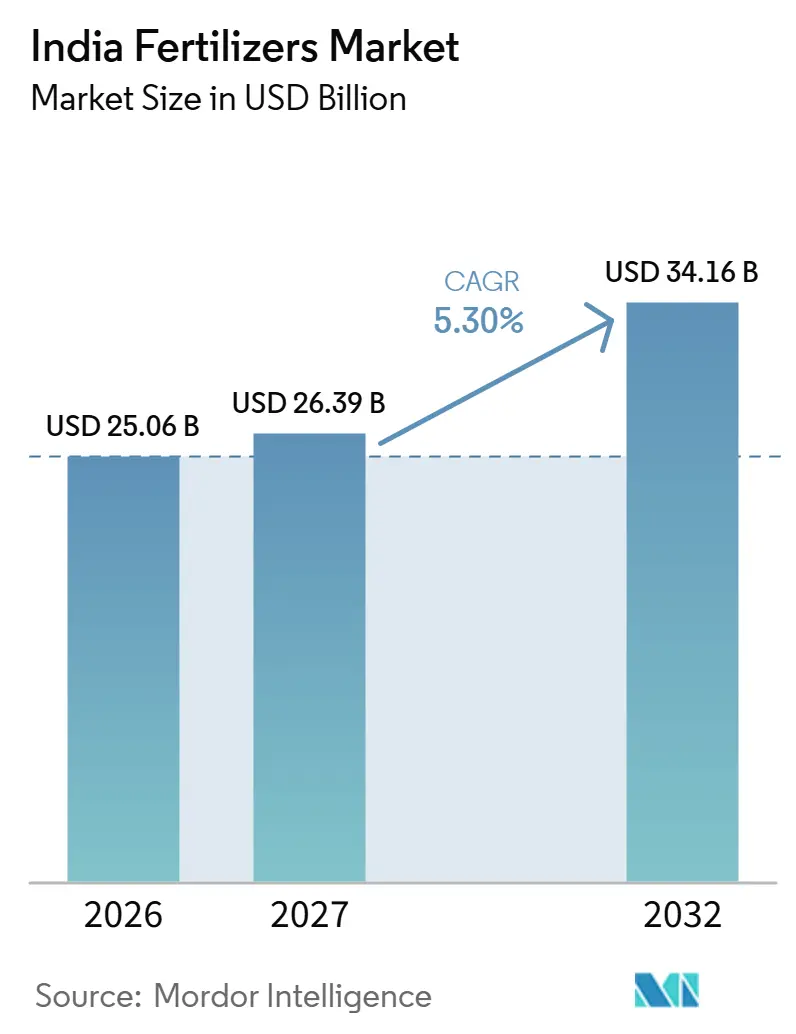
| 基準年の市場規模 (2026) | 25.06 十億米ドル |
| 市場規模 (2027) | 26.39 十億米ドル |
| 市場規模 (2032) | 34.16 十億米ドル |
| 成長率 (2027 - 2032) | 5.30 % |
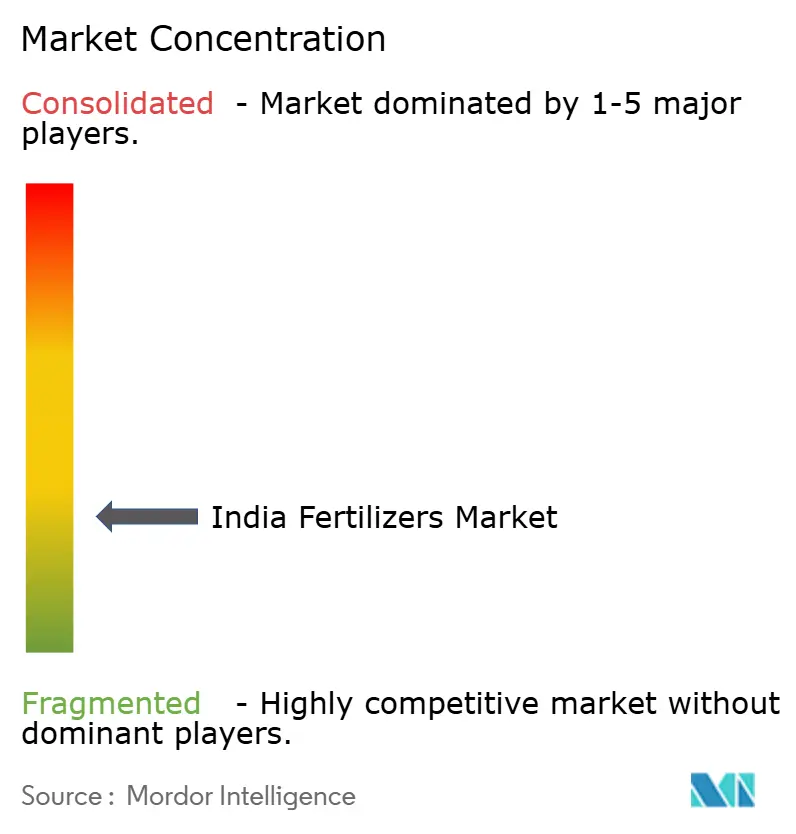
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの肥料市場分析
インド肥料市場は2026年に25.06 ビリオン 米ドルと評価され、2027年の26.39 ビリオン 米ドルから2032年には34.16 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 5.30%で成長する見込みです。均衡栄養素政策、特殊製品の急速な展開、マイクロ灌漑カバレッジの拡大がこの成長を支える一方、長引く補助金支払い遅延と原材料輸入の価格変動が短期的な逆風となっています。栄養素ベース補助金(NBS)制度などの政策措置はすでに複合グレードおよびマイクロ栄養素強化ブレンへの需要を傾け、インド肥料市場全体にわたる持続的な価値成長を支えています。園芸作付面積の拡大、ナノ肥料の採用加速、土壌健全性分析の高度化がプレミアム製剤の消費をさらに押し上げており、国内外の生産者が新たな特殊施設を建設し、作物別ポートフォリオを構築するよう促しています。同時に、改訂された中央汚染管理委員会規制により、メーカーはコンプライアンス対応に多額の資本を充当することが求められており、中小企業が合併または撤退の選択肢を模索する動きを促しています。
主要レポートの要点
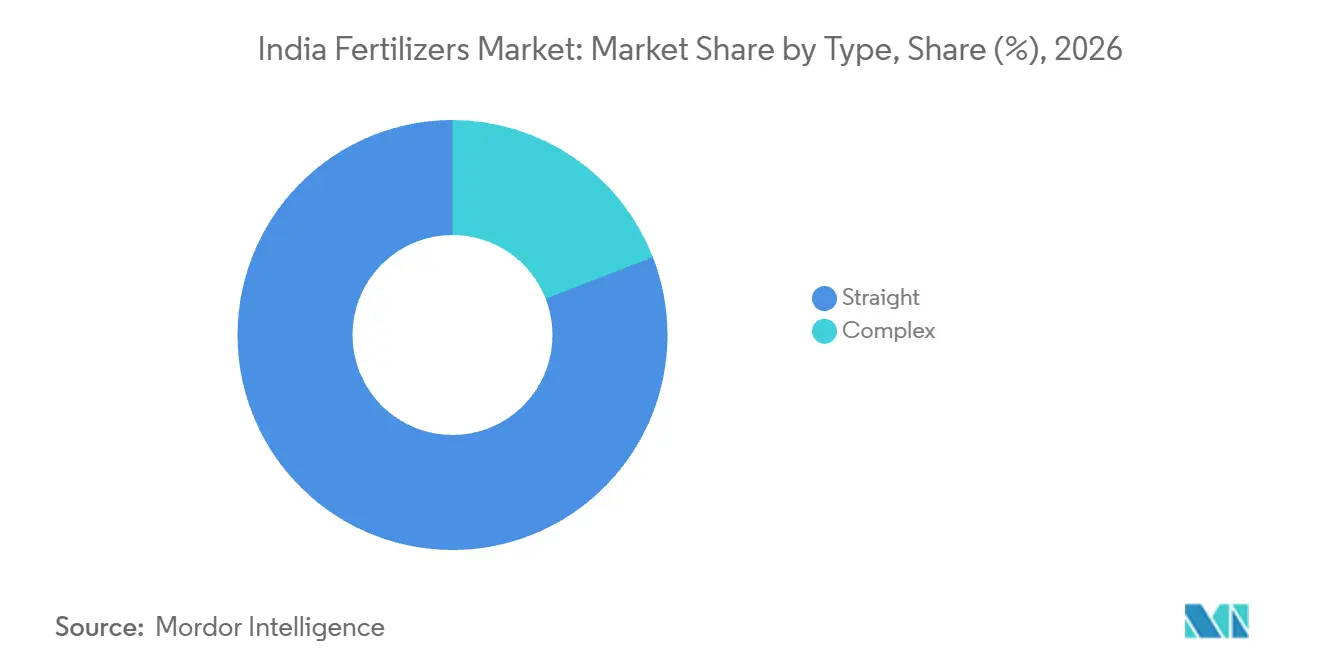
- タイプ別では、単肥が最大セグメントであり、2026年のインド肥料市場シェアの80.9%を占めました。一方、複合肥料は2027年から2032年にかけて最も速いCAGR 6.9%で成長すると予測されています。
- 形態別では、従来型肥料が最大セグメントであり、2026年のインド肥料市場規模の96.9%を占めました。一方、特殊肥料は2027年から2032年にかけて最も速いCAGR 6.5%で成長すると予測されています。
- 施用方法別では、土壌施用が最大セグメントであり、2026年の市場シェアの97.1%を占めました。一方、フェルティゲーションは2027年から2032年にかけて最も速いCAGR 6.6%で成長すると予測されています。
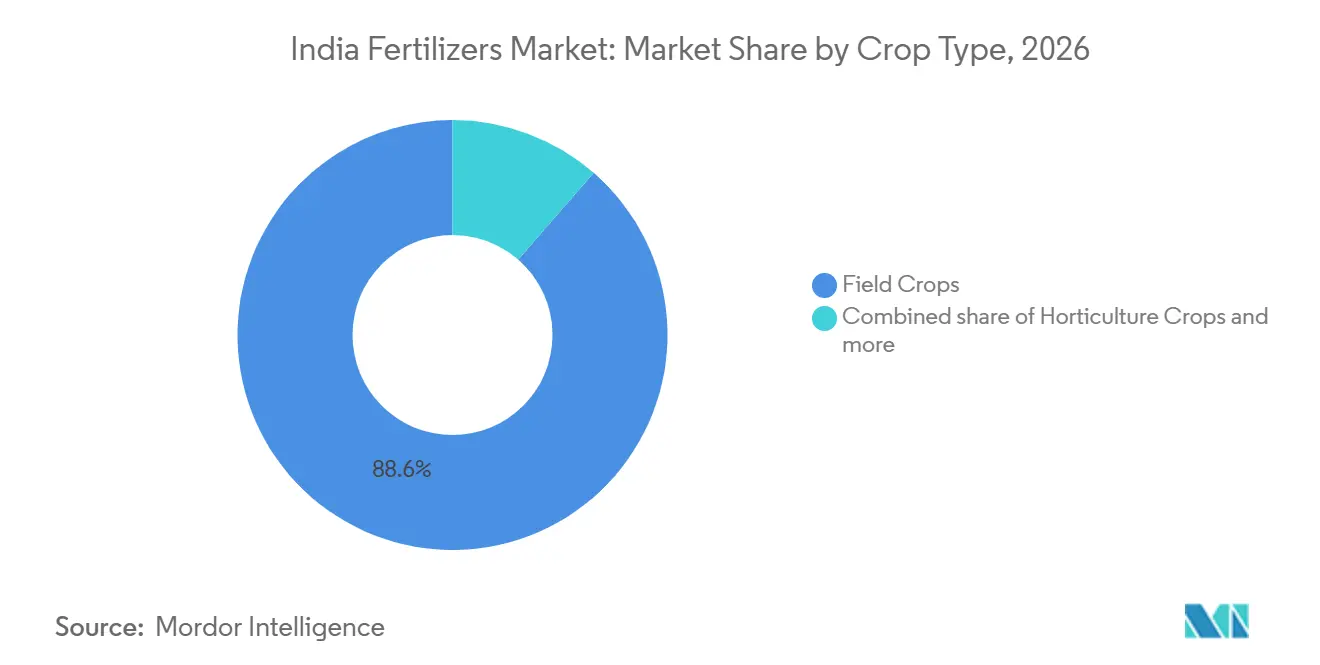
- 作物タイプ別では、畑作物が最大セグメントであり、2026年の市場規模の88.6%を占めました。一方、園芸作物は2027年から2032年にかけて最も速いCAGR 6.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドの肥料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 栄養素ベース価格設定に向けた補助金合理化 | +1.8% | マハーラーシュトラ州、グジャラート州、カルナータカ州、全国展開 | 中期(2~4年) |
| 点滴灌漑およびフェルティゲーションシステムの採用拡大 | +1.2% | 西インドおよび南インド、北方へ拡大中 | 長期(4年以上) |
| 均衡栄養素管理に向けた政府の推進 | +1.5% | クリシ・ヴィギャン・ケンドラを通じた全国展開 | 中期(2~4年) |
| ナノ尿素およびナノDAPの普及拡大 | +0.9% | IFFCOネットワーク州、全国に拡大中 | 短期(2年以内) |
| マイクロ施肥を可能にするデジタル化土壌健全性カード分析 | +0.7% | パンジャーブ州、ハリヤーナー州、マハーラーシュトラ州 | 中期(2~4年) |
| 企業によるサトウキビ持続可能性プログラム | +0.4% | マハーラーシュトラ州、ウッタル・プラデーシュ州、カルナータカ州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
栄養素ベース価格設定に向けた補助金合理化
2024年のインドのNBS枠組みの見直しにより、補助金計算は製品中心から栄養素中心へと移行し、かつて尿素を均衡ブレンドより優遇していた長年の価格歪みが是正されました[1]。2024年のカリフシーズン中、農家は価格均等化が単一窒素肥料からの切り替えを促したため、複合肥料購入量が23%増加しました。改善された品質規範により、NPK等級における特定の微量元素閾値が義務付けられ、メーカーはプレミアムセグメントへの移行を促され、強化製剤を持つ海外参入者が引き寄せられています。採用パターンには依然としてばらつきがあり、マハーラーシュトラ州とグジャラート州ではすでに二桁の伸びが見られる一方、インド・ガンジス平原全域の尿素多用地帯では移行がより緩慢です。中期的には、この政策がインドの肥料市場を付加価値製品へと誘導し、高収量による農場収益性を向上させ、過剰窒素使用を抑制することで財政負担を軽減することが期待されています。
点滴灌漑およびフェルティゲーションシステムの採用拡大
2024年のプラダーン・マントリー・クリシ・シンチャーイー・ヨージャナーの下でマイクロ灌漑カバレッジが拡大し、特殊な水溶性肥料需要の基盤が整備されました[2]。政府の2030年目標は、散布施用から少量高頻度の液肥灌注への構造的転換を約束しています。カルナータカ州とグジャラート州は園芸主導の設備導入を加速させています。圃場試験では30~40%の栄養素節減と20~25%の収量増加が示され、液肥灌注のビジネスケースを強固にしています。Haifa NegevやICL Groupなどの海外サプライヤーは、インドの肥料市場向けに調整された水溶性NPK等級を梱包する現地工場を建設することで対応しました。長期的には、液肥灌注の精密施用の優位性がプレミアム価格を支え、農業投入コストを安定させ、土壌の健全性を豊かにし、インドの肥料市場内で特殊投入材への需要を総合的に高めます。
均衡栄養素管理に向けた政府の推進
2024年に全国展開された均衡栄養素管理(BNM)プログラムは、土壌健全性カードセンターを活用して圃場固有の栄養素処方を提供し、インドの偏った8.2:2.9:1のN:P:K比を推奨の4:2:1へと是正しています。義務付けられた微量元素強化により亜鉛、ホウ素、硫黄の市場が拡大し、生産者は在庫の再処方と販売チャネルパートナーへの教育を余儀なくされています。各州はBNMの義務に沿って調達政策を整合させ、高窒素尿素の代わりに複合肥料等級への需要を固定化しました。初期の結果では、パイロット地区全体で土壌有機炭素が15%向上し、産出量単位当たりの肥料投入強度が12%低下しています。これらの成果が農場収益性を支え、環境流出を軽減し、均衡ブレンドをインドの肥料市場の不可欠な成長レバーとして位置づけています。
ナノ尿素およびナノDAPの普及拡大
IFFCO(Indian Farmers Fertiliser Cooperative Limited)はナノ尿素の生産能力を拡大し、従来の尿素1袋(45kg)を代替して窒素利用効率を最大85%まで実現しました。2024年末のナノDAP発売により、ナノプラットフォームはリン管理へと拡張され、耕地面積の60%を占めるアルカリ性土壌における固定化問題に対処しています。肥料規制令(Fertilizer Control Order)の改正による規制上の明確化がナノ肥料の品質を標準化し、追加の市場参入者への道を開きました。政府の普及プログラムと販売店インセンティブが短期的な成長を牽引する一方、長期的な採用はインドの肥料市場内における実証された収量改善と価格の手頃さに依存します。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 補助金償還遅延による運転資本の圧迫 | -1.4% | 全国規模、小規模メーカーで顕著 | 短期(2年以内) |
| 輸入アンモニアおよびリン酸価格の変動 | -1.1% | 沿岸工場、輸入依存企業 | 中期(2~4年) |
| 改訂された中央汚染管理委員会(CPCB)規制に基づく環境コンプライアンスコスト | -0.8% | グジャラート州、マハーラーシュトラ州、アーンドラ・プラデーシュ州の拠点 | 長期(4年以上) |
| 尿素以外の特殊肥料に対する小規模農家の不信感 | -0.6% | 北部平原、伝統的農業地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
補助償還遅延による運転資本の圧迫
メーカーは資金不足を補うために年利12〜15%の短期融資に頼り、利益率を圧迫し、場合によっては生産削減を余儀なくされました。流動性ストレスは販売店チェーン全体に波及し、信用条件を長期化させ、繁忙期の施用期間中に資材不足を引き起こしました。政府の直接給付移転(DBT)イニシアチブは、償還検証に複数段階の承認が依然として必要なため、ボトルネックを部分的にしか緩和できませんでした。中小企業は不均衡に大きな打撃を受けており、撤退または買収の可能性が高まり、インド肥料市場内の統合トレンドを悪化させています。
輸入アンモニアおよびリン酸価格の変動
アンモニア価格はエネルギー混乱の影響を受け、2024年にはメートルトン当たり300〜650 米ドルの間で変動し、リン酸の相場は年間で40%動きました[3]通貨安により輸入コストがさらに8〜12%上昇しました。サプライヤーが不可抗力条項を発動した場合、スポット購入が長期契約量を上回ることが多く、加工業者は予期せぬコスト急騰にさらされます。利益率の低下は小売価格の頻繁な改定を促し、チャネル計画を歪め、インド肥料市場の需要見通しを不透明にしています。重要原材料の戦略備蓄を整備する政府計画は、インフラコストが高いため概念段階にとどまっており、中期的にメーカーは脆弱な状態に置かれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:単肥が基盤を維持し、複合グレードが加速
単肥は2026年の市場シェアの80.9%を占め、尿素の確立した使用実績、補助金支援、広範な流通ネットワーク、農家への浸透度に支えられています。硫酸亜鉛を含むマイクロ栄養素単肥は、栄養素欠乏管理イニシアチブの恩恵を引き続き受けています。複合肥料は市場シェアでは小さいものの、均衡栄養素管理と多栄養素製剤への需要に支えられ、2027年から2032年にかけて最も速いCAGR 6.9%で成長すると予測されています。
複合グレードは合理化された物流と均衡栄養素供給の恩恵を受け、農家が複数の製品を使い分けることなく土壌処方に従うことを可能にします。メーカーは統合施設を活用してグレード間を柔軟に切り替え、原材料の価格変動をヘッジしています。均衡栄養管理(BNM)が均衡栄養を推進する中、10-26-26、12-32-16、20-20-0の各品種への需要が高まっています。複合製剤のインド肥料市場は、政策転換と実証結果が農業上の効果を示すにつれ、着実に成長すると予測されています。

形態別:従来型肥料が優位を維持し、特殊形態が成長を牽引
従来型肥料は2026年の市場規模の96.9%を占め、主要畑作物全体での確立した使用実績と従来型土壌施用慣行との適合性に支えられています。特殊肥料は小さなシェアを占めるにとどまりますが、園芸、フェルティゲーション、施設栽培における水溶性肥料の採用拡大に支えられ、2027年から2032年にかけて最も速いCAGR 6.5%で成長すると予測されています。
従来型粒状肥料は、米と小麦が散布施用に依存していることから、引き続き大きな市場シェアを維持するでしょう。それでも、環境規制の強化と補助金の再調整により、予測期間中に価値は特殊ラインへと徐々に傾き、より高い成長が見込まれます。企業は特殊製品に農業サービスを組み合わせ、顧客ロイヤルティを強化し、インド肥料市場内の利益率を支えています。
施用方法別:土壌施用が優位を維持し、フェルティゲーションが最速成長を記録
土壌施用は2026年のインド肥料市場シェアの97.1%を占め、主要畑作物全体での従来型土壌ベース肥料施用の広範な使用に支えられています。フェルティゲーションは小さなシェアを占めるにとどまりますが、点滴灌漑の拡大と精密栄養素施用の採用増加に支えられ、2027年から2032年にかけて最も速いCAGR 6.6%で成長すると予測されています。葉面施用は、標的を絞った迅速な栄養素供給が求められる高付加価値園芸作物に引き続き対応しています。
土壌施用は深層施用ブリケットと精密注入機の普及により進化しており、揮発損失を低減し窒素利用効率を向上させています。フェティゲーションの前提条件として、機器の適合性と安定した水供給が依然として必要です。マイクロ灌漑の目標が野心的であることから、インド肥料市場におけるフェルティゲーション量は並行して拡大し、メーカーは液体および水溶性製品の改良を迫られるでしょう。
作物タイプ別:畑作物が優位を維持し、園芸作物が最速成長を記録
畑作物は2026年のインド肥料市場規模の88.6%を占め、米や小麦などの主要作物全体での広範な肥料使用に支えられています。園芸作物は小さなシェアを占めるにとどまりますが、果物・野菜栽培における特殊肥料の採用増加と精密栄養素管理慣行に支えられ、2027年から2032年にかけて最も速いCAGR 6.4%で成長すると予測されています。
芝生・観賞用セグメントは比較的小規模ですが、都市景観やゴルフコース市場に対応する特殊肥料サプライヤーにとって魅力的な機会を提供しています。農業所得の多様化が加速し、消費者需要が果物・野菜にシフトするにつれ、園芸生産は特殊資材の不均衡に大きなシェアを吸収すると見込まれ、インド肥料市場の価値成長を支るでしょう。
地理的分析
マハラシュトラ州、ウッタル・プラデーシュ州、パンジャブ州は、集約的な農業、灌漑インフラ、主要畑作物からの需要に支えられた重要な肥料消費市場です。インド北部は稲作・小麦栽培に関連した確立した肥料消費基盤を持ち、カルナータカ州、アーンドラ・プラデーシュ州、タミル・ナードゥ州などの南部諸州は、園芸とフェルティゲーションを通じた特殊肥料採用の機会を提供しています。
インド西部、特にグジャラート州とマハラシュトラ州は、園芸栽培とマイクロ灌漑の採用に支えられた特殊肥料の重要市場です。グジャラート州、アーンドラ・プラデーシュ州、タミル・ナードゥ州などの沿岸州における肥料製造・流通活動は、アンモニアやリン酸などの輸入肥料原材料を取り扱う港湾へのアクセスからも恩恵を受けています。
オディシャ州、チャッティースガル州、ジャールカンド州などの東部諸州は、灌漑カバレッジの改善、土壌栄養素管理、農業生産性の向上を通じた肥料需要成長の機会を提供しています。ただし、作付け集約度、灌漑利用可能性、農家の購買力の違いが州ごとの肥料消費に影響を与えています。こうした地域差は、予測期間中の従来型および特殊肥料の需要形成に影響を与えると見込まれます。
競争環境
上位5社が2024年に保有したシェアはごくわずかにとどまり、インドの肥料市場の断片化が浮き彫りになっています。National Fertilizers LimitedやRashtriya Chemicals and Fertilizersなどの国営企業は、政策的後ろ盾と広大な販売店ネットワークを活用しています。Chambal FertilizersやCoromandel Internationalなどの民間大手は、操業効率と特殊肥料の研究開発ポートフォリオを重視しています。ICL GroupやYara Internationalなどの海外プレーヤーは、現地ブレンド拠点を構築して輸入依存を削減し、対応スピードを高めています。
補助金遅延による運転資金ストレスは、長期にわたる売掛金サイクルに耐えられる現金豊富な統合型企業に有利に働きます。技術もまた差別化要素であり、IFFCOのナノプラットフォームはロジスティクスと効果の優位性を提供し、Deepak Fertilizersは水溶性およびカスタマイズブレンドを推進しています。
CPCB規制に基づくコンプライアンスコストは小規模企業の淘汰を加速させており、フットプリント拡大を目指す大手競合他社に買収機会をもたらしています。その結果、集約化の勢いは今後5年間で強まり、インドの肥料市場の集中度指標を押し上げる可能性が高いです。
インドの肥料産業リーダー
-
Chambal Fertilizers & Chemicals Ltd
-
Coromandel International Ltd.
-
ICL Group Ltd
-
Indian Farmers Fertiliser Cooperative Limited
-
National Fertilizers Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年8月:鉱山省が7年間の研究を経て、国産初の水溶性肥料技術の開発に成功しました。インドの原材料と国内設計プラントを使用して生まれたこの成果は、インドにとって潜在的な転換点を示しています。輸入依存から脱却し、特殊肥料の分野で主要な輸出国として台頭する可能性を示しています。
- 2025年5月:IFFCOはウッタル・プラデーシュ州に2か所の新たなナノDAP液肥工場を設立し、ナノ肥料の生産を拡大しました。バレーリー地区のアオンラとプラヤーグラージ地区のプルプールに立地する両工場は、1日当たり2ラク本(各500ml)を生産する予定であり、同協同組合の先進肥料生産量を大幅に増強します。
- 2025年7月:Oil India Ltd.がアッサム州政府と協力して新たな肥料工場を設立し、アッサム・バレー・ファーティライザー・アンド・ケミカル株式会社(AVFCCL)が設立されました。AVFCCLの他の利害関係者には、National Fertilizers Limited(NFL)、Hindustan Urvarak & Rasayan Limited(HURL)、およびBrahmaputra Valley Fertilizer Corporation Limited(BVFCL)が含まれます。特筆すべきは、Oil Indiaがこの合弁事業に18%の出資を保有しており、そのコミットメントを示しています。この連携は当該地域における国内肥料生産の強化を見込んでいます。
インドの肥料市場レポートの範囲
- 2025年8月:鉱山省は7年間の研究の末、初の国産水溶性肥料技術の開発に成功しました。インド産原材料と国内設計プラントを用いて実現したこの成果は、同国にとって潜在的な転換点を示しています。輸入依存から特殊肥料の主要輸出国への移行が可能になるかもしれません。
- 2025年7月:Oil India Ltd.はアッサム州政府と提携し、新たな肥料プラントを設立し、Assam Valley Fertilizer and Chemical Co. Ltd.(AVFCCL)を設立しました。AVFCCLの他の利害関係者には、National Fertilizers Limited(NFL)、Hindustan Urvarak & Rasayan Limited(HURL)、Brahmaputra Valley Fertilizer Corporation Limited(BVFCL)が含まれます。特筆すべきは、Oil Indiaがこの合弁事業に18%の出資を行い、コミットメントを示している点です。この協力関係は、同地域における国内肥料生産の強化を目指しています。
- 2025年5月IFFCOはウッタル・プラデーシュ州に2つの新たなナノDAP液体プラントを稼働させ、ナノ肥料の生産を拡大しました。バレーリー地区のアオンラとプラヤーグラージ地区のフルプルに位置する両プラントは、1日当たり2ラーク本(各500ml)を生産する予定であり、協同組合の先進肥料生産量を大幅に増加させます。
| 複合肥料 | ||
| 単肥 | 微量元素 | ホウ素 |
| 銅 | ||
| 鉄 | ||
| マンガン | ||
| モリブデン | ||
| 亜鉛 | ||
| その他 | ||
| 窒素質肥料 | 尿素 | |
| その他 | ||
| リン酸質肥料 | DAP | |
| MAP | ||
| SSP | ||
| その他 | ||
| カリ質肥料 | MoP | |
| 二次多量元素 | カルシウム | |
| マグネシウム | ||
| 硫黄 | ||
| 従来型 | |
| 特殊型 | CRF |
| 液体肥料 | |
| SRF | |
| 水溶性 |
| 液肥灌注 |
| 葉面施用 |
| 土壌施用 |
| 畑作物 |
| 園芸作物 |
| 芝草・観葉植物 |
| 種類 | 複合肥料 | ||
| 単肥 | 微量元素 | ホウ素 | |
| 銅 | |||
| 鉄 | |||
| マンガン | |||
| モリブデン | |||
| 亜鉛 | |||
| その他 | |||
| 窒素質肥料 | 尿素 | ||
| その他 | |||
| リン酸質肥料 | DAP | ||
| MAP | |||
| SSP | |||
| その他 | |||
| カリ質肥料 | MoP | ||
| 二次多量元素 | カルシウム | ||
| マグネシウム | |||
| 硫黄 | |||
| 形態 | 従来型 | ||
| 特殊型 | CRF | ||
| 液体肥料 | |||
| SRF | |||
| 水溶性 | |||
| 施用方式 | 液肥灌注 | ||
| 葉面施用 | |||
| 土壌施用 | |||
| 作物種類 | 畑作物 | ||
| 園芸作物 | |||
| 芝草・観葉植物 | |||
市場の定義
- 市場推計レベル - 各種肥料の市場推計は、栄養素レベルではなく製品レベルで実施されています。
- 対象栄養素の種類 - 主要栄養素:N、P、K、二次多量元素:Ca、Mg、S、微量元素:Zn、Mn、Cu、Fe、Mo、B、その他
- 平均栄養素施用量 - 各国の農地1ヘクタール当たりに消費される栄養素の平均数量を指します。
- 対象作物種類 - 畑作物:穀物、豆類、油糧種子、繊維作物 園芸:果実、野菜、プランテーション作物・香辛料、芝草・観葉植物
| キーワード | 定義#テイギ# |
|---|---|
| 肥料 | 作物の栄養素要件を確保するために施用される化学物質であり、顆粒、粉末、液体、水溶性などさまざまな形態で入手可能です。 |
| 特殊肥料 | 土壌、葉面、液肥灌注を通じて施用される、効率向上および栄養素有効性のために使用される肥料。CRF、SRF、液体肥料、水溶性肥料が含まれます。 |
| 緩効性肥料(CRF) | 作物の全生育期間にわたり栄養素供給を確保するため、ポリマー、ポリマー硫黄、樹脂などの資材でコーティングされた肥料。 |
| 徐放性肥料(SRF) | より長期間にわたり作物への栄養素供給を確保するため、硫黄、ニーム等の資材でコーティングされた肥料。 |
| 葉面肥料 | 葉面施用により施用される液体および水溶性肥料の両方を含む肥料。 |
| 水溶性肥料 | 液体、粉末などさまざまな形態で入手可能であり、葉面施用および液肥灌注方式で使用される肥料。 |
| 液肥灌注 | 点滴灌漑、マイクロ灌漑、スプリンクラー灌漑などのさまざまな灌漑システムを通じて施用される肥料。 |
| 無水アンモニア | 肥料として使用され、土壌に直接注入される気液状態の肥料。 |
| 過リン酸石灰(SSP) | リン含有量が35%以下のリン酸質肥料。 |
| 三重過リン酸石灰(TSP) | リン含有量が35%超のリン酸質肥料。 |
| 高効率肥料 | 他の肥料と比較してより高い効率を実現するため、さまざまな成分の追加層でコーティングまたは処理された肥料。 |
| 従来型肥料 | 散播、条施、すき込み土壌施用などの従来的な方法で作物に施用される肥料。 |
| キレート微量元素 | EDTA、EDDHA、DTPA、HEDTAなどのキレート剤でコーティングされた微量元素肥料。 |
| 液体肥料 | 液体形態で入手可能であり、葉面施用および液肥灌注による作物への肥料施用に主として使用される肥料。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 堅牢な予測方法論を構築するために、ステップ1で特定された変数および要因を入手可能な過去の市場数値に照らして検証します。反復プロセスを通じて市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築 予測年の市場規模推計は名目値で行います。価格設定にインフレは含まれず、平均販売価格(ASP)は各国の予測期間全体で一定に保たれます。
- ステップ3:検証と確定 この重要なステップにおいて、すべての市場数値、変数、およびアナリストの判断は、調査対象市場の広範な一次調査専門家ネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまな階層および職能から選定されます。
- ステップ4:調査アウトプット シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




