
インドエレクトロニクス製造サービス市場規模とシェア
Mordor Intelligenceによるインドエレクトロニクス製造サービス市場分析
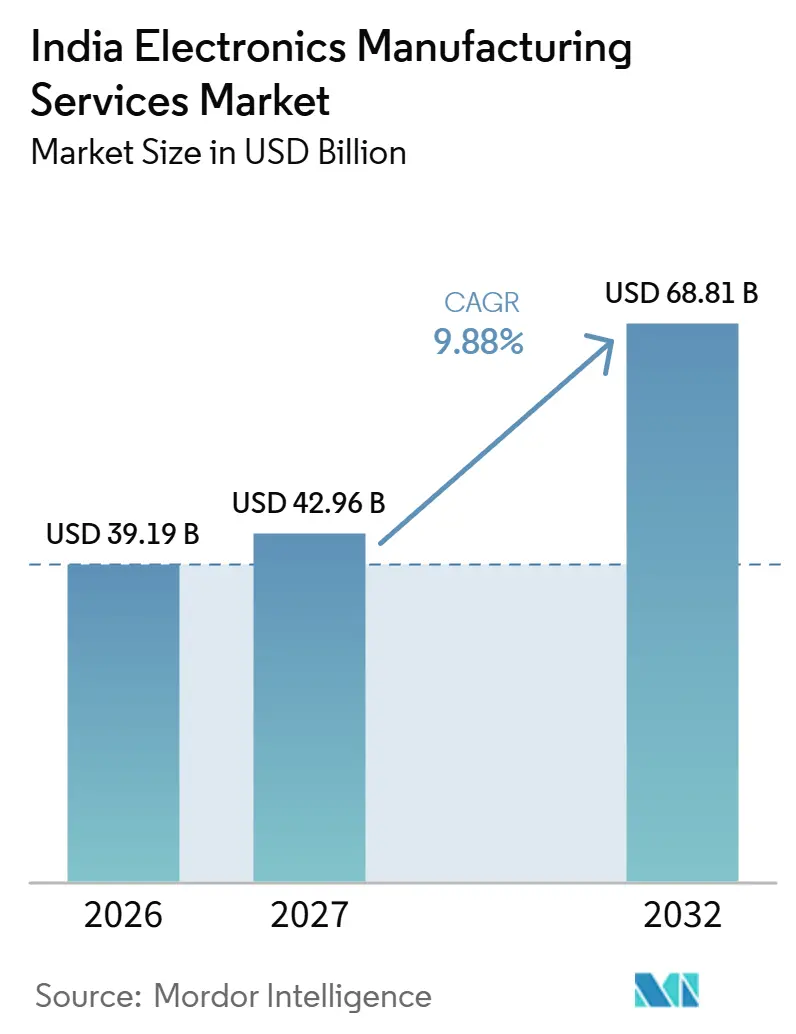
インドエレクトロニクス製造サービス市場規模は、2026年の39.19 ビリオン 米ドルから2027年には42.96 ビリオン 米ドルに拡大し、2027年~2032年にかけて9.88%のCAGRで成長して、2032年には68.81 ビリオン 米ドルに達すると予測されています。
2026年8月に導入されたインドのモバイルフォン製造スキームは、以前の大規模エレクトロニクス生産連動型インセンティブ(PLI)プログラムの終了後も生産を持続するために、資格を満たす製造業者を支援しています。輸出志向のアウトソーシングおよび国内の自動車需要は、エレクトロニクス生産プログラムを獲得するための独立したルートを生み出しています。コンポーネント生産を保有することで、サプライヤーはデバイス組立だけでなくモジュールからも収益を得ることができ、設計やテストの責任を担うことで、顧客が単一のサプライヤーに発注できる業務範囲が広がります。そのような幅広いオファーの価値は、安定したチップ供給と十分なエンジニアリング能力依存しており、いずれかに欠落があれば、契約を納品可能な製品に転換する際の制約となり得ます。
主要レポートのポイント
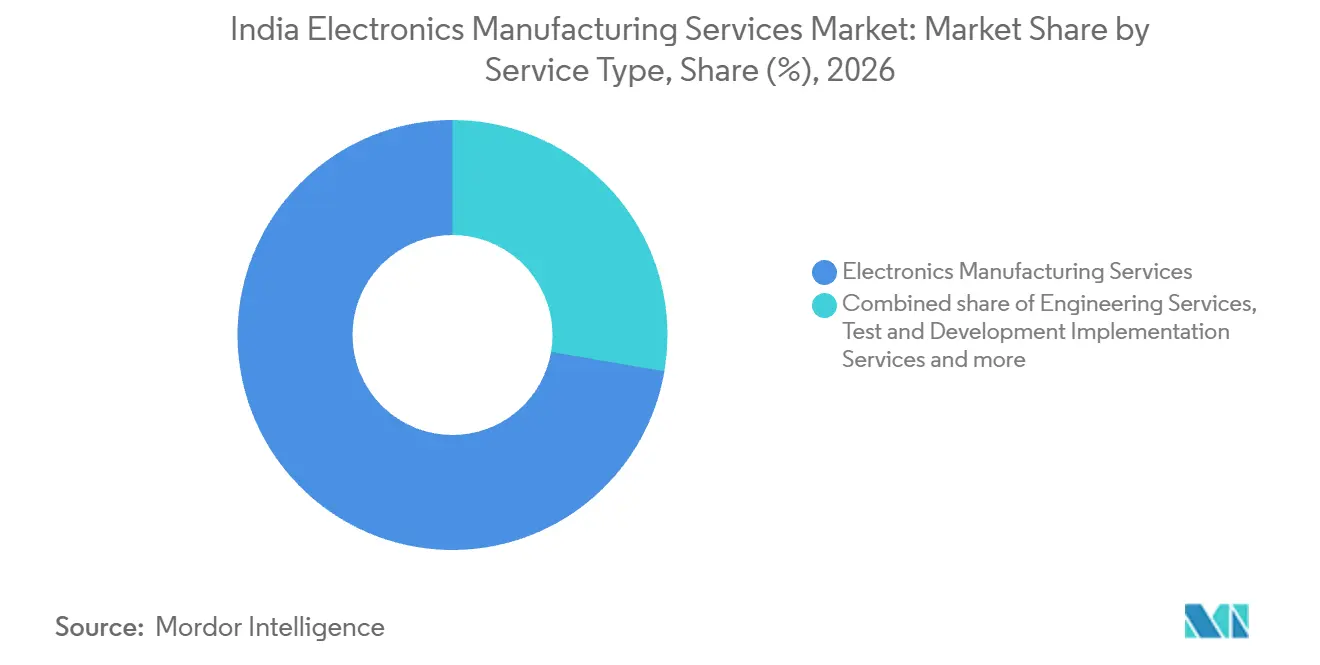
- サービスタイプ別では、エレクトロニクス製造サービスが2026年のインドエレクトロニクス製造サービス市場シェアの72.3%を占め、同セグメントは2027年~2032年にかけて10.3%のCAGRで最も速く成長すると予測されています。
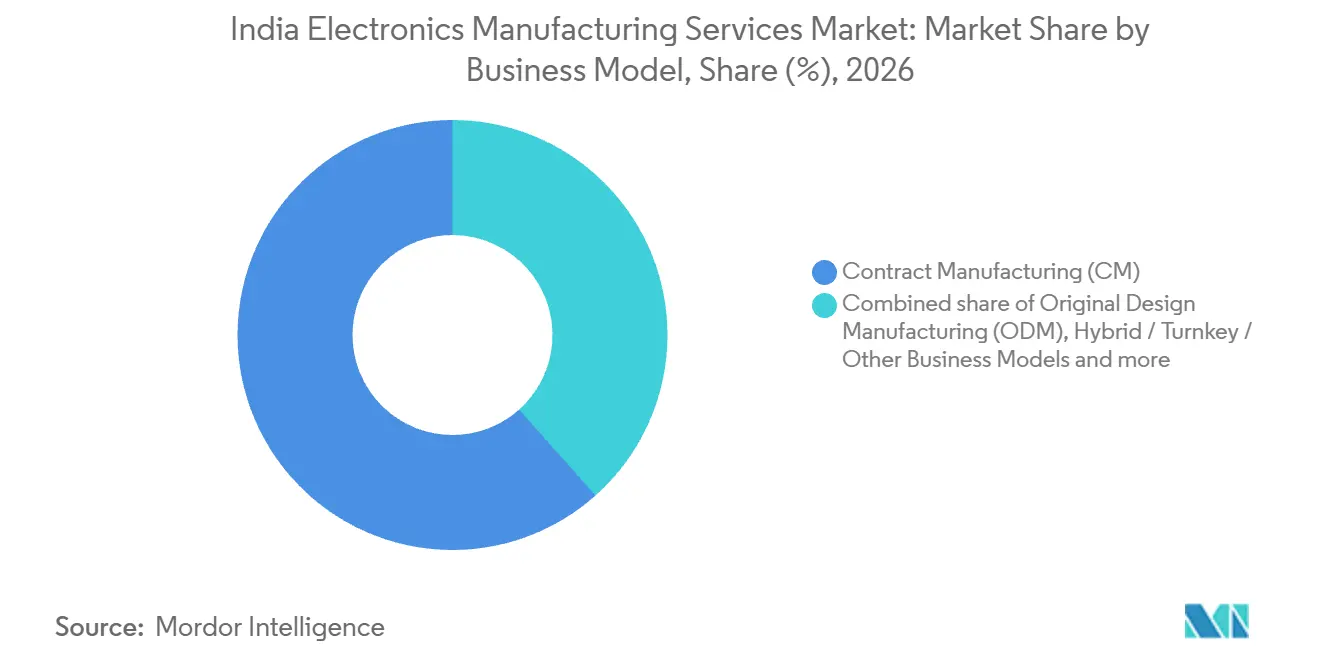
- ビジネスモデル別では、契約製造が2026年のインドエレクトロニクス製造サービス市場規模の61.59%のシェアでリードしており、ハイブリッド、ターンキー、その他のビジネスモデルが2027年~2032年にかけて10.45%のCAGRで最も速く成長すると予測されています。
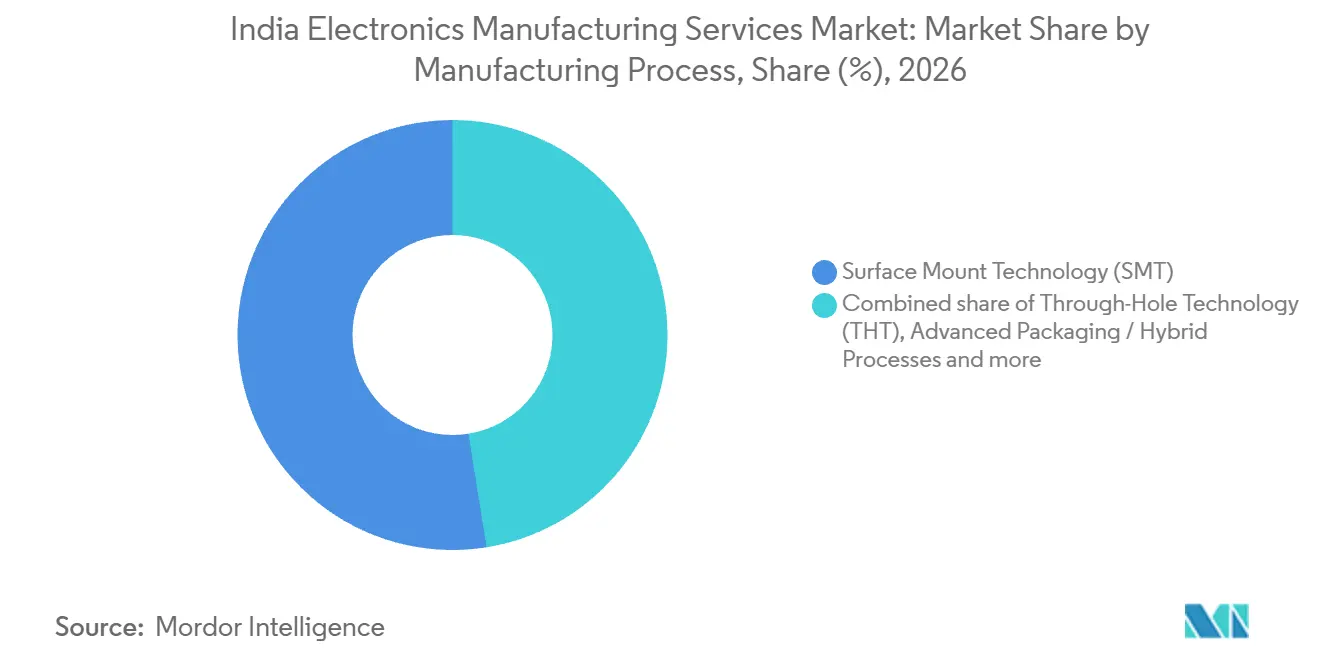
- 製造プロセスは、2026年の産業収益の52.54%のシェアで表面実装技術がリードしており、先進パッケージングおよびハイブリッドプロセスが2027年~2032年にかけて10.5%のCAGRで最も速く成長すると予測されています。
- エンドユーザー別では、民生用電子機器が2026年に38.67%の最大の産業収益シェアを占めており、自動車が2027年~2032年にかけて11.7%のCAGRで最も速く成長すると予測さています。
- 地理的には、タミル・ナードゥ州がインドにおけるEMS産出量のリーディング州です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PLI 2.0およびコンポーネントスキームに基づく政府インセンティブ | +3.2% | 全国 | 中期(2年~4年) |
| 中国プラスワン戦略によるインドへのアウトソーシングシフト | +3% | 全国 | 短期(2年以内) |
| バリューアドを高めるコンポーネント製造への垂直統合 | +2.4% | 全国 | 中期(2年~4年) |
| スマートデバイスおよびEVエレクトロニクスに対する国内需要の増加 | +2.1% | 全国 | 中期(2年~4年) |
| 輸出志向型生産連動型インセンティブの拡大 | +1.2% | 全国 | 短期(2年以内) |
| インドの工場におけるインダトリー4.0自動化の採用 | +0.8% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PLI 2.0およびコンポーネントスキームに基づく政府インセンティブ
コンポーネントインセンティブは、完成品デバイス工場周辺に必要なサプライヤーを支援することで、組立拡張をより実践的なものにすることができます。2026年8月時点で、エレクトロニクスコンポーネント製造スキームはインド15州にわたる106プロジェクトを承認しており、38の承認済み工場で生産が進行中です。[1] この稼働中のサブセットは、エレクトロニクスメーカーが国内調達体制を構築する際に考慮できる生産基盤を提供しています。大規模エレクトロニクス製造およびITハードウェア2.0 PLIスキームの下、59社が2025年12月までに2025年度~2026年度の増分生産を報告しています。これらのプログラムはコンポーネント供給と完成品製造の両方に対応しています。承認済みコンポーネントプロェクトの中でさらに稼働が始まれば、組立業者の国内調達の選択肢が広がり、工場の試運転が稼働ベース以上の潜在的なサプライヤーを追加するステップとなります。
中国プラスワン戦略によるインドへのアウトソーシングシフト
2025年3月、Appleは米国の関税を見越して生産を強化した後、インドから米国に向けて約600トンという記録的な量のiPhoneを出荷しました。2026年9月、インドのFoxconnおよびTata Electronics Private Limitedの工場では、グローバル販売開始前の輸出向けにiPhone 18 ProおよびPro Maxモデルが製造されていました。この事例は、インドの生産拠点と国際的なデバイスプログラムのタイミング要件を結び付け、地理的分散の実践的な根拠を拡大するものです。インドの広範なエレクトロニクス生産価値は、2024年度~2025年度と比較して2025年度~2026年度に15.8%増加しました。追加のアウトソーシングビジネスを求めるメーカーにとって、戦略的価値は大規模な生産量を供給できる能力とともに、顧客の発売スケジュールへの対応準備を示すことにあります。
バリューアドを高めるコンポーネン製造への垂直統合
コンポーネントメーカーを保有することで、EMSグループはデバイス組立とともにモジュール生産からの収益獲得ルートを確保できます。Dixon Technologies (India) Limitedは2025年9月26日にKunshan Q Tech Microelectronics (India) Private Limitedの51%を取得しました。2026年9月、Dixon過半数保有合弁会社であるQ Technology (Group) Company LimitedのQ Tech Indiaは、前年同期比5.6%増(ただし前月比32.3%減)の698万個の完成カメラモジュールを販売しました。これらの報告された販売数字は未監査であり、修正の可能性があります。Dixonが51%の取得を完了したのは2025年9月26日であるため、前年同期比5.6%という数字は、2026年9月の販売をDixonの所有権取得前にほぼ全期間が属する月と比較したものです。
スマートデバイスおよびEVエレクトロニクスに対する国内需要の増加
国内の電気自動車需要は、EMSプロバイダーが複数の車両フォーマットに対応する製造プログラムを獲得する機会を生み出しています。インドでは2025年に230万台の電気自動車が登録されており、これは新車登録台数の8%に相当します。2025年の電動二輪車販台数は128万台、電動三輪車販売台数は80万台でした。これらのカテゴリーは2025年のEV販売の57%および35%をそれぞれ占めています。この集中度から、EMSサプライヤーが国内自動車向けボリュームを追求する際には、すべての車両プログラムを均等に大きな機会として扱うのではなく、軽車両メーカーが最初の見込み顧客となることが分かります。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入半導体およびコンポーネントへの依存 | -1.2% | 全国 | 中期(2年~4年) |
| 高精度エレクトロニクス組立における技術者不足 | -0.8% | 全国 | 長期(4年以上) |
| PLIフェーズアウト後の政策不確実性 | -0.5% | 全国 | 短期(2年以内) |
| マージン圧縮をもたらす価格競争の激化 | -0.3% | 全国 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
輸入半導体およびコンポーネントへの依存
組立拡張は、海外チップ生産への依存によって生じるリスクを取り除くことはできません。2026年5月の報告書でNITI Aayogは、インドの半導体消費の90~95%が輸入によって賄われていると推定しました。[2] 同報告書は、集中した世界的サプライヤーにおける混乱が民生用電子機器を含む産業に影響を及ぼす不足を引き起こす可能性があると警告しています。民生用電子機器の組立業者にとって、この潜在的な中断は完成品生産能力の追加と同様に、信頼できるチップの可用性を重要なものにしています。2026年9月18日時点で、電子情報技術省によれば、インドの5つの半導体工場が国内需要と輸出向けに商業生産を開始しています。それらの国内工場が生産していても、海外チップの可用性は組立スペースに関係なく、EMSプロバイダーが行う納品コミットメントを制限する可能性があります。
高精度エレクトロニクス組立における技術者不足
自動化された組立は、エンジニアリングスキルを使用可能な生産能力の制約要因にする可能性があります。KPMGの2026年評価では、インドのEMS技術者の成熟度を低から中程度と評価し、実践的なEMSおよび自動化スキルのギャップを特定しました。2025年8月、ETManufacturingはEMSエンジニアがロボットアームのトラブルシューティングやセンサーデータの解釈を必要とする可能性があると報告しており、これらの作業は目標を絞ったスキルアップなしにはボトルネックとなる恐れがあります。EMSプロバイダーにとって、これは拡張が組立作業員の数だけでなく、生産上の問題を解決できるエンジニアの可用性にも依存することを意味します。設備が整っていても、こうした能力のギャップは自動化された生産プログラムを希少な技術スタッフに依存させ、拡張に必要な時間とコストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
製造スケールが自動車プログラムへ拡大エレクトロニクス製造サービスセグメントは2026年のインドエレクトロニクス製造サービス市場規模の72.3%のシェアを占め、2027年~2032年にかけて10.3%のCAGRを記録する最も成長の速いセグメントです。この最大セグメントの規模は、Dixon Technologies (India) Limitedが2025年度~2026年度に報したインドでの年間スマートフォン生産能力6,500万台によって示されています。このような能力により、ブランド顧客は自ら同等の製造オペレーションを構築することなく生産を委託することができます。Dixonはその能力が国内および海外ブランドの両方に対応していると報告しており、その活用は複数のブランド顧客からの受注に依存しています。
顧客プログラムレベルでは、製造サービスは完成品デバイス生産とともに半導体組立およびテストにまで拡張できます。Tata Electronics Private Limitedは2026年2月、インドおよびグローバルの自動車メーカー向けに、アッサム州ジャギロードの施設でクアルコム自動車モジュールを製造すると発表しました。計画された用途には、デジタルコックピット、インフォテインメント、コネクティビティ、インテリジェント車両システムが含まれていました。クアルコムがモジュールプロバイダーであり、Tata Electronics Private Limitedが発表された製造パートナーであり、インドのEMSプロバイダーをグローバル自動車プラットフォームのモジュールメーカーネットワーク内に位置けています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
ビジネスモデル別:
ブランド契約が幅広いサプライヤーの役割を支える契約製造は2026年のインドエレクトロニクス製造サービス市場シェアの61.59%を占め、最大のセグメントとなっています。2025年5月20日までに、Dixonの完全子会社Padget Electronics Private Limitedは、NxtCell India Private Limitedとの契約に基づきAlcatelスマートフォンの製造を開始していました。この取り決めは、契約相手方と製造エンティティおよび消費者向けブランドを分離しており、単一の生産プログラムがいかに異なる商業的役割を持てるかを示しています。ブランド連携プログラムにとって、この構造はサプライヤーがデバイスブランドを保有することなく、製造実行を通じてEMSスペシャリストとしてのポジションを確立するものです。
ハイブリッド、ターンキー、その他のビジネスモデルが最も成長の速いセグメントを形成しており、2027年~2032年にかけて10.45%のCAGR予測があります。Kaynes Technology India Limitedは2026年度~2027年度第1四半期の連結売上高の51%をOEMターンキープリント基板組立に帰属させており、これは変更の可能性がある事業分類に基づいています。オリジナルデザイン製造は異なる開発役割を担い、Aimtron Electronics Limitedの2025年6月における米国デジタルインフラバイヤーのトランスフォーマーフリー無停電電源システムに関する合意でその例が示されています。Aimtronはエンドツーエンドの開発をリードし、エンジニアリングと製造はインドで計画されていました。これらのモデルの選択は、バイヤーが製造委託と共にどの程度の製品開発責任を移転するかによって決まる場合があります。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
製造プロセス別:
組立能力がパッケージング拡張を支援表面実装技術は2026年の市場収益の52.54%を占める最大セグメントでした。2026年9月、Syrma SGS Technology LimitedとElemaster Groupの合弁会社であるSyrma SGS Elemaster Private Limitedは、SMTおよびその他の組立ラインを含む2万平方フィートのベンガルール施設を開設しました。[3] 同じベンガルー施設にはスルーホール技術(THT)およびボックスビルドラインも備わっているため、顧客は基板組立と最終ビルドを単一の場所に発注することができます。
先進パッケージングおよびハイブリッドプロセスが最も成長の速いセグメントを形成しており、2027年~2032年にかけて10.5%のCAGR予測があります。2026年9月、Kaynes Semicon(カインズセミコン)のサナンドユニット1は、Alpha & Omega Semiconductorに対応しながら、年間約360万ユニットという低ボリュームレートで稼働していました。Kaynesは、このアンカー顧客向けにIPM5、新しいIPM7、および追加パッケージのパッケージングを行っていました。月間約30万ユニットで、アンカー顧客向けにパッケージを追加することで、新規顧客関係を必要とせずにサナンドユニット1の作業量を拡大できます。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
エンドユーザー別:
民生用電子機器の規模が自動車エレクトロニクス需要に対応民生用電子機器は2026年の市場収益の38.67%を占める最大セグメントでした。Dixon Technologies (India) Limitedは2025年度~2026年度の報告書で年間LED TV生産能力500万台を報告しており、同報告書では民生用電子機器事業における設計と製造についても記述しています。Dixonの設計機能により、TVブランドは製品開発と組立を同一のEMSプロバイダーに発注できます。そのサプライヤーにとって、大きな受注はユニット数が増加しなくても設計責任から生まれる可能性があります。
自動車は最も成長の速いセグメントであり、2027年~2032年にかけて11.7%のCAGR予測があります。Kaynes Technology India Limitedは、2025年度~2026年度の連結収益の約25%が自動車部門から生まれたと報告しており、EVコンポーネント、バッテリー管理システム、先進運転支援システムにまたがっています。KaynesのEMS業務が車両電化と運転支援にまたがることで、EMSサプライヤーは車両顧客がより多くの電子機能を生産パートナーに委託するにつれて、製造上の役割を拡大することができます。
地理分析
タミル・ナードゥ州エレクトロニクス製造サービス市場
タミル・ナードゥ州はEMS産出量のリーディング州であり、スキームに支援されたエレクトロニクス製造基盤と大規模な電子製品輸出事業を有しています。2026年8月、電子情報技術省は同州における58のエレクトロニクス製造ユニットの設立への政府支援を報告しました。タミル・ナードゥ州の電子製品輸出は2025年度~2026年度に199.7億 米ドルに達しました。製造支援と輸出活動が合わさることで、より広範なエレクトロニクスプログラム基盤が国際需要と結び付き、海外市場に関連した生産関係を求めるサプライヤーにとって同州が重要な位置を占めています。
カルナータカ州には、2025年度~2026年度にPCB組立とックスビルドを製造したSyrma SGS Technology Limitedの統合ベンガルール拠点があります。これらの拠点が基板組立とボックスビルドを組み合わせているため、バイヤーは関連する基板および最終ビルドの作業を単一のメーカーに発注できます。別途、カルナータカ州工業地域開発公社は、ダールワード・タルク内のコトゥルおよびベルール地区における承認済み224.5エーカーのエレクトロニクス製造クラスターの実施機関となっています。
ハリヤーナー州は、Syrma SGS Technology Limitedの統合工場ネットワーク内で複数の製造タスクを受け入れています。ハリヤーナー州バワールユニット1および2では、Syrma SGSの統合オペレーションが2025年度~2026年度にメモリーモジュール業務とプリント基板組立を担っています。マネサールユニット1および2でも2025年度~2026年度にPCB組立とボックスビルドが製造されています。電子情報技術省の2026年2月のプロジェクト状況報告書では、ヌー地区IMTソーナにおける承認済み500エーカーのエレクトロニクス製造クラスターが特定されています。したがって、メモリーモジュールと基板立を求めるバイヤーはバワールユニットを、ボックスビルドを求めるバイヤーはマネサールを検討することになります。
規制の枠組みと見通し
この比較は、附則Iの機器を製造する非マイクロEMS請負業者の観点から、インドおよびタミル・ナードゥ州という選定された管轄区域を対象としています。国家e-廃棄物対象範囲はマイクロ事業者、電池廃棄物、包装プラスチックおよび放射性廃棄物を除外しています。製造業者と生産者はそれぞれ異なる役割を担い、自社ブランドで附則I機器を提供する事業者を含む定義された生産者には拡大生産者責任が課されます。施設承認には別途州のプロセスが加わり、タミル・ナードゥ州では完全乾式電気・電子品目組立に対する特定の分類が含まれます。
規制テーブル
| 決定要因 | インド | タミル・ナードゥ州 |
|---|---|---|
| 主要機関 | e-廃棄物については中央公害管理委員会;同意については州公害管理委員会 | タミル・ナードゥ州公害管理委員会 |
| 主要な規制手段または指針 | e-廃棄物(管理)規則2022年;2026年1月大気・水質法同意ガイドライン | 設立意および操業同意;タミル・ナードゥ州における完全乾式電気・電子品目組立のホワイトカテゴリー |
| 商業的効果 | 役割別e-廃棄物義務;付与された操業同意はコンプライアンスを条件に取消しまで有効 | 建設前の立地適合性承認、および同意が必要な場合は試運転前の操業同意 |
| 現行の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の今後の方向性 | 緩和 | 緩和 |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は、製造業者と定義された生産者に対して異なる義務を課す実効的なe-廃棄物の枠組みを反映しています。タミル・ナードゥ州の「中程度」評価は、対象産業に対する立地・試運転条件を反映しており、完全乾式電子品目組立はホワイトカテゴリーで別途分類されています。2026年1月27日、国家大気・水質法ガイドラインが改正され、付与された操業同意は継続的なコンプライアンスと取消しの保護措置を条件として取消しまで継続されることになりました。この制定された有効性条項は、同意付与後の継続性を確保しながら州レベルの執行を維持することで、両管轄区域の「緩和」方向性を支持しています。
バリューチェーンの段階
バリューチェーンの比較は、設計、基板組立、検証を伴う完全システム製造という流れを追い、サプライヤーがサービス収益を得る場所を特定しています。2026年9月、インド政府はプリント基板、カメラモジュール、ディスプレイモジュールを輸入依存のエレクトロニクス投入品の中に挙げました。この露出は上流の調達決定と下流の製造業者が顧客製品を完成させる能力を結び付け、部品とテストに対する責任をサプライヤーが引き受けられる業務量の中心に据えています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンスの対応 |
|---|---|---|---|---|
| 設計とエンジニアリング | Dixon Technologies (India) LimitedやAvalon Technologies Limitedなどの設計プロバイダー | 設計・エンジニアリングサービス料金 | 量産に向けた設計の準備 | 顧客と共同で製造可能性を検討 |
| プリント基板組立 | Avalon Technologies Limitedなどの基板組立業者 | 基板組立および製造収益 | 輸入依存の基板およびモジュール | 代替調達先を認定し、選定されたシングルソース部品を確保 |
| 完全システム製造と検証 | Avalon Technologies Limitedなどのシステムメーカー、およびSyrma SGS Technology Limitedなどの鉄道エレクトロニクステスターを含む | システム製造およびテストサービス収益 | 仕向地国の要件に紐付いた製品受入れ | リリース前に顧客と機能受入テストに合意 |
| 情報源: Mordor Intelligence | ||||
基板とモジュールは海外から調達されるため、部品の可用性はまず基板組立の段階でテストされ、その後システムインテグレーションへと引き継がれます。基板を組み立てると同時に完全システムのインテグレーションとテストも行うサプライヤーは、顧客に対して部品の可用性と製品受入れの両方を担います。完全なシステムをアウトソーシングするバイヤーにとって、組立スループットだけではサプライヤーの準備度を測る不完全な指標となります。なぜなら、基板が入手できても合意した製品テストをクリアする必要があるからです。
競合ランドスケープ
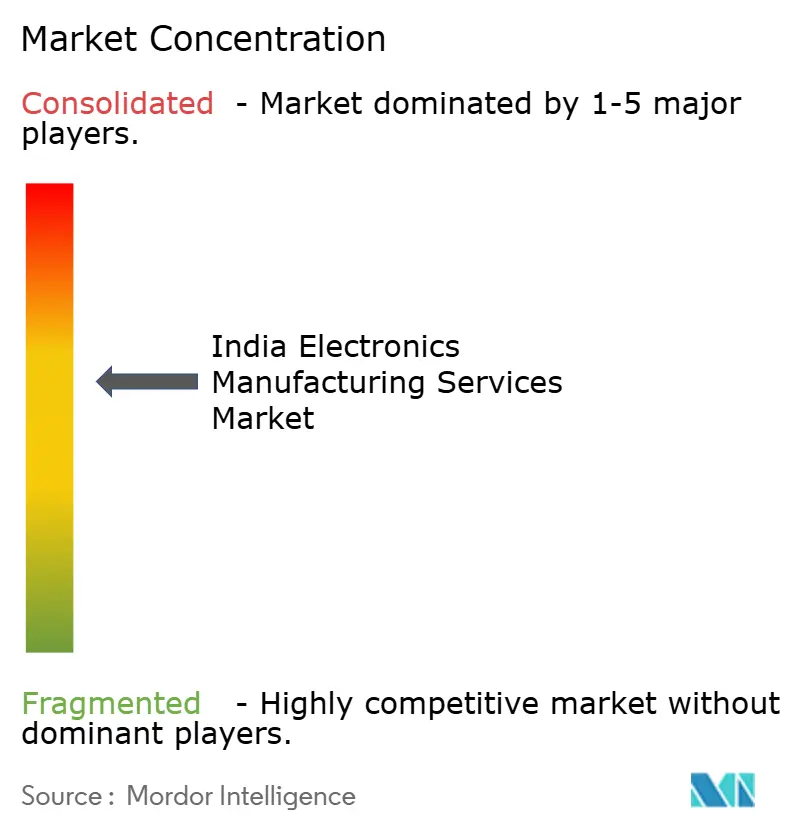
規模は大手サプライヤーグループに有利に働く一方、インドおよび国際EMSビジネス間の競争により、挑戦者が顧客生産プログラムを争うこができます。Dixon Technologies (India) Limitedは2025年度~2026年度のレポートで、グループのインド国内従業員数が2万6,000人超、製造ネットワークが30施設に上ることを報告しました。Tata Electronics Private Limitedのグループおよびm DBG Technology (India) Private Limitedも、EMSの競合他社であるFlextronics Technologies (India) Private LimitedおよびJabil Circuit India Private Limitedとともに携帯端末製造に参加しています。DBGは2026年3月期にXiaomiとLongcheerが同社との生産を増加させたことでスマートフォン製造シェアを獲得しました。この顧客レベルでの競合可能性は、大規模な工場ネットワークが参入障壁を生み出せる一方、すべての既存プレーヤーに同じ生産配分を保証するわけではないことを意味します。
Tata Electronics Private Limitedは2025年1月24日にPegatron Technology Indiaの議決権60%を取得しました。携帯端末の最終組立、テストおよびパッケージングビジネスは2025年3月11日にTata Electronics Products and Solutions Private Limited(旧Pegatron Technology India)に改称されました。別の拡張ルートとして、Jabil Inc.は2026年6月17日にプネー州ランジャンガオン施設を開設、AIシステム、5G、ネットワーキング、産業用電源システム、民生用電子機器の能力を備えています。サプライヤーの能力は買収および製品多様化を通じて拡大できるため、バイヤーは各大手生産者を互換可能と見なすことなく、製造業務を委託する追加の方法を得ることができます。
2026年3月、中央政府はFlextronics Technologies (India) Private LimitedのスリペルンブドゥールSEZから15.42ヘクタールを指定解除しました。この変更は同社の要請とタミル・ナードゥ州の承認を受けたものであり、60.72ヘクタールが指定のまま残っています。Flexのインドオペレーションはいくつかのセグメントにおいて、製造と順方向・逆方向物流、サーキュラーエコノミーサービスを組み合わせています。Flexのサービスバンドルにより、バイヤーが製造とともに物流およびサーキュラーエコノミー業務も求めるプログラムでサプライヤーとして競争することができます。
インドエレクトロニクス製造サービス産業リーダー
-
Dixon Technologies (India) Limited
-
Tata Electronics Private Limited
-
DBG Technology (India) Private Limited
-
Flextronics Technologies (India) Private Limited
-
Jabil Circuit India Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドエレクトロニクス製造サービス市場 このレポートでカバーされる企業
- Dixon Technologies (India) Limited
- Bharat FIH Limited
- Foxconn Hon Hai Technology India Mega Development Private Limited
- Tata Electronics Private Limited
- DBG Technology (India) Private Limited
- Flextronics Technologies (India) Private Limited
- Tata Electronics Systems Solutions Private Limited
- Tata Electronics Products and Solutions Private Limited
- Samsung India Electronics Private Limited
- Jabil Circuit India Private Limited
- Sanmina-SCI India Private Limited
- Kaynes Technology India Limited
- Syrma SGS Technology Limited
- Avalon Technologies Limited
- Elin Electronics Limited
- Centum Electronics Limited
- Cyient DLM Limited
- Amber Enterprises India Limited
- SFO Technologies Private Limited
- Bhagwati Products Limited
市場参加者のための主要な機会
この機会比較は、PME-DRIVEインセンティブを求めるN2およびN3電動トラックプログラム向けのボード組立、コンバーターインテグレーション、ファームウェアプログラミングに関するものです。2026年9月1日より、段階的製造プログラムは、2025年9月1日から国内で義務付けられたインテグレーションステップに、電子部品、半導体およびコネクターの国内PCB組立が追加されました。N3連結車両については、インセンティブ適格性はプラートラクターのみに適用されます。
市場機会テーブル
| 機会 | 今が好機である理由 | バイヤー/リードセグメント | 推奨戦略 | 主な障壁 | 想定受益者 |
|---|---|---|---|---|---|
| 国内コンバーター基板組立 | 指定された国内スコープ内でのより深いコンポーネント組立フェーズ | 適格なN2/N3電動トラック製造プログラム | コンバータープログラム向けコンポーネントレベルPCB組立を提供 | 国内コンポーネント組立能力 | インドのPCBA契約製造業者 |
| 完全なコンバーターインテグレーション | 配線、コネクター、ヒートシンクおよびエンクロージャーが国内製造スコープの一部を形成 | 適格な電動トラックメーカー | 基板インテグレーション、配線、クリンピング、機械的取付けを組み合わせ | 指定されたインテグレーションタスクの調整 | コンバーターインテグレーション能力を持つターンキーEMSプロバイダー |
| コンバータープログラミングとリリースサービス | ファームウェアのフラッシュがコンバーターの製造に伴って行われる | 適格な電動トラックコンバータープログラム | ファームウェアのフラッシュと顧客定義の生産テストをバンドル | ファームウェアの読み込みと製造の引き渡しの管理 | プログラミングおよびテスト能力を持つEMSプロバイダー |
| 情報源: Mordor Intelligence | |||||
中核的な機会は、コンポーネント組立と完成ユニットのインテグレーションおよびプログラミングを結び付ける国内コンバーター製造オファーです。サプライヤーはその能力に合致した選定されたタスクから始め、バイヤーが隣接するコンバーター務も同サプライヤーに発注した際に受注を拡大することができます。サプライヤーの参加は、適格な車両メーカーが基板組立、配線、ファームウェアのフラッシュを独立したサプライヤーに外部委託するか、社内で実施するかによって決まります。規則は国内実行を義務付けているものの、アウトソーシングを規定していないためです。
最近の産業開発事情 インドエレクトロニクス製造サービス市場
- 2026年9月:インドのFoxconnおよびTata Electronics Private Limitedの工場では、グローバル販売開始前の輸出向けにiPhone 18 ProおよびPro Maxモデルが製造されていました。
- 2026年9月:Syrma SGS Technology LimitedおよびElemaster Groupは、Syrma SGS Elemaster Private Limitedを通じて、表面実装技術、スルーホール技術、ボックスビルドラインを備えた2万平方フィートの高信頼性エレクトロニクス製造施設をベンガルールに開設しました。
- 2026年8月:電子情報技術省は、大規模エレクトロニクスPLIスキームが2026年3月31日に終了した後、2026年度~2027年度から2030年度~2031年度を対象としたモバイルフォン製造スキームを通知しました。同スキームは、売上高およびブランド販売基準を満たすEMSプロバイダーを含む、インド登録のモバイルフォンメーカーを対象としています。
インドエレクトロニクス製造サービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
インドエレクトロニクス製造サービス市場は製品企業向けにインドで実施されるアウトソーシングされたエレクトロニクス製造および関連する契約サービスの年間価値を測定しています。これは、エレクトロニクス生産および関連するエンジニアリング、テスト、開発実装、ロジスティクス、その他の契約サービスから得られるプロバイダーの米ドルによる年間収益です。
対象範囲の除外:独立したコンポーネントおよび投入品の販売、ブランド付き完成品の販売、インド国外で行われるEMS活動、および独立した納品後の修理・保守・オーバーホールサービスは除外されます。
セグメンテーション概要
- サービスタイプ別
- エレクトロニクス製造サービス
- PCB組立
- 電気機械組立/ボックスビルド
- プロトタイピング
- その他のエレクトロニクス製造サービス
- エンジニアリングサービス
- テストおよび開発実装サービス
- ロジスティクスサービス
- その他のサービスタイプ
- エレクトロニクス製造サービス
- ビジネスモデル別
- 契約製造(CM)
- オリジナルデザイン製造(ODM)
- ハイブリッド/ターンキー/その他のビジネスモデル
- 製造プロセス別
- 表面実装技術(SMT)
- スルーホール技術(THT)
- 先進パッケージング/ハイブリッドプロセス
- エンドユーザー別
- モバイルデバイス(スマートフォンおよびタブレット)
- 民生用電子機器
- コンピューター(PC/デスクトップ/ラップトップ)
- 産業
- 自動車
- 通信
- 照明
- 医療
- その他のエンドユーザー
データソース、市場規模算定および検証
デスクリサーチ
電子情報技術省のエレクトロニクス生産・輸出シリーズ、財務省の2025年度~2026年度経済サーベイにおける生産連動型インセンティブおよびコンポーネント製造に関する章、エレクトロニクス生産および電子セクターPLI実績に関する報道情報局のリリースなど、権威ある公的資料が生産能力、輸出、インセンティブ、政策タイミングの文脈を提供しています。これらの資料は需要と能力の指標を提供する一、企業のファイリングと投資家向け資料はアウトソーシングされた製造収益を自社ブランド製品販売と区別するために使用されます。
企業の年次報告書、証券取引所のファイリング、投資家向けプレゼンテーション、評判の高いビジネス・業界紙は、施設の追加、顧客プログラム、サービスミックス、報告された稼働率、輸入コンポーネント依存などのリスクを明確にすることができます。これらの資料は網羅的ではなく例示的なものであり、収集、検証、明確化にはさらなる資料が活用されます。
一次インタビューと調査
一次調査では、インドを拠点とするEMS幹部、サービスラインおよび工場リーダー、ならびに商業計画、オペレーション、調達、財務に関わるマネジャーとの対話が行われます。インタビューと体系的なアンケートにより、契約収益、ターンキー処理、サービスミックス、稼働率、価格設定、顧客エンドマーケットに関する二次的証拠を確認し、ギャップや一貫性のない定義をターゲットを絞ったフォローアップで明確にします。回答はファイリング、公式の生産・貿易指標サプライヤーレベルのチェックと比較され、推計がインドの活動を反映しプロバイダーの取引を一度だけカウントするよう確認されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | CXO:20% | |
| ミドルティア:45% | 部門/ユニットリーダー:35% | |
| 小規模プレーヤー:20% | マネジャー:45% |
市場規模算定と予測
モデルはトップダウンでインドのEMSプロバイダーのエレクトロニクス生産および関連契約サービスの収益から始まり、サプライヤーの収益開示、施設・契約の証拠、報告または推定ユニット数にプロバイダーの平均ユニット収益を乗じたサンプリングされた製品プログラムを用いて、合計を選択的に検証します。電子製品の生産・輸出、PLI支援の製造能力、携帯端末およびその他の製品出荷量、報告された工場稼働率、サービスミックス、価格またはターンキー材料コンテンツが指標として機能します:生産・輸出は対象活動の範囲を定め、能力・稼働率は供給をテストし、出荷量はプログラムボリュームを示し、サービスミッスと価格は活動をプロバイダー収益に変換するのに役立ちます。セグメントシェアは、サービスタイプ、ビジネスモデル、製造プロセス、エンドユーザーにわたるプロバイダーの開示、契約・プログラムの説明から構築され、残余価値はコンポーネント販売として再カウントされることなくインド合計に調整されます。多変量回帰はこれらの需要、能力、稼働率、価格指標に対して収益を予測し、政策の継続性、半導体の可用性、輸出条件のシナリオ分析が行われます。専門家へのインタビューは各変数の方向性とタイミングがインドサプライヤーのプログラムに合致するかを確認し、選択的ロールアップのギャップは、合計に影響を与える前に開示された収益・生産証拠に対して境界が設けられます。
データ検証と更新サイクル
アナリストはプロバイダーの開示、公式の生産・貿易シリーズ、政策記録、顧客・施設シグナルを三角測量し、各指標がより広いエレクトロニクス産出ではなくインドEMS収益に合致することを確認します。外れ値、年度シフト、通貨または単位の不一致、報告された企業収とインドEMS活動の差異を調査し、ソース定義に照らして解決し、重大な不一致が残る場合は関連する回答者に明確化を求めます。第2のアナリストレビューが調整済みモデルとセグメント合計をサインオフ前に確認します。証拠は毎年更新され、重大な政策・能力・供給イベントが見通しを変える場合は定期更新の間にも更新され、新規納品前の最新パスでレビューされます。
Mordor IntelligenceのインドEMS市場規模と他の公開推計との比較
インドエレクトロニクス製造サービス市場は、製品企業向けにインドで実施されるアウトソーシングされたエレクトロニクス製造および関連する契約サービスの年間価値を測定しています。電子製品の生産・輸出、PLI支援の製造能力、携帯端末およびその他の製品出荷量、報告された工場稼働率、サービスミックス、価格またはターンキー材料コンテンツが指標として機能します:生産・輸出は対象活動の範囲を定め、能力・稼働率は供給をテストし、出荷量はプログラムボリュームを示し、サービスミックスと価格は活動をプロバイダー収益に変換するのに役立ちま。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および調査全体にわたるクロスチェックを通じて対処されています。アナリストはプロバイダーの開示、公式の生産・貿易シリーズ、政策記録、顧客・施設シグナルを三角測量し、各指標がより広いエレクトロニクス産出ではなくインドEMS収益に合致することを確認します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 42.96 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 65 ビリオン 米ドル(2025年) | 2025年ベースで、この推計は本レポートの2027年値42.96 ビリオン 米ドルを51.3%上回っており、2年後の数値です。 |
| 市場調査出版社B | 61.85 ビリオン 米ドル(2024年) | 2024年ベースで、この推計は本レポートの2027年値43 ビリオン 米ドルを44.0%上回っており、3年後の数値です。 |
Mordor Intelligenceは推計を調査の定義された対象範囲と需要モデルに紐付けています。アナリストはプロバイダーの開示、公式の生産・貿易シリーズ、政策記録、顧客・施設シグナルを三角測量し、各指標がより広いエレクトロニクス産出ではなくインドEMS収益に合致することを確認します。
レポートで回答される主要な質問
インドエレクトロニクス製造サービス市場の規模と成長見通しは?
規模は2027年に42.96 ビリオン 米ドル、2032年までに68.81 ビリオン 米ドルと予測されており、2027年~2032年にかけて9.88%のCAGRで成長します。
インドにおけるエレクトロニクス製造サービスの需要を支えるものは何ですか?
コンポーネントインセンティブ、輸出志向のアウトソーシング、国内自動車需要が生産機会を支えています。エレクトロニクスコンポーネント製造スキームは2026年8月時点で38の承認済み工場が稼働中です。
インドのEMS需要をリードするエンドユーザーセグメントはどれですか?
民生用電子機器が2026年に38.67%の最大の産業収益シェアを占めていました。自動車は2027年~2032年にかけて11.7%のCAGRで最も速く成長すると予測されています。
インドのエレクトロニクス契約製造の主要参加企業はどこですか?
主要参加企業には、Dixon Technologies (India) Limited、Tata Electronics Private Limited、DBG Technology (India) Private Limited、Flextronics Technologies (India) Private Limited、Jabil Circuit India Private Limitedが含まれます。
インドのエレクトロニクス製造見通しに影響するサプライチェーンの課題は何ですか?
輸入依存はチップ供給混乱の潜在的リスクを生み出しています。NITI Aayogは2026年5月のレポートで、インドの半導体消費の90~95%が輸入によって賄われていると推定ました。
EMS産出量でリードするインドの州はどこですか?
タミル・ナードゥ州がEMS産出量のリーディング州です。同州の電子製品の輸出は2025年度~2026年度に199.7億 米ドルに達しました。