
インドのデータセンターラック市場規模とシェア
市場概要
| 調査期間 | 2025 - 2032 |
|---|---|
| 予測データ期間 | 2026 - 2032 |
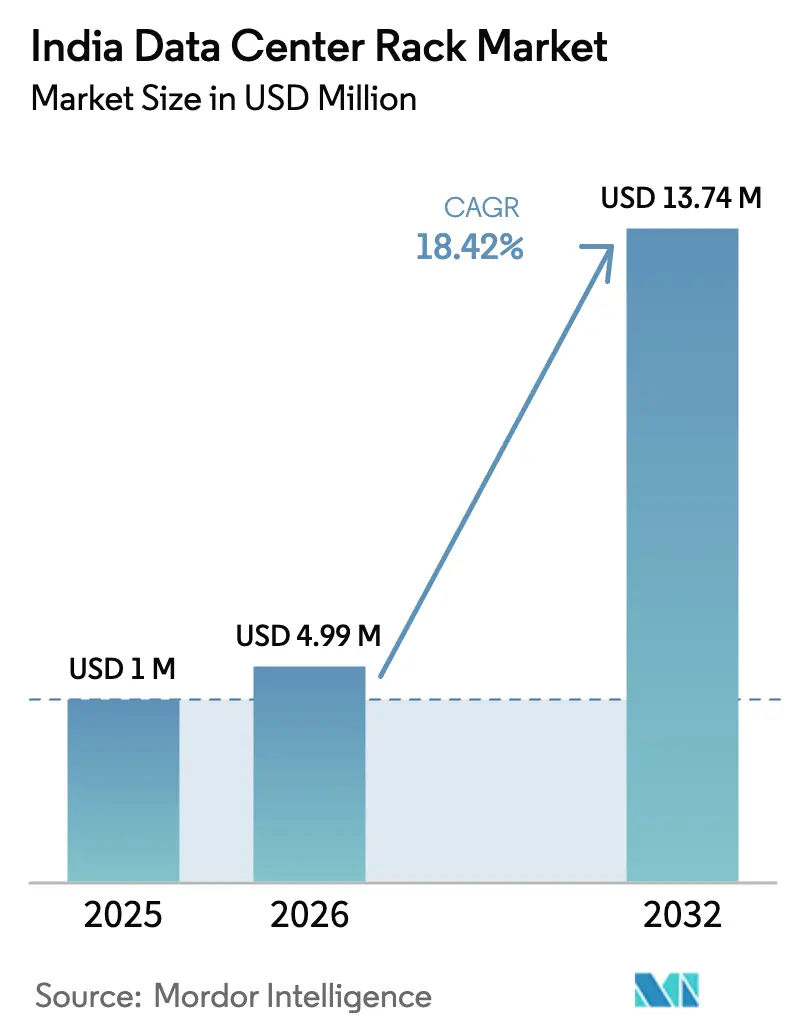
| 基準年の市場規模 (2025) | 1 百万米ドル |
| 市場規模 (2026) | 4.99 百万米ドル |
| 市場規模 (2032) | 13.74 百万米ドル |
| 成長率 (2026 - 2032) | 18.42 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのデータセンターラック市場分析
インドのデータセンターラック市場規模は2025年にUSD 421万と評価され、2026年のUSD 499万から2032年にはUSD 1,374万へと成長し、予測期間(2026年~2032年)にCAGR 18.42%で拡大すると推定されています。ハイパースケール投資の急増、支持的な政府政策、エッジコンピューティングの急速な展開が相まって、設備容量を2025年の1 GWから2030年には17 GWへと押し上げています。Google、AWS、Microsoft、Coltによる外国直接投資は、標準化された高密度ラック設計を必要とする工期短縮型の建設工事へと転換されています。電力コストの上昇は液冷対応ラック形式への移行を加速させており、メイク・イン・インディア(Make in India)の下での国内付加価値規範は、25~45%の国産コンテンツを認証できる国内メーカーへの調達を傾けています。一方、パトナ、ジャイプール、コーチの各エッジ施設は、遅延に敏感なAIワークロードをサポートするため、ムンバイ、チェンナイ、ハイデラバードを越えて地理的な展開を拡大しています。
主要レポートの要点
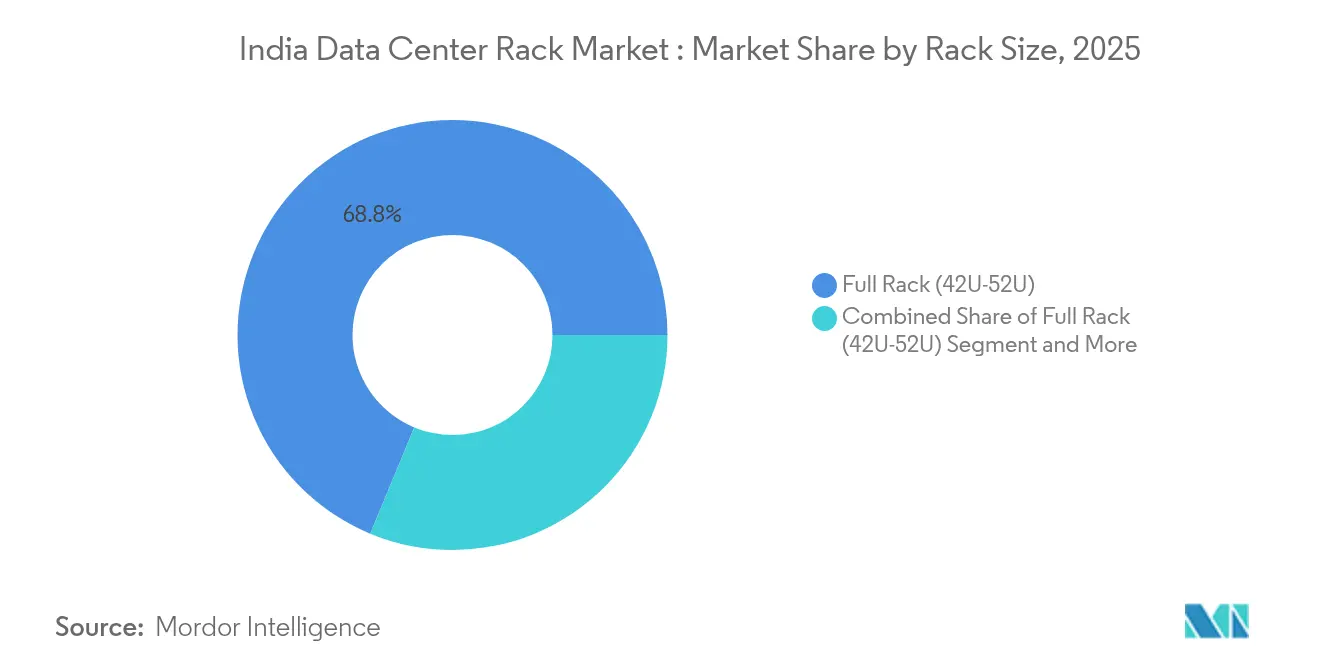
- ラックサイズ別では、フルラック形式が2025年のインドのデータセンターラック市場シェアの68.75%を獲得し、ハーフラックは2032年にかけて19.02%のCAGRでペースをリードしています。
- ラックタイプ別では、密閉型サーバーキャビネットが2025年に72.35%の売上シェアを占め、防音ラックは2026年~2032年にかけて20.01%のCAGRで拡大すると予測されています。
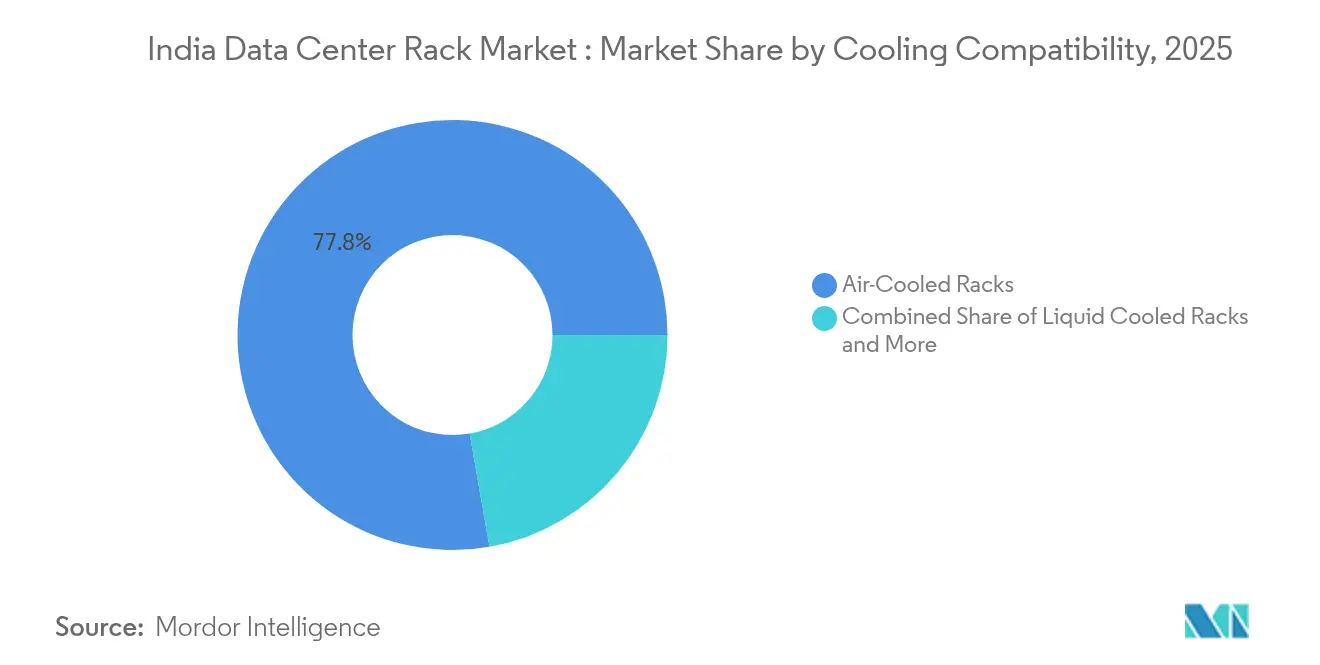
- 冷却互換性別では、空冷設計が2025年のインドのデータセンターラック市場規模の77.75%を保持し、液冷モデルは2032年にかけて19.34%のCAGRで成長すると見込まれています。
- エンドユーザー別では、ITおよび通信が2025年の支出の39.45%を占め、ヘルスケアおよびライフサイエンスは2032年にかけて19.56%のCAGRで進展しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドのデータセンターラック市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データセンター施設の導入拡大 | +4.2% | ムンバイ、チェンナイ、ハイデラバード | 中期(2〜4年) |
| クラウドコンピューティングおよびハイパースケール投資の成長 | +3.8% | 南部優勢、北部・西部へ拡大 | 長期(4年以上) |
| 政府主導のデジタル施策 | +2.9% | 全国的、ティア2・3都市重点 | 長期(4年以上) |
| コロケーションおよびマネージドホスティングの需要増加 | +2.1% | 大都市圏と新興都市 | 中期(2〜4年) |
| ティア2・3都市におけるエッジコンピューティングの拡大 | +1.8% | パトナ、ジャイプール、コーチ、アーメダバード | 短期(2年以内) |
| 高密度AI/MLラックの標準化 | +1.6% | バンガロール、ハイデラバード、プネー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データセンター施設の導入拡大
インドの建設急増は、GoogleのUSD 60億規模のヴィシャーカパトナム(Visakhapatnam)プロジェクト、およびRelianceがグジャラートで計画する3 GW規模のAIキャンパスを基盤としています。[1]NDTV、「アーンドラ・プラデーシュ州とGoogleがUSD 60億規模の大型データセンター契約を締結」、ndtv.com マハラシュトラ州のUSD 200億規模のグリーン統合データセンターパークなど、中央政府および州政府による奨励措置は、土地・電力・ワンストップ許認可をバンドル提供しています。再生可能エネルギー調達に関する新ガイドラインは、開発者が設計段階から太陽光・風力オフセットを組み込むよう促しています。そのため、15〜100 kWの負荷をサポートする標準42U〜52Uラックがデフォルト仕様となりつつあります。近接性により、現場固有の耐震・熱的基準を満たすカスタム製造が可能であることから、国内ラックメーカーが恩恵を受けています。
クラウドコンピューティングおよびハイパースケール投資の成長
AWSは2030年までにAI対応ゾーンを展開するためにUSD 127億を投じる計画を立てており、[2]ビジネス・スタンダード(Business Standard)、「アマゾン・ウェブ・サービス(Amazon Web Services)、グローバルAI競争においてインドの人材に大きく賭ける」、business-standard.com Microsoft、Oracle、Equinixは50〜100 MWのキャンパスを継続的に拡大しています。生成AIなどのワークロードはラック密度を100 kWまで押し上げており、液冷対応が必須となっています。ハイパースケーラーは、複数リージョンにわたるフットプリント全体の物流を合理化する統一ラックエンクロージャーを好みます。これに対応するため、サプライヤーはクイックコネクト・マニフォールドとリアドア熱交換器を工場オプションとして統合しています。上位3社のハイパースケーラーによる調達量は、上位50社の企業による合計需要をすでに上回っており、標準化に対するその絶大な影響力を裏付けています。
政府主導のデジタル施策
デジタル・インディア(Digital India)の現地化要件は、金融決済および公共部門のデータをオンショア(国内)に保存することを義務付けており、非大都市圏での新たな設備容量を促進しています。情報技術省(MeitY)は現在、25〜45%の国内付加価値を持つラックに調達優遇措置を連動させており、インテグレーターを地元の溶接業者、粉体塗装業者、ケーブルトレーベンダーへと誘導しています。今後制定されるデータセンター政策は、規制料金での土地転用の迅速承認とデュアルフィード電力を約束しており、プロジェクト収益性リスクを軽減します。その結果、耐震等級、煙シール、生体認証ベイを備えたインド標準化機構(Indian Standards Organization)認定ラックが、州政府入札で支持を得ています。
コロケーションおよびマネージドホスティングサービスの需要増加
企業は、多額の資本支出を必要とせず99.99%の稼働時間を保証する共有施設に旧来のワークロードを移行しています。YottaとNVIDIAのパートナーシップは、コロケーション事業者がAIクライアントを引き付けるためにGPU高密度ラックを事前設置している様子を示しています。[3]Yotta Infrastructure、「Yotta Data ServicesがNVIDIAと協業」、yotta.com BFSIテナントはインド準備銀行(RBI)規範への準拠のため音響・EMIシールドを求めており、防音エンクロージャーへの需要を高めています。サステナビリティも追加的な要因であり、CtrlSは2030年までのカーボンニュートラルを目標とし、NxtraのAI駆動型スマートセンス(SmartSense)プラットフォームは非IT電力を10%削減しています。
制約の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 安価かつ模倣品ラックの入手可能性 | -2.4% | 全国的、特にティア2・3都市 | 短期(2年以内) |
| 高額な初期設備投資(CAPEX)とコンプライアンスコスト | -1.9% | 厳格な基準が適用される大都市圏 | 中期(2〜4年) |
| CRCA鋼のサプライチェーンの不安定性 | -1.7% | 全国的、国内メーカーへの影響が特に大きい | 短期(2年以内) |
| 土地取得と電力供給の遅延 | -1.4% | 大都市圏および新興ティア2・3都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
安価かつ模倣品ラックの入手可能性
価格に敏感な購入者は薄ゲージ鋼から製造された非認定エンクロージャーを選ぶことがあり、火災リスクや負荷障害のリスクを高めています。トンあたりINR 63,500〜68,500での鋼材コスト変動は材料スペックのダウングレードへの誘惑を強め、信頼性を損なっています。粗悪品はハイパースケール展開で一般的な1,200 kgの静的荷重をほとんど支えられません。模倣品輸入を抑制するため、税関当局はBIS(インド標準局)トレーサビリティコードを義務付けていますが、流通二次市場では執行上の抜け穴が残存しています。
高額な初期設備投資(CAPEX)とコンプライアンスコスト
ISO 27001、ISO 14001、情報技術省(MeitY)の登録要件が合わさって、ラック調達コストに12〜15%が上乗せされ、小規模事業者のマージンを圧迫しています。ヘルスケア展開においては、HIPAAに準拠した音響基準も満たす必要があり、購入者は標準キャビネットより35%高額になり得るプレミアム防音ラックへと誘導されています。1フェーズあたり100 A定格の電源分配ユニットと冗長バスウェイにより、総建設コストはさらに上昇します。小規模な通信事業者はアップグレードを先送りすることが多く、未整備地域への普及が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラックサイズ別:高密度フルラックがコアサイトを支える
2025年の出荷数の68.75%を占めるフルラックは、ハイパースケーラーがフロアスペースを最適化するために高背・深型フレームを好むことを示しています。フルラックのインドのデータセンターラック市場規模はCAGR 17.98%で拡大する見込みであり、新規100 MWキャンパス全体での統一展開テンプレートを反映しています。ハーフラックは規模が小さいながらも、エッジサイトで勢いを増しており、事業者がスペースと電力の制約のバランスを取る中で、2032年までにインドのデータセンターラック市場シェアが二桁台に達する可能性があります。クォーターラックは、重量制限により機器負荷が制限される通信シェルターや小売バックオフィス向けにニッチな位置づけを維持しています。
第2世代フルラックには、ブラシグロメット、パンチングドア、BMS対応センサーアレイが搭載されており、大規模な改修なしに気流の調整が可能です。ハーフラック設計は現在、追加のUスペースを収容するスライドアウトセクションを備えて出荷されており、初期設備投資を保護しながら将来的な拡張を可能にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


ラックタイプ別:密閉型キャビネットが優位、音響設計が急増
密閉型キャビネットは、マルチテナントサイトが施錠可能かつ防塵コンパートメントを必要とするため、72.35%の売上を獲得しました。BFSIおよび政府のワークロードがコロケーションホールへ移行するにつれ、密閉型モデルのインドのデータセンターラック市場規模は着実に拡大するでしょう。オープンフレームラックは、周辺セキュリティと構造化された気流によりドアが不要となる専有ハイパースケールホールで優勢です。CAGR 20.01%で進展する防音ラックは、60 dBの騒音制限内に収まる必要がある病院のデータルームや都市マイクロエッジポッドに導入されています。壁掛けユニットはわずかなシェアを占めるにとどまりますが、5G基地局のベースバンドユニットや支店オフィスルーターには引き続き必要とされています。
メーカーは全体的なフットプリントを拡大することなく、複合パネルと質量添加ビニール(マスローデッドビニール)を音響ラックに組み込んでいます。ISO 3744騒音放出基準への準拠は、ヘルスケア入札における入札要件となりつつあり、採用を後押ししています。
冷却互換性別:空冷が優位、液冷が普及
空冷エンクロージャーは、既存(ブラウンフィールド)サイトが周辺のCRAC(コンピュータールーム空調)ユニットに依存しているため、依然として77.75%の売上を占めています。しかし、液冷キャビネットのインドのデータセンターラック市場規模は、AIの採用拡大とともに2032年までに3倍になると予測されています。事業者は、空冷から始めてコールドプレートループに後付け移行できるハイブリッド対応フレームを選択し、設備投資を保護しています。液冷対応の早期導入事例では、サーバーが直接チップ冷媒に切り替えた後、PUE(電力使用効率)が15〜20%改善され、初期コスト上昇を相殺しています。
ラックベンダーはクイックディスコネクト継手の下穴加工とドリップレスバルブの統合を事前に実施しており、現場での後付け工期を短縮しています。標準的な600 mm幅が採用されているのは、1,200 mmのアイルで200 mmの側方クリアランスが確保され、ホース管理が簡素化されるためです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:ITおよび通信が首位、ヘルスケアが急伸
ITおよび通信の購入者は、クラウドサービスプロバイダー(CSP)と通信事業者が地域アベイラビリティゾーンを展開する中、2025年の支出の39.45%を占めました。ヘルスケアのインドのデータセンターラック市場規模は、遠隔ICU、画像PACSシステム、および規制のデジタル化推進に支えられ、最も速く拡大すると予測されています。BFSIは二要素認証ロックと振動絶縁を必要とするセキュアポッドの拡張を続けています。メディアストリーミング企業は人口集積地の近くにキャッシュノードを配置しており、モール屋上やスタジアム地下でのクォーターラック需要を牽引しています。
MRI画像アーカイブなどの専門的ニーズにより、ヘルスケアの購入者は防音・EMIシールドキャビネットを求めています。抗菌性粉体コートとネガティブプレッシャープリンスを提供するメーカーは、病院プロジェクトの入札において優位に立ちます。
データセンタータイプ別:ハイパースケールの成長が従来型モデルを再構築
コロケーション施設は2025年にインドのデータセンターラック市場で66.20%の市場シェアを支配し、資本効率と運営専門知識を最適化する共有ホールへの企業の選好を裏付けています。ハイパースケール・自己建設施設は、GoogleのUSD 60億規模のヴィシャーカパトナムキャンパスとAWSの2031年までのUSD 127億の支出に牽引され、2032年にかけてCAGR 20.25%で急速に前進しています。これらのAI中心の建設では、80〜100 kWの負荷とマニフォールド液体ループに対応したラックが求められます。
その他(企業およびエッジ展開を含む)は、近接性またはコンプライアンスが専有ホールを必要とする特定のニーズを満たします。INR 400クロール(USD 4,820万)相当のCtrlSのパトナサイトは、コストと信頼性のバランスを取るエッジトレンドの典型例です。コロケーション事業者は現在、共有アイルと専用ケージを組み合わせたハイブリッドオファーを提供しており、ラックサプライヤーは多様なサービスレベル契約に対応しながら標準化された製造を活用できます。
地理的分析
南インドは依然として中心地であり、稼働中のMW設備容量の半分以上と2030年に向けたパイプラインの65%を担っています。チェンナイとバンガロールは海底ケーブルへの近接性と人材密度から恩恵を受けており、ハイデラバードの税制優遇はその魅力をさらに深めています。グリーン電力の接続協定とセットになった土地区画は、プロジェクトのリードタイムを最大6か月短縮し、継続的な優位性を支えています。
西インドはムンバイとナビムンバイを基軸として、BFSIワークロードと国際ゲートウェイケーブルにより戦略的な重みを維持しています。100%再生可能エネルギー運用に対する優遇料金を提供するマハラシュトラ州のグリーンパーク政策は、USD 200億規模の計画投資を引き寄せています。高い土地価格は高層ラックアイルと多階層データホールを促進しており、エンクロージャーの強度と耐震コンプライアンスが重要となっています。
北部・東部の回廊は州政府の奨励措置を背景に台頭しつつあります。INR 600クロールの北東部施設は、未整備の物流・政府ワークロードを対象としています。CtrlSの60 MWコルカタキャンパスは、低コストの電力グリッドと冷却コストを削減する低い周囲温度への信頼を示しています。これらの地域が一体となって、沿岸の気象事変からのリスクを分散し、主要大都市圏の過密を緩和しています。
規制環境
インドのラック需要は、MeitY、各分野の規制当局、およびインド規格局(BIS)によって形成される、厳格化する政策・標準環境の中に位置づけられている。2026年2月25日、インドはBISを通じてISO/IEC枠組みに準拠したクラウドコンピューティングおよびデータセンター性能に関する初の国家標準を制定し、ラック仕様(耐荷重、接地、安全性、監視機能)に波及する監査済み設計・運用実践の基準を高めた。同時に、機密データに関するデジタル・インディアのローカライゼーション義務、および国内付加価値25~45%に紐づくMeitYの調達優先方針が、非正規の製造よりも準拠かつ追跡可能な調達を後押ししている。
データガバナンスへの準拠も、事業者とその供給業者にとって調達上の関門となりつつある。2025年11月13日に制定されたDPDP規則は、2027年5月13日に終了する18か月の移行期間を設け、違反1件当たり最大25億インドルピーの罰則を規定しており、コロケーションおよびエンタープライズデータセンターに対し、施錠可能な安全な筐体や文書化されたサプライチェーンに波及する管理体制の正式化を促している。投資面では、2026年連邦予算の優遇措置や大規模施設(一般的に5MW超の施設を指す)へのインフラ地位の適用、さらに州レベルのワンストップ許認可制度(例えばラジャスタン州の2025年政策枠組み)などの措置により、プロジェクトサイクルが短縮され、スポット購買ではなく標準化された入札を通じて調達されるラックの割合が増加している。
バリューチェーン分析
インドにおけるラックのバリューチェーンは、上流の鉄鋼・部品調達、中流の製造・システムインテグレーション、下流のコロケーション、ハイパースケール/自社構築、エッジ拠点への販路提供にまで及ぶ。上流では、キャビネットフレームは鋼板と仕上げ用資材に依存し、一方でラックと併せて必要となる隣接のデータセンター電気インフラは輸入依存度が高く、変圧器、配電盤、CRGO鋼などの中核機器は日本、韓国、中国などの市場から調達されることが多い。この輸入への依存が、重要な電力機器の長いリードタイム(しばしば約12か月と言われる)の一因となっており、キャビネットが調達済みであってもラック列の稼働開始が遅延することがある。
中流では、インドには現地の板金加工業者と、電源・冷却・管理用アクセサリーをラックと組み合わせて提供するグローバルベンダーが混在している。シュナイダーエレクトリックのインドにおける製造拡張は、ラック展開を取り巻くエコシステムを支えるローカライゼーション努力の一例であり、コルカタ工場における18億4,000万インドルピー規模の拡張(年間生産量を25万台の中電圧部品ユニットに引き上げ)や、Horizon Industrial Parksと共同開発したタミル・ナドゥ州の50万平方フィート規模の製造施設(ITビジネスインフラ需要への対応)がその例である。下流では、システムインテグレーターや施工業者が現場固有の組立作業(配電ユニット、バスウェイインターフェース、センサー、アクセス制御)を行うが、このチェーンは熟練したコミッショニング人材の不足や、先進的な液冷サブシステムに関する国内製造の深さの限界という制約に直面しており、高密度でAI対応のラック列については輸入部品や専門サービスへの依存が高まっている。
競合状況
Hanut IndiaとRohan Infotechは、45%の国内コンテンツと迅速なカスタマイズを提供することで、メイク・イン・インディア(Make in India)の優遇措置を活用しています。Vertiv、Schneider Electric、およびRittalはグローバルサプライチェーンを活用し、ハイパースケーラーが求めるリアドア熱交換器と大容量バスウェイを供給しています。サステナビリティの誓約は購買を再形成しています。
ティア2・3の地方都市におけるエッジ展開は、2.4 mのドアやエレベーターに収まるモジュール式・迅速出荷ラックのホワイトスペースを開拓しています。グローバルプレーヤーは国内の板金会社と提携し、輸送費と輸入関税を削減することで、国内の価格優位性を侵食しています。工場統合型PDU(電源分配ユニット)、センサーキット、ライフサイクルサポートなどの付加価値サービスが決定的な要素となりつつあり、純粋な金属加工業者は能力をアップグレードするか市場から撤退するかの選択を迫られています。
今後を展望すると、部品インフレが規模の経済を有利にする中、業界再編が起こる公算が高いです。ラックと電力、冷却、DCIMソフトウェアをバンドルできるベンダーは、長期的なマネージドサービスの収益を確保し、ますます競争が激化する分野での差別化を図ることができます。
インドのデータセンターラック産業リーダー
Eaton Corporation
Black Box Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
AI主導の高密度化とコンプライアンス主導の標準化により、主要都市圏および新興のTier-2/3エッジ拠点の両方で、より高仕様なラックのためのホワイトスペースが拡大している。2026年初頭時点でインドの稼働中データセンター容量は約1.5~1.7GWとされ、政策・投資プログラムは2030年までに数ギガワット規模の拡大を目標としており、事業者は従来型の12~15kWのラック列から、液冷対応フレーム、より高い静荷重耐性、熱・電力管理のための統合センシングを要するAI対応レイアウトへと移行している。この変化は、ハイブリッド冷却対応キャビネット、規制対象テナント(特にBFSIおよびヘルスケア)向けの防音・EMI対応筐体、複数拠点で複製可能な標準化されたフルラック形式における機会を支えている。
現地製造と電力配電とのより深い統合は、特に調達優先が国内付加価値や追跡可能なコンプライアンスに結びついている場合、さらなる機会を生み出す。シュナイダーエレクトリックは、データセンター事業がインド事業の約15~20%を占め、継続的に成長していると公表しており、インド国内の生産能力(例えばコルカタの中電圧部品拡張やタミル・ナドゥ州の製造拠点)に投資を続けている。これは、ラック展開を取り巻く現地調達可能な統合インフラへの需要が持続していることを示している。業界分析が指摘するサプライチェーン上の制約、すなわち電気機器の長い調達サイクルや国内の液冷製造の限界は、現地製造によるリードタイム短縮、配電ユニットや監視キットの事前統合、現場でのコミッショニングのボトルネックを軽減するサービス能力を提供できるラック供給業者やインテグレーターにとって余地を残している。
最近の業界動向
- 2026年7月:リッタル・インディアは、インドのIT・電気分野において製品供給業者から総合ソリューションプロバイダーへと転換し、データセンターおよびHPC向けの精密冷却ソリューションに重点を置く。リッタル・インディアはまた、インド市場においてAIおよびHPCワークロード向けの統合冷却・ラックソリューションを強化している。同社はこれを、ラックと冷却全体にわたる展開支援能力の拡大として位置づけている。
- 2026年6月:イートンは、ハイパースケールAIデータセンターのラック電力分配を支援するため、インド国内で設計・製造された新しい低圧配電盤ソリューションをインドで発売した。この発売により、インドのハイパースケールラック向けの電力インフラ製品群が拡充される。イートンの現地化された製造と統合電力管理は、AI対応ラックの迅速な展開を目的としている。
- 2026年5月:ブラック・ボックス・リミテッドは、デジタルインフラおよびデータセンターサービス能力を拡大するため、ブラジルの2S Inovações Tecnológicasの買収を完了した。この買収により、ブラック・ボックスのインドに関連する市場における国境を越えたデータセンターサービスとポートフォリオが拡大する。ブラック・ボックスは、この追加をデータセンター管理サービスの展開領域の拡大として位置づけている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、インドのデータセンターラック市場は、インドのデータセンター内でIT・ネットワーク機器を設置・固定するために使用されるラックの販売によって得られる収益を対象とし、一般的なキャビネット型およびオープンフレーム型、標準的なユニット高を含む。
対象範囲の除外事項:サーバー、ストレージ、ネットワーク機器、配電ユニット(PDU)、冷却機器、および同一プロジェクト内で購入される場合でも、データセンター建設サービス全体は対象外とする。
セグメンテーション概要
- ラックサイズ別
- クォーターラック(9U〜22U)
- ハーフラック(23U〜27U)
- フルラック(42U〜52U)
- ラックタイプ別
- オープンフレームラック
- 密閉型サーバーキャビネット
- 壁掛けラック
- 防音・音響ラック
- 冷却互換性別
- 空冷ラック
- 液冷ラック
- ハイブリッド冷却対応ラック
- エンドユーザー産業別
- ITおよび通信
- BFSI
- 政府・公共部門
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション施設
- ハイパースケール・自己建設施設
- その他(企業、エッジ等)
データソース、市場規模算定、および検証
文献調査
文献調査は、ラック販売として数えられるものの境界を設定し、最終的にラック注文を左右するインドのデータセンター需要の背景を構築するために用いられた。新規建設に影響を与える容量増加や政策動向を理解するため、MeitY、電力省、および州レベルのIT・産業振興機関などの政府・規制当局の公式発表を確認した。
また、デジタル決済の普及に関連する動向については、インド電気通信規制庁(TRAI)やインド準備銀行(RBI)などの無料公開情報源を利用し、キャビネットのサイズ規格や高密度対応の状況を相互確認するため、標準化団体や専門誌の刊行物も参照した。企業の年次報告書、投資家向け資料、信頼できる報道、および企業財務・ニュース向けの有料サブスクリプションを参照し、活動レベルや価格動向の妥当性を確認した上で、すべての前提条件について整合性を再確認した。ここに挙げた情報源は例示であり、データ収集および検証の過程では他の多くの公開文書やデータセットも使用された。
一次インタビューおよび調査
一次インタビューおよび構造化調査は、データセンターの種類別のラック需要を検証し、公開文書からは把握できない価格設定や出荷タイミングを明確化するために用いられた。ラック供給業者、データセンター事業者、システムインテグレーター、調達担当チームなど、多様な関係者にヒアリングを行った。現地調査は、インドの主要都市圏に加え新興地域にわたって均衡を取り、新規IT負荷の割合が、ラック購入が最初に行われる可能性の高い地域を反映するようにした。
一次調査回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:36% | 経営幹部(CXO):15% |
| ミッド層:45% | 機能部門/事業部門リーダー:25% |
| 小規模プレーヤー:19% | マネージャー:60% |
市場規模算定と予測
市場規模は、インドのデータセンター拡張の兆候を実践的な変換係数を用いてラック需要に変換し、その後、典型的なラック構成と価格設定を用いて価値を算出するトップダウン手法によって構築されている。モデルでは、発表済み・建設中の容量、観測されたラック密度の範囲(AI対応ホールで必要となる高密度への対応を含む)、コロケーションとエンタープライズ導入の比率、オープンフレーム型と密閉型キャビネットの割合などの変数を用いて、年間のラック需要を算出している。
総計を現実的なものに保つため、供給業者との協議、ラックの種類・ユニット高別のサンプル価格帯、および配送リードタイムやプロジェクトの段階に関する経路確認を用いた選択的なボトムアップ検証を行っている。需要の一部が直接観測できない場合(例えば小規模なエンタープライズ拠点)、これは調整済みの浸透率の前提を通じて処理され、インタビューにおいて繰り返し検証され、複数の兆候が同じ方向を示す場合にのみ調整される。
予測はシナリオ分析を用いて行われる。これは、インドのデータセンター建設計画が、電力供給の可否、許認可の期間、リース吸収状況によって変動しうるためである。ベースケースは、インタビューから得られた最も整合性の高いパイプライン見通しに基づいている。その後、ラック密度と平均販売価格の推移に感度分析範囲を適用し、予測が説明可能かつ再現可能であるようにしている。
データ検証および更新サイクル
各主要ステップは内部整合性が確認され、その後、施設拡張に関する報道の流れ、調達タイミングのパターン、実務家が議論するラック密度の傾向など、独立した需要指標と比較される。値に不整合が見られる場合、前提条件が見直され、文献による再確認後も不一致が残る場合には回答者に再度連絡が取られる。
承認前に、モデルは複数段階のアナリストレビューを経て、年をまたいでの計算、単位、通貨処理の整合性が確保される。レポートは年次で更新され、重要な事象(例えば大規模キャンパスの発表、政策変更、または急激な入力コストの変動)が発生した場合には、その都度中間更新が行われる。提供前には、最新の公開動向が最終数値に反映されるよう、改めて確認作業が行われる。
Mordor Intelligenceによるインドのデータセンターラック市場規模算定と他の公表推計との比較
データセンターラックの公表市場規模は大きく異なることがある。これは、製品の境界がより広範なデータセンター機器と混同されることが多いこと、また各調査が出荷タイミングや価格設定を大きく異なる方法で扱っていることによる。データセンター産業全体の価値を代用指標として用いる場合、またはラック内部に設置される隣接機器を計上する場合に、最も大きな差が生じる。
稼働中容量に関する兆候、インドにおけるラック密度に関する議論、および買い手側の調達確認は、Mordor Intelligenceの推計を、施設への資本支出やITハードウェア全体の総額ではなく、実際のラック需要とラック単体の収益に結びつける根拠となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.21 M (2024) | |
| 業界出版社A | USD 207.46 M (2025) | この推計は、はるかに広範な機器および用途範囲を含んでいるように見え、その規模から、ラック以外の分類やより広範なデータセンター支出が同じ数値に含まれている可能性が示唆される。 |
| 業界レポートB | USD 10.00 B (2024) | この数値は、ラックではなくインドのデータセンター産業全体の価値を表しており、土地、電力、建設、運用をハードウェアと一体化しているため、ラック固有の市場規模を過大に見積もっている。 |
この比較は主に、対象範囲が決定要因であることを示しており、ラックを施設建設やITハードウェアから分離すると、市場は大幅に小さくなり、追跡が容易になる。観測可能な拡張の兆候にモデルを固定し、その後実務家による確認を通じて価格設定と構成を検証することで、最終的な数値は透明性が高く、再現可能であり、インドにおける買い手がラックに支払う実際の金額と整合したものとなる。


レポートで回答された主要な質問
インドのデータセンターラック市場の規模はどのくらいですか?
インドのデータセンターラック市場規模は2026年にUSD 499万に達し、CAGR 18.42%で成長し、2032年までにUSD 1,374万に達すると見込まれています。
インドのデータセンターラック市場の現在の規模はどのくらいですか?
2026年、インドのデータセンターラック市場規模はUSD 499万に達すると見込まれています。
インドのデータセンターラック市場の主要プレーヤーは誰ですか?
Eaton Corporation、Black Box Corporation、Rittal GMBH & Co.KG、Schneider Electric SE、Vertiv Group Corp.がインドのデータセンターラック市場で事業を展開する主要企業です。
このインドのデータセンターラック市場レポートが対象とする年と、2025年の市場規模はどのくらいですか?
2025年、インドのデータセンターラック市場規模はUSD 499万と推定されました。本レポートはインドのデータセンターラック市場の2024年の歴史的市場規模を対象としています。また、本レポートは2026年、2027年、2028年、2029年、2030年、2031年、2032年のインドのデータセンターラック市場規模を予測しています。
最終更新日:
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンターサーバー市場 全地域のサーバーを、ティア、施設規模、施設タイプ別に分析。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- インドデータセンターサーバー市場 インドのサーバー市場(フォームファクター別、プロセッサアーキテクチャ別、導入モデル別)。
- マレーシア データセンターサーバー市場 マレーシア全域におけるサーバー需要(データセンターティア別、フォームファクター別、アプリケーション/ワークロード別)。
- インド ハイパースケールデータセンター市場 インド全域におけるハイパースケール施設需要を、施設タイプ、コンポーネント、ティア別に網羅。
- チリ データセンター水消費市場 チリにおける水使用需要(水調達源、施設タイプ、施設規模別)



