
インドCCTV市場規模とシェア
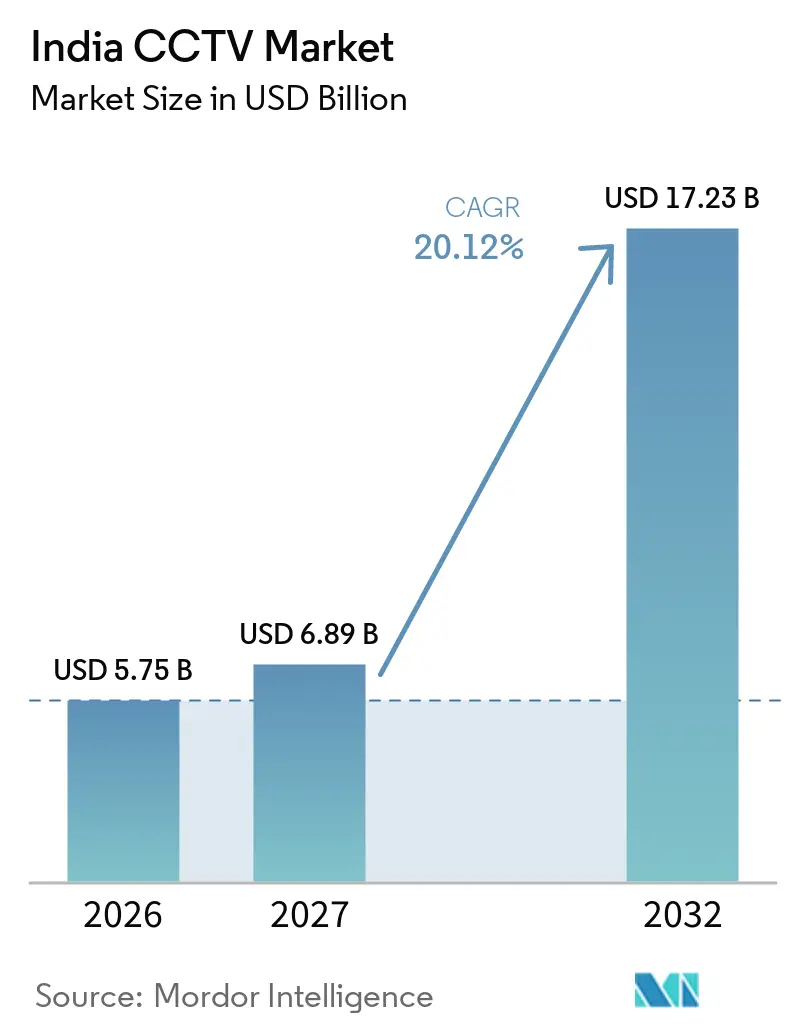
Mordor IntelligenceによるインドCCTV市場分析
インドCCTV市場規模は、2026年の57.5億米ドルから2027年には68.9億米ドルへと拡大し、2032年には172.3億米ドルに達すると予測されており、2027〜2032年のCAGRは20.12%です。
インドにおける公共監視および交通インフラの拡張が、都市監視プログラムおよび交通インフラ全体にわたるカメラ需要を拡大させています。2025年12月に報告されたインドにおけるCCTVセキュリティ認証の見直しと遅延は、一部の申請者が調達認証を申請する前に強制登録試験を完了したことに起因しています。適用されるセキュリティ要件を満たさないカメラ販売に対するインドの規制は、在庫整理期間の延長終了後、2026年4月に開始されました。こうした状況は、産業安全アナリティクスと適合カメラポートフォリオを組み合わせたサプライヤーに有利に働きます。ただし、プロジェクトコストおよびスケジュールされたデータ処理業務が、監視ニーズの稼働システムへの転換を遅らせる可能性があります。
主要レポートのポイント
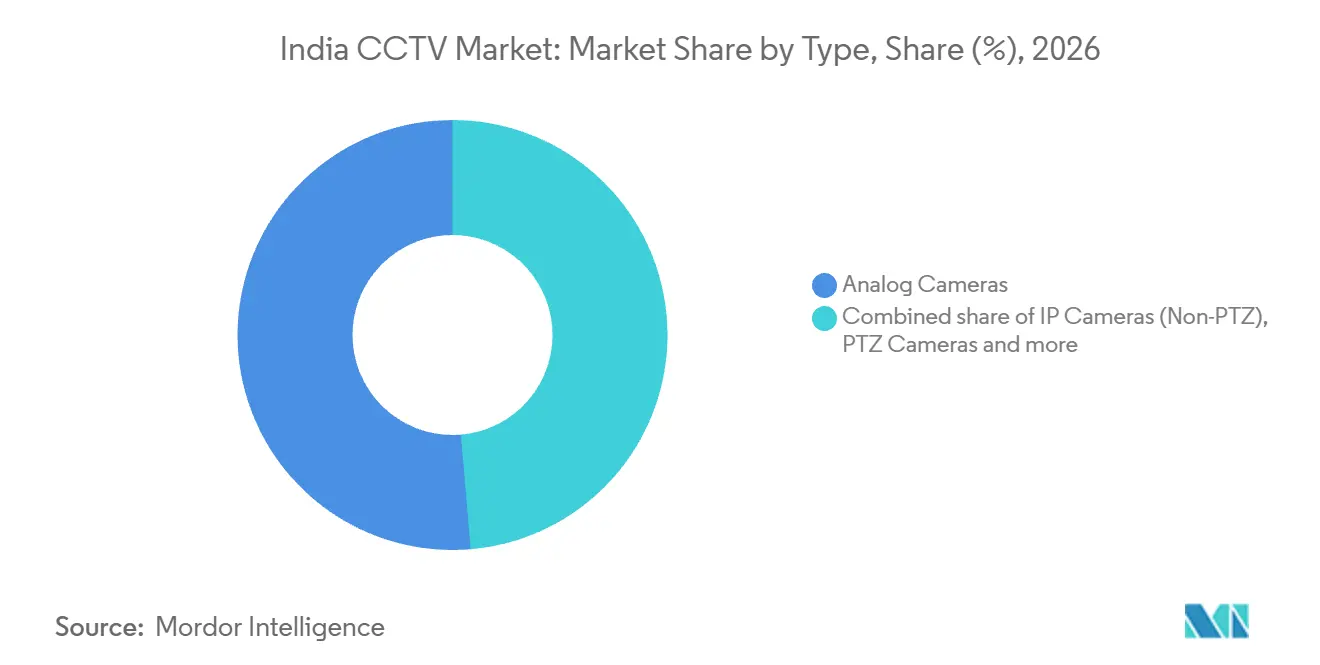
- タイプ別では、アナログカメラが2026年のインドCCTV市場シェアの51.35%を占め、AI対応スマートカメラは2027〜2032年にかけてCAGR 21.4%で最も速く成長すると予測されています。
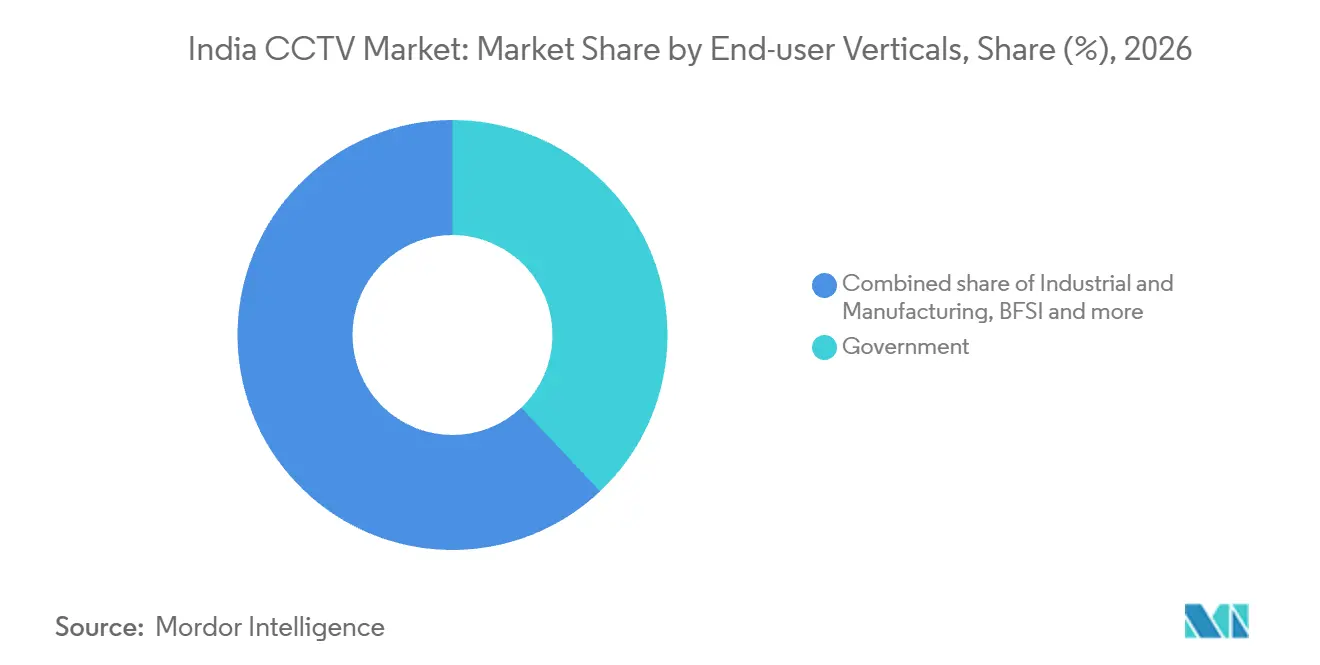
- エンドユーザー業種別では、政府が2026年のインドCCTV市場規模の37.95%を占め、住宅・スマートホームセグメントは2027〜2032年にかけてCAGR 20.9%で最も速く成長すると予測されています。
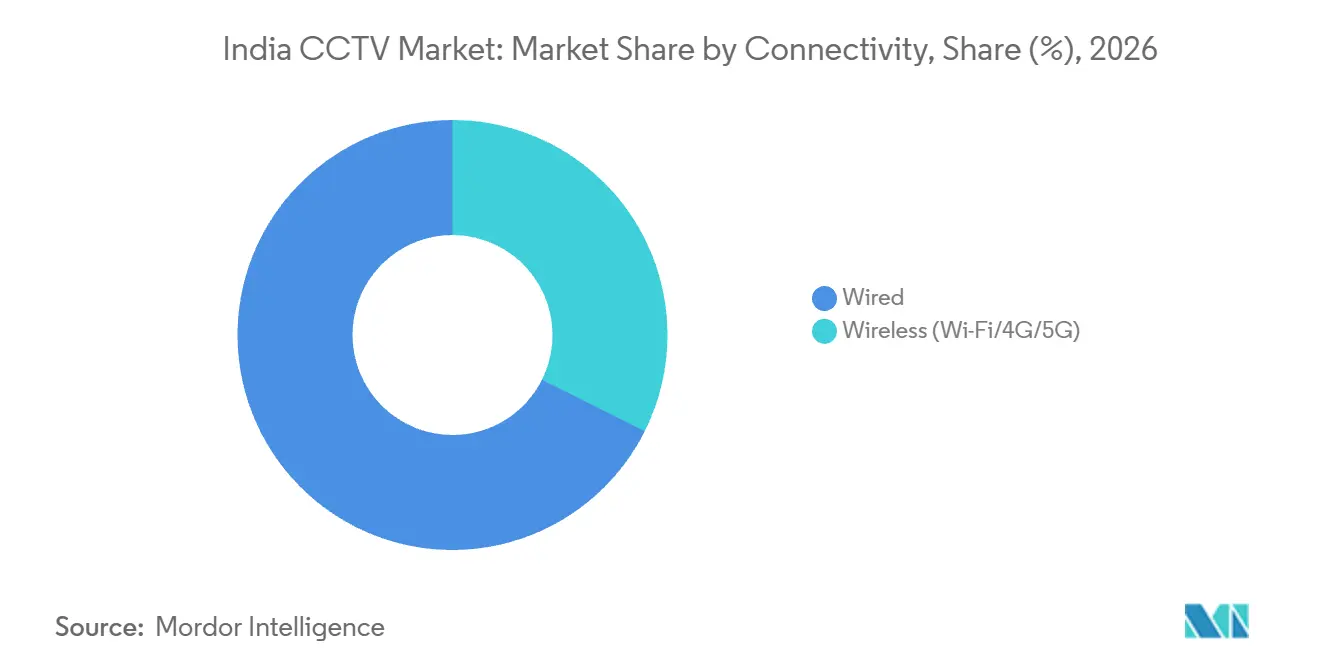
- 接続性別では、有線システムが2026年のインドにおけるCCTVカメラ収益の67.63%をリードし、無線カメラは2027〜2032年にかけてCAGR 21.3%で最も速く成長すると予測されています。
- 地域別では、北インドが2026年のインドにおけるCCTVカメラ収益の42.09%をめ、南インドは2027〜2032年にかけてCAGR 20.95%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 政府によるスマートシティ監視推進 | +7.2% | 全国 | 中期(2〜4年) |
| 公共空間における監視義務化規制 | +5.1% | チャトラパティ・サンバジナガル市 | 短期(2年以内) |
| 空港および地下鉄の急速なインフラ拡張 | +6.3% | 全国 | 長期(4年以上) |
| AI主導のコンプライアンスおよび安全アナリティクスの導入 | +5.7% | 全国 | 短期(2年以内) |
| STQC/BIS規範後の国内製造へのシフト | +3.2% | 全国 | 中期(2〜4年) |
| 農村部スキームにおけるソーラー駆動エッジCCTVの展開 | +0.9% | マハラシュトラ州部族村落 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府によるスマートシティ監視推進
政府主導の都市監視は、都市規模の監視プログラムを通じたカメラ購入を支援している。インドのスマートシティーズミッションは、2026年3月31日時点で100のスマートシティーに83,000台以上のCCTV監視カメラを設置していた。[1] 2026年8月、バーラト・サンチャール・ニガム・リミテッドはアフマダーバードのSASA II監視システムの実施機関を選定するための入札を募集し、当該入札はSITC、運用および保守を対象としていた。スマートシティー・アフマダーバード・デベロップメント・リミテッドのSASAフェーズIIに関する提案依頼書は、SITCを供給・設置・試験・試運転と定義し、固定カメラおよびPTZカメラの計画的な展開を含んでいる。この計画的な拡張は、アフマダーバードの広域都市監視およびe-チャラン調達の枠組みの中で、インドCCTV市場のカメラサプライヤーに対して特定の機器要件を生み出している。
公共空間における監視義務化規制
設置義務化により、カメラによる監視範囲は対象施設にとって運営上の義務となる。2026年7月、チャトラパティ・サンバジナガル警察長官プラビン・パワール氏は、市内23カテゴリーの民間施設にCCTVの設置を命じた。[2] 同命令は、施設の敷地境界から最大50メートル先までの監視範囲を義務付けた。敷地外へのカラ設置範囲の拡大により、カメラの配置はコンプライアンス上の意思決定の一部となり、単なる施設内セキュリティの選択にとどまらなくなった。影響を受ける施設オーナーにとっては、機器の低価格が説得力を持つ前に、必要な監視エリアに対応した提案が求められる。これにより、命令を施設固有の監視範囲に落とし込める設置業者にとって明確な地域的機会が生まれ、特にインドCCTV市場の地域的成長に貢献する施設において顕著となる。
空港および地下鉄の急速なインフラ拡張
インドの運用中の空港数は、2014年の74か所から2026年7月には165か所に増加した。地下鉄ネットワークは、2014年248キロメートルから2026年には1,155キロメートル超に拡大した。輸送インフラの拡大は、カバーすべき追加拠点を生み出し、空港および地下鉄の開発を監視機器の需要と結びつけることで、インドCCTV市場のトレンドを反映している。インド空港局(AAI)が2025年に実施したビデオ会議システムの入札では、13空港の隔離ベイカメラの中央制御室からの統合ライブ映像閲覧と、各空港における7日間のローカル録画が要件として定められていた。同局は2025年6月11日に契約を締結した。この仕様は、輸送事業者が監視を拡張する際に、ネットワーク全体での映像閲覧とローカル録画の要件にカメラカバレッジを適合させる必要があることを示しており、統合機能の重要性を浮き彫りにしている。
AI主導のコンプライアンスおよび安全アナリティクスの導入
産業安全用途において、インドCCTV産業は即時対応を要する状況を特定する商業的役割を担っている。2025〜26年度、JSWエナジーは同社の発電所運営会社JSWELRがAI対応監視システムをCCTVネットワークと統合し、不安全行動および不安全状態に関するリアルタイムアラートを生成したと報告した。検知とアラートを連携させることで、画像取得と担当従業員との連携がシステムの有用性の中核となる。産業用オペレーターにとっては、監視システムを対応ワークフローと合わせて評価する理由が生まれる。プラント全体での不安全行動の検知は、それらの行動が発生す場所をカバーする映像に依存する。したがって、アナリティクスの導入は安全プログラムをカメラの配置と監視範囲に結びつけ、アラート機能に加えてハードウェア要件を生み出し、産業用監視におけるインドCCTV市場の見通しを支える。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 複数拠点展開における総所有コストの高さ | -3.4% | ナガランド警察署 | 中期(2〜4年) |
| プライバシーおよびデータ保護義務の増大(DPDP法) | -2.2% | 全国 | 中期(2〜4年) |
| サイバーセキュリティ認証の負担によるローンチ遅延 | -1.6% | 全国 | 短期(2年以内) |
| 半導体および輸入規制によるサプライチェーンの混乱 | -1.1% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複数拠点展開における総所有コトの高さ
複数拠点展開におけるコスト障壁は、監視の必要性が確立されていても、システム提案の段階で生じる可能性があります。2026年、中央政府はナガランドの警察署向け集中型CCTVシステム提案を、プロジェクトコストが高すぎること、および集中型アーキテクチャがスキームガイドラインに違反することを理由に延期しました。この組み合わせは、全体的な設計も資金調達条件を満たさないプロジェクトに対して、より低いカメラ価格が不完全な回答となることを意味します。公共部門の潜在的な購入者にとって、商業的に意味のある比較は、提案されたアーキテクチャから切り離された機器見積もりではなく、適格な完全システム間の比較となります。コストと設計が両方の条件を同時に満たすまで、カメラ要件は延期されたプロジェクトに結びついたままとなる可能性があります。
プライバシーおよびデータ保護義務の増大(DPDP法)
CCTVオペレーターが個人を特定できる映像をデータ受託者として処理する場合、プライバシーコンプライアンスは導入設計上の負担を加える。インドは2025年11月にデジタル個人データ保護規則を告示し、主要データ受託者の義務は公布から18ヶ月後に開始される予定である。通知要件は、処理される個人データおよびその特定された目的の明確な説明を求めている。対象オペレーターにとっては、その目的の定義が、カメラの仕様だけでなく、監視の利用方法を決定する一部となる。2026年に調達されたシステムは、コンプライアンス義務開始予定期間まで稼働し続ける可能性がある。開始時期を通じて稼働することを意図したプロジェクトでは、設計段階で目的の説明と通知を準備することが技術的な試運転と並行した文書化作業となり、インドCCTV市場における追加的考慮事項を生み出す。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
アナログの継続性とAIアプリケーションアナログカメラは2026年のインドCCTV市場規模において51.35%のシェアを占め、最大セグメントとなった。電子情報技術省は2025年3月12日、セキュリティ必須要件はアナログCCTVカメラには適用されないことを明確にした。インド標準局の2025年4月1日付通達は、2025年4月9日以降のアナログ用途についてIS 13252(第1部)報告書を規定しており、その他のカメラタイプにもセキュリティテストが必要となる。アナログとその他のカメラタイプは別々の申請が必要である。アナログ設備を拡張するオペレーターにとって、この区別はIPへの置き換えに付随する追加のセキュリティテストなしにカメラ調達ルートを維持することを可能にする。
AI対応スマートカメラは最も成長の速いセグメントであり、2027〜2032年にかけてCAGR 21.4%が予測されている。ITソリューションプロバイダーのBrihaspathi Technologiesは、2025年インドのマハクンブにAI対応CCTVカメラを導入した。Brihaspathiはソリューション・サービス事業の一環としてCCTVカメラの組み立てと供給を行っている。同社は自社のAI対応カメラを導入し機器の供給と現場での展開を一体化させた。大規模集会の購買者は、AI対応ハードウェアをサプライヤーの展開能力とともに評価でき、インドCCTV市場を形成する監視要件にモデル選定を結びつけることができる。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:
公共展開と家庭向け取引政府は2026年のインドCCTV市場シェアにおいて37.95%を占め、最大セグメントとなった。2026年7月24日時点で、インド鉄道はネットワーク全体の3,215駅および13,409両の旅客車両にCCTV監視システムを導入していた。[3] 駅インフラと移動する旅客設備の両方に対応することで、一つの公共オペレーターの監視要件の中に2つの設置コンテキストが生まれる。この広範さにより、政府の機会は単一の固定施設の機器ニーズを超えた実質的なものとなる。駅に特化したカメラの提案はこの公共購買者の要件の一部しか対応しないため、鉄道資産の規模と並んで車両への適合性も重要となる。
住宅・スマートームセグメントは最も成長の速いセグメントであり、2027〜2032年にかけてCAGR 20.9%が予測されている。2026年10月のインタビューにおいて、QuboはインドのAmazonで1日あたり約2,000台のスマートカメラを販売していると報告した。インタビューで説明されたスマートフォン閲覧対応カメラの形態は、デバイスを個人の家庭用ユーザーおよびオンライン直販チャネルに結びつける。このオンラインチャネルを通じた販売は個別注文としてサプライヤーに届くため、公共プロジェクトの調達カレンダーよりも小売での入手可能性がこのビジネスにとってより重要となる。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
接続性別:
有線インフラと無線サイト設計有線システムは2026年のインドCCTV市場規模の67.63%を占め、売上高において最大のセグメントとなっている。グルグラム首都圏開発局(GMDA)のグルグラムおよびマネサールにおけるフェーズI監視ネットワークは、2026年9月時点で稼働を継続していた。2024年の技術仕様書では、ジャンクション拠点を接続する3層光ファイバーリングが規定されていた。このネットワーク設計は、有線バックボーンがシステム規模で監視フィードを整理できることを示しており、商業的な提案を個々のカメラエンドポイントにとどめる必要はない。この種の設置に対応するサプライヤーは、共有伝送路の継続性に対処する必要がある。なぜなら、その伝送路が複数の監視拠点を制御室機能に接続しているからである。
ワイヤレス(Wi-Fi/4G/5G)カメラは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 21.3%の予測成長率を示している。2026年5月までに、ハイデラバード災害対応・資産保護局(HYDRAA)はハイデラバードの湖周辺に900台のCCTVカメラを設置していた。2025年のプロジェクト仕様では、太陽光発電式4Gカメラの設計が規定されていた。電源と伝送方式を同時に選定することで、カメラのみの仕様では解決できない2つの現場要件をサプライヤーが担うことになる。規定された太陽光発電方式を備えない4Gカメラは伝送のみに対応するものであり、完全な屋外構成が関連する製品比較の基準となる。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北インドCCTV市場
北インドは2026年のインドCCTV市場規模の42.09%を占め、最大の地域となっています。デリーの公共事業局は2025年6月から2026年3月にかけて市内に134,389台のCCTVカメラを設置しました。その規模の展開フェーズは、単一の行政購入者の管轄内で地域に実質的な公共プログラム需要基盤を与えます。また、多数の設置を提供する商業的課題を個々のカメラの単純な販売から切り離します。それらの拠点全体での一貫した実行がサプライヤーの提案の一部となります。なぜなら、大規模な設置プログラムの価値は、指定された拠点全体での使用可能なカバレッジに依存するからです。
南インドCCTV市場
南インドは最も成長が速い地域であり、2027〜2032のCAGRは20.95%と予測されています。ベンガルール警察は、2025年4月30日時点で市内に535,815台の公共・民間CCTVカメラがジオタグ付けされたと報告しており、2024年1月に公共の場所で記録された232,711台と比較して増加しています。公共・民間のカメラ拠点を特定された都市インベントリに取り込むことで、オペレーターがカバレッジ設計時に考慮できる監視フットプリントが拡大します。ジオタグ付きの合計が公共・民間カメラにまたがるめ、カバレッジ計画は追加カメラが必要な拠点を特定する前に、統合インベントリから始めることができます。
東インドの南24パルガナス地区行政は、2025年1月のガンガサガル・メーラ監視のために1,000台以上のCCTVカメラと25台のドローンを展開しました。西インドでは、プネー警察が2026年に2つのパルキ行列ルートに沿って226台のカメラを使用し、ライブフィードを指令センターに統合しました。固定された集会エリアと移動する行列ルートは、どちらの用途も大規模な宗教行事に関するものであっても、異なるカバレッジ設計を生み出します。中央インドでは、マディヤ・プラデーシュ州警察が2025年10月19日時点で11,903件の事案で監視映像を閲覧し、1,628件で捜査または治安維持上の成果が報告されました。イベント運営者は集会を中心に整理されたカバレッジを必要とし、捜査ユーザーは監視された活動が終了した後も有用な映像を必要とします。
規制の枠組みと見通し
この比較は、CCTVを展開する商業施設オペレーターの観点から選択された管轄区域を評価します。国家規則は、必須件の対象となるカメラのセキュリティ資格を規定し、公共調達条件と民間購入を区別します。グジャラートは指定施設に対して条件付き義務を追加し、実際の課題は適切な機器の選択と必要な現場カバレッジの維持の両方となります。
規制テーブル
| 決定要因 | インド | グジャラート |
|---|---|---|
| 主要機関 | 電子情報技術省(MeitY);STQCまたは他の通知済みセキュリティ試験機関 | グジャラート州政府;公共安全委員会 |
| 主要な法令または指示 | 強制登録命令;政府調達向けメイク・イン・インディア優先公共調達命令;予定されたDPDPセキュリティ保護措置 | 指定施設向け公共安全法および規則 |
| 商業的効果 | 対象カメラのセキュリティ資格;STQCセキュリティ試験レポートの3年間有効期間 | 委員会の書面による勧告後6ヶ月以内の実施;入退場および指定駐車場のカバレッジ;24時間稼働および最低30日間の映像保存 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
明確な国家試験ルートが機器選択を支援する一方、その資格要件は適合する提案を制します。グジャラートの追加的な運用・保存義務は、指定施設にとってコンプライアンスを設置のみの費用ではなく継続的な課題とします。データ受託者(プロセッサー保有データを含む)向けの国家DPDPセキュリティ保護措置は、2025年11月13日から18ヶ月後に開始される予定です。この移行は、映像が個人を識別する場合にデータ受託者として行動するオペレーターに対して、機器および現場カバレッジ義務と並行して、両管轄区域においてより厳格な政策見通しを支持します。
バリューチェーンの段階
バリューチェーンは、コンポーネント供給、製品製造、流通、システムインテグレーション、および運用サポートを比較します。2026年5月、Aditya Infotech LtdはAmbarella、Qualcomm、Augentixをシステム・オン・チップパートナーとして挙げ、多様化によって依存リスクが軽減されたと述べました。これにより、コンポーネントの選択が完成カメラの提案の上流に位置づけられ、設置とソフトウェアが別々の下流の責任を生み出します。したがって、価値はカメラ組み立てだけでなく、明確なサプライヤーの成果を通じて生まれます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| システム・オン・チップ供給 | Ambarella、Qualcomm、Augentixなどの半導体サプライヤー | コンポーネント販売 | 狭いチップ供給基盤への依存 | 複数のコンポーネントパートナーを認定する |
| 製造・組み立て | AIL Dixon Technologies Private Limitedなどの監視製品メーカー、Aditya Infotech Ltdの完全子会社 | 製造製品の販売 | 組み立て業務の継続性 | 組み立て設備を保護し、インシデント対応を計画する |
| 製品流通 | Aditya Infotech Ltd(CP Plus)などのブランドオーナーおよびディストリビューター | 製品再販収益 | 流通チャネル全体での製品供給の調整 | 明確な供給・サポート責任を割り当てる |
| システムインテグレーション | L&T Technology Services LimitedおよびTechnosys Security Pvt. Ltd.などの監視インテグレーター | 設計・インテグレーション費用 | カメラフィードと制御室機能の連携 | 引き渡し前に完全な監視ワークフローをテストする |
| ビデオ管理・技術サポート | Honeywell Indiaなどのビデオ管理プロバイダー;Aditya Infotech Ltd(CP Plus)などの技術サポートプロバイダー | ソフトウェア供給収益 | カメラとソフトウェア全体の障害解決 | ハードウェアとソフトウェアの障害所有権を定義する |
| 情報源: Mordor Intelligence | ||||
2026年9月9日にAIL DixonのカダパにおけるKadapa組み立てエリアで短絡火災が発生した後、Aditya Infotechは迅速な制御と業務への支障がなかったことを報告しました。したがって、組み立て拠点のインシデント対応は、上流のコンポーネント多様化とは異なる継続性リスクに対処します。Aditya Infotechはまた、2025〜26年度の監視・セキュリティビジネス向けに全国規模の技術サポートチームを報告しました。ハードウェアとソフトウェアの責任が組み立てを超えて拡張される場合、明確な引き継ぎにより、サプライヤーは購入者が各コンポーネントを個別に調整することなく稼働システムをサポートできます。
競合環境
市場集中度
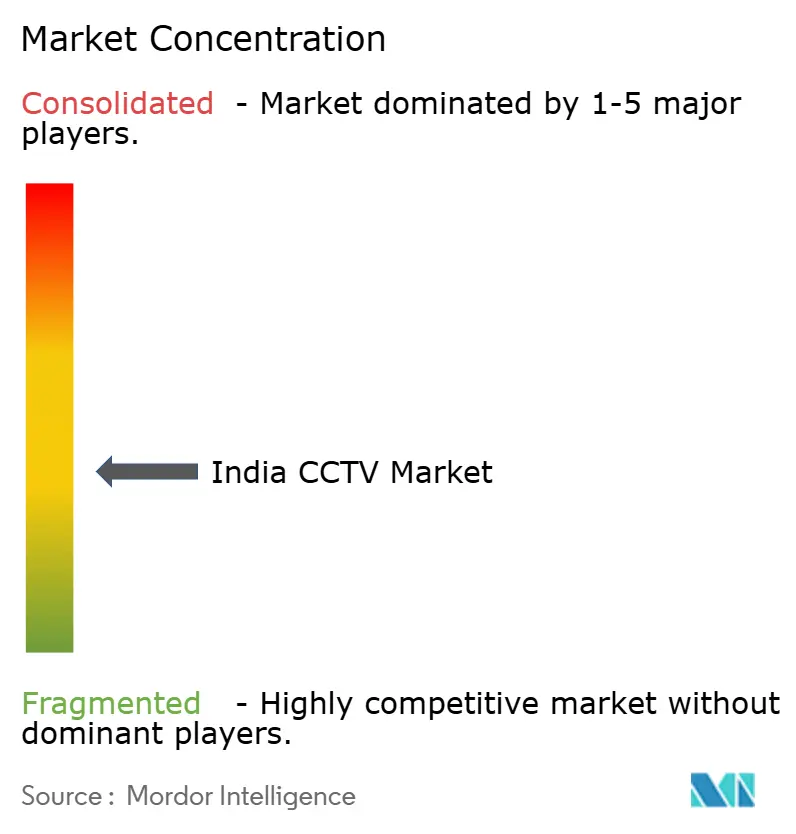
競争は複数のカメラポートフォリオとインド製造を組み合わせており、HIKVISION Digital Technology Co. Ltd(Hikvision India)とDahua Technology India Pvt. Ltdがカメラおよびビデオ監視製品を供給しています。Aditya Infotech Ltd(CP Plus)は2026年度の連結売上高が前年比35.6%増加したと報告しました。Godrej Security SolutionsはGodrej Enterprises GroupのSecurity Solutionsビジネス内で監視カメラを製造・販売しています。Honeywell Commercial Securityは50シリーズポートフォリオを通じてインドで開発・製造されたIPカメラを供給しています。この分野は広範なビデオセキュリティサプライヤーとインド製カメラレンジを組み合わせており、ポートフォリオの幅と国内生産が競争の明確な次元となっています。
Aditya Infotechが2026年5月に報告した月間約250万台の製造能力は、供給戦略の生産規模コンポーネントを示しています。同社はまた、2026年度第4四半期にCP PLUSポートフォリオの約79%がIP製品であると述べました。BISは非アナログCCTVカメラに対してIS 13252(第1部)に加えてセキュリティ必須要件を満たすことを求めており、セキュリティ文書化が競合するネットワークカメラレンジに関連します。同じネットワークカメラ購入者をターゲットとする競合他社は、適合モデルと対応するセキュリティ文書化が必要であるめ、ポートフォリオの幅は技術資格への準備と一致する必要があります。
規制上のポジショニングは、特定のポートフォリオのステータスを競争において商業的に重要なものにします。2026年6月、Godrej Enterprises Groupは新しい監視カメラポートフォリオがインドで製造され、BIS-ER規格の認証を受けていると述べました。これにより、国内製造の提案と明示されたセキュリティコンプライアンスの立場が組み合わされ、購入者に2つの別々の属性を検討させます。競合他社は同様に明確に定義されたポートフォリオで競争できますが、原産地と認証に関する主張は提供される製品と一致する必要があります。したがって、競争上の機会はブランドの知名度よりも具体的であり、提案されたカメラに対して両方の属性を実証できるサプライヤーは、技術選定の時点での不確実性を低減できます。
インドCCTV業界リーダー
-
HIKVISION Digital Technology Co. Ltd (Hikvision India)
-
Dahua Technology India Pvt. Ltd
-
Aditya Infotech Ltd (CP Plus)
-
Godrej Security Solutions
-
Honeywell Commercial Security
- 注:主要企業の掲載順は順位を示すものではありません。
インドCCTV市場 このレポートでカバーされる企業
- HIKVISION Digital Technology Co. Ltd (Hikvision India)
- Dahua Technology India Pvt. Ltd
- Aditya Infotech Ltd (CP Plus)
- Honeywell Commercial Security
- Godrej Security Solutions
- Axis Video Systems India Pvt. Ltd
- Keenfinity India Private Limited
- D-Link India Limited
- Videocon Industries Limited
- Zicom Electronic Security Systems
- Electronic Eye Systems
- Vantage Security Ltd
- Vintron Informatics Ltd
- Digitals India Security Products Pvt. Ltd
- Total Surveillance Solutions Pvt. Ltd
- HFCL Ltd
- Prizor Viztech Limited
- Dixon Technologies (India) Limited
- Sparsh Securitech Pvt. Ltd
- Qubo (Hero Electronix Private Limited)
- Uniview Technology India
- Hanwha Vision India
場参加者にとっての主要な機会
これらの機会は、集中型機関監視、農村部設置パッケージ、および公共調達向けの文書化されたカメラ供給を比較します。電子情報技術省(MeitY)は2026年2月、強制登録命令に基づくセキュリティ試験レポートはメイク・イン・インディア優先公共調達命令へのコンプライアンスにも適用されることを明確にしました。地域付加価値要件は別途残ります。この区別は、政府購入者に対応するために別途必要な証拠と適切なカメラ提案を組み合わせることができるサプライヤーに商業的機会を生み出します。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 集中型機関CCTVシステム | ラジブ・ガンジー生物工学センター(RGCB)が2026年10月29日を提出期限とする入札を募集 | 研究機関(RGCBを含む) | 集中型システム要件に合わせたカメラカバレッジを設計する | 機関のシステム設計への機器の適合 | 監視インテグレーターおよびAditya Infotech Ltd(CP Plus)などの潜在的なカメラサプライヤー |
| 農研究拠点の機器と設置 | ICMR国立栄養研究所がチャンドラギリでのカメラ、ネットワークビデオレコーダー、アクセサリー、設置を求め、入札期限は2026年10月26日 | 農村保健研究施設 | 明確な機器責任を持つ完全設置パッケージを提供する | ハードウェアと設置を1つの成果物として調整する | 設置プロバイダーおよびMatrix Comsec Pvt. Ltd.などの潜在的なネットワークカメラサプライヤー |
| 公共調達向けに文書化されたカメラポートフォリオ | 共通のセキュリティレポート経路が別途の地域付加価値要件と並行して機能する | 政府の監視購入者 | モデルレベルのセキュリティおよび地域価値文書を個別に維持する | 一方を他方の代替とせずに両方の要件を満たす | Prama India Private Ltd.およびHoneywell International India Private Limitedなどの証明書エントリーを持つネットワークカメラサプライヤー |
| 情報源: Mordor Intelligence | |||||
ICMR国立栄養研究所の招待はカメラ、レコーダー、アクセサリー、設置を一括しているため、カメラのみの入札ではその要件の一部が未対応となります。ラジブ・ガンジー生物工学センターは集中型CCTV監視システム入札を募集し、提出期限は2026年10月29日でした。これらの要件を合わせると、機関向けカメラ供給は各購入者の調達範囲に提案を合わせることに依存する機会となります。より強力な提案は、必要な機器と指定された設置を、モデルレベルのセキュリティ文書と別途の地域価値証拠と組み合わせ、上記の公共調達条件に完全な納品を結びつけます。
最近の産業開発事情 インドCCTV市場
- 2026年8月:合弁会社Skyquad Electronics & Appliancesが、研究、カメラモジュール組み立て、電子機器生産業務を含む計画中のインドCCTVカメラ施設について政府承認を受けました。
- 2026年6月:Godrej Enterprises GroupのSecurity Solutionsビジネスが、屋内外のパン・チルト、ドーム、バレットモデルを含むWi-Fiおよび4G監視カメラポートフォリオをインドで発売しました。
インドCCTV市場 レポートの範囲と調査方法論
市場定義とカバレッジ
インドCCTV市場は、インドにおけるセキュリティおよび監視用途向けに販売されるCCTVカメラハードウェアへの年間支出を測定します。価値は、顧客グループ全体にわたるインド市場へのカメラハードウェアの初回販売を反映しています。
スコープの除外事項:アクセス制御および侵入警報製品、別途販売されるビデオ録画・ネットワーク・ディスプレイ・ストレージ・監視ソフトウェア製品、別途販売されるカメラ部品・アクセサリー・設置・保守・インテグレーションサービス、およびセキュリティと監視以外の用途で販売されるカメラは除外されます。
セグメンテーション概要
- タイプ別
- アナログカメラ
- IPカメラ(非PTZ)
- PTZカメラ
- AI対応スマートカメラ
- エンドユーザー業種別
- 政府
- 産業・製造業
- BFSI
- 輸送・物流
- 住宅・スマートホーム
- 小売・ホスピタリティ
- 医療・教育
- その他のエンドユーザー業種
- 接続性別
- 有線
- 無線(Wi-Fi/4G/5G)
- 地域別
- 北インド
- インド
- 東インド
- 西インド
- 中央インド
データソース、市場規模算定、および検証
デスクリサーチ
電子情報技術省のセキュリティ要件および公共調達通知、住宅・都市問題省のスマートシティミッション展開レポート、報道情報局のリリース、および企業年次報告書は、認証製品、公共プログラム、生産・販売に関する証拠を提供します。MeitY通知、政府調達文書、対外貿易総局の貿易分類、および上場インド電子機器サプライヤーの申告などのソースは、アナリストが市場境界、供給条件、購入者グループ別需要、および歴史的変化を確認するのに役立ちます。
企業申告、投資家向けプレゼンテーション、および信頼性の高いインドのビジネスプレスは、製品ポートフォリオ、製造能力、チャネル構造、および報告されたプロジェクト受注を明確にすることでこれらのソースを補完します。これらの名前付きソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
インドを拠点とするカメラメーカー、輸入業者、ディストリビューター、システムインテグレーター、調達専門家、エンドユーザーとの構造化インタビューは、初回販売価格、カメラ数量、チャネルマージン、アプケーション需要に関する二次証拠を検証します。アナリストは回答者の説明を使用して、矛盾する製品またはチャネルの証拠を解決し、欠落情報を特定し、サプライヤーの開示、公共入札、展開シグナルに対して推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | |
| 中位層:43% | 機能・ユニットリーダー:35% | |
| 中小規模プレーヤー:25% | マネージャー:45% |
市場規模算定と予測
アナリストは、年間市場価値と単位需要のトップダウンモデルを使用して、国内への初回販売時のインドカメラハードウェア販売を推定し、選択された合計をサプライヤーのロールアップおよびサンプリングされたカメラの平均販売価格に数量を乗じたものと照合します。カメラタイプ、接続性、エンドユーザー業種、地域シェアは、企業の製品・販売開示、調達通知、展開情報、チャネル証拠から構築され、各販売はそのカメラカテゴリーと購入者または場所に一度割り当てられます。歴史的市場価値、政府・インフラプロジェクト活、認証変更、カメラ価格、IP採用は、2027〜2032年の多変量回帰またはシナリオ分析に情報を提供し、単位数量と実現カメラ価格は製品ミックスと価格変化を反映するために別途予測されます。インド市場参加者とのインタビューは、変数レベルの前提と予測方向が購買サイクルとサプライヤー能力に一致するかどうかを検証します。データが矛盾する場合や選択的なボトムアップチェックが不完全な場合、アナリストは範囲を文書化し、独立した市場シグナルと照合し、欠落項目をゼロとして扱わずに最も支持された入力を使用します。
データ検証と更新サイクル
サプライヤーの開示、チャネル証拠、公共入札、展開記録、輸入シグナルが三角測量され、価格、数量、シェア、成長の外れ値は基礎となるソースと市場境界に対して調査されます。第2回レビューでは、計算、タイプ・購入者・接続性・地域別の一貫性、および各推定値が最初のカメラ販売のみをカウントしているかどうかが確認されます。重大な矛盾、説明のない分散、または変更された前提が残る場合、アナリストは関連する回答者に連絡します。モデルは毎年更新され、重大な規制・供給・需要イベント後にサイクル間で更新され、納品前の新たなレビューが行われ、未解決の異常はサインオフ前のレビューのために保留されます。
Mordor IntelligenceのインドCCTV市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品および需要モデル化に使用される入力が異なる場合があります。インドCCTV市場は、インドにおけるセキュリティおよび監視用途向けに販売されるCCTVカメラハードウェアへの年間支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。インド市場参加者とのインタビューは、変数レベルの前提と予測方向が購買サイクルとサプライヤー能力に一致するかどうかを検証します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 68.9億米ドル(2027年) | |
| グローバルコンサルタンシーA | 63億米ドル(2026年) | 2026年ベースでは、この推定値は1年後の本レポートの2027年値68.9億米ドルを8.6%下回っいます。 |
| グローバルコンサルタンシーB | 38億米ドル(2026年) | 2026年ベースでは、この推定値は1年後の本レポートの2027年値68.9億米ドルを44.8%下回っています。 |
Mordor Intelligenceでは、サプライヤーの開示、チャネル証拠、公共入札、展開記録、輸入シグナルが三角測量され、価格、数量、シェア、成長の外れ値は基礎となるソースと市場境界に対して調査されます。
レポートで回答される主要な質問
インドCCTV市場の規模と成長見通しは?
市場規模は2032年までに172.3億米ドルに達し、2027〜2032年のCAGRは20.12%と予測されています。
インドにおけるCCTV需要を牽引しているものは何ですか?
公共監視、交通インフラの拡張、産業安全アナリティクスが需要を支えています。スマートシティミッションは2026年3月31日時点で100のスマートシティに83,000台以上のカメラを設置しました。
インドでどのCCTVカメラタイプが収益をリードしていますか?
アナログカメラが2026年の収益の51.35%を占めています。AI対応スマートカメラは2027〜2032年にかけてCAGR 21.4%で最も速く成長すると予測されています。
インドでCCTVカメラを供給している企業はどこですか?
参加企業にはHIKVISION Digital Technology Co. Ltd(Hikvision India)、Dahua Technology India Pvt. Ltd、Aditya Infotech Ltd(CP Plus)、Godrej Security Solutions、Honeywell Commercial Securityが含まれます。
プロジェクトコストはどのように公共CCTVの展開を遅らせる可能性がありますか?
2026年、中央政府はナガランドの警察署向け集中型CCTVシステム提案を、プロジェクトコストが高すぎること、およびアーキテクチャがスキームガイドラインに違反することを理由に期しました。
インドのどの地域がCCTV収益と予測成長をリードしていますか?
北インドが2026年の収益の42.09%を占めています。南インドは2027〜2032年にかけてCAGR 20.95%で最も速く成長すると予測されています。