
Mordor Intelligenceによるインドfintech市場分析
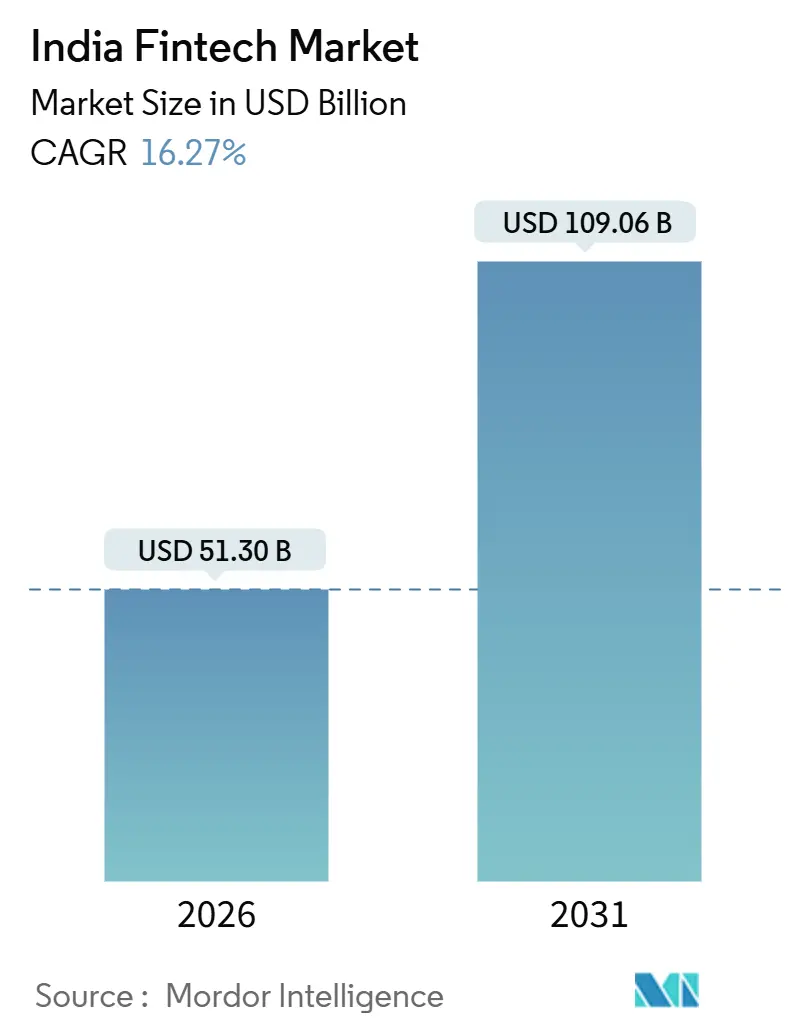
インドfintech市場規模は、2026年の51.3 ビリオン 米ドルから2027年には59.65 ビリオン 米ドルに増加し、2032年には127.6 ビリオン 米ドルに達すると予想されており、2027年~2032年にかけてCAGR 16.42%で成長します。
インドの共有決済・本人確認インフラは、顧客、取引記録、金融機関を接続することでデジタルレンディングを支援しています。埋め込み型チェックアウトクレジットおよびGST連動の運転資本サービスは、特定の購買および事業資金調達タスクへのリーチを拡大しています。インドの選択的UPI加盟店手数料フレームワークは、システムの持続可能性を支援しつつ個人および小規模加盟店を保護するため、2026年9月に発表され、小額加盟店決済を加盟店手数料無料に維持しながら、一定の閾値を超える場合に加盟店手数料を適用します。小額加盟店決済に手数料が制限されることで、プロバイダーはチェックアウト統合を通じて役割を拡大できる一方、デジタルレンディングへの拡大は継続的な監督義務をもたらします。
主要レポートのポイント
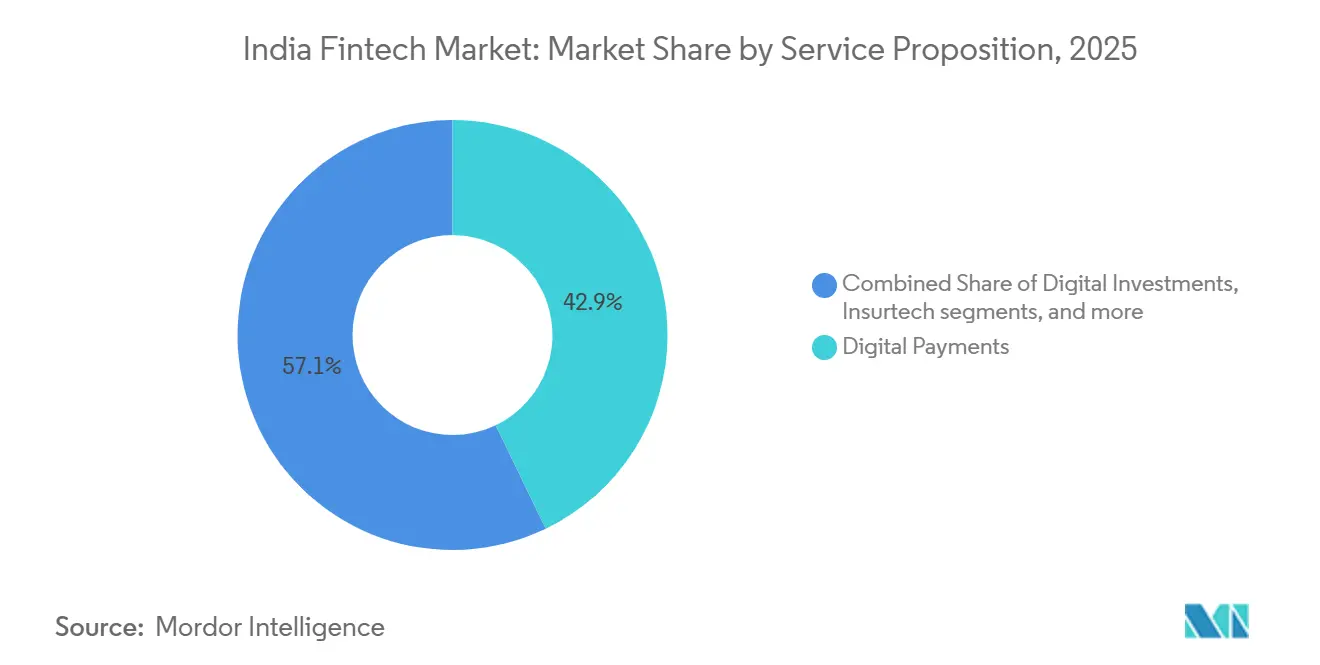
- サービス提案別では、デジタル決済が2026年のインドfintech市場シェアの42.69%を占め、ネオバンキングは2027年~2032年にかけてCAGR 19.8%で最も急成長するセグメントと予測されています。
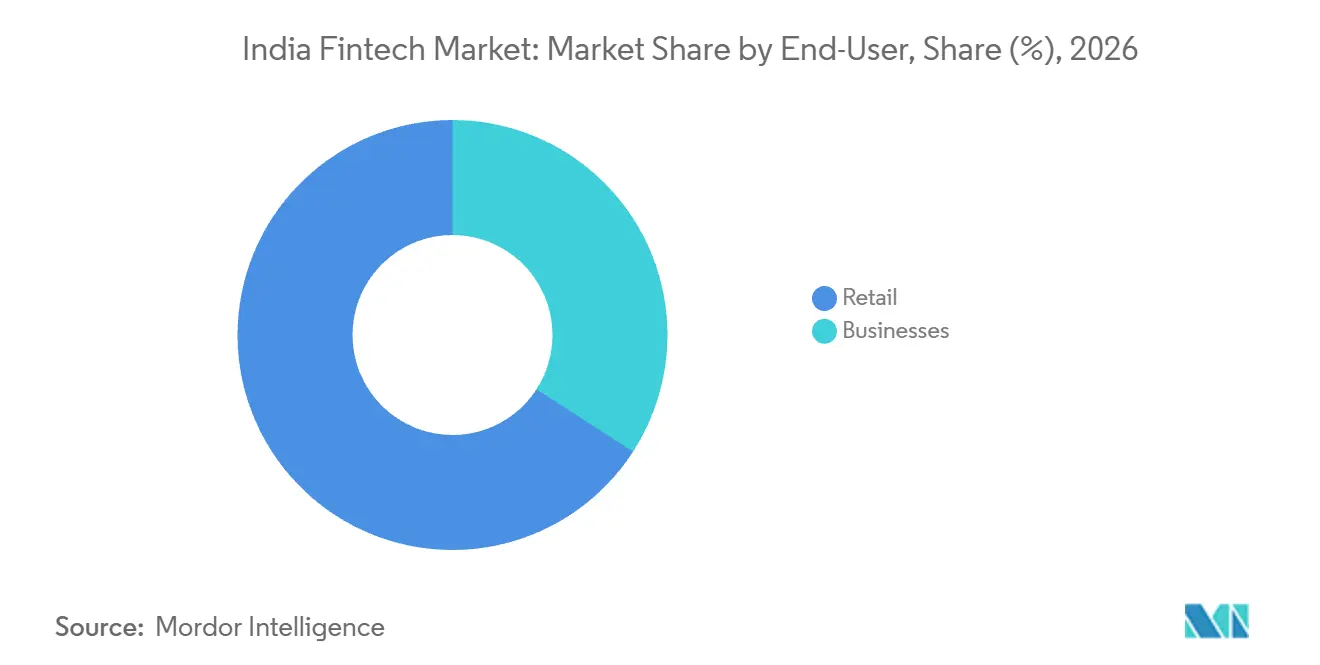
- エンドユーザー別では、小売が2026年のインドfintech市場規模の65.87%のシェアを占め、企業は2027年~2032年にかけてCAGR 17.65%で最も急成長すると予測されています。
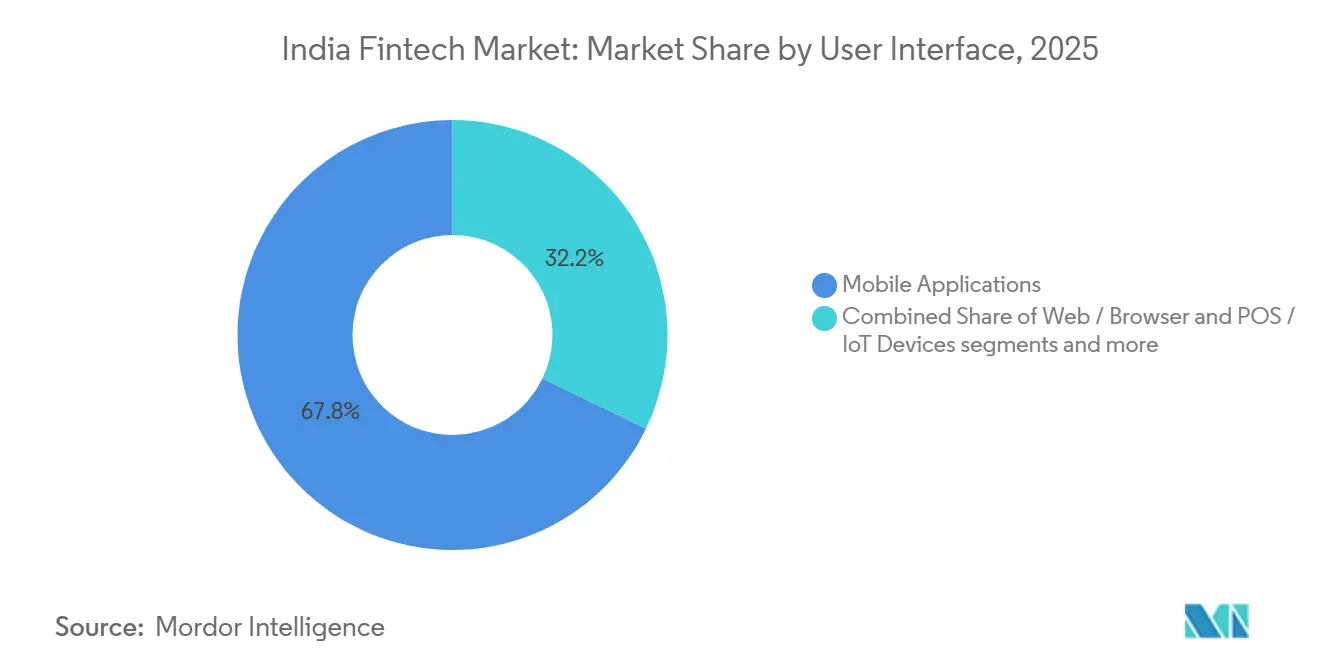
- ユーザーインターフェース別では、モバイルアプリケーションが2026年の市場で68.99%のシアをリードし、2027年~2032年にかけてCAGR 18.45%で最も急成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル公共インフラ(UPI、Aadhaar、OCEN)による大衆市場普及の加速 | +6.5% | 全国 | 長期(4年以上) |
| データ主導の信用審査を解放するアカウントアグリゲーターフレームワーク | +5% | 全国 | 中期(2~4年) |
| Eコマースおよびギグエコノミープラットフォームからの組み込み型ファイナンス需要 | +4% | 全国 | 短期(2年以内) |
| GST導入後のMSMEの正式化による新たな中小企業fintech需要プールの創出 | +3.5% | 全国 | 中期(2~4年) |
| ミレニアル世代およびZ世代の資産形成による低コストロボアドバイザリーの普及促進 | +0.5% | 全国 | 長期(4年以上) |
| クロスボーダーUPIリンケージ(例:シンガポー、UAE)による新たな送金収益の開拓 | +1.5% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
デジタル公共インフラ(UPI、Aadhaar、OCEN)による大衆市場普及の加速
デジタル本人確認および取引データインフラは、ペーパーレスの顧客体験を活用できる金融サービスの範囲を拡大します。インド固有識別機関(UIDAI)は、2025年度~2026年度にインド全セクターで1,856億件のAadhaar認証取引を報告しました。インド中小企業開発銀行(SIDBI)のGST Sahayプログラムは、オープンクレジットイネーブルメントネットワーク(OCEN)とアカウントアグリゲーターフレームワークをGST取引データおよび銀行情報と組み合わせ、ペーパーレスの請求書ベースの信用を実現しました。そのGST Sahayポートフォリオは2025年度~2026年度に前年比345%成長しました。[1] SIDBIは2025年度~2026年度に2,261件の顧客を追加し、2026年3月31日時点での累計承顧客数を3,512件に引き上げました。承認顧客基盤の大部分は2025年度~2026年度に追加されており、共有インフラが本人確認の役割を超えて最近の信用普及を支援したことを示しています。
データ主導の信用審査を解放するアカウントアグリゲーターフレームワーク
アカウントアグリゲーター(AA)は、許可された金融データと貸し手の審査ワークフローを接続します。SahamatiとCRIFは、インドのアカウントアグリゲーターエコシステムが2025年度~2026年度に3,680万件のローン実行を促進したと推定しています。[2] 銀行は2025年度~2026年度下半期においてAA対応レンディングの金額ベースで47.3%を占め、残りはノンバンク金融会社が占めました。住宅ローンおよび不動産担保ローンについて、AA審査浸透率が30%を超えるAA主要活用貸し手コホートは、2024年6月~2026年6月にかけて残高ポートフォリオのCAGRが32.9%を記録し、非AAコホートの14.3%を大きく上回りました。この活動は、再利用可能なデータ統合を既存の信用商品に組み込み、テクノロジーサプライヤーに借り手向けインターフェースだけでなく審査における役割を与えます。
Eコマースおよびギグエコノミープラットフォームからの組み込み型ファイナンス需要
チェックアウトクレジットは、購買決定の一部にファイナンシングを組み込み、小売業者の取引体験に埋め込まれたサービスへの需要を生み出します。Amazonは、2026年のインドのグレートインディアンフェスティバルにおいて、Amazon Pay Laterのユーザーベースが前年比80%拡大したと報告しました。Pay Laterの分割払い取引もイベント期間中に前年比で倍増しました。これらの指標は、この特定のチェックアウト商品において、より広いユーザーベースと取引活動の増加の両方を示しています。ファイナンシングプロバイダーにとって、チェックアウトリンクは商品配布を既に検討中の購買に結びつけ、そのサービス関係をその取引に集中させます。
GST導入後のMSMEの正式化による新たな中小企業fintech需要プールの創出
中小零細企業(MSME)の正式な記録は、事業者識別と特定の取引活動のファイナンシングを結びつけることができます。UdyamおよびUdyam Assist Platformへの合計登録数は、2026年10月6日時点で約9,780万件に達しました。インドバンクのGST Sahay運転資本商品は、IND SMARTアプリを通じてアクセスされ、GST登録から少なくとも12ヶ月が経過した個人および個人事業主のMSMEを対象としています。ローン審査には45日以内のGST売上請求書が使用されます。この設計により、記録された売上がデジタル信用体験において直接的な役割を果たし、正式な事業データのファイナンシング申請が生まれます。したがって、Udyam登録だけではこの商品の資格を確立することはできず、確立されたGST履歴と最近の売上請求書が必要です。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| RBIのデジタルレンディングおよびFLDG規制強化によるコンプライアンスコストの上昇 | -2% | 全国 | 短期(2年以内) |
| RuPayデビットおよびほとんどのUPI加盟店決済に対するゼロMDR政策によ決済ゲートウェイ利益プールの圧縮 | -1.5% | 全国 | 長期(4年以上) |
| サイバー詐欺事件の増加による消費者信頼の低下 | -0.8% | 全国 | 短期(2年以内) |
| 2022年以降の資金調達の冬によるスケールアップ資本の制約 | -0.4% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
RBIのデジタルレンディングおよびFLDG規制強化によるコンプライアンスコストの上昇
デジタルレンディングのアウトソーシングは、借り手に提供されるサービスに対する規制対象貸し手の責任を免除しません。インド準備銀行のNBFCクレジットファシリティ指令は、対象となるノンバンク貸し手に対し、デジタルレンディングサービスプロバイダーとの契約前に強化されたデューデリジェンスを実施することを義務付けています。その審査は、技術的能力、データプライバシー、ストレージシステム、借り手への対応、および規制コンプライアンスを対象とします。貸し手はまた、プロバイダーの行為を定期的に審査し、プロバイダーの作為および不作為に対して責任を負い続けます。これらの義務により、パートナー選定と継続的な監督は、特に異なるシステムを持つプロバイダーを追加する場合に、デジタル配布を拡大するコストの一部となります。したがって、迅速な顧客獲得は、契約した各レンディング関係を監督する継続的な費用の代替にはなりません。
RuPayデビットおよびほとんどのUPI加盟店決済に対するゼロMDR政策による決済ゲートウェイ利益プールの圧縮
インドは、個人および小規模加盟店を保護しながらUPIの長期的な持続可能性を支援するため、2026年9月に選択的UPI加盟店手数料フレームワークを発表しました。2026年10月15日から、2,000インドルピー(21.04米ドル)までのUPI加盟店決済は加盟店割引率(MDR)手数料が無料のままとなり、このティアはUPI加盟店取引量の95%以上を占めます。その閾値を超えると、フレームワークは0.4%のMDRを設定します。RuPayデビット取引も、2020年1月から有効な規則の下でゼロMDRを維持します。2025年度~2026年度において、MobiKwik(One MobiKwik Systems Ltd)は、ゼロMDRの圧力にもかかわらず、多角化、コスト最適化、および付加価値サービスが収益化を支援したと報告しました。プロバイダーは、取引量自体が加盟店割引収益を生まな場合でも、処理およびサービスコストをカバーし続けなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提案別:
決済規模と企業バンキングワークフローデジタル決済は2026年のインドfintech市場規模の42.69%のシェアを占めました。財務省が報告したインド国家決済公社(NPCI)のデータによると、UPIは2025年度~2026年度に2,416億件の取引を処理しました。[3] この取引規模は、決済実行を大量の金融活動フローにわたる定期的なサービス要件とすることで、最大セグメントの地位を支えています。競争上の課題は、信頼性の高い決済実行を提供しながらその周辺に課金可能なサービスを開発することです。なぜなら、高いスループットだけでは決済プロバイダーの収益を確保できないからです。
ネオバンキングは最も急成長するセグメントであり、2027年~2032年にかけてCAGR 19.8%が予測されています。企向けネオバンキングプラットフォームのOpenは、2026年に1つの法人バンキングワークスペースで40以上のインドの銀行との接続を報告しました。インド国立銀行(SBI)の法人普通預金口座について、Open Moneyはリアルタイムの残高可視化、自動明細同期、および支払い開始を提供します。Open Money上のSBI取引は非STPモードを使用しており、Open Money上で開始されたすべての支払いはSBIで実行前に承認される必要があります。複数の銀行に口座を持つ企業は、残高と支払いの一元的なビューを得る一方、SBI口座での実行はSBIの承認ステップに従います。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
消費者リーチと加盟店関係小売は2026年のインドfintech市場シェアの65.87%を占めました。NPCIは、2026年6月時点でUPIに5億5,490万人のユーザーがオンボードされたと報告しており、主要な消費者向け金融サービスのリーチを示しています。この広範なエントリー人口は、小売が最大セグメントとしての地位を支える一方、各顧客関係の深さを商業的に重要なものにしています。リーチだけでは収益を生まないため、消費者プラットフォームのリターンは、オンボードされた各ユーザーが採用するさらなる金融サービスに依存します。
企業は最も急成長するセグメントであり、2027年~2032年にかけてCAGR 17.65%が予測されています。MobiKwik(One MobiKwik Systems Ltd)は、2026年3月時点でインド全土に490万の加盟店パートナーを持つと報告しており、企業側のプラットフォーム採用の具体的な例を示しています。企業顧客にとって、決済受け入れは日常業務で使用される金融ワークフローへの入口となり得ます。Razorpayは2026年6月に、キャッシュフローインサイトと支払いエージェントがRazorpayX Connected Banking+ユーザーにベータ版として提供されており、一部の企業がすでに使用していると述べした。このようなツールは、加盟店関係を決済受け入れからキャッシュフロー監視および支払い準備へと拡張します。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
ユーザーインターフェース別:
アプリ実行とブラウザアクセスモバイルアプリケーションは2026年の市場で68.99%の最大セグメントシェアを保持し、2027年~2032年にかけてCAGR 18.45%が予測される最も急成長するセグメントです。インド準備銀行は、2025年度~2026年度にモバイルアプリベースの決済チャネルで2,227億件の取引を記録しました。2025年度~2026年度において、24万人以上のマイクロバンキング顧客がUjjivan Small Finance BankのHello Ujjivan appを通じてローンをデジタルで承認しました。このような承認はレンディング管理タスクをモバイルチャネルに取り込み、信用関係全体にわたるアプリの割を拡大します。商業的な機会は、大規模な決済活動を支える同種のモバイルインターフェースを通じて、レンディング関係のより多くの部分を提供することにあります。
ウェブ/ブラウザアクセスはウェブサイトを通じて顧客にリーチし、ネットバンキングおよび銀行ウェブサイト決済がその活動の測定可能な部分を形成しています。インド準備銀行は、2025年度~2026年度にネットバンキングを通じたEコマースおよび銀行のインターネットバンキングウェブサイトでの金融取引を含む44.5億件のインターネット決済取引を記録しました。上述のモバイルアプリベースのチャネルは同一会計年度に約50倍の取引を処理しており、この銀行ウェブサイト活動は取引量においてモバイル決済を大きく下回ります。これらの取引を提供するプロバイダーにとって、ブラウザアクセスはアプリベースの決済実行と並行して、ネットバンキング購入および銀行振込を完了するための補完的なルートを提供します。
注記: 個別セグメントのすべてのセグントシェアはレポート購入時に入手可能
地理的分析
都市部のUPI取引活動は、いくつかの指定都市地区において追加的な金融サービスを検討するための基盤を提供します。NPCIの地区レベルUPIデータは、ベンガルール・アーバン、ムンバイ・サバーバン、プネーにおける活動の集中を特定しています。UPI取引の相当部分には地理的タグが欠如しているため、この地区パターンは都市活動の参考的な見解を提供します。そのデータでは、ベンガルール・アーバンがUPI取引量で地区別第1位にランクされ、ムンバイ・サバーバンとプネーが続いており、これらの報告された決済フローはレンディング、保険、または投資サービスの配布の潜在的な基盤となります。
小規模センターのインフラは、デジタル金融サービスが加盟店とその顧客にリーチできる物理的なけ入れフットプリントを拡大します。決済インフラ開発基金は、2025年11月30日時点でティア3および4センター合計で1,504万台のデジタルデバイスを記録しました。同じ展開表は、その日付において北東部諸州全体で258万台のデジタルデバイスを記録しました。これらの設置された受け入れポイントは、異なるセンターカテゴリーおよび州グループにわたる取引サービスを支援しており、商業的価値はデバイスの可用性を繰り返しの顧客決済活動に変換する持続的な加盟店関係に依存します。
デジタル決済手段へのアクセスと決済手段の積極的な利用は、別々の発展課題です。2025年3月31日までに、インド全土の514地区(全体の60%以上)が、すべての対象個人に少なくとも1つのデジタル決済手段を提供するRBIプログラムのカバレッジを達成しました。金融サービス局の2026年影響分析は、農村部および半都市部でのRuPayデビットカード利用を強化するための的を絞った措置を勧告しました。この勧告は、利用可能な決済手段の使用を、追加顧客へのアクセス拡大と並ぶ独自の商業課題とします。農村部および半都部にサービスを提供するプロバイダーにとって、次の利益はDFSの勧告の焦点である既存のアクセスをRuPayデビットカードの繰り返し利用に変えることから生まれます。
規制フレームワークと見通し
この比較は、規制対象のデジタルノンバンク貸し手およびそのローン組成サービスパートナーの観点から、選択された管轄区域を対象としています。2026年7月15日付で更新されたRBIのNBFCクレジットファシリティ指令は、サービスプロバイダーの取り決め、借り手保護、技術、データ、および報告を中心にデジタルレンディング要件を整理しています。州の比較は、その国家的な組成フレームワークを借り手回収保護の法定範囲と区別しており、これらは異なる運営上の決定に影響します。
規制表
| 決定要因 | インド | タミル・ナードゥ州 |
|---|---|---|
| 主要機関 | インド準備銀行 | NBFC組成に関するインド準備銀行;2025年法律第40号に関する州政府 |
| 主要な手段または指令 | NBFCクレジットファシリティ指令、2025年、2026年7月更新 | RBIフレームワーク;制定された2025年法律第40号は一般的にRBI登録NBFCを外するが、強制的措置条項を維持 |
| 商業的効果 | サービスパートナー、借り手保護、データおよび報告要件 | 国家的NBFC組成フレームワーク;州法はNBFCに対する強制的措置の範囲を維持 |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は、2025年11月の統合指令(2026年7月15日まで更新)の下での継続的なサービスプロバイダーおよび借り手保護義務を反映しており、2025年の段階的導入日が経過した後も続きます。組成は、適格なデフォルト損失保証に対する2026年2月13日の期待信用損失の軽減にもかかわらず、インド会計基準への条件付き、ローン条件への統合、個別認識なし、および行使により担保が減少するにつれた再計算を条件として、変化なしに値します。タミル・ナードゥ州の「中程度」評価と変化なしの方向性は、国家フレームワーク下でのデジタル組成に関するものであり、制定された法律のRBI登録NBFCに対する一般的な除外と並行しています。同法は、州政府の通知によって指定された施行日から、それらの貸し手に制的措置条項を適用することを規定しています。
バリューチェーンの段階
この比較は、加盟店受け入れ、決済実行、およびデジタル顧客関係から分岐できる金融商品サービスを追います。Paytmのカード端末は中規模および大規模のオフライン小売業者にサービスを提供し、Policybazaar Insurance Brokersはウェブサイトで生成されたリードとオフラインの保険勧誘を組み合わせています。これらの役割は、受け入れハードウェアと保険配布をチェーンの異なる段階に位置づけ、それぞれ独自のサービス義務を持ちます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 加盟店受け入れの展開 | Paytm(One 97 Communications Ltd)などの受け入れデバイスサプライヤー | カード端末サブスクリプションおよびMDR収益 | 小売業者の拠点にわたる展開済み機器のサポート | 展開とサービスサポートおよびサブスクリプション更新を組み合わせる |
| 決済取引の実行 | Paytm(One 97 Communications Ltd)などの決済プラットフォームオペレーター | MDRおよびユーザ利便性手数料(該当する場合) | 手数料対象取引への処理費用の対応 | 決済タイプおよび適用手数料メカニズム別に経済性を追跡する |
| 保険の配布とサービス | Policybazaar Insurance Brokersなどの保険ブローカー | 保険勧誘手数料および報酬;アウトソーシングされた保険会社サービス手数料 | デジタルリードと完了した勧誘およびサービス提供の接続 | リード処理をブローカー実行および保険会社サービス業務に連携させる |
| 情報源: Mordor Intelligence | ||||
カード端末サブスクリプションと保険会社サービス手数料は、取引処理とは別に異なる業務に報酬を与えます。いずれかの収益ストリームを追加することで、決済プロバイダーの業務は取引実行を超えてハードウェア提供または保険会社のためのサービスへと拡大します。決済実行において、収益は加盟店割引または利便性手数料の対象となる取引に依存するため、その段階の経済性は決済量ではなく手数料適格性に従います。
競争環境
市場集中度
いくつかの大規模プラットフォームが専門的な加盟店インフラプロバイダーと共存しており、競争は広範な配布と狭い運営専門知識の組み合わせを持ちます。Paytm(One 97 Communications Ltd)はデジタル決済と金融サービスにまたがり、PhonePe Ltdはレンディングおよび保険配布と並行して消費者および加盟店決済を提供しています。Razorpay Payments Pvt Ltdは、2026年1月1日付でRazorpay Software Ltd(旧Razorpay Software Pvt Ltd)から移管されたオンラインおよびクロスボーダーアグリゲーション事業を運営しています。Pine Labs Ltdは決済およびコマースインフラを提供し、PayU Payments Pvt Ltdはオンライン決済アグリゲーションで事業を展開しています。加盟店決済接続と広範な金融配布プラットフォームは、異なるサービス関係と統合要件を生み出します。
Pine Labsは2026年6月10日にShopflo Technologies全株式の取得を完了し、加盟店決済事業に直接消費者向けチェックアウト技術とEコマース支援サービスを追加しました。Pine Labsは2026年4月25日の発表において、Shopfloのチェックアウトプラットフォームが1,000以上のEコマースブランドにサービスを提供し、6,000万人以上の消費者に体験を提供したと述べました。この買収により、確立されたブランド向けチェックアウト関係Pine Labsの決済受け入れ提供に追加されます。決済専業プロバイダーにとって、これらの小売業者をめぐる競争にはチェックアウト層が含まれる可能性があり、競合他社が対応できる加盟店ワークフローの範囲が拡大します。
決済アグリゲーター認可は、プロバイダーが加盟店にサービスを提供できるチャネルを決定します。PayU Payments Pvt Ltdは2025年5月にオンライン決済アグリゲーターとして運営するためのRBIの最終認可を受けました。RBIは2025年11月26日に、One 97 Communications Limitedの完全子会社であるPaytm Payments Services Limitedに決済アグリゲーターとして運営する証明書を付与しました。Razorpayは2025年12月2日に、RBI決済アグリゲーター・クロスボーダーライセンスを取得したと発表し、Razorpay POSは2026年1月22日に決済アグリゲーター・フィジカルライセンスを発表しました。オンラインと店舗の両方で販売する加盟店にとって、プロバイダーの選択は、その認可が顧客が支払うチャネルをカバーしているかどうかに部分的に依存します。
インドfintech産業のリーダー
-
Paytm (One 97 Communications Ltd)
-
PhonePe Ltd
-
Razorpay Software Ltd
-
Pine Labs Ltd
-
PayU Payments Pvt Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インドfintech市場 このレポートでカバーされる企業
- Paytm (One 97 Communications Ltd)
- PhonePe Ltd
- Razorpay Software Ltd
- Pine Labs Ltd
- PayU Payments Pvt Ltd
- BharatPe (Resilient Innovations Pvt Ltd)
- MobiKwik (One MobiKwik Systems Ltd)
- PolicyBazaar (PB Fintech Ltd)
- Zerodha Broking Ltd
- Upstox (RKSV Securities India Pvt Ltd)
- Groww (Groww Invest Tech Pvt Ltd)
- CRED (Dreamplug Technologies Pvt Ltd)
- Slice (slice small finance bank Ltd)
- KreditBee (KrazyBee Services Ltd)
- Lendingkart Finance Ltd
- axio (CapFloat Financial Services Pvt Ltd)
- NeoGrowth Credit Pvt Ltd
- Navi Ltd
- Jupiter (Amica Financial Technologies Pvt Ltd)
- NIYO (Finnew Solutions Pvt Ltd)
市場参加者にとっての主要な機会
この比較は、零細・小規模企業および小売借り手向けのデジタル信用機会を検討し、貸し手の組成とデータ統合を区別しています。零細・小規模企業向け信用保証基金信託(CGTMSE)は、2025年4月1日付で銀行および特定の金融機関への通達を通じて、零細・小規模企業向けの信用保証カバレッジ上限を引き上げました。中小企業省は2026年7月に、この改定がその日付以降に承認された保証に適用されることを確認しました。別途、アカウントアグリゲーター(AA)フレームワークによって可能になったレンディングは、2025年度~2026年度において小売およびMSMEレンディングの件数ベースで11.8%を占め、専門的な信用サービスが発展できる運営チャネルを確立しました。
市場機会表
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 保証連動型デジタル企業信用 | MSE保証上限の実施済み引き上げ | 適格貸し手にサービスを提供する零細・小規模企業 | デジタル組成を参加貸し手の保証ワークフローに接続する | 借り手評価と銀行パートナープロセスの統合 | 参加銀行および特定の金融機関 |
| MSME審査統合 | AA対応レンディングが小売およびMSMEの運営チャネルを提供 | MSMEの貸し手とその企業借り手 | 金融データアクセスと企業信用評価を接続する | 共有データを各貸し手の信用決定に適合させる | AAエコシステムを使用する貸し手とそのテクノロジーパートナー |
| 小売信用評価サービス | 確立されたAAレンディングチャネルも小売信用にサービスを提供 | 小売貸し手と個人借り手 | ローン申請内に金融情報レビューを組み込む | 借り手の体験内でのデータアクセスと評価の完了 | AAエコシステムを使用する小売貸し手と統合プロバイダー |
| 情報源: Mordor Intelligence | |||||
公共部門銀行は、2025年4月から12月にかけて、アカウントアグリゲーターの銀行明細分析を複数の入力の一つとして使用したデジタル信用審査プログラムの下で、396,000件以上のMSMEローン申請を承認しました。同じモデルはGSTデータ分析、税務申告確認、および信用情報会社データも使用して自動審査体験を実行します。データベースの審査を使用する銀行にとって、零細・小規模企業の保証適格性チェックを統合することで、信用評価と保証処理が同じ借り手ワークフロー内で接続されます。
最近の産業開発事情 インドfintech市場
- 2026年10月:PhonePeはShare.MarketをPhonePe Investへと進化させ、新規市場参入投資家がリサーチインサイトを通じてポートフォリオを構築、レビュー、最適化できるポートフォリオオプティマイザーを発表しました。
- 2026年9月:PhonePeは今後12ヶ月間に20,000人以上のフロントラインセールス採用と500万台以上の決済デバイス展開を計画し、スマートスピーカーとPOSデバイスを含め、その約半数を農村インドに向けました。
- 2026年6月:Pine Labsは、Shopflo Technologies Private Limitedの全株式の取得を完了し、加盟店決済事業に直接消費者向けチェックアウトプラットフォームとEコマース支援サービスを追加しました。
インドfintech市場 レポートの範囲と調査方法論
市場定義とカバレッジ
インドfintech市場は、モバイルアプリケーション、ウェブまたはブラウザインターフェース、およびPOSまたはIoTデバイスを通じてインドで提供されるデジタルファーストの金融商品およびサービスからのプロバイダーの年間収益を測定します。これらのサービスは小売顧客および企業に販売されます。
スコープの除外:汎用ITサービス、コアバンキング実装プロジェクト、および金融商品または顧客取引を直接可能にしないバックオフィスエンタープライズソフトウェアは除外されます。
セグメンテーション概要
- サービス提案別
- デジタル決済
- デジタルレンディングおよびファイナンシング
- デジタル投資
- インシュアテック
- ネオバンキング
- エンドユーザー別
- 小売
- 企業
- ユーザーインターフェース別
- モバイルアプリケーション
- ウェブ/ブラウザ
- POS/IoTデバイス
データソース、市場規模算定、および検証
デスクリサーチ
インド準備銀行の年次報告および規制刊行物、SIDBIの年次報告、報道情報局が掲載した政府発表、およびインドの決済システム統計は、規制、信用プログラム、デジタル決済活動、および金融サービス普及を追跡するためのソースの例を提供します。これらの資料は、アナリストが市場ドライバーと運営指標を、市場推定に使用される指標であるプロバイダー収益と区別するのに役立ちます。
企業の年次報告、投資家向けプレゼンテーション、規制当局への提出書類、および信頼性の高いインドのビジネス報道は、商品活動、収益認識、パートナーシップ、およびプロバイダーのビジネスミックスの重要な変化を明確にすることで、これらの公開ソースを補完することができます。指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューおよび構造化アンケートは、インドを拠点とするfintech幹部、決済、レンディング、投資、インシュアテック、ネオバンキングの商品リーダー、および収益、リスク、または配布を担当するマネージャーを対象とします。回答者は、二次ソースの解釈をテストし、収益認識の違いを説明し、提案カバレッジのギャップを特定するのに役立ちます。アナリストはそれらの説明を企業開示および独立した市場指標と比較し、重要な推定値または定義が一致しない場合は明確化を求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:20% | |
| 中位層:45% | 機能/ユニッリーダー:35% | |
| 小規模プレイヤー:24% | マネージャー:45% |
市場規模算定および予測
このモデルは、インドにおける定義されたデジタルファーストサービスからプロバイダーが得る年間収益を推定し、次にサービス提案、エンドユーザー、インターフェース別に合計を分離します。アナリストは、開示された財務結果とサービスレベルの証拠からトップダウンの収益推定を構築し、UPI取引活動とデジタル決済指標を使用して決済普及を評価し、デジタルレンディングとアカウントアグリゲーター活動を使用して信用リーチを測定し、デジタル投資参加とインシュアテック配布活動を使用して隣接する提案を評価し、プロバイダーの開示を使用して定期的な手数料、コミッション、および顧客資金または取引元本からの利息収益を区別します。提供された顧客、商品ミックス、収益源、および配布チャネルに関する証拠がセグメントシェアを通知し、各収益項目は3つの分類軸にわたって一度割り当てられます。予測は、歴史的成長、デジタル普及、規制変更、および提案固有の収益化に基づくシナリオ分析を使用します。サンプリングされたプロバイダーのロールアップとチャネルチェックが選択的なボトムアップチェックとして機能し、ギャップは開示された財務情報と関連する運営指標で記録および境界付けられます。一次回答者は変数レベルの予測の方向性と実際のドライバーを確認するよう求められ、アナリストは使用前に独立した証拠に対して差異を調整します。
データ検証および更新サイクル
アナリストはプロバイダーの開示、公式の決済および規制指標、および提案レベルの証拠を三角測量し、収益推定およびセグメントシェアとの一貫性について独立したシグナルを確認します。差異、外れ値、単位の不一致、および会計または商品ミックスの変化は、承認前にアナリストチェックを通じて調査、文書化、およびレビューされます。重要なギャップ、不明確な収益帰属、または矛盾する回答者の説明が推定値を変える可能性がある場合、再接触が行われます。モデルは年次で更新され、重要な規制または市場イベント後にサイクル間でレビューされ、納品前に新たなレビューが行われます
Mordor Intelligenceのインドfintech市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と商品、および需要をモデル化するために使用される入力が異なる場合があります。インドfintech市場は、モバイルアプリケーション、ウェブまたはブラウザインターフェース、およびPOSまたはIoTデバイスを通じてインドで提供されるデジタルファーストの金融商品およびサービスからのプロバイダーの年間収益を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。アナリストは、開示された財務結果とサービスレベルの証拠からトップダウンの収益推定を構築し、UPI取引活動とデジタル決済指標を使用して決済普及を評価し、デジタルレンディングとアカウントアグリゲーター活動を使用して信用リーチを測定し、デジタル投資参加とインシュアテック配布活動を使用して隣接する提案を評価し、プロバイダーの開示を使用して定期的な手数料、コミッション、および顧客資金または取引元本からの利息収益を区別します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 596.5億米ドル(2027年) | |
| グローバルコンサルタンシーA | 441億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値596.5億米ドルを2年後として26.1%下回っています。 |
| グローバルコンサルタンシーB | 1,476億米ドル(2027年) | 2027年のベースでは、この推定値は本レポートの2027年値596.5億米ドルを147.4%上回っています。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、公式の決済および規制指標、および提案レベルの証拠を三角測量し、収益推定およびセグメントシェアとの一貫性について独立したシグナルを確認します。
レポートで回答される主要な質問
インドfintech市場の規模と成長見通しは?
規模は2026年の51.3 ビリオン 米ドルから2027年には59.65 ビリオン 米ドル、2032年には127.6 ビリオン 米ドルに上昇すると予想されており、2027年~2032年にかけてCAGR 16.42%で成長します。
インドにおけるデジタル金融サービスの需要を牽引しているものは何ですか?
共有インフラと組み込み型クレジットが普及を支援しています。SIDBIのGST Sahayポートフォリオは2025年度~2026年度に前年比345%成長しました。
インドのfintech分野をリードするサービス提案はどれですか?
デジタル決済が2026年に42.69%の最大シェアを保持し、ネオバンキングは2027年~2032年にかけてCAGR 19.8%で最も急成長すると予測されています。
インドのデジタル金融サービス産業で競合する企業はどこすか?
主要参加者にはPaytm、PhonePe、Razorpay Payments、Pine Labs、PayU Paymentsが含まれます。
インドにおける決済プロバイダーの収益化を制限するものは何ですか?
2026年10月15日から有効なフレームワークの下で、2,000インドルピー(21.04米ドル)までのUPI加盟店決済はMDR無料のままであり、このティアはUPI加盟店取引量の95%以上を占めます。
インドの各地域でfintech機会はどのように異なりますか?
ベンガルール・アーバン、ムンバイ・サバーバン、プネーは、不完全にジオタグされたNPCI地区UPI取引量をリードしており、決済連動サービスの機会を示唆しています。ティア3および4センター合計では、2025年11月30日時点で決済インフラ開発基金のデジタルデバイスが1,504万台ありました。