
インドの自動車用先進運転支援システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
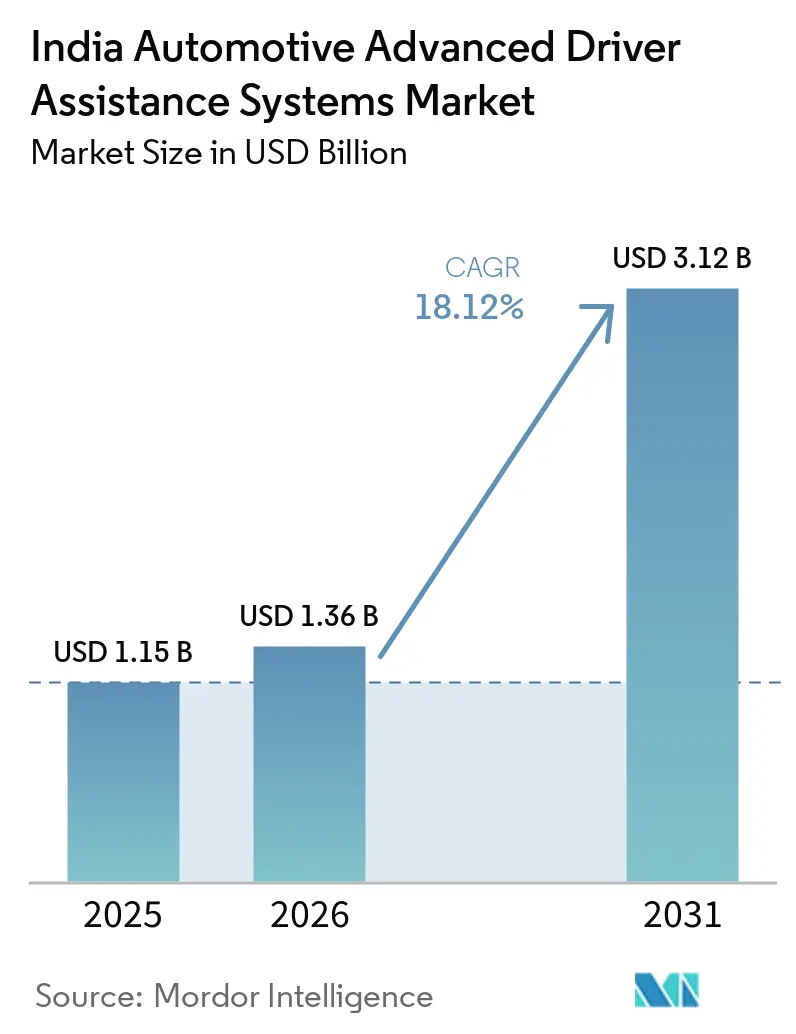
| 基準年の市場規模 (2025) | 1.15 十億米ドル |
| 市場規模 (2026) | 1.36 十億米ドル |
| 市場規模 (2031) | 3.12 十億米ドル |
| 成長率 (2026 - 2031) | 18.12 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの自動車用先進運転支援システム市場分析
インドの自動車用先進運転支援システム(ADAS)市場規模は2025年に11億5,000万米ドルと評価され、2026年の13億6,000万米ドルから2031年には31億2,000万米ドルに達すると推計されており、予測期間(2026年~2031年)における年平均成長率(CAGR)は18.12%となっています。加速的な成長は、先進運転支援システムをオプションのアップグレードから義務的な装備へと転換させるバーラトNCAPの義務化、センサー価格の継続的な低下、およびLevel 2+機能のミッドセグメント車への普及によってもたらされています。自動車メーカーはまた、現地部品の生産能力を拡大し外国為替リスクを軽減する生産連動型インセンティブ(PLI)制度によって支援されています。競争の激しさは中程度であり、Bosch、Continental、DENSO、ZFがグローバルプラットフォームをインド固有の条件に適合させる一方、ソフトウェア中心の新規参入者が未開拓の機会を追求しています。戦略的リスクは、不十分な車線標示、認定キャリブレーションワークショップの不足、およびAIS-189に基づくサイバーセキュリティコストの増加に集中しており、これらが大衆市場への普及を抑制する可能性があります。
レポートの主要ポイント
- システムタイプ別では、アダプティブクルーズコントロールが2025年のインドの自動車用先進運転支援システム市場シェアの28.62%を占め、自動緊急ブレーキは2031年までに20.10%のCAGRを記録すると予測されています。
- センサー技術別では、カメラベースのソリューションが2025年のインドの自動車用先進運転支援システム市場規模の42.70%を占め、ライダーは2031年までに20.55%のCAGRで拡大する見通しです。
- 車両タイプ別では、乗用車が2025年のインドの自動車用先進運転支援システム市場規模の71.80%を占め、二輪車は2031年までに19.20%のCAGRで最も速く成長する見込みです。
- 自律レベル別では、Level 2が2025年の市場シェアの46.60%を占め、Level 4の機能は2031年までに22.70%のCAGRを記録すると予測されています。
- 販売チャネル別では、OEM装備ソリューションが2025年のインドの自動車用ADASの市場シェアの89.40%を占め、アフターマーケット後付けソリューションは2031年までに20.70%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドの自動車用先進運転支援システム市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バーラトNCAPによるOEM装備の加速 | +4.5% | 全国;デリー、ムンバイ、バンガロールが先導 | 短期(2年以内) |
| 使用量ベースの自動車保険割引 | +3.8% | 全国規模、大都市圏が先行導入 | 短期(2年以内) |
| ADASに対するPLIインセンティブ | +3.2% | 全国の自動車産業ハブ | 長期(4年以上) |
| レーダーおよびカメラコストの低下 | +3.1% | 全国規模、現地組立による支援 | 中期(2年~4年) |
| ADASのミッドセグメント車への普及 | +2.8% | 都市部、第2層都市への拡大 | 中期(2年~4年) |
| レーダーベースのライダー支援 | +2.5% | 二輪車密度の高い大都市圏 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
バーラトNCAP安全義務化によるOEM装備の加速
新しいバーラトNCAPプロトコルは、ADASを乗用車および商用車プラットフォーム全体においてプレミアムな差別化要因から法的要件へと転換させ、自動車メーカーに衝突警告と自動ブレーキを標準装備として組み込むことを強制しています。HondaはすでにいくつかのADAS搭載車両をインドの道路に投入しており、より厳格なスター評価基準を満たす業界の準備態勢を示しています。安全スコアが消費者の購買決定において重要な位置を占めるようになったため、自動車メーカーは受動的なハードウェアよりも能動的安全コンテンツに向けてR&D予算を再優先しています。道路交通・高速道路省によるバスおよび大型トラックへのADAS義務の拡大に関する並行的な提案は、個人用モビリティを超えた対応可能な機会を拡大しています。早期のコンプライアンス対応は規制上の不確実性を軽減し、サプライヤーが複数年にわたる生産量を確保することを可能にします。
ADAS普及に連動した使用量ベースの自動車保険割引
テレマティクス対応の「ペイ・アズ・ユー・ドライブ」および「ペイ・ハウ・ユー・ドライブ」保険は、保険料の15〜25%に達する削減を契約者に提供しており、ADAS搭載車両に対する直接的な経済的メリットをもたらしています。Tata AIG、Bharti AXA、ICICI Lombardなどの大手保険会社は、リアルタイムの運転行動スコアを保険引受に組み込んでおり、事故頻度と重篤度を低下させながら安全な運転習慣を促進しています。自動車メーカーはショールームのメッセージングでこれらの節約効果を活用し、特に月々の支出を重視する初回購入者に対してADASの価格上昇を正当化しています。フリートオペレーターは、低い事故率が計画外の修理の減少と配送車両のダウンタイム削減に直結するため、追加の利益レバーを得ています。保険会社と自動車メーカー間のデータ共有協定は、将来のADASアルゴリズムを改良する匿名化された事故データベースも構築しており、機能普及をさらに加速させる好循環を生み出しています。
現地ADAS部品製造に対するPLIインセンティブ
PLI制度は、対象となるADASセンサー、プロセッサー、ハーネスの増分売上の相当額を補助し、グローバルなTier-1企業がインドのパートナーと生産ラインを共同設置することを奨励しています。自動車部品の国内収益は2024年度に上昇し、先進的な電子機器を受け入れる準備の整ったサプライベースを示しています [1]。グジャラート州にあるTata Electronicsのウェハーファブとアッサム州の組立サイトは、安全ECUのための安定したチップパイプラインを確約しています。現地化はロジスティクスコストを削減し、通貨関連のボラティリティを低下させ、インドの高温・粉塵・振動という過酷な環境に対応したハードウェア許容誤差を調整します。また、インド固有の交通データセットをパーセプションスタックに組み込む共同R&Dを促進し、国内サプライヤーの競争上の優位性を高めます。
レーダーおよびカメラコストが車両1台当たり20米ドル以下に低下
半導体製造におけるムーアの法則の進展とスマートフォンとの部品共通化により、2025年にはレーダーおよびカメラの部品表(BOM)コストが車両1台当たり20米ドル以下に低下しました。HyundaiのVenueモデルは、自動車メーカーが15ラクルピー以下のブラケットでシェアを守るために適度なコスト上昇を吸収する方法を示しています。参入障壁の低下は、国内生産の大きなシェアを占めるコスト意識の高いシティカーおよびマイクロSUVセグメントの需要を解放しています。レーダーとカメラのデータストリームを使用したセンサーフュージョンアーキテクチャは、密度の高い混合交通条件において許容可能な価格性能比に達しており、モンスーンや低照度の環境での信頼性を向上させています。コストが従来の受動的安全補助装置に近づくにつれて、ADASは初回購入者向け車両においても事実上の標準となりつつあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い車両価格増分(7万〜9万インドルピー) | -1.2% | 全国;エントリーグレードで特に深刻 | 短期(2年以内) |
| 認定ADASキャリブレーションワークショップの不足 | -0.9% | 第2層・第3層都市 | 中期(2年~4年) |
| 劣悪な車線標示およびインフラのノイズ | -0.8% | 農村部、準都市部、モンスーン回廊 | 長期(4年以上) |
| AIS-189サイバーセキュリティコンプライアンスによるECUコストの増加 | -0.6% | 全自動車メーカーおよびTier-1企業 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い車両価格増分(7万〜9万インドルピー)
ADASハードウェアの追加により、希望小売価格が7万〜9万インドルピー(約789〜1,015米ドル)上昇し、これは典型的な車両の約7〜9%に相当するため、月次返済額を重視する購入者がより低いグレードに流れる可能性があります。価値志向のAおよびBセグメントカテゴリーの消費者は、保険料の節約が初期費用を相殺するかどうかについて依然として懐疑的です。フリートオペレーターも、テレマティクスが直接的な事故コスト削減を証明しない限り同様の慎重姿勢を示しています。自動車メーカーはADASを上位グレードのみにバンドルするか、限定機能パッケージを提供することでショールームへの来客数を維持しており、大都市圏以外での普及が遅れています。長期的には、規模の経済と中古車残価の上昇により、この価格ショックの障壁は中和される見込みです。
認定ADASキャリブレーションワークショップの不足
メーカー認定サービスセンターのうち、修理後のセンサーキャリブレーションに必要なレーザーターゲット、アライメントリグ、ソフトウェアライセンスを保有しているのは限られたネットワークのみであり、第2層・第3層都市の多くのオーナーは通常のフロントガラス交換のために150km以上移動を強いられています。各キャリブレーションセッションのコストは総保有コストを引き上げ、低価格グレードでの機能有効化を妨げています。長期にわたる予約待ちは、高稼働率に依存するライドヘイリングおよびロジスティクスフリートの車両ダウンタイムを長引かせます。不適切または省略されたキャリブレーションはシステム精度を損ない、ディーラーと保険会社の責任リスクを高め、ADASの信頼性に対する一般の信頼を損なわせます。このギャップにより、自動車メーカーはモバイルキャリブレーションバンの導入と技術者トレーニングへの補助を行うことを促されています。全国規模でのカバレッジは2028年以前には実現しにくく、大都市圏以外の地域での市場成長を一時的に制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:規制の勢いが介入機能を押し上げる
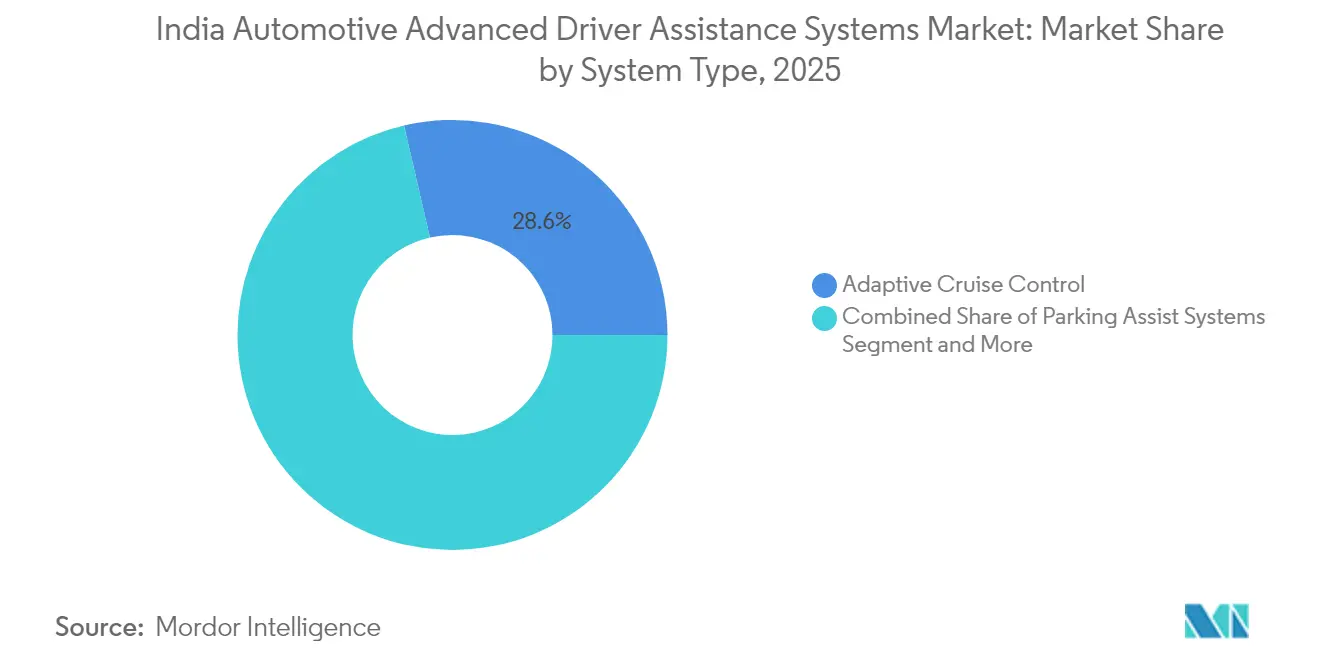
アダプティブクルーズコントロールは2025年のインドの自動車用ADAS市場シェアの28.62%という最大のシェアを依然として保持しており、デリー〜ムンバイ間およびハイデラバード〜バンガロール間の高速道路を走行するドライバーに好まれています。衝突警告スイートに帰属するインドの自動車用ADAS市場規模は、快適性重視のモジュールよりも速く拡大しており、能動的介入に向けた政策的傾向を強調しています。二次機能であるドライバー居眠り警告、駐車支援、ナイトビジョンは同一のセンサースタックを利用しており、自動車メーカーがソフトウェアトグルによるアップセルを可能にしています。無線(OTA)アップデートにより機能ロードマップが流動的に保たれ、規制承認が取得された後にメーカーがアフターセールスのアップグレードによる収益化を行うことができます。
自動緊急ブレーキは、規制当局と保険会社が前方衝突軽減指標で一致するにつれ、2031年までに20.10%のCAGRに向けて進んでいます。カメラ中心の車線逸脱警告は新たに舗装し直された道路では最も良好に機能しますが、断片的な郊外区間では苦戦するため、横方向カバレッジのために短距離レーダーを融合したデュアルセンサーアプローチが促されています。最近のICTACTジャーナルの研究でインドの道路標識に対して98%の精度で検証された交通標識認識は、コンプライアンスが罰金を回避できる速度カメラ密集地帯での牽引力を得ています。衝突回避への高まる重点化は、地域の交通特性に関する独自データセットを持つサプライヤーに有利に働き、先行者優位を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
センサー技術別:コスト低下によりライダーが普及
カメラモジュールはスマートフォン規模の生産の恩恵を受け、2025年のインドの自動車用ADAS市場規模の42.70%を占めました。レーダーの全天候対応能力は、モンスーン期の信頼性に不可欠なセンサーフュージョンスタックにおける地位を確保しています。4桁台の単価により妨げられていたライダー出荷台数は、ソリッドステートアーキテクチャが500米ドル以下に低下するにつれ、2031年までに20.55%のCAGRを追求しています。インドの自動車用ADAS市場は、低照度や瓦礫が散乱した条件においても車線の端や脆弱な道路利用者を識別するライダーの高密度点群データに価値を見出しています。IIT(インド工科大学)デリーおよびIIT(インド工科大学)ボンベイとのHondaの共同プロジェクトは、ライダー、カメラ、レーダーを組み合わせて、リキシャ、自転車利用者、歩行者を含む混合交通層をマッピングしています。超音波センサーは、センチメートルレベルの分解能が長距離到達よりも重要な近距離駐車支援において引き続き不可欠です。
進化するECU設計は専用AIアクセラレーターを統合し、車内センサーフュージョンを可能にしています。これにより、クラウドアップロード前に冗長な信号がフィルタリングされ、帯域幅が節約されます。サプライヤーは、コンパクトなエンジンベイにおける主要な費用推進要因であるアクティブ冷却なしにインドの高温基準を満たすパワー最適化ASICによって差別化を図っています。
車両タイプ別:二輪車が次のフロンティアとして台頭
乗用車は2025年に71.80%のシェアを占めたが、成長曲線を見ると、二輪車がインド自動車ADAS市場において最も高い19.20%のCAGRを示している。Continentalのレーダーベースのブラインドスポットディテクションキットはプレミアムモーターサイクルに初めて採用されたが、規模の経済が働くにつれて125ccの通勤用バイクにも普及することが見込まれている。インド自動車ADAS市場規模は依然として四輪車に偏っているが、新たな安全基準と消費者意識の高まりが転換点を示している。商業用フリートは、配送稼働率が収益に直結するeコマース物流を中心に、ダウンタイムと保険コストの削減を目的として、衝突警告やドライバーモニタリングスイートを含む商用車先進運転支援システムの採用を拡大している。
地方中核都市(ティア2都市)における二輪車ユーザーの多さは、後付け安全キットのアフターマーケットとして相当な規を形成している。ただし、パッケージングの制約と単体コストの上限から、小型化されたレーダーモジュールと簡素化されたヒューマンマシンインターフェースが求められており、国内電子機器メーカーはグローバルな知的財産保有者とのライセンス契約を模索している。二輪車向けADASの展開をコネクテッドヘルメット義務化と連動させるOEMは、先行者としての地位を確立できる可能性がある。
自律レベル別:管理されたLevel 4パイロットが加速
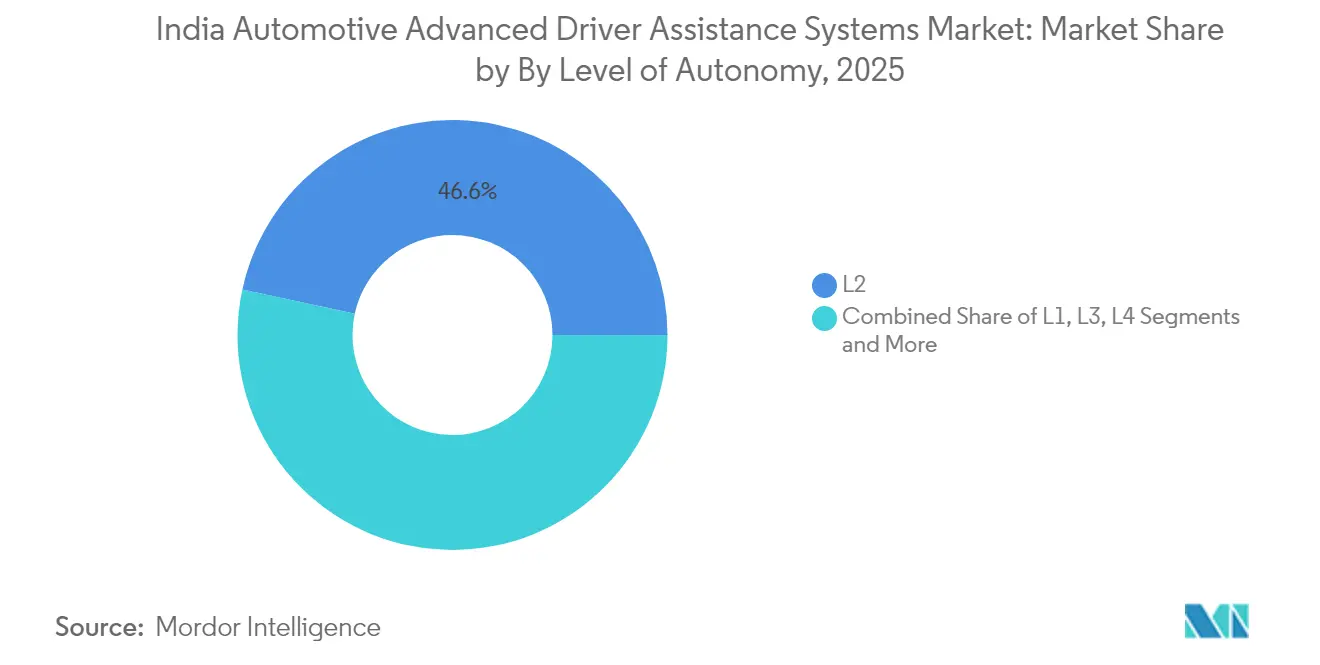
L2(部分自動化)は2025年の総展開台数の46.60%を占め、現在の交通の異質性と立法上の安全策の下での現実的な上限となっています。L3の数量は責任の曖昧さの中で僅少に留まっていますが、デジタルツインマッピングを用いた特定の高速道路でのサンドボックスパイロットが進行しています。L4は、自動車メーカーと州当局が近自律シャトルの検証に囲い込まれた環境を活用するにつれ、2031年までに22.70%のCAGRを記録すると予測されています。
インドの自動車用ADAS市場はこのように、公道パイロットへの拡大に先立ってニッチな運用ドメインで自律性を育んでいます。封鎖された施設で収集された行動データは、安全規制当局がパフォーマンス基準を成文化した後、公道パイロットへと徐々に拡張する機械学習ループにフィードされます。完全なL5は、均一なインフラと州間の調和が整うまでの長期目標として残ります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:アフターマーケットがOEM優位に風穴を開ける
OEM装備ソリューションは2025年のインドの自動車用ADAS市場シェアの89.40%を占め、工場検証、保証統合、コスト効率の高い規模における自動車メーカーの優位性を示しています。工場での設置はキャリブレーションとOTAアップデートの手順を合理化し、組み立てラインを離れるすべての車両がバーラトNCAPのコンプライアンス基準を満たすことを規制当局に保証します。インドの自動車用ADAS市場規模はOEMチャネルに結びついているため、新車販売の成長に伴い拡大し続けています。しかし、その割合シェアは後付け活動が加速するにつれて徐々に縮小するでしょう。自動車メーカーはまた、緊密なサプライヤー契約を活用して複数の安全機能を一体的なスイートにバンドルし、機能ごとの価格を引き下げ、初回購入者に対するショールームでの優位性を強化しています。
小規模なベースにもかかわらず、アフターマーケット後付けソリューションは、既存の車両オーナーがコスト効果の高い安全アップグレードを求めるにつれ、2031年までに20.70%のCAGRで成長すると予測されています。後付けキットのインドの自動車用ADAS市場規模は、消費者がファクトリーパッケージ全体を購入するのではなく、衝突警告、車線逸脱警告、駐車支援などの個別機能を選択できるモジュール式プラグアンドプレイアーキテクチャの恩恵を受けています。高まる意識、センサーコストの低下、車両平均使用年数の長期化が後付け対応可能な市場プールを拡大しており、特に保険割引がADAS搭載車を優遇する大都市圏において顕著です。
地域分析
デリー首都圏地域(NCR)、ムンバイ・プネー、ベンガルール、チェンナイなどの大都市圏クラスターは、より高い可処分所得、新しい高速道路における良好な車線規律、および高度なキャリブレーションに対応したディーラーネットワークにより、インドの自動車用ADAS市場の震源地を形成しています。デリーとムンバイを結ぶ回廊だけでも、ADAS対応モデルとサービスセンターの高密度な混合が存在し、アーリーアダプターの需要量の不均衡なシェアを占めています。使用量ベースのテレマティクスに連動した保険商品は、まずこれらの大都市圏でデビューし、具体的な保険料節約を通じて価値提案を鮮明にしています。
ハイデラバード、アーメダバード、コインバトールなどの第2層ハブでは、自動車メーカーがミッドクラスのグレードにADAS機能を提供するにつれ、後続の需要が見られるようになっています。インドの自動車用ADAS市場はインフラのギャップ、散発的な車線標示、認定ワークショップの少なさという課題に直面していますが、特にテクノロジーに精通したミレニアル世代の間で消費者の憧れが普及を後押ししています。メーカーはモバイルキャリブレーションバンとクラウドベースの診断を展開し、サービスの空白を埋めて購入者の躊躇を防いでいます。
農村部および準都市部は、断片的なアフターセールスエコシステムと、カメラアルゴリズムに課題をもたらす劣悪な道路形状のために、最も遅い採用者のままです。それでも、レーダー中心の衝突警告は、家畜や低速走行するトラクターが独特の危険をもたらす国道において適切性を見出しています。グジャラート、タミル・ナードゥ、ハリヤーナー州におけるPLIクラスターは、隣接する地区での安全機能普及率を段階的に高める経済的波及効果をもたらすと期待されています。
規制環境
インドのADAS規制枠組みは、道路交通・高速道路省(MoRTH)が自動車産業標準委員会(AISC)を通じて管理する自動車産業標準(AIS)体系に根ざしており、ARAIがAISCの事務局および認証・型式承認のための指定試験機関を務めている。ADASに関連するAISには、AIS-162(M2/M3/N2/N3向けAEBS)、AIS-184(運転者の眠気および注意力警告)、AIS-186(死角情報システム)、AIS-187(発進時情報システム)、AIS-193(自動指令ステアリング機能)があり、AEBS、車線関連機能、運転者モニタリングなどの介入機能に関する適合性の見通しをより明確にしている。
安全性能がバーラトNCAP(2023年開始)を通じて市場アクセスに組み込まれることで、規制執行の圧力が高まっている。適合性評価は、インドの試験機関でのトラック検証とシミュレーションベースの手法を組み合わせる傾向が強まっている。同時に、2025年4月1日からの定期適合性検査における自動検査ステーション(ATS)の義務化により、安全性が重要な電子部品の検証体制が強化され、AIS-189のサイバーセキュリティ要件はOEMおよびTier-1サプライヤー全体でECUセキュリティおよびソフトウェアガバナンスの基準を高めている。
バリューチェーン分析
インド自動車ADASのバリューチェーンは、半導体・電子部品(SoC/MCU、メモリ、パワーエレクトロニクス)の投入から始まり、続いてセンサーモジュール(カメラ、レーダー、LiDAR、超音波)およびコンピュート/ECU、その後インドの交通事情に合わせて調整されたソフトウェア層(認識、センサーフュージョン、運転者モニタリング、機能安全、AIS-189に準拠したサイバーセキュリティ)が続く。統合は主にグローバルTier-1(Bosch、Aumovio経由のContinental、Aptiv、Valeo、ZF、DENSO)がOEMのエンジニアリングチームと協力して主導し、検証および認証はARAIなどの指定機関を通じて行われる。ARAIはADASに関する標準化、テストトラック、デジタル検証機能も支援している。
製造・流通はインド国内のエンジニアリングおよび生産拠点を通じて現地化が進んでおり、外国為替リスクの低減とミッドセグメント車両のコスト目標の達成を支えているが、依然として輸入半導体や一部のセンシング部品に依存している。サプライチェーン現地化の兆候としては、QualcommとTata Electronicsがアッサム州ジャギロードに開設予定の施設で自動車用SiPモジュール製造で提携したことや、Valeoがグジャラート州サナンドでVSS360 ADASシステムの生産を開始したことが挙げられる。これはRDの文脈において依然として主要な流通経路である工場装着によるOEM供給を支え、キャリブレーション対応車両プログラムのリードタイム短縮につながる。
競合環境
Bosch、Continental、DENSO、ZFを含むグローバルなTier-1企業は、参入を守る規模と認証上のハードルを反映して、インドの自動車用ADAS市場の重要なシェアを占めています。BoschのAIファンドはパーセプションスタックの強化を加速させる一方、Continentalのアウモービオへの転換は、インドの交通の複雑さに合わせたソフトウェア定義型車両への賭けを強調しています [3]。上位での統合にもかかわらず、市場はKPITやTata Elxsiなどの機動的なソフトウェアハウスに開かれており、これらの企業は複数の自動車メーカーにパーセプションアルゴリズムとミドルウェアをライセンス供与しています。
国内サプライヤーはコスト最適化されたハードウェアと現地化されたデータラベリングを通じて優位性を得ています。Varroc Engineeringはイスラエルのセンサー企業と提携し、二輪車OEMをターゲットとした200米ドル以下のレーダーモジュールを共同設計しています。一方、MobileyeはそのEyeQ SoCをMahindraおよびTataのプラットフォームに搭載し、スケーラビリティのための堅牢な現地インテグレーターエコシステムに依拠しています。未開拓の市場空白には、商用トラック向けのアフターマーケット後付けや電動三輪車向けのADAS対応ECUが含まれており、これらのセグメントは既存の大手企業に見落とされています。
価格圧力により、上位プレーヤーは車両カテゴリー全体に適応可能なモジュール式キットにセンサースイートを再設計することを強いられています。通信事業者との戦略的提携は、混沌とした都市グリッドにおける高精度地図更新に不可欠なエッジ・クラウド連携のために5Gの低遅延リンクを活用することを目指しています。コスト制約を乗り越えながらAIS-189サイバーセキュリティコンプライアンスを確保できるサプライヤーが、長期的な競争上の優位性を固めるでしょう。
インドの自動車用先進運転支援システム産業のリーダー企業
-
Robert Bosch GmbH
-
Continental AG
-
DENSO Corporation
-
ZF Friedrichshafen AG
-
Valeo SA
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
電気通信省が自動車用レーダー向けに77~81GHz帯、V2X通信向けに5.9GHz帯の免許を不要とした(2026年6月)ことを受け、レーダーベースおよびV2X対応のADASスタックのシステムコストと統合の手間を低減する短期的な機会がある。この政策変更は標準化されたハードウェアの展開を後押しし、インドでグローバルなレーダープラットフォームを再利用したいOEMおよびTier-1にとっての適合性対応の負担を簡素化する。また、前方衝突機能とコネクテッド安全用途を組み合わせた新しい製品バンドルも可能にする。
ADASがプレミアム乗用車を超えて、より販売量の多いミッドセグメントモデルや、より厳しい安全要件を持つ商用車プラットフォームへと拡大する中、現地化とインド固有のチューニングが最も実行可能なホワイトスペースであり続けている。生産能力とプログラムの後押しとしては、Valeoがグジャラート州サナンドでVSS360の生産を開始したこと(2026年5月)や、Mobileyeが複数の今後の車両モデル向けにSuperVisionおよびSurround ADASでMahindraに選定されたこと(2026年2月発表)が挙げられる。サービスインフラも対応可能なギャップの一つである。RDの文脈で指摘された認定ADASキャリブレーション作業場の不足は、OEM主導のキャリブレーション拡大、サードパーティのサービスネットワーク、および型式承認や定期検査の要件に合わせたツールチェーン提供業者にとっての余地を生み出している。
最近の業界動向
- 2026年5月:Valeoがグジャラート州サナンドでVSS360 ADASシステムの生産を開始した。これは複数の今後の車両プログラムにおけるOEM調整済みユニットにとって重要な現地化のマイルストーンであり、リードタイムを短縮し、工場装着とサプライチェーン現地化を重視するRDの方向性と一致している。
- 2025年9月:自動車研究協会(ARAI)がプネーに国内初のADASテストシティを開所し、インクに関連する制御された交通シナリオ下でシステムを検証する。これによりAEBおよび車線機能の国内検証能力が拡大し、OEMおよびサプライヤーの試験サイクル短縮に寄与する。
- 2024年4月:道路交通・高速道路省は、パイロットプログラム内で自動化安全機能の初期評価を開始することにより、より広範なADAS採用に向けた規制上の準備を示した。これはAIS-162およびAIS-189の枠組みと整合し、将来の型式承認要件への準備となる。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、インド国内の公道で使用される先進運転支援システムの価値を対象とし、実際の走行条件においてセンシング、警告、および車両制御を支援するOEM装着または後付けシステムを計上している。
調査範囲の除外事項:完全自律走行車スタック、自動車以外の安全機器、およびADAS機能を実行しない一般的なインフォテインメントやテレマティクス機能は除外している。
セグメンテーション概要
- システムタイプ別
- 駐車支援システム
- アダプティブフロントライティング
- ナイトビジョンシステム
- ブラインドスポット検知
- 自動緊急ブレーキ
- 前方衝突警告
- ドライバー居眠り警告
- 交通標識認識
- 車線逸脱警告
- アダプティブクルーズコントロール
- センサー技術別
- レーダー
- ライダー
- カメラ
- 超音波
- 赤外線
- 車両タイプ別
- 二輪車
- 乗用車
- 中型・大型商用車
- 自律レベル別
- L1
- L2
- L3
- L4
- L5
- 販売チャネル別
- OEM装備
- アフターマーケット後付け
データソース、市場規模算定、および検証
デスクリサーチ
明確なベースラインを設定するため、インドにおける車両の生産台数、販売台数、使用状況、および安全規制の動向を示す公開データセットを起点としている。参照したソースには、インド政府の道路交通・安全関連刊行物(MoRTHなど)、SIAM産業統計、インド自動車研究協会の最新情報、ならびに機能装着に影響を与えBISまたはAIS通知が含まれる。
また、機能の普及準備状況を把握するための技術的・採用シグナルも検討しており、OEMが参照するUNECE安全規制、Bharat NCAPの文脈で議論されるテストおよび評価シグナル、インドの道路条件におけるセンサー性能限界を記述した査読済み論文などが含まれる。商業面では、製品展開のペースとプラットフォーム計画を把握するために、年次報告書、投資家向けプレゼンテーション、プレスリリースを活用した。財務・出荷データの相互確認のため、企業財務・インテリジェンスに特化した有料サブスクリプション、輸出入の出荷レベルデータ、および特許データベースを選択的に使用した。これらのデスクソースは網羅的なものではなく、データ収集、検証、および調査の明確化のために追加の公開文書も参照している。
一次インタビューおよびサーベイ
次に、OEMチーム、ADASコンポーネントサプライヤー、センサーおよびECUスペシャリスト、システムインテグレーター、ディストリビューター、ならびにサービス・キャリブレーションワークショップを含むインド自動エコシステム全体にわたる専門家インタビューと構造化サーベイを通じて、採用状況と価格設定の前提を検証した。回答者からの情報は、デスクリサーチでは確実に把握できないギャップ、すなわち車両価格帯別のオプション採用率、機能別の後付けシェア、カメラ・レーダー・超音波センサーの実際の平均販売価格(ASP)の動向などを補完するために活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | 最高経営幹部(CXO):22% |
| 中位層:44% | 部門・ユニットリーダー:24% |
| 中小規模プレーヤー:22% | マネージャー:54% |
市場規模算定と予測
市場規模の算定には、トップダウンとボトムアップの両アプローチを採用した。インドの主要車両クラス別の車両生産・販売台数を起点とし、機能装着率と採用率のロジックを用いてADAS需要プールを再構築した。モデルは価値ベースであり、ユニット台数はOEM装着の普及率と後付け率に連動させ、現在のセンサー構成と統合の複雑さを反映した機能レベルのASPを乗じている。
乗用車および商用車の荷動向、L1およびL2機能を提供するモデルのシェア、カメラおよびレーダーベースパッケージへの構成シフト、後付けの実現可能性に影響するキャリブレーションおよびサービスの準備状況など、いくつかの実務的な要因をコア入力として扱った。また、NCAPに連動した機能への期待を含む安全評価の牽引力も活用した。直接的な普及データが断片的な場合は、一次情報を用いて範囲を設定し、発売タイムラインと規制の手がかりを用いて絞り込んだ。
新モデルの発売、評価基準の更新、センサーコストの変動によって採用状況が急速に変化する可能性があるため、予測はシナリオ分析を用いて実施した。成長前提は、サンプリングされたモデルレベルの機能提供状況、一般的に引用されるキット価格のチャネルチェック、およびサプライヤー側の出荷方向性を用いた軽量なボトムアップ視点で検証した。これにより、いずれかの入力が過度に楽観的に見える場合に合計値を調整することが可能となった。
データ検証と更新サイクル
最終承認前に、車両1台あたりの推定ADASコンテンツ、機能レベルの及率の妥当性確認、および米ドルベースの前年比ASP推移の一貫性など、複数のチェックを通じてアウトプットを三角測量している。急激な変動が見られる場合は再検討を行い、新たな発売、政策変更、または価格変動が以前の前提と比較して有意な乖離を生じさせた場合にはフォローアップコールを実施する。
各調査は、年度および車両クラスをまたいで計算、単位ロジック、および換算の一貫性を維持するために、複数ステップのアナリストレビューを経ている。レポートは年次で更新され、重要なイベントが発生した場合には中間更新も行われる。納品直前には最終的なデータ確認を実施し、最新の公開情報と市場シグナルを反映した内容となるようにしている。
Mordor Intelligenceによるインド自動車先進運転支援システム市場推計と他の公表推計との比較
インド自動車ADASの公表市場規模が一致しない場合が多いのは、計上範囲が異なることが多く、積み上げロジックがチャネル、車両カバレッジ、価格処理によって異なる可能性があるためである。また、ベースとして使用する年度、センサーASPの下落速度の前提、および数値が出荷、導入済みベース、収益のいずれで報告されているかによっても差異が生じる。
一部の公表推計はADASをより広い自動車安全カテゴリーに含めており、高度な自律走行ソフトウェアと検証サービスを同一の収益プールの一部として扱っている場合がある。Mordor Intelligenceのアプローチでは、数値はOEM装着および後付けを含むインド国内のADASシステム収益に紐付けられており、機能レベルの普及率、車両販売シグナル、およびインタビューで検証されたASP帯によって制約されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 11.5億米ドル(2025年) | |
| 業界団体B | 9.2億米ドル(2025年) | 後付け台数とワークショップのキャリブレーション準備状況への可視性が限られたOEM装着のみを反映していることが多く、駐車支援およびカメラ主導の機能を過小計上する可能性がある。 |
| グローバルコンサルタントA | 14.8億米ドル(2025年) | 隣接する自動車安全電子機器および高度自律走行実現のための支出を含む範囲に拡大することが多く、インド固有のチャネルチェックを伴わない積極的なASP前提を使用している可能性がある。 |
表中の差異は主に範囲と実際の採用制約、特に車両構成、機能採用率、および現実的な価格設定によって説明される。入力を車両台数、機能普及率、およびインタビューに裏付けられたASP帯に追跡可能な形で維持することで、当社の推計は再現性が高く、新たな発売や規制変更が需要を変化させた際に照合しやすい状態を保っている。
レポートで回答される主な質問
インドの自動車用ADAS市場の現在の価値はいくらですか?
市場は2026年に13億6,000万米ドルであり、2031年までに31億2,000万米ドルに達する軌道にあります。
現在最大のシェアを持つADAS機能はどれですか?
アダプティブクルーズコントロールがシステムレベルの収益の28.62%のシェアでトップです。
ADAS普及において最も速く成長している車両カテゴリーはどれですか?
二輪車が最も速い普及を示しており、2031年までの年平均成長率(CAGR)は19.20%と予測されています。
最も急激な成長が見込まれるセンサー技術はどれですか?
ライダーはソリッドステート価格の低下に伴い、20.55%のCAGRが見込まれます。