
Mordor Intelligenceによるインド農薬産業分析
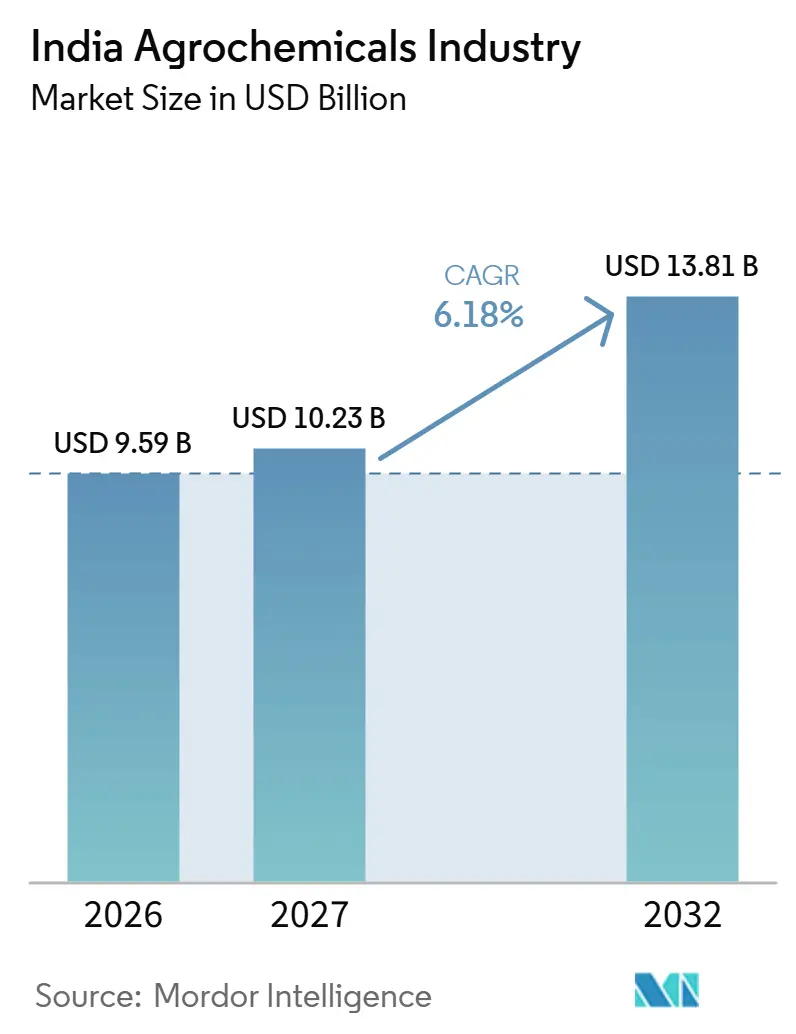
インド農薬産業の市場規模は、2026年の9.59 ビリオン 米ドルから2027年に10.23 ビリオン 米ドルに増加し、2032年までに13.81 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 6.18%で成長すると予測されています。
インドの成長機会は、労働力節約型の肥料・農薬散布と作物特定型の防除、およびジェネリック輸出の潜在的なパイプラインを組み合わせています。共同散布サービスにより小規模農家の設備導入障壁を下げ、デジタル小売注文が完成製剤と地域の農業資材供給をつなぎます。2026年4月、戦争に起因する人為的な供給不足がインドの農薬分子価格を混乱させ、西アジア情勢に関連したコスト圧力も生じました。作物特定型製剤は、コメや園芸作物向けのスペシャリスト・ポートフォリオを固定化し、価格決定力が限られる中での製品開発の対応策となります。サプライヤーはこれらの用途を通じて追加的な作物処理価値を追求できますが、需要の弱さが販売価格の引き上げを制限する中では、高い投入コストの回収は困難です。
主要レポートのポイント
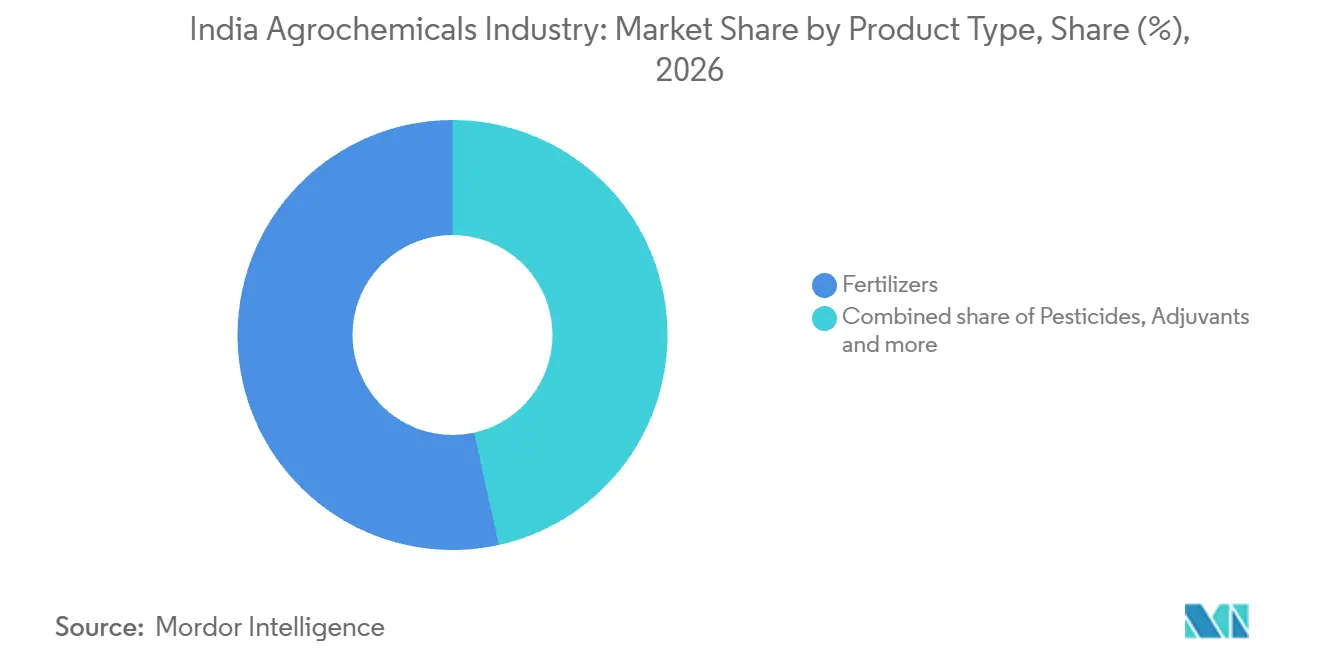
- 製品タイプ別では、肥料が2026年のインド農薬産業市場シェアの53.46%を占め、農薬(ペスティサイド)は2027年から2032年にかけてCAGR 9.65%で最も急成長するセグメントと予測されています。
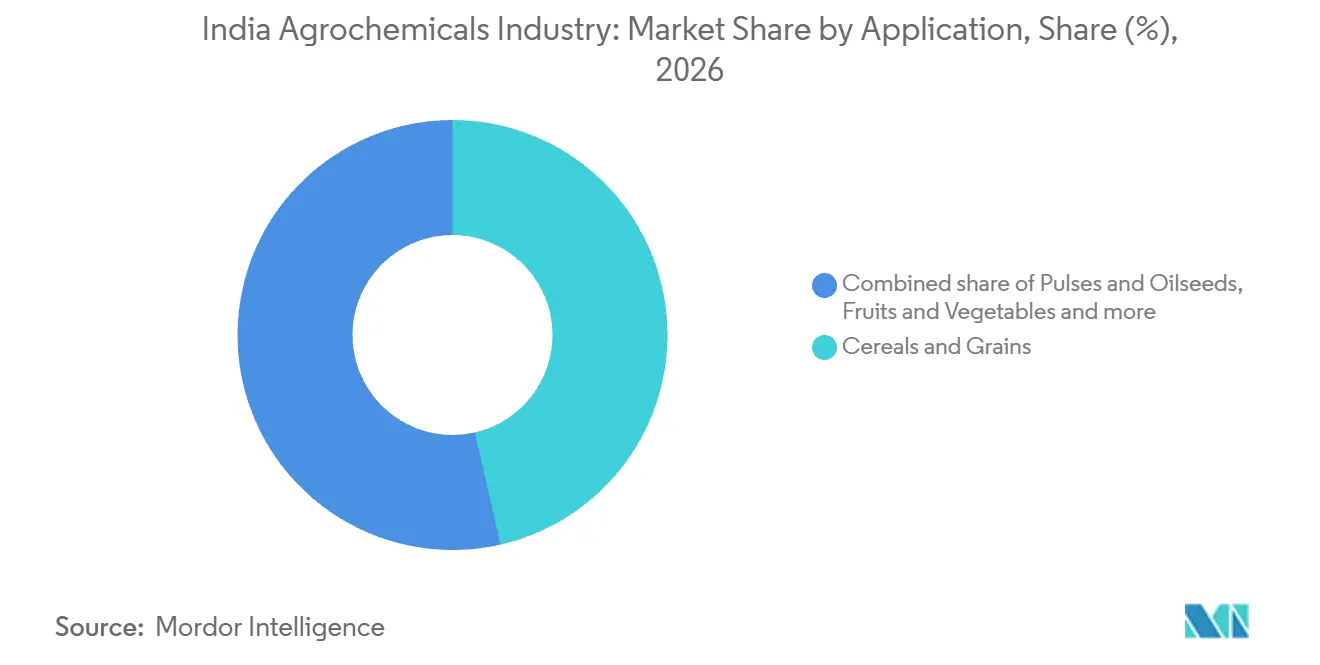
- 用途別では、穀物・雑穀が2026年のインド農薬産業市場規模の46.41%のシェアでトップに立ち、果物・野菜は2027年から2032年にかけてCAGR 8.35%で最も急成長するセグメントと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| バイオ農業資材の普及を促す政府補助金の合理化 | +1.4% | 全国 | 短期(2年以内) |
| 農業向けデジタル与信・ECプラットフォームによる農薬へのアクセス拡大 | +1.3% | 全国 | 中期(2~4年) |
| ドローンを活用した精密散布による小規模家の潜在需要の開拓 | +1.6% | 全国 | 中期(2~4年) |
| 特許切れ分子の増加による輸出パイプラインの拡大 | +2.2% | 全国 | 中期(2~4年) |
| 気候起因の害虫発生による農薬使用強度の増加 | +0.7% | ナグプール、チャンドラプール、バンダラ、ゴンディア、ガドチロリ | 短期(2年以内) |
| 国内製造能力を強化する政府スキーム | +0.9% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオ農業資材の普及を促す政府補助金の合理化
インド北東部では、北東地域有機価値連鎖開発ミッションが3年間にわたりバイオ肥料や有機農薬を含む農場内外の有機農業資材を支援しています。インドの自然農法国家ミッションは、2025年度から2026年度にかけて7,601か所のバイオ農業資材リソースセンターを設置しました。[1] 2026年3月までの承認期間中、自然農法を採用した適格農家に対し、農家1人当たり1エーカーを上限とした成果連動型の2年間インセンティブ提供されました。農家はこの支援を活用してこれらのセンターから自然農法資材を購入できます。北東部プログラムの2ヘクタール農家支援上限は別の有機農業スキームと共有されています。農場外のバイオ肥料および有機農薬に対する適格性は、サプライヤーに対して自然農法センターネットワーク以外の農家需要へのサポートされたルートを提供しています。
農業向けデジタル与信・ECプラットフォームによる農薬へのアクセス拡大
デジタル小売注文は、メーカーの供給と地元店舗の調達決定をつなぐことで、肥料と農薬へのアクセスを拡大できます。2026年8月頃、AgrimのB2Bプラットフォームは農業資材を取り扱う小売業者10万店舗の取引を達成し、肥料・農薬の調達もその活動に含まれています。小売業者数は農業資材全般を対象としており、小売業者は農家に販売するプラットフォームのバイヤーです。メーカーへの注文ルートにより、農家向け店舗は農家がメーカーから直接購入することなく製品調達を拡大できます。メーカーにとっては、肥料・農薬の注文が実際の配送になって初めて、小売者の参加が販売機会を生み出します。
ドローンを活用した精密散布による小規模農家の潜在需要の開拓
共同散布サービスにより、各小規模農家がドローンを所有しなくても機械化された散布が利用可能になります。2026年8月時点で、主要な肥料企業はインドの女性自助グループに1,094台のドローンを配布しており、そのうち500台以上がナモ・ドローン・ディディ計画によるものです。この取り組みは、これらのグループの女性たちを農場での肥料・農薬散布のためのドローン操作に訓練するものです。小規模農家にとっては、グループ運営モデルが設備アクセスをサービス選択に変換し、複数の農家が同一の散布資産を利用できます。自助グループのオペレーターは、1つの散布サービスで複数の農場にサービスを提供するサプライヤーのチャネルパートナーになる可能性があります。
特許切れ分子の増加による輸出パイプラインの拡大
特許の満了により、インドのジェネリックメーカーおよびその海外顧客が利用可能な製品パイプラインを拡大できます。Advance Agrolife Limitedの2025年10月の目見書は、より多くの分子がFY27までに特許保護を失うと予想される中、インドのジェネリック開発および輸出の機会を見込んでいました。同社は2025年3月31日時点で410件のジェネリック登録を報告しており、その内訳は製剤グレード登録380件、原体グレード登録30件です。[2] この登録基盤は、製剤グレードおよび原体グレード製品の両方への参入状況を示しており、ポートフォリオ開発に向けた異なるルートを提供しています。ACFIおよびデロイトによると、インドの農薬総輸出額はFY25において33億米ドルに達しました。この商業的機会は、追加のジェネリック製品を海外バイヤーと結びつけることにあり、特許満了の機会がどれだけビジネスになるかは注文次第です。
阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中国への原材料依存によるコストボラテリティの増加 | -1% | 全国 | 短期(2年以内) |
| 高毒性有効成分に対する州レベルの禁止措置の加速 | -0.7% | アンドラ・プラデーシュ州およびテランガーナ州 | 短期(2年以内) |
| 偽造品チャネルの拡大によるブランド品数量の侵食 | -0.4% | 全国 | 中期(2~4年) |
| 従来型殺虫剤への耐性強化 | -0.3% | パラッカド東部平野およびクッタナード | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
中国への原材料依存によるコストボラティリティの増加
2026年3月、Dhanuka Agritech Ltd.の名誉会長R.G. Agarwal氏は、中国サプライヤーからの価格が最近上昇したと述べました。同氏は、中間体・原体の調達コスト上昇が製剤コストを圧迫する可能性があると指摘しました。このようなエクスポージャーは、投入コストが動いても販売価格を調整できない場合に完成品の価格設定リスクをもたらします。別途、Dhanukaは2026年4月から6月にかけてのインドにおけるセクターの原材料・物流コストの上昇が西アジア情勢に起因すると報告しており、需要の弱さにより価格引き上げの試みが制限されました。同社のCFOは2026年4月の人為的な分子価格上昇を戦争に起因する人為的な給不足によるものとし、その後5月から反転し7月にかけて下落が続いたと説明しました。需要の弱さにより、製剤メーカーが報告された原材料・物流コスト上昇を販売価格の引き上げで持続的に回収することは困難でした。
高毒性有効成分に対する州レベルの禁止措置の加速
州の規制は、仮に措置に一定の期限があっても、有効成分の商業的な入手可能性を中断させることがあります。アンドラ・プラデーシュ州は2026年5月22日から60日間、パラコートジクロリド24% SLおよびその製剤の販売・流通・使用を禁止しました。テランガーナ州は2026年3月31日から60日間、パラコートおよびその製剤の販売・在庫・流通・製造・使用を禁止しました。これらの命令は除草剤チャネルの複数のリンクに及び、農家が製品を使用する許可を超えてその影響を拡大しました。影響を受けた州のパラコートサプライヤーにとっては、一時的な禁止措置であっても、その後の入手可能性では回復できない合法的な販売機会が失われます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
栄養規模と機械化が需要を形成肥料は2026年のインド農薬産業市場規模の53.46%を占め、最大のセグメントとなっています。インド政府は2025年度から2026年度の肥料需要を6,772万メトリックトンと評価しました。農業・農家福祉省が州と協力して需要を評価し、肥料省が国内生産・輸入・流通を調整しています。
農薬(ペスティサイド)は2027年から2032年にかけてCAGR 9.65%で最も急成長するセグメントと予測されています。UPLは、労働力不足と農業機械化を背景に、2025年度から2026年度のインドの除草剤が6%~7%成長したのに対し、殺虫剤は0%~1%成長にとどまったと報告しました。UPLによると、2024年度から2025年度においてインドの国内作物保護市場の約52%を殺虫剤が占めていました。したがって、労働力節約型の雑草防除は、既存の殺虫管理基盤に加えた追加的な成長ルートを提供しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
穀物使用と標的型園芸が異なるルートを形成穀物・雑穀は2026年のインド農薬産業市場シェアの46.41%を占め、最大のセグメントとなっています。穀物は2024年度から2025年度のインドにおける商品カテゴリー別化学農薬消費量でトップでした。Bayer CropScience Limitedは、2025年度第1四半期(2025年6月30日終了)に水稲のズイムシ管理向けBICOTAを全国展開したと報告しました。この商業ルートは、高使用カテゴリー内の作物特定型病害虫管理であり、穀物重視のサプライヤーに明確な水稲向け用途を提供しています。
果物・野菜は2027年から2032年にかけてCAGR 8.35%で最も急成長するセグメントと予測されています。インドの2025年度から2026年度の第2次先行推計では、果物生産量が1億2,150万メトリックトン(前年比3.25%増)、野菜生産量が2億2,100万メトリックトン(前年比1.47%増)となっています。オレンジおよびキンノウの栽培は肥料・灌漑システム・良質な植付材料・収穫後インフラを必要とする投入集約型です。Bayerは2025年8月にインドのプレミアム野菜市場向けにCamalusを発売し、食害性・吸汁性害虫の両方を制御するデュアルモード機能を備えています。肥料のみで園芸作物を対応するだけでは、プレミアム野菜向け病害虫防除の用途はサプライヤーのオファーから外れてしまいます。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
西インドでは、Safex Chemicalsが2025年4月にグジャラート州バルーチの液体・粉末製品施設を稼働させ、作物保護製剤サイトを追加しました。グジャラート州の2024年度から2025年度の窒素:リン:カリウム肥料消費比率は14.7:4.6:1であり、マハラーシュトラ州のプロファイルと比べてカリウムに対する窒素の相対的な比重が大きくなっています。マハラーシュトラ州の同栄養素・同期間の比率は4.2:2.5:1であり、西インド内での異なる相対的な栄養素プロファイルを示しています。カリウムに対するグジャラート州の窒素の比重の大きさは、マハラーシュトラ州とは異なる肥料品揃えを必要とし、栄養バランスを州固有の商業的決定事項にしています。
南インドの商業的機会には、州内での肥料の形態と消費される栄養素の組み合わせの違いが含まれます。IFFCOは2025年6月1日、カルナータカ州ベンガルールの工場で液体ナノ尿素の商業生産を開始しました。カルナータカ州の2024年度から2025年度の窒素:リン:カリウム肥料消費比率は4.8:2.4:1でした。同州の消費プロファイルでは、窒素に加えてリンとカリウムも相当な比重を持っています。現地のナノ尿素ラインは窒素成分に対応しており、カルナータカ州でのより広範なオファーにおいてリン・カリウム含有肥料の余地を残しています。
タミル・ナードゥ州とアンドラ・プラデーシュ州は、リンのバランスが南インド内の肥料オファーを差別化できる理由を示しています。2024年度から2025年度において、タミル・ナードゥ州の窒素:リン:カリウム肥料消費比率は4.9:2.0:1でした。アンドラ・プラデーシュ州の同栄養素・同期間の比率は6.1:3.2:1でした。カリムを一定とした場合、共通の製剤ではタミル・ナードゥ州の観察された消費ミックスにはリンが多すぎ、アンドラ・プラデーシュ州には少なすぎることになります。
規制フレームワークと見通し
選択された管轄区域の比較は、ディーラーチャネルを構築する殺虫剤メーカーの観点からインドとマハラーシュトラ州を評価しています。インドの登録委員会は、殺虫剤の登録にあたって製剤を精査し、輸入業者またはメーカーの有効性・安全性に関する主張を検証します。国家的なフレームワークは、州政府が殺虫剤の製造・販売・在庫・展示・流通に関するライセンス担当官を任命することを認めています。デジタルによる製造・ディーラーライセンス申請、メーカー・輸入業者の記録、月末から15日以内の月次報告が、このルートへの行政的な義務を追加しています。
規制テーブル
| 意思決定要因 | インド | マハラーシュトラ州 |
|---|---|---|
| 主要当局 | 登録委員会 | 農業省 |
| 主要な規制・方向性 | 殺虫剤法(1968年)の登録および州ライセンスフレームワーク | サンプル検査を伴う州レベルの殺虫剤製造・販売業ライセンス |
| 商業的効果 | 製品レベルの有効性・安全性審査 | 操業チャネルレベルのライセンスと検査 |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は、登録審査と、2026年6月17日に告示され2026年6月18日に官報に掲載され、90日間の発効期間を経て2026年9月中旬に施行された殺虫剤(改正)規則(2026年)を反映しています。マハラーシュトラ州の「中程度」および「変化なし」の評価は、継続的なライセンスとサンプル検査を反映しており、2026年4月の検査官の追加が執行体制を変更しました。2026年7月、農業・農家福祉省は、2025年12月30日に省庁・州に回付され2026年1月7日に意見募集のために公開された農薬管理法案(2026年)草案に関するフィードバックを報告しました。インドの「変化なし」の判断は、デジタル義務が追加されたものの製品登録・州ライセンスフレームワークが引き続き機能しており、代替立法が2026年7月時点で協議段階にあったことを反映しています。
バリューチェーンの段階
この比較は農薬製造、川下流通、農家向け農業資材供給を追っています。Rallis India Limitedは2025年度から2026年度において5か所の農薬製造施設と4,662か所の作物管理ディーラーを報告しました。DeHaatは農家に種子・肥料・農薬を供給し、玄関先への配送と農業資材使用に関する販売後のアドバイザリーを提供しています。農業資材の販売・流通は農家向け販売業者に収益ルートを提供し、その作物使用アドバイスは配送後の顧客関係をサポートします。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンスへの対応 |
|---|---|---|---|---|
| 農薬製造 | Rallis India Limitedなどの農薬メーカー | 製造農薬の販売 | 工場生産と川下注文の整合 | 生産スケジュールをディーラー需要に合わせる |
| 川下流通 | UPL Ltd.やRallis India Limitedなどの作物保護チャネルサプライヤー | 農薬製品の卸売販売 | デポ・ディーラー・小売業者間の調整 | デポ出荷をディーラーへの補充と連携させる |
| 農家向け肥料・農薬供給 | DeHaatなどの農業資材プロバイダー | 農業資材販売・流通収益 | 農場配送と作物使用サポートの連携 | 配送手配と販売後アドバイザリーの連携 |
| 情報源: Mordor Intelligence | ||||
UPLのインド作物保護事業は2025年度から2026年度において60か所のデポと30万か所の間接小売業者を報告しました。Agrim Wholesale Private Limitedはアセットライトなb2b農業資材プラットフォームを通じて地元の農業小売業者とメーカーをつなぎます。メーカー主導のネットワークは製品供給と川下配送を組み合わせ、プラットフォームは製造資産を複製せずに小売業者のアクセスを競争可能にします。製品販売業者は販売収益を獲得し、別個の注文レイヤーが小売業者のアクセスをメーカー横断で競争可能にします。
競争環境
市場集中度
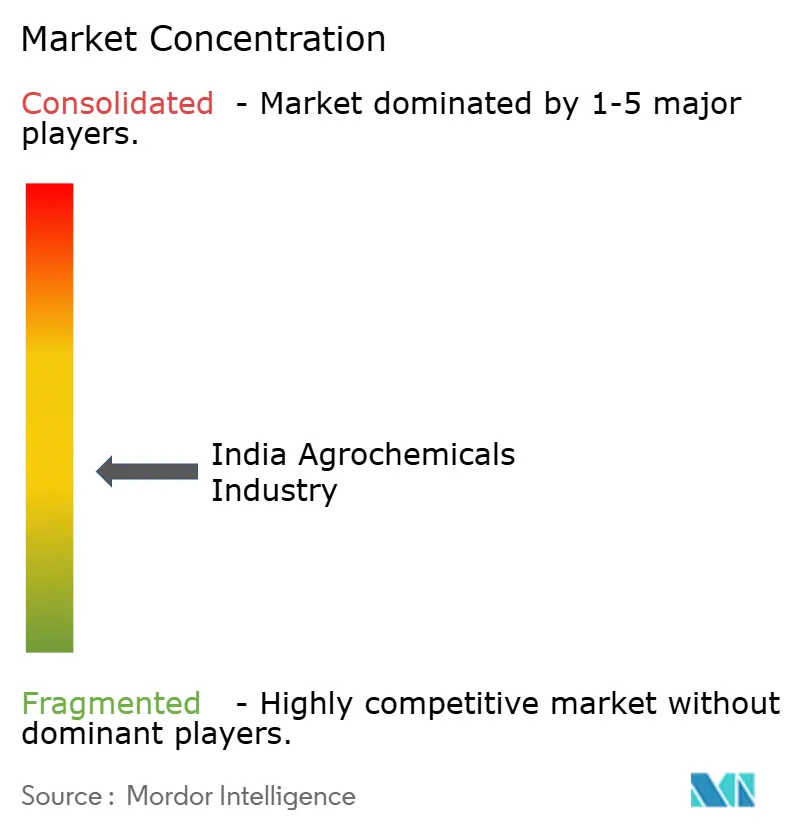
Bayer CropScience Limited、IFFCO、Syngenta India Private Limited、UPL Ltd.、PI Industries Limitedは、それぞれ異なる供給・流通資産を持つ主要参加企業です。Bayerは園芸向け殺虫剤を供給し、IFFCOの協同組合事業は2025年度から2026年度において1,200万メトリックトン以上の肥料および関連製品を販売しました。Syngenta Groupは2025年上半期にインドで水稲除草剤ALTESSIAを発売しました。UPLのインド作物保護事業はUPL Sustainable Agri Solutions Limitedを通じて運営され、PIの国内農業事業は2025年度から2026年度において15,000社以上の販売代理店と10万か所の小売ポイントを報告しました。競争は異なる資産をまたいで分散しており、肥料の規模と作物特定型製品は流通リーチだけとは異なるルートで農家にアクセスする手段を提供しています。
UPL Sustainable Agri Solutions Limitedを通じて運営されるUPLのインド作物保護事業は、2024年度から2025年度と比較して2025年度から2026年度においてEBITDA 24%成長を報告しました。プロフォーマの財務数値はナーチャー事業を除くインド事業のみを対象としており、同一ベースでの収益は横ばいでした。Bayer Crop Science(インド)は2026年7月にトランス綿花殺虫剤を発売するという作物特定型の製品機会を追求し、同月から主要な綿花生産州での販売を発表しました。これらの実績と動向は競合他社に異なる競争上の課題を提示しており、綿花製品ラインナップの拡大はバイヤーへのルートを提供し、UPLの収益改善は収益性の高い販売の重要性を高めています。
規制執行は、新規有効成分を軸にポジションを構築する開発者にとってもう一つの競争パスを提供します。2026年9月、PI Industries Limitedはコメ・チリ・トマト・ベンガルグラム向けに承認されたピオキサニリプロール20% w/v SC殺虫剤製剤のインド登録を取得しました。[3] PIはこの分子の開発者であり、原体と製剤の両方の登録者であり、分子開発と完成品の認可を連結しています。複数の作物にわたる承認により、その開発努力に複数の明確な用途ルートが与えられ、登録を製品の入手可能性に変換するには商業的な実行が必要です。これらの作物特定型の認可を完成品供給に結びつけることで、化学開発が確立された流通に加えた競争上の資産となります。
インド農薬市場のリーダー企業
-
Bayer CropScience Limited
-
IFFCO
-
Syngenta India Private Limited
-
UPL Ltd.
-
PI Industries Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インド農薬産業 このレポートでカバーされる企業
- Bayer CropScience Limited
- BASF India Limited
- Syngenta India Private Limited
- UPL Ltd.
- Corteva Agriscience
- PI Industries Limited
- IFFCO
- Coromandel International Ltd.
- Chambal Fertilisers and Chemicals Limited
- Rallis India Limited
- Deepak Fertilisers and Petrochemicals Corporation Limited (DFPCL)
- Crystal Crop Protection Ltd.
- Sumitomo Chemical India Ltd.
- Dhanuka Agritech Ltd.
- Indofil Industries Limited (Modi Enterprises)
市場参加者の主要機会
この比較はナノ肥料の農村小売アクセス拡大、ナノ尿素製品販売の開発、適格な無機肥料の規制審査準備の機会を評価しています。IFFCOの完全子会社かつマーケティングエージェンシーであるIFFCO eBazarは、2025年度から2026年度のIFFCO ナノ尿素およびナノDAPの販売の19%に貢献しました。政府の2026年3月の国会(ローク・サバー)答弁はPM-PRANAMを有機・バイオ・ナノ肥料の採用促進として説明しており、代替肥料の商業化に向けた政策的背景となっています。これらのルートは完成肥料製品を作物ユーザーに届けることを重視しており、承認準備は別個の条件付き開発オプションを表しています。
市場機会テーブル
| 機会 | 今が好機な理由 | バイヤー・主要セグメント | 推奨するアプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 農村小売を通じたナノ肥料へのアクセス拡大 | ナノ尿素およびナノDAPの稼働中の農村マーケティングルート | 農村の農業資材小売業者および農作物栽培者 | 農家向けマーケティングと小売パートナーシップの構築 | 同等の地元小売業者との関係構築 | IFFCO eBazarおよび農村チャネルを活用する肥料販売業者 |
| 既存の製品基盤からナノ尿素オファーの商業化 | インドのナノ尿素販売量は2026年2月28日までの2025年度において2,011万本(500mLボトル換算) | ナノ尿素を検討している作物栄養ユーザー | 確立されたボトル形式と農家向け配送を中心に製品販売を構築 | 製品販売の継続 | IFFCOなどのナノ尿素販売業者 |
| 適格な無機肥料製品の審査準備 | 2026年5月18日の提案により、確立された品質・安全基準を満たす製品の圃場試験免除の可能性が提示された | 適格な無機肥料開発者 | 提案された品質・安全基準に対する証拠の準備 | 品質・安全基準への適合の実証 | 適格な無機肥料のメーカー |
| 情報源: Mordor Intelligence | |||||
IFFCOは2025年度から2026年度においてナノ肥料ボトルを2,876万本販売したと報告しており、2024年度から2025年度の3,643万本と比較した数値です。eBazarの貢献はこれらの製品の稼働中の小売ルートを実証しています。前年比でボトル販売数が減少したことにより、フォーマットだけに依存するのではなく、そのアクセスをリピート購入に変換することが中心的な商業的機会となっています。提案された承認の緩和は、適格な無機肥料に対する別個の条件付き開発オプションを提供しています。
最近の産業開発事情 インド農薬産業
- 2026年9月:PI Industries Limitedはコメ・チリ・トマト・ベンガルグラム向けに承認されたピオキサニリプロール20% w/v SC殺虫剤製剤のインド登録を取得しました。
- 2026年7月:Bayerは綿花の吸汁性害虫向けトランス殺虫剤を発売し、マハラーシュトラ州やグジャラート州を含むインドの綿花栽培州での販売を同月より開始しました。
- 2026年6月:BASF Agricultural Solutionsが作物病害および害虫管理向けのメリラ殺菌剤とインバーリス・ゴールド殺虫剤のインド発売を発表しました。
インド農薬産業 レポートの範囲と調査方法論
市場の定義と対象範囲
インド農薬産業は、インドにおける作物使用向け完成農業資材製品の年間販売金額を測定しています。作物栄養、作物保護、散布効率向上、成長調節を目的として販売された製品を、レポートの作物用途全体にわたってカバーしています。
スコープの除外:家庭園芸用パック、上流の原体中間体、肥料・農薬・助剤・植物成長調節剤カテゴリー外の単独バイオスティミュラント製品は除外されています。
セグメンテーションの概要
- 製品タイプ別
- 肥料
- 窒素系
- リン系
- カリウム系
- その他の肥料
- 農薬(ペスティサイド)
- 除草剤
- 殺虫剤
- 殺菌剤
- その他の農薬
- 助剤
- 植物成長調節剤
- 肥料
- 用途別
- 穀物・雑穀
- 豆類・油糧種子
- 果物・野菜
- 商業作物
データソース、市場規模の測定と検証
デスクリサーチ
肥料省の年次報告書や農業・農家福祉省報道情報局の発表などのソースは、肥料消費、作物生産、施用の背景を提供し、FAOSTATの農薬使用データとインド政府の農薬品質記録は投入トレンドと規制の背景を確認するのに役立ちます。省の製品別シリーズと作物推計は需要インプットの基盤となり、FAOSTATの物理的農薬使用カテゴリーと農薬サンプル執行発表は独立した数量・規制上の確認を提供します。
企業の年次報告書、証券取所への提出書類、投資家向け資料、信頼性の高いビジネスメディアは、補足的な企業売上・製品・生産能力・流通に関するクロスチェック証拠を提供します。挙げられているソースは例示であり網羅的ではなく、さらなるソースが収集・検証・明確化に反映されています。
一次インタビューおよびサーベイ
一次調査には、インドの肥料・作物保護メーカー、輸入業者、流通業者、農業小売業者、農業資材スペシャリストとの構造化インタビュー、および関連するチャネル参加者へのサーベイが含まれます。彼らの意見は、実現した販売価格、チャネルマージン、作物特定型投入集約度、製品の入手可能性、規制・供給変化のタイミングに関する二次的証拠を検証するために使用されます。ソースまたは回答者間で相違がある場合、アナリストは基礎となる年・製品境界・取引ステージを明確にし、独立した企業・作物・肥料使用・農薬使用の証拠に対してトライアンギュレーションを行います。
一次リサーチフィールドワーク回答者の分布
| 企業タイプ | 回答者のポジション | 地域 |
|---|---|---|
| 上位:35% | CXO:20% | |
| 中位層:45% | 部門・ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模の測定と予測
このモデルは、まず作物投入支出と供給指標からトップダウンの合計を構築し、次にサプライヤーのロールアップと抽出した平均販売価格×数量を通じて選択した製品推計を確認することで、インドにおける作物使用向け完成品の年間販売金額を推計しています。需要の指標として作物別の作付面積・作物生産量・病害虫圧力、投入集約度の指標として肥料消費量・農薬使用量、価値の橋渡しとして実現製品価格、価格・入手可能性の見通しへの影響として補助金・輸入コストの変化を追跡しています。過去の値は肥料・農薬・助剤・植物成長調節剤別に整理され、作付面積・投入使用パターン・製品関連性を用いて穀物・雑穀、豆類・油糧種子、果物・野菜、商業作物に配分されます。これらのシェアは、用途と製品のビューが同じ市場合計を説明していることを確認するためにチェックされます。
一貫した観測値がある場合には多変量回帰により過去の市場価値と付面積・投入使用・価格・供給条件を関連付け、主要シリーズが少ない場合や重大な政策・投入コスト変化により過去の関係が参考にならない場合はシナリオ分析を使用します。選択的なボトムアップチェックは、サプライヤーの売上ロールアップまたは抽出した平均販売価格に推計数量を掛けることで合計と製品ミックスをテストし、不足している企業・チャネルのインプットは比較可能な証拠から推計し、トップダウン範囲に対してクロスチェックを行います。一次専門家は選択された変数・価格変化・作物特定方向が商業的に妥当かどうかをテストでき、意見の相違は予測が確定する前に年・製品分類・初回販売基準の見直しを促します。
データ検証と更新サイクル
アナリストは企業開示・公式作物・投入シリーズ・チャネル証拠・市場モデルをトライアンギュレーションし、各推計値を肥料消費量・農薬使用量・作付面積・生産量・報告製品販売などの独立した市場シグナルと比較します。重要な差異は、ソースの期間・通貨・単位・製品分類・初回販売対再販処理・報告された数量や価格変化を確認することで調査し、異常は承認前に第2のアナリストレビューを通じて文書化・解決されます。回答者の情報が古い提出書類や公式シリーズと矛盾する場合、重要な投入や規制が変更された場合、または説明のつかない差異が残る場合には再接触が行われます。全シリーズは年次更新され、重大な市場イベント後にサイクル間で更新され、納品前の新規パスでレビューされます。
Mordor Intelligenceのインド農薬市場規模と他の公表推計との比較
公表された推計値は、カウントする取引・製品と需要モデル化に使用されるインプットが異なる場合があります。インド農薬産業はインドにおける作物使用向け完成農業資材製品の年間販売金額を測定しています。
主要なギャップの要因には、本調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。過去の値は肥料・農薬・助剤・植物成長調節剤別に整理され、作付面積・投入使用パターン・製品関連性を用いて穀物・雑穀、豆類・油糧種子、果物・野菜、商業作物に配分されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 102.3億米ドル(2027年) | |
| グローバルコンサルタンシーA | 331.6億米ドル(2023年) | 2023年のベース値は、本レポートの4年後となる2027年の値102.3億米ドルを224.1%上回っています。用途の見通しには穀物・雑穀、油糧種子・豆類、果物・野菜に加えてその他カテゴリーが含まれており、ここで使用される4つの作物グループを超えて表示される用途範囲が拡大されています。 |
| 地域コンサルタンシーB | 168.2億米ドル(2026年) | 2026年のベース値は、本レポートの1年後となる2027年の値102.3億米ドルを64.4%上回っています。用途範囲には穀物・油糧種子・果物・野菜に加えてその他が含まれており、ここで使用される4つのグループ以外の作物用途を推計に含めることができます。 |
Mordor Intelligenceのアナリストは企業開示・公式作物・投入シリーズ・チャネル証拠・市場モデルをトライアンギュレーションし、各推計値を肥料消費量・農薬使用量・作付面積・生産量・報告製品販売などの独立した市場シグナルと比較します。
レポートで回答している主要な質問
インド農薬産業の市場規模の見通しはどのようなものですか?
市場規模は2027年に102.3億米ドル、2032年に138.1億米ドルに達すると予測され、2027年から2032年にかけてCAGR 6.18%で成長する見込みです。
政府のインセンティブはインドにおける自然農法資材の購入をどのように支援しましたか?
インドの自然農法国家ミッションは、2025年度から2026年度にかけて7,601か所のバイオ農業資材リソースセンターを設置しました。2026年3までの期間中、自然農法を採用した適格農家に対し、農家1人当たり1エーカーを上限とした成果連動型の2年間インセンティブが提供され、これらのセンターからの自然農法資材購入に活用できました。
インドの農薬セクターをリードする製品タイプはどれですか?
2026年において、肥料が53.46%のシェアでトップに立っています。農薬(ペスティサイド)は2027年から2032年にかけてCAGR 9.65%で最も急成長するセグメントと予測されています。
インドの主要な農薬サプライヤーはどの企業ですか?
Bayer CropScience Limited、IFFCO、Syngenta India Private Limited、UPL Ltd.、PI Industries Limitedが主要な参加企業です。
州レベルの規制はインドの農薬サプライヤーにどのような影響を与えますか?
アンドラ・プラデーシュ州は2026年5月22日から60日間、パラコートジクロリド24% SLおよびその製剤の販売・流通・使用を禁止しました。このような規制は、当該除草剤の合法的な供給を中断させる可能性があります。
インドの各州において肥料使用プロファイルはどのように異なりますか?
2024年度から2025年度にかけて、ジャラート州の窒素:リン:カリウム肥料消費比率は14.7:4.6:1であったのに対し、マハラーシュトラ州では4.2:2.5:1でした。