
ハイドロタービン市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| Growth Rate | 2.55 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイドロタービン市場分析
ハイドロタービン市場規模は、予測期間(2026年~2031年)中に2.55%を超えるCAGRを記録することが見込まれています。
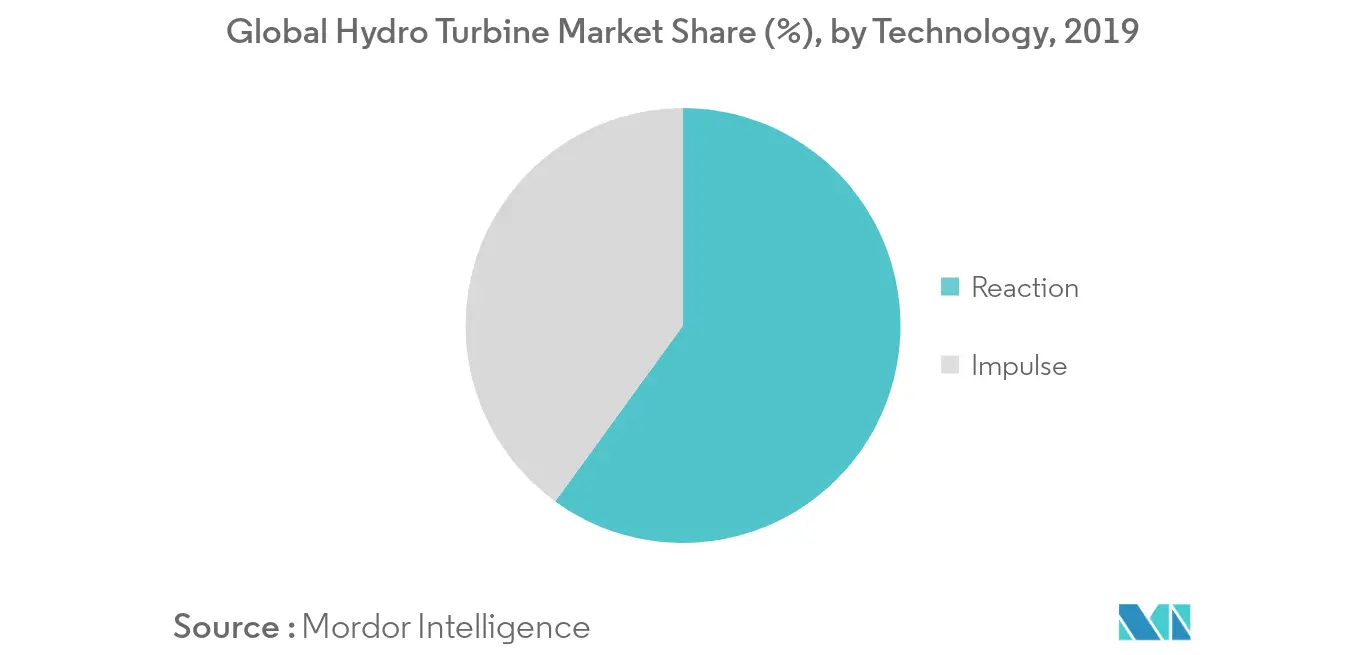
- 技術別では、ハイドロタービンの反動型タービンセグメントが予測期間中に最大市場となる見込みであり、これはフランシスタービンやカプランタービンなどの反動型タービン種の使用増加に起因しています。
- ナイジェリア、アンゴラ、ガーナなどのアフリカ諸国におけるエネルギー集約型産業の拡大は、近い将来においてハイドロタービン市場に大きな機会を提供すると期待されています。
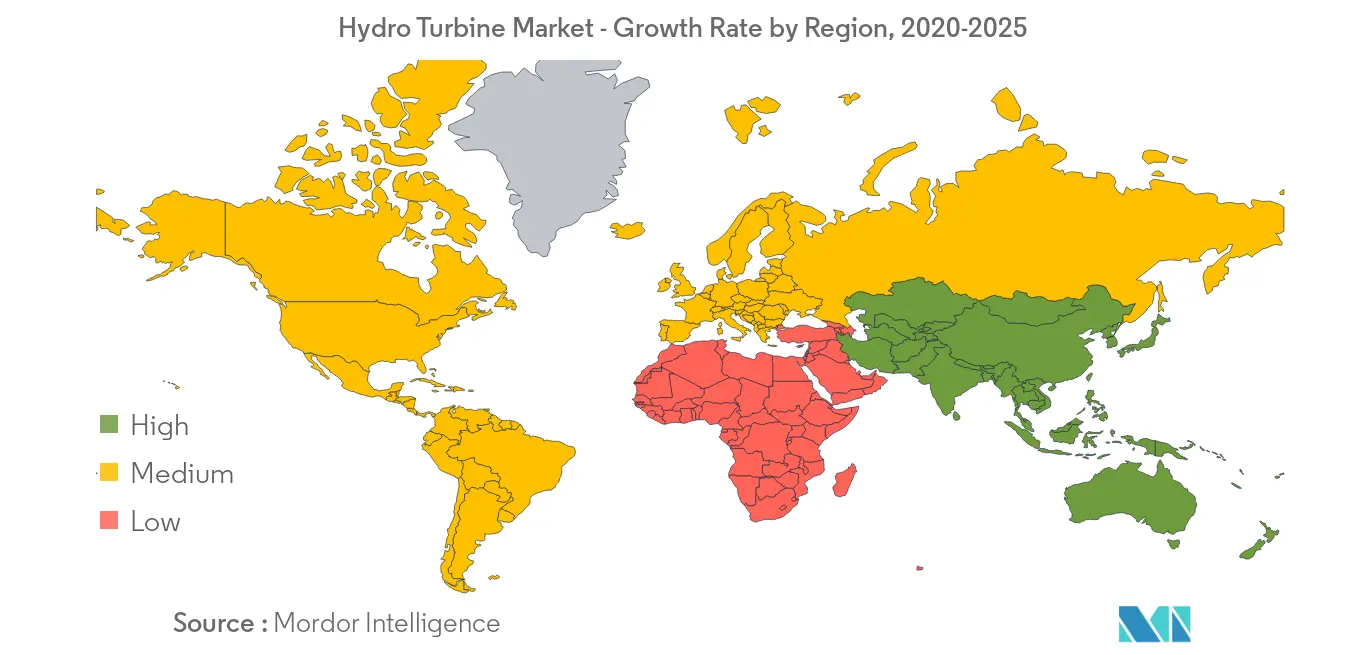
- アジア太平洋は最大市場であり、2018年の水力発電容量の年間増加率が最も高く、成長軌跡を継続していることから、最も急成長する市場でもあると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
反動型タービンが市場を支配
- 反動型タービンは、圧力と流水の複合作用から動力を発生させます。これらのタービンは、低い有効落差と高い流速条件下で最大出力を得るために使用されます。水力発電所で使用されるタービンの約60%が反動型タービンです。
- フランシスタービンはハイドロタービンの反動型タービンの一種であり、水力発電所で最も広く使用されているタービンです。2017年時点では、米国の既存施設に設置されているタービンの約55%がフランシスタービンです。
- 2018年5月、バーラト・ヘビー・エレクトリカルズ・リミテッド(BHEL)は、SJVN Arun-3 Power Development(SAPDC)から900MWのArun-3水力発電プロジェクトを実施する契約を獲得しました。8,000万米ドルの契約のもと、BHELは4基の垂直型225MWフランシスタービンおよび発電機セットの設計・製造・供給・試運転を担当する予定です。
- カプランタービンは、低落差サイトに適しており効率が優れているため、米国、中国、インドなどの国々の新しい発電所に設置されています。これにより、ハイドロタービン市場の成長が促進されています。
アジア太平洋が市場を支配
- アジア太平洋は世界の水力発電消費量の約41%を占めており、中国とインドからの需要が主な牽引力となっています。同地域の水力発電量は、2017年比で2018年に4.2%の成長を記録しました。
- 中国は2018年の水力発電設備容量の追加において最も急成長した国であり、8.54GWを追加しました。アジア太平洋で追加された容量の90%超が中国からのものであり、揚水発電の1.5GWを含み、中国の総設備容量は352GWに増加しました。これにより、ハイドロタービン市場に多くの機会が創出されることが期待されています。
- 2018年5月、インド政府はジャンムー・カシミール州キシュトワール地区において、1,000MWのパカル・ドゥル水力発電プロジェクトおよび330MWのクリシュナガンガ水力発電プロジェクトを開始しました。さらに、日本、ベトナム、韓国などの国々が水力発電セクターへの投資を進めており、ハイドロタービン市場を促進しています。
- ハイドロタービンの最大の最終ユーザーである水力発電産業は、近年アジア太平洋において著しい成長を遂げており、最も急成長する地域となることが期待されています。
規制環境
水力タービンプロジェクトおよび改修事業は、許認可、環境規制への準拠、技術標準によって形作られ、これらは単機の設計、運転範囲、アップグレードのスケジュールに影響を及ぼす。米国では、水力発電の許認可およびライセンス取得後の改修は連邦エネルギー規制委員会(FERC)が監督しており、2025年11月にFERCはライセンス取得後の活動の許認可に関する意見募集(notice of inquiry)を開始し、既存設備群における修理・アップグレードが積極的な審査対象となっていることを示した。欧州では、プロジェクトの承認および運転は、EU水枠組み指令、環境影響評価指令、生息地指令・鳥類指令に基づく環境上の義務と密接に関連し続けており、これらは新規建設および再許可における魚道、河川内流量、水質に関する設計上の選択に影響する。
技術的コンプライアンスの面では、規格の更新により性能検証および柔軟運転に関する要件が強化されている。IECはタービンガバニングシステムおよび受入試験に関連する更新を公表しており、ガバニングシステムの仕様策定に関するIEC 61362:2024ガイダンス、ガバニングシステムの試験に関するIEC 60308:2024、ペルトン水車モデルの受入試験に関するIEC 63461:2024などがあり、これらはOEMの認定手続きおよび契約上の試験プロトコルに影響を与える。中国では、2025年10月に発行され2026年5月から施行されるGB/T 46341-2025が、超広範囲負荷下での柔軟運転水力タービンに関する基本的技術要件を定め、タービン設計および制御を系統の柔軟性ニーズに整合させている。
バリューチェーン分析
水力タービンのバリューチェーンは、現場評価、水力設計、環境調査を含むプロジェクト開発・エンジニアリングから始まり、続いて主要な電気機械パッケージの調達、ランナー、シャフト、ウィケットゲート、補助システムのリードタイムの長い製造工程へと移行する。Andritz、GE Vernova、Voithなどの世界的OEMは通常、大型機(100 MWを超える)を統合し、発電機、変圧器、制御装置、計測機器、付帯設備部品のサブサプライヤーを取りまとめる。上流の投入資材には特殊鋼(炭素鋼・ステンレス鋼)と銅が含まれ、製造工程は大型鋳造・鍛造、精密加工、溶接、表面処理、組立、工場試験、現地への据付・試運転のための物流にまで及ぶ。
下流側では、通常30~50年に及ぶ資産の複数十年寿命にわたる近代化、部品供給、サービス契約によって支えられており、これが不規則な需要サイクルを生み、加工工場や鋳造所の生産能力計画を複雑にしている。セクターのサプライチェーン評価でも、10トンを超えることも多い大型ランナー用の大型鋳鋼品の供給不足、大型機用発電機巻線の生産能力とリードタイムの圧迫、機械加工工、溶接工、エンジニアの人材不足といった制約が指摘されている。米国水力発電サプライチェーンの製造拠点に関するORNLのHydroSourceデータセット(2025年)などのサプライチェーンマッピングの取り組みは、地域の製造クラスターとサービス提供者が改修プログラムや部品の再生産をどのように支えているかを浮き立たせている。
競合状況
ハイドロタービン市場は中程度に集約されています。主要プレイヤーとして、General Electric Co.、Siemens AG、Andritz AG、Litostroj Power Group、およびVoith GmbH & Co. KGaAが挙げられます。
ハイドロタービン業界リーダー
General Electric Co.
Siemens AG
Andritz AG
Litostroj Power Group
Voith GmbH & Co. KGaA
- *免責事項:主要選手の並び順不同
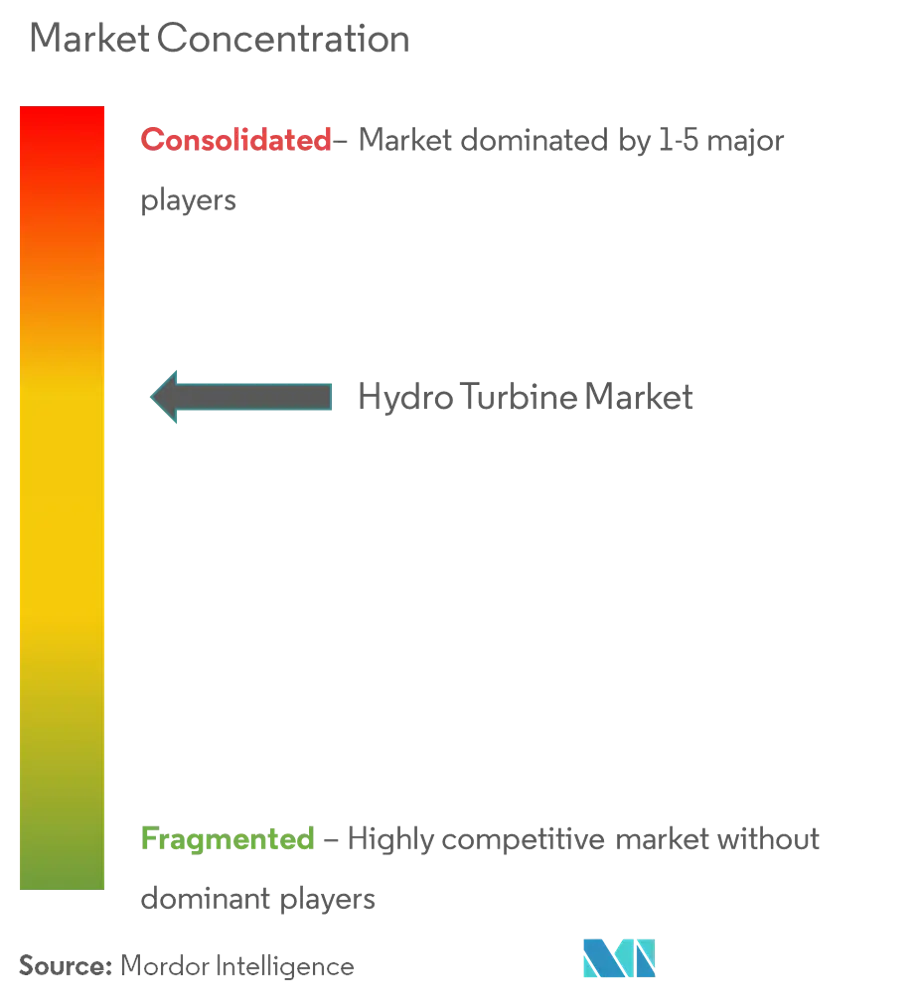
水力タービン市場
- General Electric Company
- Siemens AG
- Andritz AG
- Canyon Industries Inc.
- Voith GmbH & Co. KGaA
- Gilbert Gilkes & Gordon Ltd
- Kirloskar Brothers Ltd
- Norcan Hydraulic Turbine Inc.
- Litostroj Power Group
- WWS-Wasserkraft GmbH


市場機会と将来展望
政府主導プログラムと世界的な大規模プロジェクトパイプラインが、従来型および揚水式用途の両方において、水力タービンの供給、改修、制御アップグレードに対する対応可能需要を拡大している。2026年4月、インド連邦内閣は小水力発電開発計画(2026-31年)を承認し、258億4,600万ルピーの予算をもって1,500 MWの新規小水力発電容量を支援することとし、中小規模水力タービンパッケージ、EPC統合、O&Mサービスに向けた明確な調達チャネルを創出した。カナダでは、Taltson水力拡張プロジェクトが2026年3月に連邦の大規模プロジェクト事務局(Major Projects Office)の審査プロセスに入り、60 MWの拡張と320 kmの送電線を伴うもので、遠隔地・産業負荷回廊における発電・送電一体型開発への継続的な機運を反映している。
電力会社およびオーナー・オペレーターによる揚水発電および設備群の近代化への支出は、可変速ポンプ水車、アップグレードされたフランシスおよびカプラン水車ランナー、柔軟性と利用可能性の向上を目的としたデジタル制御に対する入札量へと転化している。国際水力発電協会(International Hydropower Association)は、世界の水力発電開発パイプラインが1,075 GWを超え、そのうち揚水発電が約600 GW、従来型プロジェクトが475 GWであると指摘している。2026年の調達活動を見ると、OEMが大規模な揚水発電およびアップレート案件を受注しており、GE Vernovaが2026年5月に、インドの1.35 GW Upper Sileruプロジェクト向けの150 MW揚水発電ユニット9基の契約を、Voith Hydroが2026年5月にJSW Energyの1,500 MW Bhavali揚水発電所の電気機械パッケージ契約を獲得している。ブラジルでは、政策に支えられた拡張・近代化が依然として需要の中心地であり、水力発電拡張の指針となるPDE 2035などの計画上の指標や、ANDRITZが2026年5月にCOPELのFoz do AreiaおよびSegredo発電所向けに獲得した合計2.1 GW超の追加発電ユニットのターンキー契約といった大規模な複数ユニット受注に支えられている。
Recent Industry Developments in 水力タービン市場
- 2026年7月:ANDRITZは、Mainstream Energy Solutions Limitedからナイジェリアのジェバ水力発電所のユニット2G4を近代化する契約を獲得した。この受注は、アフリカの既存水力発電設備群における寿命延長および性能向上への継続的な資本投資を反映しており、タービン改修エンジニアリング、製造、現地サービスへの需要を支えている。
- 2026年6月:Voithは、Iberdrola Generacion S.A.から、スペインのトレホン揚水発電所にある2基の32.5/43 MWポンプ水車を近代化する注文を受けた。このプロジェクトは、電力会社が既存資産からの柔軟性、利用可能性、電気機械性能のアップグレードを重視する中で、揚水発電近代化への市場シフトを浮き立たせている。
- 2025年6月:Voithは、マレーシアのテメンゴール(400 MW)、ベルシア(72 MW)、ケネリング(120 MW)水力発電所を対象とする近代化契約を確保した。この複数拠点にわたる案件は、アジア太平洋地域における改修プログラムの役割を強調しており、ユニットのアップグレードと信頼性向上が、新規建設を超えてタービンおよびサービス需要を持続させている。


水力タービン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、水力発電所における電力生成のために販売される水力タービンを対象とし、新規ユニットおよび代替・アップグレードユニットのメーカー収益として、主要地域全体にわたって計上される。
対象範囲外:土木建設工事、ダム、またはタービン供給パッケージに含まれないより広範な付帯設備項目は計上しない。
セグメンテーション概要
- 技術
- 反動型
- 衝動型
- 容量
- 小型(10MW未満)
- 中型(10MW~100MW)
- 大型(100MW超)
- 地域
- 北米
- 欧州
- アジア太平洋
- 南米
- 中東・アフリカ
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークはまず、水力発電の増設および改修に関する需要プールの基点を定め、その後にタービン受注が通常どこに続くかを地図化することから始まる。国際エネルギー機関(International Energy Agency)の発表、国際再生可能エネルギー機関(International Renewable Energy Agency)の統計、世界銀行のエネルギー指標、UN Comtrade貿易データなどの公開資料を用いて、新規容量の兆候や国境を越えた機器フローを追跡した。
また、入札時期や典型的な供給範囲を把握するため、メーカーの提出資料、投資家向け説明資料、電力会社およびプロジェクト所有者の発表、水力発電関連団体の刊行物を確認した。財務データの欠落部分を補完し、企業レベルの収益の見方を標準化するため、企業財務・インテリジェンス向けの有料サブスクリプションと、アップグレードサイクルとしばしば一致する設計活動を追跡するための特許データベースを利用した。これらのデスクリサース資料は例示であり、データポイントの収集、検証、明確化のために他の多数の公開資料および有料資料も利用した。
一次インタビューおよび調査
一次インタビューおよび調査は、実際に水力タービンパッケージとして受注・納入されるものは何か、また価格が落差、容量帯、改修の強度によってどのように変化するかについて、デスクリサーチ上の仮定を検証するために用いられた。主要需要地域全体にわたり、OEM側の経営層、EPC・インテグレーターチーム、発電所運営者の混合層に対してインタビューを実施し、モデルを確定する前に地域ごとの調達パターンとリードタイムを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):17% | アジア太平洋(APAC):41% |
| 中間層:49% | 機能・部門リーダー:27% | 欧州・中東・アフリカ(EMEA):35% |
| 小規模プレーヤー:21% | マネージャー:56% | 南北アメリカ:24% |
市場規模の算定と予測
市場規模の算定はトップダウン方式で構築されており、地域別の水力発電容量の増設および改修活動を再構築し、それを容量帯の区分と典型的な代替比率を用いてタービン需要に変換する。総計は、選択的なボトムアップ近似を用いて確認され、主にタイプおよび容量別のタービン平均販売価格(ASP)の範囲をサンプリングし、それを想定されるユニット数量に適用し、その後入札パイプラインに対するチャネルチェックを行っている。
モデルを形作る主な入力要因には、年間の水力発電の運転開始動向、改修および寿命延長サイクル(ランナーおよびウィケットゲートのアップグレードを含む)、小規模・中規模・大規模プロジェクトの区分、地域の入札カレンダー、および見積価格に影響する金属投入コストの動向が含まれる。予測に際しては、プロジェクトの開始が不規則になりうるためシナリオ分析を用い、許認可の進捗、系統拡張計画、資金調達環境に関する専門家の見解を基にベースケースを調整する。小規模地域でボトムアップの可視性が不均一な場合、ギャップは同業プロジェクトのベンチマーキングと保守的な価格・数量の仮定によって対処され、これらは追跡調査によって再検証される。
データ検証および更新サイクル
算出結果は、水力発電容量の増設、発表されたアップグレードプログラム、該当する場合はタービン関連機器の観測された貿易フローといった独立した指標とモデル収益を比較することで検証される。異常値はフラグが立てられ、仮定が再検討され、範囲の誤解や受注と納入の時期のずれによって差異が生じている場合には、回答者に再度連絡することもある。
承認前には、計算ロジック、単位換算、地域別の集計が一貫していることを確認するため、段階的に作業内容を確認する。本レポートは毎年更新され、大規模な入札受注、建設スケジュールに影響する政策変更、大幅な通貨変動などの重大な事象が発生した場合には、中間更新が行われる。提供直前には、最新の公開発表およびマクロ的な入力が反映されていることを確認するための最終チェックが行われる。
Mordor Intelligenceの水力タービン市場規模と他の公表推計との比較
水力タービンの公表市場規模は、製品が似ているように見えても異なる場合があり、その主な理由は、各発行元がタービンパッケージに含む範囲および改修のタイミングの取り方についてそれぞれ異なる選択をしていることにある。差異は、通貨換算の処理方法や、推計がプロジェクトの運転開始日または受注時点のいずれに基づいているかによっても生じる。
当社の検証では、最大の要因は、改修収益を出荷・据付時点でのみ計上するか、それとも契約受注時点で計上するか、また隣接する水力発電機器がタービンの数値に混入されているかどうかであった。一部の推計では、容量帯全体に単一の世界的ASP曲線を適用しており、プロジェクトの構成が小規模・中規模拠点にシフトした場合に大型機の収益を過大評価する可能性があり、その差異は次回の更新まで残る。これらの選択が、同じ年でも大きな差が生じる理由を説明している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.54 B (2024) | |
| 業界調査発行元A | USD 2.41 B (2025) | より後年を基準年として使用しており、地域全体に均一な成長率の仮定を適用することでプロジェクトのタイミングを平滑化する可能性があり、アップグレードサイクルが加速する場合、改修比率の高い市場を過小評価する可能性がある。 |
| 業界発行元B | USD 2.60 B (2025) | 予測される増設分と一般化されたASP曲線に比較的依存する、より広範な水力タービン価値を計上することが多く、大規模プロジェクトの前提が積極的な場合には総計を押し上げる可能性がある。 |
この表は、基準年の選択とタービンパッケージとして計上される範囲によって、総額が数億ドル単位で変動しうることを示している。運転開始および改修の指標にモデルを結び付け、改修収益を受注のみではなく納入のタイミングに合わせることで、推計は再現可能な需要指標に近い状態を保っており、これがMordor Intelligenceが採用しているアプローチである。


レポートで回答される主な質問
現在のハイドロタービン市場規模はどのくらいですか?
ハイドロタービン市場は、予測期間(2026年~2031年)中に2.55%を超えるCAGRを記録する見込みです。
ハイドロタービン市場の主要プレイヤーは誰ですか?
General Electric Co.、Siemens AG、Andritz AG、Litostroj Power Group、およびVoith GmbH & Co. KGaAが、ハイドロタービン市場で事業を展開する主要企業です。
ハイドロタービン市場で最も急成長している地域はどこですか?
アジア太平洋は、予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
ハイドロタービン市場でシェアが最も大きい地域はどこですか?
2025年において、アジア太平洋がハイドロタービン市場で最大の市場シェアを占めています。
このハイドロタービン市場レポートは何年を対象としていますか?
本レポートは、2020年、2021年、2022年、2023年、2024年、2025年のハイドロタービン市場の過去市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年のハイドロタービン市場規模の予測も提供しています。
最終更新日:



