
Mordor Intelligenceによるガスタービン市場分析
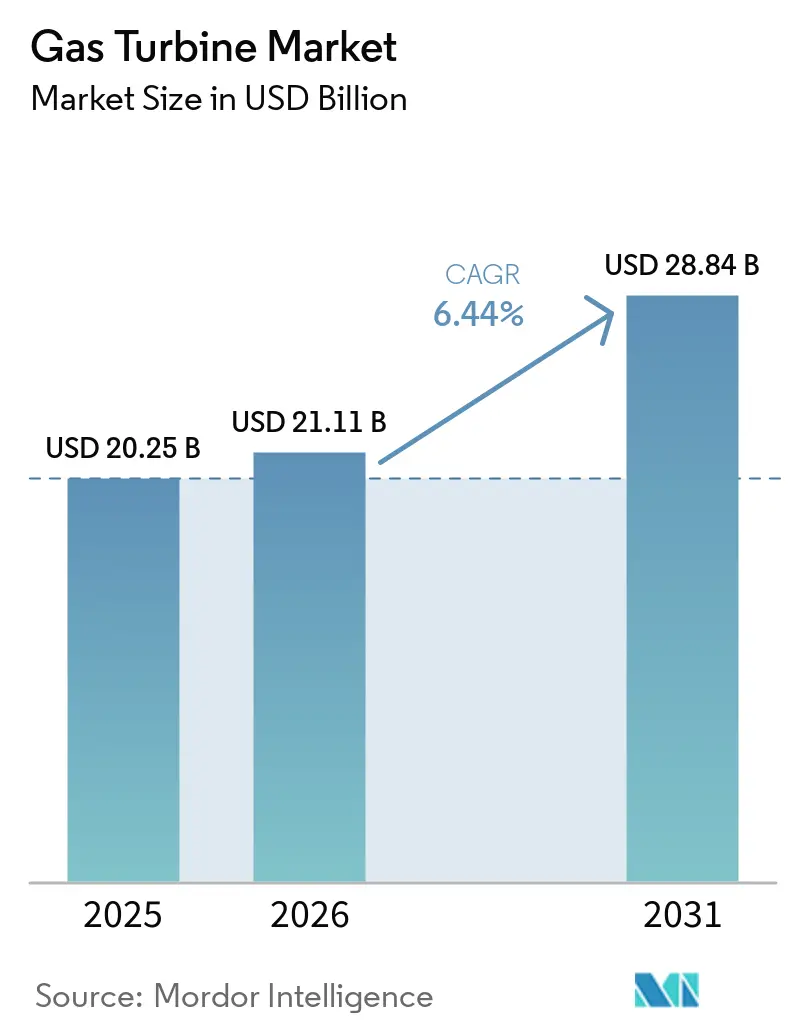
ガスタービン市場規模は、2026年の21.11 ビリオン 米ドルから2027年には22.47 ビリオン 米ドルに増加し、2032年までに31.32 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 6.87%で成長します。
コンバインドサイクルの更新プロジェクトおよび産業用蒸気需要は、プロジェクトの異なる段階においてタービンの機会を生み出しています。サウジアラビアにおけるコジェネレーションは、統合石油化学ユーティリティとタービン需要を結びつけており、インドネシアの離島グリッドフリートは継続的なサービス機会を提供しています。欧州連合における燃料価格リスクおよびオーストラリアのピーキング用途におけるバッテリーとの競合により、各プロジェクトの投資判断において運用経済性が中心的な役割を果たしています。サプライヤーは機器・サービス契約およびコンソーシアム納入を通じて競争し、プロジェクト受注と長期的な商業関係を結びつけています。こうした組み合わせにより、サプライヤーには複数の収益経路が与えられますが、オーストラリアのピーキング提案はコストとピーク時間帯の収益の両面でバッテリーとの競合に耐えなければなりません。
主要レポートのポイント
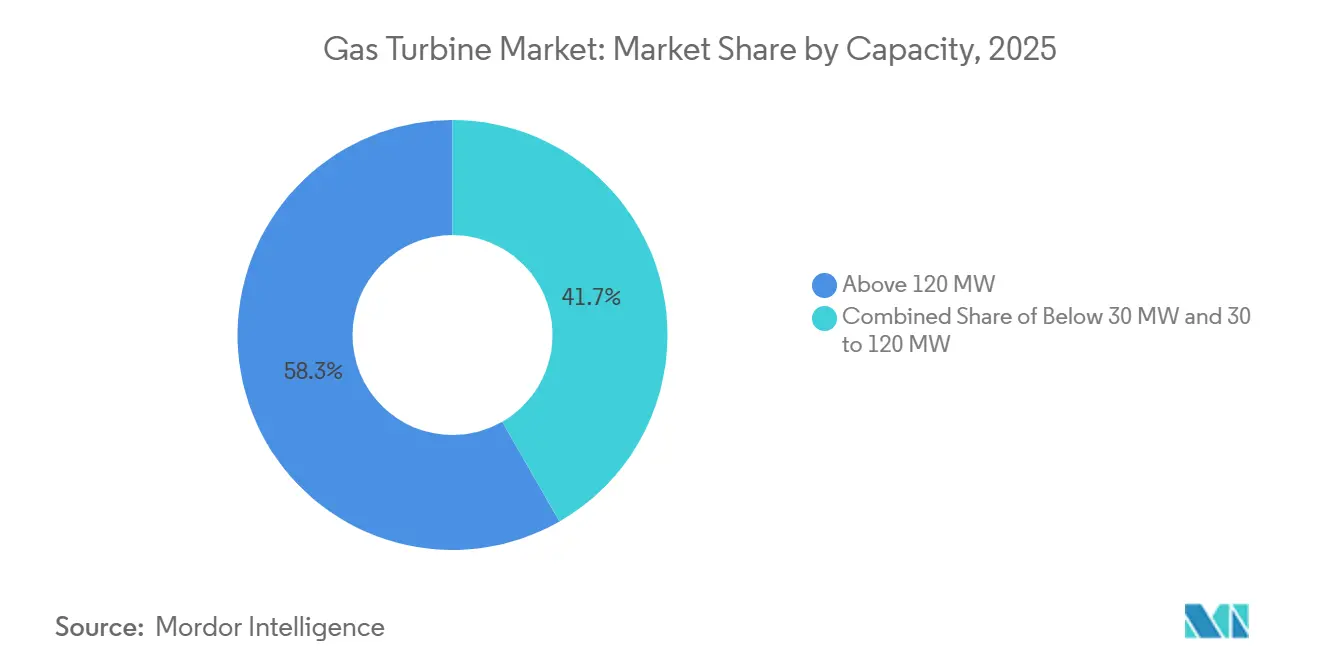
- 容量別では、120 MW超のタービンが2026年のガスタービン市場規模において58.15%のシェアを占め、30~120 MWのタービンは2027年~2032年にかけてCAGR 7.3%で最も速く成長すると予測れています。
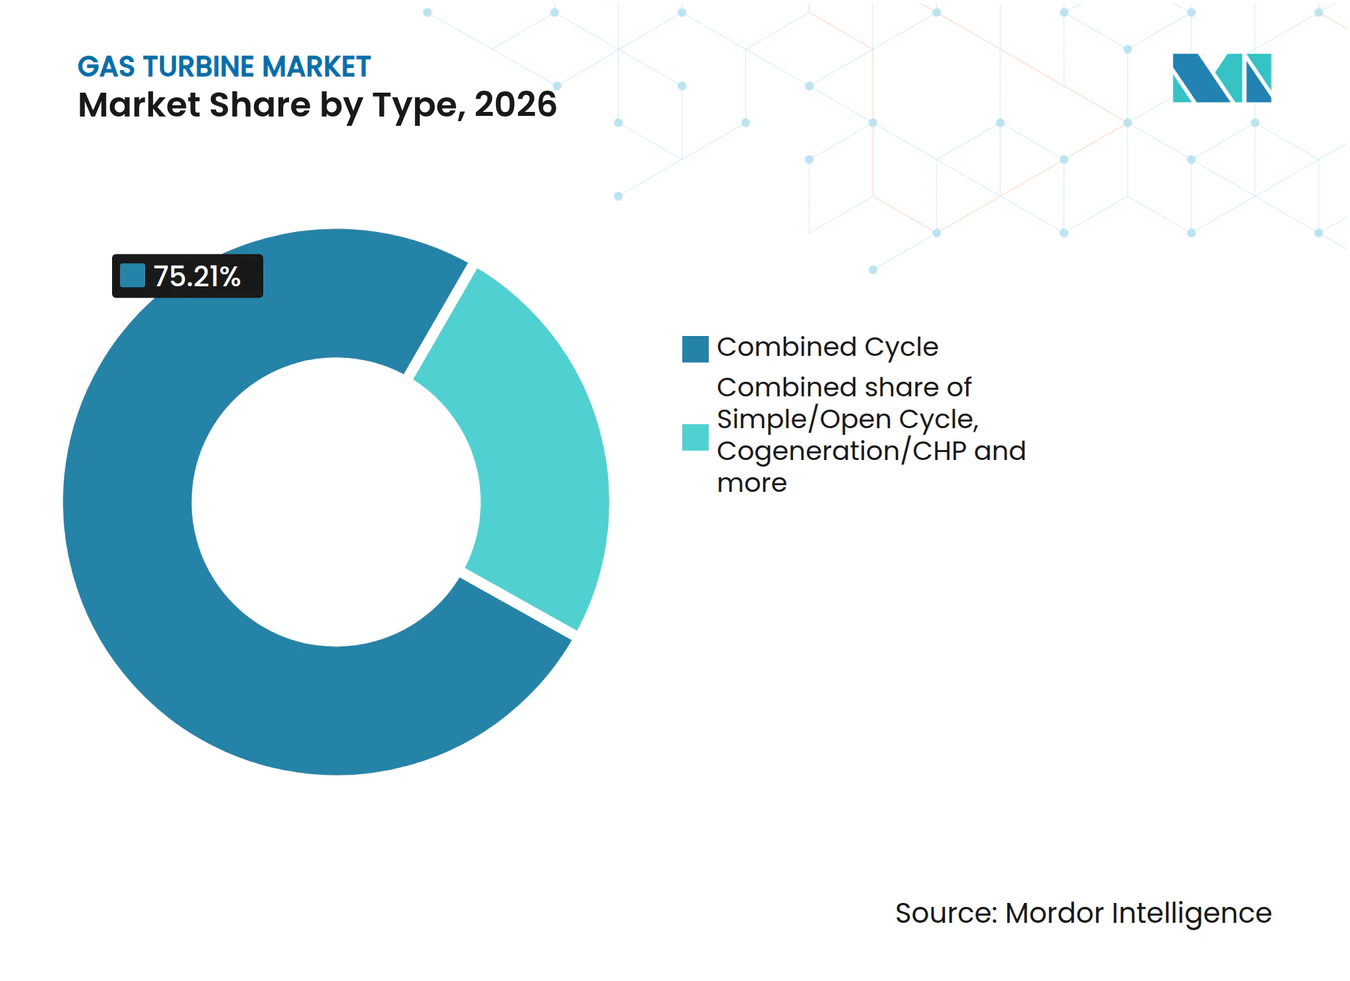
- タイプ別では、コンバインドサイクルが2026年のガスタービン市場シェアの75.21%をリードし、2027年~2032年にかけてCAGR 7.3%で最も速く成長するセグメントと予測されています。
- 天然ガスは2026年の燃料タイプ別カテゴリーにおいてガスタービン機器・サービス収益の90.04%をリードし、水素やバイオガスを含むその他の燃料タイプは2027年~2032年にかけてCAGR 16.6%で最も速く成長すると予測されています。
- エンドユーザー産業別では、電力が2026年のガスタービン機器・サービス収益の69.87%を占め、産業用・船舶用途を含むその他のエンドユーザー産業は2027年~2032年にかけてCAGR 7.5%で最も速く成長すると予測されています。
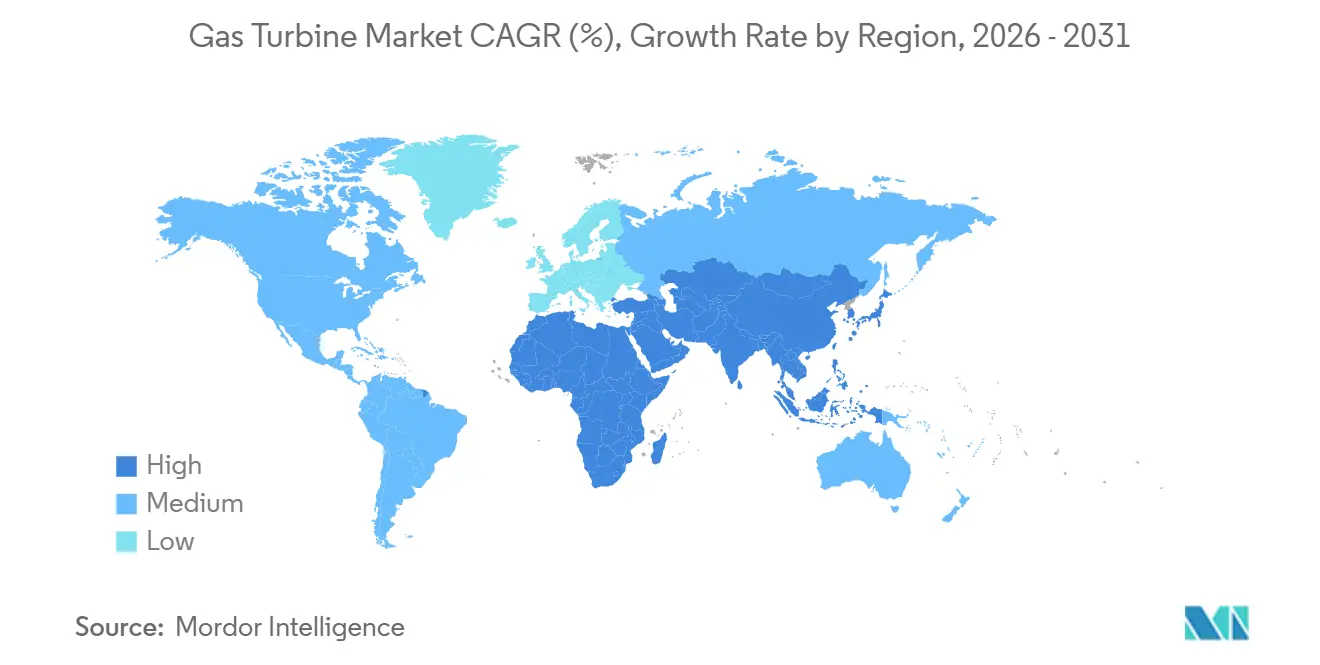
- 地域別では、アジア太平洋が2026年のガスタービン機器・サービス収益の60.01%をリードし、2027年~2032年にかけてCAGR 7.8%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 東南アジアにおけるLNG連動型離島グリッドがモバイルエアロデリバティブ需要を牽引 | +3% | インドネシアの孤立グリッド立地 | 短期(2年以内) |
| 中東における石油化学コジェネレーションの整備拡大 | +4.5% | サウジアラビアの石油化学サイト | 中期(2~4年) |
| カリブ海における災害復旧向けエアロデリバティブセットのリース急増 | +1% | カリブ海の離島電力システム | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
東南アジアにおけるLNG連動型離島グリッドがモバイルエアロデリバティブ需要を牽引
孤立した離島グリッドは、地域の電力需要をオンサイトのエアロデリバティブタービン容量への需要へと転換します。PT PLN バタムは2026年、インドネシアの9か所の孤立グリッド立地において20基のTM2500 Gen4 SACガスタービンを運用していました。個別の孤立グリッドへの対応により、機器需要は一つの相互接続された発電所に集中するのではな、各サイトに分散されます。この展開により、オーバーホールのタイミングと部品供給が大規模フリートにわたって継続的な商業的役割を担います。共通のタービンプラットフォームにより、オペレーターはフリート規模の顧客となり、各孤立立地はサプライヤーに個別の可用性要件を与えます。機器サプライヤーは、分散した立地への納入・サポートが可能であれば、一つのフリート関係を通じて複数の地域発電需要に対応できます。
中東における石油化学コジェネレーションの整備拡大
石油化学の拡張は、蒸気と電力の同時需要に結びついたタービン需要を生み出し、コジェネレーションに独自の産業投資基盤を与えます。2026年9月、MEEDはサウジアラビアのジュバイルにあるアミラル石油化学コンプレックス向けのナジムコジェネレーション施設の建設継続を報告しました。この施設は最大475 MWの電力と毎時約452メトリックトンの蒸気を供給する計画です。また9月、MEEDは情報筋を引用し、ペトロケミヤがジュバイルでの計画中の730 MW電力・蒸気コジェネレーションプロジェクトにSiemens Energyを選定したと報告しました。サプライヤー選定と建設は、同一地域の整備拡大の中で異なる商業的参入ポイントを生み出します。
カリブ海における災害復旧向けエアロデリバティブセットのリース急増
災害が離島グリッドを遮断した場合、恒久的な修復が完了する前に必須負荷を復旧させるために、一時的な発電容量が必要となります。そのギャップに直面するカリブ海のユーティリティにとって、リースされたエアロデリバティブセットは復旧期間中に個別の発電ユニットを調達する手段となります。この用途では可搬性と迅速な設置が重要であり、購入者はネットワーク修復が進む間、被災地での電力を必要とするためです。リース期間と移行条件は、その一時的な発電需要を不確実な復旧スケジュールに合わせることができます。サプライヤーのフリート判断は、より長期の割り当てにコミットするのではなく、復旧作業のためにどれだけの展開可能な容量を確保するかという点にあります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ロシのウクライナ侵攻後のガス価格変動による欧州連合プロジェクトの抑制 | -0.7% | 欧州連合加盟国 | 短期(2年以内) |
| ユーティリティ規模のバッテリー貯蔵によるピーキングタービンの代替(米国・オーストラリア) | -0.6% | オーストラリア国家電力市場 | 短期(2年以内) |
| 欧州連合タクソノミーに基づくESG主導の資金調達制限 | -0.2% | 欧州連合加盟国 | 中期(2~4年) |
| 大型フレームのホットガスパス部品向けスーパーアロイのサプライチェーン不足 | -0.3% | 米国、英国、ドイツ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ロシアのウクライナ侵攻後のガス価格変動による欧州連合プロジェクトの抑制
欧州連合の卸売ガス価格は、2025年1月にウクライナ経由のロシアパイプラインガス輸出が停止した後、2025年初頭に上昇しました。欧州委員会の欧州連合卸売ガスベンチマーク(オランダTTF翌日物価格に基づく)は2025年に平均36ユーロ/MWh(40.7米ドル/MWh)となり、2024年比5%上昇しましたが、2021年比では22%低下しました。電力販売価格が変わらない場合、ガス代の上昇により、初期タービン機器投資を回収するためのキャッシュフローが減少します。年間平均は、営業年度内の短期的な上昇のタイミングを隠すこともあります。その平均値でのみ成立する開発者の提案は、年初の価格圧力の再発を吸収する余地が限られています。
ユーティリティ規模のバッテリー貯蔵によるピーキングタービンの代替(米国・オーストラリア)
オーストラリアのピーキング提案は、新規容量のコストと意図する運用期間中に利用可能な電力価格を結びつけなければなりません。CSIROの2026年7月のジェンコストレポートは、オーストラリアでは4時間バッテリーが大型オープンサイクルガスタービンよりもコストが低いことを明らかにしました。[1] 同レポートは、そのコスト優位性が今後2年間でさらに拡大すると予測しました。また、バッテリー容量の追加が国家電力市場においてバッテリーが従来のガス発電と競合することでピーク夕方価格を低下させることとも関連付けました。これらの価格効果は、タービンの経済性をすでにシステムに追加された競合容量と結びつけます。したがって、タービン提案は、開発者が最終的な機器選択を行う前に、ピーク価格の低下によって潜在的な返済余地を失う可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
容量別:
大型プログラムが収益を支え、工場転換が需要を拡大120 MW超のタービンは2026年のガスタービン市場規模において58.15%のシェアを占め、最大のセグメントとなっています。タービンメーカーおよびターンキー請負業者として、Mitsubishi Heavy Industriesは2025年1月までにタイの3か所のコンバインドサイクルサイトで10基のM701JACユニットを完成させました。M701JACの公表された2015年および2018年のシンプルサイクルISOベース定格はそれぞれ574 MWおよび448 MWであり、両バージョンとも120 MW超に位置します。タイのプログラムは合計6,700 MWのコンバインドサイクル発電所出力をカバーしました。この種のプログラムを受注するには、同一の請負業者がタービンと完成プラントの両方を納入するため、製造能力とターンキー実行能力が必要です。
30~120 MWのタービンは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 7.3%と予測されています。2025年11月、Mitsubishi Powerは三菱商事機械を通じて台湾の長春石油化学の苗栗コジェネレーション施設向けにH-25の受注を受けました。タービンの出力は約30 MWであり、運転開始は2028年末頃に予定されていました。この工場プロジェクトは、重油と石炭を燃料とするボイラーを電力と蒸気を供給する天然ガス焚きシステムに転換するよう設計されました。ここでは、機器需要は産業用ユーティリティシステムの再設計から生まれており、この容量帯に特定の電力・蒸気複合需要を持つ工場転換プロジェクトへの参入経路を与えています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
コンバイドサイクルの調達が更新プラントと長期運用を結びつけるコンバインドサイクルは2026年の産業収益の75.21%を占める最大のセグメントであり、2027年~2032年にかけてCAGR 7.3%で最も速く成長するセグメントと予測されています。Siemens Energyの2026年5月の麦寮電力との合意は、台湾で計画中の2基の1,200 MWコンバインドサイクルユニットの機器と長期サービスをカバーしました。[2] 新プラントは1,800 MWの石炭火力発電を代替し、商業運転は2029年12月31日までに予定されています。この代替はタービン需要を発電事業者の発電資産間の移行と結びつけ、サービス契約は機器納入を超えてサプライヤー関係を延長します。計画されたプラントの総容量は代替する石炭容量を超えるため、代替はタービンサプライヤーに拡張機会も生み出します。
エンジニアリング・調達・建設(EPC)請負業者も、機器選定とプラント納入責任を結びつけることでセグメントのタービン受注を形成します。2025年5月、GE Vernovaはサウジアラビアの3 GWクライヤー・コンバインドサイクル拡張向けにTécnicas ReunidasとOrascom ConstructionのEPCジョイントベンチャーから7H級ガスタービン5基の受注を確保しました。この拡張には炭素回収ユニットの建設準備も含まれていました。このEPC調達構造は、タービンパッケージを発電プラント納入に対する請負業者の広範な責任の中に位置づけます。計画された炭素回収インターフェースは、指定されたタービンユニットの供給を超えた統合要件を機器入札に与えます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
燃料イプ別:
天然ガスが支配的であり、水素対応が新規機器を形成天然ガスは2026年のガスタービン市場シェアの90.04%を占め、最大のセグメントとなっています。天然ガスはジョージア・パワーの2025年の自社容量ミックスの44%を占め、その燃料については指定または実証容量で測定されています。2026年6月、米国エネルギー省はジョージア・パワーがジョージア州のプラント・イェーツに公称463 MWのシンプルサイクルタービン3基を購入・設置する計画を説明しました。3基のユニットの商業運転はそれぞれ2026年12月、2027年5月、2027年8月に予定されていました。各プラント・イェーツユニットはデュアル燃料であるため、この天然ガスユーティリティプロジェクトには燃料油対応要件も含まれています。
水素やバイオガスを含むその他の燃料タイプは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 16.6%と予測されています。2025年10月、パシフィックライト・パワーはMitsubishi Powerとジュロンエンジニアリングにシンガポールのジュロン島での670 MWコンバインドサイクルプラントのEPC契約を発注しした。このプラントは30%水素を含む燃料ブレンドおよび将来的な完全水素運転向けに設計されており、2029年の運転開始が計画されています。この商業的コミットメントにより、プラントの運転開始前に燃料柔軟性が機器構成の一部となります。2026年9月、パシフィックライトの子会社PLMパワーがプラントの着工を行い、水素対応プロジェクトが契約受注から建設段階へと移行しました。
エンドユーザー産業別:
ユーティリティ規模が独自の産業・海軍需要と融合電力は2026年の産業収益の69.87%を占める最大のセグメントでした。ベトナム電力は2026年10月20日、ベトナムで計画中の1,612.8 MW LNG焚きクアンチャックII コンバインドサイクル発電所の着工を行いました。Mitsubishi Powerはまた、台湾電力の計画中の5ユニット・2,800 MWの通霄発電所向けにCTCIとの2025年9月の契約を受注し、2030年から2031年にかけて順次運転開始が予定されています。これらのユーティリティ主導のプログラムは、発電需要を機器とプラント納入を伴うマルチユニットプロジェクトコミットメントへと転換します。台湾電力にとって、順試運転は新規発電の可用性を段階的に進めるため、契約された容量は単一の運転ブロックとして到来しません。
産業用・船舶用途を含むその他のエンドユーザー産業は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 7.5%と予測されています。2025年9月、Mitsubishi Powerは江蘇利淮鋼鉄の淮安製鉄所において高炉ガスを使用した100 MW級コンバインドサイクルプラントの受注を受け、2027年の運転開始が計画されています。GEエアロスペースは2025年4月、大韓民国海軍のPKX-B バッチIIプログラムの9番艦から12番艦向けに8基のLM500海洋ガスタービンの受注を発表しました。ハンファエアロスペースが国内エンジン組立・試験のライセンシーです。これらのプログラムは、製鉄所のプロセス燃料への対応から海軍組立チェーン内でのタービンハードウェア供給まで、ユーティリティ発電を超えてサプライヤーがアプリケーション固有の方法で参加できる独自の成長経路を示しています。
地域分析
アジア太平洋ガスタービン市場
アジア太平洋は2026年のガスタービン市場規模の60.01%のシェアを持最大の地域であり、2027年~2032年にかけてCAGR 7.8%で最も速く成長すると予測されています。Doosan Enerbilityの2026年9月30日のペトロベトナムとの契約は、ベトナムで計画中の1,155 MW オーモンIII コンバインドサイクルプラントをカバーしており、ペトロベトナム子会社PTSCとのEPCおよびDoosanの蒸気タービン供給を含み、2030年までの完成を目標としています。マラコフの2026年2月のMitsubishi Powerとの合意により、マレー半島北部の計画中の1,400 MWプラント向けに2基のM701JACタービン発電機セットの製造・納入スロット予約が可能となりましたが、これは確定的な供給合意を条件としています。オーモンIIIは請負業者に明確な納入コミットメントを与える一方、マラコフの予約は機器販売を確定的な供給合意に依存させています。
欧州のその他の地域では、エネルガ・グループが2026年10月にポーランドのグダニスクで国家電力システムの柔軟な容量としてコンバインドサイクルプラントを建設していました。アジア太平洋のその他の地域では、AGLが2025年10月に西オーストラリアのクウィナナ・スウィフト・ガス2ファーミングプロジェクト向けにSiemens ABガスタービン4基を購入することに合意し、2026年3月に投資承認を受けました。南米では、ブラジルの約1.7 GWのGNA IIプラントが2025年5月に商業運転を開始し、500 kVの系統接続とコンプレックスに供給するプライベートLNG端末を備えています。南米のその他の地域では、ガイアナの2026年9月のウェールズプロジェクト更新情報が、2026年12月の点火・試験前に天然ガスを受け入れる最初のタービンの準備について説明しました。南米のプラント開発者にとって、タービンを調達することは、電力を供給するための燃料アクセスと系統接続を別個の要件として残します。
中東・アフリカのその他の地域では、Mitsubishi Powerの2026年1月のカタールにおけるファシリティEタービン契約が、発電と淡水化を組み合わせた計画プロジェクトに対応しています。北米では、2026年10月6日にDoosan Enerbilityが米国のSpaceXAI向けにガスタービンを出荷し、米国の電力およびAIインフラへの展開が計画されています。アラブ首長国連邦では、フジャイラ・パワー・カンパニーF3 LLCが2025年7月12日に天然ガスコンバインドサイクルプラントの商業運転を開始しました。エミレーツ・ウォーター・アンド・エレクトリシティ・カンパニー(EWEC)がそのプロジェクト会社の電力購入者でした。EWECとの電力購入契約により、発電事業は長期契約電力販売と結びつけられました。
地域版
規制の枠組みと展望
この比較は、ガス火力発電所の開発者の観点から選定された管轄区域を、排出義務、プロジェクト認可、および将来の政策方向性の観点から評価しています。英国の比較は、イングランドおよびウェールズにおける中規模燃焼許可と、グレートブリテンの対象発電事業者に対する英国排出量取引制度(UK ETS)のエクスポージャーをカバーしています。2026年1月15日に発効した米国の固定式タービン基準は、2024年12月13日以降に建設、改造または再建を開始する対象発生源をカバーしています。機器排出仕様をライセンスおよびカーボンプライシング義務から分離することで、各制度が開発者のプロジェクトに影響を与える箇所が明確になります。
規制テーブル
| 意思決定要因 | 米国 | 英国 | 中国 | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | 環境保護庁 | イングランドの環境庁;ウェールズの天然資源ウェールズ;制度政策のためのUK ETS機関 | 生態環境部 | 国家電力エネルギー庁(ANEEL);ブラジル環境・再生可能天然資源院(IBAMA) | 大気質法に基づく地域ライセンス機関 |
| 主要な手段または方向性 | 40 CFR 60、サブパートKKKKaに基づく固定式タービン窒素酸化物基準;新規ベースロードタービンの炭素回収ベースのフェーズ2温室効果ガス基準を廃止する2026年9月の最終決定;さらなる廃止を提案 | イングランド・ウェールズの中規模燃焼許可;2031年からのグレートブリテン電力部門UK ETSフェーズII(その上限軌道はさらなる協議の対象) | GB 13223-2011熱電排出基準;2026年3月の改訂草案 | REN 1.071/2023認可;LC 140/11および政令8.437/15ライセンス配分 | 大気質法;低発熱量ベースでユニットあたり熱入力≥50 MWでの蒸気発生または発電のための指定ガス燃焼 |
| 商業的効果 | 連邦燃焼排出コンプライアンス;サイト許可はより厳しい要件を課す場合がある | 対象中規模プラントの大気排出許可;対象発電事業者のカーボンアローワンスエクスポージャー | 対象熱電プラントの排出制御設計と監視 | 5,000 kW超の発電認可;設置容量≥300 MWまたはその他の連邦基準での連邦環境ライセンス;連邦基準外のプロジェクトは州・市の規則を参照 | 対象指定活動の暫定または標準大気排出ライセンス |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 強化 | 強化 | 変化なし | 緩和 |
| 情報源: Mordor Intelligence | |||||
米国の2026年9月の新規ベースロードタービンの炭素回収ベースのフェーズ2温室効果ガス基準に関する最終廃止決定は緩和を示す一方、グレートブリテンの2031年~2040年のUK ETS延長はカーボンプライシングエクスポージャーを延長します。中国の2026年3月の草案は、対象熱電プラントおよびガスタービンユニットの大気汚染物質限度を調整し、コンプライアンス判定要件を追加するものであり、採択された場合、オペレーターは改訂された限度とコンプライアンス試験に直面します。ブラジルの2026年7月の暫定容量取引変更および2026年9月の運用分類協議は場管理に対応しており、発電・環境認可は引き続きプロジェクト参入要件を定義します。南アフリカの2026年10月7日の5,000 MWのガス・トゥ・パワーを優先する容量決定提案は、対象指定活動の暫定または標準ライセンス義務とともに、より良いプロジェクトパイプラインの見通しを支持します。
バリューチェーンの段階
この比較は、タービン機器の製造からプラント統合およびライフサイクルサービスまでを追跡し、サプライヤー収益を生み出す活動を分離しています。Siemens Energyはコアタービンから完全なガス火力発電所まで幅広いオプションを提供しています。GE Vernovaのガスパワー事業はグリーンビルでタービンを製造し、リッチモンドでユーティリティ顧客のタービン部品を修理しています。コアタービンの販売はプラント統合をその機器スコープ外に残す一方、完全プラントの提案はそれらのインターフェースをサプライヤーの入札に取り込みます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| タービン製造とパッケージング | Siemens Energy AG、GE Vernova Inc.などのタービンメーカー | タービンおよびパッケージ販売 | パッケージ境界をプラント要件に合わせること | 生産前に機器インターフェースを定義する |
| プラントエンジニアリングと統合 | Doosan Enerbility Co., Ltd.、SEPCO-3などのEPC請負業者 | エンジニアリング・調達・建設契約収益 | 設計、設置、試運転の引き渡しの調整 | インターフェース責任と段階的な受入試験を割り当てる |
| ライフサイクルメンテナンスと部品修理 | Siemens Energy AG、Mitsubishi Power、GE Vernova Inc.などのサービスプロバイダー | サービス契約、部品販売、修理費用 | フィールド作業と部品修理スコープの調整 | フィールド診断と計画的な修理ルーティングを接続する |
| 情報源: Mordor Intelligence | ||||
Mitsubishi Powerはフィールドサービス、部品、アップグレード、リモートモニタリング、部品修理を提供しており、設置後に複数の参加ポイントを持っています。このサービス範囲により、機器状態と修理スコープの関係が商業的に重要となります。異なる介入が異なるサプライヤー作業を生み出すためです。Mitsubishi Heavy Industriesの2025年GTCCブリーフィングによると、長期アフターセールス契約は新規設置受注と同時に締結されることが多く、サービスポジションは機器販売時に頻繁に確定されます。
競争環境
市場集中度
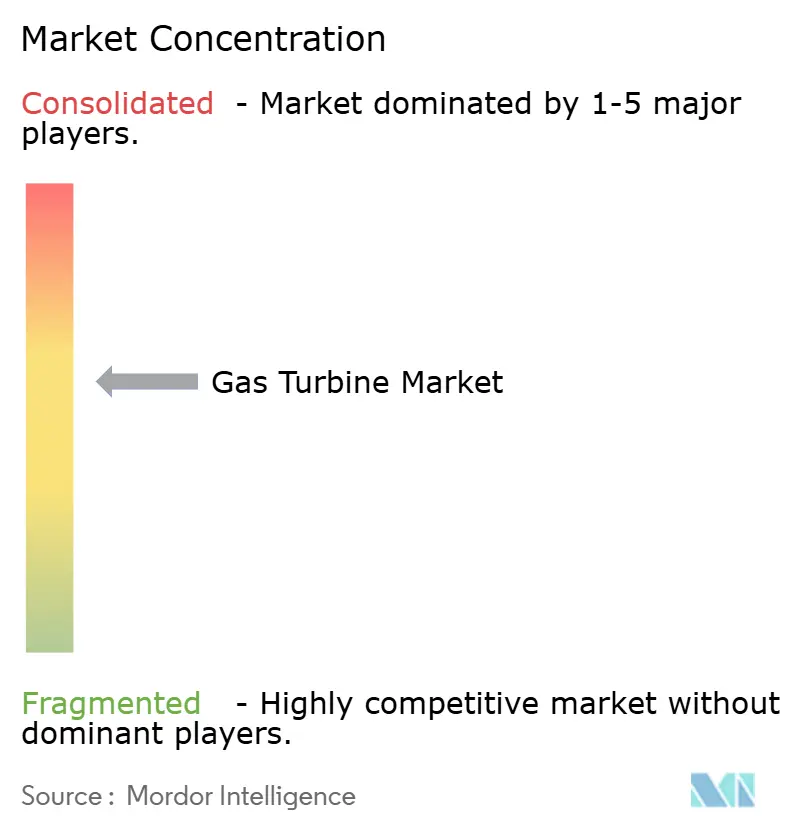
競争は確立されたユーティリティタービンプラットフォーム、フリートサービス事業、および専門的な海洋サプライヤーを組み合わせており、差別化されたアプリケーションを持つ集中したコアを産業に与えています。Mitsubishi Heavy Industries Ltd.はMitsubishi Powerのアフターマーケット事業を通じて参加し、GE Vernova Inc.とSiemens Energy AGはガスタービン技術を供給しています。Rolls-Royce Holdings plcは海洋用途に対応し、Ansaldo Energia SpAはコンバインドサイクル建設と長期ガスタービンメンテナンスに参加しています。2026年6月、GE Vernovaは21か国で128基のHAユニットが稼働していると報告しました。[3] Rolls-RoyceMT30海洋ガスタービンは、2025年5月に大韓民国海軍のFFX バッチIVフリゲートプログラムに選定され、ユーティリティフリートの規模が関連する指標ではない海軍用途で競合しています。
2026年6月、Mitsubishi Powerのフィリピンアフターセールス部門が、フィリピンのイリハンにある既存のM501Gタービンの部品とサービスをカバーする長期契約を締結しました。MHIパワー(フィリピン)プラントサービス株式会社がサプライヤー署名者であり、LNGPHはサウス・プレミア・パワー・コーポレーションを通じて契約しました。また2026年6月、アソシエイテッド・エレクトリック・コーポレーティブはオクラホマ州ブリストウの天然ガスピーキングプラント向けにSiemens EnergySGT6-9000HLタービンを選定しました。これらの受注は、設置済みフリートへのアクセスと新規プロジェクトの機器選定を分離しており、イリハンはサービス作業が新規タービン販売なしに契約できることを示しています。
Ansaldo Energiaは、2025年4月に公共調達を通じて選定されたコンソーシアムに参加し、ハンガリーのMVMのティサコンバインドサイクルプラントを建設し、そのガスタービンの長期メンテナンスを提供します。コンソーシアムにはチャルク・エネルジ・スイスAGが含まれており、MVMがプロジェクトオーナーです。プロジェクトは2026年1月に開始し、2030年から完全稼働する見込みです。この調達により、プラント建設と長期ガスタービンメンテナンスが一つのコンソーシアムレベルのコミットメントに含まれます。機器のみの挑戦者は、その複合スコープを追求するためにメンテナンス能力を持つパートナーが必要となります。
ガスタービン産業のリーダー
-
Mitsubishi Heavy Industries Ltd.
-
GE Vernova Inc.
-
Siemens Energy AG
-
Rolls-Royce Holdings plc
-
Ansaldo Energia SpA
- 注:主要企業の掲載順は順位を示すものではありません。
ガスタービン市場 このレポートでカバーされる企業
- GE Vernova Inc.
- Siemens Energy AG
- Mitsubishi Heavy Industries Ltd.
- Kawasaki Heavy Industries Ltd.
- Ansaldo Energia SpA
- Everllence SE
- Wärtsilä Oyj Abp
- Rolls-Royce Holdings plc
- Solar Turbines Incorporated
- Capstone Green Energy Holdings, Inc.
- Doosan Enerbility Co., Ltd.
- IHI Corporation
- Bharat Heavy Electricals Limited
- Harbin Electric Co. Ltd.
- Shanghai Electric Group Co. Ltd.
- Destinus OPRA BV
- Baker Hughes Company
- Vericor Power Systems LLC
- Zorya-Mashproekt
- Nanjing Turbine & Electric Machinery Group
市場参加者にとっての主要な機会
この比較は、カナダおよびドイツの発電プロジェクトにおける機器機会と、将来のタービンサービス収益に向けた関連する機会を区別しています。2026年7月、IESOノバスコシアは1基または2基の300 MW高速応答天然ガス施設の調達を開始し、燃焼タービンまたはレシプロエンジンを許可し、提の締め切りは2027年1月21日です。EnBWの潜在的なカールスルーエコンバインドサイクルプロジェクトは主にドイツ政府の容量入札の受注に依存しており、競争入札プロセスは2026年12月29日に予定されています。入札結果により、これらの購入者要件がタービン機器・サービス契約となるかどうかが決まります。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| カナダの高速応答タービンパッケージ | オープン発電調達 | ノバスコシアの見込みプラント開発者 | RFPに合わせたタービン構成を提案する | 適格なレシプロエンジン代替との競合 | タービンメーカーとパッケージサプライヤー |
| 条件付きドイツコンバインドサイクル機器 | 容量入札連動型開発 | EnBWの潜在的なカールスルーエプロジェクト | 受注条件を中心に機器・サービス条件を構成する | 容量契約受注への依存 | 大型タービン機器・サービスプロバイダー |
| カナダの見込みタービンのライフサイクルサービス | 新規施設提案が将来のサービス機会を生み出す | ノバスコシアの見込みタービンプラントオペレーター | タービン提案と並行して部品、修理、メンテナンスを見積もる | エンジン選定によりタービンサービス機会が失われる | タービンアフターマーケットプロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、発電技術が未決定の間にタービン機器提案を明確なサービス提案と結びつけることです。ノバスコシアがレシプロエンジンを許可していることにより、そのサービス機会はタービン構成が機器決定に勝つことを条件としています。したがって、統合入札は初期機器決定を同一プロジェクト開発者が直面する見込みのメンテナンス経済性と結びつけます。
最近の産業開発事情 ガスタービン市場
- 2026年10月:ベトナム電力は10月20日、ベトナムで計画中の1,612.8 MW LNG焚きコンバインドサイクル発電所であるクアンチャックIIの着工を行いました。
- 2026年10月:Doosan Enerbilityは10月6日、米国のSpaceXAI向けにガスタービンを出荷し、米国の電力およびAIインフラへの展開が計画されています。
- 2026年9月:MEEDは情報筋を引用し、ペトロケミヤがサウジアラビアのジュバイルでの計画中の730 MW電力・蒸気コジェネレーションプロジェクトのタービンサプライヤーとしてSiemens Energyを選定したと報告しました。
ガスタービン市場 レポートの範囲と調査方法論
市場定義とカバレッジ
グローバルガスタービン市場は、世界中に設置されたタービンの産業用ガスタービン機器・サービスからの年間収益を測定します。その収益をタービン容量、運転サイクル、燃料、エンドユーザー産業、地域別に分類します。
スコープの除外:航空専用タービン、1 MW未満のマイクロタービン、蒸気タービンや風力タービンなどの非ガスタービン機器は除外されます。
セグメンテーション概要
- 容量別
- 30 MW未満
- 30~120 MW
- 120 MW超
- タイプ別
- コンバインドサイクル
- シンプル/オープンサイクル
- コジェネレーション/熱電併給
- 燃料タイプ別
- 天然ガス
- 液体燃料(ディーゼル・灯油・LPG)
- その他の燃料タイプ(水素、バイオガス)
- エンドユーザー産業別
- 電力
- 石油・ガス
- その他のエンドユーザー産業(産業用、船舶用)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、タービン技術別の発電量と設置・計画容量に関する米国エネルギー情報局の電力月報および容量勧告、サイクル構成と効率に関するエネルギー省のガスタービン発電所ガイド、排出と規制コンテキストに関する米国環境保護庁の固定式タービン基準などの公開ソースを活用しています。これらのシリーズは、電力出力から機器需要を区別し、稼働率、容量追加、サイルミックス、技術変化の独立した指標を提供するのに役立ちます。
企業の年次報告書、規制提出書類、投資家向けプレゼンテーション、プロジェクト開示、信頼性の高いエネルギー業界紙は、ガスタービン機器・サービス収益、受注タイミング、プロジェクト容量、フリートサポート活動を特定することでこれらのソースを補完できます。アナリストはそれらの記録を公開の発電・容量トレンドと比較できます。挙げられたソースは網羅的なものではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューとサーベイ
構造化インタビューとサーベイには、APAC、EMEA、アメリカ全域のガスタービンメーカー、サービスプロバイダー、部品サプライヤー、電力ユーティリティ、独立系発電事業者、石油・ガスオペレーター、産業・海洋バイヤー、エンジニアリング・調達・建設会社が含まれます。回答者は機器・サービス収益、プロジェクトタイミング、容量・技術選択、地域需要、予測ドライバーに関する二次調査結果を検証し、未解決のギャップは企業開示、プロジェクト証、独立した容量・発電指標に対して記録・確認されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | APAC:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | EMEA:30% |
| 小規模プレイヤー:20% | マネージャー:45% | アメリカ:30% |
市場規模算定と予測
モデルはトップダウンで、少なくとも1 MWと定格された産業用ガスタービンパッケージのグローバル年間収益と個別に請求される点検・保守・修理・オーバーホールから始まり、サプライヤー開示、契約証拠、設置容量、プロジェクトパイプライン、サービスフリート指標を使用して容量、運転サイクル、燃料、エンドユーザー、地域カテゴリーに推定を分割します。容量の追加と廃止、ガス火力発電と稼働率、発表されたタービン受注とプラント試運転スケジュール、設置済みフリートにわたるサービス活動、開示されたパッケージ価格が市場固有の指標を提供します。容量とプロジェクト記録が機器需要を示し、発電と稼働率が代替・運用ニーズを示し、価格とサービス記録が目収益成長と機器ミックスおよびアフターマーケット作業の変化を区別するのに役立ちます。
予測は電力需要、燃料の可用性とコスト、グリッド柔軟性ニーズ、プロジェクトスケジュールに関するシナリオ分析を使用し、これらのドライバーが不確実な場合は明示的な低・中・高パスを設定します。年間収益予測は、サポートされるカテゴリーシェアが導出される前に機器とサービスについて個別に実施されます。選択的なボトムアップチェックは、サンプリングされたタービンプロジェクト容量と開示されたパッケージ価値またはサービス契約金額を使用して地域・容量帯の合計を検証し、ユニット価格またはフリートカバレッジのギャップは観測値として扱うのではなく、比較可能な開示プロジェクトと企業提出書類で境界を設定します。サプライヤーの提出書類がタービン活動を他の機器と組み合わせている場合、アナリストは開示が支持可能な根拠を提供する場合にのみ分離された数値を使用します。一次回答者は各ドライバーの方向性、タイミング、市場への適用可能性に異議を唱え、予想される注、試運転、サービス収益の違いを説明でき、その後モデルは独立したプロジェクト、容量、発電、企業証拠と照合されます。
データ検証と更新サイクル
アナリストは企業開示、入札・プロジェクト記録、公開容量・発電シリーズ、一次回答を三角測量し、機器受注、試運転、サービス作業、ユニット、収益期間が二重にカウントされていないことを確認します。大きな前年比変化、説明のつかない地域・セグメントのシフト、サプライヤー合計とサンプリングされたプロジェクトチェックの差異を調査し、解決策を文書化し、重要な前提、プロジェクトステータス、価格、またはスコープの明確化が推定を変える可能性がある場合は回答者に再連絡します。プロジェクト容量、報告されたタイミング、または価格がソース間で矛盾する場合、アナリストは改訂を受け入れる前に元の提出書類またはプロジェクト通知まで差異を追跡します。データセットは毎年更新され、重要なイベントがプロジェクトタイミングまたは運用前提を変える場合はサイクル間で更新され、計算、ソース日付、境界の一貫性、最終的なナラティブを確認するアナリストによる新鮮な納品前パスでレビューされます。
Mordor Intelligenceのグローバルガスタービン市場推定と他の公表推定との比較
公表された推定は、カウントする取引・製品および需要モデリングに使用する入力が異なる場合があります。グローバルガスタービン市場は、世界中に設置されたタービンの産業用ガスタービン機器・サービスからの年間収益を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。容量の追加と廃止、ガス火力発電と稼働率、発表されたタービン受注とプラント試運転スケジュール、設置済みフリートにわたるサービス活動、開示されたパッケージ価格が市場固有の指標を提供します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22.47 ビリオン 米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 31 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定は2年後の本レポートの2027年値22.47 ビリオン 米ドルを38.0%上回っています。公表された合計はガスタービンと蒸気タービン市場を組み合わせており、このガスタービン境界を超えた蒸気タービン収益を加算しています。 |
| グローバルリサーチパブリッシャーB | 18.9 ビリオン 米ドル(2021年) | 2021年のベースでは、この推定は6年後の本レポートの2027年値22.47 ビリオン 米ドルを15.9%下回っています。この推定は以前の年に基づいており、そのエンドユーザーカバレッジは発電と石油・ガスを挙げています。 |
Mordor Intelligenceのアナリストは企業開示、入札・プロジェクト記録、公開容量・発電シリーズ、一次回答を三角測量し、機器受注、試運転、サービス作業、ユニット、収益期間が二重にカウントされていないことを確認します。
レポートで回答される主要な質問
ガスタービン市場の規模と予測される成長は?
市場規模は2027年に22.47 ビリオン 米ドル、2032年までに31.32 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 6.87%で成長します。
産業用ガスタービンの需要を牽引するものは何ですか?
サウジアラビアにおける石油化学コジェネレーションは、電力と蒸気の需要を組み合わせることで需要を支えており、アミラル向けに建中のナジム施設がその例として挙げられます。
どのガスタービン容量セグメントが産業をリードしていますか?
120 MW超のユニットが2026年のガスタービン機器・サービス収益の58.15%を占めました。
産業用・海洋用ガスタービン事業で競合する企業はどこですか?
主要サプライヤーにはMitsubishi Heavy Industries Ltd.、GE Vernova Inc.、Siemens Energy AG、Rolls-Royce Holdings plc、Ansaldo Energia SpAが含まれます。
ガス火力ピーキングタービンの投資判断を制限するものは何ですか?
CSIROの2026年7月のジェンコストレポートは、オーストラリアでは4時間バッテリーが大型オープンサイクルガスタービンよりもコストが低いことを明らかにし、ピーキング用途において競争圧力を生み出しています。
どの地域がガスタービン機器・サービスをリードしていますか?
アジア太平洋は2026年のガスタービン機器・サービス収益の60.01%を占め、2027年~2032年にかけてCAGR 7.8%で最も速く成長すると予測されています。