
メキシコホスピタリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
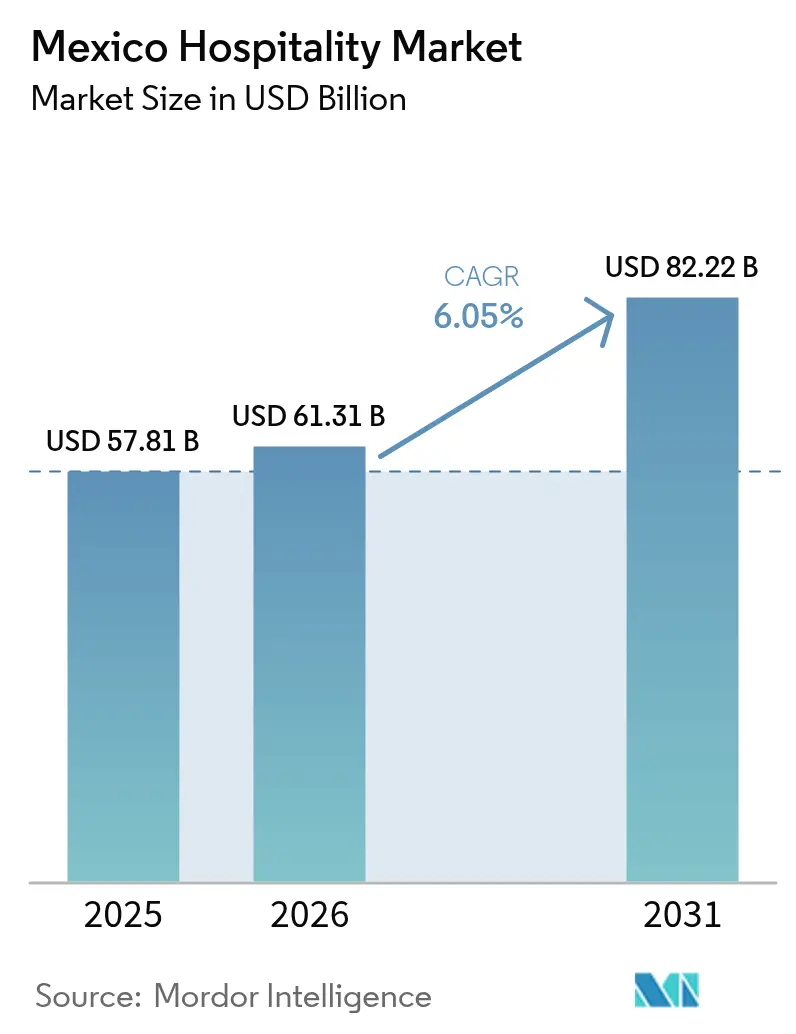
| 基準年の市場規模 (2025) | 57.81 十億米ドル |
| 市場規模 (2026) | 61.31 十億米ドル |
| 市場規模 (2031) | 82.22 十億米ドル |
| 成長率 (2026 - 2031) | 6.05 % |
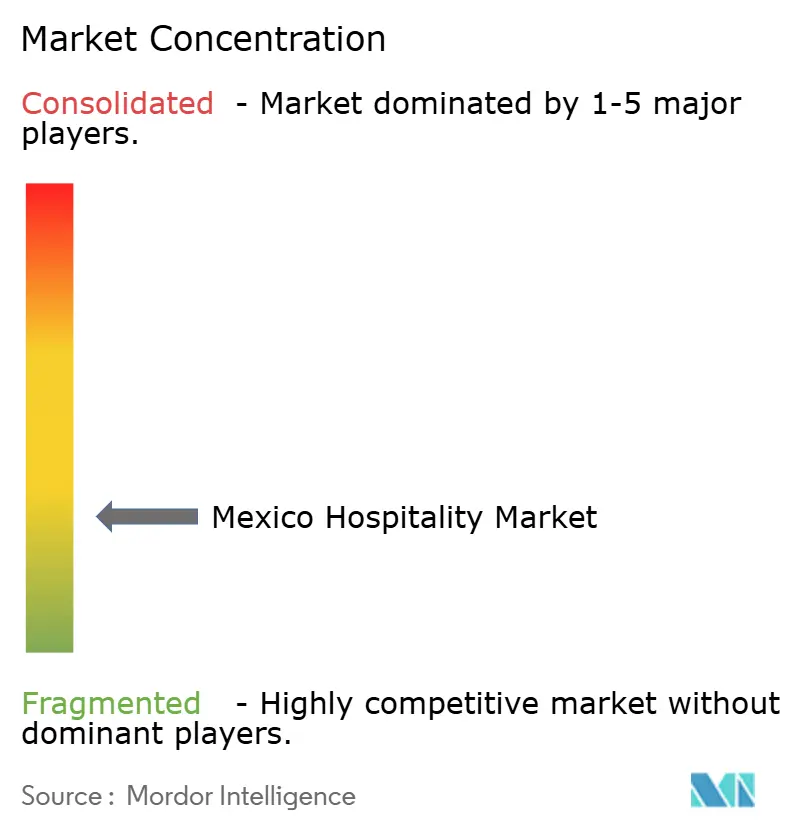
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコホスピタリティ市場分析
メキシコホスピタリティ市場規模は2026年に610億3,100万米ドルと推定され、2025年の577億8,100万米ドルから成長し、2026年から2031年にかけてCAGR6.05%で拡大して2031年には822億2,000万米ドルに達する見込みです。
この予測は、パンデミックからのセクターの力強い回復と、地域観光およびビジネス旅行における戦略的重要性の再評価によって裏付けられています。現在の成長モメンタムの多くは、回復した余暇需要とニアショアリングに関連した継続的な企業活動という二重の影響に根ざしており、この組み合わせがメキシコホスピタリティ市場全体において収益源を多様化し、季節性リスクを低減させています。セクターを再構築するマクロ要因には、メキシコのニアショアリングハブとしての台頭が含まれ、ヌエボレオン州だけで40億米ドルの外国直接投資を呼び込み、50万件の新規雇用を創出しています。この製造業ブームは従来の産業回廊を超えてバヒオ地域にまで拡大し、持続的なコーポレートトラベル需要を生み出しています。同時に、マヤトレインの運行開始により5州34駅が結ばれ、これまでサービスが行き届いていなかった考古学的・文化的遺跡へのアクセスパターンが根本的に変化しています。
主要レポートポイント
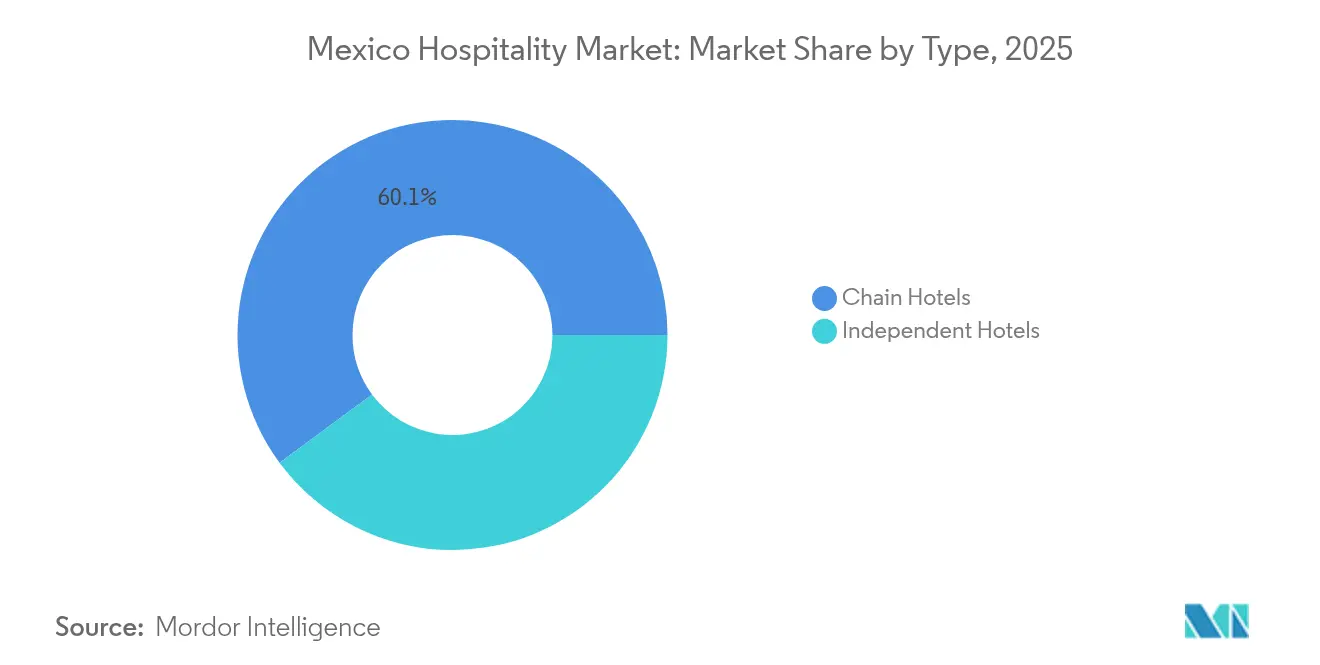
- タイプ別では、チェーンホテルが2025年のメキシコホスピタリティ市場シェアの60.12%を占め、2031年にかけてCAGR7.98%で成長し、独立系ホテルを大幅に上回る見込みです。
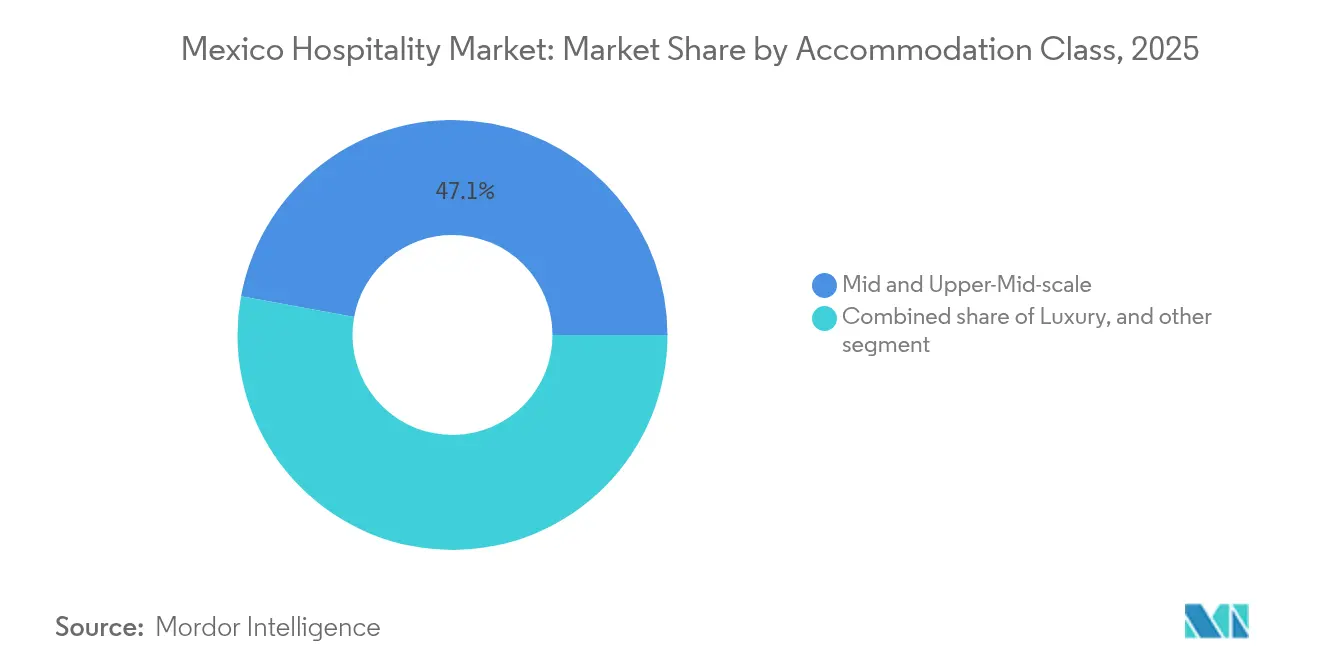
- 宿泊クラス別では、サービスアパートメントが2026年から2031年にかけてCAGR9.44%で最も高い成長軌道を示す一方、ミッド&アッパーミッドスケールが2025年のメキシコホスピタリティ市場シェアの47.11%を占め、セグメントの幅広い訴求力を示しています。
- 予約チャネル別では、OTAが2025年のメキシコホスピタリティ市場シェアの55.10%を獲得しているものの、ダイレクトデジタルプラットフォームはCAGR10.62%で成長し、2031年までに流通格差を縮小する見込みです。
- 地域別では、ユカタン半島・カリブ海が2025年のメキシコホスピタリティ市場シェアの28.40%を維持していますが、北西部はニアショアリング関連旅行に牽引されCAGR6.55%で最も急速な拡大を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
メキシコホスピタリティ市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への(〜)%影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 米国との近接性がレジャー旅行の安定的な需要を支援 | 1.10% | カンクン、ロス・カボス、国境ゲートウェイ | 短期(2年以内) |
| オールインクルーシブリゾートのエコシステムが沿岸ホスピタリティ投資を牽引 | 1.00% | リビエラ・マヤおよび太平洋岸リゾート | 短期(2年以内) |
| ニアショアリング活動が新たなコーポレート宿泊需要を創出 | 0.80% | 北部およびバヒオの産業回廊 | 中期(2〜4年) |
| クルーズ港湾ネットワークの拡大が沿岸ホスピタリティの機会を拡大 | 0.60% | 主要クルーズ港湾目的地 | 中期(2〜4年) |
| 医療・ウェルネスツーリズムが専門的なホスピタリティ需要を創出 | 0.70% | モンテレイ、グアダラハラの医療観光拠点 | 長期(4年以上) |
| 文化遺産ルートが地域目的地の発展を支援 | 0.50% | ユネスコ遺産およびマヤ回路 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国との近接性がレジャー旅行の安定的な需要を支援
メキシコの米国との近接性は構造的な優位性をもたらし、年間を通じた安定的な国境を越えたレジャー旅行を生み出しています。米国はメキシコにとって最大の国際旅行者送出市場であり続けており、充実した航空ネットワークと短い移動時間によって支えられています。訪問者の消費額の増加は、ビーチリゾート地全体のホテル収益を継続的に強化しています。カナダも訪問者数の増加に伴い、北米需要の多様化に貢献しています。強固な二国間観光関係は、安定した客室稼働率と長期的なホスピタリティ投資を支えています[1]観光省(SECTUR)、『メキシコへの国際訪問者の結果 2025年』、DataTur、datatur.sectur.gob.mx。
オールインクルーシブリゾートのエコシステムが沿岸ホスピタリティ投資を牽引
メキシコのオールインクルーシブリゾートモデルは、リビエラ・マヤ、カンクン、ロス・カボス全域において、引き続き大規模な国際ホテル投資を呼び込んでいます。Marriott、Hyatt、Posadas(グループ・ポサダス)を含むグローバルブランドが、プレミアム沿岸リゾートのポートフォリオを拡大しています。ビーチリゾート地は、客室稼働率および収益性において内陸市場を一貫して上回っています。旺盛な外国投資は、メキシコのレジャー観光セクターに対する投資家の信頼を反映しています。オールインクルーシブセグメントは、同国のホスピタリティ成長の主要な牽引役であり続けています。
ニアショアリング活動が新たなコーポレート宿泊需要を創出
メキシコが主要なニアショアリング先としての地位を確立する中、コーポレートホテルおよび長期滞在型宿泊施設への需要が高まっています。モンテレイ、ケレタロ、ティフアナ、シウダー・フアレスなどの製造業拠点が、多国籍企業の投資を呼び込んでいます。エンジニア、コンサルタント、ビジネス旅行者が年間を通じたホテル稼働率を押し上げています。ホスピタリティ開発業者は、産業回廊近辺でエグゼクティブホテルやサービスアパートメントの拡充を進めています。ニアショアリングは、メキシコのホスピタリティ需要をレジャー観光以外にも多様化させています[2]経済省、『メキシコにおけるニアショアリングの機会と外国直接投資』、メキシコ政府、gob.mx/se。
クルーズ港湾ネットワークの拡大が沿岸ホスピタリティの機会を拡大
メキシコのクルーズ産業の拡大は、主要な沿岸目的地全域において新たなホスピタリティの機会を生み出しています。コスメル、プログレソ、マサトラン、エンセナダを含む港湾は、引き続き旅客数の力強い成長を記録しています。クルーズ観光は、ホテル宿泊、小売消費、および目的地インフラの整備を促進しています。新たな港湾投資は、クルーズターミナルを超えた観光エコシステムの強化に貢献しています。クルーズ旅客数の増加は、二次的な沿岸市場全体のホテル投資を支えています。
制約要因の影響分析*
| 制約要因 | CAGR予測への(〜)%影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 治安上の懸念が目的地の認知と観光投資の意思決定に影響 | −0.9% | ゲレロ州、シナロア州、高リスク地域 | 短期(2年以内) |
| 主要沿岸観光目的地への過度な依存が集中リスクを生む | −0.7% | キンタナ・ロー州およびロス・カボスへの依存 | 中期(2〜4年) |
| 北米旅行サイクルの変動へのエクスポージャー | −0.8% | カンクンおよびロス・カボスの需要 | 短期(2年以内) |
| インフラおよび交通アクセスのギャップが新興観光地域への拡大を制限 | −0.6% | 南部エコツーリズムの交通アクセスのギャップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
治安上の懸念が目的地の認知と観光投資の意思決定に影響
治安上の懸念は、メキシコのホスピタリティ産業にとって依然として重大な課題となっています。犯罪に関する認識は、ホテル開発業者にとって運営コスト、保険費用、および投資リスクを増大させています。国際的なメディアによる否定的な報道は、観光需要が旺盛であるにもかかわらず、目的地の選択に影響を与える可能性があります。一部のリゾート地域では、観光セキュリティと訪問者保護に多大な投資を続けています。長期的なホスピタリティ成長を維持するためには、認知管理が引き続き重要な課題です[3]国立統計地理情報院(INEGI)、『都市公共安全に関する全国調査(ENSU)2025年』、INEGI、inegi.org.mx。
主要沿岸観光目的地への過度な依存が集中リスクを生む
メキシコのホスピタリティ投資は、カンクン、リビエラ・マヤ、ロス・カボスに依然として高度に集中しています。内陸の目的地は、引き続き大幅に低い稼働率と投資水準にとどまっています。沿岸市場への過度な依存は、ハリケーン、環境的混乱、および局所的な需要ョックへのエクスポージャーを高めています。リゾート開発の継続は、既存の目的地における競争激化と価格圧力を強める可能性があります。持続可能な市場成長のためには、地理的な多様化が不可欠です[4]インフラ・通信・運輸省(SICT)、『観光交通接続のための国家インフラプログラム』、メキシコ政府、gob.mx/sct。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ブランド施設が市場統合を加速
チェーンホテルは2025年の価値の60.12%を占め、CAGR7.98%で成長すると予測されており、外資系ブランドが余暇・コーポレート需要の両方を取り込むにつれ、メキシコホスピタリティ市場規模におけるシェアが拡大することが確実です。その拡大戦略はコンバージョン(既存物件の転換)に大きく依存しており、資本効率の高いマネジメント契約を活用して在庫を迅速に確保し、許認可の遅延を回避しています。ロイヤルティエコシステムは国際ゲストをメキシコのリゾートへ誘導し、ショルダーシーズンの稼働率を高め、収益を平準化しています。一方、独立系オペレーターは、デジタルチェックイン、オムニチャネル流通、AIによるレベニューマネジメントといった技術投資要件の増大に直面しており、規模がなければマージンが侵食されます。多くの独立系ホテルは現在、所有権を維持しながらプラットフォームの優位性を得るためにソフトブランド提携を検討しています。銀行の貸し手はブランド付き資産をリスクが低いと判断し、優遇融資条件を提供しており、競争環境をさらにチェーン有利に傾けています。統合が進むにつれ、ブランドオペレーターが保有するメキシコホスピタリティ市場シェアは5年以内に65.10%を超え、純粋な独立系の余地を狭める一方、ジョイントベンチャーによる資産管理スペシャリストには機会が広がるはずです。
ブランド化への移行は労働市場も再形成しており、国際チェーンが標準化された研修プログラムを導入し、地域全体でサービスの一貫性と人材の流動性を高めています。コーポレートトラベルマネージャーは、優先ホテルステータスの前提条件としてブランドレベルの安全プロトコルとロイヤルティ特典をますます要求するようになっており、提案依頼書(RFP)の量をチェーンへ誘導しています。コスト面では、集中購買とグローバル流通契約により、独立系ホテルが確保できる水準を下回る単位費用の圧縮が実現しています。大手テクノロジー企業とのパートナーシップは、予知保全やデジタルコンシェルジュなど、小規模事業者が実現可能性をもって試験的に導入できない実験的な機能を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に提供されます


宿泊クラス別:ミッドスケールの優位性がアクセシビリティ戦略を反映
ミッド&アッパーミッドスケールホテルは2025年の市場価値の47.11%を占め、余暇・コーポレートセグメント全体にわたり、手ごろな価格と上質なサービスのバランスというメキシコの均衡を証明しています。このコホートの平均滞在日数は4泊で、ラグジュアリーの3泊規範を上回り、販売可能客室1室当たりの総収益を底上げしています。サービスアパートメントは相対的にベースが小さいものの、CAGR9.44%で成長しており、企業がプロジェクトチームに対してコスト効率の高い月額レートを好むようになるにつれ、2031年までにメキシコホスピタリティ市場規模の不均衡なシェアを獲得する軌道にあります。沿岸エリアに集中するラグジュアリー在庫は、料理ワークショップや先住民のウェルネス儀式などの体験型ポジショニングを通じて料金の上限を引き上げることを目指しており、これらの戦略はADRをマクロショックから部分的に保護します。バジェットホテルはエネルギーとスタッフのコスト上昇に直面しており、フランチャイズによる効率化モデルによる相殺がなければマージンが圧縮されます。
クラス配分を検討するデベロッパーは、2021年のNOM 001 SEMARNAT規制下での水不足・廃水関連の義務により海浜ラグジュアリープロジェクトの資本的支出が増大する環境規制を、ますます考慮するようになっています。逆に、内陸のミッドスケール資産はコンプライアンスコストが低く、より迅速な損益分岐タイムラインを享受しています。消費者認識調査では、旅行者が高スレッドカウントのリネンよりも無料高速インターネットとコワーキングスペースに高い価値を置いていることが示されており、アップグレードされたミッドスケール属性に対する持続的な需要を示唆しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に提供されます
予約チャネル別:ダイレクトデジタルの成長がOTAの優位性に挑戦
OTAは2025年の予約価値の55.10%を保有しているものの、ダイレクトデジタル経路はCAGR10.62%で伸長しており、これはホテルがロイヤルティ割引を充実させ、AIによるパーソナライゼーションを展開してコンバージョン率を向上させていることに牽引されています。平均18〜25%のOTA手数料率は施設が需要を自社チャネルへ転換するインセンティブとなり、このマージン回収がEBITDAを直接押し上げています。モバイルファーストの再設計、ワンクリック決済、アップセルウィジェットにより、ダイレクトチャネルの予約1件当たり収益が前年比12%増加しています。コーポレートおよびMICEセグメントは交渉済み契約を維持し、一時的な余暇ストリーム外で安定したパイプラインを供給しています。ホールセールおよびトラディショナルエージェントはグループ割当と長距離市場向けに存続していますが、そのシェアは毎年減少しています。レートパリティの厳格化が価格差を縮小させ、ロイヤルティ特典がデジタル消費者にとっての決定要因となっています。並行して、メタサーチエンジンが価格志向の旅行者をブランドサイトへ誘導しており、OTAにとってのクリック単価入札が非効率になりつつあることが、メキシコホスピタリティ市場内の流通経済のリバランスを加速させています。
チャネルシフトはデータ所有上の利益をもたらします。施設はファーストパーティデータを活用してステイ後のマーケティングやスパ・遠足などのアドオンのダイナミックパッケージングを組み立て、ゲスト一人当たりの総消費を高めています。強固なカスタマーデータプラットフォームが予測分析に供給され、プロモーションのタイミングを精緻化し、リピート訪問の増分向上を実現しています。長期的には、OTAの優位性の縮小により、メキシコホスピタリティ市場規模全体のオペレーターの利益率が大幅に改善するはずであり、そのためには技術投資とロイヤルティイノベーションのモメンタムを維持することが条件となります。
地域別分析
ユカタン半島・カリブ海が28.40%の市場シェアで市場を牽引していますが、水資源不足の義務と厳しい環境コンプライアンスが開発の障壁を高め、投資家をグリーンフィールドのラグジュアリー建設よりも適応的再利用やエコ認証アップグレードへ向かわせています。マヤトレインの接続により、訪問者の旅程が単一リゾート滞在から複数の文化的拠点を巡る多拠点ループへと延長され、収益が内陸の町へと深く流れ込んでいます。ホテル経営者はビーチ滞在とヘリテージ観光を組み合わせたハブ&スポークパッケージで応え、ゲスト一人当たりの総消費を引き上げています。気象水文運用委員会の指導のもと、ハリケーン備えがリスクプレミアムを低減していますが、保険会社は依然として暴風雨リスクを保険料算定に組み込んでおり、ADR戦略に影響を与える運営コストを高めています。
北西部のCAGR6.55%の多くは、米国の製造パートナーを引き付ける産業回廊に起因しており、これらの企業がプロジェクトのライフサイクルに旅行パターンを組み込み、予測可能な平日需要を供給しています。国境インフラの近代化により移動時間が短縮され、企業需要を補完するカリフォルニアおよびアリゾナからの週末余暇旅行が促進されています。自由貿易ゾーンにおけるホテル建設向けのソノラ州のインセンティブにより許認可が迅速化され、ブランド付きリミテッドサービスホテルが24か月以内に開業できるようになっており、これにより沿岸リゾートと比較してIRRが向上しています。マルチモーダルカーゴハブは、会議センター、ケータリング、輸送などの付帯サービス需要を喚起し、国際ブランドが歴史的に浸透してこなかった地域でのメキシコホスピタリティ市場規模における非客室収益チャネルを広げています。
規制環境
メキシコのホスピタリティ部門は観光総合法(Ley General de Turismo)とその施行規則のもとで運営されており、観光省(SECTUR)が監督を主導している。2025年11月に連邦官報(Diario Oficial de la Federacion)で公表された改正により、観光総合法(2025年11月14日)が更新され、観光総合法施行規則(2025年11月25日)にも変更が導入された。これにはホテルの分類および全国観光登録簿(RNT)の管理に関連する規定が含まれる。これにより、事業者にとって標準化された登録および分類の遵守の重要性が高まっている。
政策の方向性は、2025年9月に公表された観光セクター計画(PROSECTUR 2025-2030)によっても示されており、これは投資誘致、地域開発、持続可能性に関する連邦の優先事項を定めている。環境面の遵守については、環境保護連邦検察庁(PROFEPA)が適用される義務を監視し、任意の全国環境監査プログラム(PNAA)を運営し、観光環境品質証明書(Certificado de Calidad Ambiental Turistica)を発行している。SECTURとPROFEPAはまた、より高い実績を上げている事業者を「Distintivo S」の認証を通じて認定しており、これは観光サービスに関する目的地マーケティングや調達判断において目に見える基準となっている。
バリューチェーン分析
メキシコのホスピタリティ・バリューチェーンは、計画・支援機関(SECTUR、FONATUR、州観光局、市当局)から始まり、新規建設や改装を担う開発業者、建設業者、設備供給業者を経て進行する。このチェーンは、部屋、飲食、レジャーサービス、人員配置を管理する事業者へと続く。流通はますますテクノロジー主導となり、ブランドのウェブサイトやアプリ、ロイヤルティプラットフォーム、OTA、メタサーチ、企業・MICE仲介業者に及んでおり、一方で交通面の連携(空港とマヤ列車の走路)は、流れを新たな拠点へと誘導することで集客圏や季節性を形成している。
運営上の投入資材と調達は依然として主要な摩擦点であり、ホテルは消耗品の大部分(約75%)を輸入しているため、外国為替、リードタイム、国境を越えた物流実績への露出が高まっている。FONATURとBBVAメヒコの間で行われた土地利用診断とプロジェクト特定に関する最近の連携も、観光投資および関連サプライチェーンのリスク低減に向けたよりデータ主導のアプローチを示している。マヤ列車のチケット販売がグローバルなFlixプラットフォームで利用可能になるなどの複合輸送統合は、移動手段と宿泊需要の結びつきをさらに強めている。その結果、地元サプライヤーの育成、集中調達、デジタルチャネル機能は、チェーン系事業者と独立系事業者の双方にとって重要となっている。
競合環境
メキシコのホスピタリティ市場は非常に分散しており、上位5社が総ホテル在庫に占めるシェアは限定的です。この分散化は新興ブランドやニッチオペレーターがフットプリントを拡大する余地を生み出しています。主要な国内プレーヤーは強いブランドロイヤルティと、地域の所有者の意向に沿った柔軟なフランチャイズモデルから恩恵を受けています。一方、主要な国際グループはグローバルな知名度と確立されたロイヤルティプログラムを活用し、国内外の旅行者を惹きつけることで確固たるプレゼンスを維持しています。競争環境は依然として激しいものの開放的であり、統合とイノベーションの両面で大きな可能性を秘めています。
テクノロジーは業界全体で主要な差別化要因となっており、大手チェーンはAI駆動のレベニューマネジメントシステム、デジタルキー、非接触型サービスへの投資を増加させています。これらの進歩は、グローバルオペレーターと独立系ホテルの間の能力格差を拡大させています。多くのブランドはコンバージョン主導の戦略を採用し、資本的支出を削減して市場参入を加速しており、これは金利上昇と規制上の課題を踏まえると説得力のあるアプローチです。成長機会は特に、外国直接投資を引き付けている未浸透の地方都市における長期滞在型・サービスアパートメント形式において強く見られます。こうした市場では、アセットライトモデルと地元デベロッパーとのパートナーシップが特に効果的であることが実証されています。
新規市場参入者とディスラプターも競争ダイナミクスを形成しています。バジェット志向のチェーンは標準化されたスケーラブルなモデルを通じて数十の都市で急速に拡大しており、ライフスタイルブランドはコリビングとコワーキング環境を組み合わせることでデジタルノマドにアピールしています。付帯収益ストリームがますます重要になっており、都市型ホテルはルーフトップや共用スペースを収益を生む飲食・イベント会場へと転換しています。これらの取り組みは客室料金を超えた収益の多様化を促進し、資産パフォーマンスを向上させています。全体として、メキシコのホスピタリティセクターは、適応力とイノベーションが成功の鍵となる、よりダイナミックでテクノロジー主導の機会に富んだ環境へと進化しています。
メキシコホスピタリティ産業のリーダー企業
Grupo Posadas
Marriott International
Hilton Worldwide
Grupo Real Turismo
AccorHotels
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
機会は、メキシコが需要源を拡大し、ガバナンスを近代化し、より大規模なプロジェクトパイプラインへ資本を導くという公式の政策推進によって形作られている。2026年4月にデジタル変革・電気通信庁との連携により開始されたSECTURの観光手続きワンストップ窓口(Ventanilla de Tramites de Turismo)は、ホテルや小規模事業者がデジタルで登録・運用プロセスを標準化できる余地を生み出し、新規供給のより速い受け入れと小規模宿泊事業者の正規化を支えている。PROSECTUR 2025-2030もまた、持続可能でコミュニティ主体の観光を中心に公共プログラムを据えており、PROFEPAの観光環境品質証明書やSECTUR-PROFEPAのDistintivo Sなど、認められた環境慣行を示すことができる事業者に差別化をもたらしている。
投資および振興イニシアチブは、さらなる根拠に基づいた成長経路を追加している。2026年4月、SECTURは773件のプロジェクトを対象とする420億米ドルの観光投資パイプラインを発表し、その約60%がホテルまたは住宅インフラに重点を置いている。これにより、既存の沿岸拠点を超えて、交通整備の恩恵を受ける新興州や回廊への拡大が後押しされる。需要創出については、SECTURは2026年7月に、北米以外にも欧州、南米、アジアへ働きかけを多様化するための5本柱の国家観光振興戦略を開始した。これは、製品、言語、流通を新たな発生市場に合わせて調整する事業者に恩恵をもたらし、同時に、遠隔勤務やプロジェクト単位の企業出張に関連する長期滞在およびサービスアパートメント需要も取り込むことになる。
最近の業界動向
- 2026年7月:ヒルトンがFuerte Group Hotelsと提携し、Curio by Hiltonブランドの物件としてAmare Cancun Adults Only All-Inclusive Resortを開業する予定で、開業日は2026年10月31日に設定されている。この追加は、主要なレジャー回廊にブランド化された改装主導の供給をもたらし、メキシコのオールインクルーシブおよびアダルトオンリー部門におけるヒルトンの地位を強化する。
- 2026年6月:マリオットはキンタナ・ロー州のSt. Regis Costa Mujeresを正式に開業した。これはAB Livingと共同開発された213室の高級リゾートで、投資額は約2億5,000万米ドルと報じられている。この開業により、メキシコカリブ海地域における高級層の在庫が増加し、コスタ・ムヘレスにおける高級主導の目的地開発が強化される。
- 2026年4月:Grupo Posadasは、Tianguis Turistico 2026において、Izla by Fiesta Americana、Live Aqua Centro Historico Ciudad de Mexico、Grand Fiesta Americana Riviera Mayaを含む5件の新規ホテル・リゾート開業を発表した。このパイプラインは、都市部とリゾート型需要の両中心地における国内ブランドの継続的な拡大を反映しており、Posadasがプレミアム提供とより広範なセグメント対応の両立を推進していることを支えている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、レジャーおよびビジネス旅行の流れに支えられた、メキシコ全土における有料宿泊滞在および密接に関連するゲストサービスから生じる収益を対象としている。市場規模は、直接および仲介チャネルを通じて販売された宿泊活動を基準とし、一貫した年間平均の外国為替方式を用いて米ドルに換算されている。
対象範囲の除外事項:航空旅客輸送、アトラクションおよびツアー、宿泊滞在に付随しない単独のレストランおよびバーの支出を除く。
セグメンテーション概要
- タイプ別
- チェーンホテル
- 独立系ホテル
- 宿泊クラス別
- ラグジュアリー
- ミッド&アッパーミッドスケール
- バジェット&エコノミー
- サービスアパートメント
- 予約チャネル別
- ダイレクトデジタル
- OTA
- コーポレート/MICE
- ホールセール&トラディショナルエージェント
- 地域別
- 北西部
- 北部国境地帯
- 中央部
- メキシコシティ圏
- バヒオ・太平洋岸
- 南部
- ユカタン半島・カリブ海
データソース、市場規模算定、および検証
文献調査
文献調査は、確認および再現可能な公的基準値から開始し、これらを用いてメキシコにおける需要プールと運営環境を設定した。ここで役立ったソースには、メキシコ観光統計(国の観光省など)、国家統計および価格指数(INEGIなど)、外国為替およびマクロ活動に関する中央銀行の統計、そして利用可能な場合は移民または国境通過に関する発表が含まれる。また、主要な観光回廊における供給の動きを理解するために、空港・港湾の交通量ダッシュボードや業界団体による公的なホテル在庫記録も検討した。
事業面については、企業の開示資料、投資家向け資料、決算説明会の記録を用いて、運営指標を収益予測に変換した。ニュースおよび財務データの購読サービスは、開業、改装、ブランド活動の動向を追跡するために使用され、輸出入の出荷レベルデータベースは、家具・設備の移動を通じて改装サイクルの整合性を検証するために選択的に使用された。上記に列挙したソースは例示にすぎず、データ収集、検証、確認のために他の多くの公的文書やデータセットも参照された。
一次インタビューおよび調査
一次インタビューは、特に公的データが遅延している、または混在した形式で報告されている場合に、文献調査の前提を検証するために用いられた。事業者、所有者、資産管理者、旅行仲介業者、アドバイザーに聞き取りを行い、主要なメキシコの地域における客室占有率のパターン、ADR(平均客室単価)の動向、チャネル構成、企業および団体需要の役割を検証した。内容がモデルと整合しない場合には、関連する入力を再検討し、より少数の回答者を対象に修正後の数値を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:27% | 経営幹部(CXO):12% |
| 中間層:55% | 機能・事業部門責任者:34% |
| 小規模事業者:18% | マネージャー:54% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの論理を組み合わせて構築され、その基盤は旅行需要とホテル運営指標を用いた宿泊収益のトップダウン再構築にある。モデルは、まず室数供給および稼働中の在庫を観測された旅行流入と整合させ、次にADRと客室占有率を用いて予想される滞在活動を収益に変換する。これらの出力は、季節性および目的地・地域構成に応じて調整される。
総額を現実的なものに保つため、サンプル物件の収益レビュー、クラス別レートカード比較、仲介手数料に関するチャネル確認など、選択的なボトムアップ検証を通じて結果を裏付けた。モデルの入力には、ホテル供給の増加および開業状況、目的地クラスター別の客室占有率およびADRの動向、チェーン系物件と独立系物件間の構成変化、直接デジタル予約とOTA予約の割合、主要都市圏における企業・MICE滞在の割合が含まれる。予測に関しては、観光客到着数、国内旅行の回復力、価格決定力に関するシナリオを実行し、事業者や仲介業者がベースケースで達成可能と述べた内容に基づいて最終的な経路を選定した。小規模な目的地でボトムアップの根拠が薄い場合には、比較可能な地域を基準とした慎重な範囲でギャップを補い、その後フォローアップの聞き取りを通じて再検証した。
データ検証と更新サイクル
モデルの出力は、観光客到着数の推移、ホテル在庫の動き、広範な価格および外国為替の動向を含む独立した指標と照合され、メキシコの現地状況と結果の整合性を保つようにされた。差異が大きすぎると見られた場合には、客室占有率、ADR、またはチャネル構成の前提に遡って原因を追跡し、承認前に関連する入力を再調整した。
計算、年次整合性、外国為替換算を確認するために、2人目のアナリストによるレビューが実施され、その後、記述内容が数値と一致していることを確認する。本レポートは年次で更新され、外国為替の急激な変動、大規模な供給追加、旅行に影響を与える政策変更など、重大な事象が発生した場合には臨時更新が実施される。提供前には最終的なデータ確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによるメキシコ・ホスピタリティ市場規模と他の公表推計値との比較
メキシコのホスピタリティ市場について公表されている市場規模は、同じ業界を説明しようとしていても、大きく異なって見えることがある。これは通常、集計される収益源が同一でないこと、基準年が異なること、そして価格を米ドルに換算する方法によって結果が変わることが原因である。
宿泊費用の一部として計上されない単独のレストランおよびバーは、ここでのMordor Intelligenceの対象範囲外にあり、これが、フードサービス全体をホスピタリティに統合した数値と一致しない理由の一つである。もう一つの要因は、各発行元がサービスアパートメントやオールインクルーシブ物件をどのように扱うかであり、一部はこれらを完全に宿泊として計上し、他は支出の一部をレジャーサービスとして分けている。差異はまた、推計がホテル運営指標(客室占有率およびADR)に基づいているか、広範なマクロ代理指標に基づいているかによっても生じ、旅行状況が急速に変化する際に前提がどの頻度で更新されるかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 57.81 B (2025) | |
| 地域コンサルティング会社A | USD 26.00 B (2024) | より狭い基準を用いており、宿泊のみの収益に近いと見られ、二次的な目的地におけるチェーン系から独立系への波及効果を過小評価している可能性がある。この定義はまた、年次を混在させている(2024年基準に後期のCAGRを適用)ため、2025年基準のモデルと比較して開始値が圧縮される可能性がある。 |
| 業界出版社B | USD 28.40 B (2024) | 宿泊、飲食、観光関連サービスを一つの枠組みに統合しているが、報告された値は依然として宿泊主導の見方に近い。ADRの上昇、外国為替換算のタイミング、チャネル手数料の扱いがどのように適用されているかについての明確さが限られているため、米ドルの総額が大きく変動する可能性がある。 |
総じて、この差異は主に、宿泊中の収益として計上される範囲と、より広範な訪問者支出との違い、そして価格およびチャネル効果が米ドルに変換される方法によって説明される。当社のアプローチは、推計を室数供給、客室占有率、ADR、チャネル構成に紐づけて追跡可能な状態に保つことで、状況が変化した際に最終数値をより容易に照合・更新できるようにしている。


レポートで回答される主要な質問
メキシコホスピタリティ市場の2031年の予測値はいくらですか?
予測では、多様化した余暇・ビジネス需要に根ざしたCAGR6.05%に牽引され、2031年までに822億2,000万米ドルに達するとされています
メキシコにおけるサービスアパートメントの機会の規模はどれくらいですか?
サービスアパートメントはCAGR9.44%で拡大しており、長期滞在デジタルノマドやプロジェクトチームの獲得が増加し、最も急成長している宿泊形態となっています。
2026年から2031年にかけて最も急速に成長する地域はどこですか?
ニアショアリング施設と越境交通に牽引された北西部が、地域別CAGR6.55%で最速の成長を示しています。
ホテルチェーンがコンバージョンプロジェクトに注力しているのはなぜですか?
コンバージョンにより、建設コスト上昇の中でグラウンドアップ開発と比較して市場参入の迅速化、資本的支出の削減、収益安定化の早期化が可能となります。
最終更新日:


