
香港ペイメント市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
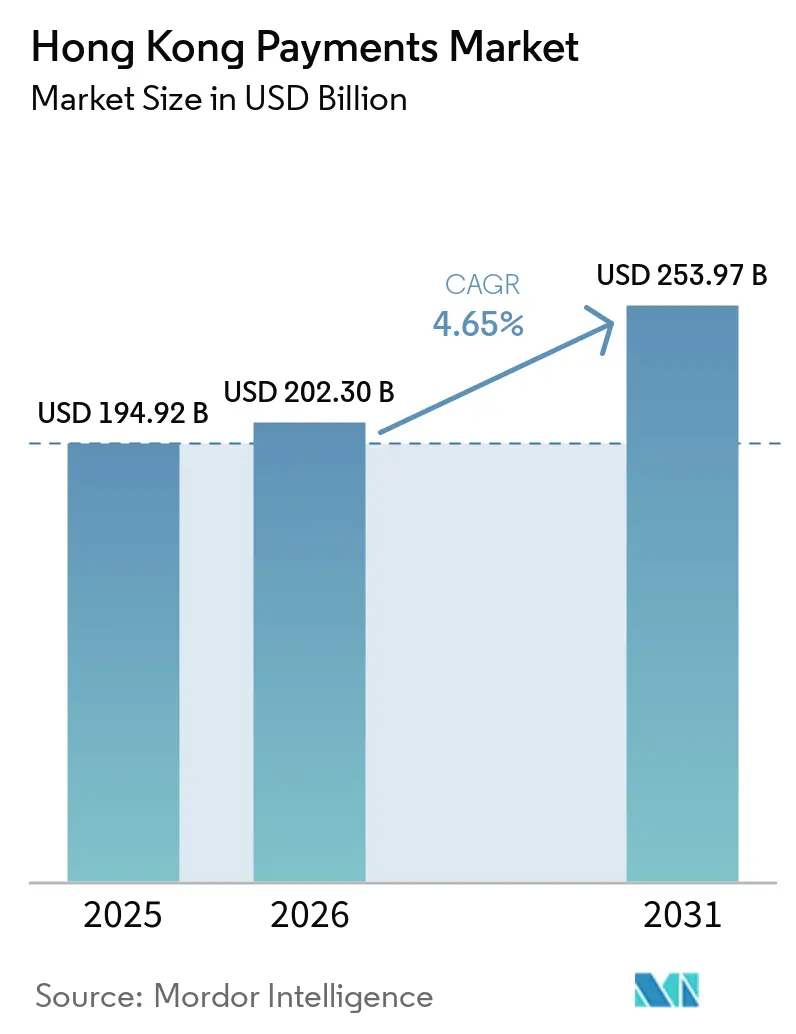
| 基準年の市場規模 (2025) | 194.92 十億米ドル |
| 市場規模 (2026) | 202.30 十億米ドル |
| 市場規模 (2031) | 253.97 十億米ドル |
| Growth Rate (2026 - 2031) | 4.65 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる香港ペイメント市場分析
香港決済市場の規模は、2025年の1,949.2億米ドルから2026年には2,026億米ドルへと拡大し、2031年までに2,539.7億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.65%で成長する見込みです。ファスター・ペイメント・システム(FPS)を通じたリアルタイムインフラの強化、越境ウォレット利用の急増、および観光収入の回復が相まって、香港決済市場における取引額の堅調な拡大を支えています。統合QRコード決済受け入れに対する加盟店の需要と、バーチャルバンクの収益性向上が競争的な手数料ダイナミクスを刺激する一方、デジタル人民元に関する政府のパイロットプログラムは、香港を中央銀行デジタル通貨(CBDC)相互運用性の地域的な実証拠点として位置づけています。こうしたプラス要因を相殺する形で、サイバー詐欺の深刻化と国際カードネットワークにおける依然として高い交換手数料が、サービスプロバイダーにセキュリティおよびマーチャント・アクワイアリングの革新へのリソース追加投入を促しています。それでもなお、厳格な規制、高密度なネットワーク効果、および中国本土との地理的近接性という根本的な組み合わせが、香港決済市場の長期的な強靭性を下支えしています。
レポートの主要な知見
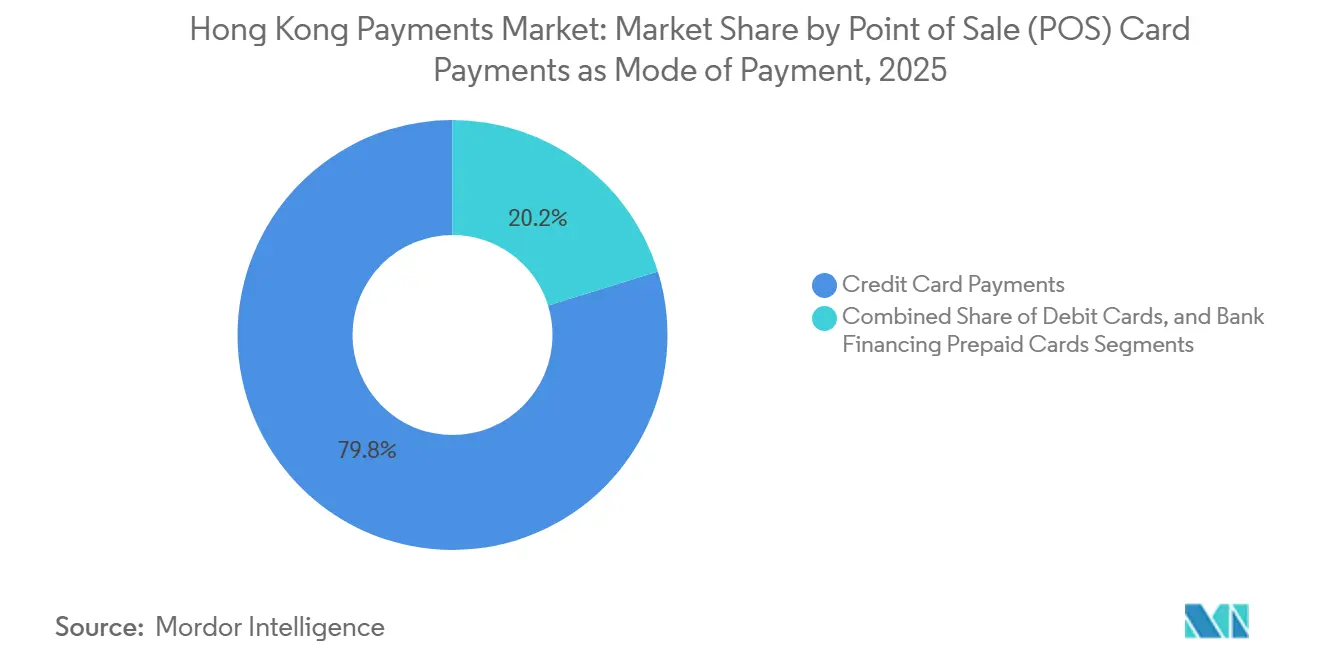
- 決済手段別では、クレジットカードが2025年の香港決済市場規模における販売時点情報管理(POS)カード決済セグメントの79.77%のシェアを占め、口座間送金を含むPOSセグメントのその他の販売時点情報管理(POS)カテゴリーは2031年までに7.18%のCAGRで成長すると予測されています。
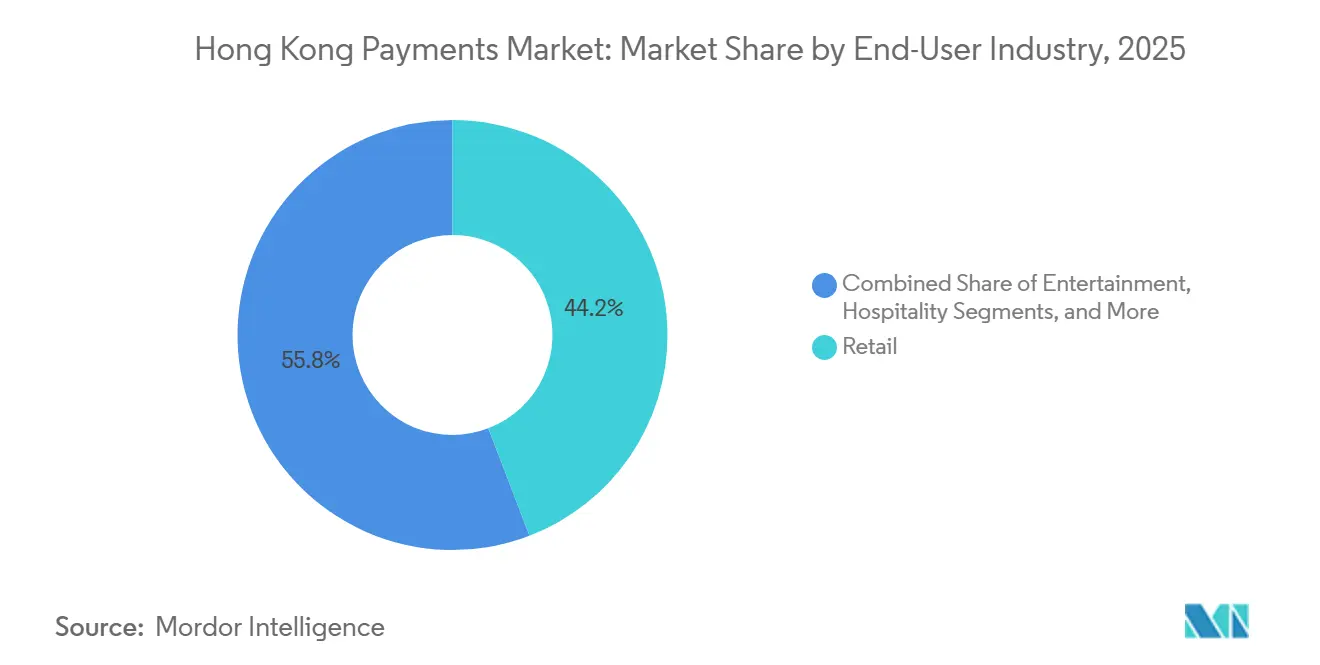
- エンドユーザー産業別では、小売が2025年の香港決済市場規模の44.17%のシェアを占め、ヘルスケアは2026年から2031年にかけて5.79%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
香港ペイメント市場のトレンドとインサイト
ドライバー影響度分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府主導によるファスター・ペイメント・システム(FPS)の強化 | +1.2% | 香港(中国本土へのスピルオーバーあり) | 中期(2〜4年) |
| 統一QRコードスキームにおけるマーチャントの急速な普及 | +0.8% | 香港(観光客受け入れメリットあり) | 短期(2年以内) |
| 香港ウォレットとのe-CNY国境越えパイロット統合 | +0.7% | 香港および広域湾岸区域(グレーター・ベイ・エリア) | 中期(2〜4年) |
| 中小企業(SME)の決済ニーズを対象とするバーチャルバンクの台頭 | +0.6% | 香港(地域拡大の可能性あり) | 長期(4年以上) |
| ウォレットに組み込まれた後払い(BNPL)の成長 | +0.4% | 香港(国境を越えたeコマースへの応用あり) | 短期(2年以内) |
| 中国本土観光客の現金からモバイルウォレットへのシフト | +0.3% | 香港(小売・ホスピタリティ地区に集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府主導によるファスター・ペイメント・システムの強化
FPSの定期的なアップグレードが、香港ペイメント市場におけるネットワーク効果を触媒としています。2025年半ばに予定されている中国本土のインターネットバンキング決済システム(IBPS)との技術的連携により、住民は携帯電話番号を使用してリアルタイムで国境を越えた資金移動が可能になります。2024年12月に完了した二国間調整は、タイのプロンプトペイとの多国間QRコードリンクをすでに支えており、2024年1月の国境越えQRコード取引量において香港を世界第3位に押し上げました。[1]広報部、「LCQ4:香港・タイ間の国境越えQRコード決済リンクについて」、香港特別行政区政府、info.gov.hk ISO 20022への移行および2025年4月に開始された銀行間口座データ共有プラットフォームにより、参加銀行はリアルタイムデータユーティリティを活用でき、不正分析とオンボーディング速度が向上します。[2]編集チーム、「香港金融管理局 ― 銀行間口座データ共有」、香港金融管理局、hkma.gov.hk 規制当局はすべての強化措置が厳格なレジリエンス基準を満たすことを求めており、取引速度が増加する中でもサービス稼働率と流動性管理の堅牢性が確保されます。これらの要因が相まって、香港ペイメント市場全体で即時送金の採用が促進され、付加価値オーバーレイサービスからの収益源が拡大しています。
統一QRコードスキームにおけるマーチャントの急速な普及
共通QRコード標準が販売時点管理の経済性を再編しています。オクトパスは2024年12月にPayMeを統合し、27,000台のタクシーにゼロ手数料での受け入れを展開して、現金中心のルートをデジタル収受に転換しました。[3]コーポレートアフェアーズ、「プレスリリース 2024年12月23日」、Octopus Cards Limited、octopus.com.hk アリペイプラス(Alipay+)は2024年4月に14の海外eウォレットを導入し、訪問者が大多数の店舗で母国のアプリを通じて支払えるようにしました。統一QRコードレールはFPS経由で決済されるため、マーチャントは即日流動性を得られ、国際カードで1.5%を超えることもあるインターチェンジフィーを回避できます。小規模小売業者は特に、簡素化されたハードウェアと1つのコード内で複数のウォレットを切り替える機能を重視しており、キャッシュレス受け入れ端末の急速な普及を牽引しています。参加が拡大するにつれ、ネットワーク外部性がさらにQRコードを香港ペイメント市場における低コスト・高リーチのフロントエンドとして定着させています。
香港ウォレットとのe-CNYパイロット統合(国境越え)
2024年5月以降、住民と観光客はFPSレールを通じてデジタル人民元の残高にチャージできるようになりました。オクトパスは2025年2月に「ツーリスト・モバイル・オクトパス」にもこの機能を拡張し、旧正月(春節)週間に中国本土からの訪問者がこの機能を通じて1億香港ドルを消費し、前年比10%増となりました。このパイロットプログラムは現在、南沙および東莞で使用可能なヘルスケアバウチャーをカバーしており、国境を越えた医療サービスを求める高齢住民の通貨手続きの煩雑さを軽減しています。技術的実装の成功は、商業規模でのCBDCと民間ウォレットの相互運用性を実証し、次世代決済の実証拠点としての香港の地位を強固にしています。銀行および決済サービス提供者(PSP)はすでに、デジタル人民元フローに連動した資金管理ツールやプログラマブル決済を設計しており、香港ペイメント市場のアドレス可能な基盤を拡大しています。
中小企業(SME)の決済ニーズを対象とするバーチャルバンクの台頭
バーチャルバンクは、ZA Bankが2024年8月に初の月次純利益黒字を計上したことで、規模拡大から収益化へと移行しました。これらの支店を持たない銀行は、モバイル一元インターフェース内に即時送金、マーチャントアクワイアリング、およびBNPL与信を組み合わせ、複数のプロバイダーを使い分けていた中小企業の課題を解決します。Fusion Bankは、WeBank(ウィーバンク)のテクノロジーを活用して、2024年末までにグレーター・ベイ・エリア(GBA)の関連企業向けに5,000万香港ドルの無担保「GoGlobal」ローンを提供しました。統合キャッシュフロー分析とストレートスルー決済が運転資金のギャップを縮小し、競争的な手数料体系が既存アクワイアラーへの価格圧力を強めています。中小企業のデジタル移行が進むにつれ、バーチャルバンクは香港ペイメント市場における取引量のシェアを拡大し、サプライヤーとスタッフの間でデジタルファースト行動を強固にしています。
抑制要因影響度分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際カードネットワークにおける高いインターチェンジフィー | -0.9% | 香港(国境を越えた商取引へのスピルオーバー効果あり) | 中期(2〜4年) |
| サイバー詐欺の急増による消費者信頼の低下 | -1.1% | 香港(高齢者層への特定の影響あり) | 短期(2年以内) |
| グレーター・ベイ・エリア(GBA)ウォレットとの相互運用性の限界 | -0.5% | 香港および広域湾岸区域(グレーター・ベイ・エリア) | 中期(2〜4年) |
| デジタルウォレット導入に消極的な高齢化人口 | -0.3% | 香港(伝統的小売部門に集中) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバー詐欺の急増による消費者信頼の低下
詐欺被害額は2023年に90億香港ドル(GDP比0.3%相当)に達し、銀行に対するフィッシング攻撃は2024年に108%増加しました。犯罪者はAI生成のディープフェイクを駆使しており、2024年2月にはビデオ会議を偽装した詐欺により多国籍企業から2億香港ドルが詐取されました。調査によると、2024年に香港企業の73%がサイバーインシデントを経験し、96%がフィッシングを被害経路として報告しています。被害を抑制するため、反詐欺アライアンスが銀行の対処時間を70%短縮しましたが、PSPはセキュリティ支出を増加させ続けており、営業利益率を圧迫しています。継続的な報道は消費者を現金回帰に向かわせるリスクをはらんでおり、香港ペイメント市場における取引成長の重荷となっています。
国際カードネットワークにおける高いインターチェンジフィー
オーストラリアやEUと異なり、香港はインターチェンジフィーに上限を設けておらず、マーチャントは取引額の1.5%を超えることも多い手数料を負担しています。2024年半ばのDBS調査によると、中小企業の31%がカード受け入れに伴う長い決済サイクルをペインポイントとして挙げています。一部のマーチャントはカード利用を制限したり、代替ウォレットを促したりしており、高支出の海外顧客からの収益を抑制しています。American Expressが2024年6月にKPayと提携して国内での受け入れ拡大を図った一方、業界関係者は費用が固着したままであれば規制当局の審査が強化されると予測しています。当面の間、高コストのカードネットワークが全体的なマージンを圧迫し、香港ペイメント市場の拡大をわずかに抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済手段別:クレジットカードが優位を維持しつつA2Aが勢いを増す
販売時点情報管理(POS)カード決済セグメントにおいて、クレジットカードは2025年の香港決済市場シェアの79.77%を占め、リワードと分割払いの柔軟性を重視する富裕層消費者セグメントに支えられています。口座間送金を含むその他の販売時点情報管理(POS)は、2031年までに7.18%のCAGRを記録すると予測されており、香港決済市場規模において最も急速に拡大するコンポーネントとなっています。この急速な普及は、FPSの24時間365日決済、低い盟店手数料、および個人・法人双方にとって簡便なオンボーディングに起因しています。デジタルウォレットは両方のレールにまたがり、ユーザーにストアードバリュー、デビットカード連携、またはFPSプッシュ払いの選択肢を提供することで、従来の決済モードの区別を曖昧にし、マルチレール取引の成長を増幅させています。
デビットカードは給与連携および習慣的なATM引き出しにより安定した地位を保っているものの、直接的な販売時点情報管理の手段としてではなく、ウォレットへの資金調達源としての役割を果たすケースが増加しています。代金引換は、消費者が支払い前に現物確認を希望する高額eコマース商品を中心に引き続き存在しています。一方、2022年9月の香港金融管理局(HKMA)によるBNPL透明性に関するガイドラインは、livi PayLaterなどのプラットフォームが金利に上限を設け、与信審査を組み込むことを促し、消費者の信頼を高めました。統合型スーパーアプリが単一のチェックアウト内でのクロスレール切り替えを標準化するにつれ、香港決済市場は決済モード全体にわたって深み多様性の両方を獲得しています。
注記: 各セグメントの個別シェアはレポート購入後に閲覧可能です


エンドユーザー産業別:小売がリードしつつヘルスケアが加速
小売業は2025年の香港決済市場規模の44.17%を占め、2025年の旧正月期間中にオクトパスを通じて1億香港ドルを消費した観光客の流入に支えられた。訪問者数の回復は一人当たり支出の低下を補い、デパートや免税店全体での取引頻度を維持している。一方、医療分野は2025年3月の病院管理局の料金改革により段階的価格設定と患者負担の年間上限1万香港ドルが導入されたことを受け、業種別で最も高い水準の一つとなる5.79%のCAGRを記録すると予測されている。病院や診療所は現在、統合された請求書提示、保険査定、および越境バウチャー受け入れを求めており、fintech対応の医療向け決済サービスプロバイダーにとって新たな市場機会が生まれている。
エンターテインメント施設やホスピタリティ事業者はAlipay+およびWeChat Payを活用してマルチウォレット対応の観光客に対応し、専門サービス企業は海外からの入金を迅速化するためにデジタル請求書発行を採用している。政府機関も給付金のデジタル化を進めているが、レガシーITシステムの制約により民間部門に比べて普及が遅れている。今後、医療分割払いプランや税控除対象の電子領収書といった業種固有のウォレット機能がソリューション設計をさらに細分化していくが、すべての業種が総じて香港決済市場における取引速度を強化している。
注記: 各セグメントの個別シェアはレポート購入後に閲覧可能です
地域分析
香港のコンパクトな都市フットプリントと特別行政区としての地位は、1,114平方キロメートルの陸地面積を超えた規模の決済フローを生み出しています。FPSの登録ユーザー数は2024年7月時点で1,495万人に達し、労働年齢人口の2倍を反映する深い国内普及を示しています。同時に、2024年最初の10か月間に香港住民が中国本土を訪れた回数が8,500万回に上ることが、送金と消費支出の安定した往来回廊を支えています。2025年半ばに予定されているFPSとIBPS(インターネットバンキング決済システム)の接続により即時人民元送金が可能となり、シンガポールや東京などの同業ハブには存在しない機能として香港ペイメント市場の国境越えの魅力を強化します。
中国本土の観光客は現金よりもウォレット利用を増やしており、日帰り訪問者の一人当たり支出は2018年の2,400香港ドルから2024年上半期には1,300香港ドルへと低下しましたが、利用者数の増加により電子取引総額は増加しました。2023年12月以降のタイのプロンプトペイとの接続により、香港は1か月以内に国境越えQRコード取引量で世界第3位に浮上しました。こうした相互接続が回廊リスクを分散し、香港ペイメント市場を地域の即時決済システムのネットワーク内に組み込んでいます。
国内では、オクトパスが家庭普及率98%、約19万か所の受け入れポイントを誇り、生鮮市場やミニバスでも摩擦のないユビキタス性を確保しています。バーチャルバンクは若い世代を取り込んでおり、ZA Bankは80万人の顧客のうちZ世代の25%に達していると主張しています。高いスマートフォン普及率、成熟した5G網、バイリンガルインターフェースが、より大きな地域での展開を遅らせる摩擦をさらに解消しています。その結果、新たなレールが急速にスケールする決済実証拠点が生まれ、香港はアジア太平洋地域の広域商取引におけるゲートウェイノードとして強固な地位を確立し、香港ペイメント市場の地理的優位性を盤石にしています。
規制環境
香港の決済は主に決済システム及びストアードバリュー・ファシリティ条例(PSSVFO)に基づいて規制されており、香港金融管理局(HKMA)が指定小売決済システム及びストアードバリュー・ファシリティ(SVF)事業者を監督している。決済事業者の業務レジリエンスとサイバーリスクに対する規制上の関心が高まっており、Faster Payment System(FPS)などのリアルタイム決済網の高度化においても、高い可用性と強固なリスク管理の維持が期待されている。
2026年には、対象となる決済事業者に対する重要インフラのサイバーセキュリティ義務がより明確化された。HKMAは重要インフラ(コンピュータシステムセキュリティ)コミッショナー事務局と覚書(2026年5月29日)を締結し、監督上の連携強化を図り、続いて重要インフラ保護(コンピュータシステム)条例に基づく行動規範(2026年6月12日)を指定SVFライセンス保持者向けに発行した。別途、電子取引条例(第553章)を改正してUNCITRAL国際貿易における電子送信可能記録に関する模範法(MLETR)を採用する政府の取り組みは、2025年12月に協議が行われ、2026年に提案が予定されており、決済及び貿易金融のワークフローに組み込むことができるB2B貿易文書の法的に認められたデジタル化を支援する。
バリューチェーン分析
香港の決済バリューチェーンは、資金源(銀行口座、カード、ストアードバリュー)から始まり、開始レイヤー(銀行アプリ、ウォレット、QR受け入れ、オンライン決済)を経て、FPSやカードネットワークなどの決済網を通じた処理・清算に進み、最終的に受益者の銀行またはSVFアカウントに決済される。小売決済システムとSVFに関するガバナンスとルール設定はHKMAが担い、支援的な要素としては、本人確認・オンボーディング管理、不正監視、及び同意に基づく事業データを金融サービスに結び付けるCommercial Data Interchange(CDI)などのデータ基盤が含まれる。
下流では、加盟店契約及び受け入れは銀行、決済ゲートウェイ、ウォレットエコシステムによって提供され、相互運用性とデータ標準(例えば貿易データの文脈におけるGS1 Hong Kong)が中小企業のデジタル化における実務上のボトルネックとなっている。このチェーンは、決済、データ、金融が融合する物流・貿易プラットフォームとの結びつきを強めており、2025年4月にはHKMAがカーゴデータのデジタル化とCDIへの統合を2025年末までに実現するためのExpert Panel for Project Cargoxを設立し、2025年11月にはOCBC香港がGS1 HKと提携し、ezTRADEデータを用いた中小企業向けデジタル貿易金融サービスを開始した。デジタルマネー分野では、2025年8月のステーブルコイン発行者規制及びHKMAのFintech Promotion Blueprint(2026年2月)により、トークン化及び決済受け入れやトレジャリー業務に組み込むことができる機関向けデジタルマネーに対する規制上の道筋が追加された。
競争環境
HSBCやBank of China(Hong Kong)などの伝統的大手は依然として法人取引量の大部分を処理していますが、手数料圧力とUXイノベーションがフィンテックへの取引シェアのシフトを促しています。8つのライセンスを持つバーチャルバンクはクラウドネイティブなコスト構造を活用しており、ZA Bankは5年で収益化を達成し、1,000億香港ドル未満の収益規模での事業継続性を実証しました。この競争を象徴するのがフィンテックと既存企業の提携であり、2025年3月のPingPong(ピンポン)とオクトパスの契約により、オクトパスの19万か所の接触拠点が香港向けに販売するグローバルマーチャントに開放され、PingPongの中国からの国境越えeコマースパイプラインが活用されます。
American Expressは2024年6月にKPayと提携し、KPayの販売時点情報管理のフットプリントを活用することで中小企業での受け入れ遅れを挽回しようとしましたが、インターチェンジへの懸念はカード普及を依然として妨げています。一方、2025年4月の香港投資公司(HKIC)によるWeLab(ウィーラブ)への出資は、先進的なAI能力を国内に確保するという官民の意志を示すものであり、WeLabは2025年までに全従業員をAIツールで再教育することを約束しています。規制政策は引き続き競争環境を形成しており、香港金融管理局(HKMA)が2024年10月に公表したeバンキングリスクマニュアルはエンドツーエンド暗号化と継続的な脅威モデリングを要求し、厳格なサイバーセキュリティ体制をすでに整備しているプレーヤーを有利にしています。
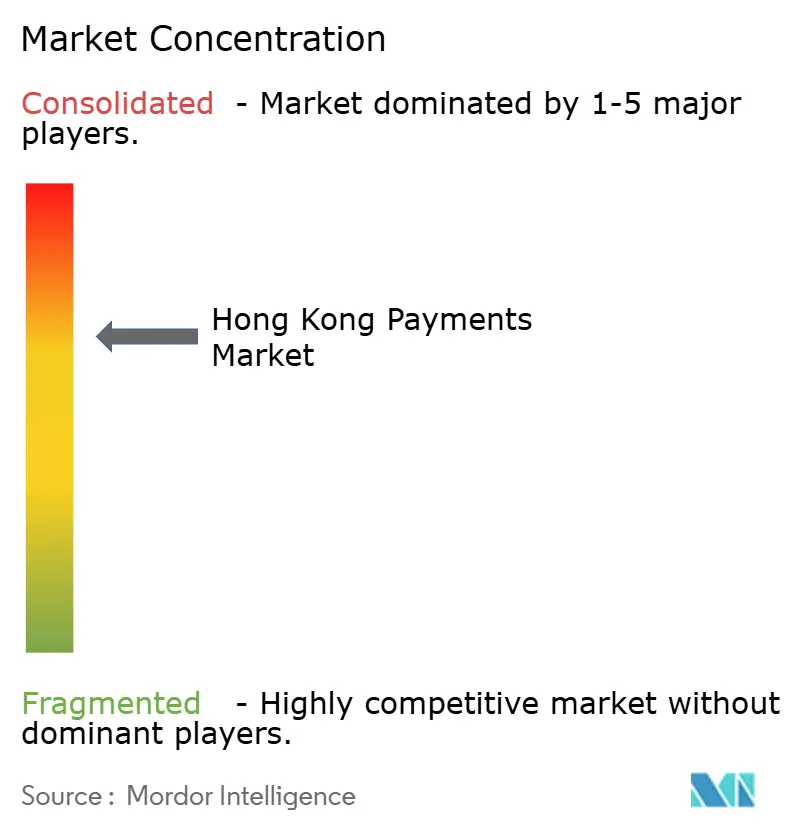
国境越え能力が今や競争優位の源泉となっています。e-CNY、FPS、および第三国QRコードレールを統合したプロバイダーは、加速する観光客および中小企業の回廊を取り込む立場にあります。規模の小さいPSPはヘルスケア請求やロジスティクスの代金引換などのニッチな業種に特化し、ドメイン専門性を通じて防御可能な領域を開拓しています。これらのダイナミクスが総じて、香港ペイメント市場を規模の経済と専門化が共存する、中程度に集中しながらも激しいイノベーションが展開するアリーナにしています。
香港ペイメント産業の主要企業
The Bank of East Asia Limited(BEA)
Standard Chartered Bank(HK)Limited
The Hongkong and Shanghai Banking Corporation Limited
Bank of China(Hong Kong)Limited
Citibank(Hong Kong)Limited
- *免責事項:主要選手の並び順不同

市場機会と将来展望
クロスボーダーのリアルタイム決済及びコリドー拡大は依然として中核的な機会分野であり、観光及び中小企業の貿易フローを、摩擦の少ないウォレット、QR、A2A取引量へ転換するためである。2026年の市場における実証例として、スタンダードチャータードが2026年4月にオフショア金融機関及びペイテック企業向けにFPSベースのリアルタイムクロスボーダー決済サービスを開始したこと、及びPayment Connectが香港のFPSと中国本土のインターネットバンキング決済システム(IBPS)を接続し、リアルタイムのクロスボーダー小売送金を可能にしたことが挙げられる。これらの取り組みにより、PSPや銀行がコンプライアンス、外国為替の透明性、リコンサイル、加盟店決済をコリドー特化型製品としてパッケージ化する余地が生まれており、特に国際カード決済の相互接続コストが加盟店にとって課題となっている領域で顕著である。
2つ目の機会分野は、リテール暗号資産の利用ケースではなく、HKMAのプログラムや市場インフラの試験導入に基づく、主流決済における規制対象のデジタルマネー及びトークン化である。2026年6月には、HKEXとHKMAが、After-Hours Trading(取引時間外取引)のデリバティブ市場における事前マージン支払いにe-HKDを用いた共同パイロットを開始し、2026年までにHKMAはe-HKDの優先事項をホールセール決済、クロスボーダー貿易決済、トークン化エコシステムへとシフトさせた。この方向性は、Fintech 2030戦略(2025年11月)及びFintech Promotion Blueprint(2026年2月)と並行している。デジタル貿易金融もまた決済に近接するワークフローへとより深く進出しており、HSBCが2026年6月にHSBCnetを通じて請求書主導のワーキングキャピタル引き出しをデジタル化するTradeCashを開始したこと、及び貿易データを金融及び決済実行に結び付けるMLETR準拠の電子貿易文書を実現する取り組みの拡大が含まれる。
最近の業界動向
- 2026年6月:HSBCがTradeCashを開始した。これは顧客がHSBCnetを通じて売上請求書データをアップロードし、デジタルで融資を引き出すことができるデジタル貿易金融ソリューションである。この動きは決済及び決済サイクルに結び付いた請求書から流動性へのワークフローを強化し、香港で事業を行う加盟店及び企業向けの組み込み型ワーキングキャピタルサービスにおける銀行の役割を強めるものである。
- 2026年6月:HKEXとHKMAが、After-Hours Trading(取引時間外取引)のデリバティブ市場における事前マージン支払いにe-HKDを用いた共同パイロットを開始した。この取り組みは、取引時間及びそれ以外の時間帯におけるトークン化及びホールセール決済メカニズムへの動きを示している。
- 2026年5月:スタンダードチャータードが、香港における機関投資家向け暗号資産カストディサービスにおいてSOLOWIN HOLDINGSを支援した。この動きは、香港市場における機関向けの規制対象デジタル資産サービス及びカストディ能力を拡大するものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、カード、口座間送金、デジタルウォレットなどの一般的な決済手段を通じて流れる取引額で測定された、販売時点情報管理チャネルおよびオンライン販売チャネルにわたる香港での決済額をカバーしています。
調査範囲の除外項:決済取引額ではない隣接する金融サービス収益(貸出利息、保険料、純粋な仲介手数料など)は除外されています。
セグメンテーション概要
- 決済手段別
- 販売時点情報管理(POS)
- デビットカード決済
- クレジットカード決済
- 口座間送金(A2A)決済
- デジタルウォレット
- 現金
- その他の販売時点決済手段
- オンライン販売
- デビットカード決済
- クレジットカード決済
- 口座間送金(A2A)決済
- デジタルウォレット
- 代金引換(COD)
- その他のオンライン販売決済手段
- 販売時点情報管理(POS)
- エンドユーザー産業別
- 小売
- エンターテインメント
- ホスピタリティ
- ヘルスケア
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、香港の決済量および価値系列を、公的な金融安定性および決済システム報告と整合させることから始まります。香港金融管理局(HKMA)の公表資料、国際決済銀行(BIS)の決済統計、国際通貨基金(IMF)のマクロ指標データ、世界銀行のデジタルアクセスに関する指標、および越境支出の方向性を支援できる貿易シグナルとしての国連商品貿易統計データベース(UN Comtrade)など、公式かつ広く利用されているソースを活用しています。
次に、決済エコシステム参加者の年次報告書および投資家向けプレゼンテーション、ならびにQRコード受け入れと加盟店デジタル化に関する信頼性の高い報道機関・業界団体の刊行物からの補足的なエビデンスを取り入れます。必要に応じて、有料の企業財務情報・インテリジェンスサブスクリプション、ならびにニュースおよび財務情報サブスクリプションも活用し、企業レベルのコンテキストを標準化し、決済ミックスを変化させる可能性のある注目すべき事象を追跡します。ここに記載されているデスクソースはあくまで例示であり、データ収集、前提条件の検証、および未解決の疑問点の明確化のために、他の多くの公開文書も使用されています。
一次インタビューおよびサーベイ
一次調査は、特に香港の公的統計が市場の実態に遅れをとっている分野において、決済手段のミックスとチャネル行動を検証するために活用されました。加盟店、決済ファシリテーター、アクワイアラー、fintechオペレーター、銀行チームなど、バランスの取れたステークホルダーと対話し、手数料、普及タイミング、越境利用パターンに関する前提条件を、回答者が日常業務で観察している内容と照合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | 最高経営幹部(CXO):14% |
| 中位層:53% | 部門・ユニットリーダー:26% |
| 中小規模プレイヤー:16% | マネージャー:60% |
市場規模算定と予測
規模算定は、国家決済システムのシグナルと香港の決済手段報告を用いて、販売時点情報管理チャネルおよびオンライン販売チャネル全体の総取引額を再構築するトップダウンアプローチから始まります。総額が形成されると、観測されたミックス指標(カード対口座間送金対ウォレット)を用いて決済手段別に分割され、小売や旅行関連支出が明確な季節性を示すエンドユース別パターンと照合されます。
総額の現実性を維持するため、サンプリングされた加盟店受け入れパターン、オンラインシェアのチャネルチェック、およびいくつかの主要カテゴリにおける推定取引件数と典型的な取引単価を用いたシンプルな価値ロジックなど、選択的なボトムアップチェックによって裏付けを行います。主要インプットには、カードおよびウォレット受け入れポイントの増加、日常決済におけるリアルタイム送金のシェア、越境訪問者支出の回復、eコマース普及率、ならびに普及を遅らせる可能性のある詐欺・紛争摩擦の変化が含まれます。予測はシナリオ分析を用いて生成され、マクロおよび旅行シナリオと決済ミックスシフトに関する専門家の見解を組み合わせ、変数間の整合性チェックを経て最終的なパスを選択します。ニッチな決済手段についてボトムアップシグナルが欠如している場合、そのギャップは保守的なシェアの繰り越しによって対処され、その後トップダウン総額に合わせて再調整されます。
データ検証と更新サイクル
アウトプットは複数回のチェックを経て外れ値を早期に発見し、前提条件が観測可能なシグナルに紐づいた状態を維持します。モデル化された総額を、主要システムのトレンド、マクロ消費の方向性、チャネルシフトなどの独立した指標と比較し、最終承認前に差異を調査します。
モデルは別のアナリストによってロジック、前年比の動き、および単位の整合性についてレビューされ、その後、直前の変更が反映されるよう公表直前に最終チェックが行われます。レポートは年次で更新され、決済行動、規制、または経済活動に取引額を大きく変化させる可能性のある重大な事象が発生した場合には、中間更新が実施されます。
Mordor Intelligenceの香港決済市場規模と他の公表推計値との比較
香港決済に関する公表数値は、ソースによって異なるフローを集計し、類似したラベルの下で報告する場合があるため、必ずしも一致するわけではありません。差異は通常、決済と金融サービスの区別、越境活動の集計方法、および総取引額として報告されるか、より狭義の処理量として報告されるかによって生じます。
インターチェンジ、加盟店割引手数料、およびゲートウェイ収益が他の刊行物では同一の総額に混入されることがあり、読者が純粋な取引額を期待している場合に数値が膨らむ可能性があります。越境ウォレット支出と観光客主導の販売時点情報管理額も年度によって異なるタイミングで計上される場合があり、通貨換算の選択(スポットレート対年間平均レート)がさらなる乖離をもたらす可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,544.4億米ドル(2025年) | |
| 業界団体A | 1,689億米ドル(2025年) | 決済取引額と一部の関連手数料(例:加盟店サービス手数料)を混在させることが多く、販売時点情報管理とオンラインを一貫して分離していない場合があり、純粋な決済額の観点から総額が押し上げられる可能性があります。 |
| グローバルコンサルタントB | 1,423億米ドル(2025年) | カードネットワーク報告の範囲外にある口座間送金やウォレットベースの送金の一部を除外している可能性があり、銀行カード支出をプロキシとして活用する傾向があるため、リアルタイムレールが台頭している市場を過小評価する可能性があります。 |
インターチェンジおよび処理手数料収益はMordor Intelligenceのこの市場における調査範囲外であり、これが表中のベンチマークが価値と収益を一つの数値に混在させた推計値よりも低くなる理由です。同時に、低い数値との乖離は、口座間送金やウォレットフローが完全に捕捉されているかどうか、および越境タイミングが正規化されているかどうかによって説明されることが多いです。明確な定義、再現可能なインプット、および独立したシグナルとの照合により、推計値は再現が実用的であり、購入者が年度ごとに解釈しやすいものとなっています。


レポートで回答される主要な設問
2026年における香港ペイメント市場の規模はどのくらいですか?
香港決済市場規模は2026年に2,023億米ドルであり、2031年までに2,539.7億米ドルに達すると予測されています。
リアルタイムのその他の販売時点情報管理(POS)セグメントの成長を牽引しているものは何ですか?
FPSのアップグレード、低い加盟店手数料、および即時決済が、口座間(A2A)取引を含むその他の販売時点情報管理(POS)セグメントの年平均成長率(CAGR)7.18%予測を支えています。
電子決済において最も急速に拡大している業種はどこですか?
ホスピタリティ・旅行は、料金改革と越境バウチャースキームが請求のデジタル化と取引プロセスの円滑化を促進し、年平均成長率(CAGR)7.91%でトップとなっています。
バーチャルバンクは競争環境にどのような影響を与えていますか?
収益化を達成したバーチャルバンクは決済、融資、BNPLをバンドルし、中小企業のギャップに対応しながら既存の手数料体系に圧力をかけています。
香港のデジタル決済が直面する最大のリスクは何ですか?
AI駆動のフィッシングやディープフェイクを含むサイバー詐欺、および高い国際カードインターチェンジフィーが主要な逆風として挙げられます。
最終更新日:


