
ヘキサメチレンジアミン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
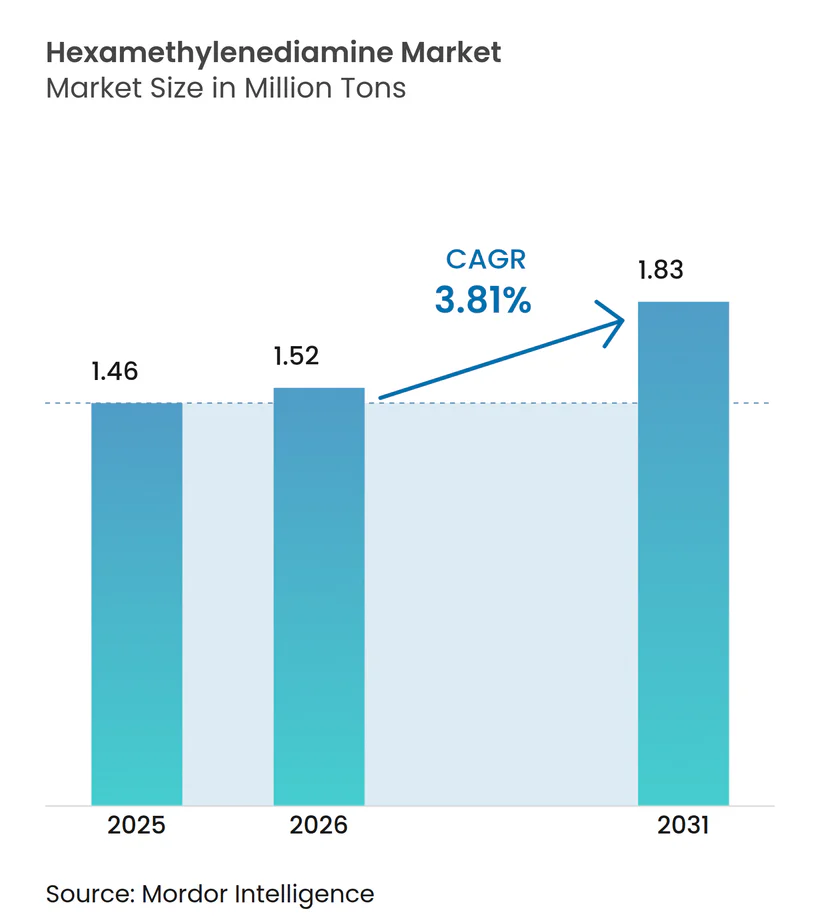
| 市場取引高 (2026) | 1.52 百万トン |
| 市場取引高 (2031) | 1.83 百万トン |
| 成長率 (2026 - 2031) | 3.81 % |
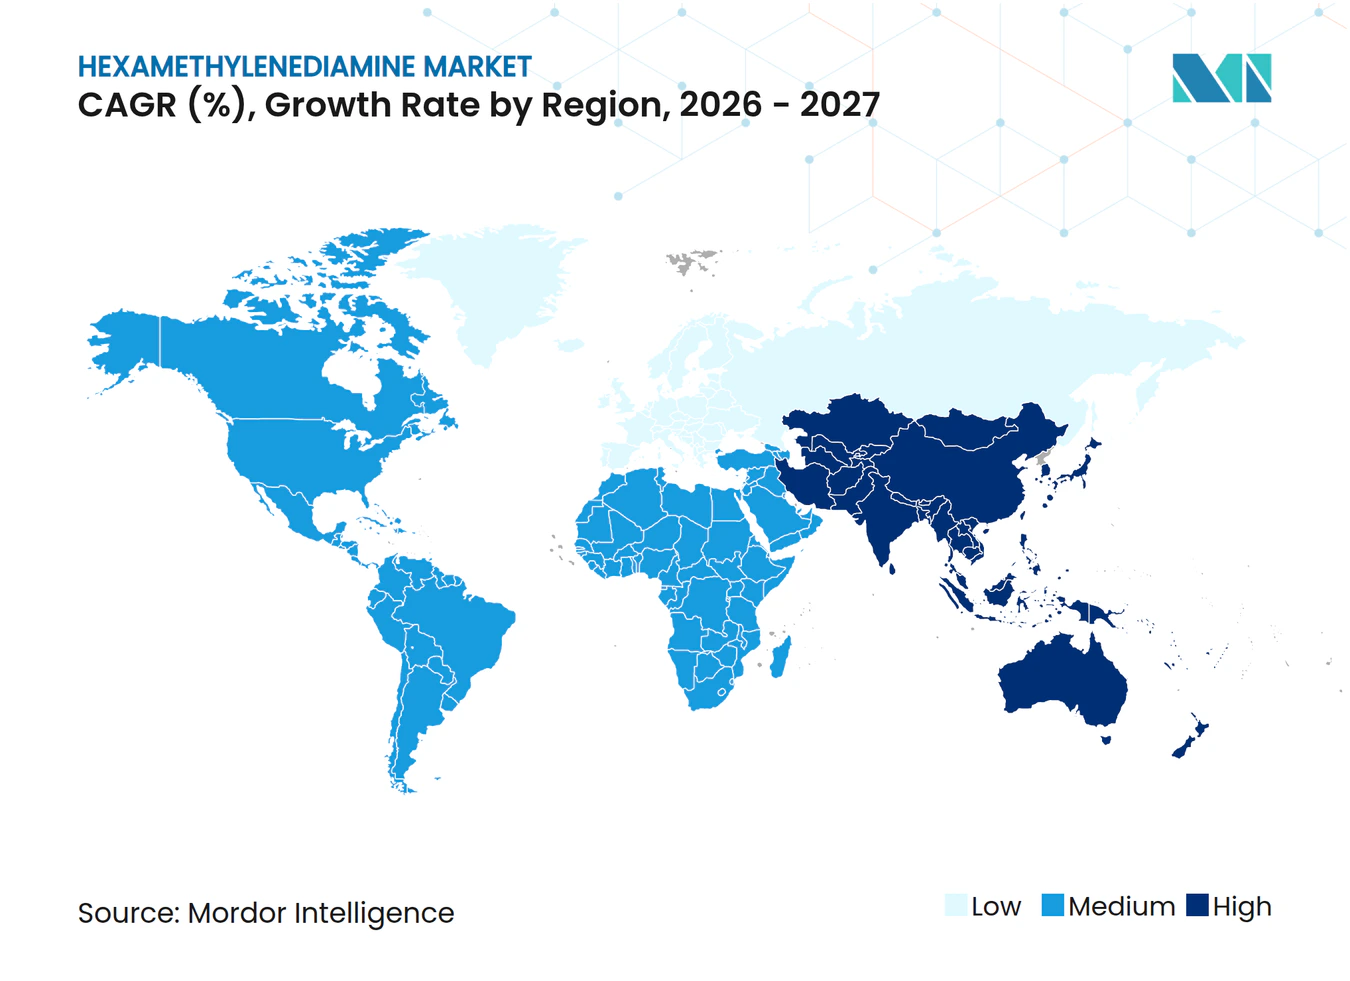
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘキサメチレンジアミン市場分析
ヘキサメチレンジアミン市場規模は、2025年の146万トンから2026年には152万トンへと成長し、2026年から2031年にかけてCAGR 3.81%で2031年までに183万トンに達すると予測されている。需要の強さはナイロン6,6生産に根ざしており、アジパロニトリルからヘキサメチレンジアミンへの製造チェーンにおける能力制約が、アジア太平洋、北米、欧州全域で新たな投資を促している。軽量車両部品への戦略的注力、技術繊維のパンデミック後の回復、エポキシ硬化剤などの特殊用途の着実な普及が、数量拡大を支えている。生産者は最近の供給ショックに対応し、垂直統合を加速させるとともに、低コストと排出量削減を約束するバイオベース原料のパイロット試験を実施している。一方で、原油連動型原料の価格変動、REACHに基づくアミン排出規制、バイオルートのスケールアップリスクが見通しを抑制している。
レポートの主要ポイント
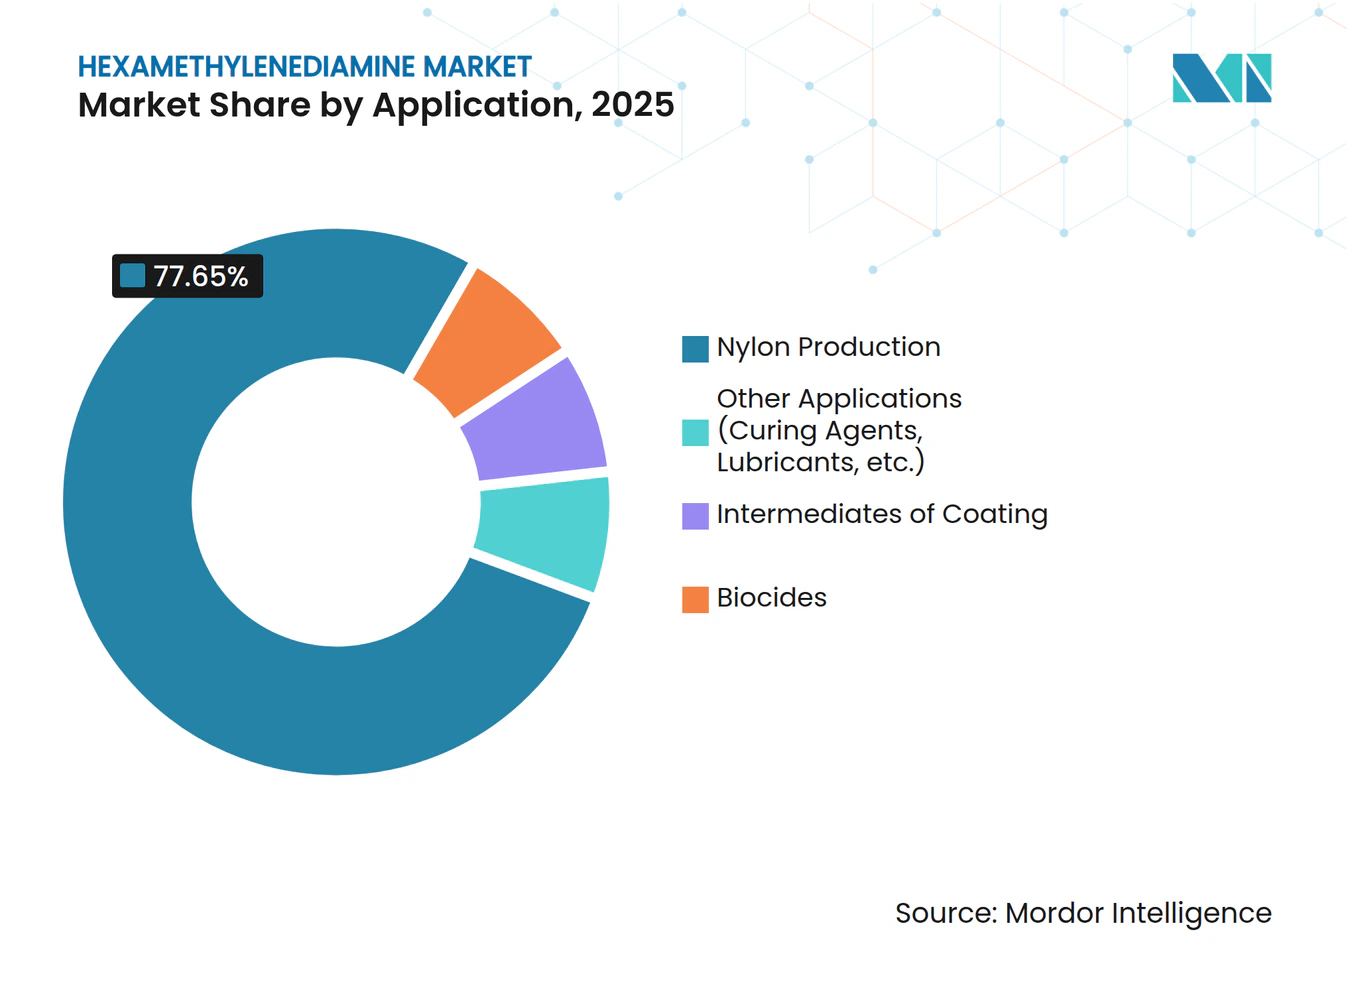
- 用途別では、ナイロン生産が2025年のヘキサメチレンジアミン市場シェアの77.65%を占めてトップとなり、その他用途は2031年までにCAGR 4.92%で成長すると予測されている。
- グレード別では、標準工業グレードが2025年のヘキサメチレンジアミン市場規模の70.95%のシェアを占め、バイオベースグレードは2026年から2031年にかけて最速のCAGR 5.47%を記録すると予測されている。
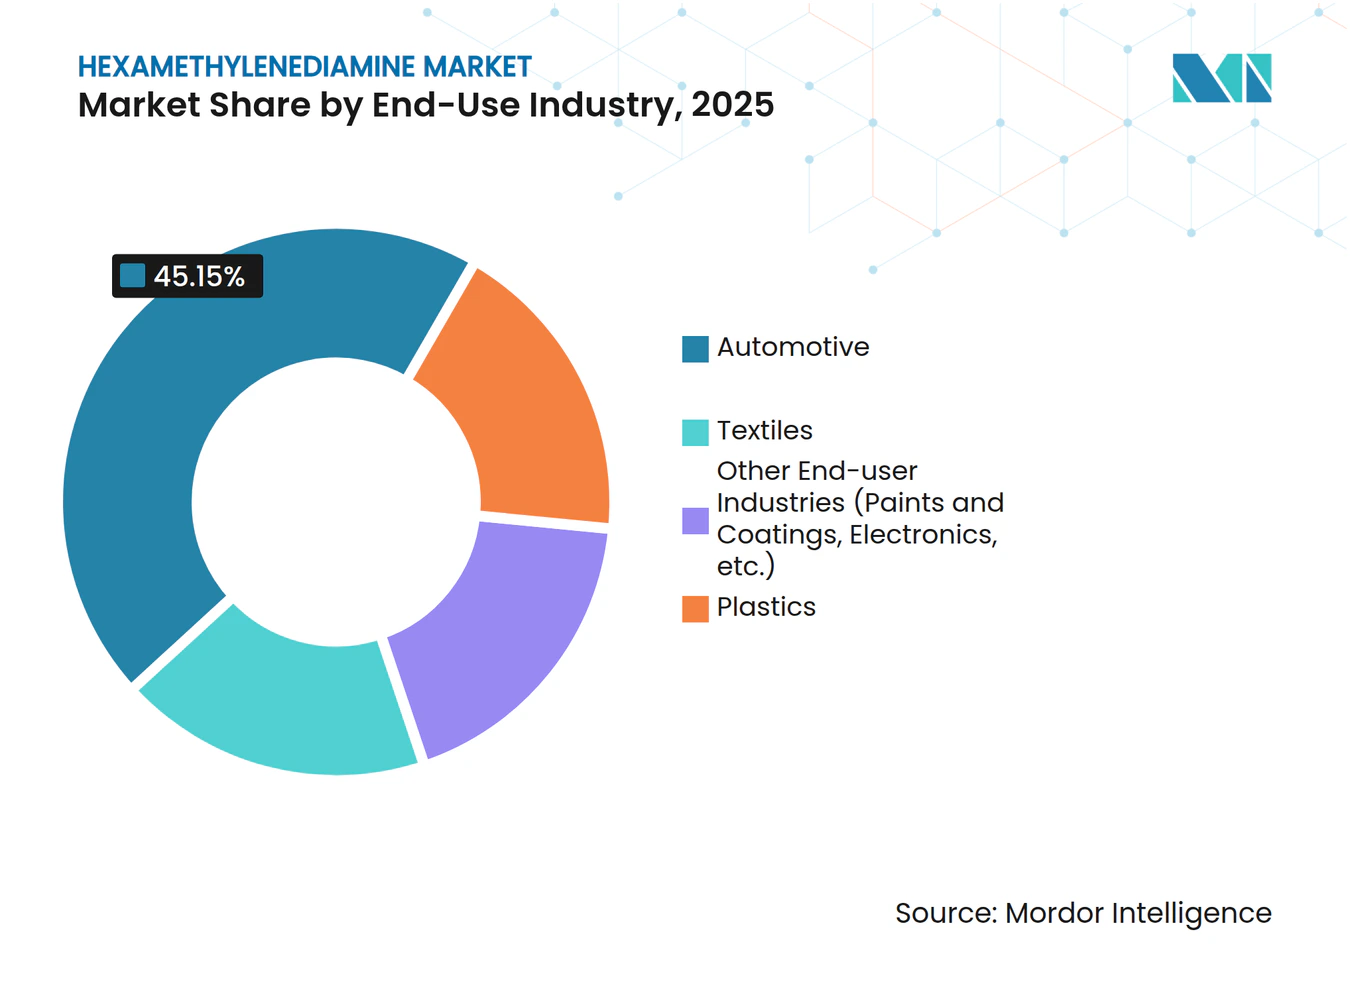
- 最終用途産業別では、自動車セグメントが2025年のヘキサメチレンジアミン市場規模の45.15%を占め、その他最終用途産業は2031年までにCAGR 5.33%で拡大すると見込まれている。
- 地域別では、アジア太平洋が2025年のヘキサメチレンジアミン市場シェアの51.74%を占め、同地域は2026年から2031年にかけてCAGR 4.82%を記録する見通しである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 軽量車両部品におけるナイロン6,6消費量の増加 | +1.2% | アジア太平洋および北米に集中したグローバル規模 | 中期(2〜4年) |
| アジパロニトリルからHMDAへの急速な能力増強 | +0.8% | アジア太平洋が中核、北米への波及 | 短期(2年以内) |
| バイオベースアジパロニトリル原料へのシフト | +0.6% | 欧州および北米が先行、アジア太平洋が追随 | 長期(4年以上) |
| ヘキサメチレンジアミンベースのエポキシ硬化剤の台頭 | +0.4% | 特殊用途での早期採用を伴うグローバル規模 | 中期(2〜4年) |
| 繊維産業からのヘキサメチレンジアミン需要の増大 | +0.7% | アジア太平洋が支配的、南米で新興 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
軽量車両部品におけるナイロン6,6消費量の増加
自動車の軽量化目標がナイロン6,6の採用を加速させており、その下流への波及効果がヘキサメチレンジアミン市場を押し上げている。自動車メーカーは、質量が航続距離に直接影響するバッテリー電気自動車モデルにおいて特に、ポリアミドの強度対重量比、耐熱性、リサイクル性を高く評価している。アジア太平洋の自動車OEMは、地域のポリアミド能力増強と並行してナイロン製インテークマニホールドや構造部材の使用を拡大しており、地域バランスを引き締め、垂直統合サプライヤーに恩恵をもたらしている。北米では、ティア1サプライヤーがターボチャージャーの熱負荷に対応するため、エンジンルーム部品をナイロン6,6中心に再設計している。したがって、この材料代替トレンドは、ヘキサメチレンジアミン需要における単なる景気循環的な押し上げではなく、構造的な押し上げをもたらしている。
アジパロニトリルからHMDへの急速な能力増強
2024年の供給ショックにより、少数のアジパロニトリルユニットへの依存が露呈した。生産者はこれに対応し、中国、ガルフコースト、西欧において統合アジパロニトリル・ヘキサメチレンジアミン能力を高めるデボトルネック化とグラスルートラインの承認を進めた。INVISTAのメイトランド再稼働とAscendのアラバマ州における年産9万トンの増設はこのトレンドを象徴している。この波は原料の逼迫を緩和する一方で、短期的な供給過剰と地域間の価格変動の激化リスクも伴う。それでも、大半のオペレーターは、下流のナイロン経済を守り、アジア中心の最終用途クラスターにおける近接優位性を獲得するために、この設備投資は正当化されると判断している。
バイオベースアジパロニトリル原料へのシフト
スコープ3排出量に対する政策的圧力により、バイオルートはパイロット段階の好奇心から主流の投資優先事項へと変わりつつある。Covestro-Genomaticaによるバイオ由来HMDのマイルストーン生産は、再生可能炭素クレジットを価格に織り込んだ場合の石油化学ルートとのコスト同等性の可能性を示している。欧州の脱炭素化インセンティブは回収期間を短縮し、北米、さらには中国での初期段階の実現可能性調査を促している。ライフサイクルアセスメントでは温室効果ガスフットプリントが50〜70%低減されることが示されており、これはネットゼロサプライチェーンを目指す自動車・アパレルブランドにとって魅力的な優位性である。競争力の鍵は発酵スケールアップと原料ロジスティクスにあるが、方向性は明確である。バイオベースプラットフォームは長期的なコストカーブと市場ポジショニングを再形成するだろう。
HMDベースのエポキシ硬化剤の台頭
ナイロン以外にも、先進接着剤、複合樹脂、抗菌コーティングにおいて特殊需要が生まれている。Evonikのサーモラテント系は、HMDがガラス転移温度を犠牲にすることなく柔軟性をもたらし、衝突耐性のある構造接合を可能にする方法を示している[1]。海洋分野のコーティングは、ジアミンの鎖構造を活用して長期的な防汚性能を発揮し、メンテナンスコスト削減を求める造船所から注目を集めている。特殊用途の数量はナイロンと比較すると依然として小規模だが、マージン上乗せはコモディティグレードに対して25%超であり、ナイロン価格の景気循環性に直面する生産者にとって、この多角化は戦略的なヘッジとなっている。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 原油由来アジパロニトリル価格の変動性 | -0.9% | 輸入依存地域で特に深刻なグローバル規模 | 短期(2年以内) |
| バイオベースヘキサメチレンジアミン技術のスケールアップリスク | -0.5% | 欧州および北米が採用を先導 | 中期(2〜4年) |
| アミン排出に関する厳格なREACH規制 | -0.3% | 欧州が主要、他地域への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油由来アジパロニトリル価格の変動性
アジパロニトリルは原油・ナフサスプレッドに連動するため、上流の価格変動はヘキサメチレンジアミンの契約決済に迅速に伝播し、非垂直統合プレーヤーのマージンを圧迫する。2015年の中国工場事故は集中リスクを浮き彫りにし、その後の製油所停止によりスポットプレミアムは高止まりした。輸入依存度の高い欧州は変動の影響を最も強く受け、自家消費ナイロン紡績業者のマージン圧力を増幅させている。為替変動も別の要因として加わり、ユーロ安はドル建て原料コストを押し上げ、競争力をさらに侵食する。これらの要因が後方統合プロジェクトを促進し、石油価格変動からコストを切り離すバイオルートへの関心を高めている。
バイオベースHMD技術のスケールアップリスク
実験室での99%超の発酵収率が、年産10万トンの反応槽にシームレスに移行することはほとんどない。汚染管理、酸素移動、原料前処理のそれぞれが、コストのかかるエンジニアリング上の回避策を必要とする。ESGの好ましいナラティブにもかかわらず、より長い検証サイクルと不確実な引き取りコミットメントにより資金調達は複雑なままであり、最終投資決定が遅れている。新規酵素の規制承認には時間とコストがかかり、特にバイオテクノロジー規制が統一されていない地域ではなおさらである。その結果、バイオ由来HMDは2030年までに一桁台のシェアを獲得できる可能性があるが、パイロットから商業化へのハードルが予想以上に高い場合、スケジュールが遅延する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
特殊用途の勢いが台頭するナイロン支配ナイロン生産は2025年のヘキサメチレンジアミン市場において77.65%という圧倒的なシェアを維持した。このセグメントの数量は113万トンに相当し、自動車のエンジンルーム部品とカーペット繊維に支えられている。このプールは予測期間中の最大の絶対需要増分を支えているが、そのCAGRは3.54%にとどまっている。対照的に、エポキシ硬化剤や殺生物剤中間体などの特殊用途は4.92%のペースで拡大しており、ヘキサメチレンジアミン市場規模に占めるシェアは2026年の34万トンから2031年には43万トンへと拡大する見込みである。
高マージンニッチへの多角化は、ナイロン価格サイクルへの収益エクスポージャーを軽減する。生産者は顧客の認定時間を短縮する調合済みグレードを供給し、スイッチングコストを強化している。このアプローチは既存の精製設備も活用するため、増分設備投資はリターンに対して低く抑えられる。その結果、特殊用途の浸透は全地域でベースポリマーの成長を上回るペースで続くと予想される。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
グレード別:
標準グレードの数量、バイオベースの上昇余地標準工業グレードは2025年需要の70.95%を占める主力製品であり、約104万トンに相当する。生産者はナイロン塩の仕様に合わせてバランスの取れた純度とコストのためにこのストリームを最適化している。高純度グレードは17.72%を占め、微量金属を許容しない電子・医薬品用途に対応している。一方、バイオベースグレードはまだニッチな11.33%にとどまっているが、ブランドオーナーのサステナビリティ目標を背景にCAGR 5.47%でスケールアップしている。
バイオ系へのヘキサメチレンジアミン市場シェアのシフトは、年産5万トンの発酵ラインが定格スループットに達した時点で加速し、そのマイルストーンは2027年に見込まれている。早期採用者は10〜15%のプレミアムを請求でき、初期の高い単位コストを相殺できる。長期的には、プロセスの学習曲線と再生可能クレジットの収益化により、バイオ由来HMDが世界のコストカーブの低位に位置づけられる可能性がある。
最終用途産業別:
自動車のリーダーシップ、より広いセクターへの普及自動車はヘキサメチレンジアミン市場規模の45.15%、すなわち2025年に約66万トンを占め、ナイロン6,6構造部品に支えられている。電動化はこの牽引力を強化しており、バッテリー電気自動車から10kg削減するごとに航続距離が最大0.7%延長される可能性がある。しかし、電子機器、ヘルスケア、海洋を包含するその他最終用途産業はCAGR 5.33%の軌道に乗っている。これらの合計シェアは2026年の28万トンから2031年には36万トンへと増加する。
歴史的な第2の柱である繊維は、高強力産業用糸と技術繊維を背景に中一桁台の成長を経験しており、エンジニアリングプラスチックは消費財ハウジングや小型家電をカバーしている。これらのより広い分野は、生産者を景気循環的な自動車生産台数から守り、地域の収益ミックスを多様化させる。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域ヘキサメチレンジアミン市場
アジア太平洋地域がヘキサメチレンジアミン市場において51.74%のシェアを占めているのは、中国の精製所からナイロンまでの一貫した生産エコシステムと、同地域の突出した自動車・繊維セクターを反映している。地域需要は4.82%のCAGRで拡大し、2026年の79万トンから2031年には約99万トンへと数量が増加する見込みである。各国政府は先端材料クラスターの育成を推進しており、アジピン酸原料への近接性がサプライチェーンを短縮している。上海におけるINVISTAの17.5億人民元規模の生産能力倍増投資は、地域サプライチェーンの基盤を固め、競争力を強化するものである。
北米ヘキサメチレンジアミン市場
北米のシェアは、シェールガス由来の有利な原料調達と、自動車向け樹脂の内製需要に支えられている。しかしながら、輸入品との価格競争や大手生産者における最近の破産手続きは、価格サイクルに対する脆弱性を浮き彫りにしている。生産者は高純度グレードおよびバイオベースグレードに注力することで、マージンを守り、電子機器・医療機器OEMからの長期購買契約を確保しようとしている。
欧州ヘキサメチレンジアミン市場
欧州は持続可能性とスペシャルティニッチへの注力を強めている。BASFがフランスに新設した年産26万トン規模のプラントは、高度な精製技術とエネルギー効率の高い反応炉を統合しており、強化される脱炭素化指令への適合を図っている。アミン排出に関するREACH規制は他地域より厳格であり、コンプライアンスコストを押し上げる一方で、地域産品に対して価格以外の競争上の参入障壁を形成している。
中東・アフリカおよび南米ヘキサメチレンジアミン市場
南米ならびに中東・アフリカの両地域は、競争力のあるガス経済と拡大する川下プラスチック需要を活用している。ブラジルの自動車生産の回復とサウジアラビアの化学品多角化イニシアチブは、地域のHMD生産拠点にとっての機会を開くものであるが、いずれも小規模な基盤からの出発となる。政治的・物流的リスクにより成長はアジア太平洋地域と比較して緩やかにとどまるものの、国境を越えた合弁事業がこれらフロンティア市場の需要取り込みに向けたポジショニングを進めている。
規制環境
ヘキサメチレンジアミン(CAS 124-09-4)は、主要な消費地域において工業用化学品として規制されており、コンプライアンスは化学物質インベントリの状況および危険有害性情報伝達と結びついています。欧州連合では、ヘキサメチレンジアミンはREACH(EC No 1907/2006)の下で登録物質であり、サプライチェーン全体にわたるデータ維持と安全な使用条件に関する継続的な義務が課されています。
米国では、ヘキサメチレンジアミンはTSCAインベントリスクリーニングを含む、化学物質識別とインベントリ状況を支援するEPAシステムに掲載されています。州レベルの大気排出許可は、揮発性または腐食性のアミンを扱う生産者および下流の加工業者にとって実務上の制約となり得るものであり、テキサス州環境品質委員会(TCEQ)は許可および監視審査に使用される健康影響に基づく毒性係数を公表しています。TSCAに基づくEPA報告要件も時間の経過とともに変化しており、2026年5月にEPAは、TSCA第8(d)条に基づく健康・安全データ報告の対象となる16種類の化学物質について、報告期限を2027年5月21日まで延長しました。
バリューチェーン分析
上流のバリューチェーンは、触媒的水素化によりHMDAを生成するアジポニトリル(ADN)原料を中心に構築されており、ADNは通常、ブタジエンベースのヒドロシアン化またはアクリロニトリル化学に関連する経路から得られます。HMDAの生産は、選択性を制御するための金属触媒とアンモニアを用いた高圧水素化に依存しています。このプロセスの集約度に加え、ナイロン塩および高純度グレードに対する厳格な不純物制御の必要性から、供給はマーチャントトーリングよりも大規模で統合された複合施設に集中する傾向があります。
中流の動向は、垂直統合と物流の影響を受けています。主要な生産者は一般的に、ADNおよびHMDAを下流のナイロン6,6またはポリウレタン中間体と組み合わせることで、原油連動型原料の変動リスクへのエクスポージャーを減らし、オフテイクを確保しています。これは、ADNからHMDAへの供給網における最近の供給ショック後の投資・統合の動きを強調する本レポートの文脈と一致しています。下流では、ナイロン6,6が最大の牽引役(本レポートにおける主要用途)である一方、エポキシ硬化剤やその他の中間体などの特殊用途分野では、一貫した品質と文書化が求められます。流通は通常、ポリマーグレード数量向けの長期契約と、マーチャントHMDA向けのスポット販売の組み合わせであり、地域需給バランスやプラントの操業停止によって価格や供給可能性が急速に変動することがあります。
競争環境
市場集中度
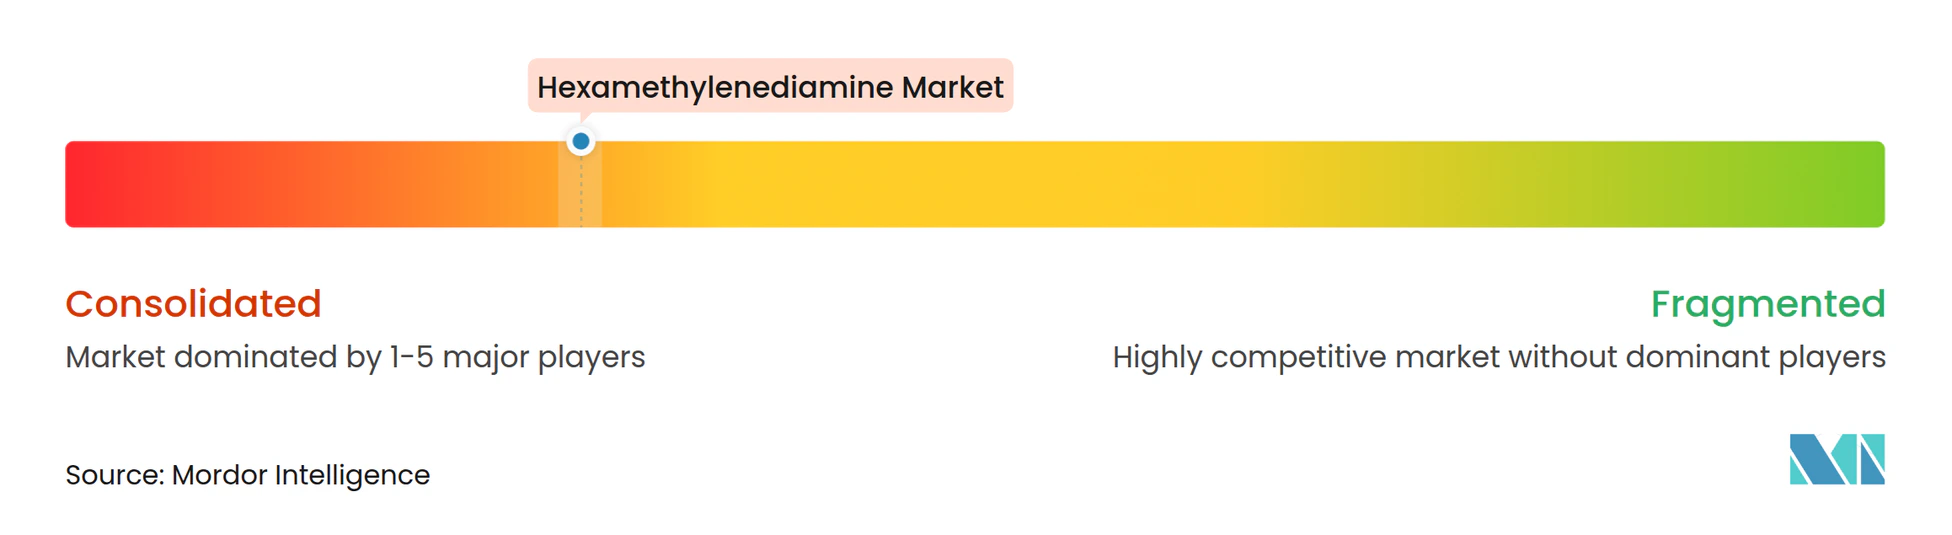
世界の供給は、能力の約65%を支配する6つの垂直統合グループに集約されている。高圧ニトリル水素化における規模の経済と、自家消費アジパロニトリルの必要性が自然な参入障壁を生み出している。最近の取引はこの構造を強化している。BASFはSolvayのポリアミド資産を買収した後、上流中間体を確保するためにDOMOのAlsachimie持分を取得し、INVISTAは原料統合に集中するために一部の下流ナイロンラインを売却した。中国の国家支援参入者が積極的に能力を増強しており、既存の西側工場のマージン圧力を強めている。
競争戦略はプロセスイノベーションとグリーンケミストリーへと傾いている。低エネルギー水素化触媒、連続精製、溶媒リサイクルをカバーする特許が増加しており、コストとESGの優位性を提供している。Covestro-Genomaticaのようなパートナーシップは、世界規模でバイオルートの商業化を目指しており、今世紀末までにコストカーブをリセットする可能性がある。特殊用途分野では、EvonikとMitsubishi Gas Chemicalが高純度グレードとラテント硬化グレードを調整しており、バルク材料に対して25〜40%の価格プレミアムを獲得している。この進化する競技場において、多様化されたポートフォリオとバイオ原料技術へのアクセスが長期的な勝者を決定するだろう。
ヘキサメチレンジアミン業界リーダー
-
Ascend Performance Materials
-
INVISTA(Koch)
-
河南神馬尼龍化工
-
BASF SE
-
Radiciグループ
- 注:主要企業の掲載順は順位を示すものではありません。
ヘキサメチレンジアミン市場 このレポートでカバーされる企業
- Ascend Performance Materials
- BASF
- Cathay Biotech Inc.
- Dow
- DOMO Chemicals
- Evonik Industries AG
- Genomatica Inc.
- INVISTA
- Radici Partecipazioni SpA
- Solvay
- Shenma Industrial Co. Ltd
- Spectrum Chemical
- Thermo Fisher Scientific Inc.
市場機会と将来展望
設備増強と製法革新により、ADNからHMDAに至るサプライチェーン全体で供給の選択肢が広がっています。BASFは2025年6月、フランスのシャランプで年産26万トンのHMDAプラントを稼働開始し、より厳格なREACHコンプライアンス要件の下で操業しながら、欧州における供給の選択肢を強化しました。中国では、Wanhua Chemicalが2024年4月に年産18万トンのHMDAプロジェクトを稼働させ、下流のHDIおよび関連チェーンを支援するとともに、塗料およびエンジニアード材料に関連した統合前駆体能力への継続的な需要を強化しています。
もう一つの流れは、従来のADN工程を回避する代替生産経路であり、制約のある中間体への依存を減らし、独自プロセスをライセンス供与または開発する新規参入者と既存企業双方のコストポジショニングを変える可能性があります。2026年には、複数の中国メーカーがカプロラクタムからヘキサメチレンジアミンへの経路について進捗を公表しました。これには、China Xuyang Group(年産5万トン設備)による稼働開始活動や、Yongrong Technology(年産3万トンプロジェクト)による全ライン接続の達成が含まれます。製法革新に加え、エポキシ硬化剤やより高純度用途からの特殊グレード需要は、精製および用途サポートに投資する生産者にとって、マージン主導の多角化の道筋を生み出しており、本レポートで強調されている支配的なナイロン6,6の需要基盤を補完しています。
最近の産業開発事情 ヘキサメチレンジアミン市場
- 2026年5月:Wanhua ChemicalとHenan Pingmei Shenmaは、ナイロン産業チェーン全体の統合を深めるため、Huashen New Materials (Henan) Co., Ltd.を設立しました。同法人は2026年5月26日に登記され、上流中間体と下流ポリマー用途を協調的な構造の下で結びつけ、中国における原料確保と新たなナイロン前駆体能力の迅速な規模拡大を支援しています。
- 2025年6月:Ascend Performance Materialsは、中国連雲港のHMD生産施設の秩序ある段階的閉鎖を開始しました。この閉鎖により地域のマーチャント供給が減少し、調達先が他の統合生産者へと移行しています。
- 2024年7月:INVISTAは、そのMaitland拠点において2,300万米ドルの投資を発表しました。これは、ナイロン6,6中間体チェーンに関連する信頼性および能力向上を支援するものです。この投資は統合生産者としての操業レジリエンスを強化し、ADNからHMDへの供給回廊における混乱リスクから下流顧客を守る一助となります。
ヘキサメチレンジアミン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は主要消費産業全体におけるヘキサメチレンジアミン(HMDA)の総需要として定義され、数量ベースで追跡し、地域を集計してグローバル合計を算出する。
対象範囲の除外事項:下流のナイロンおよびコーティング製品の収益は除外し、HMDA自体のみを計上する(隣接するジアミンやイソシアネートは含まない)。
セグメンテーション概要
- 用途別
- ナイロン生産
- コーティング用中間体
- 殺生物剤
- その他用途(硬化剤、潤滑剤など)
- グレード別
- 標準工業グレード
- 高純度グレード
- バイオベースグレード
- 最終用途産業別
- 自動車
- 繊維
- プラスチック
- その他最終用途産業(塗料・コーティング、電子機器など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- インドネシア
- ベトナム
- マレーシア
- フィリピン
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- トルコ
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、数量ベースの市場に対して検証可能な供給・需要コンテキストの構築に重点を置いた。化学品生産シグナルについてはUSGSおよび各国統計局の公開資料、地域別供給状況のセンスチェックに役立つ貿易フローについてはUN Comtrade、短期的な混乱については入手可能な税関・港湾リリースを参照した。
また、安全・規制登録簿(例:EPAおよびECHAの登録情報)、プロセスおよび収率コンテキストのためのポリマーおよび化学工学の査読済み学術誌、ポリアミドおよび化学品に関連する業界団体の刊行物も活用した。企業の年次報告書、投資家向けプレゼンテーション、および設備に関するアナウンスメントは、能力変化、定期修繕、および統合シフトのマッピングに役立てた。必要に応じて、企業財務情報の有料サブスクリプションおよび特許データベースを使用し、所有構造および技術の方向性を明確化した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースも参照した。
一次インタビューおよびサーベイ
一次インプットは、生産者、流通業者、ナイロンおよびコーティング中間体の下流ユーザーを含むHMDAバリューチェーン全体の参加者へのインタビューおよび構造化サーベイから得た。これはグローバル市場であるため、稼働率、輸入依存度、および需要変動に関する前提を現地の見解と比較できるよう、APAC、EMEA、およびアメリカ大陸全体でアウトリーチのバランスを取った。
回答者のインプットを活用して、生産者が稼働率をどのように説明するか、トレーダーが地域別にHMDA出荷をどのようにマッピングするか、エンドユーザーが消費量を報告する際にHMDAを隣接する中間体とどのように区別するかを精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:15% | APAC:47% |
| 中位層:57% | 部門・ユニットリーダー:27% | EMEA:31% |
| 中小規模プレイヤー:16% | マネージャー:58% | アメリカ大陸:22% |
市場規模算定と予測
規模算定は、ナイロン6,6チェーンの消費量およびその他のHMDA消費用途に紐づいた需要プールからグローバルおよび地域別のHMDA数量を再構築し、貿易の可視性および供給側の制約に対して検証するトップダウンアプローチを用いて構築した。合計値を現実的に保つため、サイト別にサンプリングした能力、典型的な稼働率、および地域別の出荷比率の指標を用いた選択的なボトムアップチェックも実施し、直接報告が薄い部分のギャップ調整に役立てた。
モデルで使用した主要インプットには、ナイロン6,6関連の生産トレンド、アジポニトリルからHMDAチェーンにおける発表済みの能力増強および停止、税関統計からの地域別輸入シェアシグナル、主要プロセスの典型的な転換収率、および自動車・産業活動からのエンドユース需要指標が含まれる。予測は主に、能力タイミング、稼働率の正常化、および下流の代替リスクに関する専門家コンセンサスに支えられたシナリオ分析に依拠し、シナリオを年次数量に変換した。セグメントまたは国のデータポイントが確認できない場合は、類似のエンドユースミックスを持つ近隣市場を用いて補完し、一次フォローアップ時に再確認した。
データ検証と更新サイクル
アウトプットは、能力アナウンスメント、貿易収支、および下流のナイロン活動などの独立したシグナルとクロスチェックし、最終シリーズが市場が物理的に供給・吸収できる範囲から乖離しないようにした。期待されるバンドを超える差異はレビューし、前提を再検討し、変化が一時的ではなく構造的と判断された場合は回答者に再連絡した。
承認前にマルチステップの内部レビューを完了し、レポートは年次で更新され、重要なイベント(例:主要プラントの停止や確認済みの新ライン稼働開始)が発生した場合は中間更新が追加される。納品前に、最新の公開更新情報および検証済みインプットが数値に反映されていることを確認する最終チェックを実施する。
Mordor Intelligenceのヘキサメチレンジアミン市場規模と他の公表推計との比較
HMDAの公表市場規模が大きく異なって見える場合があるのは、一部のソースが収益を報告し、他のソースが数量を報告しており、HMDAと下流のナイロン価値との境界が常に明確に保たれているわけではないためである。また、基準年が揃っていない場合や、通貨換算のタイミングやインフレ前提の適用方法が異なる場合にも差異が生じる。
能力増強とナイロン6,6の需要シグナルは、Mordor Intelligenceが下流のポリマー収益に流れることなく、数量定義のHMAD合計(2026年:152万トン)に紐づいた状態を保つためのチェックとして機能する。また、一部の出版社は積極的な価格上昇を使用したり、関連する中間体を混在させているように見受けられ、物理的な数量が類似していても見出しのUSD数値を押し上げる可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 152万トン(2026年) | |
| グローバルリサーチパブリッシャーA | 8.32 ビリオン 米ドル(2024年) | 収益ベースで報告されており、価格変動、ミックスシフト、および下流ポリマー価値の算入の可能性によって影響を受けうる広範な価値プールを反映していると考えられ、純粋なHMDA数量シリーズとの照合が困難である。 |
| インダストリーアナリストグループB | 6.62 ビリオン 米ドル(2025年) | 異なる基準年と、想定平均価格および為替レートのタイミングに敏感な米ドル建てのフレームワークを使用しており、開示されたスコープはHMDAと下流用途を明確に分離していない。 |
公表値の乖離は、エンドマーケットの実態の急激な変化ではなく、主に単位の選択と境界管理によって説明される。推計を需要指標と供給実現可能に対してトレーサブルな状態に保つことで、最終数値は再現可能であり、新たな能力または貿易データが確認された際に更新しやすい状態を維持する。
レポートで回答される主要な質問
ヘキサメチレンジアミン市場の現在の規模はどのくらいか
ヘキサメチレンジアミン市場は2026年に152万トンとなり、2031年までに183万トンに達すると予測されている。
どの用途が需要を支配しているか
ナイロン生産が世界需要の77.65%を占め、ヘキサメチレンジアミンの主要な数量出口となっている。
どの地域が最大のシェアを持つか
アジア太平洋が世界数量の51.74%を占めてトップであり、中国の統合ナイロンサプライチェーンと拡大する自動車生産がその要因となっている。
バイオベースヘキサメチレンジアミンはどのくらいの速さで成長しているか
バイオベースグレードは、サステナビリティ規制とブランドコミットメントが採用を促進する中、2026年から2031年にかけてCAGR 5.47%を記録すると予測されている。
市場成長の主な抑制要因は何か
原油連動型アジパロニトリルの価格変動性と、バイオベース技術の技術的スケールアップリスクが最も重大な逆風となっている。