
ヘルスケアパッケージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
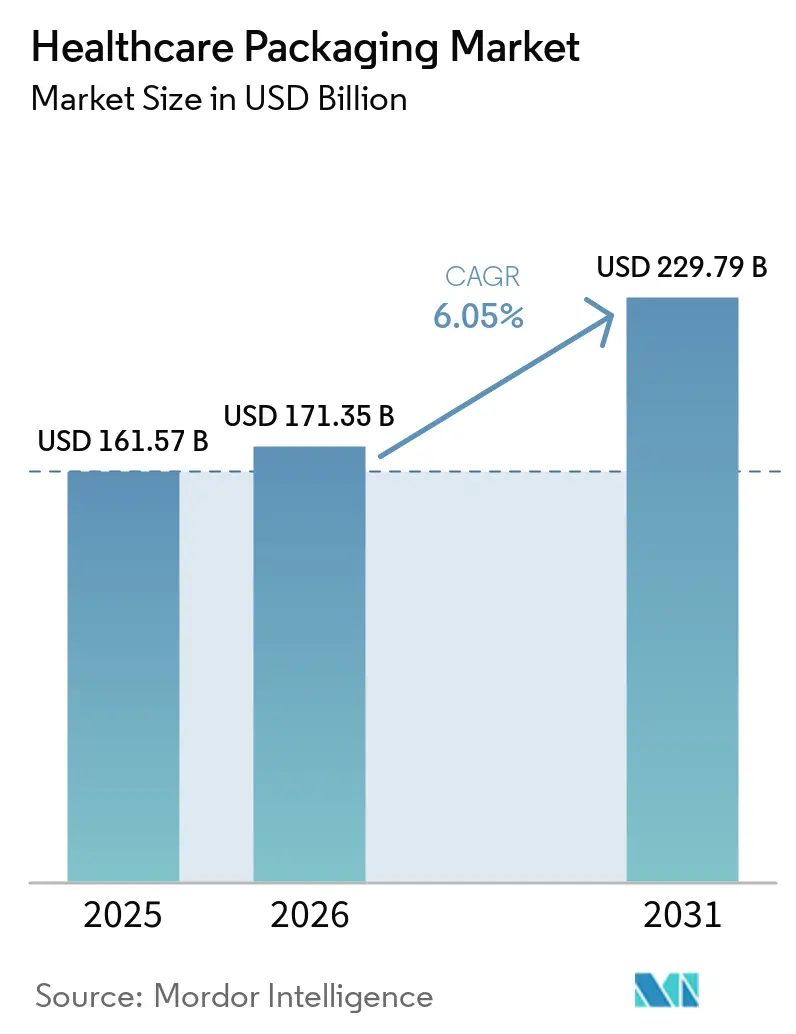
| 市場規模 (2026) | 171.35 十億米ドル |
| 市場規模 (2031) | 229.79 十億米ドル |
| 成長率 (2026 - 2031) | 6.05 % |
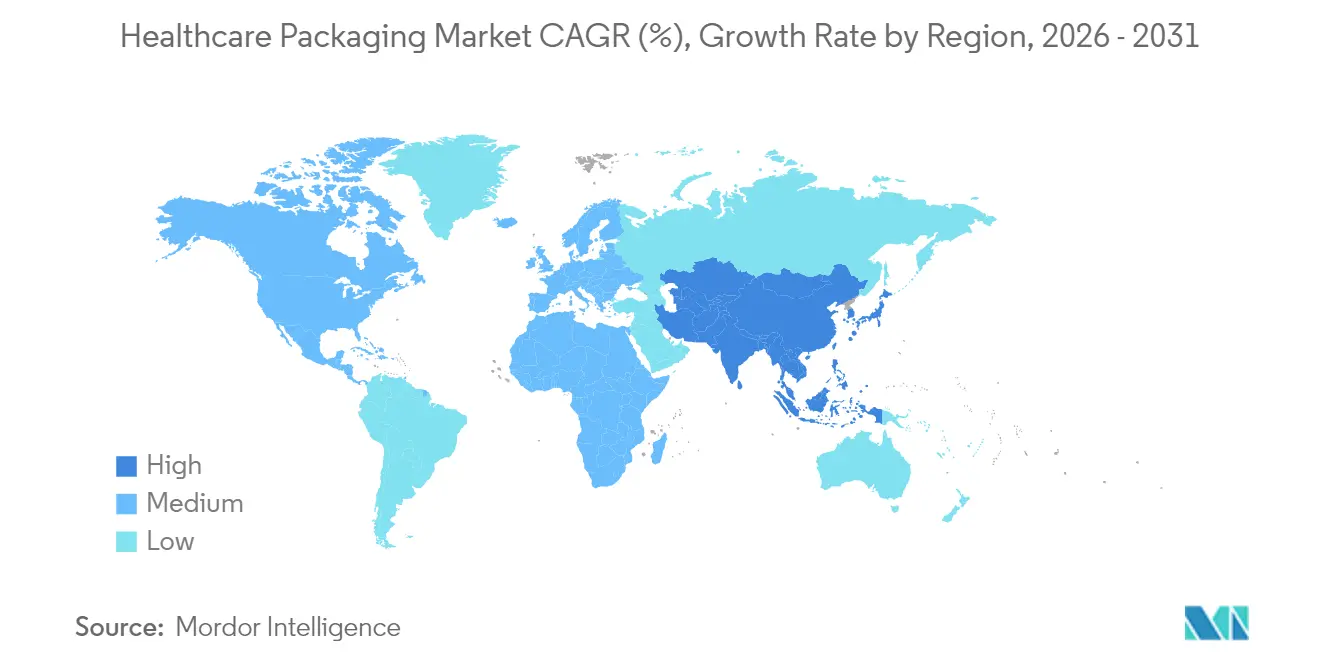
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
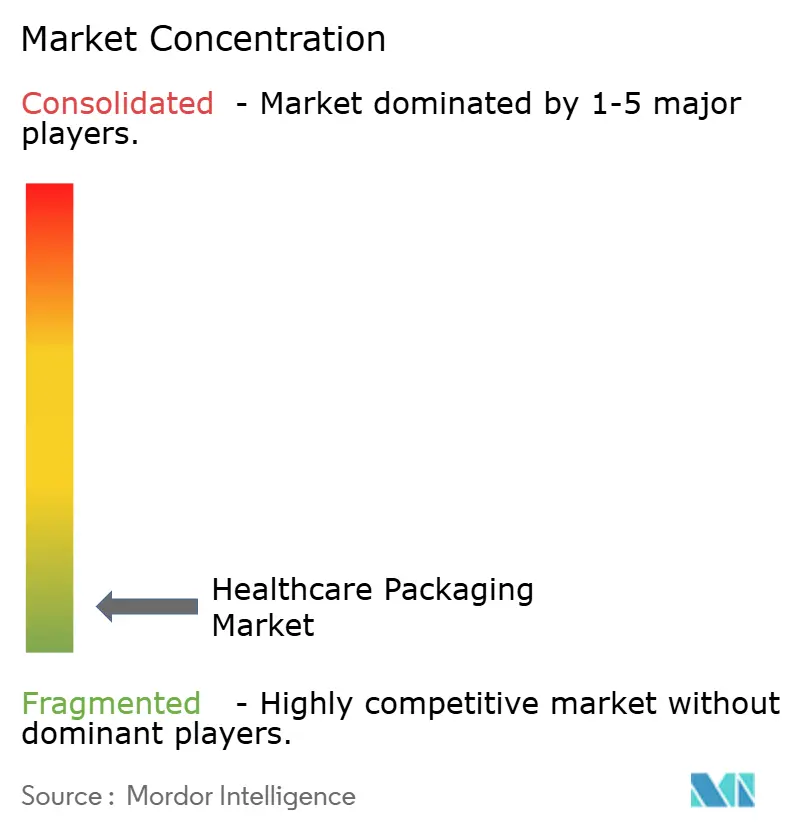
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケアパッケージング市場分析
ヘルスケアパッケージング市場規模は、2025年の1,615億7,000万米ドルから2026年には1,713億5,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率6.05%で2031年までに2,297億9,000万米ドルに達すると予測されています。バイオロジクスへの需要加速、在宅医療モデルの急速な拡大、シリアライゼーション規制の強化がこの上昇軌道を支えています。欧州では65歳以上の人口が若年層を上回るという人口動態の勢いが顕著であり、使いやすく高齢者に安全な包装への需要が高まっています。並行して、医薬品ブランドオーナーは偽造品抑制のためにトレーサブルで改ざん防止設計を優先し、一次包装に組み込まれたスマートセンサーが服薬アドヒアランスを向上させています。欧州連合および米国の一部の州における持続可能性規制は、バリア保護を損なうことなくリサイクル可能なモノマテリアル構造へのシフトをブランドオーナーに促しています。ポリマー原料価格の変動と医療グレードガラスの生産能力制約はコスト面での逆風となっていますが、地域生産拠点への継続的な投資が供給リスクを緩和しています。
レポートの主要ポイント
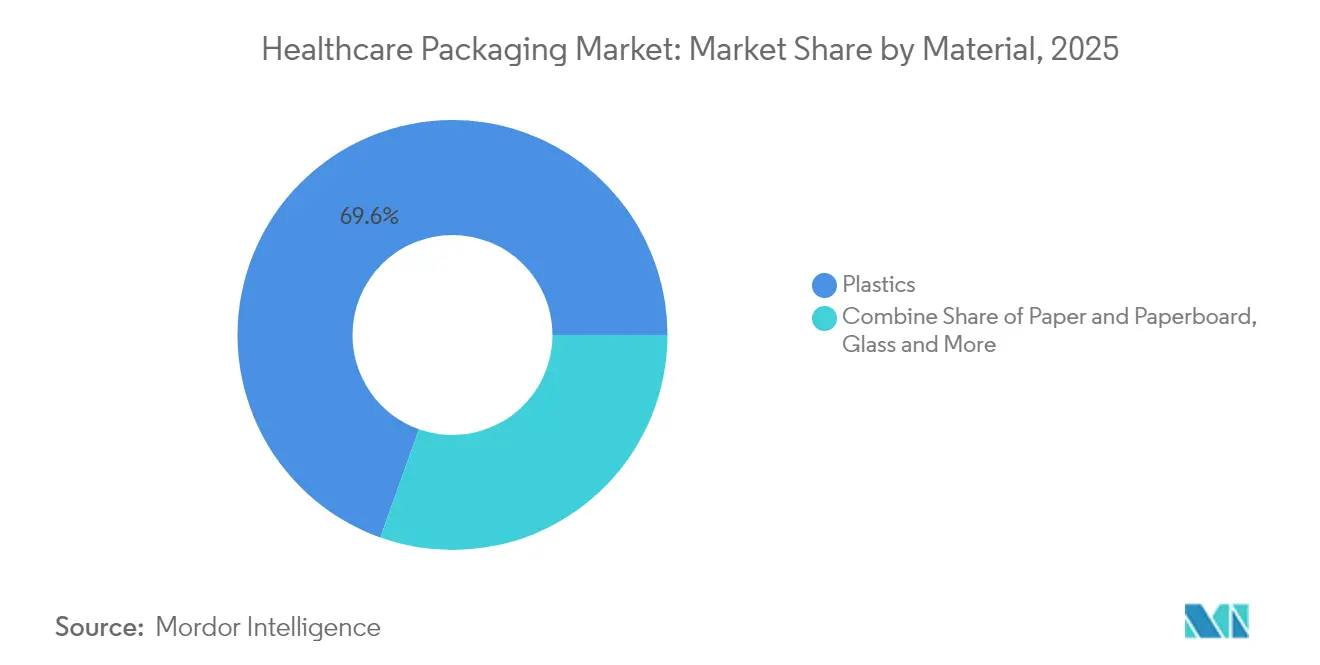
- 素材別では、プラスチックが2025年のヘルスケアパッケージング市場シェアの69.55%を占めてトップとなり、ガラスは2031年にかけて年平均成長率9.88%で拡大すると予測されています。
- 製品タイプ別では、ボトル・容器が2025年のヘルスケアパッケージング市場規模の39.78%を占め、ブリスターパックは2031年にかけて年平均成長率8.29%で成長すると予測されています。
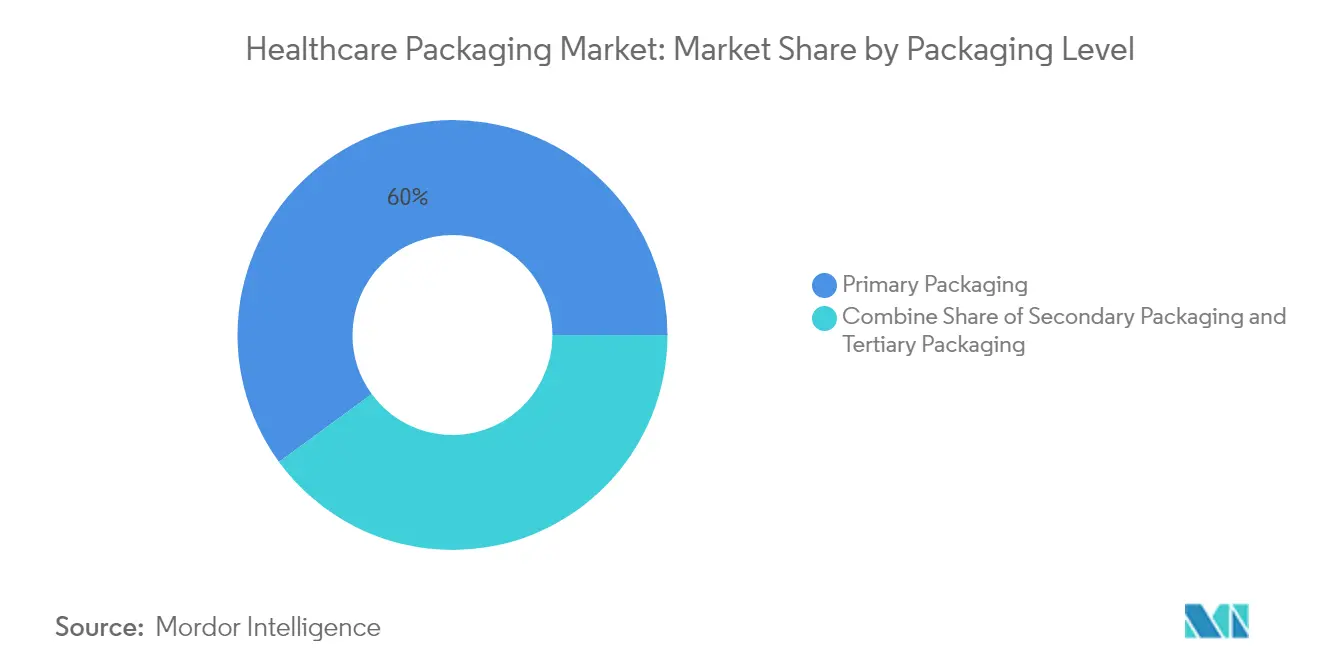
- 包装レベル別では、一次包装が2025年のヘルスケアパッケージング市場の60.05%のシェアを獲得し、三次包装は2031年にかけて年平均成長率7.78%で拡大しています。
- 地域別では、北米が2025年のヘルスケアパッケージング市場の36.10%のシェアを保有し、アジア太平洋は2031年にかけて年平均成長率8.94%が見込まれています。
- エンドユーザー別では、医薬品製造が2025年のヘルスケアパッケージング市場規模の36.35%を占め、ニュートラシューティカルズ・OTC製品は2031年にかけて年平均成長率9.12%の成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セルフケアおよび在宅診断機器の需要急増 | +1.8% | 北米と欧州で早期の恩恵を受けるグローバル市場 | 中期(2~4年) |
| シリアライゼーションおよび偽造防止義務 | +1.2% | 米国DSCSAおよびEU FMD実施が主導するグローバル市場 | 短期(2年以内) |
| 高齢化と慢性疾患の蔓延 | +1.5% | 先進国市場に集中したグローバル市場 | 長期(4年以上) |
| 持続可能性を推進する素材代替 | +0.9% | EUと北米が中心、アジア太平洋への波及 | 中期(2~4年) |
| 細胞・遺伝子療法向けの極低温包装 | +0.7% | 北米・EU、アジア太平洋で新興 | 長期(4年以上) |
| アドヒアランス追跡のためのRFID/NFC搭載スマートパック | +0.4% | 当初は先進国市場、その後グローバル展開 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
セルフケアおよび在宅診断機器の需要急増
糖尿病ケア機器への年間医療技術設備投資額は2024年に70億9,000万米ドルに達し、そのうち27億米ドルが小売対応の滅菌包装を必要とする持続血糖モニターに充当されました。[1] BDのPIVO ProおよびMiniDrawの発売は、ブランドが郵便注文対応のサイズに合わせた改ざん防止ポーチを仕様化しながら病院グレードの滅菌性を確保する方法を示しています。MedtronicのFDA承認済みInPen-Simplera スマートMDIシステムは、包装が薬剤だけでなく組み込み電子機器とコンパニオンアプリも保護しなければならないことを強調しています。そのため、ヘルスケアパッケージング市場は、子供に安全でありながら高齢者にも使いやすいクロージャー、センサー用の多層キャビティ、遠隔医療ワークフローに対応したQRコード対応の説明書へとシフトしています。在宅医療の普及拡大により、ヘルスケアパッケージング市場は堅調な成長軌道を維持しています。
シリアライゼーションおよび偽造防止義務
2024年11月の米国DSCSAの完全施行により、データ交換でのエラー率が最大30%に達し、コードが一致しない場合には1日当たり11万パックの隔離リスクが生じました。Cardinal Healthのターンキーシリアライゼーションサービスのパイプラインは、製薬メーカーがコーディング、集約、検証工程をアウトソーシングするにつれて拡大しました。BDのiDFill RFIDシリンジは、一次レベルで識別子を組み込むことで、企業が二次ラベルを省略してラインスピードを向上させられることを示しています。人間とマシンの両方が読み取れるデュアルコードを要求する欧州FMD規則は、ヘルスケアパッケージング市場をデジタルインフラ投資へとさらに押し進めています。ハードウェア、ソフトウェア、検証済みクラウドサービスをバンドルできるサプライヤーは、シリアライゼーションの複雑さが増す中でシェアを獲得しています。
高齢化と慢性疾患の蔓延
米国成人における複数の慢性疾患の割合は2013年の21.8%から2023年には27.1%に上昇し、若年成人で最も急激な増加が見られました。 West Pharmaceutical Servicesはすでに、人間工学的で高齢者に安全なトレイで出荷しなければならない自己注射プラットフォームから独自製品売上の73%を得ています。CaretechのSmartPackは音声プロンプトと錠剤確認機能を統合し、関節炎患者の投薬エラーを削減しています。これらのトレンドにより、ヘルスケアパッケージング市場は素材重量を増やすことなく低下した手先の器用さに対応する大きなフォント、触覚的な手がかり、滑り止め表面の開発を継続しています。
持続可能性を推進する素材代替
欧州連合の包装・包装廃棄物規則は2030年までにすべての包装のリサイクル可能性を義務付けていますが、接触感応性医療品への適用除外は審査中です。[2] AmcorのAmFiber パフォーマンスペーパーはEU特許で新たに保護され、繊維ベースの構造と医薬品グレードのバリア層のバランスを取っています。ライフサイクル比較では、ポリエチレンポーチはガラスやアルミニウムと比較してCO₂換算排出量が70%少ないことが示され、「全紙」の主張を複雑にしています。TekniPlexは現在、30%の消費後リサイクル素材を含むブリスターフィルムを提供しており、薬剤処方の再認定を必要とせずにEUの循環性目標を達成しています。カリフォルニア州のSB 54は2032年までに65%のリサイクル率を設定していますが、現在は処方薬包装を免除しており、グローバルブランドにモジュール設計を強いる規制のパッチワークを浮き彫りにしています。したがって、グリーン義務はヘルスケアパッケージング市場の素材構成とコスト構造を再形成しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油系樹脂価格の変動 | -0.8% | 輸入依存地域で深刻な影響を受けるグローバル市場 | 短期(2年以内) |
| 複雑な多管轄廃棄物処理規則 | -0.6% | 先進国市場に集中したグローバル市場 | 中期(2~4年) |
| 医療グレードガラスの生産能力のボトルネック | -0.4% | 欧州とアジアに供給が集中したグローバル市場 | 中期(2~4年) |
| コネクテッドパッケージングにおけるサイバーセキュリティリスク | -0.3% | 高度な医療ITを持つ先進国市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油系樹脂価格の変動
LyondellBasellのヒューストン製油所の閉鎖とFormosaの新しいポリプロピレンプラントの稼働によりプロピレン供給が逼迫し、Argusは2025年に二桁の価格上昇を予測しています。エンジニアリング樹脂コストは2025年3月に再び上昇し、コンバーターのマージンを圧迫しました。FDA認定素材コードに縛られたヘルスケアブランドは樹脂を迅速に切り替えることができないため、中小コンバーターは流動性危機に直面しています。ヘルスケアパッケージング市場では、大手企業が長期ヘッジとマルチソーシングを活用して変動を緩和しながら、バリア性能を損なうことなく薄肉化を可能にする高バリアモノPPラミネートを評価しています。
複雑な多管轄廃棄物処理規則
アリゾナ州は医療廃棄物の保管期間を90日に制限しているのに対し、カリフォルニア州はゆりかごから墓場までの完全な管理計画を義務付けており、コストと重量が増加する二重ライニング付き耐穿刺性容器へのパッケージ設計を促している。連邦規則49 CFR 173.197は、輸送中に剛性のある漏れ防止二次格納容器を使用することをさらに義務付けている。[3] Stericycleは、2024年に米国の40州が有害廃物発生者改善規則を採用し、コンバーターの文書管理負担が事実上増大したと指摘している。その結果、ヘルスケアパッケージング市場では、中小企業が最も厳格な管轄区域の基準に合わせてパッケージを過剰設計せざるを得なくなり、イノベーションが制限され、最小発注数量が増加している。リサイクル業者は、現行のバイオハザード表示法がクローズドループスキームを妨げていると警告しているが、医療用プラスチックを焼却処分ではなくマテリアルリサイクルした場合、CO₂を30%削減できることがライフサイクル研究で示されている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
ガラスのイノベーションがプラスチックの数量を上回るプラスチックは2025年のヘルスケアパッケージング市場シェアの69.55%を引き続き占め、比類のないコスト効率と柔軟な加工ウィンドウを反映しています。一方、ガラスはイオン溶出ゼロの容器を必要とするバイオロジクスに支えられ、年平均成長率9.88%で拡大しています。SCHOTT Pharmaのノースカロライナ州における3億7,100万米ドルのプラントは401の雇用を創出し、GLP-1注射剤向けのホウケイ酸シリンジ生産能力を拡大しており、プレミアムバイアルへの長期的な信頼を示しています。mRNA、遺伝子編集、細胞療法が臨床段階を卒業するにつれ、高付加価値ガラス形態(バイアル、カートリッジ、シリンジ)のヘルスケアパッケージング市場規模は拡大するでしょう。
高度なプラスチックは吸入器、フレキシブル点滴バッグ、眼科用点眼器での優位性を維持していますが、特定のフルオロポリマーコーティングに対するPFAS規制により、樹脂処方業者は新しいバリア化学を開発することを余儀なくされています。TekniPlexの透明リサイクル可能ブリスターラミネートのようなハイブリッドソリューションは、PETとEVOHを組み合わせて従来はアルミ箔専用とされていた水蒸気透過率目標を達成しています。板紙はEUのリサイクル可能性義務により二次包装での存在感を高めていますが、一次薬剤接触層への浸透は依然として限定的です。金属は加圧薬剤デリバリーエアロゾルに引き続き使用されていますが、欧州市場での噴射剤廃止により、現在初期テスト段階にある藻類ベースのバイオマテリアルのための白地が生まれています。総じて、原材料の多様化により、ヘルスケアパッケージング市場は治療クラスが容器の選択を決定するという複雑な状況に向かっています。
注記: 各セグメントのシェアはレポート購入後に入手可能
製品タイプ別:
ブリスターのイノベーションが成長を牽引ボトル・容器は2025年のヘルスケアパッケージング市場の39.78%のシェアを維持しましたが、ブリスターパックは年平均成長率8.29%で急速に拡大しています。AmcorのリサイクルレディAmSkyシステムはPVCをHDPEに置き換え、温度感応性降圧薬錠剤に求められるバリア仕様を維持しながら温室効果ガス排出量を70%削減しています。NFCタグを搭載したコンプライアンスブリスターカードは服薬イベントを記録し、臨床医向けのアドヒアランスダッシュボードにデータを提供しています。バイアルとアンプルは凍結乾燥APIに不可欠ですが、StevanatのEZ-fillプラットフォームによりNiproはD2Fレディトゥフィルガラスバイアルを商業化し、段取り替え時間を80%短縮しました。
ウェアラブルインジェクターと組み合わせたカートリッジは、高粘度バイオロジクスに対応するために8mm薄壁カニューレへとシフトしています。ポーチは直接消費者向け診断キットの定番となり、低プロファイルのレターボックス配送形式を可能にしています。「その他」カテゴリーは、湿度逸脱が発生した際に薬剤師に警告するRFIDセンサー付き乾燥剤ポーチを組み込んだスマートパックの拡大により膨らんでいます。最終的に、ヘルスケアパッケージング市場は、各形態の役割が分子感受性、投与レジメン、および新興のeコマース履行規範によって決定される形態階層を採用しています。
包装レベル別:
サプライチェーンへの注目から三次包装が恩恵を受ける一次包装は厳格な薬局方コンプライアンスにより2025年のヘルスケアパッケージング市場規模の60.05%を獲得しましたが、三次包装はコールドチェーンとシリアライゼーション投資に後押しされ2031年にかけて年平均成長率7.78%を記録しています。GerresheimerのジョージアへのUSD 1億8,000万の投資は、射出成形とインハウスのカートン組み立てを組み合わせて受注から出荷までの期間を短縮しています。最新の三次輸送容器は120時間の温度保持のための相変化材料を統合し、リアルタイムのGPSと衝撃データを記録するIoTビーコンを搭載しています。
二次カートンは、固有識別子が一次レベルにリンクされる集約ノードとして機能しています。ブランドはナイフなしで改ざん行為を明らかにするピールアンドシールQRフラップを好んでいます。専門薬局で今や一般的となった患者直送配送は、消費者向け療法の開封体験を向上させるためにギフトボックスの美観を採用するよう三次包装に求めています。ヘルスケアパッケージング産業はこのトレンドを活用して、検証済みレーンデータとバンドルされた付加価値物流キットを追加販売し、韓国向けバイオロジクスが飛行遅延中でも2~8℃の閾値を満たすことを保証しています。包装レベル間の堅牢な相互運用性はデータ整合性を保護し、DSCSAの検証に不可欠です。
注記: 各セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
ニュートラシューティカルズがウェルネストレンドを活用製薬メーカーは依然としてヘルスケアパッケージング市場シェアの36.35%を占めているが、予防医療支出の拡大に伴い、ニュートラシューティカルおよびOTCチャネルは9.12%のCAGRで急成長している。一方、プレフィルドシリンジおよびインヘラーは10.11%のCAGRで拡大する見通しであり、2031年までに無菌医療パッケージング市場の規模に100 ビリオン 米ドル超を上乗せする。栄養補助食品ブランドはメタリックインクやマイクロエンボスシールといった棚訴求力向上の改良を求めているが、チャイルドレジスタントクロージャーの義務規制にも引き続き対応しなければならない。心臓モニタリング分野を中心とする医療機器OEMは、回路基板と生体適合性コーティングの両方を保護するESD対応の無菌トレイを必要としている。
在宅医療企業は、高齢者の服薬を促す音声アシスタント向けにあらかじめラベルが貼付されたマルチドーズロールストックポーチを発注している。病院はポイントオブケアコンパウンディング向けにAAMI TIR22に準拠した単回使用滅菌バリアを優先している。ヘルスケアパッケージング産業はこのように多様な規制要件を同時に処理しており、テレファーマシー向けにロットレベルのQRコードまで印刷ランをカスタマイズしながら、クラスIIIデバイスに関するEU MDRの書類管理も維持している。エンドユーザーの需要が絶えず拡大していることは、マイクロセグメント生産の経済性を習得できるコンバーターにとって長期的な機会を保証するものである。
地域分析
北米ヘルスケアパッケージング市場
北米は2025年のヘルスケアパッケージング市場シェアの36.10%を占め、高利益率のコーディング機器導入を義務付けるFDAシリアライゼーション規則に支えられている。サプライチェーンの混乱は続いており、医療提供者の80%が不足の深刻化を見み、中規模システムに年間最大3.5 ミリオン 米ドルのコスト増をもたらしている。BDによる25 ビリオン 米ドル規模の国内生産能力増強は、貿易混乱からヘルスケアパッケージング市場を守るリショアリングの論理を裏付けている。しかし、医療機器への関税が現在25%に達しており、コンバーターはメキシコおよびカナダからの工具のデュアルソーシングを促進されている。
EMEA、南米およびアジア太平洋ヘルスケアパッケージング市場
アジア太平洋地域は最も成長が速い地域であり、インド、中国、ASEANにおけるジェネリック医薬品の拡大と公衆衛生資金を背景に8.94%のCAGRを記録している。AmcorによるPhoenix Flexiblesの買収により、インドにおけるクリーンルームラミネーション能力が2倍となり、現地供給の確立への取り組みが示された。日本のHealth 2025博覧会では、凍結保存検証済みバイアルを必要とする再生医療向けパッケージングが注目を集めた。TOPPANおよびDNPは繊維ベースの滅菌パックを展示し、循環型素材への地域的な傾向を示した。 ヨーロッパは規制の変動にもかかわらず高い生産量を維持している。今後のリサイクル可能性義務化は従来の多層フォイルに課題をもたらす一方、バイオベースバリア層に向けた研究開発資金を促進している。ドイツはガラスシリンジ生産において不均衡に大きなシェアを占めているが、能力制約がスペインおよびチェコ共和国への投資を促している。中東・アフリカでは、サウジアラビアおよびエジプトにおける基本的なジェネリック医薬品工場の拡大が続いており、GMP規格フィルムへのグリーンフィールド需要が生まれている。南米は中一桁台の成長を示しており、ブラジルのANVISAが電子添付文書を導入したことでカートンサイズが縮小し、物流コストが削減されている。これらのダイナミクスが総合的に、あらゆる大陸においてヘルスケアパッケージング市場規模を拡大させると同時に、多国籍コンバーターのリスクポートフォリオを多様化させている。
規制環境
ヘルスケア包装は、製品安全性、トレーサビリティ、輸送に関する規則が重なり合う形で規定されており、これらがラベル形式、コーディング要件、認証済み材料に影響を与えている。米国では、DSCSAに基づくシリアル化が一次、二次、三次包装にわたって運用要件を継続的に厳格化しており、FDAの措置も識別子の標準化を進めている。2026年3月、FDAは全国医薬品コード(NDC)の形式と医薬品ラベルバーコード要件を改訂する最終規則を発行し、FDA割り当てのNDCを12桁の統一形式に移行させた。この変更により、医薬品包装ラインおよび下流の流通全体で、ラベルおよびアートワークの更新、バーコード検証、システム対応の必要性が高まっている。
欧州では、コンプライアンスが不正開封防止義務と環境義務にますます分かれつつある。EU偽造医薬品指令(FMD)の安全機能フレームワークは、処方薬に関する固有識別子と不正開封防止管理を中心に据え続けている一方、包装・包装廃棄物規則(PPWR、規則(EU)2025/40)は、リサイクル可能性および包装管理要件をEU共通の基準に近づけており、適用開始日は2026年8月12日となっている。並行する標準化の取り組みも世界的に包装業務に影響を与えており、医薬品パッケージ識別子の国際的な機械読み取り可能コーディングに関するISO 16791:2026の発行や、末端滅菌医療機器包装のプロセス開発に関するISO/FDIS 11607-3(2026年4月に最終承認段階)の進展が含まれる。
競合状況
ヘルスケアパッケージング市場は依然として断片化しています。グローバル大手は生産能力の拡大、スマートパックニッチへの参入、持続可能性の信頼性確立という三本柱の戦略を追求しています。GerresheimerによるBormioliの買収はイタリアのガラスとエラストマーラインをそのフットプリントに加え、同社を第2位の滅菌シリンジプレーヤーに引き上げました。SCHOTT PharmaとStevanatのアライアンスはポリマーシリンジのオプションを拡大し、ガラス不足に対するヘッジとなっています。Amcorの計画されているBerry Globalとの全株式合併は250億米ドルの収益エンティティを創出し、フレキシブルフィルムでの独占禁止法上の譲歩の波を引き起こす可能性があります。
デジタル参入者はNFCタグとIoTチップを組み込むことで差別化を図っており、GerresheimerのGx Cap錠剤ボトルはアドヒアランスデータを臨床試験ダッシュボードに送信しています。Thermo Fisher Scientificの統合極低温梱包・配送サービスは、CROが単一契約の下で物流をバンドルするにつれて競争の新たな層を加えています。持続可能性メッセージングは今や信頼性の証となっており、SGD PharmaはEcoVadisゴールドステータスを取得し、環境要因を評価するバイオファーマの入札獲得に役立てています。サイバーセキュリティの専門知識も重要視されており、Schreiner MediPharmはIEC 62443に準拠した暗号チップを提供し、ランサムウェアの脅威を懸念する病院ITチームを安心させています。したがって、競争ダイナミクスは単価よりもデジタルトレーサビリティ、品質システム、ESG開示に依存しており、中堅企業は生き残るために統合またはアライアンス形成が期待されています。
ヘルスケアパッケージング産業リーダー
-
Gerresheimer AG
-
West Pharmaceutical Services Inc.
-
Schott AG
-
Stölzle-Oberglas GmbH
-
SGD SA
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスケアパッケージング市場 このレポートでカバーされる企業
- Amcor plc
- Gerresheimer AG
- SCHOTT AG
- Corning Incorporated
- West Pharmaceutical Services
- AptarGroup Inc.
- Becton Dickinson & Co.
- SGD Pharma
- Nipro Corporation
- Piramal Glass
- Oliver Healthcare Packaging
- Smurfit WestRock
- Sealed Air Corp.
- Sonoco Products Co.
- Catalent Inc.
- Beatson Clark PLC
- Shandong Medicinal Glass
- Sisecam Group
- Arab Pharmaceutical Glass Co.
- Stölzle-Oberglas GmbH
市場機会と将来展望
生産能力の現地化と高付加価値能力の構築が進む中、検証済みの滅菌バリア、信頼性の高いラベリング、規格準拠材料を大規模に提供できるサプライヤーにとって、より明確な市場の空白が生まれている。2026年1月、SCHOTT Pharmaは、BARDAの支援を受けた6,000万米ドルの投資により、ペンシルベニア州レバノンでバイアル生産の拡張を開始し、生物製剤や注射用治療薬にとって重要な制約点である標準品および滅菌済みすぐ使用可能なガラスバイアルの国内供給を目指している。柔軟包装および医療機器向け包装分野では、Amcorが2026年4月にマレーシアのスバンジャヤに3,500万米ドルのヘルスケア包装コーティング施設を開設し、滅菌医療機器包装要件に対応したエアナイフコーティング能力を追加した。また、インドのカルナータカ州シラへの投資(2026年6月)によりヘルスケア包装能力を拡大した。これらの動きは、グローバルブランドオーナーにとっての地域的な冗長性、リードタイムの短縮、滅菌品質システムのより厳格な管理に関する機会を示している。
規制および運用面の変化の負荷も、コンプライアンスツールとデジタルワークフローを組み合わせられる包装プロバイダーへの需要を後押ししている。PPWRは2026年8月12日に適用開始となり、EU内でリサイクル可能性および材料選択に関する再設計の動きを促す一方、FDAおよびEMAの枠組みの下での医薬品変更管理の要求は、製品品質に影響を及ぼしうる包装変更に対して高い基準を維持している。この組み合わせは、再認証負担を最小限に抑える単一材料構造やリサイクル素材構造、およびシリアル化対応の印刷・検査システムへの需要を後押ししている。認証、追跡、服薬アドヒアランスにおけるスマート包装(NFC/RFID)の採用は、高速ラインの速度を落とさずにデータ完全性、サイバーセキュリティ、機械読み取り可能性を検証できるコンバーターおよび部材サプライヤーに対する需要をさらに一段と高めている。
最近の産業開発事情 ヘルスケアパッケージング市場
- 2026年7月:West Pharmaceutical Servicesは、SmartDose 3.5 mLオンボディ・デリバリーシステムおよび関連するアリゾナ州テンピ拠点の製造・供給権の売却・譲渡をAbbVieに完了した。この取引により、Westのオンボディ・デリバリー製造への関与は変化し、AbbVieは複合製品包装および薬剤投与実行に関連する確立された能力群を直接管理することになる。
- 2025年5月:Gerresheimerは、ローア拠点において新しいオキシハイブリッド式ガラス溶解炉の導入を含む、約1億ユーロの拡張・現代化プロジェクトを完了した。この改良により医療用ガラスの生産能力が強化され、バイアルや他の医薬品グレード容器について、より強靭で低排出な供給を求める顧客を支援する。
- 2024年5月:Gerresheimerは、ジョージア州ピーチツリーシティにおいて、医療システム生産能力の約1億6,600万ユーロ(約1億8,000万米ドル)規模の拡張を開始し、新棟の建設と400人以上の新規雇用の計画を進めている。この投資により、薬剤投与および自己投与向けの精密部品や規格準拠包装形式に依存する高成長の医療システムに関する北米の生産能力が拡大する。
ヘルスケアパッケージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、一次包装、二次包装、三次包装レベルにわたり、医薬品、医療機器、および関連用品を含むヘルスケア製品の保護、保管、流通に使用される包装を対象としている。数値は市場レベルでの収益ベースで把握されている。
対象外の範囲:非ヘルスケア向け消費者包装、および包装材料・包装加工の範囲外に位置する一般物流サービスは除外している。
セグメンテーション概要
- 素材別
- ガラス
- プラスチック
- 紙および板紙
- 金属およびフォイル
- 製品タイプ別
- ボトルおよび容器
- バイアルおよびアンプル
- カートリッジおよびプレフィルドシリンジ
- ブリスターパック
- ポーチおよびバッグ
- その他の製品タイプ
- 包装レベル別
- 一次包装
- 二次包装
- 三次包装
- エンドユーザー別
- 医薬品製造
- 医療機器OEM
- ニュートラシューティカルズおよびOTC
- 在宅医療プロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、包装数量を確実に動かす需要シグナルをマッピングすることから始まり、公開されている価格・ミックス指標を用いてそれらのシグナルを金額に換算する。使用する参考資料には、米国FDA包装・表示ガイダンス、米国薬局方(USP)基準、EU包装・廃棄物指令、世界銀行およびOECDのマクロ経済指標、ならびにプラスチック、板紙、ガラスなどの素材に関するUN Comtrade貿易統計が含まれる。
また、設備増強、樹脂・ガラスコストの動向、医薬品生産量・医療機器出荷量の変化を跡するため、年次報告書、投資家向けプレゼンテーション、決算説明会の書き起こし、信頼性の高い報道も精査している。プレイヤーの全体像と出荷動向の妥当性確認に役立てるため、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、輸出入出荷レベルデータベースの有料サブスクリプションも活用している。これらのソースは網羅的なものではなく、データ収集、クロスチェック、および明確化のために他の多くの公開文書も使用している。
一次インタビューおよびサーベイ
一次調査は、包装フォーマットミックス、平均販売価格の動向、シリアライゼーション、改ざん防止、チャイルドレジスタント機能などの規制主導型アップグレードのペースに関するデスク調査の前提を検証するために活用した。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のコンバーター、素材サプライヤー、流通業者、ヘルスケアブランドオーナーと対話し、素材、コンプライアンス要件、および採用タイミングにおける地域差を最終モデルに反映できるようにし。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:13% | アジア太平洋地域:48% |
| 中位層:49% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:33% |
| 中小規模プレイヤー:20% | マネージャー:56% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、ヘルスケア生産量と処理量を包装需要に換算し、フォーマットおよびレベル(一次、二次、三次)別の包装集約度でフィルタリングするトップダウン構築から始まる。数値の妥当性を担保するため、サンプリングしたサプライヤー収益の積み上げ、フォーマットシェアのチャネルチェック、バイアル、アンプル、ブリスター、ボトルなどの高視認性包装に対する数量×平均価格チェックといった選択的なボトムアップ推計を用いて合計値を裏付けている。
本市場において重要なインプットには、地域別の医薬品生産成長率、医療機器出荷動向、容器・クロージャーニーズを変化させるバイオロジクスおよび注射剤へのシフト、硬質包装と軟質包装間のミックス変化、なびに樹脂・板紙・ガラス価格のパススルーパターンが含まれる。直接的な数量データが断片的な箇所では、主要素材の貿易フローや加工設備稼働率などのプロキシ指標を用いてギャップを補い、インタビューを通じてそれらのプロキシ前提を再確認している。
予測においては、規制タイミングと素材代替の違いを反映するためにシナリオ分析を活用している。シナリオは、在宅ケアの成長、高齢者対応包装の普及、コンプライアンス主導の再ラベリングサイクルなど、専門家が一貫して言及した変数に基づいている。前提条件は、非公開の取引データに依存することなく説明・再現できる程度にシンプルに保たれている。
データ検証と更新サイクル
アウトプットは、地域別ヘルスケア製造成長率、素材貿易の方向性、公表されている設備増強計画などの独立したシグナルと照合し、モデルが実際の需給から乖離しないようにしている。インプットが急激な変動を生じさせる場合は、その差異にフラグを立て、ドライバーを再検証し、承認前に基礎となる前提を見直している。
計算、単位、通換算が地域・年度を通じて一貫しているよう、多段階の内部レビューを実施している。一次調査のフィードバックがデスク調査の方向性と相反する場合は、情報源に再確認し、どの前提が乖離を生じさせているかを特定するために感度分析を再実行する。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、クライアントが最新の見解を受け取れるよう最終納品前チェックを実施している。
Mordor Intelligenceのヘルスケアパッケージング市場推計と他の公表推計との比較
ヘルスケアパッケージングの公表市場規模は、同じ範囲をカバーしているように見えても、大きく乖離して見えることがある。その差異は通常、何を包装としてカウントするか、使用する基準年、および価格・ミックス変化を予測にどのように反映するかに起因している。
一部の外部推計は、より狭いサステナビリティ特化型の包装サブセットをまとめているか、または包装加工収益の範囲外に位置するサービスや隣接するサプライチェーン活動を含めている。Mordor Intelligenceは、素材およびエンドユーザーにわたる一次、二次、三次ヘルスケアパッケージングフォーマットをカウントし、価値モデルを下流物流や広範なサステナビリティプログラムの定義ではなく、包装製品に紐付けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 161.57 ビリオン 米ドル(2025年) | |
| 産業調査機関A | 143.96 ビリオン 米ドル(2024年) | 基準年と成長ウィンドウが異なり、低い数値はまた、コンプライアンス主導のアップグレードを十分に織り込まずに過去の価格設定に重きを置いてベンチマークされた製品・アプリケーションミックスを反映している可能性がある。 |
| サステナビリティデータブックB | 43.13 ビリオン 米ドル(2023年) | リサイクル、再利用可能、および生分解性包装テーマに焦点を当てた狭い範囲を示しており、支出の大部分を依然として占めている主流のヘルスケアパッケージングフォーマットおよび素材の大部分が除外されている。 |
この表は、予測手法が関与する前に、年度の選択と対象範囲の選択がほとんどの乖離を説明していることを示している。対象範囲を明示、合計値を観察可能なヘルスケア生産量、包装フォーマット集約度、および現実的な価格推移に紐付けることで、監査・再現が容易な市場価値を導き出している。
レポートで回答される主要な質問
ヘルスケアパッケージング市場の現在の規模はどのくらいですか?
ヘルスケアパッケージング市場は2026年に1,713億5,000万米ドルであり、2031年までに2,297億9,000万米ドルに達すると予測されています。
ヘルスケアパッケージングで主流の素材は何ですか?
プラスチックが市場シェアの69.55%を占めていますが、ガラス形態は2031年にかけて年平均成長率9.88%で最も急速に拡大しています。
ブリスターパックがボトルよりも速く成長しているのはなぜですか?
ブリスターパックは単位用量の精度、より強力な改ざん防止性、シリアライゼーションコードとのシームレスな統合を提供しており、2031年にかけて年平均成長率8.29%を牽引しています。
ヘルスケアパッケージングで最も急成長している地域はどこですか?
アジア太平洋がジェネリック医薬品製造の成長と政府の医療投資に後押しされ、年平均成長率8.94%でトップとなっています。
持続可能性規制は包装設計にどのような影響を与えていますか?
EUとカリフォルニア州の義務は2030年から2032年までにリサイクル可能または高リサイクル含有量の包装を要求しており、ブランドオーナーはモノマテリアルラミネートと繊維ベースのバリアの採用を促されています。
スマートヘルスケアパッケージングを形成している技術は何ですか?
統合されたRFID/NFCラベル、リアルタイム温度センサー、アドヒアランスと輸送状態を追跡するソフトウェアダッシュボードが主流の機能となりつつあります。