
健康経済学およびアウトカムズリサーチ(HEOR)サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.98 十億米ドル |
| 市場規模 (2031) | 3.68 十億米ドル |
| Growth Rate (2026 - 2031) | 13.18 % |
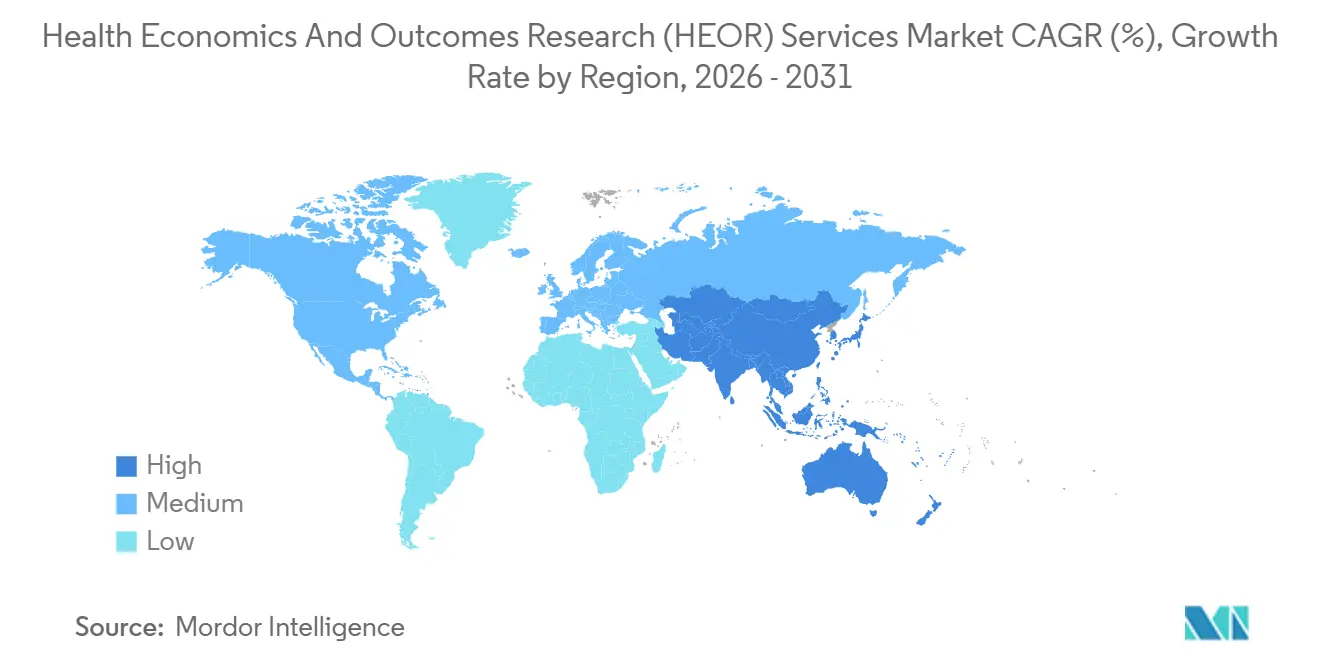
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
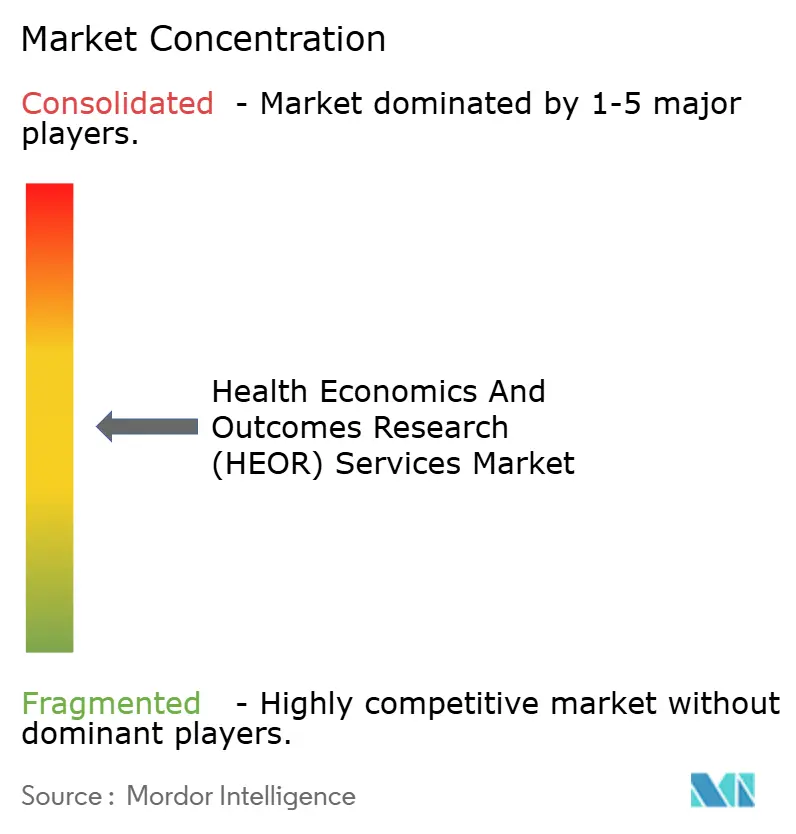
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる健康経済学およびアウトカムズリサーチ(HEOR)サービス市場分析
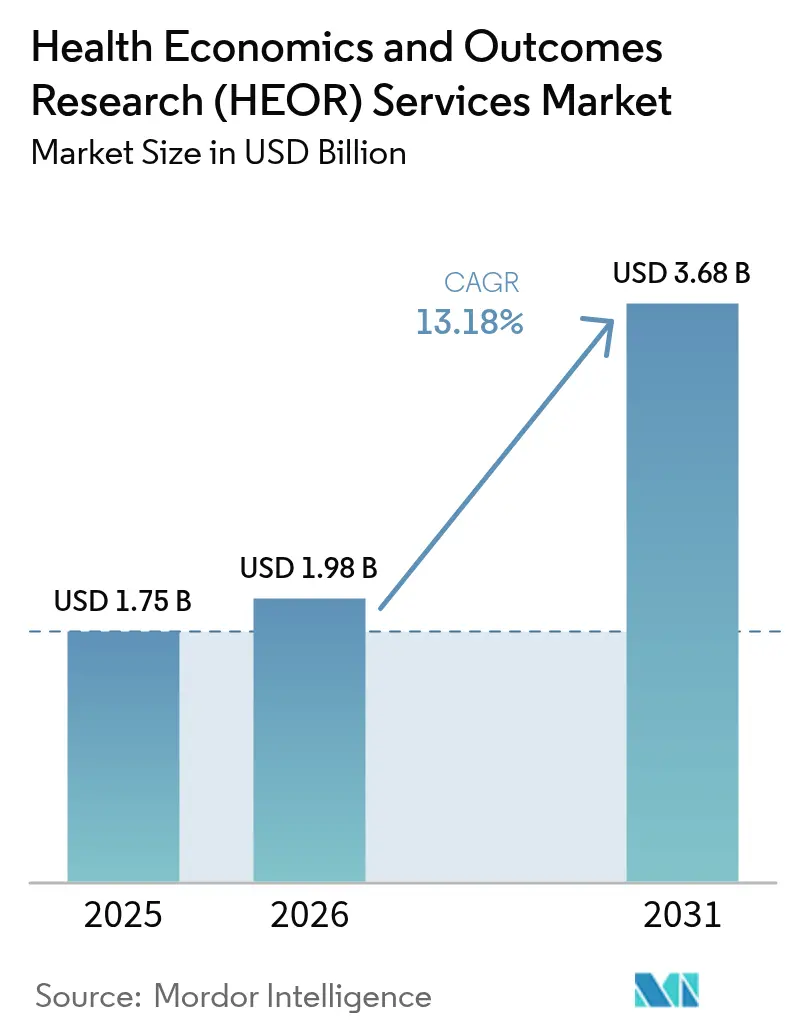
健康経済学およびアウトカムズリサーチサービス市場規模は、2025年の17億5,000万米ドルから2026年には19億8,000万米ドルに成長し、2026〜2031年の年平均成長率(CAGR)13.18%で2031年までに36億8,000万米ドルに達すると予測されています。
償還審査の厳格化、価値に基づく支払いモデルへの移行、医療技術評価(HTA)義務の拡大が、より迅速かつ信頼性の高いエビデンスパッケージへの需要を押し上げています。生成AIは文献レビューのサイクルタイムを60%短縮し、プロジェクト経済性を再構築するとともに、早期の支払者エンゲージメントを可能にしています。多国籍製薬パイプライン、特に肥満症、腫瘍学、遺伝子治療分野では、高度な費用対効果モデリングへの継続的なニーズが生じています。サービスプロバイダーは、連合型リアルワールドデータ(RWD)ネットワーク上に大規模言語モデルを展開し、プライバシー保護を維持しながら複数法域にわたるエビデンスを活用しています。治療領域の深い専門知識とAI対応ワークフロー自動化を組み合わせたプロバイダーは、クライアントがベンダーパネルを統合して臨床から経済的エビデンスまでを一体化するなか、競争上の優位性を拡大しています。
主要レポートのポイント
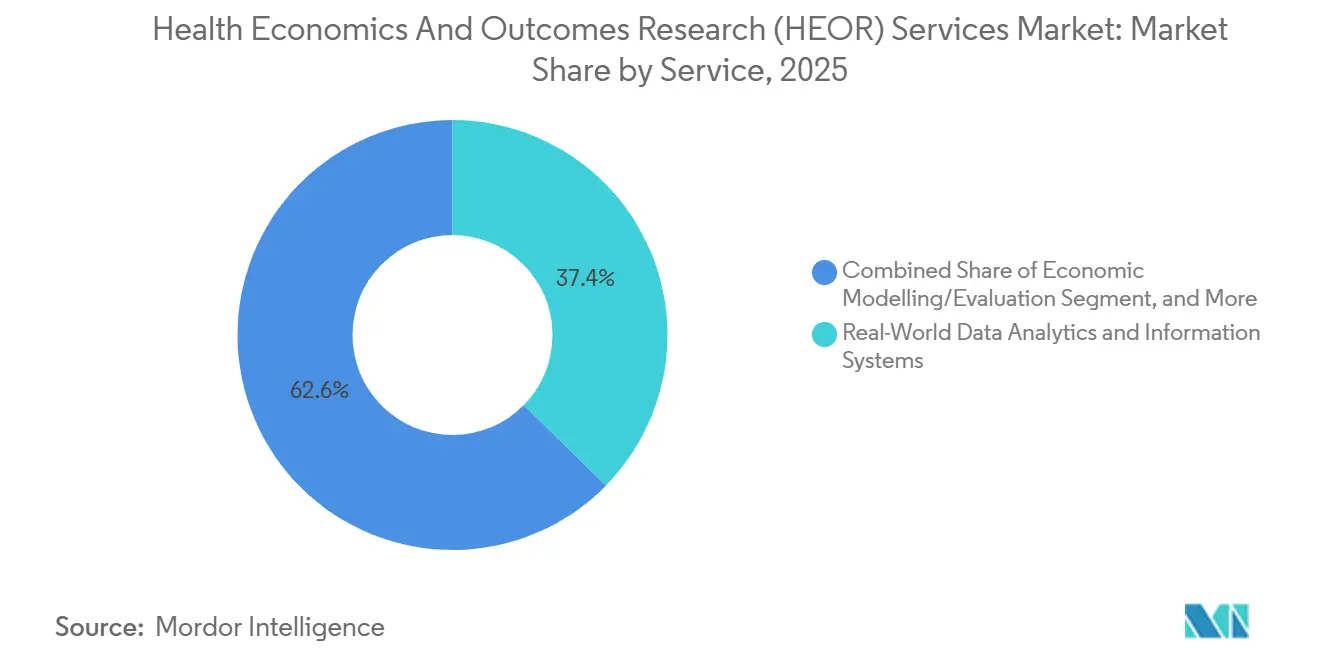
- サービス別では、リアルワールドデータ分析・情報システムが2025年に37.35%の収益シェアで首位を占め、市場アクセス・償還は2031年までに16.82%のCAGRで拡大する見込みです。
- サービスプロバイダー別では、コンサルタンシーが2025年に健康経済学およびアウトカムズリサーチサービス市場シェアの47.86%を保持し、受託研究機関(CRO)が2031年までの予測CAGRで15.05%と最高値を記録しました。
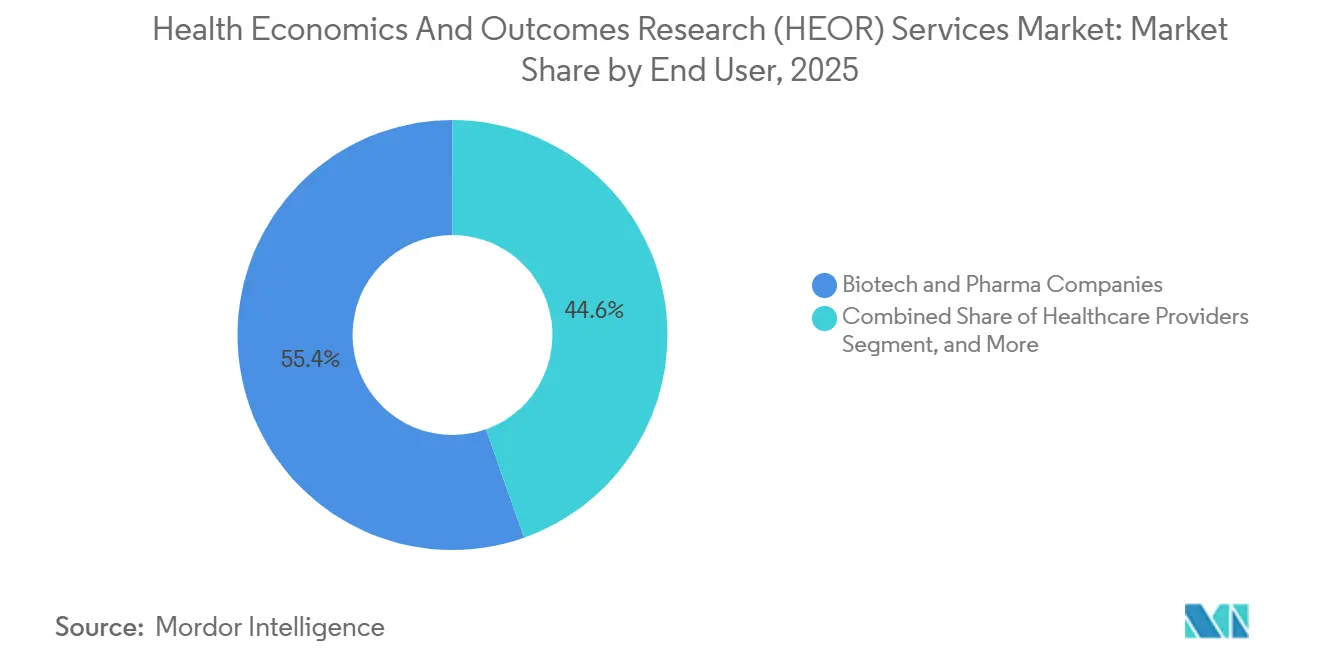
- エンドユーザー別では、バイオテクノロジー・製薬企業が2025年の健康経済学およびアウトカムズリサーチサービス市場の55.42%を占め、医療提供者は2031年までに14.46%のCAGRで成長しています。
- 地域別では、北米が2025年に45.95%のシェアを獲得し、アジア太平洋は2031年までに17.93%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 償還のためのリアルワールドエビデンスに対する需要の増大 | +3.2% | 世界全体;北米、欧州、アジア太平洋で最も強い | 中期(2〜4年) |
| HTAおよび価値に基づくケアフレームワークの拡大 | +2.8% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 新規医薬品上市・臨床試験の急増 | +2.5% | 世界の腫瘍学・希少疾患ハブ | 短期(2年以内) |
| 生成AIによる迅速なエビデンス統合 | +1.9% | 北米、欧州;アジア太平洋で新興 | 中期(2〜4年) |
| 連合型複数法域RWDネットワーク | +1.4% | 欧州、北米、アジア太平洋で萌芽期 | 長期(4年以上) |
| 統合型HEOR・臨床プラットフォームへのベンダー統合 | +1.1% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
償還のためのリアルワールドエビデンスに対する需要の増大
支払者はプレミアム価格設定と適用条件を正当化するために、リアルワールドの有効性データをますます要求するようになっています。FDAの2024年ガイダンスは、規制上の意思決定における電子健康記録および請求データの使用を明確に支持しており、RWDを主要なエビデンスストリームとして確立しています。[1]米国食品医薬品局、「規制上の意思決定を支援するためのリアルワールドエビデンスの使用」、fda.govメディケア・メディケイドサービスセンターは、2023年比で40%多い治療領域にアウトカムベースの契約構造を拡大し、成熟したRWEプログラムを持たないメーカーへのリスクを高めています。欧州のHTA規制は、27加盟国にわたる比較有効性データを多国籍ドシエに含めることを義務付けることで、第2のコンプライアンス層を追加しています。これらの義務は総じて、分散した請求、レジストリ、デバイステレメトリデータを支払者向けの経済的ナラティブに変換できる分析プラットフォームへの予算配分を促進しています。専門的なRWEブティックが命じるプレミアム価格設定は、スポンサーが上市後の価格交渉に先立ちエビデンスのギャップを埋めようとする緊迫感を浮き彫りにしています。
HTAおよび価値に基づくケアフレームワークの拡大
世界のHTA機関は現在、従来の費用対QALY閾値を超えた、より広範な社会的価値基準を用いて治療法を評価しています。2025年1月に発効したEU共同臨床評価は、腫瘍学および先進治療医薬品(ATMP)に対して統一されたエビデンスドシエを確立する一方、加盟国が価格設定の自律性を維持することを認めています。[2]RTI Health Solutions、「EU共同臨床評価:エビデンス生成への影響」、rti.org日本、韓国、中国はHTA審査の深度を強化し、予算影響と患者報告アウトカムを統合しています。フランス国立保健機関の2025〜2030年ロードマップは、製造業者の申請を審査するAIスクリーニングツールを優先しており、評価機関自体のデジタルトランスフォーメーションを示唆しています。[3]フランス国立保健機関、「2025〜2030年戦略計画」、has-sante.fr米国では、代替支払いモデルに登録した病院システムが処置レベルの費用対効果を実証する必要があり、プロバイダー主導のアウトカムズリサーチ購入を加速させています。方法論的な期待の高まりにより、スポンサーは認定薬剤経済学者と複数国のデータ権利を持つ専門コンサルタントへの依存を強めています。
新規医薬品上市・臨床試験の急増
Clarivateの2025年「注目すべき医薬品」リストには、上市後2年以内に年間売上高10億米ドルを超えると予測される11の資産が掲載されており、肥満症、腫瘍学、遺伝子治療にわたっています。各モダリティは独自のモデリング課題を提起しており、一回限りの遺伝子治療は生涯にわたる時間軸の予測を必要とし、GLP-1肥満症薬は公的・民間支払者プール全体にわたる詳細な予算影響を要求します。同時に、分散型・ハイブリッド試験は大量のウェアラブルおよびアプリデータを生成し、高度なクリーニングとリンケージ手法を必要としています。ICONのトークン化プラットフォームは年間100億件の患者トランザクションを処理し、このデータを短期試験エンドポイントを超えた治療の持続性を評価する経済モデルに供給しています。したがって、パイプラインの複雑性の高まりは、高度な分析と疾患領域の細部に精通したHEOR専門家への需要を増幅させています。
生成AIによる迅速なエビデンス統合
大規模言語モデルはHEORワークフロー内で概念実証から本番稼働へと移行しています。ISPORの2024年評価では、システマティックレビューが品質を損なうことなく60%高速化されたことが判明しました。IQVIAのAIアシスタントは5億3,000万件の匿名化患者記録を取り込み、研究課題を自動的にスコープし、人間による検証のためにGRADE準拠のエビデンスサマリーを作成します。企業はリトリーバル拡張生成を組み込んでライブ請求フィード全体の安全性シグナルを検出し、支払者の再交渉を予測するほぼリアルタイムの経済モデルを作成しています。規制当局は開発者にアルゴリズムの透明性と人間による監視の維持を指示しており、これはFDAの2024年AIファーマコビジランス草案ガイダンスに成文化されています。これらのコンプライアンスガードレールは、堅牢な検証インフラを持つ既存企業を優遇し、技術力の低いブティックとの競争格差を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練したHEOR専門家の不足 | −1.8% | 世界全体;北米、欧州で深刻 | 短期(2年以内) |
| RWDアクセスを制限するプライバシー規制 | −1.3% | 欧州(GDPR)、北米(HIPAA) | 中期(2〜4年) |
| AIモデルの透明性に対する支払者の懐疑心 | −0.9% | 欧州、北米 | 中期(2〜4年) |
| クラウドコンピューティングコストの上昇によるモデリングコストの増大 | −0.7% | 世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練したHEOR専門家の不足
業界調査では、需要が学術的なパイプライン供給を上回るため、2030年までに資格を持つ健康経済学者が世界で35%不足すると予測されています。Axtriaだけでも、モデリング能力を補強するためにインドで1,000人のデータサイエンティストを採用する計画を立てています。賃金プレミアムが上昇し、プロジェクトのリードタイムが長くなり、トップラインの需要が加速する中でもサービスプロバイダーのマージンが圧迫されています。細胞治療モデリングなどの専門分野は最も深刻な影響を受けており、標準的な薬剤経済学カリキュラムが治療革新に遅れをとっているため、企業は臨床統計学者を価値評価フレームワークで再訓練せざるを得ない状況です。
RWDアクセスを制限するプライバシー規制
GDPRは2024年以降、国境を越えた患者レベルのデータフローを40%削減し、国別分析を強いてプロジェクトの重複コストを引き上げています。HIPAAおよび米国の州プライバシー法の寄せ集めは、支払者、プロバイダー、研究者間のデータリンケージをさらに制約しています。ゲノムデータ転送に関する新たな国家安全保障指令は、中国と米国での管理を強化しています。専任のプライバシー顧問を持たない小規模バイオテクノロジー企業は、法外なコンプライアンス負担に直面し、内部能力がエビデンス要求を下回る市場での上市を延期する可能性があります。断片化されたデータセットは費用対効果分析の統計的検出力を低下させ、否定的な償還決定のリスクをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
リアルワールドデータが主導、市場アクセスが加速リアルワールドデータ分析・情報システムは2025年の収益の37.35%を占め、通常ケアのエビデンスに基づいた信頼性の高い経済評価に対するスポンサーのニーズを反映しています。コンサルタンシーとCROは、請求、レジストリ、ウェアラブルデータをほぼリアルタイムで照会できるスケーラブルなクラウドアーキテクチャに投資し、エビデンスサイクルを短縮し、手動抽象化作業を削減しています。このセグメントは規制当局によるRWDの明示的な支持から恩恵を受けており、FDAのガイダンスが後期段階のバイオテクノロジー開発者の購入決定を加速させています。競争圧力がイノベーションを促進しており、IQVIAは2024年にHTAアクセラレーターをマーケットアクセスインサイトとして再ブランド化し、ドシエ自動化と予算影響シミュレーションをバンドルしました。今後、自動化プラットフォームの採用、地域データアクセスパートナーシップ、支払者裁定フィードの統合により、スポンサーが上市後のリアルワールドパフォーマンス監視を強化する中、このセグメントは健康経済学およびアウトカムズリサーチサービス市場全体よりも速いペースで拡大し続けるでしょう。
市場アクセス・償還は2031年までに16.82%のCAGRで最も成長の速いサービスラインです。HTAの厳格化と分散した国内支払者ルールにより、特に数十年にわたって価値が展開する一回限りの治療法については、継続的な便益の再評価が必要です。ベンダーはポリシートラッカーとシナリオエンジンを組み込み、希望小売価格の再交渉のための閾値違反にフラグを立て、クライアントがフォーミュラリーからの削除リスクを先取りできるよう支援しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


サービスプロバイダー別:
コンサルタンシーが主導、CROが台頭コンサルタンシーは2025年に健康経済学およびアウトカムズリサーチサービス市場シェアの47.86%を維持しており、これは確立されたCレベルとの関係と戦略的な実績によるものです。一方、CROはエビデンス計画をプロトコル設計とサイト運営にバンドルした統合開発サービスを背景に、15.05%のCAGRで拡大しています。このモデルは試験から上市までのシームレスなデータフローを約束し、引き渡しリスクを低減しベンダー数を削減します。トークン化された患者IDに基づいて構築されたICONのリアルワールドインテリジェンススイートは、この収束を示しており、臨床データベースのスナップショットを直接支払者向けの経済的エビデンスに変換します。
Syneos Healthも同様に縦断的データ資産を拡大し、ポートフォリオ戦略、価格・数量交渉、リアルタイム安全性分析に活用しています。ブティックHEOR企業は、規模よりも機動性が重要な高不確実性モダリティ、例えば細胞・遺伝子治療の年金モデリングなどに特化することで対応しています。プラットフォームが治療領域の深みのギャップを埋めたり、地域データの権利を確保したりしようとする中、M&A活動は激化する見込みです。
エンドユーザー別:
製薬が主導、プロバイダーが台頭バイオテクノロジー・製薬企業は2025年のエンドユーザー需要の55.42%を占めており、規制申請と償還交渉を支援するための健康経済的エビデンスを生成する同セクターの主要な責任を反映しています。しかし、医療提供者は2031年までに14.46%のCAGRで最も強い成長軌道を示しており、世界の医療システム全体で価値に基づくケアの採用が加速する中、市場がプロバイダー主導のアウトカムズリサーチへと進化していることを示しています。この変化は、特に包括払いモデルが従来の出来高払い制度を超えて拡大するにつれ、支払者に対して治療の有効性とコスト効率を実証する必要性が高まっているプロバイダーの状況を反映しています。
政府・HTA機関は専門的な評価能力への安定した需要を維持しており、EUの共同臨床評価の実施により27加盟国にわたる新たなエビデンス要件が生まれています。CADHTの移行に続く2024年のカナダ医薬品庁の設立は、政府機関が医薬品支出をより効果的に管理するためにHTA能力を強化している様子を示しています。医療機器メーカーやデジタルヘルス企業を含むその他のエンドユーザーは、これらのセクターが臨床的・経済的価値を実証するための圧力が高まる中、新興の成長機会を示しています。エンドユーザーの多様化は市場の成熟を示唆しており、HEORサービスが製薬企業内に集中するのではなく、より広範な医療エコシステム全体で不可欠なものになりつつあることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米の健康経済学およびアウトカムズリサーチ(HEOR)サービス市場
北米は2025年に45.95%の収益シェアを獲得しており、堅固な経済的エビデンスを要求する高度な償還スキームに支えられている。FDAのリアルワールドデータ(RWD)フレームワーク検証は分析支出を促進し、米国を方法論的基準の参照市場として確立している。カナダはCADTHをカナダ薬剤庁へと改組することで国家HTA能力を強化しており、専門医薬品に対する経済的精査の拡大が見込まれる。データサイエンス人材の不足と賃金インフレが地域成長を抑制する可能性があるものの、パイプラインの活発さがHEOR業務量に直結するため、中期的な拡大は引き続き堅調に推移する見通しである。
アジア太平洋、欧州・中東・アフリカおよび南米の健康経済学およびアウトカムズリサーチ(HEOR)サービス市場
アジア太平洋地域は2031年にかけて17.93%という最も高いCAGRを記録しており、臨床試験件数の増加、医薬品価格改革、およびジタルヘルスインフラの高度化が成長を牽引している。日本の2025年薬価改定はリアルワールドでの使用実績に基づく償還と連動しており、製薬企業はプロアクティブな予算影響追跡の導入を迫られている。中国のNMPAによるICHガイドラインへの整合化はグローバル申請書類の共通化を促進しているが、省レベルの入札規則により依然として省別のエビデンス分析が求められる。インドのRWDネットワーク試験的取り組みは、より広範な民族的多様性を求める多国籍企業にとってコスト効率の高いデータソースを提供している。サービスプロバイダーはデータローカライゼーション法令への準拠に向け、現地スタッフの配置と病院コンソーシアムとのデータライセンス事業を推進している。
欧州は、27加盟国にわたる申請書類の臨床的有効性コンポーネントを標準化する共同臨床評価の新規運用開始により、相当のシェアを維持している。書類の統一化により重複は削減されるものの、各国の支払者が価格設定の自律性を保持しているため、スポンサーは国別の予算影響分析を実施することを余儀なくされている。フランス国立保健機構のAI評価プログラムはアルゴリズム支援審査の先例を打ち立てており、AI対応申請書類の審査加速につながる可能性がある。中東・アフリカおよび南米は混在した軌跡を示している。サウジアラビアは管理下参入協定を運用化し、リスク共有取引の構築にHEOR専門知識を活用している。ブラジルでは司法がほとんどの患者訴訟においてHTAの否定的勧告を覆しており、広範なシナリオモデリングを必要とする不確実性が生じている。異質なエビデンス規則を習熟したベンダーは、支払者システムの成熟に伴い、突出した成果を得る立場に置かれている。

規制環境
HEOR需要は、規制当局やHTA機関がリアルワールドエビデンス(RWE)およびヘルスケア経済情報(HCEI)の生成・共有方法を意思決定のために制度化することで形成されています。米国では、RWEおよびペイヤー向けコミュニケーションに関するFDAの取り組みにより、データの出所、透明性、電子健康記録および医療クレームデータの適切な利用に対する期待が高まっています。インフレ抑制法(IRA)の価格交渉プログラムも、2026年以降の最高公正価格の発効に関連する要件を含め、CMSの実施タイムラインに紐づくエビデンスニーズを追加しています。
欧州では、医療技術評価に関する規則(EU)2021/2282が2025年1月12日に適用開始となりました。これにより一部製品に対する共同臨床評価要件が導入され、規制とHTAの接点が強化されたことで、複数の法域にわたる早期エビデンス計画の価値が高まっています。北米・欧州以外でも、ペイヤーおよび規制当局はHEOR提出要件を制度化しています。例えば、サウジアラビア食品医薬品庇はガイダンスにより経済評価研究を標準化し、ランダム化対照試験とRWEの両方を許容されるエビデンス源として明示的に認めており、償還プロセスにおける薬剤経済文書の量と形式性を高めています。
バリューチェーン分析
HEORサービスのバリューチェーンは、臨床試験データ、リアルワールドデータ(クレーム、電子健康記録、レジストリ、デバイスおよびデジタルソース)、患者報告アウトカムなどのエビデンス入力とアクセス権から始まります。プライバシー、ガバナンス、データ利用契約が、これらの入力がどのように処理できるかを決定します。コンサルタント企業やCROを含むサービスプロバイダーは、これらの入力を研究プロトコル、系統的文献レビュー、間接治療比較、経済モデル、予算影響分析、HTAおよびペイヤー提出コンポーネントに変換します。品質システムと方法論的標準は、監査可能性とステークホルダーの信頼を支える管理層として機能します。
下流では、成果物がバイオファーマのマーケットアクセスチーム、ペイヤー、処方集委員会、政府・HTA機関などの意思決定者に流れます。上市後のパフォーマンスモニタリングや価値ベースの取り決めが拡大する中、これらのサイクルはますます反復的になっています。ペイヤーとのメーカーコミュニケーションに関するFDA改訂草案ガイダンス(2026年6月)などの規制活動は、HCEIおよび試験段階の情報に関する上流でのペイヤー関与の早期化を強化しています。この変化により、HEOR業務は開発計画の早い段階に組み込まれるようになり、臨床、規制、商業化の各機能間での統合ニーズが高まっています。運用上のボトルネックは、熟練人材の確保と多国間RWDへの法令順守を伴うアクセスに集中しており、自動化、連携分析、再現可能なエビデンス生成ワークフローへの投資増加を促しています。
競争環境
健康経済学およびアウトカムズリサーチサービス市場は中程度の集中度を示しており、技術規模が主要な競争優位の源泉として機能しています。IQVIA、ICON、Syneos Healthは、エンドツーエンドの能力、大規模な患者レベルのデータベース、深い規制業務コンサルティングを通じてリーダーシップポジションを占めています。2024年10月に発売されたIQVIAのAIアシスタントは、エビデンス統合タスクを自動化し、会話型分析を縦断的データウェアハウスと統合しています。ICONは遺伝子治療経済学の専門知識を深めるためにニッチなモデリングチームを買収し、Syneos Healthは迅速なシナリオテストのためのクラウドネイティブシミュレーションエンジンに投資しています。
Axtriaなどの中堅プレーヤーは分析アクセラレーターで競争していますが、人材採用の圧力に直面しており、学術プログラムやオフショアハブへの積極的なアウトリーチを促しています。専門ブティックは治療領域への集中によって差別化しており、Analysis Groupは腫瘍学試験リエゾンネットワークを活用して支払者が好む間接比較研究を提供しています。新興参入者は分散型試験データセットと医療機器クライアント向けのデジタルROI測定を活用し、将来の統合ターゲットの種を蒔いています。アルゴリズムの透明性義務とデータ主権法は、確立されたガバナンスフレームワークを持つ既存企業へのシェア傾斜をもたらす可能性のあるコンプライアンス負担を生み出しています。
健康経済学およびアウトカムズリサーチ(HEOR)サービス業界リーダー
Axtria, Inc.
Syneos Health
McKesson Corporation
Optum(UnitedHealth Group)
Pharmalex GmBH
- *免責事項:主要選手の並び順不同
健康経済学およびアウトカムズリサーチ(HEOR)サービス市場
- Aetion, Inc.
- Analysis Group Inc.
- Avalon Health Economics
- Axtria Inc.
- Cardinal Health
- Certara Inc.
- Clarivate Plc.
- Fishawack Health
- Flatiron Health
- ICON
- IQVIA
- Lumanity Inc.
- Mckesson
- Medlior Health Outcomes Research Ltd.
- Open Health Group Limited
- Optum (UnitedHealth Group)
- Parexel International
- PharmaLex GmbH
- RTI Health Solutions
- Syneos Health
- Thermo Fisher Scientific Inc. (PPD/Evidera)

市場機会と将来展望
HEOR手法を、償還資料だけでなく価値ベース医療の実行そのものに直接結び付ける標準化された実装可能なフレームワークを中心に、明確な空白領域が生まれています。2026年4月、ISPORはHEORを価値ベース医療イニシアチブの設計、実施、評価に統合するためのIMPACTチェックリストを発表しました。このチェックリストは、測定・コスト算定インフラを構築するプロバイダー、ペイヤー、メーカーにとって実務的な参照点となり、アウトカム指標の選定、コスト算定手法、縦断的評価デザインに対するサービス需要を支えています。
もう一つの機会は、新規のアウトカム構成概念や関連するデータ収集・連携作業を含め、患者中心の価値指標を日常的なエビデンス生成において実務化する手法やプラットフォームの拡大です。2025年1月に発効した欧州の共同臨床評価要件と、規制・ペイヤーの場でのRWE利用拡大は、HEORを製品ライフサイクルの早期段階に引き込んでいます。これにより、臨床エンドポイント戦略、RWD取得、ペイヤー対応の経済ナラティブを結び付ける統合的エビデンス計画への需要が高まっています。プライバシーとモデルの透明性に関するガバナンスとAI活用型のエビデンス統合を組み合わせるプロバイダーは、説明可能性に対するペイヤーの精査や国境を越えたデータ制約に対応しており、これは連携型・多法域分析アプローチを有利にしています。
Recent Industry Developments in 健康経済学およびアウトカムズリサーチ(HEOR)サービス市場
- 2026年5月:Syneos Healthは戦略的AIパートナーシップを拡大し、causaLens社の因果AIエージェントをKinetic商業インテリジェンスエンジンに統合しました。この動きは、エビデンスおよび商業化ワークフロー全体における自動化と意思決定支援を強化し、アウトカムに関する洞察とマーケットアクセスの実行との連携を強めています。
- 2026年4月:AxtriaはConexus Solutionsを買収し、CRM変革機能をライフサイエンス商業化向けのエージェンティックAIプラットフォームと組み合わせました。この買収により、エビデンス生成、フィールド実行、分析が共有データとワークフロー層を通じて連携する、より一貫したエンドツーエンドの運用モデルが支えられます。
- 2025年10月:HealthVerityとClaritas Rxは、プライバシーに準拠したリアルワールドデータと患者ジャーニー分析を連携させるパートナーシップを開始しました。この協業により、データプライバシー要件の強化に対応しながら、製品ライフサイクル全体で縦断的かつペイヤーにとって関連性の高いエビデンスを生成する能力が向上します。


健康経済学およびアウトカムズリサーチ(HEOR)サービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、医療介入の臨床的・経済的・生活の質に関する価値を定量化し、医療システム全体における価格設定、償還、アクセスの意思決定にエビデンスを活用できるようにするアウトソーシングサービスを対象としています。
対象範囲の除外:製品として販売されるソフトウェア専用プラットフォーム、およびHEORエビデンス成果物を提供しない通常の臨床試験運営業務は除外します。
セグメンテーション概要
- サービス別
- 経済モデリング/評価
- リアルワールドデータ分析・情報システム
- 臨床アウトカムズリサーチ
- 市場アクセス・償還
- その他のサービス
- サービスプロバイダー別
- コンサルタンシー
- 受託研究機関(CRO)
- エンドユーザー別
- バイオテクノロジー・製薬企業
- 医療提供者
- 政府・HTA機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、HEORサービス収益として何を計上し何を計上しないかを明確化することから始まり、その後、需要シグナルを医療資金調達およびアクセス活動にマッピングしました。ペイヤー提出を形成するエビデンス期待については米国FDA、医療支出の背景にはCenters for Medicare and Medicaid Services、採用に影響する保健システム指標には世界保健機関などの公開情報源を参照しました。
視点を確かなものにするため、国別医療統計についてはOECD、臨床・アウトカム重視の文献についてはPubMedに収録された資料、主要市場のエビデンスニーズを形成する一部のHTA機関ガイダンスなども確認しました。これに加え、サービス構成の変化や価格圧力を把握するため、企業開示資料、投資家向け資料、信頼性の高い報道を組み合わせました。必要に応じて、標準化された企業財務情報、特許動向の可視化、医療研究インプットに関する出荷レベルの貿易情報を提供する有料サブスクリプションも利用しました。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他にも多くの公開文書やデータセットを利用しました。
一次インタビューおよび調査
一次調査では、購買者が実際にどのような業務を外部委託しているか、エビデンス生成とアクセス支援の間で予算がどのように移動しているか、典型的なプロジェクトタイプに対する価格設定の方法に重点を置きました。主要地域全体のサービスプロバイダーおよび購買側ステークホルダーの双方に聞き取りを行い、その回答を用いてデータの欠落を補完し、成長要因を検証し、製薬、バイオテック、ペイヤー、公的機関からの需要の現実的な進展ペースを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):15% | APAC: 43% |
| ミドルティア:40% | 機能・部門リーダー:29% | EMEA:31% |
| 中小プレイヤー:21% | マネージャー:56% | 南北アメリカ:26% |
市場規模算定と予測
市場規模算定はトップダウンとボトムアップの両アプローチを用いて構築されました。まず、医療アクセス活動とエビデンスニーズを対応可能なアウトソーシング需要プールに変換し、その後、供給側の収益実態と照合しました。トップダウン側では、マーケットアクセス提出の強度、治療薬の上市ペース、医療支出パターンを用いて、地域別のHEOR業務に対する予想需要を再構築しました。
総額を裏付けるため、サービスラインごとのサンプル収益範囲、典型的なプロジェクト量の確認、定期的な研究タイプの平均価格帯を含む選択的なボトムアップ推計を用いました。特に重要な入力要素には、価値資料およびHTA提出件数、リアルワールドエビデンス研究の採用、価値ベース医療への移行、経済モデリング・臨床アウトカム業務・償還支援などのサービス構成が含まれます。予測はシナリオ分析を用いて策定し、パイプラインの強さ、ペイヤーのエビデンス要件、予算感度に関するインタビューの合意に基づき成長率を調整しました。プロバイダーデータが不完全な場合は、ピアグループ正規化と保守的なスケーリング要因により対応し、その後回答者と再確認した上で最終化しました。
データ検証と更新サイクル
複数のチェックを通じて出力結果を検証しました。モデルの総計は、資金調達動向、アクセス政策の変化、アウトソーシング強度の観測可能な変化などの独立したシグナルと比較しました。大きな差異が見られた場合は、サービス構成、地域別重み付け、価格動向などの前提を再検討し、必要に応じてフォローアップの聞き取りを行いました。
最終承認前に、算術、論理、ナラティブの整合性を保つため、分析は段階的な社内レビューを経ます。レポートは年次で更新され、需要や価格に影響する重大な事象が発生した場合は中間更新が行われます。提供直前には、アナリストが最新の見解をクライアントに提供できるよう、最終レビューを実施します。
Mordor Intelligenceのヘルスエコノミクス・アウトカムリサーチサービス市場規模と他の公表推計との比較
公表されているHEORサービス市場の値がしばしば異なる理由は、各グループが市場境界を異なる方法で定義し、タイミング、通貨処理、サービスの包含範囲が常に一致していないためです。また、一方の推計が単一の成長率のみを使用し、他方が複数の需要シグナルを用いてインタビューで結果を検証している場合にも差異が生じます。
ペイヤー提出強度、アウトソーシング比率、サービスライン別価格更新を追跡することで、Mordor Intelligenceは HEORサービス市場の数値をサービス収益のみに紐づけ続けており、これによりソフトウェア専用プラットフォームやより広範な医療分析支出が混入するのを避けています。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.75 B (2025) | |
| 業界誌A | USD 1.56 B (2024) | より早い基準年を使用しており、アウトソーシング浸透率とサービス価格が現在のアクセスエビデンス需要に沿って更新されていない場合、市場を過小評価する可能性があります。 |
| 業界ブリーフB | USD 1.68 B (2024) | 広範なサービス定義と単一期間のCAGRに依存しており、ソフトウェアツールや隣接する分析業務がHEORサービス収益からどのように除外されているかが明確でありません。 |
この差異は主に、サービス境界がどの程度厳密に適用されているか、スナップショットに使用された年、価格およびアウトソーシング比率の更新方法によって説明されます。当社のアプローチは、各ステップが観測可能なアクセス活動に結び付けられ、その後実務者によって確認されるため再現性が高く、HEORサービスに属さない隣接支出を数え込むリスクを低減しています。


レポートで回答される主要な質問
2026年の健康経済学およびアウトカムズリサーチサービス市場の規模はどのくらいですか?
市場は2026年に19億8,000万米ドルと評価されており、2031年まで急速に成長すると予測されています。
2031年までのHEORサービスの予測CAGRはどのくらいですか?
世界の収益は2026〜2031年の間に13.18%のCAGRで成長すると予想されています。
HEOR内で現在最も多くの収益を生み出しているサービスラインはどれですか?
リアルワールドデータ分析・情報システムが首位であり、2025年収益の37.35%を占めています。
HEORアウトソーシングで最も成長が速い地域はどこですか?
アジア太平洋は、HTAフレームワークの成熟と臨床試験活動の増加により、2031年までに17.93%のCAGRで拡大すると予測されています。
エビデンス生成のタイムラインに最も影響を与えている技術的変化は何ですか?
生成AIはシステマティックレビューのサイクルタイムを60%短縮し、より迅速な支払者への申請と市場アクセス決定を可能にしています。
最終更新日:



