
ハードコピー周辺機器および印刷消耗品市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
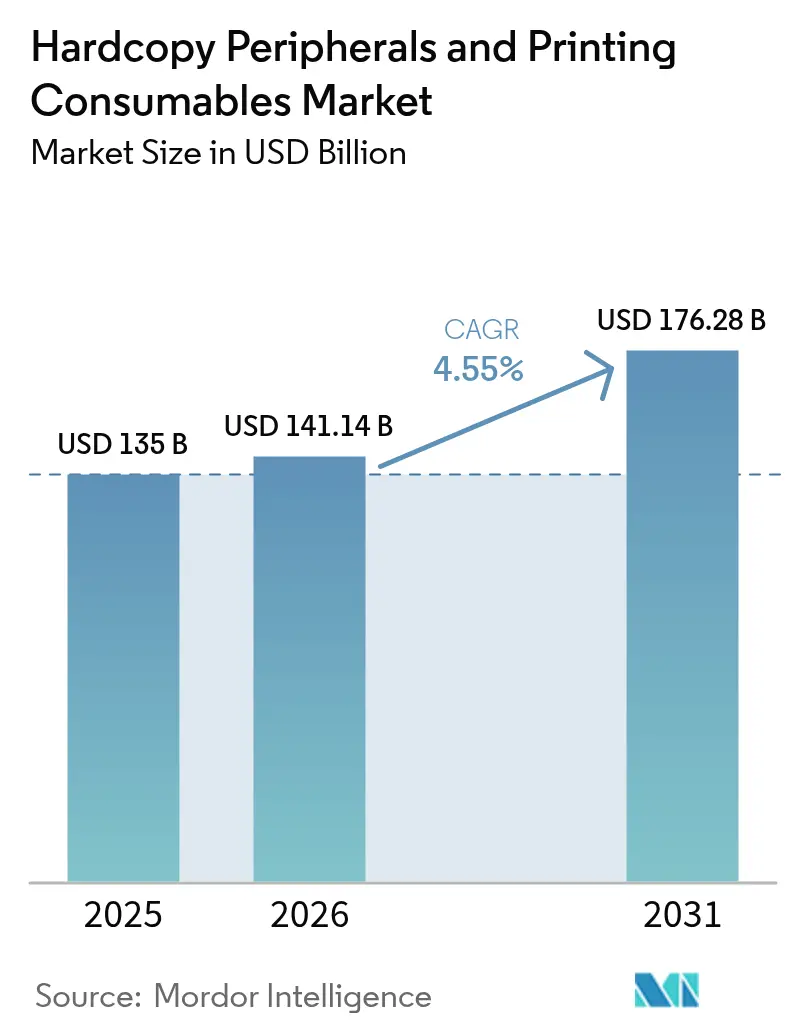
| 市場規模 (2026) | 141.14 十億米ドル |
| 市場規模 (2031) | 176.28 十億米ドル |
| Growth Rate (2026 - 2031) | 4.55 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
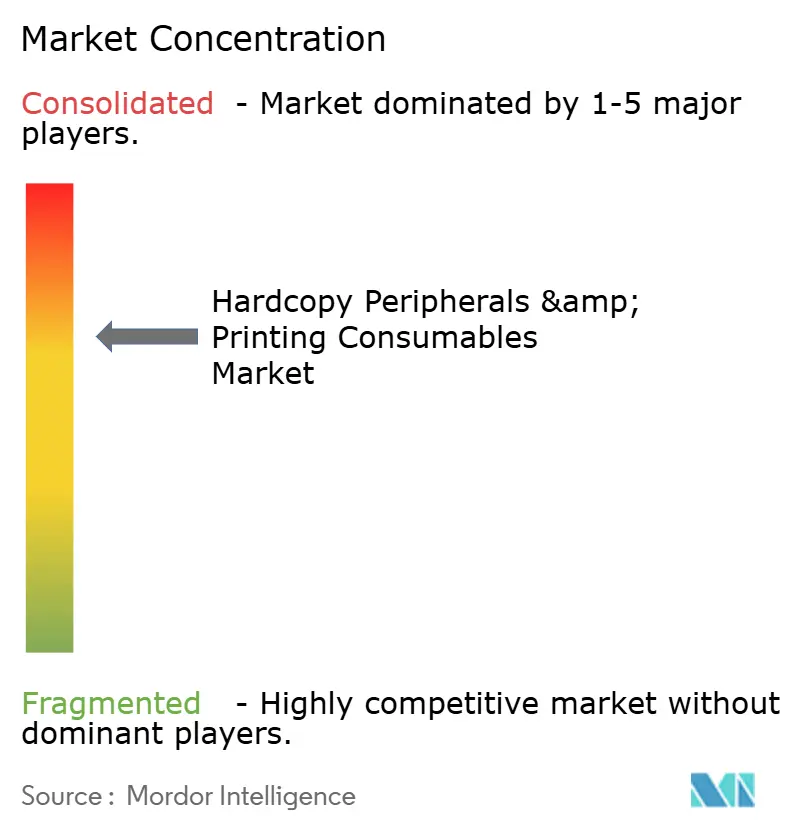
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハードコピー周辺機器および印刷消耗品市場分析
ハードコピー周辺機器および印刷消耗品市場規模は、2025年の1,350億米ドルから2026年には1,411億4,000万米ドルへ成長し、2026年~2031年のCAGR 4.55%で2031年までに1,762億8,000万米ドルに達すると予測されています。ペーパーレス化の義務付けにもかかわらず、ハイブリッドワーク、電子商取引の包装、サービスとしての印刷(PraaS)のサブスクリプション契約がデバイスおよび消耗品需要を下支えしているため、市場の拡大が続いています。マネージドプリントサービス(MPS)の普及により、企業はフリートコストを20〜30%削減しながら、設備投資から運営費へ支出を移行できます。[1]「マネージドプリントサービス」、Xerox Corp.、xerox.com エネルギー効率の高い定着ユニットと詰め替え可能なインクタンクにより、ESG報告の拡大に伴い、ベンダーは価格プレミアムを維持できます。半導体不足は依然としてハードウェアの供給を乱していますが、印刷サプライヤーは部品調達を容易にするための基板再設計によってリスクを緩衝しています。
主要レポートの要点
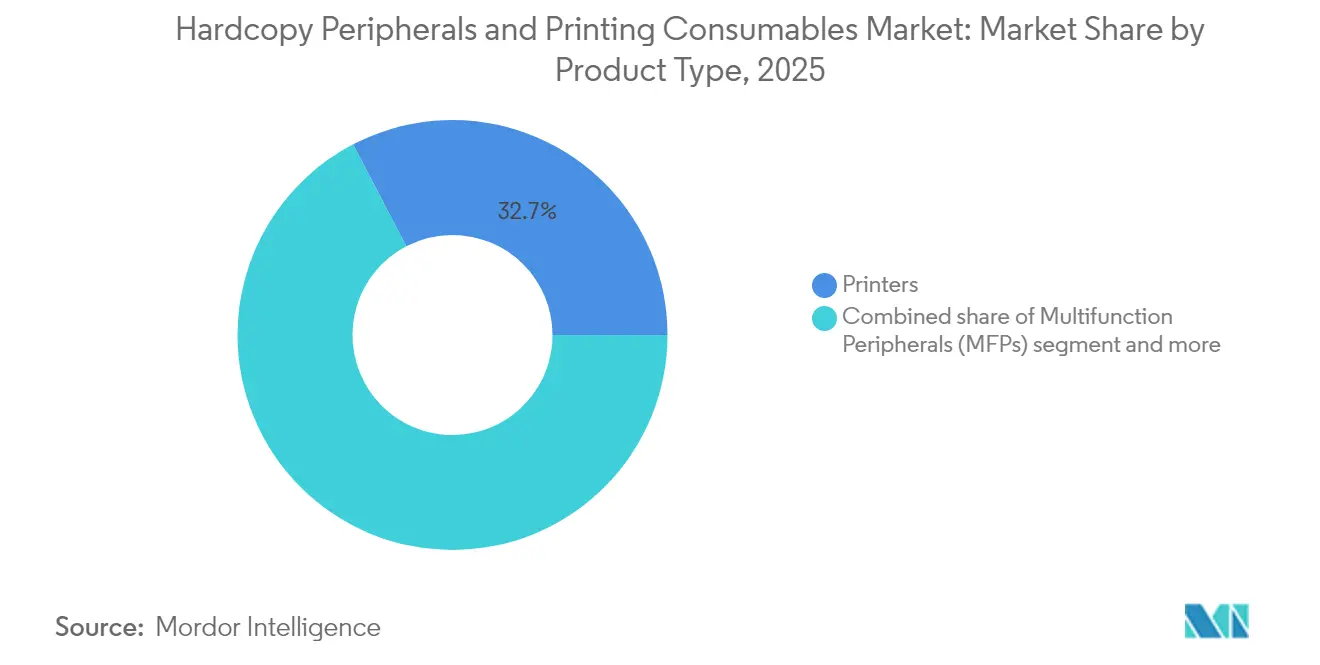
- 製品タイプ別では、プリンターが2025年の収益の32.65%を占め、ワイドフォーマット/プロダクションプリンターは2031年にかけてCAGR 4.95%を記録すると予測されています。
- 技術別では、インクジェットが2025年のハードコピー周辺機器および印刷消耗品市場シェアの44.60%を占め、レーザー印刷は2031年にかけてCAGR 5.85%で成長する見込みです。
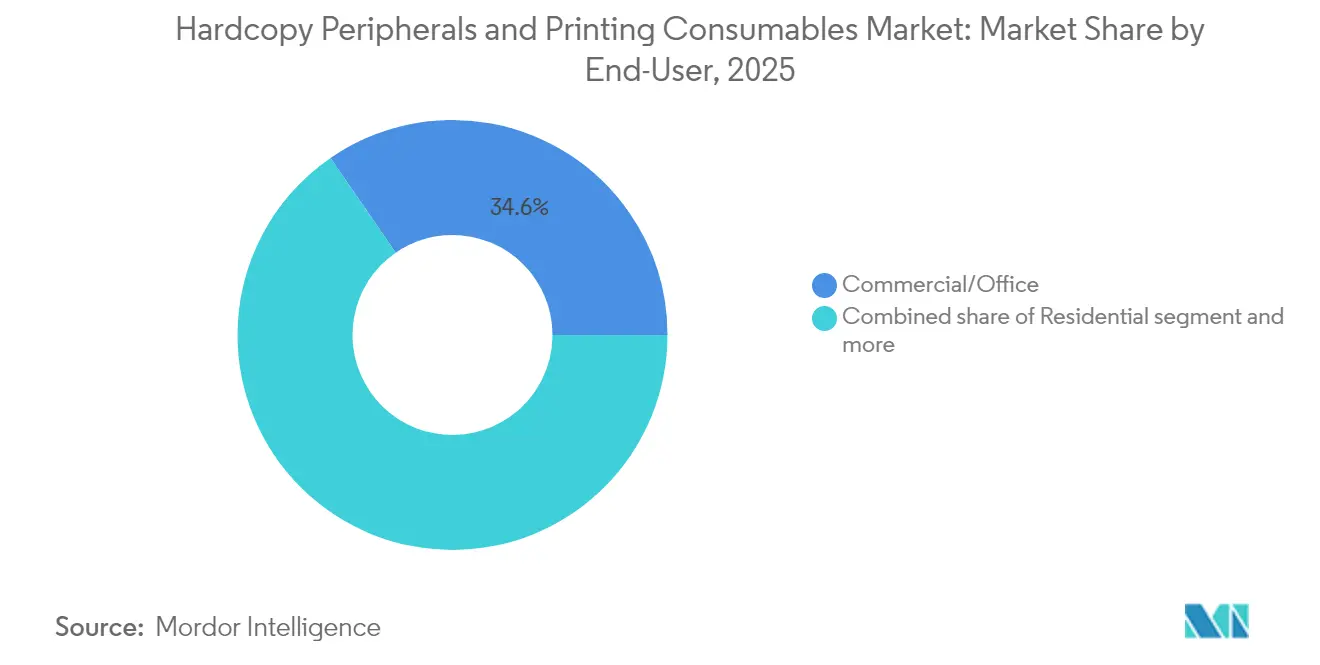
- エンドユーザー別では、商業/オフィスが2025年のハードコピー周辺機器および印刷消耗品市場規模の34.60%を占め、教育機関が最も高いCAGR 4.75%の見通しを示しています。
- 流通チャネル別では、直販/契約チャネルが2025年の収益の46.10%を確保し、MPSがCAGR 5.15%で成長をリードしています。
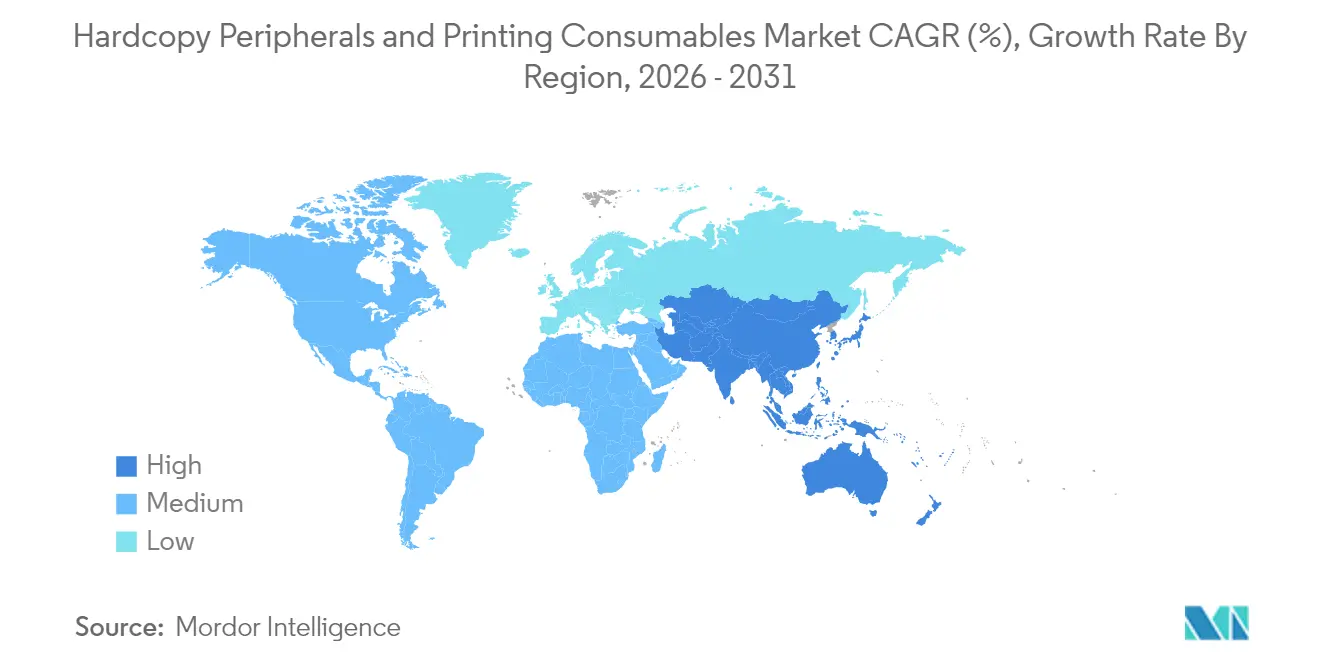
- 地域別では、北米が2025年に36.70%のシェアで首位を占め、アジア太平洋地域は2031年にかけてCAGR 5.80%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (目安)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロダクションデジタル印刷のカラーボリュームの成長 | +1.2% | 北米および西ヨーロッパ | 中期(2〜4年) |
| 装飾的・触覚的な印刷加工の需要 | +0.8% | 北米、ヨーロッパ、高所得アジア太平洋 | 中期(2〜4年) |
| 中小企業による低CPPインクタンクプリンターへの移行 | +0.9% | アジア太平洋重点のグローバル全域 | 短期(2年以内) |
| 電子商取引の包装および社内ラベル印刷 | +1.0% | 北米・EUを拠点とするグローバル全域 | 中期(2〜4年) |
| ハイブリッドワーク向け分散型A4複合機フリート | +0.7% | 先進国市場 | 短期(2年以内) |
| サービスとしての印刷(PraaS)サブスクリプションの普及 | +0.6% | 北米、ヨーロッパ、先進アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プロダクションデジタル印刷のカラーボリュームの成長
デジタル印刷機が占める印刷ページ数の割合は現在わずか3.8%にとどまっていますが、ブランド各社が短版カスタマイズにプレミアム価格を支払うことから、印刷価値の25%を獲得しています。[2]Canon Inc.、「統合レポート2024」、global.canon Canon のコロラドシリーズはターンアラウンドタイムを60%短縮し、印刷サービスプロバイダーが2万2,000枚の交通標識を12か月ではなく3か月で納品できるようにしました。ワークフロー自動化が10ポイント向上すると、生産効率は約15%上昇し、カラーデバイスの投資収益率が強化されます。この変化により、高マージンのインクおよびコーティング材がハードコピー周辺機器および印刷消耗品市場に流入し、サプライの利益プールが拡大しています。
装飾的・触覚的な印刷加工に対する需要
スポットニス、盛り上げホイル、テクスチャーが施された小売パッケージは、標準的なCMYKラベルに比べて単価が30〜50%高く、印刷サービスプロバイダーは平坦な印刷数量を相殺できます。インラインエンボスメントモジュールは多くのデジタル印刷機に後付け可能で、追加工程と人件費を削減します。ヨーロッパの高級品・パーソナルケア企業がアーリーアダプターですが、北米の中堅ブランドも現在、より小ロットながら複雑な仕上げを必要とする四半期限定版の試験的な展開を進めています。こうした動向が、ニッチなニス、ホイル、対応基材の需要を押し上げ、ハードコピー周辺機器および印刷消耗品市場を強化しています。
中小企業の低CPPインクタンクデバイスへの移行
インクタンク方式のハードウェアは、カートリッジ方式と比較して運用コストを最大90%削減するため、予算制約のある中小企業にとって決定的な要因となっています。Epsonは2024年に大容量タンクプリンターのユニット成長率7.8%を記録し、カートリッジ需要の落ち込みを補いました。インドおよび東南アジアでは、インクタンクの普及率がすでにA4年間販売台数の50%を超えています。ベンダーはハードウェアマージンの低下を受け入れつつ、詰め替えボトル販売と3年間のサービス契約で収益化しています。収益計上時期のシフトにより生涯価値が安定し、ハードコピー周辺機器および印刷消耗品市場の回復力が維持されています。
電子商取引の包装および社内ラベル印刷
オンライン小売取引量は2019年以降40%増加しており、商業者は即時出荷のためにラベルやブランド入りカートンを社内で印刷するようになっています。バリアブルデータ印刷機は、住所データとバージョン別アートワークを1回の工程で処理し、外部への発注リードタイムを削減します。小規模なコーヒー焙煎業者や化粧品スタートアップは、現在5,000米ドル未満の卓上型カラーラベルプリンターを導入しており、消耗品ベンダーにとってのアドレス可能な設置基盤が拡大しています。プレミアムマットおよびリサイクル可能なラミネートは高いマージンをもたらし、ページ数が横ばいになってもハードコピー周辺機器および印刷消耗品市場を支えています。
阻害要因の影響分析*
| 阻害要因 | (目安)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のESGによるペーパー削減義務 | -0.6% | 北米、EU、先進アジア太平洋 | 中期(2〜4年) |
| 半導体サプライチェーンの不安定性 | -0.5% | グローバル全域 | 短期(2年以内) |
| レガシー印刷製造業の衰退 | -0.7% | 先進国市場 | 長期(4年以上) |
| サードパーティ消耗品に関する知的財産権の強化 | -0.3% | グローバル全域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
企業のESGによるペーパー削減義務
企業はネットゼロ目標を掲げて紙の使用を制限し、フリートのページ量を毎年削減しています。2024年においても企業の78%が印刷を不可欠と位置付けていますが、その割合は2025年までに64%に低下すると予測されています。メーカーは低エネルギー定着器やHP Planet Partnersのような閉ループ型カートリッジ回収スキームで対応しており、2024年までに3億9,800万本のカートリッジをリサイクルしました。より環境に優しい消耗品を用いても、絶対的な用紙削減が成長を抑制し、ハードコピー周辺機器および印刷消耗品市場を推定0.6パーセントポイント下押しする見込みです。
半導体サプライチェーンの不安定性
レーザーダイオード、電源管理IC、MEMSセンサーは依然として割当制限下にあり、一部のSKUではプリンターのリードタイムが12週間を超えています。HP はコントローラー基板を代替ドライバーに対応できるよう再設計しましたが、部品表(BOM)コストが上昇しました。Canon はイメージセンサーのデュアルソーシングを採用してロードマップを安定させました。部品の逼迫が近期出荷を抑制し、サービス収益が拡大する中でもハードコピー周辺機器および印刷消耗品市場を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ワイドフォーマットがプレミアム成長を牽引プリンターは2025年の収益の32.65%を提供しました。ワイドフォーマットおよびプロダクション印刷機は、小売バナー、車両ラッピング、段ボールディスプレイに後押しされ、CAGR 4.95%でハードコピー周辺機器および印刷消耗品市場全体を上回るペースで成長すると見込まれています。UV-LEDインクが持続可能な基材と即時硬化を可能にするため、ハードコピー周辺機器および印刷消耗品市場規模に対するこのセグメントの貢献度は高まる見通しです。カット・スタッキングの自動化により、印刷サービスプロバイダーの59%が翌日納品の見積もりを提示でき、これがサービスプレミアムとなって消耗品需要を生み出しています。
ハイブリッドワーク下ではA4複合機のリフレッシュサイクルが加速しています。コンパクトモデルにはカードリーダーセキュリティとクラウドコネクターが追加され、分散型プリントアーキテクチャを促進しています。コピー機は依然として大容量のキャンパスハブで使用されており、3Dプリンターは実験段階にあるものの、北米の中等学校の18%にすでに導入されています。総じて、このカテゴリーは安定したベースラインのページ数を維持し、ハードコピー周辺機器および印刷消耗品市場を定義するハードウェアと消耗品のループを確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


技術別:
レーザーが効率向上を通じて前進インクジェット技術は2025年の収益の44.60%を占めました。低融点トナーが印刷1ジョブあたりのエネルギーを25%削減することから、レーザーはCAGR 5.85%でより速く進展しています。教育機関は過酷な使用サイクルとほぼ瞬時の両面印刷を理由にレーザーを好みます。一方、詰め替え可能なインクタンクが小規模オフィス・ホームオフィス(SOHO)でのインクジェットの地盤を固めています。ソリッドインクエンジンはグラフィックスが多い用途に対応し、サーマルヘッドは15年のアーカイブ寿命を持つロジスティクスラベリングで主流となっています。
高度なコントローラーにはAIが組み込まれており、部品の摩耗を予測することでダウンタイムを最大30%削減します。予測分析により新たなサービスSKUが生まれ、ブランド消耗品へのロックインが強化され、ハードコピー周辺機器および印刷消耗品市場内でのリカーリングセールスが増加しています。
エンドユーザー別:
教育機関がデジタルトランスフォーメーションを推進商業/オフィス環境は2025年に34.60%のシェアを占めました。金融機関および医療機関はコンプライアンスのために物理的な書類を維持しつつ、プルプリントセキュリティを適用するMPSポータルへ移行しています。ハイブリッド教室がオンデマンドカラーコース教材や3Dプリント製実験教材を必要とするため、教育機関は最高となるCAGR 4.75%を示しています。政府部門はデータ機密保護基準を満たすために5年ごとにフリートを更新し、安定した需要を維持しています。
住宅ユーザーはロックダウン中にWi-Fi対応インクタンクに移行し、在宅マイクロビジネスのためにそれらのデバイスを継続して使用しています。調剤薬局やクイックサービスレストランなどの専門業態は、精算速度向上のためにサーマルラベラーを導入しています。各ワークフロー層がニッチな消耗品を追加し、ハードコピー周辺機器および印刷消耗品市場の価値を保護しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
MPSがビジネスモデルを変革直販/契約ルートが2025年の売上の46.10%を獲得し、企業はカスタムSLAとオンサイトサポートを求めています。マネージドプリントサービスはCAGR 5.15%で拡大し、分析ダッシュボードとプロアクティブなトナー交換を提供しています。クラウドMPSは現在企業の69%で稼働しており、2023年の55%から増加しており、ゼロトラストアーキテクチャ要件に牽引されています。PraaS(サービスとしての印刷)サブスクリプションは中堅市場顧客にも広がっており、企業の37%がすでに印刷を運営費として扱い、初期費用を削減しながら多年度の消耗品フローを確保しています。
小売・電子商取引は引き続きSOHOにサービスを提供しており、迅速な配送と価格の透明性が重要であり続けています。ベンダーはチャネル販売データを活用して需要を予測し、2024年の在庫日数を12日短縮して、ハードコピー周辺機器および印刷消耗品市場全体の運転資本効率を改善しています。
地域分析
北米ハードコピー周辺機器および印刷消耗品市場
北米は2025年の収益の36.70%をリードしました。米国は132 ビリオン 米ドルを生み出し、セキュアプリントを必要とする規制産業と、ESG目標に支出を合わせるサブスクリプション型PraaS契約によって牽引されました。カナダも同様のパターンを示しており、オフィスの縮小に伴いA3コピー機がA4複合機に置き換えられています。エナジースター認定レーザー機器は税額控除の対象となり、アップグレードをさらに促進しています。これらの要因が相まって、当地域のハードコピー周辺機器および印刷消耗品市場を活性化させています。
アジア太平洋ハードコピー周辺機器および印刷消耗品市場
アジア太平洋地域は2031年にかけて5.80%のCAGRで最も速い成長を遂げる見込みです。中国とインドは新たな産業許可を発行しており、トラック&トレースラベルの需要が高まり、消耗品の数量が増加しています。インドは2024年に第2層都市に3,400台のデジタル印刷機を設置し、4年間で10倍の増加を記録しました。日本は技術の先導役として、テキスタイルおよびセラミック向けの高粘度顔料インクの商業化を進めています。ASEAN諸国は政府の「インダストリー4.0」補助金を活用してクラウド接続型複合機を導入し、ハードコピー周辺機器および印刷消耗品市場において生涯にわたる消耗品需要を組み込んでいます。
欧州ハードコピー周辺機器および印刷消耗品市場
欧州は成熟しているものの、環境志向に基づく進化を示しています。ドイツ、フランス、英国は循環経済指令を満たすために水性および脱インク可能なトナーの普及を推進しています。GDPRはセキュアプルプリントの採用を促進し、認証ソフトウェアのライセンス収益を増加させています。大学はSTEM研究を支援するために付加製造ラボに投資しており、3Dマテリアルの購入が増加しています。南欧の観光業の回復はホスピタリティサイネージを後押しし、ワイドフォーマットインクの数量を支えています。これらのトレンドが欧州大陸全体のハードコピー周辺機器および印刷消耗品市場の規模を守っています。
南米および中東・アフリカハードコピー周辺機器および印刷消耗品市場
南米および中東・アフリカは長期的な成長余地を有しています。ブラジルの拡大するeコマースセクターは小包ラベルおよび段ボール印刷を必要とし、エントリーレベルの印刷機販売を押し上げています。コロンビアの金融および教育分野は2024年にKyocera Corp.の38.2%の市場シェアを牽引しました。湾岸諸国は政府サービスを近代化し、セキュア複合機クラスターを追加しています。南アフリカは地域の流通ハブとして機能し、ハードコピー周辺機器および印刷消耗品市場におけるサプライリードタイムの短縮とデバイスメンテナンスKPIの改善に貢献しています。

規制環境
ハードコピー周辺機器および印刷消耗品に影響する規制は、循環性、化学物質、廃棄段階での義務にますます焦点を当てるようになっている。EUでは、規則(EU)2024/1781(持続可能な製品のためのエコデザイン規則、ESPR)が、電子機器にも及ぶ持続可能性・循環性要件の枠組みを定め、プリンターおよびMFP製品群全体における修理可能性設計や情報開示への期待を強化している。同時に、一部の画像機器を対象とする従来のエコデザイン指令措置は、2026年12月31日に終了する移行期間を通じて継続する。
米国では、化学物質規制の遵守と州の電子廃棄物規則が主要な変動要因となっている。米国EPAは2026年5月にTSCAに基づく重要新規用途規則(SNUR)を確定し(2026年7月施行)、印刷システムおよび関連消耗品に使用される材料・加工工程に関わる物質について、コンプライアンス上の精査を追加した。また、州プログラムは対象機器の範囲を拡大し続けており、オレゴン州のE-Cycles(2026年1月1日施行)はプリンターや他の周辺機器を追加対象とし、カリフォルニア州のCovered Electronic Waste(CEW)プログラムは、電池内蔵製品をさらに広く対象とするよう拡大している。これにより、OEMおよび流通チャネルにおける登録、収集、リサイクル報告に関する要件が高まっている。
バリューチェーン分析
バリューチェーンは上流の電子機器・画像関連部品(コントローラー、センサー、プリントヘッド/レーザーアセンブリ)および調合原料(トナー、インク、コーティング、基材)から始まり、OEMの設計・製造工程へと続く。下流では、製品は直接および契約ベースの企業向けチャネル、SOHO向けの小売・電子商取引、そしてフリート単位の供給補充とサービスを担うマネージドプリントサービス(MPS)を通じて流通する。半導体の割り当てとコストインフレは依然として主要な上流制約であり、OEMには基板の再設計、部品のデュアルソース化、内製・外部調達の再バランスを促している。需要側では、MPSおよびサブスクリプションモデルが、機器導入と継続的な消耗品需要の連動を強めている。
最近の供給側の動きは、ハードウェアと消耗品のエコシステム全体における統合の強化と調達の集約化も示している。富士フイルムとコニカミノルタは、Global Procurement Partners Corp(2025年1月)を正式に設立し、トナー方式印刷システムおよびMFP向けの材料調達や開発・生産を最適化することで、変動性を管理するための地域別調達と長期契約を反映させた。プロダクションおよびパッケージング印刷分野では、BHS CorrugatedとAgfaが2025年3月、BHS Jetlinerシステム向けの印刷エンジンについて合意し、Agfaはインクの認定サプライヤーとなった。また、Koenig and BauerはINXとのグローバル提携(2026年6月)を発表し、シートフィード印刷機用のUV/LED-UVインク分野でINXを優先パートナーと位置付けた。全体として、印刷機の性能、インクの適合性検証、供給保証は、単独購入ではなくバンドル化されたスタックとして管理される傾向が強まっている。
競争環境
ハードコピー周辺機器および印刷消耗品市場は中程度の集中度を維持しており、HP、Canon、Epson、Brother、Xeroxが合わせてグローバル収益の約70%を占めています。ハードウェアの差別化が平準化する中、ページコスト、分析能力、サステナビリティが価値を形成しています。HPの耐量子暗号対応ファームウェアとAIによる「パーフェクトプリント」技術が新たなセキュリティ基準を設定しています。CanonのFiery買収によりエンドツーエンドのカラーマネジメントが強化され、ワークフロー統合が深化しています。Epsonは詰め替え可能なタンクを武器に、EcoTankユニットを発売以来8,000万台出荷しています。
Ricohは米国の連続紙供給インクジェット分野で37.7%、カナダで60%のシェアを有しており、トランザクション印刷および書籍印刷における垂直統合集中戦略の成功を反映しています[5]「AIが印刷においてサービスイノベーションを推進」、Ricoh USA、ricoh-usa.com。
中国の競合企業であるPantumおよびNinestarは、コストリーダーシップと迅速なファームウェア更新を活用して、中南米およびアフリカでのフットプリントを拡大しています。HeidelbergはCanonと提携してファイバーベースの包装ラインを提供し、プラスチックを代替するブランドを対象としています。低炭素デバイス、予測サービス、セキュアなクラウドAPIを組み合わせたベンダーが、ハードコピー周辺機器および印刷消耗品市場が成果ベース契約へとシフトする中でシェアを獲得するでしょう。
ハードコピー周辺機器および印刷消耗品産業リーダー
HP Inc.
Canon Inc.
Seiko Epson Corporation
Brother Industries Ltd.
Xerox Corporation
- *免責事項:主要選手の並び順不同
ハードコピー周辺機器および印刷消耗品市場
- HP Inc.
- Canon Inc.
- Seiko Epson Corp.
- Brother Industries Ltd.
- Xerox Corp.
- Kyocera Corp.
- Ricoh Co. Ltd.
- Konica Minolta Inc.
- Sharp Corp.
- Samsung Electronics (Printing)
- OKI Electric Industry Co.
- Lexmark International Inc.
- Toshiba Tec Corp.
- Fujifilm Business Innovation
- Dell Technologies
- Pantum Electronics
- Ninestar Corp.
- Zebra Technologies
- Electronics For Imaging (EFI)
- RISO Kagaku Corp.

市場機会と将来展望
機会領域は、ワークフローの自動化、セキュリティの強化、そして高付加価値カラー印刷量および特殊用途を拡大する量産向けインクジェットを中心に集まっている。2026年の製品ロードマップおよび発表は、各ベンダーが研究開発と市場展開の努力をどこに向けているかを示している。HPは量子耐性セキュリティとAI対応の文書ワークフローツールを備えたLaserJet Pro 4000/4100およびLaserJet Enterprise 5000/6000シリーズを発表した(2026年3月)。これは、企業のプルプリントセキュリティおよびクラウド管理要件と合致し、MPS主導の消耗品獲得を後押しする傾向がある。
商業・産業用印刷分野では、B2/B2+判デジタルインクジェットおよび高速輪転印刷プラットフォームが、オフセットからデジタルへの移行を橋渡しする技術として位置付けられている。このアプローチは、インク、トナー、コーティング、サービスキットの対象基盤を拡大する。HEIDELBERGは、Prinectワークフローエコシステムに統合されたJetfire 75 B2+インクジェット印刷機の一般提供開始を発表した(2026年2月)。富士フイルムは自動化機能と6色対応を備えたREVORIA PRESS PC2120を発売し(2026年6月)、キヤノンはColorStream 7000シリーズでプロダクションインクジェット分野を拡大した(2026年6月)。キヤノンは米国でvarioPRESS iV7 B2+シートフィードインクジェットシステムを実演した(2026年7月)。これらの動きは、市場で既に見られるパッケージングやラベルの内製化トレンドと合わせて、ワークフローソフトウェア、適合認証済み消耗品ポートフォリオ、および導入機器あたりの継続収益を高める予測型サービスの提供における空白領域を強化している。
Recent Industry Developments in ハードコピー周辺機器および印刷消耗品市場
- 2026年6月:HPはOpenAIとの戦略的パートナーシップを発表し、Frontierプラットフォームをグローバル業務に統合することを目指すとした。この取り組みは、顧客向け体験と社内変革の両方を対象としている。この動きは、AI対応ワークフローとサービス主導の差別化への移行を強化し、マネージドサービス、セキュリティ機能、デジタルで統制された消耗品補充の獲得を高める可能性がある。
- 2025年6月:セイコーエプソンは、PrecisionCoreプリントヘッドとロボティクスを組み合わせ、物体に直接印刷するDirect to Shape Printing Systemの世界的な商用化を発表した。これにより、産業用インクジェットの用途が紙以外にも拡大し、専用インク、特殊基材、新しい生産ワークフローに紐づくサービス契約の需要を支えている。
- 2024年5月:HPとCanvaは、CanvaユーザーがHP Print Service Providersを通じてデザインから印刷までの統合ワークフローを利用できるようにする複数年のグローバルパートナーシップを発表した。これにより、デザイン作成と地域生産を結びつけた分散型オンデマンド印刷エコシステムが強化され、短納期ジョブの量の増加とPSPネットワークにおける消耗品需要の拡大が支えられている。


ハードコピー周辺機器および印刷消耗品市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、新規のハードコピー印刷機器と、それを稼働させ続ける継続的消耗品から生じる収益を対象とし、商業および消費者需要の両面において、世界の価値ベースで米ドルで計上する。
対象範囲外:中古品および再生品の機器、単独のスキャナー、印刷機能を持たないPC周辺機器はこの市場規模には含まれない。
セグメンテーション概要
- 製品タイプ別
- プリンター
- コピー機
- 複合機(MFP)
- ワイドフォーマット/プロダクションプリンター
- 3Dプリンター
- 技術別
- インクジェット
- レーザー
- ソリッドインク
- サーマル
- エンドユーザー別
- 住宅用
- 商業/オフィス
- 教育機関
- 政府および公共部門
- その他の用途
- 流通チャネル別
- 直販/契約
- 小売・電子商取引
- マネージドプリントサービス(MPS)
- 地域別
- 北米
- 米国
- カナダ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、印刷需要が公開データにどのように表れているかをマッピングすることから始まり、市場規模がベンダーの説明のみに基づいて算定されないようにしている。米国センサス局の製造業・貿易統計、USITCおよび国連Comtradeの輸出入統計、OECDおよび世界銀行の経済指標、ISOおよびIECの規格ライブラリを製品定義や用語の参照に利用している。
機器と消耗品の連関をより精緻にするため、企業の開示資料、決算説明資料、信頼性の高い報道記事も参照し、出荷動向、チャネルの変化、価格動向に関する情報を追跡している。限定的ではあるが、公開統計が集約されすぎている場合、企業財務情報や出荷レベルの貿易データの有料サブスクリプションを用いて、モデルの入力値をクロスチェックしている。これらのデスクリサーチ源は例示にすぎず、収集、検証、明確化のために他の公開文書やデータ発表も利用した。
一次インタビューおよび調査
一次調査は、実際に何が購買・補充されているか、また機器と消耗品の間で価値がどのように移行しているかを確認するために用いられる。OEMおよび流通チャネル関係の専門家、企業の印刷購買担当者、サービスパートナーと意見交換を行い、機器の買い替えサイクル、カートリッジおよびトナーの印刷可能枚数の前提、地域ごとの一般的な割引動向を検証した。これは世界市場であるため、地域構成の影響が過大評価されないよう、APAC、EMEA、南北アメリカの主要需要拠点で情報を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 経営幹部(CXO):16% | APAC:41% |
| 中位層:43% | 部門/ユニットリーダー:32% | EMEA:33% |
| 中小プレーヤー:20% | マネージャー:52% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、報告された出荷および貿易動向から機器需要を再構築するトップダウン型の構築から始まり、フォーマットおよび技術別の代表的なASP帯を用いて価値に変換され、その後、導入基盤と使用ロジックを通じて継続的消耗品プールに結び付けられる。総額を現実的なものに保つため、主要国におけるサンプルベースのASP×出荷台数、開示可能な場合のサプライヤー収益の集計、消耗品構成に関するチャネルチェックなど、選択的なボトムアップ確認によって裏付けを行っている。
モデルを動かす主要な入力要素には、オフィス印刷と家庭印刷の強度、導入基盤の買い替えサイクル、カートリッジおよびトナーの印刷可能枚数とページ被覆率の前提、インクジェットとレーザー間の構成比の変化、報告価格に対する地域の通貨影響が含まれる。ニッチなフォーマット(例えば特殊大判)で直接的な数量データが欠けている場合、隣接機器の出荷や流通業者構成といった代理指標を用いてギャップを推定し、それらの前提をインタビューで検証している。
予測にあたっては、印刷量および機器支出がマクロ経済成長、ハイブリッドワークの動向、企業のコスト管理に不均一に反応するため、シナリオ分析を活用している。将来見通しは、印刷需要の方向性に関する専門家の合意を基盤とし、消耗品の予想される価格動向とハードウェア更新サイクルの速度を組み合わせている。
データ検証と更新サイクル
最終的な数値が単一のデータセットや単一の前提に依存しないよう、成果物は複数の段階で検証される。輸入価値の動向、主要経済圏の出荷動向、公開されている収益開示といった独立した指標とモデル値を比較し、内部承認前に外れ値を精査している。
地域別、あるいは機器と消耗品の分割において大きな差異が見られる場合、前提を見直し、一次調査対象者と再度連絡を取り、調達行動やチャネル在庫における変化を確認する。レポートは毎年更新され、価格、供給、需要に重要な影響を与える事象が発生した場合には中間更新を行い、クライアントに最新の見解を提供するため、納品前の最終レビューを実施している。
Mordor Intelligenceのハードコピー周辺機器および印刷消耗品市場規模と他の公表推定値との比較
この分野における公表市場価値は、機器の対象範囲や消耗品の紐付けロジックが調査ごとに異なる方法で扱われていること、また一部の調査元が年内の異なる時点で価格前提を更新していることから、しばしば差異が生じる。著者が消耗品をハードコピー導入基盤に結び付けずに、広範な印刷カテゴリーとして扱う場合にも差異が見られる。
主なギャップの要因は、関連項目が総額に含まれるかどうかであり、Mordor Intelligenceは新規のプリンター、コピー機、複合機を、継続的なインクおよびトナー消耗品(ドラム、定着器、メンテナンスキットを含む)と合わせて計上する一方、中古機器および単独のスキャナーは対象外としている。これは、何がまとめて計上されるかによって価値を大きく変動させ得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 141.14 B (2026) | |
| グローバルコンサルティングA | USD 128.60 B (2026) | 対象範囲をプリンターハードウェアと基本カートリッジに限定することが多く、コピー機やMFPクラス、ドラムや定着器などの部品を除外する場合があり、導入基盤に紐づく継続的消耗品プールを縮小させる。 |
| 業界団体B | USD 152.90 B (2026) | バスケットをマネージドプリントサービスの価値や、より広範な文書ソリューションを含む形に拡大することが多く、より高いページ量の前提を適用する場合があり、これが暗示される消耗品支出を押し上げる。 |
表に見られる差異は、主にハードコピー機器として何を計上するか、消耗品が導入基盤にどの程度厳密に結び付けられているか、そして価格が地域間でどのように標準化されているかに起因する。対象範囲を明確に保ち、出荷、導入基盤、補充行動について再現可能な検証を行うことで、モデルは透明性を保ち、実際の市場動向との整合性を取りやすくなっている。


レポートで回答される主要な質問
ハードコピー周辺機器および印刷消耗品市場の現在の価値はいくらですか?
ハードコピー周辺機器および印刷消耗品市場は2026年時点で1,411億4,000万米ドル規模であり、2031年までに1,762億8,000万米ドルに達すると予測されています。
最も急速に成長している技術はどれですか?
レーザーデバイスは、エネルギー効率の高いトナーと総所有コストの改善により、2031年にかけてCAGR 5.85%という最も速い成長を記録すると見込まれています。
マネージドプリントサービスが普及している理由は何ですか?
MPSは組織の印刷コストを20〜30%削減し、消耗品の補充を自動化し、セキュリティ分析を組み込んでいるため、流通セグメントにおいてCAGR 5.15%を促進しています。
ハイブリッドワークはフリート設計にどのような影響を与えていますか?
分散したチームは作業場所の近くにセキュアなA4複合機を必要とし、大型A3コピー機に取って代わり、コンパクトでクラウド接続型のモデルへの需要を高めています。
ESG目標はどのような役割を果たしていますか?
企業のペーパー削減目標および炭素フットプリント削減目標が、低エネルギーデバイス、詰め替え可能な消耗品、閉ループリサイクルの普及を促進し、ハードコピー周辺機器および印刷消耗品市場全体の購入基準を再定義しています。
どの地域が最も強い成長見通しを示していますか?
アジア太平洋地域が2031年にかけてCAGR 5.80%でトップとなり、中国とインドの産業拡大とデジタル印刷インフラへの投資増加が成長を牽引しています。
最終更新日:



